
「交際費は年800万円まで経費にできる」とよく言われますが、交際費はいくらまで経費(損金)にできるのか、そして800万円を超えたらどうなるのかは会社によって答えが変わります。中小法人にはもう一つ「接待飲食費の50%を損金にする」という選択肢があり、どちらか有利な方を選べるからです。多くの会社は800万円の定額控除が得ですが、接待飲食費が非常に多い会社では50%基準の方が有利になることも。本記事では、あなたの会社がどちらを選ぶべきかを自動で判定する計算ツールを用意しました。あわせて、見落としやすい控除対象外消費税額等の影響と、集計を楽にする補助科目の設定まで、監査法人・税理士法人での実務経験をもとに、公認会計士試験合格者の視点で解説します。
📌 この記事でわかること
- 交際費はいくらまで経費(損金)にできるのか──中小法人の「800万円定額控除」と「接待飲食費50%」の仕組み
- 自分の会社は800万円と50%のどちらが得か、その場でわかる自動計算ツール
- 定額控除と50%方式の分かれ目が「接待飲食費 年1,600万円」になる理由
- 1人1万円以下の飲食費を交際費から外す判定(2024年4月改正)と具体的な事例
- 税抜経理の会社で有利判定に効く「控除対象外消費税額等」の按分(接待飲食費÷交際費×控除対象外消費税額)と、集計が楽になる補助科目の作り方
結論:交際費はいくらまで経費に?中小法人は「800万円定額控除」と「接待飲食費50%」の有利な方を選べる
交際費等は原則として損金(税務上の経費)になりませんが、期末資本金1億円以下の中小法人には次の2つの枠があり、いずれか有利な方(損金不算入額が小さくなる方)を選択できます。
この制度(定額控除・接待飲食費50%の特例)は、令和6年度税制改正で3年延長され、令和9年(2027年)3月31日までに開始する事業年度まで適用されます(国税庁 No.5265)。まずは下のツールで、あなたの会社がどちらを選ぶべきかを確認しましょう。
【判定ツール】定額控除 vs 接待飲食費50% 有利選択シミュレータ
どんな場合に定額控除が有利で、どんな場合に接待飲食費50%が有利か
どちらが有利かは、次のシンプルな比較で決まります。
- 定額控除の損金算入額=交際費等の総額(上限800万円)
- 接待飲食費50%の損金算入額=接待飲食費 × 50%
接待飲食費50%の損金算入額(飲食費×50%)が800万円を上回るのは、接待飲食費が年1,600万円を超えるときです(1,600万円 × 50%=800万円)。この境界を基準に、次のように分かれます。
| 会社のタイプ | 有利な方式 | 理由 |
|---|---|---|
| 交際費の総額が年800万円以下 | 定額控除 | 全額が枠内に収まり、飲食費以外も含めて全額損金になる |
| 総額は800万円超だが接待飲食費は1,600万円以下 | 定額控除 | 飲食費×50%が800万円に届かず、定額控除枠の方が大きい |
| 接待飲食費が年1,600万円を超える | 接待飲食費50% | 飲食費×50%が800万円を上回り、上限のない50%枠が効いてくる |
接待飲食費が年1,600万円を超える会社は、月あたり130万円以上を接待に使う計算です。監査法人・税理士法人で多くの中小企業の申告に関わってきた実務経験から言うと、実際に50%方式が有利になる会社はごく一部で、多くの中小企業は定額控除(800万円)を選んでおけば間違いありません。とはいえ飲食接待が非常に多い業種(一部の営業会社等)では、毎期この判定ツールで比較しておく価値があります。なお、大法人(資本金100億円超を除く)は接待飲食費50%しか使えず、定額控除は中小法人だけの特例です。
1人あたり1万円以下の飲食費は交際費から除外できる(2024年4月改正)
令和6年(2024年)4月1日以後に支出する飲食費から、1人あたり1万円以下の社外飲食費(旧基準は5,000円)は交際費等の範囲から除外され、会議費などとして全額損金にできます。判定は「その飲食費 ÷ 参加人数」で行います(社内のみの飲食は対象外)。具体例で見てみましょう。
| 事例 | 計算(飲食費÷人数) | 判定・処理 |
|---|---|---|
| 事例1:取引先を接待。飲食費20,000円/当社2名+取引先3名=5名 | 20,000円 ÷ 5名 = 4,000円 ≦ 1万円 | 交際費から除外。会議費等として全額損金 |
| 事例2:取引先を接待。飲食費66,000円/当社2名+取引先3名=5名 | 66,000円 ÷ 5名 = 13,200円 > 1万円 | 接待飲食費(50%損金 or 定額控除の対象) |
| 事例3:取引先に贈る贈答品3,000円を購入 | 飲食費ではない | その他の交際費(定額控除の対象・飲食50%方式では損金不算入) |
ただし、1人1万円以下の飲食費を全額損金にするには、日付・参加者の氏名や関係・人数・金額・店名などを記載した帳簿書類の保存が必要です。会議費で処理する場合も同じで、記載漏れがあると全額損金が認められないおそれがあります。交際費と会議費の具体的な仕訳例や、税務調査で否認されないための書類要件は、交際費と会議費の違い・仕訳例|1人1万円基準の書類要件で詳しく解説しています。あわせて、混同しやすい諸会費と交際費の違いと判断基準も確認しておくと、勘定科目の判定で迷いません。
【注意点1】控除対象外消費税額等は「有利判定」にも影響する(税抜経理の会社)
これは「別表への書き方」の話ではなく、さきほどのシミュレーションの数字そのものが変わるという話です。課税売上割合が100%でない会社が税抜経理をしている場合、交際費等にかかる消費税のうち仕入税額控除できなかった部分(控除対象外消費税額等)を、交際費等の額に加算して損金不算入額を計算します(参考:TKC WEBコラム)。まず交際費等の全体について控除対象外消費税額等を計算します(一括比例配分方式なら、おおむね「交際費に係る消費税額 ×(1 − 課税売上割合)」)。
ここで大事なのが、接待飲食費に係る控除対象外消費税額等は別途、按分して求めるという点です。交際費全体で計算した控除対象外消費税額等のうち、接待飲食費に対応する分を
で按分し、この金額を接待飲食費の額に加算します(残りは飲食費以外の交際費に加算)。結果として、①定額控除の総額(800万円枠を超えやすくなる)と②接待飲食費50%の損金算入額の両方が増え、有利判定が変わることがあります。上の判定ツールはこの控除対象外消費税額等を含めていませんので、税抜経理で控除対象外消費税額等がある会社は、上式で按分した金額を接待飲食費と交際費総額にそれぞれ上乗せしたうえで判定してください。なお税込経理の会社は控除対象外消費税額等が発生しないため、この影響はありません。税理士法人での実務でも、交際費の税務調査でまず確認されるのがこの控除対象外消費税額等の加算漏れでした。なお、加算した金額を書く専用の欄は別表十五にはありません。国税庁の様式(2026年10月6日取得)を見ると、下段の明細は「科目/6 支出額/7 交際費等の額から控除される費用の額/8 差引交際費等の額/9 (8)のうち接待飲食費の額」で構成されており、消費税の欄はありません。控除対象外消費税額等は交際費等の額そのものに含めて6欄・8欄に記載し、そのうち飲食費に係る分は9欄の接待飲食費の額に含めます。記載の手引も9欄の注意事項として「交際費等に含まれる控除対象外消費税額等のうち接待飲食費に係る金額がある場合には、その金額を記載してください」と説明しています。ただし9欄に含めて50%の損金算入を受けるには、合理的な方法で接待飲食費の額を算出した計算書類を保存しておく必要があります。
| 欄 | 欄名 | 書く金額 |
| 上段(損金不算入額の計算) | ||
| 1 | 支出交際費等の額((8)の計) | 下段(8)欄の合計 |
| 2 | 支出接待飲食費損金算入基準額((9)の計×50/100) | 下段(9)欄の合計×50% |
| 3 | 中小法人等の定額控除限度額 | (1)と「800万円×月数/12」のうち少ない金額 |
| 4 | 損金算入限度額((2)又は(3)) | (2)と(3)のうち多い金額 |
| 5 | 損金不算入額((1)-(4)) | 別表四で加算する金額 |
| 下段(支出交際費等の額の明細) | ||
| 科目 | 科目 | 交際費・会議費・雑費など支出科目ごとに行を分ける |
| 6 | 支出額 | その科目の支出総額(控除対象外消費税額等を含める) |
| 7 | 交際費等の額から控除される費用の額 | 1人1万円以下の飲食費、カレンダー代など |
| 8 | 差引交際費等の額 | (6)-(7) |
| 9 | (8)のうち接待飲食費の額 | (8)のうち接待飲食費(期末資本金100億円超の法人は記載しない) |
交際費の集計と別表対応を、クラウド会計でラクに
補助科目で接待飲食費とその他を自動集計。控除対象外消費税額等の把握もしやすく、決算・申告の手間を減らせます。まずは無料で試せます。
マネーフォワード クラウド会計を見る →【注意点2】接待交際費に補助科目を設定すると集計が楽になる
決算・申告をスムーズにするには、日々の記帳の段階で交際費を内訳ごとに分けておくのが有効です。勘定科目「接待交際費」に、次のような補助科目(補助コード)を設定しておきましょう。
| 勘定科目 | 補助科目(補助コード) | 損金の扱い |
|---|---|---|
| 接待交際費 | ①接待飲食費(1人あたり1万円以下) | 交際費から除外し全額損金になるもの |
| ②接待飲食費(1人あたり1万円超) | 50%損金 または 定額控除の対象 | |
| ③その他(飲食費以外・社内飲食費) | 定額控除の対象(飲食50%方式では損金不算入) |
こう分けておけば、決算時に「接待飲食費(②)の合計」と「交際費等の総額(①を除く②+③)」がすぐ集計でき、定額控除と50%方式の有利判定も一瞬です。なお、1人1万円以下の接待飲食費(①)は「会議費」など別の勘定科目で処理しても差し支えありませんが、その場合も帳簿書類への必要事項の記載は必須です。
別表十五の書き方|下段の明細(6〜9欄)から埋める
有利判定ができたら、次は申告書への記入です。別表十五は下段の明細から書きます。国税庁の記載の手引に「この明細書は、まず下段の『支出交際費等の額の明細』を記載し、次に上段の各欄(「1」から「5」まで)を記載します」と手順が明示されています。上段1欄の欄名が「支出交際費等の額((8)の計)」となっているとおり、下段を合計しないと上段は計算できない構造です。
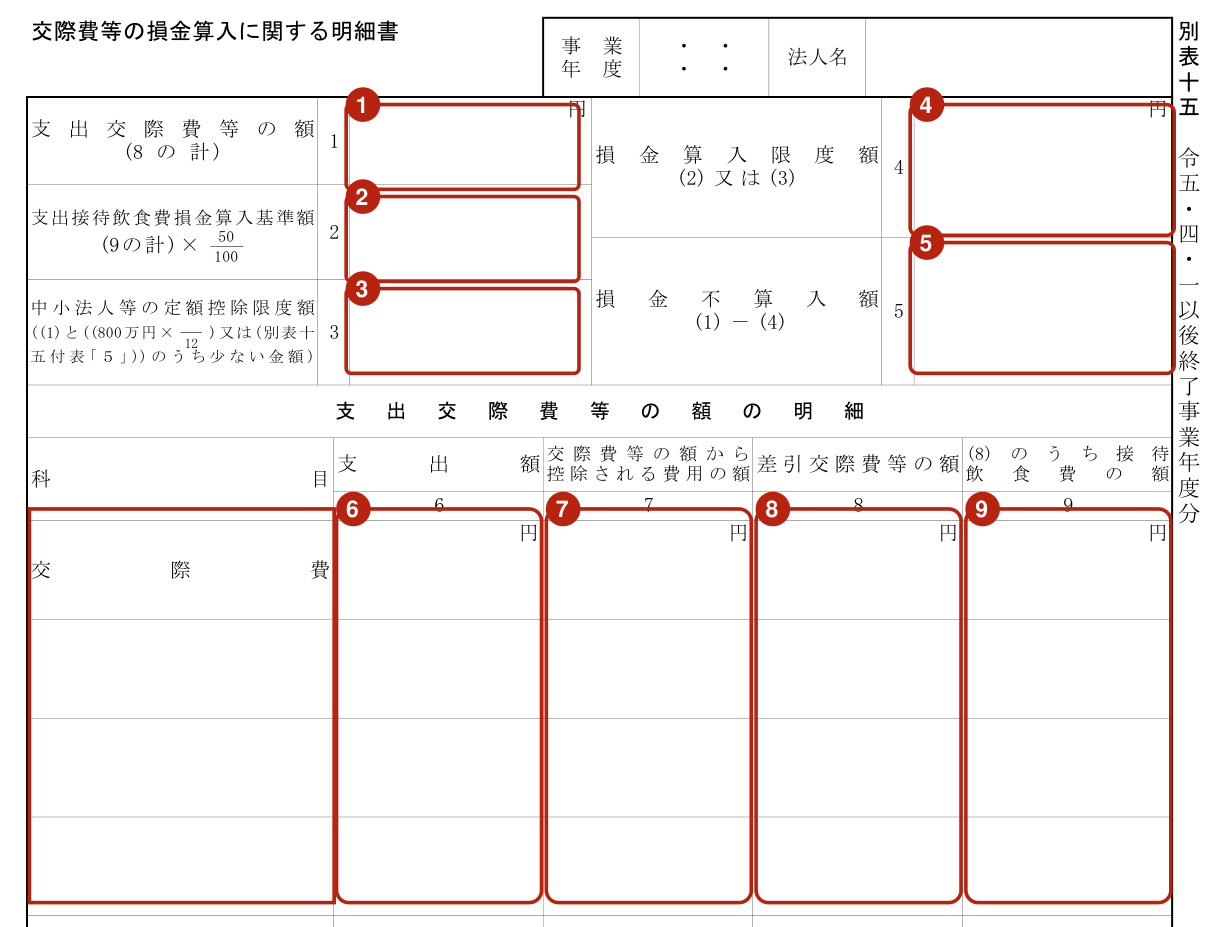
出典: 国税庁「別表十五 交際費等の損金算入に関する明細書」様式(2026年10月6日取得)に当事務所で注釈を追加。枠の位置は様式PDFの文字座標から機械的に算出しています。
図のとおり、書き込む場所は上段に5か所、下段に科目欄を含めて5列あります。下段の明細を科目ごとに埋めて(8)と(9)の合計を出し、それを上段の1欄と2欄に移すのが全体の流れです。
当期に支出した交際費等を、支出科目の異なるごとに別の行に分けて記載します。勘定科目が「交際費」でなくても、会議費・雑費・福利厚生費などに交際費等が混ざっていればその科目の行を作ります。
1人あたり1万円以下の飲食費、カレンダーや手帳の贈答費用、会議に伴う茶菓・弁当代などは交際費等から除かれます。これを7欄に書き、6欄から差引いた金額を8欄に記載します。
8欄のうち接待飲食費に当たる金額を抜き出します。期末の資本金または出資金が100億円を超える法人は、50%の損金算入が使えないためこの欄を記載しません。
1欄に(8)の計を転記し、2欄に(9)の計の50%を記載します。
3欄に定額控除限度額、4欄に2欄と3欄の多い方、5欄に(1)-(4)を記載します。5欄の金額が別表四の加算(社外流出)に転記する損金不算入額です。
損金経理した交際費だけでなく、資産に含まれた交際費も拾う
下段に書くのは、損金経理した交際費だけではありません。記載の手引は「当期に支出した交際費等の額には、損金経理による交際費等の金額のほか、固定資産や棚卸資産の取得価額又は繰延資産等の額に含まれた交際費に該当する金額も含めて記載します」と明記しています。
建物の取得にあたって支出した接待費用が建物の取得価額に含められている場合、損益計算書の交際費勘定には出てきません。それでも別表十五では交際費等として拾う必要があります。試算表の交際費勘定だけを見て集計すると、この種の支出と、前述の控除対象外消費税額等の2つが漏れます。
別表十五の記入例|3月決算の中小法人のケース
資本金1,000万円・3月決算(12か月)の法人で、交際費勘定に980万円、会議費に85万円、雑費に30万円の支出があったケースです。まず下段の明細を埋めます。
| 科目 | 6 支出額 | 7 控除される費用の額 | 8 差引交際費等の額 | 9 (8)のうち接待飲食費 |
|---|---|---|---|---|
| 交際費 | 9,800,000円 | 1,200,000円 | 8,600,000円 | 6,400,000円 |
| 会議費 | 850,000円 | 850,000円 | 0円 | 0円 |
| 雑費 | 300,000円 | 0円 | 300,000円 | 120,000円 |
| 計 | 10,950,000円 | 2,050,000円 | 8,900,000円 | 6,520,000円 |
交際費980万円のうち120万円は1人1万円以下の飲食費だったため7欄で控除しています。会議費85万円は全額が会議に伴う茶菓・弁当代で交際費等に当たらないため、6欄と7欄に同額を立てて8欄は0円です。雑費30万円には取引先への贈答が含まれていたので交際費等として拾い、そのうち12万円が飲食費でした。下段の計が出たら上段に移ります。
| 欄 | 計算 | 金額 |
|---|---|---|
| 1 | 下段(8)の計を転記 | 8,900,000円 |
| 2 | (9)の計6,520,000円×50/100 | 3,260,000円 |
| 3 | (1)8,900,000円と800万円×12/12=8,000,000円のうち少ない金額 | 8,000,000円 |
| 4 | (2)3,260,000円と(3)8,000,000円のうち多い金額 | 8,000,000円 |
| 5 | (1)8,900,000円-(4)8,000,000円 | 900,000円 |
このケースは定額控除の800万円が接待飲食費の50%(326万円)を上回るので、4欄は800万円です。別表四で加算する損金不算入額は90万円になります。4欄は「(2)又は(3)」と印字されていて多い方を選ぶ構造なので、片方だけ計算して記入すると損金算入できる枠を自分から減らすリスクがあります。
定額控除限度額(3欄)が0円になる法人区分
3欄はすべての法人が使えるわけではありません。記載の手引は、法人区分ごとに3欄へ記載する金額を次のように定めています。
| 法人区分 | 3欄に記載する金額 |
|---|---|
| 投資法人、特定目的会社、受託法人 | 0円 |
| 上記以外で、期末の資本金または出資金が1億円以下のもの(非中小法人等を除く) | 「支出交際費等の額1」か「800万円×月数/12」のうち少ない金額 |
| 上記以外の法人 | 0円 |
気をつけたいのは「非中小法人等を除く」という条件です。資本金が1億円以下でも、資本金5億円以上の法人の100%子法人等に当たる場合は定額控除の枠が使えません。タックスアンサーNo.5265も、この場合は中小法人等ではなく「上記以外の法人」として計算すると説明しています。資本金の額だけで判断すると、グループ会社で誤ります。さらに期末の資本金または出資金が100億円を超える法人は、接待飲食費50%の措置も使えず支出した交際費等の全額が損金不算入です。
事業年度が12か月でないときの月数は1月未満を切り上げる
定額控除限度額は「800万円×当期の月数÷12」で計算します。この月数について記載の手引は「暦に従って計算し、1月未満の端数は切り上げます」と指定しています。たとえば7月20日に設立して3月31日を決算日とする初年度は、暦で数えると8か月12日です。端数を切り上げて9か月とするので、定額控除限度額は800万円×9÷12で600万円になります。
なお様式の3欄には「(800万円×( /12))又は(別表十五付表「5」)」と2通りが印字されています。令和8年版の記載の仕方によると、通算法人が措置法61条の4第2項の適用を受ける場合は「(800万円×( /12))又は」を消し、それ以外の場合は「又は(別表十五付表「5」)」を消します。通算法人でなければ後者を消して、分子の空欄に月数を書く形です。
別表十五 提出前チェックリスト(6項目)
- 下段の明細を科目ごとに分けたか(交際費勘定以外に紛れた交際費等も拾ったか)
- 固定資産・棚卸資産の取得価額や繰延資産に含まれた交際費等を含めたか
- 税抜経理方式の場合、控除対象外消費税額等のうち交際費分を6欄・8欄に含めたか(飲食分は9欄にも)
- 1人1万円以下の飲食費を7欄で控除し、かつ5項目の保存書類が揃っているか
- 2欄と3欄を両方計算し、4欄に多い方を記載したか
- 5欄の金額を別表四の加算(社外流出)に転記したか
よくある質問(FAQ)
- 中小法人は毎期、定額控除と接待飲食費50%のどちらを使うか変えてもいいですか?
- はい。中小法人はいずれか有利な方を選択でき、事業年度ごとに有利な方式を選べます。別表十五で、その期に有利な方の損金算入限度額を用いて計算します。
- 接待飲食費が年1,600万円を超えないと50%方式は使えないのですか?
- 使えないわけではなく、1,600万円を超えて初めて「50%方式の方が有利」になるという意味です。飲食費×50%が800万円(定額控除枠)を上回るのが1,600万円超のためです。それ以下なら定額控除の方が損金算入額が大きくなります。
- 1人あたり1万円以下の判定は、税込・税抜のどちらで行いますか?
- 会社が採用している経理方式(税込経理なら税込金額、税抜経理なら税抜金額)で判定します。判定は「飲食費 ÷ 参加人数」で1人あたり金額を計算します。
- 交際費の定額控除(800万円)はいつまで使えますか?
- 令和6年度税制改正で3年延長され、令和9年(2027年)3月31日までに開始する事業年度まで適用されます。接待飲食費50%の特例も同様に延長されています。
- 別表十五は上段と下段のどちらから書きますか?
- 下段の「支出交際費等の額の明細」から書きます。国税庁の記載の手引に「まず下段の『支出交際費等の額の明細』を記載し、次に上段の各欄(「1」から「5」まで)を記載します」と手順が明示されています。上段1欄の欄名が「支出交際費等の額((8)の計)」となっているとおり、下段の(8)欄の合計がないと上段を計算できない構造です。
- 資本金1億円以下なら必ず800万円の定額控除が使えますか?
- 使えない場合があります。記載の手引では、投資法人・特定目的会社・受託法人は3欄を0円とし、期末の資本金または出資金が1億円以下のものであっても「非中小法人等」は除かれます。たとえば資本金5億円以上の法人の100%子法人等は、資本金が1億円以下でも定額控除限度額を使えず、接待飲食費50%の措置で計算します。資本金の額だけで判断せず株主構成も確認してください。
- 税抜経理だと交際費の有利判定は変わりますか?
- はい。税抜経理で課税売上割合が100%未満の会社は、控除対象外消費税額等を交際費等の額に加算するため、交際費等の総額と接待飲食費の額が増え、定額控除と接待飲食費50%の有利判定が変わることがあります。税込経理の会社は控除対象外消費税額等が発生しないため影響ありません。
まとめ
期末資本金1億円以下なら「800万円の定額控除」と「接待飲食費50%」の有利な方を選べる。
接待飲食費が年1,600万円を超えて初めて50%方式が有利。大半の会社は定額控除でOK。
2024年4月から基準が5,000円→1万円へ。帳簿書類の保存が条件。
税抜経理の会社は控除対象外消費税額等を交際費等の額に含めて6欄・8欄へ(飲食分は9欄へ)。専用欄はないので加算漏れに注意。補助科目で内訳を分けると集計が楽。
交際費の管理も決算も、クラウド会計でまとめて効率化
補助科目で接待飲食費を自動集計し、別表対応もスムーズに。日々の記帳から決算・申告まで一気通貫。まずは無料で使い勝手を確かめてみてください。
マネーフォワード クラウド会計を見る →あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る