
この記事にはアフィリエイト広告(PR)が含まれています。
準確定申告の期限は、相続の開始があったことを知った日(通常は死亡日)の翌日から4か月以内です。令和8年10月3日に亡くなった場合の期限は令和9年2月3日(水)で、納税の期限も同じ日です。
数え方で迷うのは、月末に亡くなった場合と、期限の日が土日祝や年末年始にあたる場合です。9月30日の死亡なら期限は1月30日ではなく1月31日になり、10月31日の死亡で満了日が日曜なら翌月曜に繰り下がります。この記事の期限計算ツールに死亡日を入れると、こうした境目も含めて期限日と曜日が出ます。
書き方では、付表の記入例と、委任状・確認書を含む書類チェックリスト(Excel・無料・登録不要)を用意しました。記入例は国税庁の様式に、架空の設例を書き込んだものです。
相続税の申告(死亡を知った日の翌日から10か月以内。国税庁 No.4205)とは別の手続で、ここでは亡くなった人の所得税の申告に絞ります。相続税の全体像は【2026年版】相続税の基本ガイド|基礎控除・税率・計算方法をわかりやすく解説、通常の確定申告の期限は確定申告の期限はいつ?2026年の提出方法・間に合わない場合の対処法で扱っています。
📌 この記事でわかること
- 死亡日を入れると期限日と曜日が出る準確定申告の期限計算ツール(月末死亡・うるう年・土日祝・年末年始に対応)
- 期限は「知った日の翌日から4か月」。初日を数えない理由と、月末に亡くなると期限が1日ずれる理由
- 付表(死亡した者の確定申告書付表)の記入例と、①〜⑨の欄ごとの書き方
- 付表・委任状・確認書のチェックリスト(Excel配布)と、e-Taxで出すときの注意
- 医療費控除などは「死亡日まで」の支出だけ、1月1日〜3月15日の死亡では前年分も4か月、という例外
準確定申告とは?期限は死亡日の翌日から4か月以内
準確定申告は、年の途中で亡くなった人の所得税について、相続人(包括受遺者を含む)が1月1日から死亡日までの所得と税額を計算し、申告と納税をする手続です。期限は、相続の開始があったことを知った日の翌日から4か月以内です(国税庁 No.2022 納税者が死亡したときの確定申告(準確定申告)、所得税法125条1項)。
| 項目 | 通常の確定申告 | 準確定申告 |
|---|---|---|
| 対象の期間 | 1月1日から12月31日 | 1月1日から死亡した日まで |
| 申告する人 | 本人 | 相続人(包括受遺者を含む) |
| 期限 | 原則、翌年3月15日(申告期間は2月16日から3月15日) | 相続の開始を知った日の翌日から4か月以内 |
| 提出先 | 納税地の所轄税務署 | 被相続人の死亡当時の納税地の所轄税務署 |
| 添える書類 | 確定申告書 | 準確定申告書に、付表(還付金の受領を代表者に任せるときは委任状も) |
通常の確定申告の期間と期限は国税庁 No.2020、準確定申告の期限と提出書類は先ほどのNo.2022によります。
準確定申告が必要なとき・任意のとき
所得税法125条1項は、亡くなった人がその年分の確定申告をしなければならない場合に、相続人にその申告を求めています。確定申告が必要かどうかの範囲は通常の確定申告と同じ考え方で、たとえば給与の収入が2,000万円以下で、給与を1か所から受けていて、その全部が源泉徴収され、給与・退職以外の所得が20万円以下であるなど、一定の場合は不要とされています(国税庁 No.2020)。
必要がない場合でも、死亡日までに支払った医療費が多いなど、税金が戻る見込みがあるときは、相続人が還付を受けるために申告書を提出することができます(所得税法125条2項)。具体的なケースで申告が必要かどうかは、所轄税務署か税理士に確認してください。
提出する人と提出先|相続人が複数のとき・相続人がいないとき
提出するのは相続人です。提出先は、被相続人の死亡当時の納税地の所轄税務署長で、相続人の住所地の税務署ではありません。相続人が2人以上いるときは、各相続人が連署した1通を出すのが原則で、他の相続人の氏名を付記して各人が別々に出すこともできます。別々に出した人は、他の相続人に申告した内容を通知します(所得税法施行令263条、国税庁 No.2022)。
民法上の相続人がいない場合は、包括受遺者がいればその人が、遺贈があったことを知った日の翌日から4か月を経過した日の前日までに出します。包括受遺者もいなければ、相続財産法人が、清算人が確定した日の翌日から4か月を経過した日の前日までに出す取扱いが示されています(国税庁 質疑応答事例)。
準確定申告と相続税の申告|期限は4か月と10か月で別
相続税の申告は、被相続人が死亡したことを知った日の翌日から10か月以内で、準確定申告の4か月のほうが先に来ます。どちらも「知った日の翌日」から数えますが、税目も期限の長さも別の手続です。相続全体のスケジュールの中で、所得税の準確定申告を先に済ませる、という順序で考えておくと動きやすくなります。
準確定申告の期限を計算する|死亡日から4か月の数え方
期限は、「知った日」の翌日を起算日として暦で4か月を数え、満了する日です。起算日と同じ日付の日(応当日)の前日が満了日になり、満了日が休日なら翌開庁日に繰り下がります。
4か月の数え方|初日を数えない・月は暦で数える
所得税法125条1項は、期限を「その相続の開始があつたことを知つた日の翌日から四月を経過した日の前日」と定めています。期間の計算は、初日を算入せず、月は暦に従って数え(民法143条1項、国税通則法10条1項2号)、月の初めから数えないときは最後の月の応当日の前日に満了し、応当日がなければその月の末日に満了します(国税通則法10条1項、民法143条1項・2項)。国税庁の付表の記載要領は、「死亡した日が6月20日であるときは、10月20日まで」と例示しています(付表の記載要領)。
| 死亡した日(例) | 起算日 | 満了日(休日調整前) | 数え方 |
|---|---|---|---|
| 6月20日 | 6月21日 | 10月20日 | 10月21日(応当日)の前日。国税庁の例示と同じ |
| 9月30日 | 10月1日 | 翌年1月31日 | 月の初め(10月1日)から数えるので、4か月は10月〜1月で、1月の末日 |
| 10月31日 | 11月1日 | 翌年2月の末日(28日または29日) | 月の初めから数えるので、11月〜2月の末日 |
| 10月30日 | 10月31日 | 翌年2月の末日 | 応当日の2月31日がないので、2月の末日 |
| 5月30日 | 5月31日 | 9月30日 | 応当日の9月31日がないので、9月の末日 |
9月30日の死亡で、期限を「1月30日」と数えると1日早くなります。起算日が月の初日(10月1日)になるため、暦で4か月を数えると1月31日までです。月末に亡くなった場合は、この1日の差に注意してください。税務の実務に携わっていると、「準確定申告は死亡日から4か月」とだけ覚えていて、月末の死亡や満了日が休日にあたる場合の1日のずれまでは意識されていない、という場面をよく見かけます。
期限が土日祝・年末年始にあたるときは翌開庁日に繰り下がる
申告・納付などの期限が日曜、国民の祝日、その他一般の休日、または政令で定める日にあたるときは、その翌日が期限とみなされます(国税通則法10条2項)。政令で定める日は、土曜日と12月29日から31日です(国税通則法施行令2条2項)。1月1日から3日も、行政機関の休日です(行政機関の休日に関する法律1条)。翌日がさらに休日なら、最初の開庁日が期限になります。
たとえば令和8年8月29日に亡くなった場合、満了日は12月29日で年末年始の休日にあたるため、期限は令和9年1月4日(月)です。
「知った日」は死亡日と違うことがある
条文の起算点は「相続の開始があつたことを知つた日」です。国税庁の記載要領は死亡した日を使った例を示しているので、通常は死亡日で数えると考えられます。連絡が取れず後から死亡を知った場合など、知った日と死亡日が違うときは、事情によって判断が変わりえます。個別の事情は、被相続人の納税地の所轄税務署か税理士に確認してください。下のツールには、知った日を別に入れる欄があります。
準確定申告の期限計算ツール|死亡日から期限日を自動で出す
死亡日を入れると、起算日、満了日、休日の繰り下げ後の提出期限と、今日からの残り日数が出ます。初期値は、この記事の例の令和8年10月3日です。
準確定申告の期限計算ツール
死亡日から、提出期限を出す
入力内容は端末内で処理するだけで、外部には送信されません。
相続の開始があったことを知った日
※2022年1月1日から2099年12月31日の日付で計算できます。祝日は内閣府の祝日一覧(2027年まで突合済み)と祝日法の規則で判定しており、法改正で変わることがあります。相続人が出国する場合は出国の時までが期限になりますが、このツールでは計算していません(所得税法125条1項)。個別の判断は税務署か税理士にご確認ください。
初期値の令和8年10月3日で動かすと、起算日は10月4日、満了日は令和9年2月3日(水)で、休日の繰り下げはありません。次の表は、期限が動く境目の例です。いずれも、手で数えた日付と、このツールの結果が一致することを確かめています。
| 亡くなった日 | 満了日(調整前) | 提出期限 | 境目のポイント |
|---|---|---|---|
| 令和8年10月31日 | 令和9年2月28日(日) | 令和9年3月1日(月) | 月末死亡で満了日が日曜。翌月曜へ |
| 令和9年10月28日 | 令和10年2月28日(月) | 令和10年2月28日(月) | うるう年。起算日10月29日の応当日2月29日の前日 |
| 令和9年10月29日 | 令和10年2月29日(火) | 令和10年2月29日(火) | うるう年。応当日の2月30日がなく、2月の末日 |
| 令和9年1月5日 | 令和9年5月5日(水) | 令和9年5月6日(木) | こどもの日で、連休明けの翌日へ |
| 令和8年5月21日 | 令和8年9月21日(月) | 令和8年9月24日(木) | 敬老の日、国民の休日、秋分の日と続き、9月24日へ |
| 令和8年8月29日 | 令和8年12月29日(火) | 令和9年1月4日(月) | 年末年始の休日をまたぐ |
このツールは、上の6例を含む25の日付で手計算と突き合わせ、同じ計算式のExcel版も再計算して一致を確認しています。Excel版は、後の「チェックリスト」の項でダウンロードできます。
準確定申告の期限に遅れたとき・早めに出すとき
期限を過ぎて出す申告は期限後申告になり、無申告加算税がかかる場合があります。一方、還付になる準確定申告には、4か月の期限は書かれていません。
期限後申告になると、無申告加算税がかかる場合がある
期限内に申告を忘れた場合の一般的な取扱いとして、税務署からの調査の事前通知の前に自主的に期限後申告をしたときは、納付すべき税金に5パーセントの割合を乗じた無申告加算税がかかります(国税庁 No.2024。調査の事前通知後は割合が上がります)。納付が遅れた分には、利息にあたる延滞税もかかる場合があります(国税庁 No.9205)。準確定申告での扱いは個別のケースで変わりえるため、税務署か税理士に確認してください。
1月から3月に亡くなったときは、前年分も4か月
前年分の確定申告をしなければならない人が、翌年の1月1日から確定申告期限(原則3月15日)までの間に、申告書を出さずに亡くなった場合は、前年分も本年分も、知った日の翌日から4か月以内が期限です(国税庁 No.2022の注)。ツールは、死亡日が1月1日から3月15日のとき、この点を表示します。それより前の年分で無申告だった分には、4か月の特例は適用されません(付表の記載要領)。
還付になるときは、4か月の縛りはない
所得税法125条2項は、還付を受けるための申告書を「提出することができる」と定めていて、期限を書いていません。ただし、還付金の請求権は、請求できる日から5年間行使しないと時効で消えます(国税通則法74条1項)。
相続人が出国するときは、出国の時までが期限
所得税法125条1項のかっこ書きで、相続人が4か月の期限より前に出国する場合は、出国の時までが期限とされています。海外転勤や留学の予定がある相続人がいるときは、出発前に税務署へ相談してください。このツールでは出国は計算していません。
準確定申告の書き方|付表の記入例と手順
準確定申告は、通常の確定申告書に「準確定」と書き、被相続人の住所・氏名で作成して、付表を添えて出します。付表の正式名称は、死亡した者の_年分の所得税及び復興特別所得税の確定申告書付表(兼相続人の代表者指定届出書)です。
準確定申告書本体の書き方(記載要領のポイント)
付表の記載要領には、次の点が書かれています。申告書の標題の余白に「準確定」と書きます。住所・氏名の欄は、亡くなった人の住所・氏名を書き、氏名の頭に「被相続人」と書きます。相続人全員の個人番号(12桁)の記入と、本人確認書類の提示または写しの添付も必要です。
相続人が1人のときは、付表の提出を省略して差し支えないとされ、その場合は住所・氏名の欄を2段に分けます。上段に被相続人の住所・氏名と死亡年月日、下段に相続人の住所・氏名を書き、氏名の頭に「相続人」と付けて署名します。一緒に申告できない相続人がいるときは、その人が別に申告書と付表を出します。
付表の記入例|①〜⑨の欄の書き方
下の図は、国税庁が掲載している様式(死亡した者の_年分の所得税及び復興特別所得税の確定申告書付表(兼相続人の代表者指定届出書))に、架空の設例を書き込んだものです。設例は、令和8年10月3日に亡くなった山田太郎さんの準確定申告で、妻と長男の2人が法定相続分(各2分の1)で相続し、第3期分の納める税金が150,000円という想定です。各欄は、付表の記載要領の項目に沿って書いています。
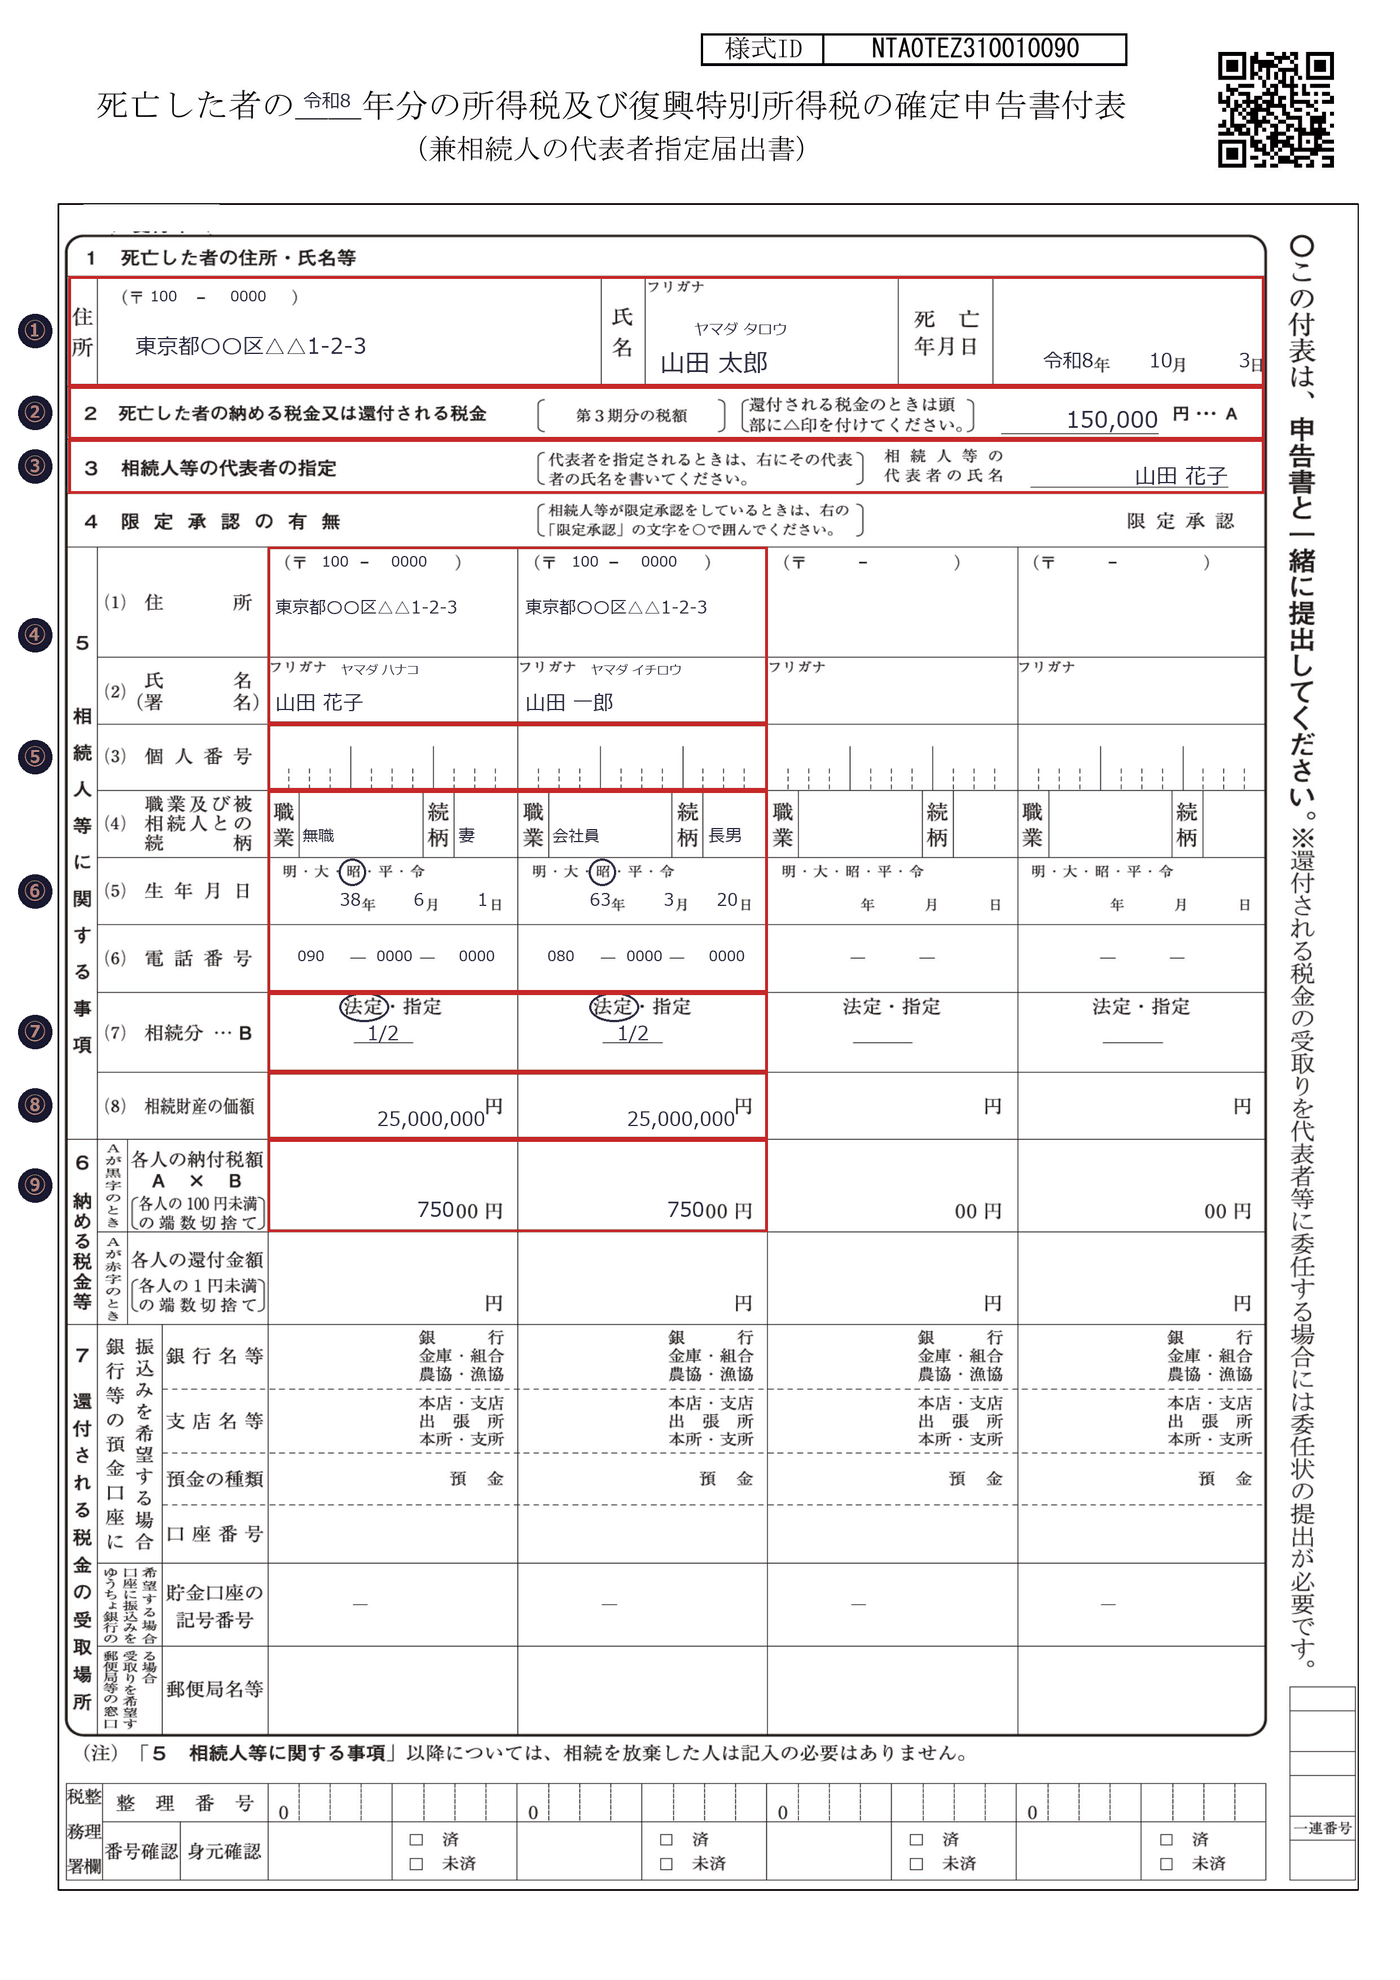
| 番号 | 欄 | 書き方(設例) | 注意点 |
|---|---|---|---|
| ① | 1 死亡した者の住所・氏名等 | 申告書の住所欄に書いた住所、氏名、死亡年月日(設例:令和8年10月3日) | 記載要領5。申告書の「住所」と同じ住所を書きます |
| ② | 2 納める税金又は還付される税金 | 申告書の「第3期分の税額」を転記(設例:150,000円) | 還付のときは頭に△を付けます(記載要領6) |
| ③ | 3 相続人等の代表者の指定 | 代表者の氏名(設例:山田花子) | 2人以上のときは、国税に関する書類を受け取る代表者を指定できます。なるべく代表者を決めます(記載要領7) |
| ④ | 5(1)(2) 住所・氏名(署名) | 相続人全員の住所と氏名を書き、署名します | 相続放棄をした人を除きます。一緒に申告できない人は、住所の頭に「申告せず」と書いて氏名を○で囲みます(記載要領8) |
| ⑤ | 5(3) 個人番号 | 相続人全員の12桁 | 2人以上のときに書きます。図では空欄にしています(記載要領3・8) |
| ⑥ | 5(4)〜(6) 職業・続柄・生年月日・電話番号 | 様式どおりに書きます(設例:妻は無職・昭和38年6月1日、長男は会社員・昭和63年3月20日) | 生年月日の元号は○で囲みます |
| ⑦ | 5(7) 相続分(B) | 法定か指定かを○で囲み、割合を書く(設例:法定・1/2) | 合計が1になるように。指定相続分は遺言で指定された割合です(記載要領8(4)) |
| ⑧ | 5(8) 相続財産の価額 | 各人が取得する積極財産の相続時の価額(設例:25,000,000円) | 未分割のときは、財産の総額に各人の相続分を掛けた金額を書きます(記載要領8(5)) |
| ⑨ | 6 納める税金等(A×B) | ②×⑦で、100円未満切捨て(設例:150,000円×1/2=75,000円) | 赤字(還付)のときは、1円未満切捨てで各人の還付金額を書きます(記載要領9) |
図で空欄にしているのは、4(限定承認の有無)と7(還付金の受取場所)です。限定承認をしていなければ何も書かず、還付がなければ受取場所の欄も書きません。個人番号は、実際に出すときは相続人全員分を記入してください。
準確定申告で使える控除と使えない控除
亡くなった人の所得控除は、「死亡日まで」のものに限られる点が通常の申告と違います(国税庁 No.2022)。
| 控除 | 準確定申告での扱い |
|---|---|
| 医療費控除 | 死亡日までに被相続人が支払った医療費が対象。死亡後に相続人が支払ったものは含められません |
| 社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・地震保険料控除 | 死亡日までに被相続人が支払った保険料等の額が対象 |
| 寄附金控除 | 死亡日までに被相続人が支出した特定寄附金が対象 |
| 配偶者控除・扶養控除・配偶者特別控除・特定親族特別控除 | 適用の有無の判定は死亡日の現況で行います。控除額の月割計算はしません |
医療費控除の対象になる費用や、明細書の作り方は、【2026年版】医療費控除の確定申告ガイド|対象となる医療費・計算方法・セルフメディケーション税制を解説で解説しています。
e-Taxで準確定申告を出すときの注意
国税庁「所得税及び復興特別所得税の準確定申告のe-Tax対応について」によると、国税庁の確定申告書等作成コーナーでは、準確定申告書は作成できません。e-Taxソフト等を使います。令和2年分以降は、準確定申告でも、e-Taxで出せば青色申告特別控除(65万円)の要件を満たせるよう、電子申告に対応しています。
e-Taxで出すときの提出書類は、①準確定申告書、②付表(相続人が1人でも必ずXML形式で提出)、③準確定申告の確認書(相続人が2人以上のとき。各相続人が署名してPDFで送る)、④委任状(相続人代表が他の相続人の還付金をまとめて受け取るとき。各相続人が署名してPDFで送る)です。氏名欄は、全角30文字以内で「(被相続人)国税 太郎」のように入力します。
準確定申告の提出方法と手順
上のツールで提出期限を出し、被相続人の所得(給与、年金、事業、不動産など)と、死亡日までに支払った医療費などを集めます。申告が必要かどうか迷うときは、所轄税務署に確認します。
1月1日から死亡日までの所得で計算します。控除は死亡日までの支出だけ。申告書には「準確定」と書き、住所・氏名は被相続人のものにします。
相続人全員の住所・氏名・個人番号・相続分などを付表に書きます。還付金を代表者が受け取るときは委任状を、e-Taxで相続人が2人以上のときは確認書も用意します。
被相続人の死亡当時の納税地の税務署へ、e-Taxか書面で出します。納税の期限も、申告と同じ日です。
準確定申告の必要書類|付表・委任状のチェックリスト(Excel配布)
必要な書類の中心は、準確定申告書と付表です。還付金を代表者がまとめて受け取るときは委任状、e-Taxで相続人が2人以上のときは確認書も出します。
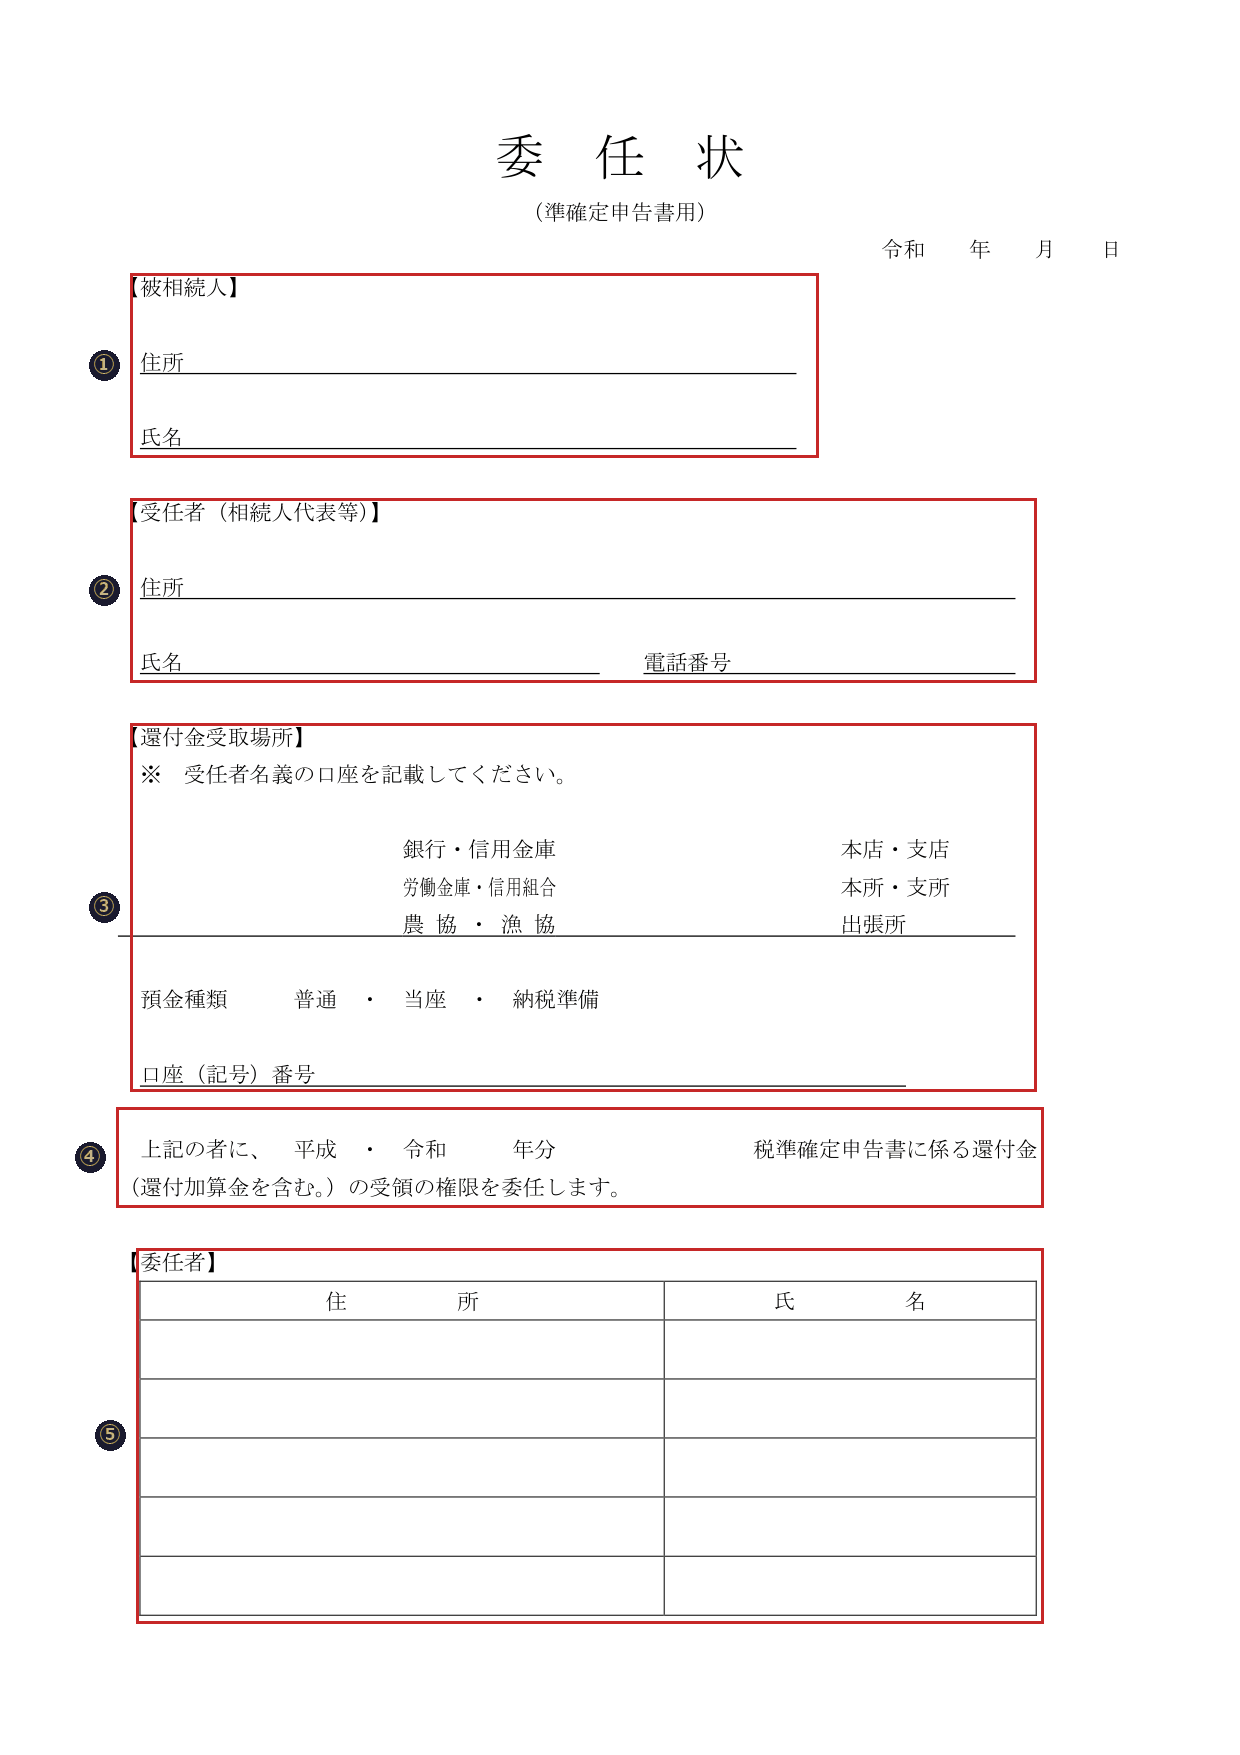
委任状(準確定申告書用)の書き方
相続人や包括受遺者が受け取るべき還付金の受領を、相続人の代表者等に委任するときは、付表とは別に委任状の提出が必要です(国税庁 No.2022 納税者が死亡したときの確定申告(準確定申告))。様式は国税庁の委任状(準確定申告書用)です。書く欄は、①被相続人の住所・氏名、②受任者(相続人代表等)の住所・氏名・電話番号、③還付金の受取場所(受任者名義の口座)、④委任する年分、⑤委任者(他の相続人)の住所・氏名です。
書類チェックリスト(Excel・無料)と期限計算シート
| 書類 | いつ必要か | 出典 |
|---|---|---|
| 準確定申告書 | 常に。標題に「準確定」、住所・氏名は被相続人 | 付表の記載要領1・2 |
| 付表(兼相続人の代表者指定届出書) | 相続人が2人以上のとき。e-Taxでは1人でも必要。紙で1人のときは省略可 | 付表の記載要領・国税庁 e-Tax対応ページ |
| 委任状 | 還付金の受領を相続人の代表者等に任せるとき(付表とは別) | 国税庁 No.2022 |
| 準確定申告の確認書 | e-Taxで出し、相続人が2人以上のとき(各相続人が署名) | 国税庁 e-Tax対応ページ |
| 個人番号の記入と本人確認書類 | 相続人全員分。提示または写しの添付 | 付表の記載要領3 |
チェックリストの項目は、国税庁の付表の記載要領とタックスアンサーの記述を、書類ごとに分けて並べ直したものです。期限計算シートは、ツールと同じ考え方の計算式で、Excelで再計算して手計算と一致することを確かめています。実務では、準確定申告の準備で時間がかかりやすいのは、計算そのものより、相続人全員の住所・氏名・個人番号の確認や、委任状への自署の取りまとめだと感じます。期限から逆算して、早めに相続人へ連絡を取り始めておくと余裕が持てます。
よくある質問(FAQ)
- 準確定申告の期限はいつまでですか?
- 相続の開始があったことを知った日の翌日から4か月以内です。通常は死亡日を「知った日」として数え、たとえば6月20日に亡くなった場合は10月20日までに提出します(国税庁の付表の記載要領の例示)。月の数え方は暦に従うため、9月30日の死亡なら翌年1月31日、10月31日の死亡なら2月の末日が満了日です。納税の期限も同じ日です(国税庁 No.2022・所得税法125条1項)。
- 期限の日が土日や祝日にあたるときは、翌日になりますか?
- なります。国税に関する法律に定める申告・納付などの期限が、日曜、国民の祝日、その他一般の休日、または政令で定める日にあたるときは、その翌日が期限とみなされます(国税通則法10条2項)。政令で定める日は土曜日と12月29日から31日で、1月1日から3日も行政機関の休日にあたります。連休や年末年始をまたぐときは、最初の開庁日が期限になります。この記事の期限計算ツールは、この繰り下げを反映しています。
- 死亡を後から知った場合も、死亡日から4か月ですか?
- 条文の起算点は「相続の開始があったことを知った日」です。国税庁の記載要領は死亡の日を使った例を示していますが、連絡が取れず後から死亡を知ったときなど、知った日が死亡日と違う事情があるときは、その事情に応じた判断になります。個別の事情は、被相続人の納税地の所轄税務署か税理士に確認してください。期限計算ツールには、知った日を別に入れる欄があります。
- 1月から3月に亡くなった場合は、前年分の申告も必要ですか?
- 前年分の確定申告をしなければならない人が、翌年の1月1日から確定申告期限(原則3月15日)までの間に、申告書を提出しないで亡くなった場合は、前年分も本年分も、相続の開始があったことを知った日の翌日から4か月以内が期限です(国税庁 No.2022の注)。一方、それより前の年分で無申告だった分には、この4か月の特例は適用されないと付表の記載要領に書かれています。
- 相続人が何人かいる場合は、申告書は1通でよいですか?
- 各相続人が連署した1通を出すのが原則です。他の相続人の氏名を付記して、各人が別々に出すこともできます。別々に出した人は、他の相続人に申告した内容を通知しなければなりません(所得税法施行令263条2項・3項)。付表は相続人全員(相続放棄をした人を除く)の分を書きますが、紙で出す場合に相続人が1人なら、付表の提出は省略して差し支えないとされています(付表の記載要領)。
- 還付になる準確定申告も、4か月以内に出さなければなりませんか?
- 還付を受けるための準確定申告について、所得税法125条2項は「提出することができる」と定めていて、4か月の期限は書かれていません。ただし、還付金に関する請求権は、請求できる日から5年間行使しないと時効で消えます(国税通則法74条1項)。医療費が多いなど還付が見込まれるときも、早めに出しておくと、相続人の手元に戻るお金の確認が早くなります。
まとめ|準確定申告の期限と書き方で確認すること
通常は死亡日で数え、初日は数えず、月は暦で数えます。9月30日の死亡なら1月31日、10月31日の死亡なら2月の末日です。満了日が休日なら、最初の開庁日が期限です。ツールで日付を確認してください。
申告書に「準確定」と書き、住所・氏名は被相続人。医療費などの控除は、死亡日までに支払った分だけ。付表には相続人全員の住所・氏名・相続分・納付税額を書きます。
還付になる申告に4か月の縛りはありませんが、5年で時効です。1月1日から3月15日の死亡で前年分が未申告なら、前年分も4か月。相続人が出国する場合は出国の時までです。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る