
この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 固定資産の工事費を「建物」「建物附属設備」「器具備品」「修繕費」にどう区分するか
- 令和8年度改正で中小企業者等の少額減価償却資産の特例が30万円未満→40万円未満に引き上げられた内容と適用時期
- 賃借物件の内装工事(造作)は「合理的に見積もった耐用年数」か「賃借期間」で償却できる場合があること(耐用年数通達1-1-3)
- 工事明細を入力するだけで区分別合計・耐用年数・初年度減価償却費(定額法/定率法)を自動計算する内蔵計算ツール
- 共通経費の按分計算の具体的な手順と、計算表をもとにした数値例(仕訳つき)
結論:内装工事費は、工事名ではなく実質で「資本的支出(建物・建物附属設備・器具備品として資産計上して減価償却)」か「修繕費(支出した事業年度の経費)」かを判定します。撤去・仮設などの共通経費は、法令に定めがないため、合理的な基準(本記事の設例では各工事の金額比率)で配分します。
対象読者:内装工事の費用処理に迷っている法人の経理担当者・経営者/読了の目安:約15分
- 内装工事費用をどのように按分すれば正確に計算できるの?
- 工事費用の「共通経費」と「修繕費」と「少額減価償却資産」の違いは?
- 附随費用や消費税の処理方法が知りたい
- 按分計算の具体的な手順と数値例を教えてほしい
内装工事を行った際、その費用をどのように処理すれば良いのか悩む経営者や経理担当者は多いもの。特に複数の工事が混在する場合、「どこまでが資産計上で、どこからが経費になるのか」という点で迷いがちです。本記事では、按分計算表の設例をもとに、内装工事費用の適切な按分方法と会計・税務処理について、具体例を交えて解説します。国税庁タックスアンサー「No.5402 修繕費とならないものの判定」も参考にしながら、正しい処理方法を学びましょう。
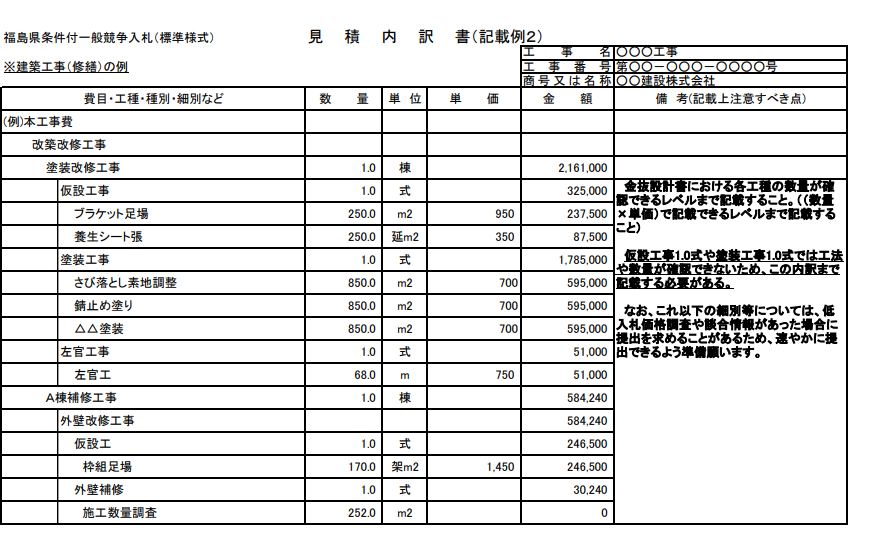
※図は工事費の内訳書の一般的な記載例です(本文の数値例そのものではありません)。
内装工事費用の分類方法と基本原則
内装工事費用は、大きく以下の3つに分類できます。国税庁タックスアンサー「No.5403 少額の減価償却資産になるかどうかの判定の例示」にも注意が必要です。
工事費用の基本分類
| 分類 | 内容 | 税務処理 |
|---|---|---|
| 共通経費 | 撤去工事、仮設工事など | 各工事の金額比率で按分して配分(後述) |
| 修繕費 | 木工造作、塗装、クロス・シート工事など | 資本的支出か修繕費かで判定 |
| 減価償却資産 | 金物・ガラス工事、給排水衛生設備工事など | 取得価額に応じて処理 |
※この表は、後述の数値例の工事を便宜上振り分けたものです。実際の区分は工事の名称ではなく、内容(実質)と金額で判定します。同じクロスの張替えでも、用途変更を伴えば資本的支出になります。
税務上の判定基準
内装工事費用の税務上の取り扱いは、資本的支出と修繕費に区分されます。
- 資本的支出:建物等の使用可能期間を延長させたり、価値を増加させる支出(減価償却資産として計上)
- 修繕費:現状を回復させるための支出(経費として処理可能)
固定資産の工事費を按分する|4区分(建物・建物附属設備・器具備品・修繕費)で計算ツールを使う
固定資産の工事費を按分するには、まず工事明細を「建物」「建物附属設備」「器具備品」「修繕費」の4区分に振り分け、区分ごとに合計額と耐用年数から減価償却費を計算します。下の計算ツールに工事明細を入力すると、区分別の合計・耐用年数・初年度減価償却費(定額法/定率法)が自動で表示されます。
新築のように工事が完成前に複数回に分けて支払われる場合の科目は、建設仮勘定の仕訳で整理しています。
🛠 内装工事費 按分・減価償却シミュレーター
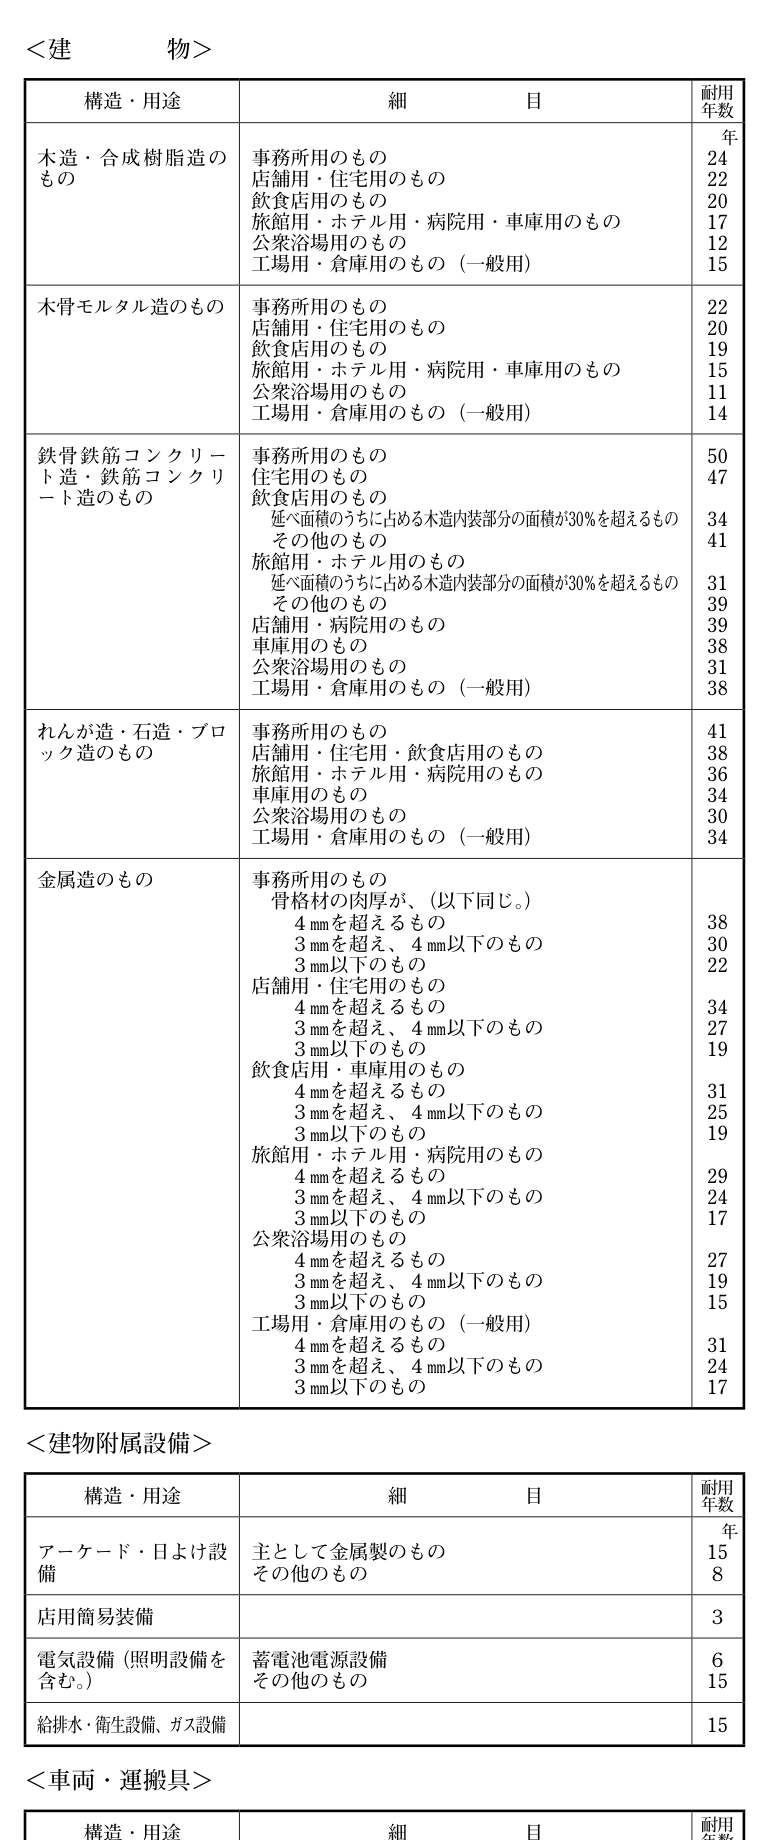
工事明細を1行ずつ入力し「区分」を選ぶと、区分ごとの合計額・耐用年数(目安の固定値)・初年度減価償却費(定額法/定率法の概算値)を自動計算します。耐用年数は目安の値で、実際の耐用年数は構造・用途ごとに国税庁「主な減価償却資産の耐用年数表」で確認してください。建物と建物附属設備は、平成28年4月1日以後に取得したものは定額法のみのため、定率法の欄にも定額法の金額を表示します。
賃借物件の内装工事の耐用年数区分(判定フロー・詳細は後述)
賃借物件の造作|耐用年数の判定フロー
出典:国税庁タックスアンサー「No.5406 他人の建物に対する造作の耐用年数」(根拠:耐用年数の適用等に関する取扱通達1-1-3)
賃借物件の内装工事(造作)は、まず「賃借期間の定めがあり、更新できないか」「有益費・造作買取請求権がないか」を確認します。両方に該当する場合だけ、賃借期間を耐用年数にできます。それ以外は、造作全体を一の資産として合理的に見積もった耐用年数で償却します。
内装工事の勘定科目|どの科目で計上するか
内装工事の勘定科目は、「自己所有の建物か、賃借物件か」と「資本的支出か修繕費か」の2軸で決まります。工事の名称ではなく、実質で判定します。
なお、不動産を新規取得した際の土地と建物の取得価額の按分(固定資産税評価額按分等)は本記事の対象外です。詳しくは「土地建物の按分計算ツール」をご覧ください。
| 状況 | 勘定科目 | 処理 |
|---|---|---|
| 自己所有建物の内装(建物本体と一体) | 建物 | 資産計上して減価償却 |
| 電気設備・給排水・空調・冷暖房など | 建物附属設備 | 資産計上して減価償却 |
| 賃借物件への造作 | 建物(造作)※ | 一の資産として資産計上 |
| 可動式の棚・什器・備品 | 器具備品 | 資産計上して減価償却 |
| 原状回復・維持管理のための工事 | 修繕費 | 支出時に損金算入 |
| 取得価額10万円未満 | 消耗品費など | 全額損金算入 |
| 取得価額10万円以上20万円未満 | 一括償却資産(少額減価償却資産との違い) | 3年均等償却 |
※ 賃借物件への造作でも、建物附属設備に該当する部分は「建物附属設備」で計上します(後述の耐用年数の扱いが変わります)。
判定は「1単位」ごとに行います。国税庁は少額減価償却資産の判定について、次のように示しています。
この取得価額は、通常1単位として取引されるその単位ごとに判定します。
例えば、応接セットの場合は、通常、テーブルと椅子が1組で取引されるものですから、1組で10万円未満になるかどうかを判定します。
出典:国税庁タックスアンサー「No.5403 少額の減価償却資産になるかどうかの判定の例示」
工事費の合計額ではなく、資産ごとの取得価額で判定します。そのうえで金額帯ごとの選択肢は次のとおりです。
| 取得価額 | 使える処理 |
|---|---|
| 10万円未満 | 全額損金算入 |
| 10万円以上20万円未満 | 一括償却資産(3年均等償却)または通常の減価償却(下の特例の要件を満たす中小企業者等は全額損金算入も可) |
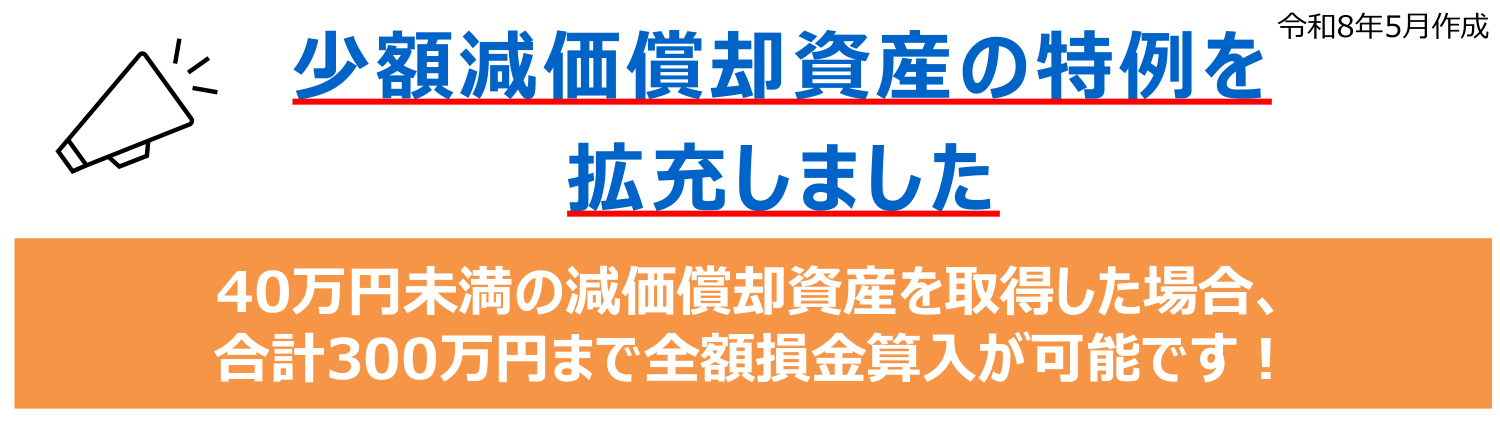
| 40万円未満 | 中小企業者等の少額減価償却資産の特例で全額損金算入(青色申告・従業員数400人以下など要件あり・年間300万円が上限) |
| 40万円以上 | 通常の減価償却(特例の対象外の法人は、20万円以上が通常の減価償却) |
取得価額で分かれる処理(10万・20万・40万円)
帯の幅は取得価額に比例。10万円以上20万円未満は、特例の要件を満たす中小企業者等なら全額損金算入も可。
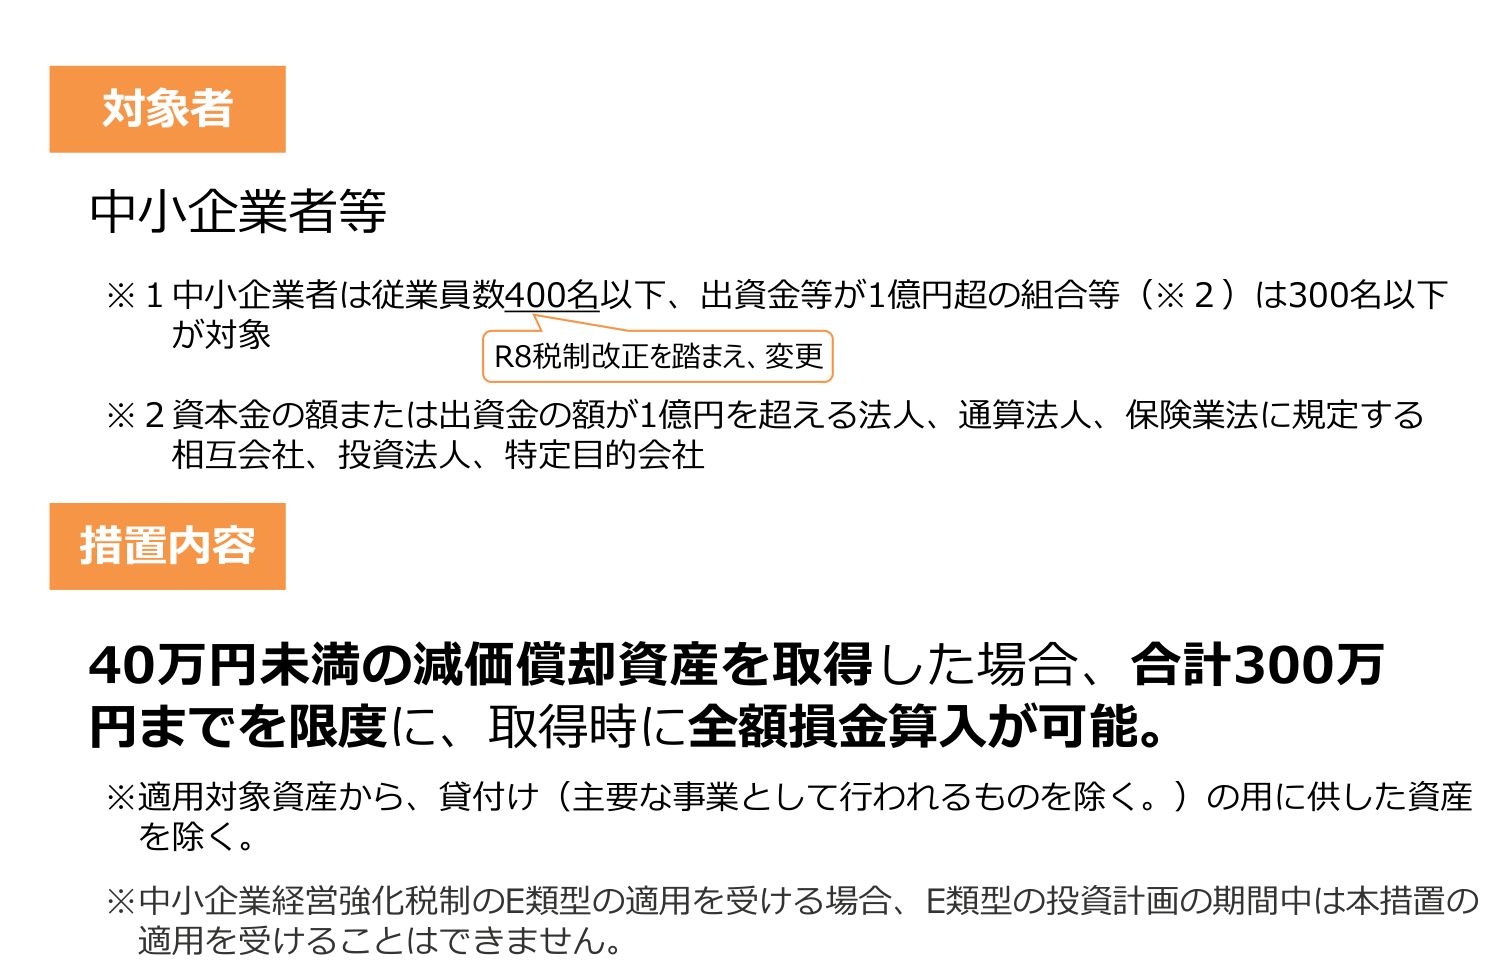
※ 財務省『令和8年度税制改正の大綱』により、中小企業者等の少額減価償却資産の特例は取得価額基準が30万円未満から40万円未満へ引き上げられました(令和8年4月1日以後取得分から適用・適用期限は令和11年3月31日まで3年延長。国税庁 No.5408参照)。対象者の従業員数要件は、中小企業者が500人以下から400人以下へ引き下げられた一方、出資金等が1億円超の組合等は従来どおり300人以下のままです(中小企業庁『少額減価償却資産の特例を拡充しました』)。改正前(令和8年3月31日まで)取得分は従来どおり30万円未満が基準です。取得時期がまたぐ工事は、引渡し日・使用開始日を契約書で確認してください(措法28の2・措法67の5)。改正の詳しい経緯は「令和8年度改正|少額減価償却資産40万円への引き上げ」で解説しています。
クロスの張替えは修繕費か資本的支出か
クロス(壁紙)の張替えは、汚損・破損した部分を元に戻すだけなら修繕費です。国税庁は修繕費と資本的支出の区分について、次のように示しています。
固定資産の修理、改良等のために支出した金額のうち、その固定資産の維持管理や原状回復のために要したと認められる部分の金額は、修繕費として支出した時に損金算入が認められます。
ただし、その修理、改良等が固定資産の使用可能期間を延長させ、または価値を増加させるものである場合は、その延長および増加させる部分に対応する金額は、修繕費とはならず、資本的支出となります。
国税庁タックスアンサー「No.5402 修繕費とならないものの判定」
したがって、同じクロス工事でも用途変更のための模様替えや、グレードを上げる張替えは資本的支出になります。国税庁は「用途変更のための模様替えなど、改造や改装に直接要した金額」を、原則として資本的支出になる例に挙げています。
まず、次のどちらかに当たれば修繕費にできます。
- 一つの修理・改良等の金額が20万円未満
- おおむね3年以内の周期で行われることが、既往の実績その他の事情から明らかな修理・改良等
それでも修繕費か資本的支出か明らかでない場合は、次の基準で区分できます。
- 支出額が60万円未満のとき、または前事業年度終了時の取得価額のおおむね10%相当額以下のとき → 修繕費にできる
- 継続適用を条件に、支出額の30%相当額と前期末取得価額の10%相当額のいずれか少ない金額を修繕費、残額を資本的支出とする処理も認められる
※ 20万円未満・3年周期の取扱いと、60万円未満・10%基準の取扱いは、いずれも継続適用の30%基準より優先して適用されます。
修繕費か資本的支出か迷ったときの判定の順番
国税庁 No.5402(修繕費とならないものの判定)の区分。上の2つの判定は、30%基準より優先して適用されます。
修繕費と資本的支出を判定する順番(20万円・60万円・10%)を図で確認したい方は「修繕費と資本的支出の判定フロー」で解説しています。資産計上した場合の減価償却費の計算方法は「減価償却の仕組みと計算方法」で詳しく解説しています。
工事費の記帳は、会計ソフトで手間を減らしませんか
預金・カードの取引データを自動で取り込み、仕訳を自動で作成して入力の手間を減らせるクラウド会計ソフトが「マネーフォワード クラウド会計」です。
マネーフォワード クラウド会計を見る →内装工事の耐用年数|賃借物件の造作は「合理的に見積もる」
本記事で解説する工事種類ごとの按分計算は、自己所有建物の内装工事を前提にしています。自己所有なら、工事の内容に応じて建物・建物附属設備・器具備品・修繕費に区分し、それぞれの法定耐用年数で償却します。
これに対し賃借物件への造作は、区分せず全体を「一の資産」として扱うのが原則です。同じ内装工事でも、所有か賃借かで扱いが変わります。混同しないでください。
自己所有の建物に対する内装工事は、建物または建物附属設備の法定耐用年数で償却します。問題になるのは賃借物件への造作です。テナント入居時の内装工事がこれに当たります。
法人が建物を賃借し、その建物に造作した場合(現に使用している用途を他の用途に変えるために造作した場合を含みます。)には、その造作した建物の耐用年数およびその造作の種類・用途・使用材質等を勘案して合理的に耐用年数を見積もることとされています。
また、建物附属設備に造作した場合には、その建物附属設備の耐用年数により、その造作を償却します。
ただし、その造作した建物について賃借期間の定めがあり、その賃借期間の更新ができないもので、かつ、有益費の請求または買取請求をすることができないものについては、その賃借期間を耐用年数として、これらの造作を償却することができます。
なお、同一の建物についてされた造作は、そのすべてをまとめて一の資産として償却をしますから、その耐用年数は、造作の種類別に見積もるのではなく、その造作全部を一の資産として総合して見積もることになります。
国税庁タックスアンサー「No.5406 他人の建物に対する造作の耐用年数」(根拠法令等:耐用年数の適用等に関する取扱通達1-1-3)
- 造作を種類別にバラして耐用年数を付けない(賃借物件の場合)。同一建物の造作は全部まとめて一の資産です。内訳ごとに別々の耐用年数を設定すると誤りになります。自己所有建物の工事はこの限りではなく、工事内容に応じて資産区分ごとに償却します
- 建物附属設備に該当する部分は別扱い。電気設備・給排水・空調などは、建物附属設備の法定耐用年数で償却します
- 賃借期間を耐用年数にできるのは要件を満たす場合だけ。「賃借期間の定めがあり更新できない」かつ「有益費の請求・買取請求ができない」の両方が必要です。通常の更新可能な賃貸借契約では使えません
賃借期間が合理的に見積もる耐用年数より短い場合は、賃借期間を耐用年数にできると償却が早く進みますが、要件は厳格です。契約書で更新条項と有益費・造作買取請求権の扱いを確認してください。判断に迷う場合は顧問税理士に相談することをおすすめします。
内装工事費用の按分計算手順
各工事を「共通経費」「修繕費」「減価償却資産」に分類します。減価償却資産は資産計上する工事で、金額によっては中小企業者等の特例で全額損金算入にもできます。
撤去解体工事(50,000円)、仮設工事(35,000円)、床仕上工事(60,200円)、諸経費(65,000円)を合計し、共通費用集計額(210,200円)を算出します。
修繕費(木工造作工事94,000円、塗装工事30,000円、クロス・シート工事212,000円)と減価償却資産(金物・ガラス工事195,000円、給排水衛生設備工事85,000円)を集計し、按分基準額(616,000円)を算出します。
各工事の金額 ÷ 按分基準額 × 共通費用集計額 = 按分額
例:木工造作工事の按分額 = 94,000円 ÷ 616,000円 × 210,200円 = 32,076円(1円未満四捨五入)
各工事に直接関連する附随費用があれば加算します。例:クロス・シート工事には撤去費用18,500円、給排水衛生設備工事には撤去費用50,000円を加算します。
工事費用 + 按分額 + 附随費用 = 按分後合計
例:木工造作工事の按分後合計 = 94,000円 + 32,076円 + 0円 = 126,076円
按分後合計に対して消費税(10%)を計算し、最終的な仕訳計上額を求めます。以下の数値例は税込経理方式で、消費税額は1円未満を四捨五入しています。
例:木工造作工事の仕訳計上額 = 126,076円 + 12,608円 = 138,684円
按分計算の具体的な数値例
実際の計算表に基づいた按分計算の例を見てみましょう。
共通費用は金額の比率で各工事に配分する
棒の長さは金額に比例(按分後合計は消費税抜)。数字は本文の按分計算の詳細表のとおり。
按分計算の詳細表
| 工事名 | 分類 | 金額 | 按分額 | 附随費用 | 按分後合計 | 消費税 | 仕訳計上額 |
|---|---|---|---|---|---|---|---|
| 木工造作工事 | 修繕費 | 94,000円 | 32,076円 | 0円 | 126,076円 | 12,608円 | 138,684円 |
| 金物・ガラス工事 | 減価償却資産 | 195,000円 | 66,541円 | 0円 | 261,541円 | 26,154円 | 287,695円 |
| 塗装工事 | 修繕費 | 30,000円 | 10,237円 | 0円 | 40,237円 | 4,024円 | 44,261円 |
| クロス・シート工事 | 修繕費 | 212,000円 | 72,341円 | 18,500円 | 302,841円 | 30,284円 | 333,125円 |
| 給排水衛生設備工事 | 減価償却資産 | 85,000円 | 29,005円 | 50,000円 | 164,005円 | 16,401円 | 180,406円 |
※按分額は1円未満を四捨五入すると合計が210,201円になるため、最も金額の大きいクロス・シート工事の按分額を72,342円から72,341円へ1円調整し、按分額の合計を共通費用集計額の210,200円に合わせています。消費税額は1円未満を四捨五入しています。
按分計算におけるポイントと注意点
共通経費の扱い
撤去工事や仮設工事などの共通経費は、特定の工事だけのために生じた費用ではありません。そこで各工事の金額比率で按分して配分し、資産計上する工事に配分された部分は取得価額に含め、修繕費とする工事に配分された部分は経費として処理します。この配分方法は法令や通達で定められたものではなく、合理的な基準で配分する実務上の一例(本記事の設例)です。設例では床仕上工事も共通経費として扱っています。既存設備の撤去費用などの扱いは個別の事情で変わるため、迷う場合は税理士に確認してください。
共通経費の例:
- 撤去解体工事
- 仮設工事
- 床仕上工事
- 諸経費(現場管理費や一般管理費など)
按分基準額の考え方
按分基準額は、共通経費を除いた工事費用の合計額です。この金額を基準に、各工事がどの程度の割合を占めるかを算出し、共通経費を各工事に適切に配分します。
工事の按分比率 = 当該工事金額 ÷ 按分基準額(共通経費を除く全工事費用)
附随費用の処理
特定の工事に直接関連する附随費用は、按分せずにその工事に直接加算します。例えば、クロス・シート工事に関連する撤去費用18,500円は、クロス・シート工事の附随費用として計上します。
消費税の計算
按分後の金額に対して消費税を計算します。この場合、消費税率10%を適用し、消費税額は1円未満を四捨五入しています。
消費税計算の注意点:税込経理方式を採用している場合は、税込金額で計上します。一方、税抜経理方式の場合は、税抜金額で計上し、消費税額は別途「仮払消費税」として処理します。
少額減価償却資産と修繕費の会計処理
少額減価償却資産の処理
少額減価償却資産は、取得価額によって以下のように処理します。
| 区分 | 取得価額 | 処理方法 |
|---|---|---|
| 少額減価償却資産 | 10万円未満 | 全額経費処理可能 |
| 一括償却資産 | 10万円以上20万円未満 | 3年間で均等償却 |
| 中小企業特例 | 40万円未満(令和8年4月1日以後取得分) | 全額経費処理可能(年間合計300万円まで) |
| 通常の減価償却資産 | 40万円以上 | 法定耐用年数で償却(特例の対象外の法人は20万円以上) |
修繕費の処理
修繕費については、以下の判断基準で処理します。
| 区分 | 内容 | 処理方法 |
|---|---|---|
| 資本的支出 | 価値や機能を高める支出 | 資産計上して減価償却 |
| 修繕費 | 原状回復のための支出 | 全額経費処理可能 |
| 20万円未満特例 | 20万円未満の資本的支出 | 修繕費として経費処理可能 |
内装工事費用の仕訳例
修繕費として処理する場合の仕訳
※木工造作工事、塗装工事、クロス・シート工事の合計(消費税込み)
減価償却資産として資産計上する場合の仕訳
※金物・ガラス工事、給排水衛生設備工事の合計(消費税込み)
中小企業の少額減価償却資産特例を適用する場合
よくある質問(FAQ)
- 内装工事費用のうち、経費として計上できる基準はありますか?
-
内装工事費用の経費計上には以下の基準があります:①少額(10万円未満)の支出は全額経費処理可能、②20万円未満の資本的支出も修繕費として処理可能、③単なる現状回復のための修繕費は経費計上可能、④中小企業の場合は取得価額40万円未満(令和8年4月1日以後取得分。改正前は30万円未満)の資産を年間合計300万円まで全額経費処理できる特例があります。なお、判断が難しい場合は、その修理・改良が固定資産の使用可能期間を延長させ、または価値を増加させるかという点が、資本的支出と修繕費を分ける基準となります(国税庁 No.5402)。
- 共通経費を按分せずに全額経費処理することはできますか?
-
共通経費(撤去工事や仮設工事など)の扱いは、法令に定めがありません。工事全体が資本的支出と修繕費に分かれている場合は、各工事の金額比率など合理的な基準で配分する方法があり、本記事の設例もこの方法です。配分せずに全額を経費にすると、資本的支出に関連する部分まで経費にしてしまい、修繕費と資本的支出の判定を誤ったとして否認される場合があります。撤去費用などの扱いは個別の事情で変わるため、税理士に確認してください。
- 消費税の課税事業者と免税事業者で内装工事費用の処理に違いはありますか?
-
はい、違いがあります。課税事業者の場合、消費税計算に税込経理方式と税抜経理方式があり、税込経理方式では消費税込みの金額で修繕費や減価償却資産を計上し、税抜経理方式では税抜金額で計上し消費税額は仮払消費税として処理します。一方、免税事業者の場合は消費税の納税義務がないため、支払った消費税も含めた税込金額で処理します。また、按分計算も、経理方式に合わせて、税込金額(免税事業者・税込経理方式)または税抜金額(税抜経理方式)のどちらかに揃えて行います。
- 内装工事と同時に固定資産を購入した場合、附随費用はどう処理すべきですか?
-
内装工事と同時に固定資産(例:空調設備や什器備品など)を購入した場合、その固定資産の取得に直接関連する附随費用(搬入費、設置工事費など)は、固定資産の取得価額に含めるべきです。具体的には、附随費用を個別に特定できる場合はその金額を、特定できない場合は合理的な基準(例:取得価額の比率)で按分して加算します。ただし、固定資産の取得に直接関連しない共通経費(仮設工事や撤去工事など)については、前述の按分計算を行い、各工事に配分します。
まとめ:内装工事費用の按分計算と会計処理のポイント
共通経費、修繕費、減価償却資産に分類
工事金額に応じた比率で按分計算を行う
特定工事に関連する附随費用を直接加算
少額減価償却資産特例など、有利な処理方法を選択
内装工事費用の按分計算は、税務上の適正な処理を行うために重要なプロセスです。工事内容を適切に分類し、共通経費を適切に按分することで、正確な会計処理が可能になります。特に中小企業は、少額減価償却資産の特例などを活用することで、税務上のメリットを得られる可能性もあります。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る
BOOTH
業務特化ワークスペース4本バンドル
ブログ/SEO・note・SNS(X)・LP制作の4業務を、品質ゲート付きでClaude Codeから進めるワークスペースのセットです。
BOOTHで見る →