
※本記事にはアフィリエイトリンク(A8.net・AccessTrade経由)が含まれます。
「A類型とB類型、うちの設備投資はどっちに当てはまる?」「即時償却と税額控除、結局どっちが得なの?」——中小企業経営強化税制は制度自体は有名でも、いざ自社の設備投資に当てはめようとすると類型の判定と申請の順序で手が止まる方が多い制度です。しかも令和7年度税制改正でC類型(デジタル化設備)が廃止され、新たにE類型(経営規模拡大設備)が新設されるなど、制度の中身が更新されています。本記事では、A・B・D・E類型の要件早見表、即時償却と税額控除の有利判定シミュレーター、申請フローの順序チェックリストという3つの内蔵ツールで、判断に迷う3点を実務目線で整理します。
📌 この記事でわかること
- 中小企業経営強化税制の全体像と、即時償却・税額控除の選択適用の仕組み
- 令和7年度改正でC類型が廃止・E類型が新設された最新の制度状況
- A・B・D・E類型の要件・確認者・対象設備を1枚で比較できる早見表
- 取得価額・資本金・法人税額を入力すると初年度と複数年トータルの税負担差を計算する「即時償却 vs 税額控除 有利判定シミュレーター」
- 「証明書取得→計画認定→設備取得」の原則と、60日ルールの例外(D・E類型は対象外)を順番で確認できるチェックリスト
 ぜいむたん
 イザーク
中小企業経営強化税制とは|即時償却と税額控除の選択制
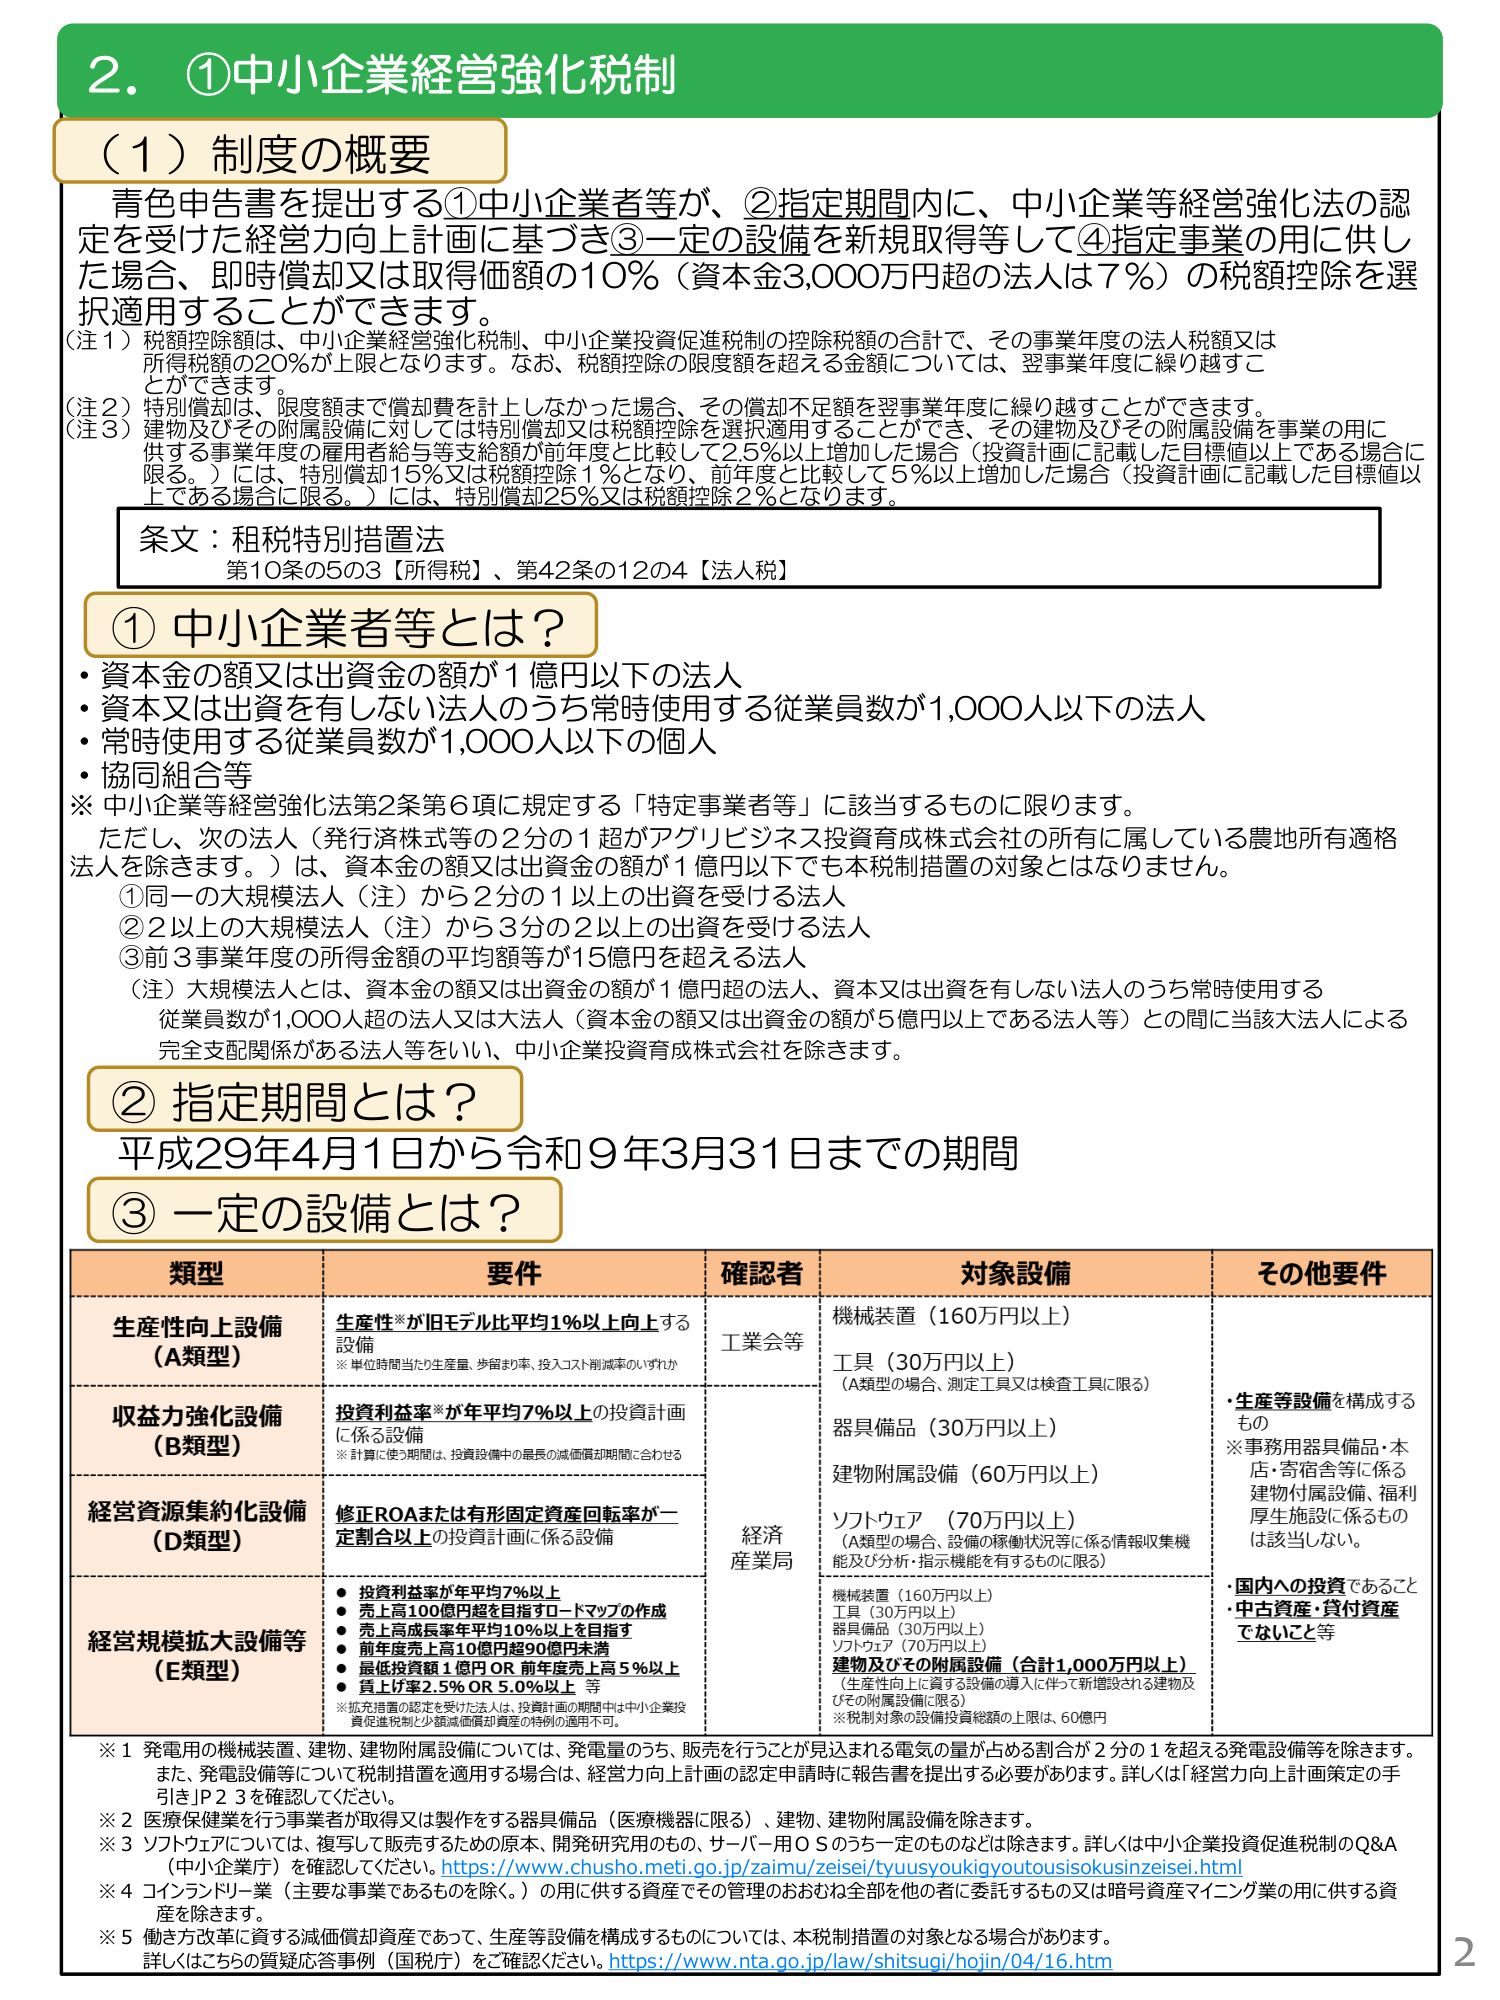
中小企業経営強化税制は、青色申告書を提出する中小企業者等が、中小企業等経営強化法の認定を受けた経営力向上計画に基づき一定の設備を新規取得し指定事業の用に供した場合に、即時償却(取得価額全額を初年度に損金算入)または税額控除(取得価額の10%または7%を法人税額から直接控除)のいずれかを選択適用できる制度です(租税特別措置法第42条の12の4)。適用対象となる指定期間は平成29年4月1日から令和9年3月31日までで、根拠は国税庁タックスアンサーNo.5434「中小企業投資促進税制・中小企業経営強化税制」(令和7年4月1日現在法令等)です。
税額控除率は資本金の額によって分かれます。資本金3,000万円以下の特定中小企業者等は10%、資本金3,000万円超1億円以下の中小企業者等は7%です。控除額はその事業年度の調整前法人税額の20%が上限で、上限を超えた分は1年間だけ繰り越せます。即時償却と税額控除は同一資産への重複適用ができない選択制である点にも注意してください。
ぜいむたんイザーク【2026年最新】C類型は廃止・E類型が新設された制度の鮮度
結論から言うと、C類型(デジタル化設備)は令和7年4月1日をもって廃止され、現在は存在しません。一方で令和7年度税制改正によりE類型(経営規模拡大設備)が新設され、現在の類型構成はA・B・D・Eの4類型です。この改正情報は中小企業庁「中小企業経営強化税制」ページと、後述する「中小企業等経営強化法に基づく支援措置活用の手引き」(令和8年4月1日版)の双方で確認しています。
古い解説記事や書籍にはC類型(デジタル化設備)の記載が残っていることがありますが、令和7年4月1日以降に取得する設備についてはC類型として申請することはできません。逆にE類型は比較的新しい類型のため、A・B類型に比べて解説記事が少なく、対象になるかどうかの判断材料が不足しがちです。E類型は売上高10億円超90億円未満の法人が対象で、売上高100億円超を目指すロードマップの策定が要件になっています。
ぜいむたんイザークA・B・D・E類型の違いと要件早見表
類型ごとに「誰が確認するか」「どんな投資計画の要件を満たす必要があるか」が異なります。まずは全体像を早見表で確認しましょう。
| 類型 | 要件の概要 | 確認者 | 対象設備の目安 |
|---|---|---|---|
| A類型 生産性向上設備 | 単位時間当たりの生産性等が旧モデル比年平均1%以上向上する設備 | 工業会等(証明書発行) | 機械装置160万円以上・工具/器具備品30万円以上・建物附属設備60万円以上・ソフトウェア70万円以上 |
| B類型 収益力強化設備 | 投資計画の年平均投資収益率が7%以上見込まれること(税理士・公認会計士試験合格者等の事前確認が必要) | 経済産業局(確認書発行) | A類型と同じ設備区分 |
| D類型 経営資源集約化設備 | 事業承継・M&A等(経営力向上に資する事業承継等)により、修正ROAまたは有形固定資産回転率が一定割合以上改善する投資計画 | 経済産業局(確認書発行) | A類型と同じ設備区分 |
| E類型 経営規模拡大設備 | 投資利益率年平均7%以上・売上高100億円超を目指すロードマップ策定・売上高成長率年平均10%以上等(令和7年度改正で新設) | 経済産業局(確認書発行) | 建物及びその附属設備は合計1,000万円以上等、要件が別建て |
A類型(生産性向上設備)の要件
4類型の中で最も利用件数が多い類型です。工業会等が発行する証明書があれば足り、投資計画の収益性を数値で示す必要がない分、手続きの負担が軽いのが特徴です。ただし証明書は設備メーカー側の対応が前提になるため、証明書が発行されている型番かどうかをメーカーに確認する工程が実務上のボトルネックになりやすい類型です。
B類型(収益力強化設備)の要件
投資計画の年平均投資収益率が7%以上見込まれることを、税理士・公認会計士試験合格者等が事前確認したうえで経済産業局に確認申請書を提出します。A類型の証明書が取れない設備でも、収益性を数値で示せればB類型で対応できる可能性があります。投資収益率の計算期間は投資設備の中で最長の減価償却期間に合わせる点に注意してください。
D類型(経営資源集約化設備)の要件
事業承継やM&Aなどによる経営資源の集約化を行い、その後に修正ROAまたは有形固定資産回転率の改善が見込まれる投資計画が対象です。事前に「事業承継等事前調査」を実施していることが要件で、これはA・B類型にはない独自の手続きです。M&A後の設備投資に活用できる類型として押さえておきたいところです。
E類型(経営規模拡大設備)の要件
令和7年度税制改正で新設された類型で、売上高10億円超90億円未満の中堅・中小企業が、売上高100億円超を目指すロードマップを策定して設備投資を行う場合が対象です。機械装置等については投資利益率7%以上などB類型に近い要件、建物等については特別償却15%(対象要件により25%)または税額控除1%(2%)という別建ての優遇率が設定されています。対象規模が明確に絞られているため、自社が該当するかは早い段階で経済産業局に確認するのが安全です。
ぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
設備投資の税額控除、記帳と決算はどう管理する?
経営強化税制の適用を受けると、通常の減価償却とは別に別表での申告調整が必要になります。「マネーフォワード クラウド会計」なら、固定資産台帳から仕訳・申告書別表への連携までクラウドで一元管理でき、税額控除の適用可否を税理士とスムーズに確認できます。
マネーフォワード クラウド会計を見る →即時償却と税額控除、どっちが得?有利判定シミュレーター
即時償却は取得価額全額を初年度に損金算入できるため見た目のインパクトは大きいですが、実は「課税を将来から今に前倒しする」効果にとどまり、複数年トータルで見た節税額は通常の減価償却と変わりません。一方の税額控除は、その事業年度の税金からそのまま差し引かれる「真水」の減税です。取得価額・資本金・その年の調整前法人税額を入力すると、初年度の前倒し効果と複数年トータルの税負担差を計算するシミュレーターを用意しました。
シミュレーターの使い方
手順は3ステップです。①設備の取得価額を入力、②資本金を入力(3,000万円以下なら控除率10%・超なら7%が自動判定されます)、③その事業年度の調整前法人税額と実効税率、通常の減価償却で使う耐用年数を入力してください。すべて入力すると、即時償却の初年度前倒し節税額・複数年トータル節税額と、税額控除の実際の控除額(20%上限・1年繰越を反映)が並んで表示されます。
🧮 即時償却 vs 税額控除 有利判定シミュレーター
※簡易試算です。実際の適用可否・金額は必ず税理士にご確認ください。定額法・残存価額0を前提とした簡易モデルです。
初期値(取得価額1,000万円・資本金1,000万円・調整前法人税額800万円・実効税率33.58%・耐用年数10年)で試すと、控除率は10%と判定され、即時償却の初年度前倒し節税額は3,022,200円、複数年トータルの節税額は3,358,000円(=通常償却と同額)です。税額控除は初年度・トータルともに1,000,000円で頭打ちになります。つまりこのケースでは、初年度だけを見れば即時償却の前倒し効果が大きく見えますが、トータルの税負担を本当に減らしたいなら税額控除の1,000,000円が「真水の得」になります。
ぜいむたんイザーク申請フローの順序チェックリスト|原則と60日ルールの例外
この税制で最も実務トラブルが多いのが「順番」です。原則は①証明書等の取得→②経営力向上計画の認定→③設備の取得の順で、この順番を誤ると税制そのものが使えなくなります。例外として、設備取得日から60日以内に計画申請書が行政庁に到達すれば取得後の申請も可能ですが、D類型・E類型はこの例外を使えません。D類型は事業承継等の実施後に設備を取得する必要があるため、E類型も同様に例外措置の対象外です(中小企業庁「中小企業等経営強化法に基づく支援措置活用の手引き」令和8年4月1日版)。
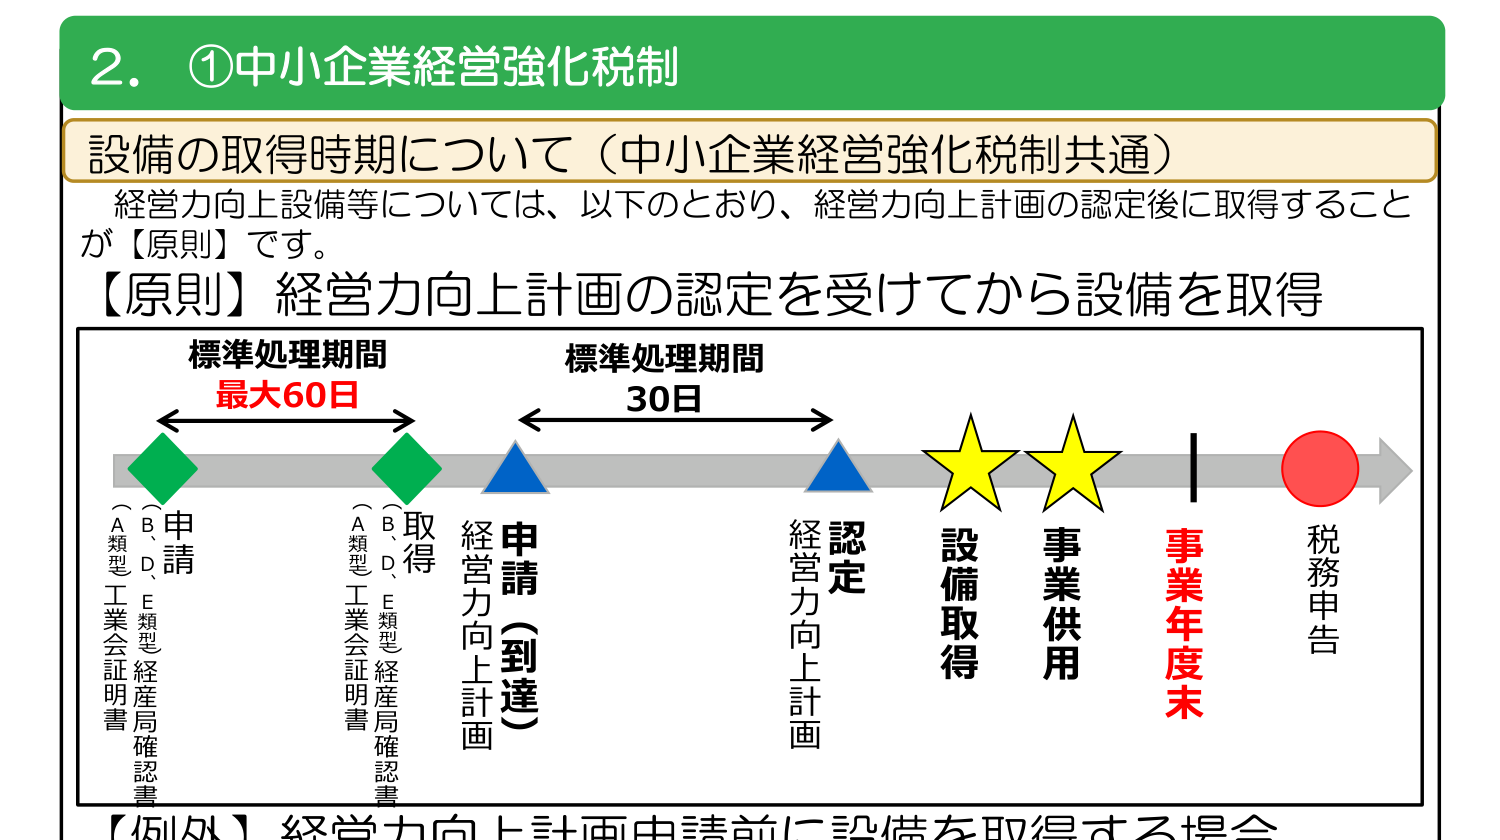
標準処理期間の目安
経営力向上計画の認定にかかる標準処理期間は概ね30日、B・D・E類型で必要な経済産業局の確認書発行は概ね1ヶ月以内が目安です(A類型の工業会証明書は工業会側の対応期間による)。設備の納期・決算期をふまえて逆算し、余裕を持って申請することが実務上のポイントです。
工業会証明書・経済産業局確認書を取得する(A類型は工業会等、B・D・E類型は税理士・公認会計士試験合格者等の事前確認を経て経済産業局へ)
経営力向上計画を申請し、認定を受ける(標準処理期間は概ね30日。原則はこの認定後に設備を取得する)
設備を取得し、事業の用に供する(例外的に取得を先行させる場合は、取得日から60日以内に計画申請書が到達する必要がある。D類型・E類型はこの例外を使えない)
即時償却または税額控除を選択し、法人税の申告書に別表を添付して申告する
ぜいむたんイザーク中小企業投資促進税制との違いに注意
混同しやすいのが「中小企業投資促進税制」です。こちらは経営力向上計画の認定を必要とせず、対象設備(機械装置・一定のソフトウェア等)を取得すれば税額控除7%(資本金3,000万円以下は特別償却30%との選択も可)が受けられる別の制度です。中小企業経営強化税制のように類型判定や経済産業局の確認は不要な代わり、税額控除率は資本金にかかわらず一律7%で、中小企業経営強化税制の特定中小企業者等(10%)より低くなります。70万円以上のソフトウェア投資については、当ブログの別記事「70万円以上のソフトウェアで中小企業は税額控除7%|中小企業投資促進税制の対象・申告書(別表六(十四))の書き方【2026年版】」で詳しく解説しています。どちらの制度も使える設備投資であれば、控除率の高い中小企業経営強化税制(特定中小企業者等なら10%)から優先的に検討するのが実務上のセオリーです。
ぜいむたんイザークよくある質問(FAQ)
- C類型(デジタル化設備)はもう使えないのですか?
- はい、C類型は令和7年4月1日をもって廃止されており、現在は制度上存在しません。令和7年4月1日以降に設備を取得する場合はA・B・D・E類型のいずれかで検討する必要があります。過去の解説記事にC類型の記載が残っていることがあるため、参照する情報の発行年月には注意してください。
- 即時償却と税額控除は両方使えますか?
- 同一の資産について両方を重複適用することはできません。あくまで選択適用で、どちらか一方を選ぶ必要があります。初年度の資金繰りを優先するなら即時償却、複数年トータルの税負担を実際に減らしたいなら税額控除、という判断軸で検討するのが実務的です。
- E類型の対象になる会社の具体的な条件は何ですか?
- 売上高10億円超90億円未満の法人が対象で、売上高100億円超を目指すロードマップの策定が要件の一つです。機械装置等は投資利益率年平均7%以上などの要件、建物等は別建ての優遇率(特別償却15%〈対象要件により25%〉または税額控除1%〈2%〉)が設定されています。該当するか判断に迷う場合は早めに経済産業局へ相談することをおすすめします。
- 設備を先に取得してしまった場合、税制はもう使えませんか?
- A・B類型であれば、設備取得日から60日以内に経営力向上計画の申請書が行政庁に到達すれば、取得後の申請でも適用できる可能性があります。ただしD類型・E類型はこの例外措置を利用できないため、設備取得前に必ず計画の認定を受けておく必要があります。
まとめ|申請前に確認すべきこと
中小企業経営強化税制は、類型の判定・申請の順序・即時償却と税額控除の選択の3点を間違えなければ、設備投資の税負担を確実に軽くできる制度です。最後にもう一度、申請前に確認すべき手順を整理します。
自社の設備投資がA・B・D・Eのどの類型に当てはまるかを早見表で確認する(C類型は廃止済み・存在しない点に注意)
シミュレーターで即時償却と税額控除、どちらが自社にとって有利かを試算する
証明書等の取得→経営力向上計画の認定→設備取得の原則の順序を守る(D・E類型は60日ルールの例外が使えない点を必ず確認)
顧問税理士と相談のうえ、法人税の申告書に必要な別表を添付して申告する
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る
コメント