※本記事にはアフィリエイトリンク(A8.net経由・AccessTrade経由)が含まれます。
📌 この記事でわかること
- 遺産分割協議書の基本形(法定相続分どおりに分ける場合)の文例をそのままコピーして使える形で掲載
- 不動産を1人が取得して他の相続人に現金を払う「代償分割」の文例と、国税庁の課税価格の計算例
- 不動産などを売却して代金を分ける「換価分割」の文例と、譲渡所得の申告で迷いやすい点
- 登記・金融機関の手続きで差し戻されやすい必須記載事項チェックリスト
- 3パターンの文例をまとめたWordテンプレートと、記載漏れ確認用のExcelチェックリストを無料配布
- 2024年4月から義務化された相続登記と、遺産分割協議書の提出先ごとの必要部数
遺産分割協議書のひな形を探している方の多くは、相続人同士の話し合いはまとまったものの「どう書けば不動産の名義変更や預金の解約で通用する書類になるのか」で止まっています。結論から言うと、遺産分割協議書に法律で決まった書式はありません。ただし、①誰が、②何を、③どの割合・金額で取得するかを特定できる記載と、④相続人全員の署名・実印・印鑑証明書が揃っていなければ、法務局や金融機関の窓口で受け付けてもらえません。この記事では、法定相続分どおりに分ける基本形に加えて、不動産を1人が取得する「代償分割」、売却して代金を分ける「換価分割」の2つのケース別文例をそのまま使える形で掲載し、無料のWord・Excelテンプレートも配布します。
 ぜいむたん
 イザーク
遺産分割協議書とは|ひな形を使う前に知っておきたい基本
遺産分割協議書とは、相続人全員が遺産の分け方について合意した内容を書面にしたものです。民法907条1項は「共同相続人は、……いつでも、その協議で、遺産の全部又は一部の分割をすることができる」と定めており、この協議の結果を証拠として残す書面が遺産分割協議書にあたります(e-Gov法令検索 民法907条)。協議がまとまらない、あるいは協議自体ができない場合は、同条2項により家庭裁判所に分割を請求する「審判」の手続きに進みます。ひな形を使って自分たちで作成できるのは、あくまで相続人全員の合意ができている「協議」のケースです。
遺産分割協議書が必要になる3つの相続手続き
遺産分割協議書を実際に提出する場面は、主に次の3つです。①不動産の相続登記(法務局)②預貯金の解約・名義変更(金融機関)③相続税の申告(税務署、法定相続分と異なる分け方をする場合)。税理士法人・会計事務所での実務では、この3つの提出先ごとに必要部数や添付書類(印鑑証明書の有効期限など)の運用が微妙に異なるため、作成段階で提出先をすべて洗い出しておくと再作成の手間が省けます。
民法907条が定める「協議」と「審判」の違い
相続人の一部が分割内容に反対している、あるいは連絡が取れないため協議自体が成立しない場合は、ひな形による自主作成はできません。この場合は家庭裁判所の調停・審判手続きに進む必要があります。「相続人全員の署名・実印が揃うかどうか」が、ひな形で進められるかどうかの最初の分かれ目になります。
ぜいむたんイザーク【無料ダウンロード】遺産分割協議書のひな形|法定相続分で分ける基本パターン
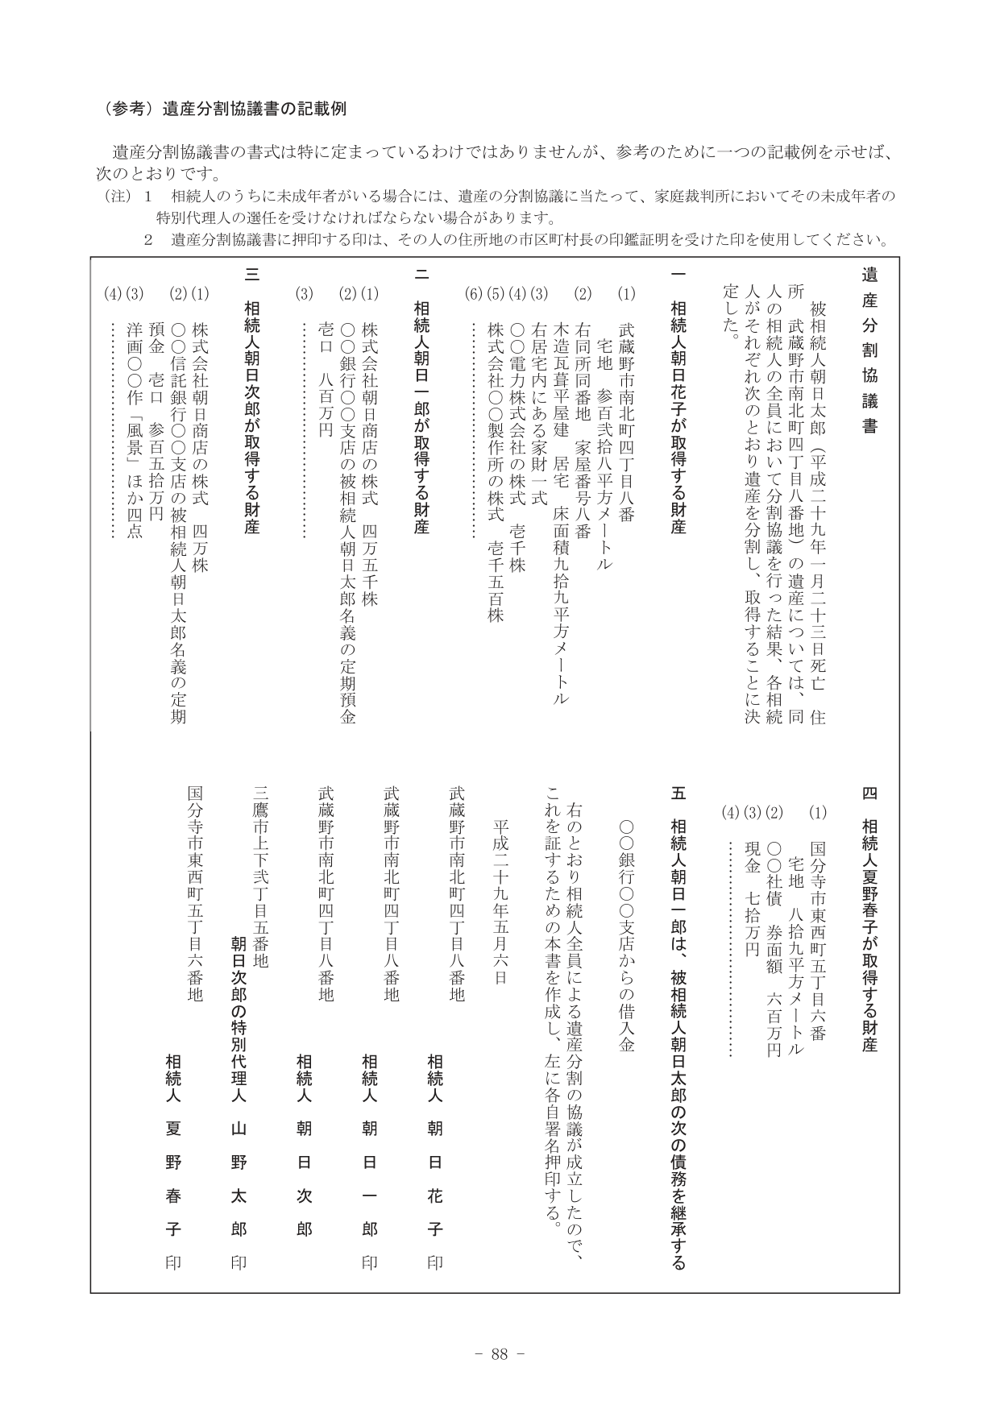
遺産分割協議書のひな形でまず押さえておきたいのが、法定相続分どおり、あるいはそれに近い形で遺産を分ける基本パターンです。被相続人の表示、相続人ごとの取得財産の特定、後日判明した財産の扱い、相続人全員の署名・実印という骨格は、どのケースでも共通します。下記は国税庁『相続税の申告のしかた(平成29年分用)』が「(参考)遺産分割協議書の記載例」として示している構成を踏まえ、一般的な文例に書き直したものです。
基本パターンの文例(全文)
遺産分割協議書
被相続人 ○○ ○○(本籍 ○○県○○市○○町○丁目○番地、最後の住所 ○○県○○市○○町○丁目○番○号、令和○年○月○日死亡)の遺産について、同人の相続人である○○○○、○○○○、○○○○の全員において分割協議を行った結果、各相続人は次のとおり遺産を分割し、取得することに決定した。
1 相続人○○○○が取得する財産
(1)土地 所在 ○○市○○町○丁目 地番 ○番○ 地目 宅地 地積 ○○.○○平方メートル
(2)建物 所在 ○○市○○町○丁目○番地○ 家屋番号 ○番○ 種類 居宅 構造 ○○造○階建 床面積 1階○○.○○平方メートル 2階○○.○○平方メートル
2 相続人○○○○が取得する財産
(1)○○銀行○○支店の被相続人名義の普通預金(口座番号○○○○○○○)の全部
(2)○○証券○○支店の被相続人名義の有価証券(銘柄 ○○、数量○○株)の全部
3 相続人○○○○が取得する財産
(1)現金 ○○万円
(2)家庭用動産一式
4 相続人○○○○は、被相続人の次の債務を承継する。
(1)○○銀行○○支店からの借入金 ○○万円
5 本協議書に記載のない遺産及び本協議書作成後に判明した遺産については、相続人○○○○がこれを取得する。
6 以上のとおり相続人全員による遺産分割の協議が成立したので、これを証するため本書を作成し、各自署名押印する。
令和○年○月○日
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○ 印
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○ 印
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○ 印
法定相続分の割合(民法900条・901条)早見表
基本パターンで「おおむね法定相続分どおりに分ける」場合の目安として、民法900条が定める法定相続分を整理します(e-Gov法令検索 民法900条)。
| 相続人の組み合わせ | 配偶者の相続分 | その他の相続人の相続分 |
|---|---|---|
| 配偶者+子 | 2分の1 | 子(全員で)2分の1 |
| 配偶者+直系尊属(父母など) | 3分の2 | 直系尊属(全員で)3分の1 |
| 配偶者+兄弟姉妹 | 4分の3 | 兄弟姉妹(全員で)4分の1 |
子・直系尊属・兄弟姉妹がそれぞれ複数人いる場合は、上表の割合をさらに人数で均等に分けます(父母の一方のみを同じくする兄弟姉妹は、父母双方を同じくする兄弟姉妹の2分の1)。もっとも、遺産分割協議はこの法定相続分に必ず従う必要はなく、相続人全員が合意すればどのような割合で分けても構いません。
ぜいむたんイザーク【ケース別文例】代償分割の遺産分割協議書ひな形
代償分割とは、不動産のように現物で分けにくい財産を相続人の1人(または数人)が取得する代わりに、その人が他の相続人に対して現金(代償金)を支払う分割方法です。実家の土地・建物を同居していた長男が引き継ぎ、代わりに現金を他のきょうだいに渡す、というケースで多く使われます。
代償分割の課税価格の計算(国税庁の設例)
代償分割では、現物財産を取得した人の相続税の課税価格は「取得した現物財産の価額-交付した代償財産の価額」、代償金を受け取った人の課税価格は「取得した現物財産(あれば)の価額+交付を受けた代償財産の価額」で計算します(国税庁タックスアンサー No.4173)。同タックスアンサーの設例を引用すると、相続人甲が相続税評価額4,000万円の土地を取得する代わりに、相続人乙に現金2,000万円を支払った場合、甲の課税価格は4,000万円-2,000万円=2,000万円、乙の課税価格は2,000万円(代償金そのもの)になります。代償分割の対象財産が特定され、かつ代償債務の額をその財産の時価を基準に決めた場合は、評価額と時価の比率で按分する調整計算(同タックスアンサーでは甲2,400万円・乙1,600万円の例)が必要になる点にも注意してください。
代償分割の文例(全文)
遺産分割協議書
被相続人 ○○ ○○(最後の住所 ○○県○○市○○町○丁目○番○号、令和○年○月○日死亡)の遺産について、同人の相続人である○○○○、○○○○の全員において分割協議を行った結果、次のとおり遺産を分割し、取得することに決定した。
1 相続人○○○○(長男)は、次の財産を取得する。
土地 所在 ○○市○○町○丁目 地番 ○番○ 地目 宅地 地積 ○○.○○平方メートル(相続税評価額○○万円)
建物 所在 ○○市○○町○丁目○番地○ 家屋番号 ○番○(相続税評価額○○万円)
2 相続人○○○○(長男)は、前項の財産を取得する代償として、相続人○○○○(次男)に対し、金○○○万円を令和○年○月○日限り、同人が指定する下記口座に振り込む方法により支払う。
振込先 ○○銀行○○支店 普通 口座番号○○○○○○○ 口座名義 ○○○○
3 本協議書に記載のない遺産及び本協議書作成後に判明した遺産については、相続人○○○○(長男)がこれを取得する。
4 以上のとおり相続人全員による遺産分割の協議が成立したので、これを証するため本書を作成し、各自署名押印する。
令和○年○月○日
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○(長男) 印
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○(次男) 印
代償金の「支払期限」と「支払方法(振込先口座)」を具体的に書かないと、後日「いつまでに払うべきだったのか」で揉める原因になります。また、代償金の支払いが滞ると、支払いを受ける側から見れば単なる貸付金(=相続人間の債権債務)に姿を変えてしまいます。贈与税の論点になるのは原資をどう用意したかではなく、協議書に代償金の定めを書かないまま金銭を渡した場合や、代償金が取得した財産の価額に比べて過大な場合です。原資を借り入れたこと自体が贈与税の課税要因になるわけではありません。
ぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
協議書のあとに続く相続税申告まで自分でやるなら
遺産分割協議書を自分で作れる方は、相続税の申告も手が届くことが多いです。財産の評価と申告書の書き方を順に追える解説書を一冊挙げておきます。申告が必要かどうかの判定や特例の適用可否は、ご自身のケースに当てはまるか必ず確認してください。
『自分でできる相続税申告 第3版』を見る →Amazonのアソシエイトとして、EZARK税務会計は適格販売により収入を得ています。
【ケース別文例】換価分割の遺産分割協議書ひな形
換価分割とは、不動産など現物のままでは分けにくい財産をいったん売却し、その売却代金を相続人の間で分ける方法です。代償分割のように誰かが代償金を用意する必要がなく、売却代金から直接分配できるため、相続人の中に現金を用意できる人がいない場合によく使われます。
換価分割の譲渡所得の申告で迷いやすい点
国税庁の質疑応答事例によると、換価分割で売却代金の取得割合が売却時点で確定している場合、その譲渡所得は各相続人が「所有割合(=法定相続分、または分割済みの取得割合)」に応じて申告します。一方、換価代金を後日あらためて遺産分割の対象にするなど特別の事情があり、売却時点では取得割合が確定していない場合は、原則として法定相続分により譲渡所得を申告することになります。ただし、所得税の確定申告期限までに換価代金が分割され、共同相続人の全員がその取得割合に基づいて譲渡所得の申告をしたときは、その申告も認められます(国税庁 質疑応答事例)。申告期限までに分割が確定しなかった場合は法定相続分で申告することになり、後から代金の分割が確定しても更正の請求はできないとされています。不動産の売却を伴う換価分割では、「誰が代表して名義を預かり、売却代金をどの割合で分けるか」を遺産分割協議書に明記しておくことが、この申告のやり直しができない点への備えになります。
換価分割の文例(全文)
遺産分割協議書
被相続人 ○○ ○○(最後の住所 ○○県○○市○○町○丁目○番○号、令和○年○月○日死亡)の遺産について、同人の相続人である○○○○、○○○○、○○○○の全員において分割協議を行った結果、次のとおり遺産を分割することに決定した。
1 次の不動産については、相続人○○○○の単独名義で相続登記をしたうえで売却し、売却代金から売却に要した費用(仲介手数料、印紙代、登記費用その他一切の諸費用を含む。)を控除した残額を、相続人○○○○、○○○○、○○○○が各3分の1の割合で取得する(換価分割)。
土地 所在 ○○市○○町○丁目 地番 ○番○ 地目 宅地 地積 ○○.○○平方メートル
建物 所在 ○○市○○町○丁目○番地○ 家屋番号 ○番○
2 相続人○○○○は、前項の不動産の売却に関する一切の手続き(媒介契約の締結、売買契約の締結及び決済手続を含む。)を、他の相続人を代理して行うことができるものとする。
3 前項により取得した売却代金の分配は、売買代金決済後、速やかに行うものとする。
4 相続人○○○○は、次の財産を取得する。
○○銀行○○支店の被相続人名義の普通預金(口座番号○○○○○○○)の全部
5 本協議書に記載のない遺産及び本協議書作成後に判明した遺産については、相続人○○○○、○○○○、○○○○が各3分の1の割合で取得する。
6 以上のとおり相続人全員による遺産分割の協議が成立したので、これを証するため本書を作成し、各自署名押印する。
令和○年○月○日
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○ 印
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○ 印
(住所)○○県○○市○○町○丁目○番○号
相続人 ○○ ○○ 印
ぜいむたんイザーク必須記載事項チェックリスト|遺産分割協議書で登記・金融機関手続きに通るために
遺産分割協議書が法務局や金融機関の窓口で差し戻される最大の原因は、特定の記載が「抜けている」ことです。どのパターンの協議書でも、次の項目がすべて揃っているかをチェックしてください。
必須記載事項チェックリスト(10点)
- 被相続人の氏名・最後の住所(本籍)・死亡年月日
- 相続人全員の氏名(1人でも欠けると無効)
- 不動産は登記事項証明書どおりの表示(所在・地番・地目・地積、建物は家屋番号・種類・構造・床面積)
- 預貯金は金融機関名・支店名・口座種別・口座番号まで特定
- 代償分割の場合は代償金の金額・支払期限・支払方法(振込先)
- 換価分割の場合は売却する財産の特定・売却代金の分配割合・売却手続きの代理権限
- 「本協議書に記載のない財産・後日判明した財産」の取扱い条項
- 作成年月日
- 相続人全員の住所(印鑑証明書記載の住所と一致)・氏名の自署・実印による押印
- 相続人が複数ページにわたる場合は各ページに契印(割印)
ぜいむたんイザーク相続人全員の署名・実印・印鑑証明書の添付
遺産分割協議書には、相続人全員が印鑑証明書と同じ印(実印)を押し、その印鑑証明書を添付します。法務省民事局『登記申請手続のご案内(相続登記①/遺産分割協議編)』は、相続登記の添付書類としてこの実印と印鑑証明書を求めており、認印では足りません。印鑑証明書の有効期限についてはよく誤解がありますが、法務局へ出す分には「作成後3か月以内」といった制約はありません。期限を設けているのは金融機関のほうで、発行から3〜6か月以内としている例が多く、各行のルールに従うことになります。
後日判明した財産の取扱い条項を忘れない
協議書作成後に新たな預金口座や有価証券が見つかることは珍しくありません。「本協議書に記載のない遺産及び本協議書作成後に判明した遺産については、相続人○○○○が取得する」という一文を入れておけば、新たな財産が見つかるたびに協議書を作り直す必要がなくなります。この条項が抜けていると、少額の財産が1件見つかっただけで協議書の作り直しと実印の押し直しが必要になり、相続人全員に再度集まってもらうことになります。
遺産分割協議書の作成手順と相続人全員の合意の取り方
遺産分割協議書は、ひな形に沿って書くだけでは完成しません。作成前の準備(相続人調査・財産目録の作成)から、全員の合意形成、署名・押印までの手順を踏む必要があります。
ぜいむたんイザーク相続人を確定する(戸籍調査)
被相続人の出生から死亡までの戸籍謄本をすべて取り寄せ、法定相続人を確定します。離婚歴・認知した子の有無など、家族が把握していない相続人が見つかることもあるため、この段階を省略しないでください。
財産目録を作成する
不動産(登記事項証明書・固定資産税評価証明書)、預貯金(残高証明書)、有価証券、債務(借入金・未払金)を一覧にします。この目録が、協議書に書く「財産の特定」の土台になります。
分割方法を相続人全員で協議する
法定相続分、代償分割、換価分割のいずれか(または組み合わせ)で、誰が何を取得するかを話し合います。合意ができたら、本記事のひな形に当てはめて協議書案を作成します。
相続人全員が実印を押印し、印鑑証明書を添付する
全員が同じ書面に押印する必要はなく、同一内容の協議書を相続人の人数分作成し、各自が自分の分に押印したうえで原本1通にまとめる(持ち回り)方法でも構いません。
提出先ごとに必要部数をそろえて提出する
法務局(相続登記)、金融機関(預貯金の解約)、税務署(相続税申告)など、提出先の数だけ原本またはコピー+原本提示が必要になります。事前に各提出先へ必要部数を確認しておくと二度手間を防げます。
未成年者・音信不通の相続人がいる場合の対応
相続人の中に未成年者がいる場合、その未成年者の親権者が同時に相続人になっているなど利益相反の関係にあるときは、家庭裁判所で特別代理人の選任を受けたうえで、その特別代理人が協議に参加する必要があります(国税庁『相続税の申告のしかた(平成29年分用)』88ページの記載例にも、この特別代理人による押印の注記があります)。相続人の所在が分からない・連絡が取れない場合は、不在者財産管理人の選任など別の手続きが必要になるため、早い段階で司法書士・弁護士へ相談することをおすすめします。
ぜいむたんイザーク相続登記の義務化と遺産分割協議書の提出先
2024年4月1日から相続登記が義務化され、遺産分割協議書を作成したら不動産の名義変更を後回しにできなくなりました。東京法務局によると、相続により不動産を取得した相続人は、その所有権の取得を知った日から3年以内に相続登記の申請をしなければならず、遺産分割が成立した場合は、これによって不動産を取得した相続人が、遺産分割が成立した日から3年以内に登記をする必要があります。正当な理由なくこの期限に違反した場合は、10万円以下の過料(行政罰)の対象になります(東京法務局「相続登記が義務化されました」)。なお、2024年3月31日以前に発生した相続も義務化の対象ですが、この3年は施行日より前からは数え始めません。改正法の附則が、施行日前に相続が開始していた場合について、起算点の「知った日」を「知った日または施行日のいずれか遅い日」、「分割の日」を「分割の日または施行日のいずれか遅い日」と読み替えると定めているためです(民法等の一部を改正する法律(令和3年法律第24号)附則5条6項)。そのため、施行日の時点ですでに不動産の取得を知っていた場合も、遺産分割が施行日より前に成立していた場合も、期限は2027年3月31日です。取得を知ったのが、あるいは遺産分割が成立したのが施行日より後であれば、その日から3年が期限になります。
提出先ごとの必要部数の目安
| 提出先 | 目的 | 必要なもの(目安) |
|---|---|---|
| 法務局 | 不動産の相続登記(2024年4月〜義務化) | 協議書原本(還付可)+協議をした相続人の印鑑証明書(登記申請人である相続人の分は不要・作成後3か月以内といった期限の制約なし) |
| 金融機関(各行) | 預貯金・有価証券の解約・名義変更 | 協議書原本または写し+発行後3〜6か月以内の印鑑証明書(行により異なる) |
| 税務署 | 相続税の申告(法定相続分と異なる分割の場合) | 協議書の写し+相続人全員の印鑑証明書 |
法務局では原本を提出しても「原本還付」の手続きを取れば返却してもらえるため、1通の原本を使い回すことも可能です。ただし金融機関によっては原本の提出を求められることもあるため、トラブルを避けたい場合は、あらかじめ相続人の人数+提出先の数程度を目安に原本を作成しておくと安心です。
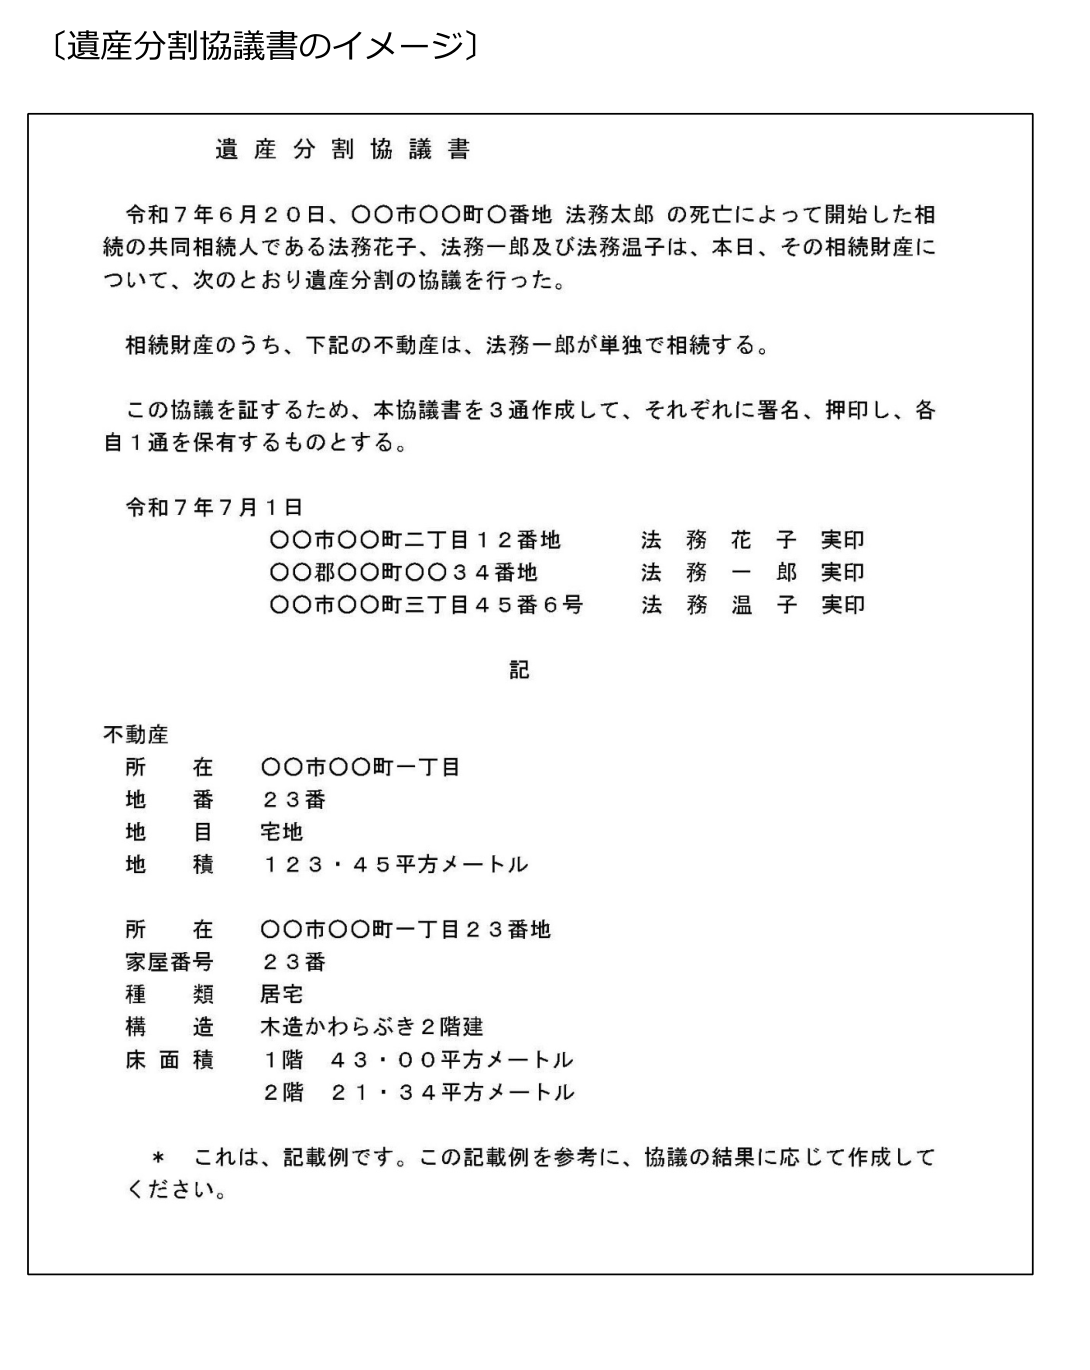
登記に通る協議書がどの程度の分量なのかは、法務省民事局が公開している記載例を見るのが早いです。不動産を1人が単独で相続するケースでは、本文は3段落ほどで足り、あとは所在・地番・地目・地積(建物は家屋番号・種類・構造・床面積)を登記事項証明書どおりに書き写すだけという構成になっています。
 ぜいむたんイザーク
① 法定相続分
配偶者+子なら各2分の1。話し合いの出発点になる基準だが、全員合意があれば従う必要はない。
② 代償分割
不動産を1人が取得し、他の相続人へ現金(代償金)を支払う。評価額と時価のどちらを基準に計算したかを明記する。
③ 換価分割
不動産などを売却し、代金を分ける。売却手続きの代理権限と分配割合を協議書に明記する。
よくある質問(FAQ)
- 遺産分割協議書は手書きとパソコンのどちらで作成すればいいですか?
-
どちらでも構いません。民法上、遺産分割協議書の書式に決まりはなく、パソコンで作成して印刷したものに相続人全員が自署または記名し、実印を押印すれば有効です。氏名欄だけは本人の自署にしておくと、後日の本人性の確認で有利になります。
- 相続人の中に未成年者がいる場合、どうすればいいですか?
-
親権者も相続人になっていて利害が対立する場合は、家庭裁判所に特別代理人の選任を申し立て、その特別代理人が未成年者に代わって協議に参加し、署名・押印する必要があります。親権者が相続人でない場合は、通常どおり親権者が代理して差し支えありません。
- 代償分割の代償金はいつまでに支払えばよいですか?
-
法律上の期限はありませんが、協議書に支払期限を明記していないと、後日「いつ払うべきだったか」で揉める原因になります。多くの実務では、協議書作成から1〜3か月以内など具体的な日付を定め、支払方法(振込先口座)もあわせて記載します。
- 換価分割で不動産を売却したら、確定申告は代表者1人がすればいいのですか?
-
いいえ。税法上は各相続人が自分の持分(取得割合)に応じて不動産を売却したものと考えるため、原則として相続人全員がそれぞれ譲渡所得の確定申告をする必要があります。代表者が売却手続きを代理することと、確定申告を代表者1人で済ませられることは別の話です。
- 遺産分割協議書は何通作ればいいですか?
-
決まりはありませんが、法務局・金融機関・税務署など提出先の数に相続人の手元保管用を加えた部数を目安に作成するのが一般的です。法務局は原本還付の手続きを使えば原本を返却してもらえるため、1〜2通の原本があれば足りることも多くあります。
📥 無料配布:遺産分割協議書テンプレート一式
本記事で紹介した①法定相続分パターン②代償分割パターン③換価分割パターンの3文例を収録したWordテンプレートと、必須記載事項チェックリスト10点をそのまま使えるExcelシートを無料で配布しています。ダウンロード後は、黄色でハイライトした箇所(相続人名・金額・財産の表示)をご自身のケースに書き換えてご利用ください。
▶ Wordテンプレート(3パターン収録)をダウンロード
▶ Excelチェックリスト(必須記載事項10点+提出先別部数)をダウンロード
まとめ:遺産分割協議書のひな形は「ケースに合う文例」から選ぶ
分割方法を決める
法定相続分どおり・代償分割・換価分割のいずれか(または組み合わせ)を相続人全員で話し合って決める。
ひな形に当てはめて協議書案を作る
本記事の文例と必須記載事項チェックリスト10点を使い、財産の特定・金額・支払方法まで具体的に書く。
全員の実印・印鑑証明書をそろえて提出する
相続登記は成立から3年以内、金融機関は各行のルールに従い、必要部数を事前に確認してから提出する。
遺産分割協議書は、法定相続分どおりに分ける基本パターンだけでなく、不動産を1人が取得する代償分割、売却代金を分ける換価分割など、相続財産の中身によって書くべき条項が変わります。どのパターンでも共通するのは、①相続人全員の合意、②財産の特定、③実印・印鑑証明書の添付という3点です。2024年4月の相続登記義務化により、協議書を作って終わりではなく、3年以内の登記申請までがワンセットになったことも忘れずに押さえておきましょう。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る