※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
従業員を雇う、役員報酬を払い始める。そのとき税務署に出す書類が「給与支払事務所等の開設届出書」です。会社を作ったときの法人設立届出書や、個人事業の開業届を出していても、それだけでは出したことになりません。
ただし個人事業主は例外があり、開業と同時に給与を払うなら開業届の「給与等の支払の状況」欄で足ります。この記事は、自分の場合に出す必要があるか、いつまでに出すかを判定ツールで確認し、法人と個人の記載例まで見られるように組みました。本店の移転や代表者の変更など、すでにある届出の変更は別の論点なので、ここでは扱いません。
📌 この記事でわかること
- 法人設立届出書や開業届を出していても、開設届出書が別に必要になるケースと不要なケース
- 状況を選んで開設日を入れるだけで、提出要否と期限がわかる判定ツール(内蔵)
- 「開設から1か月以内」の数え方。月末に開設したとき、期限が土日祝日にあたるときの扱い
- 法人・個人それぞれの記載例(架空の設例)と、様式の番号コードの意味
- 納期の特例・青色事業専従者給与など、あわせて出す書類の期限チェックリスト
給与支払事務所等の開設届出書とは|出す人と出さなくてよい人
給与支払事務所等の開設届出書は、給与等を支払う事務所を新しく設けたときに、その所在地の税務署へ出す届出です。出す期限は、事務所を設けた日から1か月以内です。
様式の正式名称は「給与支払事務所等の開設・移転・廃止届出書」で、開設・移転・廃止の3つに共通の1枚です。国税庁の手続案内(A2-7)でも、開設、移転又は廃止の事実があった日から1か月以内に出すこととされています。
条文での定め
根拠は所得税法230条です。条文は、給与等の支払事務を取り扱う事務所、事業所その他これらに準ずるものを設け、移転し、または廃止した者が、その事実があった日から一月以内に税務署長へ届出書を出すと定めています(e-Gov 所得税法)。
届出先と記載事項は所得税法施行規則99条にあります。提出先は給与支払事務所等の所在地の所轄税務署長で、移転する場合は移転前の所在地の所轄税務署長です。書く内容は、届出者の氏名・名称や住所、設けた(移転・廃止した)旨とその年月日、事務所の所在地、給与等の支払を受ける者の職種等の別の人員数などです(e-Gov 所得税法施行規則)。
役員報酬も、法人が支払う給与として源泉徴収の対象になるのが通常です。給与等の支払をする者には源泉徴収の義務があり(所得税法183条)、その支払事務を取り扱う事務所が届出の単位になります。
法人と個人で違う点|法人設立届出書・開業届との関係
法人の場合、法人設立届出書と開設届出書は別々の書類です。法人設立届出書には「給与支払事務所等の開設届出書」を提出したかどうかを書く欄があるだけで、開設届出書の代わりにはなりません。国税庁の記載要領の注記も、事務所等を設けた日から1月以内に開設届出書を出すよう求めています(法人設立届出書の記載要領)。法人設立届出書そのものは設立の日以後2月以内で、期限が違う点に注意してください。設立届の書き方は法人設立届出書の書き方|提出期限・提出先と記入例にまとめています。
個人事業主は、規則99条が「その事実につき前条の届出書を提出すべき場合を除き」と書いています。前条の98条は開業届(個人事業の開業・廃業等届出書)の根拠で、開業届の様式には「給与等の支払の状況」欄があります(国税庁 A1-5)。そのため、開業と同時に給与を払うなら、開業届の給与欄を書いて出すのが基本です。開業後に初めて人を雇う場合は、開業届では代わりにならず、開設届出書を別に出します。
| ケース | 開設届出書 | 補足 |
|---|---|---|
| 法人を設立して役員報酬・給与を払う | 必要 | 法人設立届出書とは別。設立の登記だけでは出したことにならない |
| 法人を設立したが当面は給与を払わない | 当面は不要 | 払うと決めた時点で出す。設立届の「提出の有無」欄は「無」 |
| 既存の法人が支店等で給与を払う | 必要 | 支店等の事務所を設けたことが届出の対象 |
| 個人が開業と同時に給与を払う | 開業届の給与欄で足りる | 規則99条の「前条の届出書を提出すべき場合を除き」による |
| 個人が開業後に初めて人を雇う | 必要 | 開業届では代わりにならない |
| 外注費・報酬だけを払う個人 | 不要 | 給与等の支払がなければ事務所を設けたことにならない |
| 家事使用人(常時2人以下)にだけ給与を払う個人 | 不要 | 源泉徴収自体が不要(所得税法184条) |
提出要否と期限がわかる判定ツール
事業主の区分と状況を選び、事務所を設けた日(開設日)を入れて「判定する」を押します。提出が必要なら、期限の日付と計算の内訳、様式に書く番号まで出ます。初期値の開設日は2026年11月16日です。
🛠 給与支払事務所等の開設届出書 提出要否・期限 判定ツール
1. 事業主の区分
2. 状況
事業主が法人か個人事業主かを選び、当てはまる状況を1つ選ぶ。
給与支払事務所等を設けた日を入れる。法人なら設立日か事務所を構えた日、個人なら人を雇い入れた日(開業と同時なら開業日)が目安。
「判定する」を押し、提出要否・期限・様式に書く番号を確認する。期限が過ぎていたら、早めに出して所轄税務署に扱いを確認する。
このツールは、国税庁の手続案内・記載要領・様式と、所得税法・同施行規則・国税通則法の条文に基づいています。日付の範囲は、祝日データを入れてある2026年1月から2028年12月です。2026年・2027年は内閣府の祝日一覧、2028年は祝日法の定めから求めた日付で、春分の日・秋分の日は国立天文台の発表(官報告示)で変わることがあります。本ツールでは、合併・分割・休業など「開設」以外の届出や、事務所の移転・廃止は判定していません。
開設から1か月以内の数え方|月末開設と休日の扱い
「1か月以内」は、開設日の翌日から数え始め、翌月の同じ日付の前日が最終日になります。たとえば4月1日に開設したなら、期限は5月1日です。月末に開設したときだけ、少し数え方が変わります。
月末に開設したときは翌月末が期限
国税通則法10条は、日・月・年で定めた期間は初日を数えず、月の始めから起算しないときは最後の月の起算日に応当する日の前日に満了し、応当する日がない月はその月の末日に満了するとしています(e-Gov 国税通則法)。開設日が月の最終日だと、翌日が月の初めになるので、翌月の末日が期限です。
4月30日に開設すると、起算日は5月1日(月の初め)なので、期限は5月31日です。単純に「翌月の同じ日」で数えて5月30日と考えると、1日早く数えることになります。早めに出す分には問題ありませんが、期限の判断では差が出ます。
期限が土日祝日・年末年始にあたるとき
届出の期限が日曜日、祝日、その他一般の休日にあたるときは、その翌日が期限になります(国税通則法10条2項)。土曜日と12月29日から31日は政令で定める日です。年始の1月1日から3日については、行政機関の休日に関する法律1条が12月29日から1月3日を行政機関の休日と定め、同法2条が、届出の期限が行政機関の休日にあたるときはその翌日を期限とみなすと定めています(e-Gov 行政機関の休日に関する法律)。
| 開設日 | 1か月後の末日 | 休日の繰り下げ後(期限) |
|---|---|---|
| 2026年11月16日(月) | 2026年12月16日(水) | 2026年12月16日(水) |
| 2026年4月1日(水) | 2026年5月1日(金) | 2026年5月1日(金) |
| 2026年4月30日(木) | 2026年5月31日(日) | 2026年6月1日(月) |
| 2026年1月31日(土) | 2026年2月28日(土) | 2026年3月2日(月) |
| 2026年2月28日(土) | 2026年3月31日(火) | 2026年3月31日(火) |
| 2026年12月1日(火) | 2027年1月1日(金) | 2027年1月4日(月) |
1月31日に開設した例では、2月28日が土曜日、翌日の3月1日が日曜日で、期限は3月2日(月)になります。12月1日開設は、期限の1月1日が祝日で、1月2日・3日も休日のため、1月4日(月)が期限です。休日の繰り下げは、期限の最終日を過ぎてしまうのを防ぐための救済です。余裕をもって、期限の前に出すのが安全です。
法人の記載例|法人設立時に出す場合
法人の設立と同時に給与を払うケースの記載例です。社名・住所・番号はすべて架空で、様式の項目順に並べています。
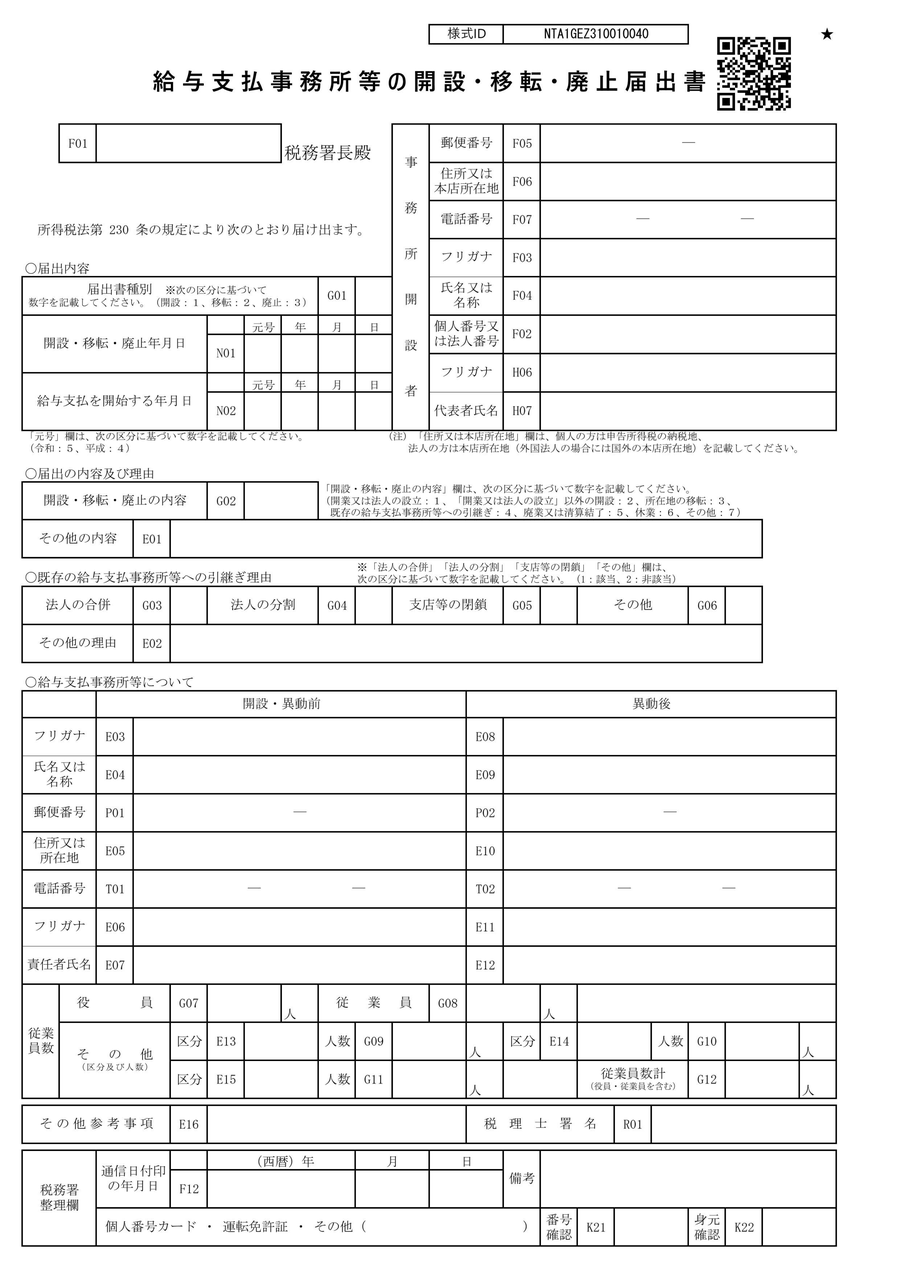
上の様式は、番号(コード)を書き込む形式の用紙です。税務署の窓口などで使われる、チェック欄(□)に✓印を付ける形式の用紙(左下に「03.06改正」とあるもの)でも、書く内容は同じです。次の画像は、実際に提出された法人の届出書の上段を、社名・住所・電話番号・法人番号・代表者名・税務署名・日付を架空のものに差し替えて載せたものです。
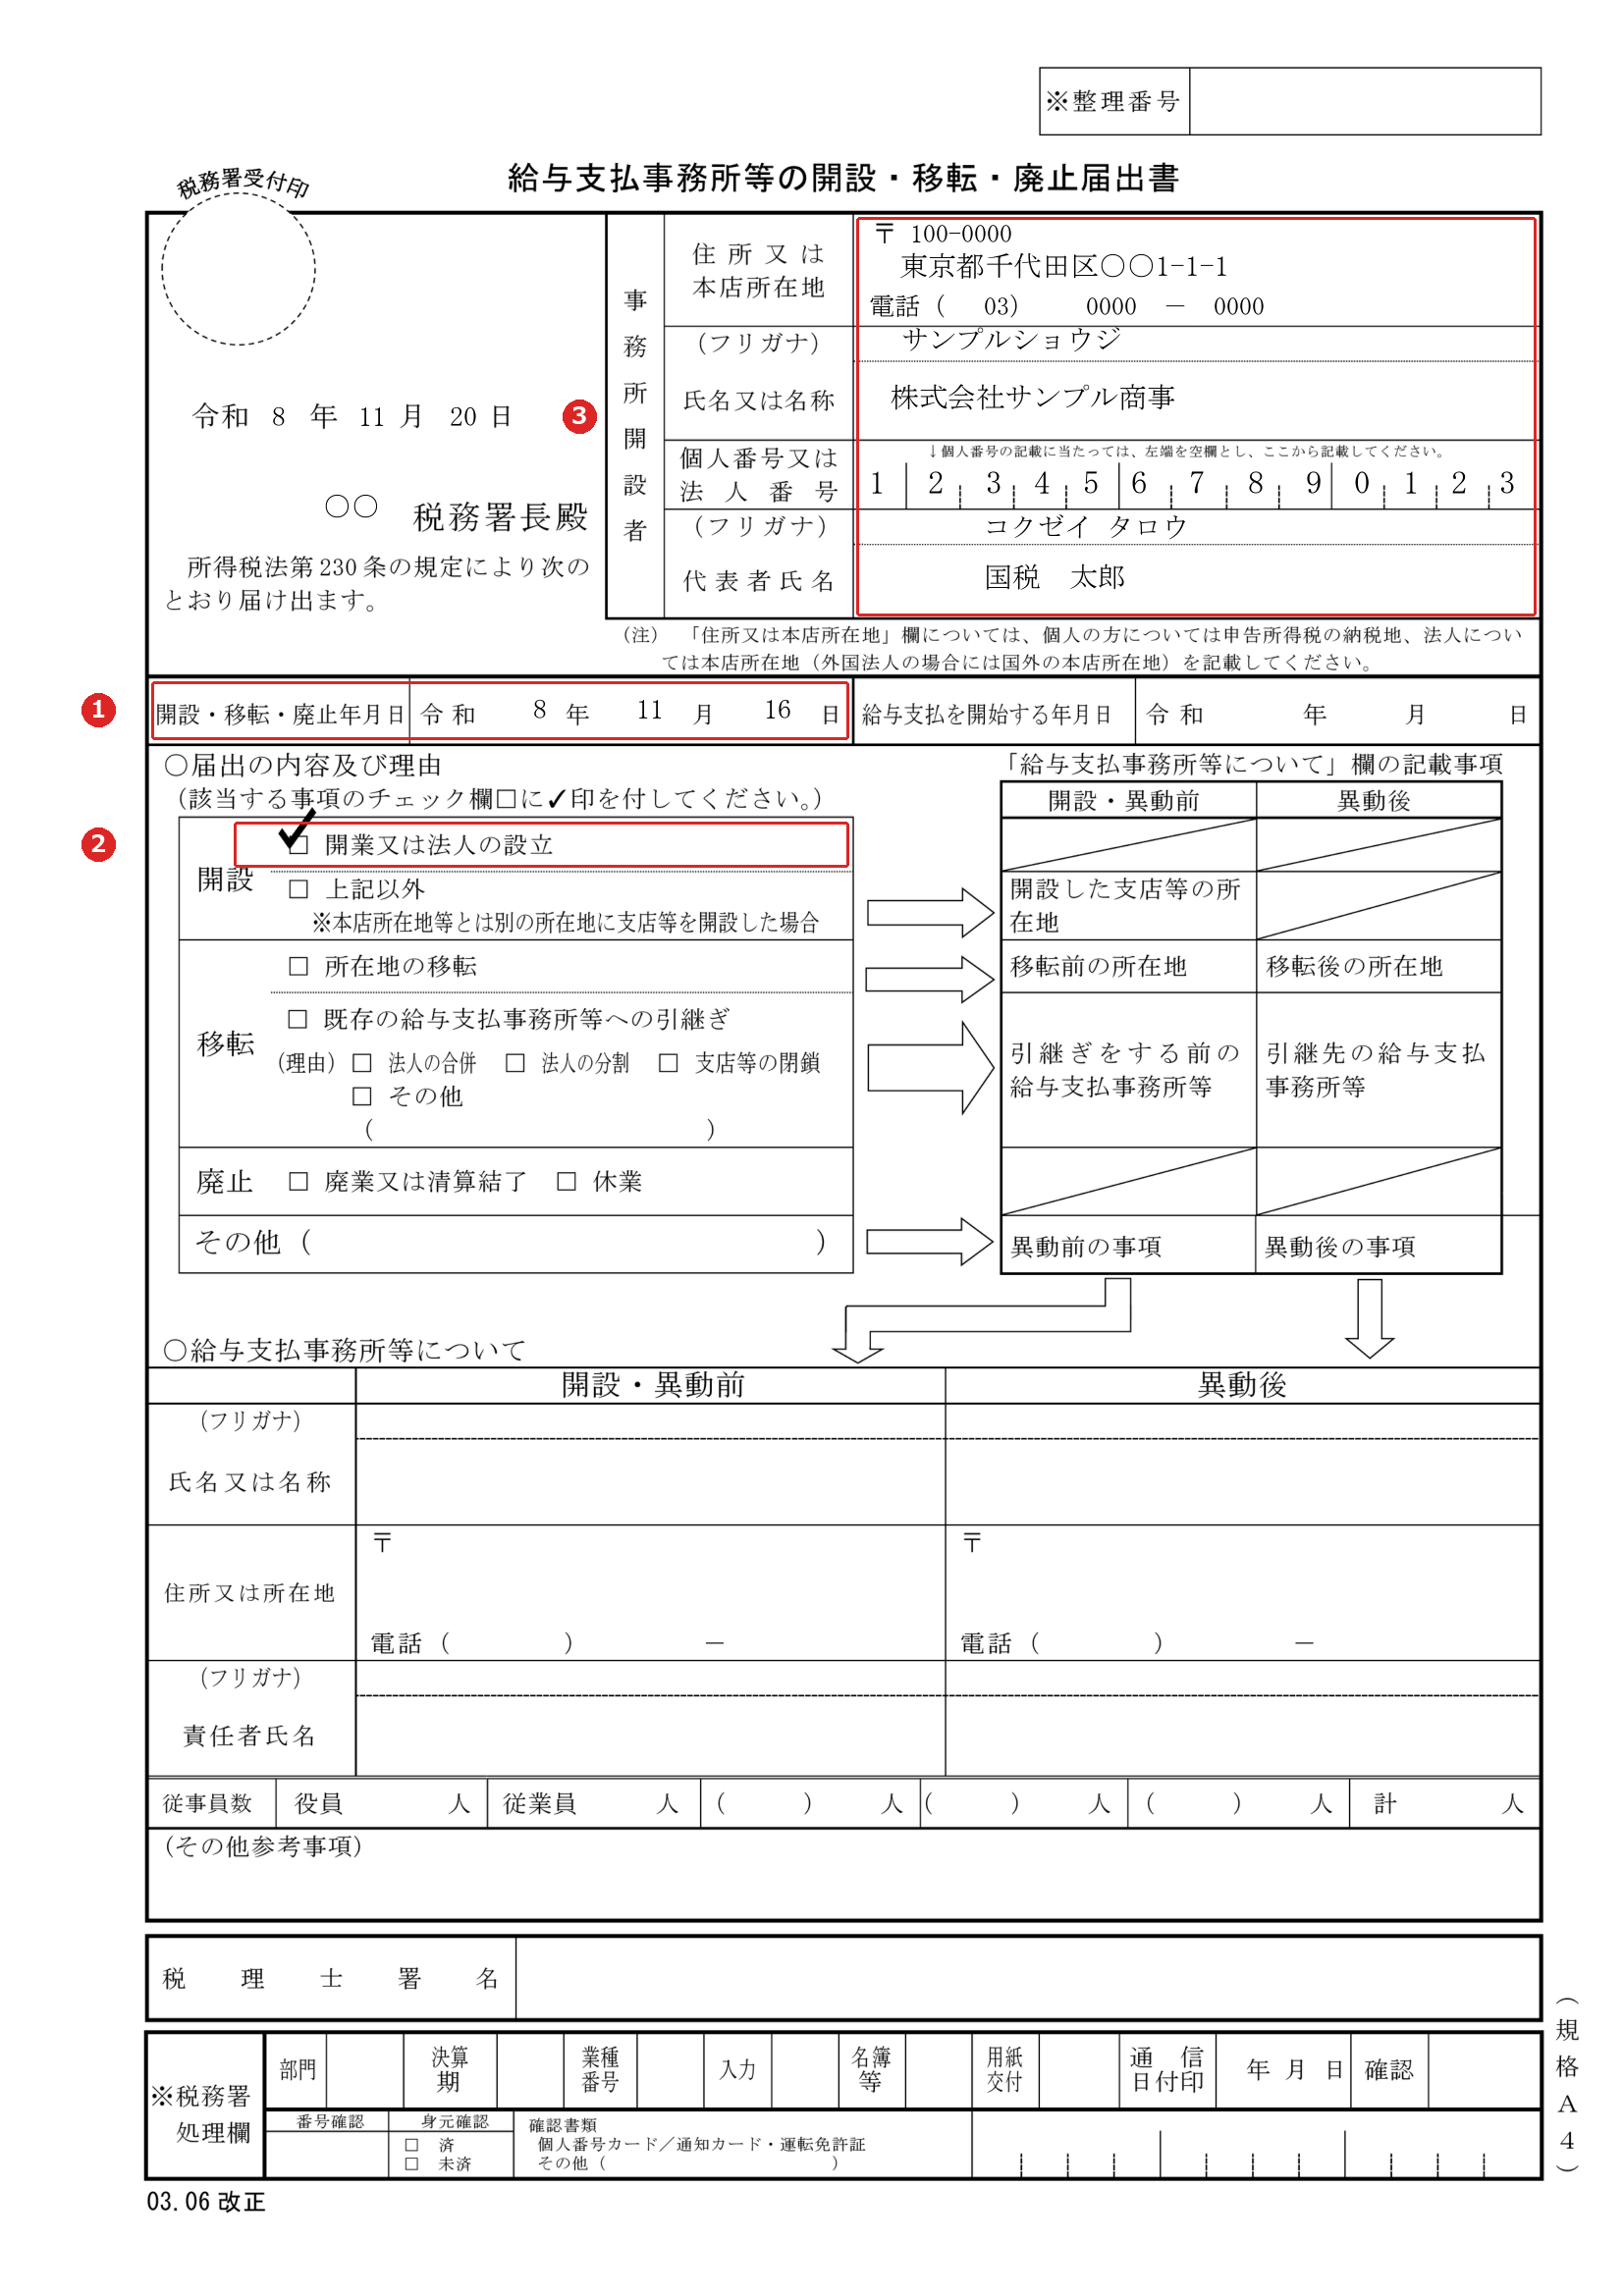
上段|届出内容と事務所開設者
| 欄(様式の項目) | 記入例(法人) | 書き方のメモ |
|---|---|---|
| 税務署長殿(F01) | ○○税務署長 | 給与支払事務所等の所在地を所轄する税務署。移転の場合は移転前の所在地 |
| 届出書種別(G01) | 1 | 開設は1、移転は2、廃止は3 |
| 開設・移転・廃止年月日(N01) | 令和8年11月16日 | 事務所を設けた日。元号は令和が5、平成が4 |
| 給与支払を開始する年月日(N02) | 令和8年12月25日 | 開設した月中に給与の支払が始まらない場合に、開始した日か開始予定日を書く |
| 開設・移転・廃止の内容(G02) | 1 | 1は開業又は法人の設立。2は開業又は法人の設立以外の開設、3は所在地の移転、4は既存の事務所への引継ぎ、5は廃業又は清算結了、6は休業、7はその他 |
| 事務所開設者|住所・名称(F05〜F04) | 〒000-0000 東京都千代田区○○1-1-1/株式会社サンプル商事 | 法人は本店所在地を書く。外国法人は国外の本店所在地 |
| 事務所開設者|法人番号(F02) | 1234567890123(架空) | 法人番号13桁。法人は個人番号ではなく法人番号を書く |
| 事務所開設者|代表者氏名(H07) | 国税 太郎(架空) | 法人の場合に書く欄 |
下段|給与支払事務所等について・従業員数
| 欄(様式の項目) | 記入例(法人) | 書き方のメモ |
|---|---|---|
| 開設・異動前|名称・所在地・電話(E04・E05・T01) | 株式会社サンプル商事(本店)/東京都千代田区○○1-1-1 | 開設では「開設・異動前」の欄に書き、「異動後」は空欄にする |
| 責任者氏名(E07) | 国税 太郎(架空) | 給与支払事務を取りまとめる責任者の氏名 |
| 従業員数|役員(G07)・従業員(G08)・計(G12) | 役員1人・従業員3人・計4人 | 給与等を支払う人の職種別の人数。役員と従業員以外は「その他」欄に区分と人数を書く |
| その他参考事項(E16) | 空欄 | 法人成りで個人の事業を廃止した場合は、その廃止した事業の事業主・納税地・整理番号などを書く |
| 引継ぎ理由(G03〜G06) | 空欄 | 内容が4(引継ぎ)のときの欄なので、開設では書かない |
| 税理士署名(R01) | 空欄 | 税理士・税理士法人が作成した場合に署名 |
個人事業から法人成りした場合は、個人事業で出していた事務所について、廃止の届出が別に必要になるのが通常です。この廃止の届出は、本記事の対象外です。
個人事業主の記載例|開業届の給与欄と、開業後に人を雇った場合
個人事業主は、開業のタイミングで書き方が分かれます。開業と同時に給与を払うなら開業届の給与欄、開業後に人を雇うなら開設届出書です。
開業と同時に給与を払う場合|開業届の「給与等の支払の状況」欄
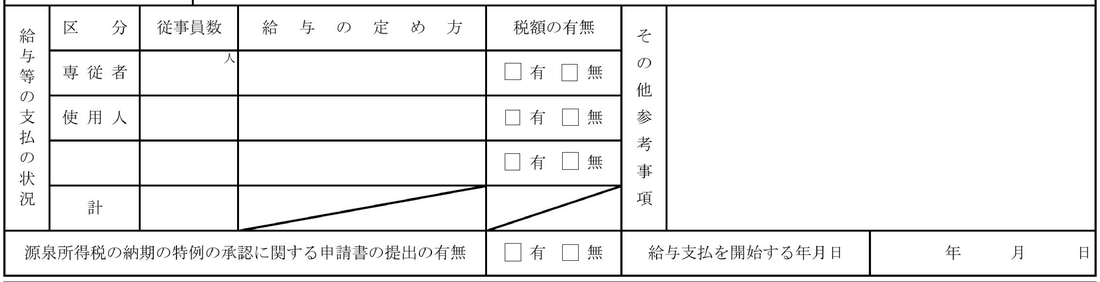
国税庁の開業届の書き方は、「給与等の支払の状況」欄に、届出日現在の給与の支給人員と支払の状況、源泉徴収すべき税額があるかどうかを書くとしています(書き方(PDF))。区分ごとに次のように書きます。
| 欄 | 記入例(個人) | 書き方のメモ |
|---|---|---|
| 区分|専従者・従事員数 | 専従者 1人 | 生計を一にする家族に給与を払う場合。区分は「専従者」の行に書く |
| 区分|使用人・従事員数 | 使用人 1人 | パート・アルバイトなどの従業員は「使用人」の行 |
| 給与の定め方 | 専従者は月給、使用人は時給 | 日給・月給などの区分を書く |
| 税額の有無 | 給与額と扶養親族の状況から判断 | 区分の全員について納付すべき税額がないと認められるなら「無」、そのほかは「有」にレ印 |
| 給与支払を開始する年月日 | 令和8年12月10日 | 給与の支払を開始する日。すでに支払っているなら開始した日 |
| 源泉所得税の納期の特例の承認に関する申請書の提出の有無 | 有または無 | 納期の特例を申請するなら「有」。同時に申請書を出す |
開業後に人を雇った場合|開設届出書の記載例
開業届に給与の欄を書いていない個人が、あとから初めて従業員や専従者に給与を払う場合は、開設届出書を別に出します。記載例(架空)は次のとおりです。
| 欄(様式の項目) | 記入例(個人) | 書き方のメモ |
|---|---|---|
| 届出書種別(G01) | 1 | 開設 |
| 開設・移転・廃止年月日(N01) | 令和8年11月16日 | 人を雇い入れて、給与を支払う事務所等を設けた日 |
| 給与支払を開始する年月日(N02) | 令和8年12月10日 | 開設した月中に支払が始まらない場合に書く |
| 開設・移転・廃止の内容(G02) | 2 | 開業時ではないため「開業又は法人の設立以外の開設」にあたると考えられる。様式の区分は記載要領の細かな例示がないので、迷えば所轄税務署に確認 |
| 事務所開設者|住所(F06) | 申告所得税の納税地 | 様式の注記どおり、個人は申告所得税の納税地を書く |
| 事務所開設者|氏名・個人番号(F04・F02) | 国税 花子(架空)/個人番号 | 個人は個人番号を書く。代表者氏名の欄は法人の場合に書く欄 |
| 従業員数 | その他:区分「専従者」1人/従業員1人・計2人 | 「役員」「従業員」以外は、その他欄の区分に職種を書いてその人数を書く |
開業届そのものの出し方や、開業時にそろえる届出の全体像は個人事業主が開業時にやるべき届出・手続き一覧にまとめています。なお、開業届の提出期限は、国税庁の手続案内では「事実があった日の属する年分の確定申告期限まで」です。開設届出書の1か月とは期限が違います。
あわせて出す書類のチェックリスト|納期の特例と青色専従者給与
開設届出書と同じタイミングで検討する書類は、納期の特例と、家族に給与を払う場合の青色事業専従者給与の届出です。区分と日付を入れると、それぞれの期限が出ます。
✅ 同時に出す書類の期限チェックリスト
源泉所得税の納期の特例の承認に関する申請書
給与の支給人員が常時10人未満の源泉徴収義務者が、源泉所得税を年2回にまとめて納める特例です。1月から6月分は7月10日、7月から12月分は翌年1月20日が納期限になります。提出時期に特に定めはなく、原則として、出した日の翌月に支払う給与等から適用されます(国税庁 A2-8)。出した月の翌月末日までに承認か却下の通知がなければ、その日に承認があったものとみなされます。詳しい手続は源泉所得税の納期の特例とは|申請書の出し方とe-Taxでの納付手順で解説しています。
青色事業専従者給与に関する届出書
生計を一にする家族に払う給与を必要経費にするための届出です。提出期限は、必要経費にしようとする年の3月15日までで、その年の1月16日以後に開業した場合や新たに専従者がいることとなった場合は、その日から2か月以内です。期限が土日祝日にあたるときは翌日が期限になります(国税庁 A1-10)。給与規程を別に定めているなら、その写しを添付します。この届出は青色申告者が対象なので、青色申告承認申請書も併せて確認してください。
開設届出書、納期の特例、青色事業専従者給与の3つの期限は、国税庁のNo.2090 新たに事業を始めたときの届出などに一覧があります。
提出方法と提出先|e-Taxと窓口
提出先は、給与支払事務所等の所在地を所轄する税務署です。国税庁はe-Taxソフトでの作成・提出を案内していて、書面で作った場合は提出先へ持参または郵送します(国税庁 A2-7)。
税務署の総合窓口の受付時間は、令和8年10月1日から原則として午前9時から午後3時までです。窓口の時間外でも、開庁時間内(8時30分から17時まで)に行けば手続はできますが、可能な限り受付時間内に行くよう案内されています。土日祝日と年末年始(12月29日から1月3日)は執務が行われていません。期限が近いときは、この点にも気をつけてください。
個人番号(マイナンバー)を書いた届出書を書面で出すときは、国税庁の「番号制度に係る税務署への申請書等の提出に当たってのお願い」に沿って、本人確認書類の提示か写しの添付を求められます。
よくある質問(FAQ)
- 開業届を出していれば、給与支払事務所等の開設届出書は出さなくてよいですか?
-
開業と同時に給与を払うなら、開業届の「給与等の支払の状況」欄に記入して出すのが基本で、別に開設届出書を出さなくて足ります。所得税法施行規則99条が、前条の届出書(開業届)を出すべき場合を除くと定めているためです。開業後にあらためて人を雇った場合は開業届では代わりにならず、開設届出書が必要です。
- 提出期限の「1か月以内」は、いつまでですか?
-
事務所を設けた日の翌日から数え、翌月の同じ日付の前日までです。4月1日に開設したなら5月1日です。月の最終日に開設した場合は、翌月の末日が期限になります。期限が土日祝日や12月29日から1月3日にあたるときは、その翌日に繰り下がります。本記事の判定ツールで日付を入れると計算できます。
- 法人設立届出書を出したら、開設届出書は出さなくてよいですか?
-
出す必要があります。法人設立届出書には開設届出書を出したかどうかを書く欄があるだけで、開設届出書の代わりにはなりません。国税庁の記載要領の注記も、給与等の支払事務を取り扱う事務所等を設けた日から1月以内に開設届出書を出すよう求めています。法人設立届出書の期限(設立の日以後2月以内)とは別に管理してください。
- 役員報酬だけを払う会社でも、開設届出書は必要ですか?
-
役員報酬も法人が支払う給与として源泉徴収の対象になるのが通常なので、給与等の支払事務を取り扱う事務所を設けたことになり、届出の対象と考えられます。従業員がいない一人会社でも同じです。役員報酬を払う予定が当面ない場合は、払うと決めた時点で届け出ることになります。迷う場合は所轄税務署に確認してください。
- 期限を過ぎてしまった場合は、どうすればよいですか?
-
気づいた時点で、できるだけ早く届出書を出してください。期限後に出した場合の取扱いについて、国税庁の手続案内に特別な記載は見当たりません。個別の事情で扱いが変わる可能性があるため、所轄税務署に連絡して確認するのが確実です。納期の特例などをあわせて申請するなら、その分も早めに出しておきましょう。
- 納期の特例は、開設届出書と同時に出さないといけませんか?
-
同時である必要はありません。納期の特例の承認に関する申請書は、提出時期に特に定めがなく、原則として出した日の翌月に支払う給与等から適用されます。ただし、給与の支給人員が常時10人未満であることが前提です。給与を払い始める前に出しておくと、最初の支払から特例を使いやすくなります。
まとめ
法人でも個人でも、給与等を支払う事務所を設けたら、その日から1か月以内に所轄税務署へ開設届出書を出す(所得税法230条)。
法人設立届出書は開設届出書の代わりにならない。個人は、開業と同時に給与を払うなら開業届の給与欄で足り、開業後に人を雇うなら別に出す。
期限は開設日の翌日から数え、月末開設は翌月末日。土日祝日と12月29日から1月3日にあたるときは翌日に繰り下がる。
納期の特例(常時10人未満)や青色事業専従者給与の届出は、それぞれ別の期限があるので、チェックリストで漏れを確認する。
開設届出書は、出していなくても気づきにくく、後から慌てやすい書類です。給与を払い始める日が決まったら、まず判定ツールで期限を確認しておいてください。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る