※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
バーチャルオフィスで開業するとき、料金表より先に引っかかるのは「その住所を開業届の納税地に書いてよいのか」「法人登記まで使えるプランはどれか」「月額は何の勘定科目か」の3つです。この記事では、GMOオフィスサポートを例に、公式サイトの現行の表記(2026年10月8日に確認)と、所得税法・法人税法の条文を突き合わせて整理します。
バーチャルオフィスそのものの一般論(メリット、デメリット、選び方)は個人事業主にバーチャルオフィスは必要?開業届の書き方と経費・選び方で、複数社の比較はバーチャルオフィス比較おすすめ10選で扱っています。ここではGMOオフィスサポートのプランと、そこから先の税務・会計の処理に絞ります。
📌 この記事でわかること
- GMOオフィスサポートの4プランのうち、法人登記と郵便物の受取ができるのはどれか(公式の料金プランで確認)
- 開業届の納税地を、所得税法15条・16条の条文から整理する(バーチャルオフィスの住所が使えるかの確認先まで示す)
- 法人登記に使うときの本店所在地、法人税の納税地、設立届出書の期限と、個人会員から法人成りするときの規約上の注意
- 月額料金・転送料・書留転送の勘定科目の考え方、1年分前払いの処理、家事按分が要らない理由、インボイスの確認方法
- どのプランが必要かを目安で出す判定チェックリスト(内蔵ツール)
 ぜいむたん
 イザーク
GMOオフィスサポートの開業向けプラン|法人登記・郵便物受取ができるのはどれか
公式の料金プランによると、法人登記と郵便物の受取に対応しているのは「月1転送」「隔週転送」「週1転送」の3プランです。最も安い「転送なしプラン」は、法人登記も、来店受取を含む郵便物の受取もできません(2026年10月8日確認)。開業届や法人登記に使うかどうかで、選べるプランがここで決まります。
ぜいむたんイザーク4プランの違いを表で確認する
公式の料金プランとサービスルールから、開業での使い方に関わる項目だけ抜き出しました。月額料金は改定の告知が出ているため、表には載せていません。
| プラン名 | 法人登記 | 郵便物の受取 | 定期転送の頻度 | 公式の説明(要約) |
|---|---|---|---|---|
| 転送なし | 不可 | 不可 | なし | ネットショップの表記など、住所だけ必要な人向け |
| 月1転送 | 可 | 可 | 月に1回 | 郵便物が少なく、固定費を抑えたい人向け |
| 隔週転送 | 可 | 可 | 2週間に1回 | 郵便物が多く、月1回では不安な人向け |
| 週1転送 | 可 | 可 | 週に1回 | 郵便物が頻繁に届き、すぐ確認したい人向け |
このほか、公式の料金プランとサービスルールには次の点が書かれています。入会金と保証料金は不要で、利用期間は利用開始月から1年間、1年ごとに自動更新です。郵便物の転送料は基本料金とは別にかかり、書留と速達は定期転送とは別に翌営業日に転送される有料の必須オプションです。住所は全国23拠点から選べます。
料金は改定予定のため、金額は公式で確認する
公式サイトには「サービス料金改定のお知らせ」が掲載されています。それによると、郵便物の転送料金やオプションは2026年9月16日に改定済みで(写真でお知らせオプションも同日に終了)、基本プランの月額料金は2027年1月上旬に改定される予定です。金額は変わっていく前提のため、本文には書いていません。申込みの前に、公式の料金プランと料金改定のお知らせで最新の表記を確認してください。
屋号宛の郵便が届くなら「宛名(屋号等)の追加」
契約者の氏名・法人名以外の宛名で郵便物が届く場合は、オプションの「宛名(屋号等)の追加」が必要です。公式の料金プランでは、屋号やペンネームなどを個人・法人それぞれ1つまで無料で登録でき、2つ目以降は1件につき月額の有料オプションとされています。申込みは別途必要です。開業届に屋号を書く人は、取引先が屋号宛に郵便を送ってくる場合に備えて、申込み時に登録しておくと受取りで困りません。
開業届の納税地にGMOオフィスサポートの住所を使えるか|所得税法15条・16条
所得税の納税地は、国内に住所があればその住所地です(所得税法15条1号)。住所とは別に、事業に係る事業場その他これに準ずるものがあれば、その所在地を納税地にすることもできます(同法16条2項)。GMOオフィスサポートの住所がこの「事業場等」に当たるかどうかは、その場所の利用実態で判断される話です。この記事で「使える」「使えない」と言い切ることはできません。
ぜいむたんイザーク国税庁の説明と、納税地を変えるときの手続き
国税庁のタックスアンサーNo.2029「確定申告書の提出先(納税地)」は、納税地の特例として、住所または居所のほかに事業所などがある場合は、住所地等に代えてその事業所などの所在地を納税地にできると説明しています。根拠は所得税法15条・16条です。変更は、変更後の納税地を書いた申告書を出すことで行えます。年の途中で変える場合で、国税当局からの各種文書の送付先も変更後の納税地にしたいときは、「所得税・消費税の納税地の異動又は変更に関する申出書」を出すことができます。
開業届との関係は、タックスアンサーNo.2090「新たに事業を始めたときの届出など」の表にまとめられています。個人事業の開廃業等届出書は、事業開始の事実があった日の属する年分の確定申告期限までに出す書類です。納税地の申出書は随時出せます。
開業届の納税地欄は、区分と「上記以外の住所地」の2段構え
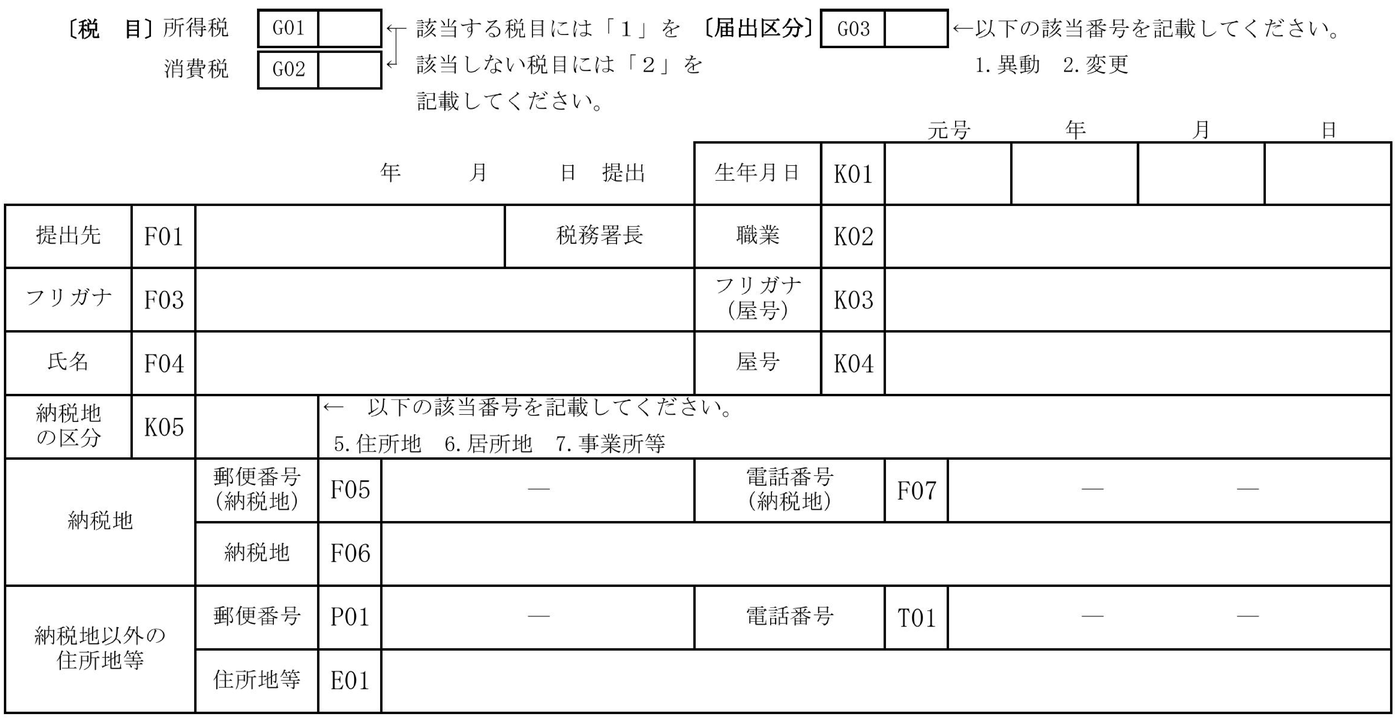
個人事業の開業・廃業等届出書の様式には、納税地の区分を選ぶ欄(5.住所地、6.居所地、7.事業所等)があります。納税地を事業所等にする場合、住所地は「上記以外の住所地・事業所等」の欄に書く構成です。つまり、バーチャルオフィスの住所を納税地にしても、自宅の住所は税務署に提出する届出書の別の欄に書くことになります。ホームページや名刺に自宅を出さずに済むことと、税務署に自宅を知られないことは別の話です。
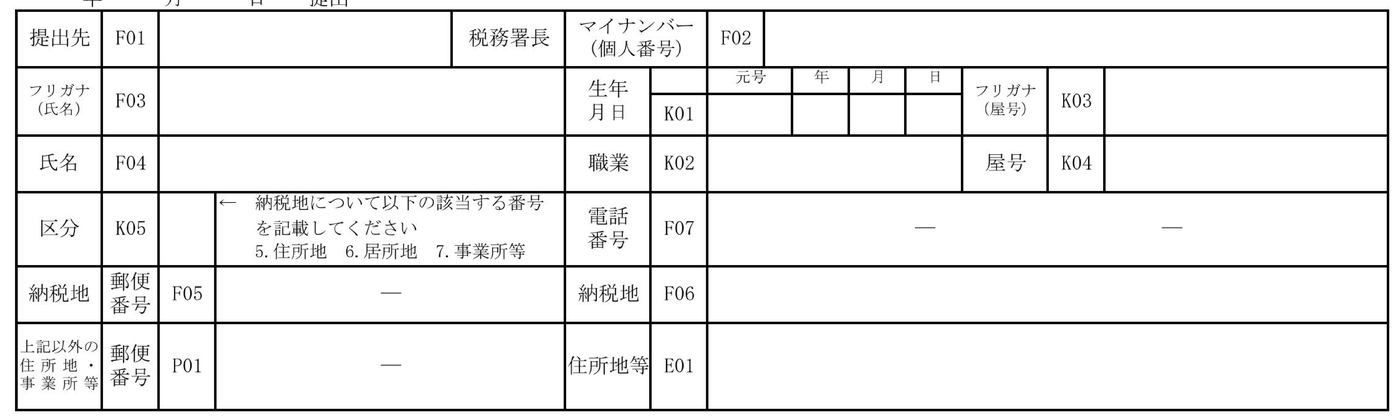
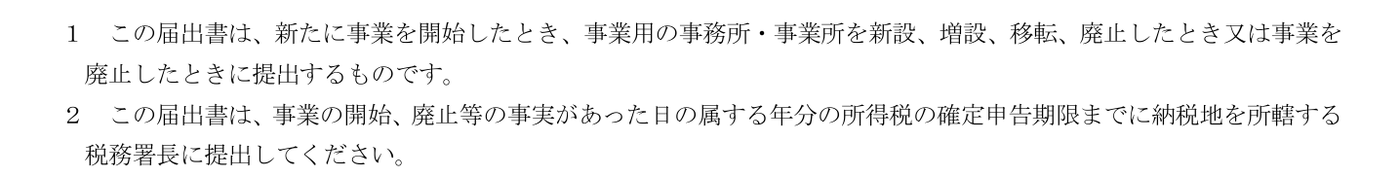
提出先も納税地で決まります。同じ様式の書き方には、届出書は納税地を所轄する税務署長に提出するよう書かれています。納税地を自宅からバーチャルオフィスの住所に変えると、提出先の税務署もバーチャルオフィスの住所を管轄する署になります。
 ぜいむたんイザーク
納税地を移すなら、国税の文書を受け取れるプランが前提
No.2029には、年の途中で納税地を変える場合で、国税当局からの各種文書の送付先も変更後の納税地にしたいときは、申出書を出せると書かれています。納税地にした住所には、税務署からの通知や書類が届くことがあるという前提で考えるのが安全です。GMOオフィスサポートの転送なしプランは、公式の表記で郵便物の受取ができません。ですから、バーチャルオフィスの住所を納税地にするなら、郵便物の受取ができる転送ありのプランが前提になる、というのが私の見方です。
税理士法人の実務では、納税地を住所地以外にする相談を受けたとき、その場所を事業の拠点として実際に使っている事情を説明できるようにしておく、という点をまず確認することが多いです。契約書、利用開始日、取引先への案内に使っている住所の表記などが、そのまま説明の材料になります。なお、公式のサービスのページには、銀行口座開設・融資・税務署との面談に限って使える会員専用の面談スペースが、一部の拠点にあるという記載もあります。
GMOオフィスサポートで法人登記するときの本店所在地と、税務署・自治体への届出
株式会社の定款には本店の所在地を書き、設立登記では本店の所在場所を登記します(会社法27条3号、911条3項3号)。法人税の納税地は、その本店または主たる事務所の所在地です(法人税法16条)。GMOオフィスサポートの住所を本店にして登記すれば、その住所が登記上の本店であり、法人税の納税地にもなります。個人の開業届のような「特例」の判断は要りませんが、その分、住所を決めた後の届出の窓口が全部その住所に紐づきます。
ぜいむたんイザーク設立後に出す届出:法人税法148条と、都道府県・市町村
新しく設立した内国法人は、設立の日以後2か月以内に、納税地、事業の目的、設立の日を書いた届出書に定款の写しなどを添えて、納税地の所轄税務署長に提出します(法人税法148条)。タックスアンサーNo.5100「新設法人の届出書類」でも、設立の日(設立登記の日)以後2か月以内に法人設立届出書を納税地の所轄税務署長へ提出する旨が説明されています。あわせて、都道府県・市町村への法人設立の届出や、社会保険・労働保険の手続きが別に必要になることがあります。自治体ごとに様式や期限が違うため、本店の所在地を管轄する窓口で確認してください。
税理士法人の実務では、設立後の届出を整理するとき、履歴事項全部証明書に載っている本店所在地を基準に、届出先の一覧を作って抜けを確認することが多いです。バーチャルオフィスの住所は、自宅から離れた自治体になることが多いので、窓口の確認先が自宅の自治体と別になる点を見落とさないようにしてください。
個人事業主で入会し、あとから法人成りするときの規約上の注意
GMOオフィスサポートの利用規約には、個人会員が、法人化の手続きを経て法人会員の利用契約を結ばないまま、利用を許諾された住所を法人の本店所在地として商業登記することを、禁止事項に挙げる条文があります。個人事業主の名義で入会して、法人成りのときにそのまま法人の本店にする、という流れはとれません。法人成りの予定があるなら、申込みの段階で、法人化の手続きの流れを公式に確認しておくと、後で慌てずに済みます。
所得税の側では、法人成りで個人事業を畳むとき、開業・廃業等届出書の「廃業の事由が法人の設立に伴うものである場合」の欄に、設立法人名、法人納税地、設立登記の日を書く様式になっています。個人事業のバーチャルオフィスの住所と、法人の本店の住所が同じになる場合は、この欄の書き方も事前に確認しておきたいところです。
契約を終えるときは、登記や公開情報からの住所削除が必要
サービスルールと利用規約には、利用契約の終了日までに、商業登記、ウェブページ、名刺その他の公開情報から、提供された住所の記載をすべて削除する義務が書かれています。法人会員は、住所を抹消した後の履歴事項全部証明書などの提供が必要です。この手続きを履行しない場合は、利用期間がさらに1年更新されるという規定もあります。本店を移す登記には登録免許税などの費用がかかるため、いつか住所を変える可能性がある人は、解約の流れを入会前に確認しておくと、想定外の費用や期間を避けられます。
法人口座は公式の紹介があるが、開設を保証するものではない
公式のサービスルールでは、GMOあおぞらネット銀行の法人口座・個人事業主口座を申込みでき、三井住友銀行の法人口座「Trunk」にも申込みできるとされています。ただし、公式は「銀行口座開設を保証するものではない」とも明記しています。バーチャルオフィスの住所で実際にTrunkの口座を開いた記録はバーチャルオフィスで法人口座は開ける?三井住友Trunk開設記録、銀行ごとの比較は法人口座おすすめ銀行比較にまとめています。
GMOオフィスサポートのプラン判定チェックリスト【内蔵ツール】
住所の使い道、郵便物の頻度、屋号宛の郵便の有無を選ぶと、公式の4プランのうちどれが目安になるかを表示します。使い方は次の3ステップです。
住所の使い道を選ぶ(ホームページ・名刺への掲載、開業届の納税地、銀行・取引先・役所への届出書類)。複数選べる
法人登記に使うかどうか、郵便物がどのくらい届きそうか、屋号などの宛名がいくつあるかを選ぶ
表示されたプランの目安と理由を確認し、最終的には公式サイトと所轄税務署で確かめる
内蔵ツール
GMOオフィスサポート プラン判定チェックリスト
※2026年10月8日時点の公式の料金プラン・サービスルールにもとづく目安です。月額料金は改定予定があるため表示していません。バーチャルオフィスの住所が開業届の納税地(事業場等)として認められるかは、所轄税務署にご確認ください。
初期値(ホームページへの掲載と開業届の納税地に使う、法人登記なし、郵便物は月に数通、屋号などの宛名なし)では、目安として「月1転送プラン」が表示されます。理由は、納税地にすると国税当局からの文書が届きうるため転送ありが前提になること、郵便物が月に数通なら月1回転送が公式の説明に合うことの2点です。「ホームページへの掲載」だけを選び、郵便物を「ほとんど届かない」にすると、転送なしプランが表示されます。
ぜいむたんイザークGMOオフィスサポートの月額料金の勘定科目・インボイス・家事按分の考え方
事業のために継続して支払う費用は必要経費になります(タックスアンサーNo.2210「必要経費の知識」)。バーチャルオフィスの基本料金に決まった勘定科目はなく、住所の利用の対価として「地代家賃」にするか、サービス利用料として「支払手数料」にするかのどちらかで、いったん決めたら毎期同じ科目で処理するのが一般的な考え方です。
ぜいむたんイザーク料金の内訳ごとの科目の例
GMOオフィスサポートの請求は、基本料金のほかに、転送料、書留・速達の転送、宛名の追加などに分かれます。次の表は一般的な考え方の例で、これに決まるという意味ではありません。
| 請求の項目 | 勘定科目の例 | 考え方 |
|---|---|---|
| 基本料金(プランの月額) | 地代家賃 または 支払手数料 | 住所の利用の対価。毎期同じ科目にそろえる |
| 郵便物の転送料 | 荷造運賃 または 通信費 または 支払手数料 | 転送のたびにかかる実費に近い費用。基本料金と同じ科目でも可 |
| 書留・速達の転送 | 転送料と同じ | 重要書類の受取に伴う費用として、転送料と合わせて管理する |
| 宛名(屋号等)の追加 | 支払手数料 または 基本料金と同じ | オプション料金。事業用の宛名なので全額が事業分 |
| 会議室の利用料 | 会議費 または 賃借料 | 使った目的で選ぶ。打ち合わせなら会議費が自然 |
1年分を前払いするときの処理
サービスルールでは、利用期間が1年で、更新時の基本料金は1年分の一括前払いです。個人事業主は12月が決算なので、年の途中で更新すると、翌年にまたがる期間の分が出ます。法人の場合は、支払った日から1年以内に提供を受ける役務の対価を、継続して支払時に損金にしているときは、No.5380の短期前払費用の取扱い(法人税基本通達2-2-14)を使える場合があります。要件に継続適用が入るため、使うと決めたら翌期以降も同じ処理にします。個人事業主の場合の扱いは、税務署または顧問税理士に確認してください。
家事按分が要らないのは、住所と自宅の作業を分けているから
自宅の家賃や光熱費は、事業と私用を分けるために家事按分が必要です。バーチャルオフィスの料金は、事業用の住所を借りる費用なので、原則として按分せずに全額を事業分として扱えます。ただし、実際の作業を自宅で行っているなら、自宅の家賃や光熱費の按分は別に必要です。按分の考え方は自宅兼事務所の家事按分の計算を参照してください。
ぜいむたんイザークインボイスは、国税庁の公表サイトで登録番号を確認する
課税事業者で仕入税額控除を受ける人は、バーチャルオフィスの請求書や領収書が適格請求書に当たるかどうかが関係します(No.6496、No.6498)。私が確認した公式の料金プラン、サービスルール、利用規約、会社情報のページには、適格請求書発行事業者の登録番号の記載を見つけられませんでした。運営会社はGMOオフィスサポート株式会社です。登録の有無は、国税庁のインボイス制度適格請求書発行事業者公表サイトで社名を検索するか、発行された請求書の記載を見て確認してください。免税事業者の個人事業主は、自分の納める消費税の計算には直接関係しません。
バーチャルオフィスで開業する前に確認したい許認可・銀行口座・特商法の注意点
住所を借りるだけのサービスなので、事務所の実態を求められる場面では使えないことがあります。
ぜいむたんイザーク許認可が必要な業種は、事務所の要件を所管官庁に確認する
許認可を受ける業種には、独立した区画や専用の設備など、事務所の実態を要件にしているものがあります。バーチャルオフィスの住所だけでは満たせないことがあるため、該当しそうな業種は、申請の前に所管の官庁や団体で要件を確認してください。士業の事務所の設置要件も、各団体の規定によります。
銀行口座は、住所の利用実態を問われることがある
銀行や法人カードの審査では、バーチャルオフィスの住所だと事業の実態の説明を求められることがあります。前述のとおり、公式の口座紹介も開設を保証するものではありません。ホームページ、契約書、請求書など、事業をしていると示せる資料を用意しておくと、説明がしやすくなります。
特商法の表記と、郵便物の見落とし
ネットショップなどで住所を公開する場合の特定商取引法の表記や、住所を借りる側のデメリット全般は、個人事業主にバーチャルオフィスは必要?で詳しく扱っています。郵便物は、転送の頻度によって手元に届くまで間が空くため、期限のある書類は到着から数日かかる前提で動くのが安全です。
ぜいむたんイザークよくある質問(FAQ)
- GMOオフィスサポートの住所を、開業届の納税地に書けますか?
-
納税地は原則として住所地で、住所のほかに事業場その他これに準ずるものがあれば、その所在地を納税地にできます(所得税法15条・16条2項)。バーチャルオフィスの住所がその事業場等に当たるかは利用実態によるため、この記事では断定できません。納税地にしたい住所を管轄する税務署に、事前に確認してください。
- 転送なしプランで開業届を出しても大丈夫ですか?
-
公式の表記では、転送なしプランは来店受取を含む一切の郵便物の受取ができず、法人登記もできません。納税地に使うと国税当局からの文書の送付先になりえるため、郵便物を受け取れる転送ありのプランが前提になるというのが私の見方です。税務署への確認も合わせて行ってください。
- バーチャルオフィスの月額料金は、何の勘定科目ですか?
-
決まった科目はなく、住所の利用の対価として地代家賃にするか、サービス利用料として支払手数料にするのが一般的な考え方です。どちらでも必要経費になる点は変わらず、いったん決めたら毎期同じ科目にそろえます。転送料や書留転送は、荷造運賃や通信費、支払手数料などにまとめる方法があります。
- 個人事業主として入会したあと、法人成りしたらそのまま本店にできますか?
-
GMOオフィスサポートの利用規約には、個人会員が法人化の手続きを経て法人会員の利用契約を結ばないまま、利用を許諾された住所を本店所在地として商業登記することを禁止事項とする条文があります。法人成りの予定があるなら、法人化の手続きを公式に確認しておくのが安全です。
- GMOオフィスサポートの請求書はインボイスに対応していますか?
-
私が確認した公式の料金プラン、サービスルール、利用規約、会社情報のページには、適格請求書発行事業者の登録番号の記載を見つけられませんでした。登録の有無は、国税庁のインボイス制度適格請求書発行事業者公表サイトで社名を検索するか、請求書の記載を確認してください。
まとめ
法人登記と郵便物の受取ができるのは、転送ありの3プラン。転送なしプランは両方できない(2026年10月8日の公式表記)
開業届の納税地は原則住所地。事業場等があれば、その所在地を納税地にできる(所得税法15条・16条2項)。バーチャルオフィスの住所が当たるかは管轄の税務署に確認する
法人登記すると本店所在地が法人税の納税地になり、設立の日以後2か月以内に設立届出書を出す。個人会員のまま本店登記はできない規約なので、法人成りの手続きも確認する
月額料金は地代家賃か支払手数料で継続処理、1年分前払いと転送料の扱いを決め、インボイスは公表サイトで確認する。料金は改定予定があるため公式で見る
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る