※本記事にはアフィリエイトリンク(Amazonアソシエイト・AccessTrade経由)が含まれます。
📌 この記事でわかること
- 家なき子特例の要件6つ(国籍・配偶者なし・同居相続人なし・3年以内の持ち家・現住家屋の所有歴・申告期限までの保有)を条文の順に整理
- 質問に答えると「どの要件で外れたか」まで表示する判定ツールと、330㎡・80%の減額計算
- 平成30年改正で3親等内の親族や同族法人の家も対象になった経緯と、すでに終わった経過措置
- 被相続人が老人ホームに入所していた場合、取得者が海外に住んでいる場合の扱い
- 申告書に添付する書類(3年分の住所・賃貸借契約書・登記事項証明書など)の一覧
- 要件チェック・減額計算・添付書類の準備状況をまとめたExcelテンプレートを無料配布
親と別々に暮らしてきた子が実家の土地を相続するとき、「家なき子特例」を使えれば、土地の評価額を330㎡まで80%減らせます。ただ、要件は6つあり、どれか1つでも外れると減額はゼロです。相続開始前3年以内に自分や配偶者の持ち家に住んでいたら対象外、という要件は以前からありました。平成30年の改正で、そこに3親等内の親族や自分が支配する会社の家も加わっています。この記事では、租税特別措置法69条の4と国税庁のタックスアンサーを読みながら要件を1つずつ確認し、質問に答えるだけで判定と減額の試算ができるツールを用意しました。
 ぜいむたん
 イザーク
家なき子特例の要件とは|小規模宅地等の特例で330㎡まで80%減額
家なき子特例の要件とは、被相続人と同居していなかった親族が、被相続人の自宅の敷地を相続したときに「特定居住用宅地等」として80%の減額を受けるための条件です。「家なき子」は法律用語ではなく、租税特別措置法69条の4第3項第2号ロに当たる親族を実務でそう呼んでいるだけです。同条第1項は特定居住用宅地等である小規模宅地等の課税価格への算入割合を「百分の二十」と定めており、評価額の80%が差し引かれる計算になります。
特定居住用宅地等には3つのルートがある
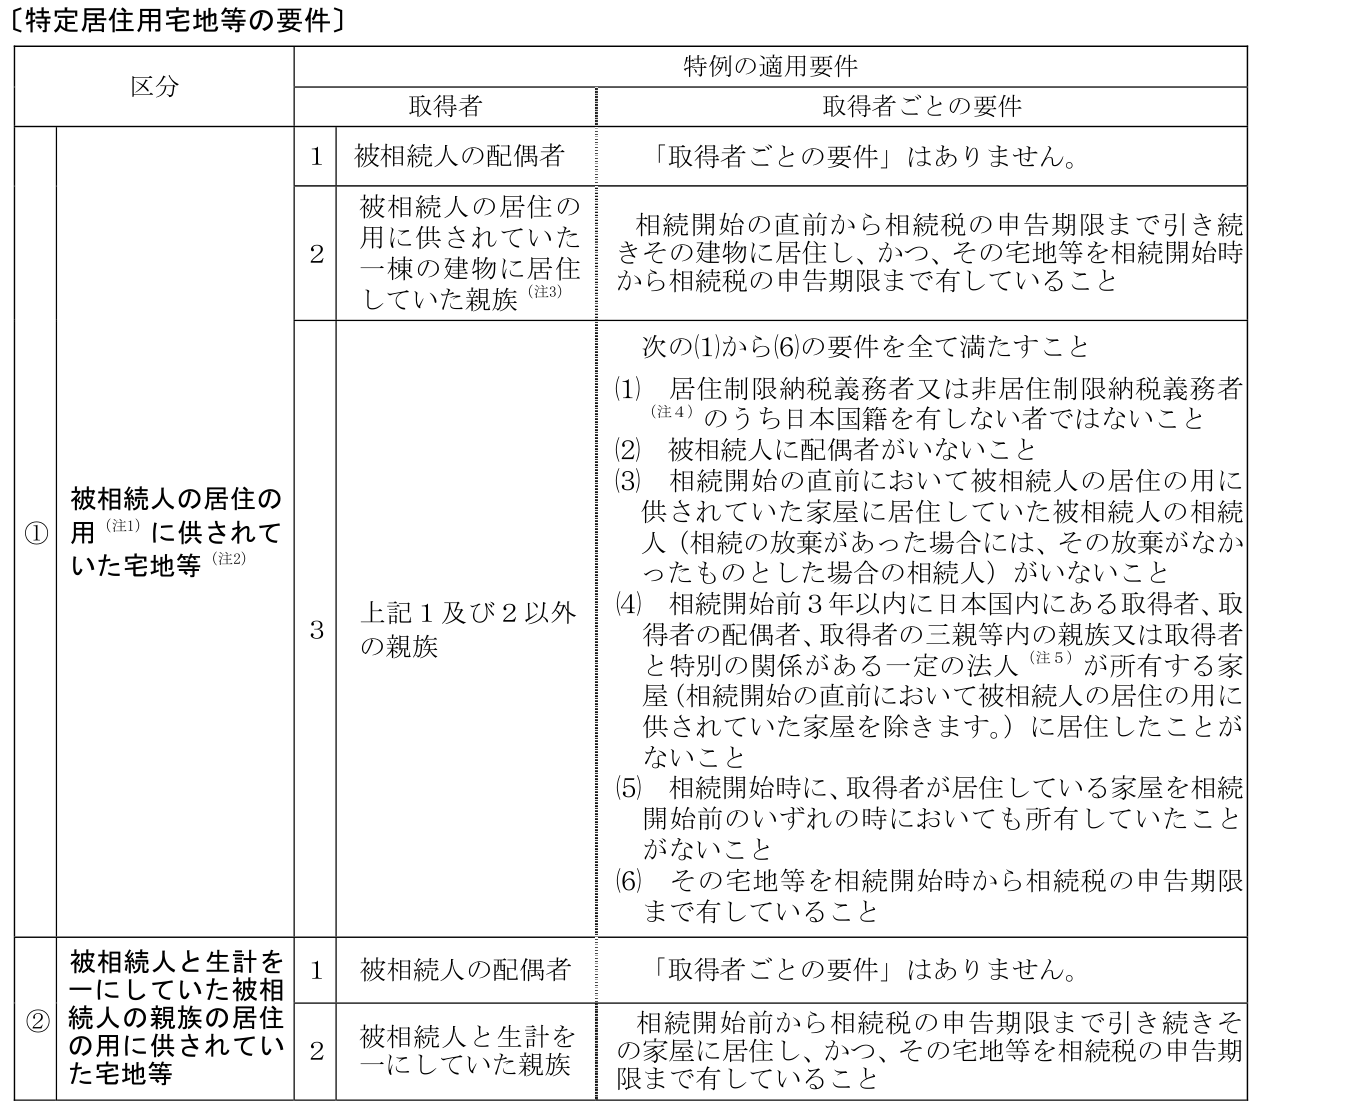
被相続人の自宅の敷地が特定居住用宅地等になるかどうかは、誰が取得するかで要件が変わります。配偶者が取得するなら取得者側の要件はありません。同居していた親族なら、申告期限まで住み続けて土地を持ち続けることが条件です。この2つに当たらない親族が取得する場合だけ、家なき子の要件を見ます。家なき子特例は、配偶者も同居の相続人もいないときにだけ残る3つめの道です。
1配偶者が取得
取得者ごとの要件はなし。申告期限前に売っても対象になります。
2同居親族が取得
申告期限まで住み続け、土地を持ち続けることが条件(措法69条の4第3項第2号イ)。
3別居の親族が取得
ここが家なき子特例。配偶者・同居相続人がいないときに限り、6つの要件を全部見ます(同号ロ)。
限度面積330㎡・減額割合80%の位置づけ
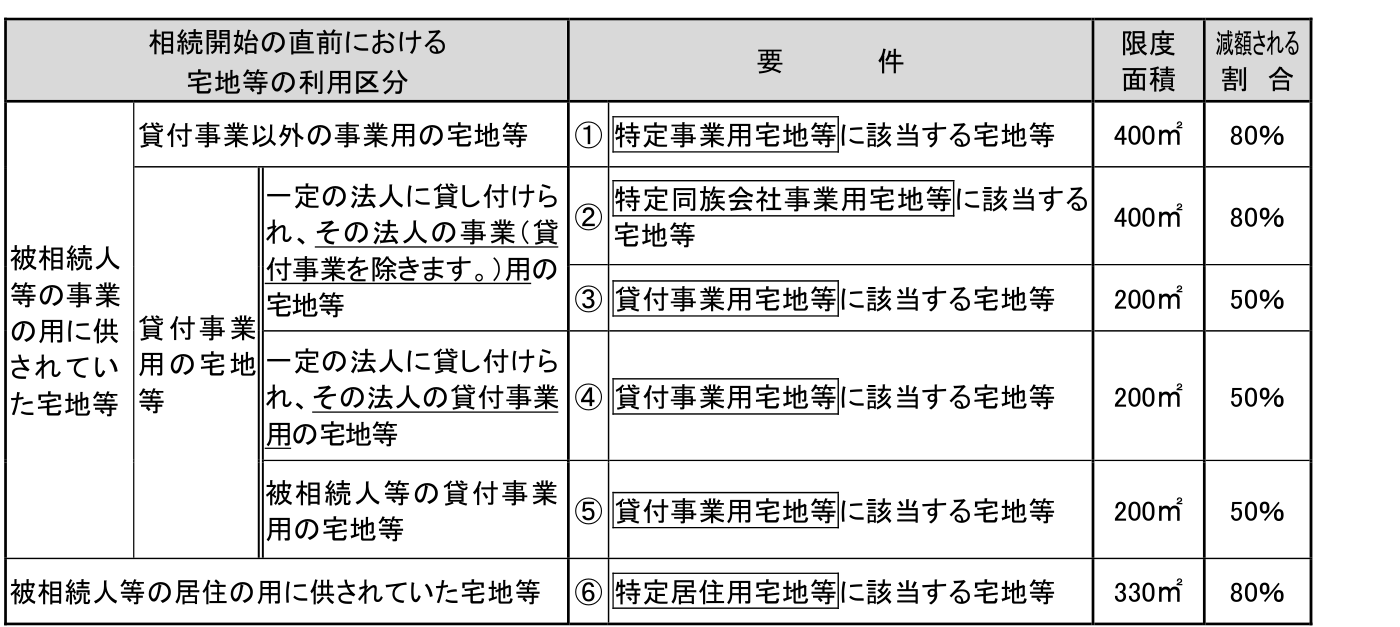
小規模宅地等の特例は、宅地の使い方ごとに限度面積と減額割合が決まっています。自宅の敷地(特定居住用宅地等)は330㎡まで80%、事業用は400㎡まで80%、貸付用は200㎡まで50%です。330㎡を超える土地は、330㎡に当たる部分だけが減額の対象になります。
 ぜいむたんイザーク
家なき子特例の要件チェックリスト|6つの要件と前提条件
確認する項目は、前提が2つ、本体の要件が6つです。国税庁のタックスアンサー No.4124は、配偶者でも同居親族でもない親族について「次の(1)から(6)の要件をすべて満たすこと」としています。1つでも外れたら減額は受けられません。
前提:被相続人の自宅の敷地で、取得者が配偶者・同居親族でないこと
まず、相続する土地が相続開始の直前に被相続人の住まいとして使われていた家屋の敷地であることが前提です。建物や構築物の敷地でない土地(更地や青空駐車場)は対象外です。自宅が2つ以上ある場合は、主として住んでいた1つに限られます。そのうえで、取得者が配偶者や同居親族に当たるなら、家なき子ではなく前の見出しのルート1・2で判定します。
被相続人側の要件:配偶者も同居の相続人もいない
要件(2)は、相続開始の時点で被相続人に配偶者がいないことです。母が健在なら、父の自宅を別居の子が相続しても家なき子特例は使えません。要件(3)は、相続開始の直前に被相続人の自宅に住んでいた相続人がいないことです。租税特別措置法施行令40条の2第14項は、ここでいう人を「相続人(相続の放棄があつた場合には、その放棄がなかつたものとした場合における相続人)」と定めています。同居の相続人が相続を放棄しても、家なき子特例の道は開きません。
「同居」の意味について、国税庁の措置法通達69の4-21の解説は、その家屋で被相続人と「共に起居していた」親族をいうとしています。住民票だけを実家に置いていた、という形式で判断されるわけではありません。二世帯住宅のように構造上区分された建物では、被相続人が住んでいた独立部分で一緒に暮らしていたかを見ます。
取得者側の要件:3年以内の持ち家・現住家屋の所有歴・申告期限までの保有・国籍
取得者側は4つです。要件(4)は、相続開始前3年以内に、日本国内にある自分・配偶者・3親等内の親族・特別の関係がある法人が所有する家屋に住んだことがないこと(被相続人の自宅は除く)。要件(5)は、相続開始時に住んでいる家屋を、過去に一度も所有したことがないこと。要件(6)は、取得した土地を相続開始時から申告期限まで持ち続けること。要件(1)は国籍に関するもので、租税特別措置法施行規則23条の2第4項により、制限納税義務者のうち日本国籍を持たない人は対象外です。
要件(6)は「持ち続けること」だけで、住むことまでは求められていません。申告期限が過ぎれば売却しても減額は取り消されません。逆に、申告期限前に売買契約を結んで引き渡すと要件を満たさなくなります。
家なき子特例の要件チェックリスト(前提2+本体6)
| 番号 | 確認する要件 | 根拠 |
|---|---|---|
| 前提A | 相続開始の直前に被相続人が住んでいた家屋の敷地である | 措法69の4① |
| 前提B | 取得者は配偶者でも同居親族でもない | 措法69の4③二 |
| (1) | 制限納税義務者のうち日本国籍を有しない者ではない | 措規23の2④ |
| (2) | 被相続人に配偶者がいない | 措法69の4③二ロ |
| (3) | 被相続人と同居していた相続人(放棄した人を含む)がいない | 措令40の2⑭ |
| (4) | 3年以内に自分・配偶者・3親等内の親族・特別関係法人の家に住んでいない | 措法69の4③二ロ(1) |
| (5) | いま住んでいる家を過去に所有したことがない | 措法69の4③二ロ(2) |
| (6) | 申告期限まで土地を持ち続ける | 措法69の4③二ロ(3) |
ぜいむたんイザーク【判定ツール】家なき子特例の要件を質問形式でチェック+減額計算
上のチェックリストと同じ順番で、各質問に「はい/いいえ」を選んでください。すべて「はい」なら要件を満たす可能性がある旨と減額後の評価額を、「いいえ」があればどの要件で外れたかを表示します。土地の評価額は、路線価方式や倍率方式で評価した特例適用前の金額を入れてください。
家なき子特例 要件判定・減額計算ツール
平成30年4月1日以後に開始した相続が前提です。取得者が宅地全体を1人で取得するケースで計算します。
※本ツールは措法69条の4第3項第2号ロの要件判定と、330㎡・80%の減額だけを計算します。次の要素は計算していません:①貸付事業用宅地等など他の小規模宅地等と併用する場合の限度面積の調整 ②共有持分や複数の取得者がいる場合の按分 ③配偶者居住権がある場合の面積の調整 ④平成30年改正前の要件による経過措置(令和2年3月31日までの相続)。該当する場合は税理士・税務署にご確認ください。
ツールの計算例:200㎡と400㎡で減額はどう変わるか
初期値の面積200㎡・評価額3,000万円で、すべて「はい」と答えると、減額は2,400万円、課税価格に算入する額は600万円です。面積が330㎡以下なので全体が対象になり、3,000万円×80%がそのまま減ります。面積400㎡・評価額4,000万円なら、対象は330㎡分の3,300万円で、減額は2,640万円、算入額は1,360万円になります。
ぜいむたんイザーク平成30年改正で厳しくなった家なき子特例の要件
家なき子特例の要件は、平成30年4月1日以後の相続から厳しくなりました。改正前の措置法69条の4第3項第2号ロは、相続開始前3年以内に「その者又はその者の配偶者の所有する家屋」に住んだことがないかだけを見ていました。そのため、親族や自分の会社に家を持たせて家賃を払って住めば、形式上は「家なき子」になれてしまう状態でした。
追加された2つの要件
改正後は、3年以内に住んだことがない家屋の所有者に「3親等内の親族」と「特別の関係がある法人」が加わりました(現行の要件(4))。特別の関係がある法人は、施行令40条の2第15項で、取得者とその親族等が発行済株式の50%超を持つ会社や、取得者等が理事などになっている持分の定めのない法人などと定められています。あわせて、相続開始時に住んでいる家屋を過去に所有したことがないこと(要件(5))も追加されました。自宅を親族や会社に売って、そのまま借りて住み続ける形も対象から外れます。
経過措置は令和2年3月31日までの相続で終了
改正法(所得税法等の一部を改正する法律(平成30年法律第7号))附則118条2項は、平成30年4月1日から令和2年3月31日までの相続について、改正前の日に相続があったとすれば旧要件を満たしていた宅地等に限り、旧要件でも判定できる経過措置を置いていました。この期限はすでに過ぎているため、2026年時点で新たに発生する相続は、すべて改正後の6要件で判定します。
ぜいむたんイザーク老人ホーム入所・海外在住のときの家なき子特例の要件
被相続人が老人ホームにいた場合も、取得者が海外に住んでいる場合も、判定の枠組みは同じです。ただし、それぞれ追加の条件や書類があります。
被相続人が老人ホームに入所していた場合
相続開始の直前に被相続人が老人ホームにいて、自宅が空き家だったとしても、要介護認定・要支援認定等を受けていて、特別養護老人ホーム・有料老人ホーム・サービス付き高齢者向け住宅などに入居・入所していたのであれば、入所前の自宅の敷地は「被相続人の居住の用に供されていた宅地等」として扱われます(施行令40条の2第2項)。要介護認定等は入所の時点ではなく、相続開始の直前に受けていたかで判定するとされています(国税庁 質疑応答事例)。
一方、入所後にその家を第三者に貸したり、事業に使ったりした場合は対象外です。また、入所前の自宅に相続人が住み続けていたケースでは、要件(3)の「同居していた相続人」の判定が論点になります。事実関係によって結論が変わりうるため、このケースは税理士か税務署に確認してから申告するのが安全です。
ぜいむたんイザーク取得者が海外に住んでいる場合
取得者が海外に住んでいても、日本国籍があれば要件(1)は満たします。外れるのは、制限納税義務者(居住制限納税義務者・非居住制限納税義務者)のうち日本国籍を持たない人です。どの納税義務者に当たるかは、相続人・被相続人の住所や国籍、過去10年以内の国内住所の有無で決まるため、国税庁のタックスアンサー No.4138で区分を確認してください。なお、要件(4)の「3年以内に住んだ家屋」は日本国内にある家屋に限られるため、海外で持ち家に住んでいたことは(4)には影響しません。ただし要件(5)には「国内」の限定がないため、相続開始時に住んでいる海外の家屋を自分で所有していたことがあれば外れます。
ぜいむたんイザーク家なき子特例の要件を満たしたあとの申告手順と添付書類
家なき子特例の要件を満たしていても、申告しなければ減額は受けられません。措置法69条の4第7項は、相続税の申告書に特例を受ける旨を記載し、計算明細書などの書類を添付した場合に限り適用すると定めています。減額の結果、相続税が0円になる場合でも申告書の提出が必要です。
要件の事実を書類で確かめる
相続開始前3年分の住所、その間に住んだ家屋の所有者、いま住んでいる家屋の登記を確認します。貸主が親族でないか、配偶者名義でないかをここで洗い出します。
遺産分割で取得者を決める
特例を受ける土地を誰が取得するかを遺産分割協議で決めます。取得者が複数いる場合は、どの宅地で特例を受けるかについて全員の同意が必要です。
申告書第11・11の2表の付表1を作る
小規模宅地等についての課税価格の計算明細書に、面積・評価額・減額される金額を記入します。上の判定ツールで出した金額と一致するか見比べておきます。
添付書類をそろえて期限内に申告する
申告期限は原則として相続の開始を知った日の翌日から10か月以内です。期限まで土地を手放さないことも要件(6)に含まれます。
家なき子特例で添付する書類チェックリスト
施行規則23条の2第8項第2号は、家なき子特例(措法69条の4第3項第2号ロの親族)の場合に、共通書類に加えて次の書類を求めています。
- 相続開始前3年以内の住所または居所を明らかにする書類(取得者がマイナンバーを持っている場合は不要)
- 3年以内に住んでいた家屋が、自己・配偶者・3親等内の親族・特別の関係がある法人の所有する家屋以外であることを証する書類(賃貸借契約書など)
- 相続開始時に住んでいる家屋を過去に所有していたことがないことを証する書類(家屋の登記事項証明書など)
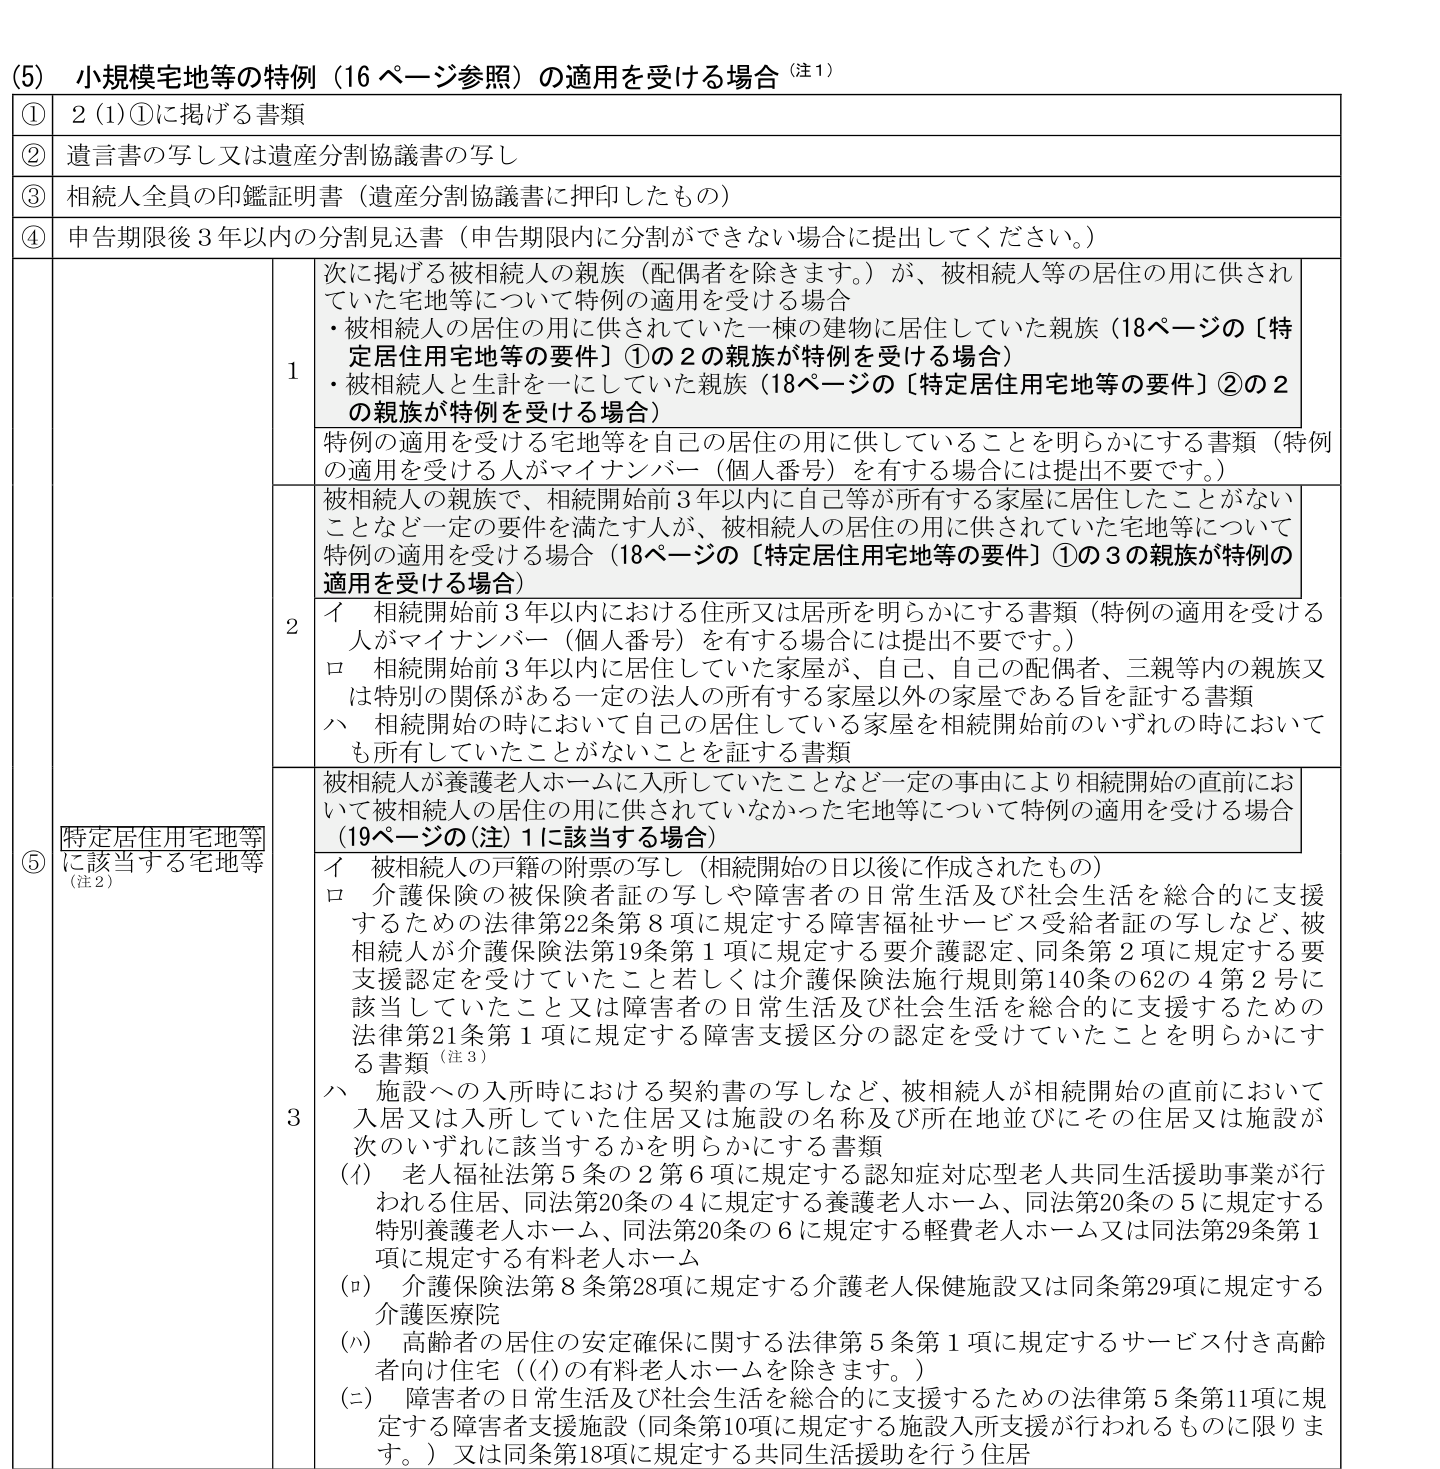
共通書類は、小規模宅地等の計算明細書、遺言書または遺産分割協議書の写し、協議書に押印した相続人全員の印鑑証明書です。被相続人が老人ホームに入所していた場合は、同項第3号により、相続開始の日以後に作成された被相続人の戸籍の附票の写し、介護保険の被保険者証の写しなど認定を受けていたことがわかる書類、施設の名称・所在地・種類がわかる書類(入所契約書の写しなど)が加わります。
申告期限までに遺産分割がまとまらない場合
措置法69条の4第4項により、申告期限までに分割されていない宅地には特例を適用できません。ただし、申告期限から3年以内に分割されれば適用の対象になり、同条第5項で準用する相続税法32条の更正の請求で税額を戻せます。国税庁 No.4208によると、更正の請求ができるのは分割のあったことを知った日の翌日から4か月以内です。期限内の申告書には「申告期限後3年以内の分割見込書」を添付します(『相続税の申告のしかた(令和8年分用)』74ページの添付書類一覧(5)④。上の画像の④の行)。
ぜいむたんイザーク家なき子特例の要件でつまずきやすいケース
家なき子特例の要件で外れやすいのは、「自分名義の家はない」と思い込んで、配偶者や親族、会社の名義を見落とすケースです。よくある5つの場面を整理します。
ケース1|要件(4)
妻名義のマンションに住んでいる。本人名義でなくても、配偶者の所有家屋に3年以内に住んでいれば外れます。
ケース2|要件(4)
義父母の持ち家に同居、またはおじの家を借りている。3親等内の姻族・血族の所有家屋に当たります。
ケース3|要件(4)
2年前に持ち家を売って賃貸に移った。売る前の持ち家に住んでいた期間が3年以内に入っています。
ケース4|要件(5)
自宅を自分の会社や子に売り、そのまま借りて住んでいる。いま住む家を過去に所有していたので外れます。
ケース5|要件(6)
申告期限前に実家を売却して引き渡した。保有要件を満たさなくなります。売るなら申告期限の後に。
反対に、要件(4)は「3年以内」なので、4年以上前に持ち家を手放し、その後ずっと第三者の賃貸住宅に住んでいるなら、(4)には当たりません。会社の社宅も、持ち主が自分や親族が50%超を支配する会社でなければ(4)には当たらないと読めます。相続税申告の実務では、本人の名義より先に、住んでいた家の持ち主を登記で確認することが多いです。名義は登記事項証明書を取れば確かめられます。思い込みで判断するより、数百円の手数料で確認したほうが早いです。
ぜいむたんイザークよくある質問(FAQ)
- 家なき子特例を使ったら、相続した実家に住まないといけませんか?
-
住む必要はありません。家なき子特例の取得者側の要件は、相続開始時から相続税の申告期限まで土地を持ち続けることで、居住は求められていません(租税特別措置法69条の4第3項第2号ロ(3))。申告期限を過ぎてから売却しても、減額が取り消される規定はありません。
- 母が存命で、父の自宅を別居の子が相続する場合は使えますか?
-
使えません。家なき子特例は、被相続人に配偶者がいないことが要件です。この場合、母が取得すれば配偶者のルートで特定居住用宅地等になり、取得者ごとの要件はありません。誰が取得するかで減額の可否が変わるため、遺産分割の前に確認しておくと安全です。
- 兄が実家で父と同居していましたが、兄が相続放棄をすれば別居の私が家なき子特例を使えますか?
-
使えません。同居していた相続人がいるかどうかは、相続の放棄がなかったものとした場合の相続人で判定すると施行令40条の2第14項に定められています。放棄をしても兄は同居していた相続人として扱われるため、要件(3)を満たしません。
- 家なき子特例で相続税が0円になる場合も、申告は必要ですか?
-
必要です。小規模宅地等の特例は、相続税の申告書に適用を受ける旨を記載し、計算明細書などを添付した場合に限って適用されます(租税特別措置法69条の4第7項)。特例を使わなければ基礎控除を超える場合は、税額が0円でも申告期限内に申告書を提出してください。
- 孫が祖父の自宅を遺贈で取得した場合も、家なき子特例の対象になりますか?
-
条文上の取得者は「被相続人の親族」なので、孫も対象になりえます。ただし要件(3)の「同居していた相続人」がいないこと、要件(4)の3年以内に3親等内の親族(父母など)の所有家屋に住んでいないことなどを満たす必要があります。親の持ち家で暮らしている孫は(4)で外れることが多いので注意してください。
📥 無料配布:家なき子特例 要件チェック+減額計算Excel
本記事の判定ツールと同じ8項目のチェックリスト(はい/いいえを選ぶと総合判定を表示)、330㎡・80%の減額計算シート、家なき子特例と老人ホーム入所時の添付書類チェック表を1つのファイルにまとめました。黄色のセルに入力して使ってください。
まとめ:家なき子特例の要件は「誰の家に住んでいたか」で決まる
被相続人側を確認する
配偶者がいないこと、同居していた相続人(放棄した人を含む)がいないことを確かめる。
取得者側を書類で確認する
3年以内に住んだ家の持ち主(本人・配偶者・3親等内の親族・特別関係法人でないか)、いま住む家の所有歴、国籍を確かめる。
土地を持ち続けて期限内に申告する
申告期限まで土地を手放さず、付表1と添付書類をそろえて申告する。330㎡を超える部分は減額されない。
家なき子特例の要件は6つありますが、実際に結論を分けるのは「被相続人に配偶者や同居の相続人がいたか」と「取得者が3年以内に誰の家に住んでいたか」の2点です。平成30年改正で親族や同族会社の家も対象に加わったため、自分名義の家がないだけでは足りません。判定ツールとExcelで要件を1つずつ潰し、外れた要件があれば書類で事実を確かめてから、申告の準備に進んでください。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る