
この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 納税証明書のその1(納付すべき税額・納付済額・未納税額)とその2(所得金額)の違い、その3・その3の2・その3の3・その4の証明内容
- 補助金・永住許可・入札・融資などの用途と申請者(個人・法人)を選ぶと、請求書に付けるレ印の目安が出る判定ツール
- 納税証明書交付請求書の欄ごとの書き方と、国税庁の記載例(個人・法人)の読み方
- 手数料は書面(窓口・郵送)が1件400円、e-Tax経由が1件370円。税目数×年度数×枚数で決まる算式と、合計を出す計算ツール
- 窓口・郵送・e-Taxの請求方法、受付時間(原則9時〜15時)、申告・納付の直後に出ないことがある点
- 入札や建設業許可で、納税証明書の代わりに使える「納税情報の添付自動化」
対象読者:補助金・融資・入札・許可申請で納税証明書の提出を求められた経理担当者、個人事業主/読了の目安:約15分
納税証明書は、税務署が出す「納めた税額」「所得金額」「未納の税額がないこと」などの証明書です。種類は「その1」から「その4」まであり、提出先ごとに求められる種類が違います。請求書の「証明書の種類」欄にレ印を付ける前に、提出先の指定を確認するのが出発点です。この記事は、その1とその2の違い、用途から種類を選ぶ判定ツール、納税証明書交付請求書の書き方、手数料(書面400円・e-Tax370円)に絞って整理しました。e-Taxそのものの使い方は、e-Tax(電子申告)をスマホで行う完全ガイド【2026年確定申告】にまとめてあります。
この記事の基準日と、判定ツールの位置づけ
2026年11月16日時点の、国税庁「納税証明書の交付請求手続」、同「留意事項・記載要領」、e-Tax「納税証明書の交付請求について」と、各提出先の公式資料に基づきます。用途ごとの必要書類は提出先が決めるもので、判定ツールの結果は「出典で確認できた範囲の一般的な目安」です。募集回や年度で変わることがあるので、提出前に、提出先の最新の案内で種類・年度・有効期限を確認してください。
納税証明書のその1とその2の違い|その3・その4を含めた種類の一覧
その1は納付すべき税額・納付した税額・未納税額を、その2は所得金額(申告所得税及復興特別所得税または法人税)を証明します。税額を見せたいか所得を見せたいかで分かれ、どちらを出すかは提出先が決めます。
| 種類 | 証明すること | 年度の指定 | 手数料の算式(単価は書面400円・e-Tax370円) |
|---|---|---|---|
| その1 | 納付すべき税額、納付した税額、未納税額等 | 年分・事業年度・課税期間を書く | 税目数 × 年度数 × 枚数 × 単価 |
| その2 | 「申告所得税及復興特別所得税」または「法人税」の所得金額 | 年分・事業年度を書く | 年度数 × 枚数 × 単価 |
| その3 | 未納の税額がないこと | 指定できない | 枚数 × 単価 |
| その3の2(個人用) | 「申告所得税及復興特別所得税」と「消費税及地方消費税」に未納の税額がないこと | 指定できない | 枚数 × 単価 |
| その3の3(法人用) | 「法人税」と「消費税及地方消費税」に未納の税額がないこと | 指定できない | 枚数 × 単価 |
| その4 | 証明を受けようとする期間に、滞納処分を受けたことがないこと | 期間(自・至)を書く | 枚数 × 単価 |
証明内容と算式は、国税庁の「留意事項・記載要領」とe-Taxのページに沿っています。国税庁の請求手続のページは、その1とその2をまとめて「税目数 × 年度数 × 枚数」と書いていますが、その2は所得金額の証明で、税目は申告所得税または法人税のどちらか1つなので、記載要領の算式表のとおり「年度数 × 枚数」で数えます。
その1とその2の違い|納税額を見せるか、所得を見せるか
その1は、税額の「納付すべき額」「納付済額」「未納額」が載る証明書です。記載要領によると、法定納期限等、源泉徴収税額、未納税額のみ、連帯納付責任額などが必要なときは、「証明を受けようとする事項」欄の該当欄にレ印を付けます。その2は所得金額の証明で、申告所得税の所得種類別の証明(事業所得金額など)が要るときは、指定欄にレ印を付けます。指定がなければ総所得金額のみの証明になります。
提出先が「その1またはその2」と書いている場合は、どちらでも受け付けるということです。たとえばデジタル化・AI導入補助金2026の公募要領(通常枠)は、法人なら法人税の、個人事業主なら所得税の直近分の納税証明書を、その1かその2で出すよう求めています。1税目・1年度なら、その1もその2も手数料は同額です(書面で400円)。「その1」「その2」の片方だけを指定している提出先なら、その指定に従います。実務では、その1とその2を取り違えて取り直しになったという話をよく耳にします。「納税証明書」とだけ聞いて請求したものの、提出先が求めていたのは納税額ではなく所得金額の証明だった、という行き違いです。請求の前に提出先の書類の文言を確認するのが、いちばん手戻りが少ないと感じています。
提出先が証明してほしい内容から、納税証明書の種類を選ぶ
図の上から順に、提出先の書類にある文言を当てはめて選びます。「その1・その2のどちらでもよい」と書かれていればどちらでも、種類の指定がなければ、提出先に確認します。
その3・その3の2・その3の3・その4は何を証明するか
その3は、証明を受けようとする税目に、証明日現在で未納の税額がないことを証明します。年度は指定できません。個人が申告所得税と消費税の両方、法人が法人税と消費税の両方をまとめて証明してもらうときは、それぞれその3の2、その3の3を使います。その4は、指定した期間に滞納処分を受けたことがないことの証明です。
用途によっては、その3を複数の税目で求められます。出入国在留管理庁の永住許可申請の案内は、源泉所得税及び復興特別所得税、申告所得税及び復興特別所得税、消費税及び地方消費税、相続税、贈与税の5税目すべてに係る納税証明書(その3)を求めています。対象期間の指定は不要です。
請求できる年度は、直前の年分から3年前まで
請求できる国税の年度は、原則として、直前の年分(事業年度・課税期間)からさかのぼって3年前までです。記載要領は、証明できる年分には期間の制限があるので詳しくは税務署に尋ねるよう案内しています。その3、その3の2、その3の3は、年度を指定できません。
【判定ツール】用途から納税証明書のその1・その2などを選ぶ
申請者(個人・法人)と提出先の用途を選ぶと、請求書の「証明書の種類」「税目」「年度」「使用目的」の欄の目安が出ます。用途の選択肢は、一次ソースで確認できたものに絞っています。提出先の書類に「その1」「その2」などと書いてあるときは、その文言から選ぶ選択肢も使えます。入れた内容はこのページの中だけで処理され、外部には送信されません。
納税証明書の種類 判定ツール(一般的な目安)
申請者と用途を選ぶと、請求書に付けるレ印の目安が出ます。どの種類を出すかは提出先が決めるので、必ず提出先の最新の案内と照らしてください。
※入力内容はこのページの中だけで処理され、外部には送信されません。※本ツールは次の点を判定していません:①提出先ごとの独自の指定(種類・年度・有効期限) ②請求する年度の特定(直近の事業年度かどうか) ③手数料が免除になる場合 ④ここに挙げていない提出先。判定は参考情報です。最終的には提出先に確認してください。
ツールの判定例と一次ソース
ツールに入れたときの出力のうち、主な用途の結果です。表の数字や種類は、ツールと同じ計算コードから出しています。
| 用途 | 申請者 | 判定ツールの出力(必要な種類) | 根拠(一次ソース) |
|---|---|---|---|
| デジタル化・AI導入補助金2026(旧IT導入補助金・通常枠)の交付申請 | 法人 | その1 または その2(どちらでも可) | デジタル化・AI導入補助金2026 公募要領(通常枠)21〜23ページ |
| デジタル化・AI導入補助金2026(旧IT導入補助金・通常枠)の交付申請 | 個人 | その1 または その2(どちらでも可) 税務署が受領した直近の確定申告書の控えも併せて提出します。受領が確認できないときは、同じ年度のその2(所得金額用)の提出が必須になります。 | デジタル化・AI導入補助金2026 公募要領(通常枠)21〜23ページ |
| 永住許可申請 | 個人 | その3(5税目すべて) | 出入国在留管理庁「永住許可申請1」 |
| 全省庁統一資格(物品の製造・販売等)の入札参加資格審査 | 法人 | 納税証明書の請求は不要になる場合があります(納税情報の添付自動化) | 国税庁「納税情報の添付自動化について」 |
| 国土交通大臣の建設業許可・経営事項審査(電子申請) | 法人 | 納税証明書の請求は不要になる場合があります(納税情報の添付自動化) | 国税庁「納税情報の添付自動化について」 |
| 信用保証協会の保証付き融資の申込 | 法人 | 協会・制度が指定した種類(国税の種類は協会の案内で確認) | 愛知県信用保証協会「申込関係書類」(一例) |
| 日本政策金融公庫(国民生活事業)の融資の申込 | 個人 | 手続ページには納税証明書の記載がありません | 日本政策金融公庫「小規模事業者/個人事業主の方【国民生活事業】」 |
信用保証協会は、愛知県信用保証協会の「申込関係書類」で、法人は法人税または事業税、個人は所得税または事業税の証明書を求めていますが、その1・その2などの種類までは書かれていません。日本政策金融公庫(国民生活事業)の手続ページが挙げる提出書類にも、納税証明書は入っていません。銀行融資も含め、融資の納税証明書は「提出先の指定どおり」になります。
補助金の公募要領は、公募回ごとに改訂されます。公募要領の最新版で、提出する納税証明書の種類と「直近分」の範囲を確認してください。補助金全般の探し方は個人事業主・中小企業が使える補助金・助成金一覧2026【申請ガイド付き】、IT導入補助金で会計ソフトを入れる流れは【2026年版】IT導入補助金でお得に会計ソフト導入!対象条件から申請手順・おすすめツールまで解説に分けてあります。
納税証明書交付請求書の書き方|その1・その2の記入例(個人・法人)
納税証明書交付請求書は、国税庁のサイトにあるPDFか税務署の窓口の用紙に、証明書の種類・税目・年度・枚数・使用目的を書いて出す1枚の書類です。「※税務署整理欄」は記入しません。収入印紙を貼る場合は、右上の貼付欄に貼り、消印はしません(消印したものは無効です)。
欄ごとの書き方|記載要領のまとめ
| 欄 | 書くこと | 注意 |
|---|---|---|
| ① 住所(納税地)・氏名・個人番号/法人番号 | 納税者の住所・氏名・個人番号。法人は納税地・法人名・代表者氏名・法人番号 | 事業所等を納税地として申告している人は、事業所の所在地を書きます。代理人が来署する場合は「代理人記入欄」にも住所・氏名を書きます |
| ② 証明書の種類・証明を受けようとする税目 | 請求する種類(その1〜その4)と税目にレ印 | 複数種類の請求もできます。その3の2・その3の3は税目欄の記入は不要です |
| ③ 証明を受けようとする国税の年度 | 申告所得税は「年分」、法人税は「事業年度」、消費税は「課税期間」 | 直前の年分から3年前まで。その3系は年度を指定できません |
| ④ 証明を受けようとする事項 | その1の法定納期限等・源泉徴収税額など、その2の所得種類別、その4の期間 | 必要な場合だけレ印を付けます |
| ⑤ 証明書の請求枚数 | 必要な枚数 | 複数年度(その1・その2)や複数税目(その3)をまとめて請求すると、原則1枚の証明書にまとまります。年度ごと・税目ごとに必要なときは「各○枚」と書きます |
| ⑥ 証明書の使用目的 | 資金借入・入札参加指名願・登録申請(更新)・保証人などにレ印 | 該当がなければ「その他」にレ印を付け、かっこ内に目的を書きます。現行様式は「その他」の中に「永住許可・在留資格」の選択肢があります |
欄の位置と書き方の流れは、国税庁が公表している記載例が分かりやすいです。次の2枚は、国税庁の記載例(PDF)を加工せずに載せたものです。記載例の日付や年度は例示用で、現行の様式とは細部が違うことがあります。
個人の記入例|本人が請求書を持って窓口に行く場合
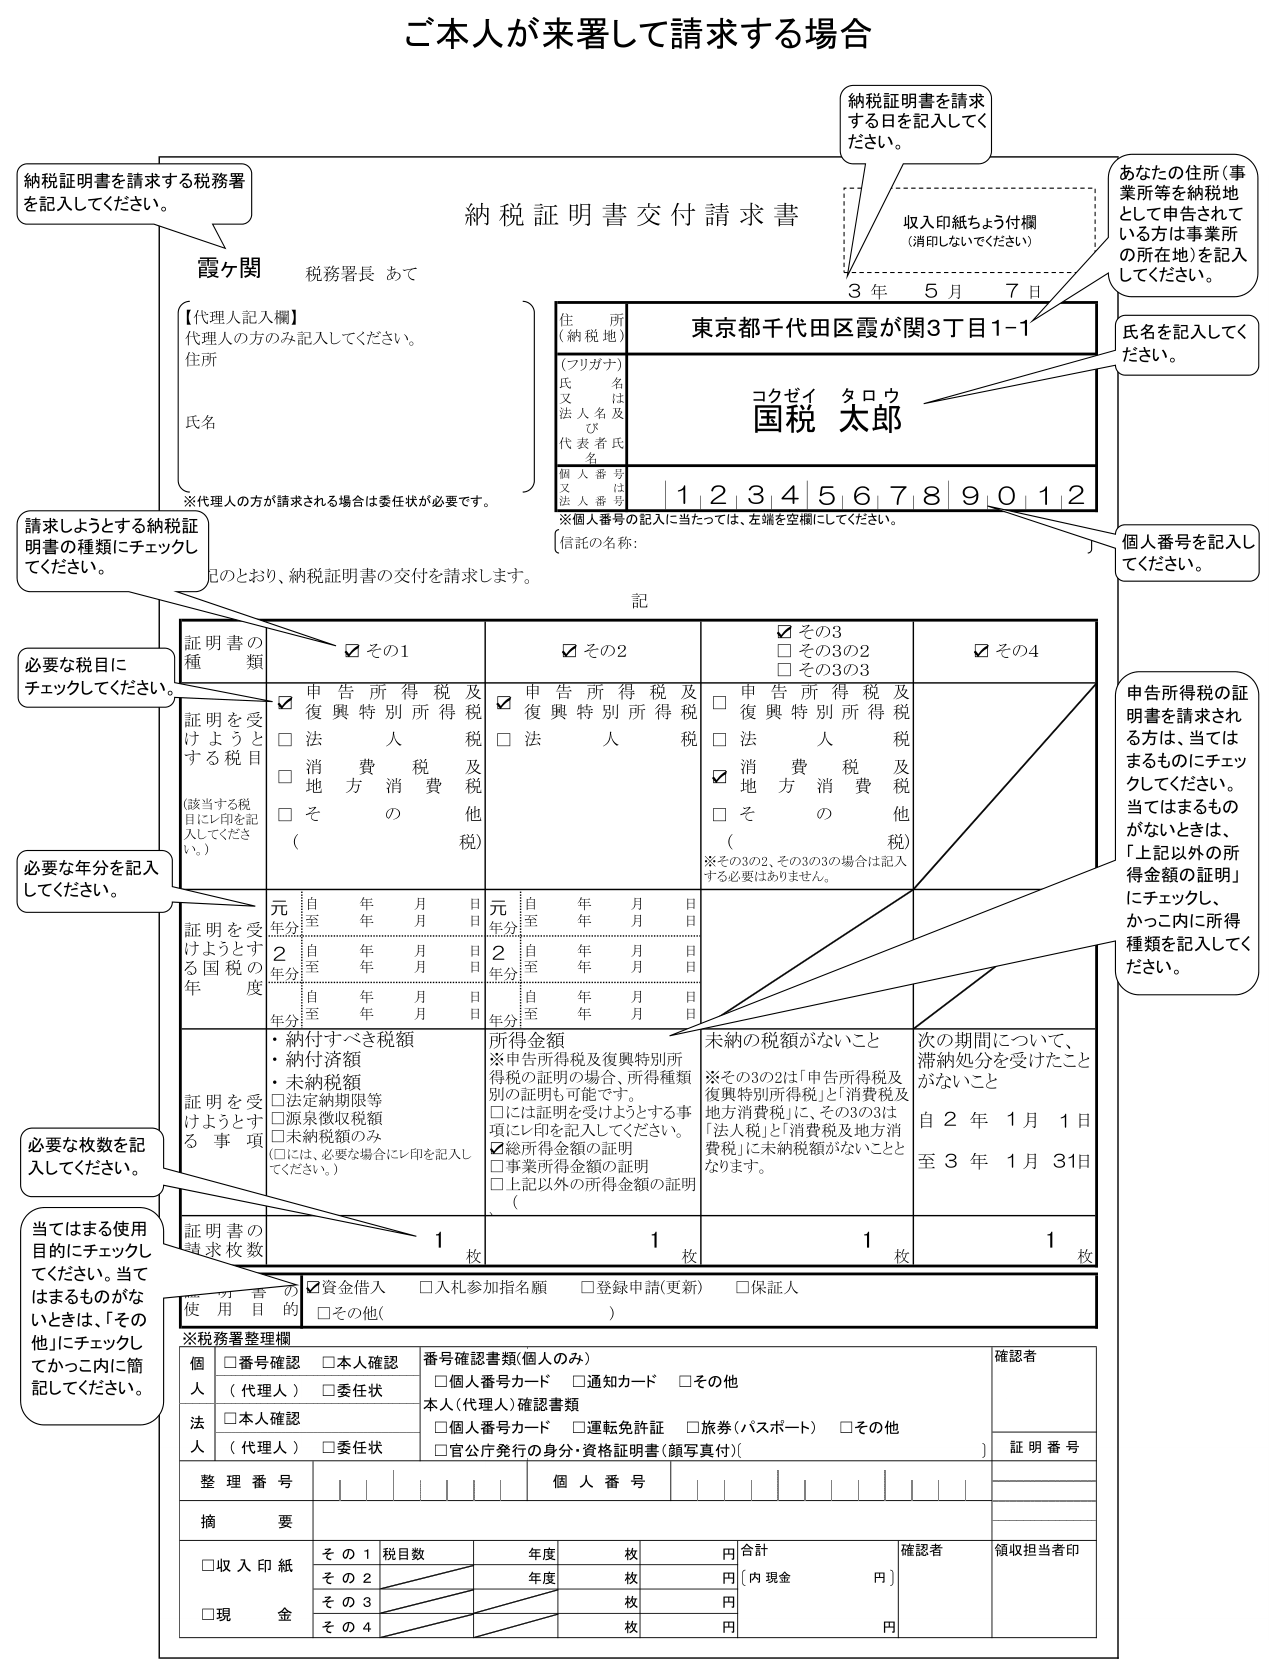
この記載例は、その1・その2・その3・その4の4種類にレ印を付けた例です。その1・その2は申告所得税の年分を、その3は消費税の税目を選び、その4は期間を書いています。使用目的は「資金借入」です。実際の請求では、必要な種類だけにレ印を付けます。1種類しか要らないなら、1種類だけで構いません。
法人の記入例|代表者本人が請求書を持って窓口に行く場合
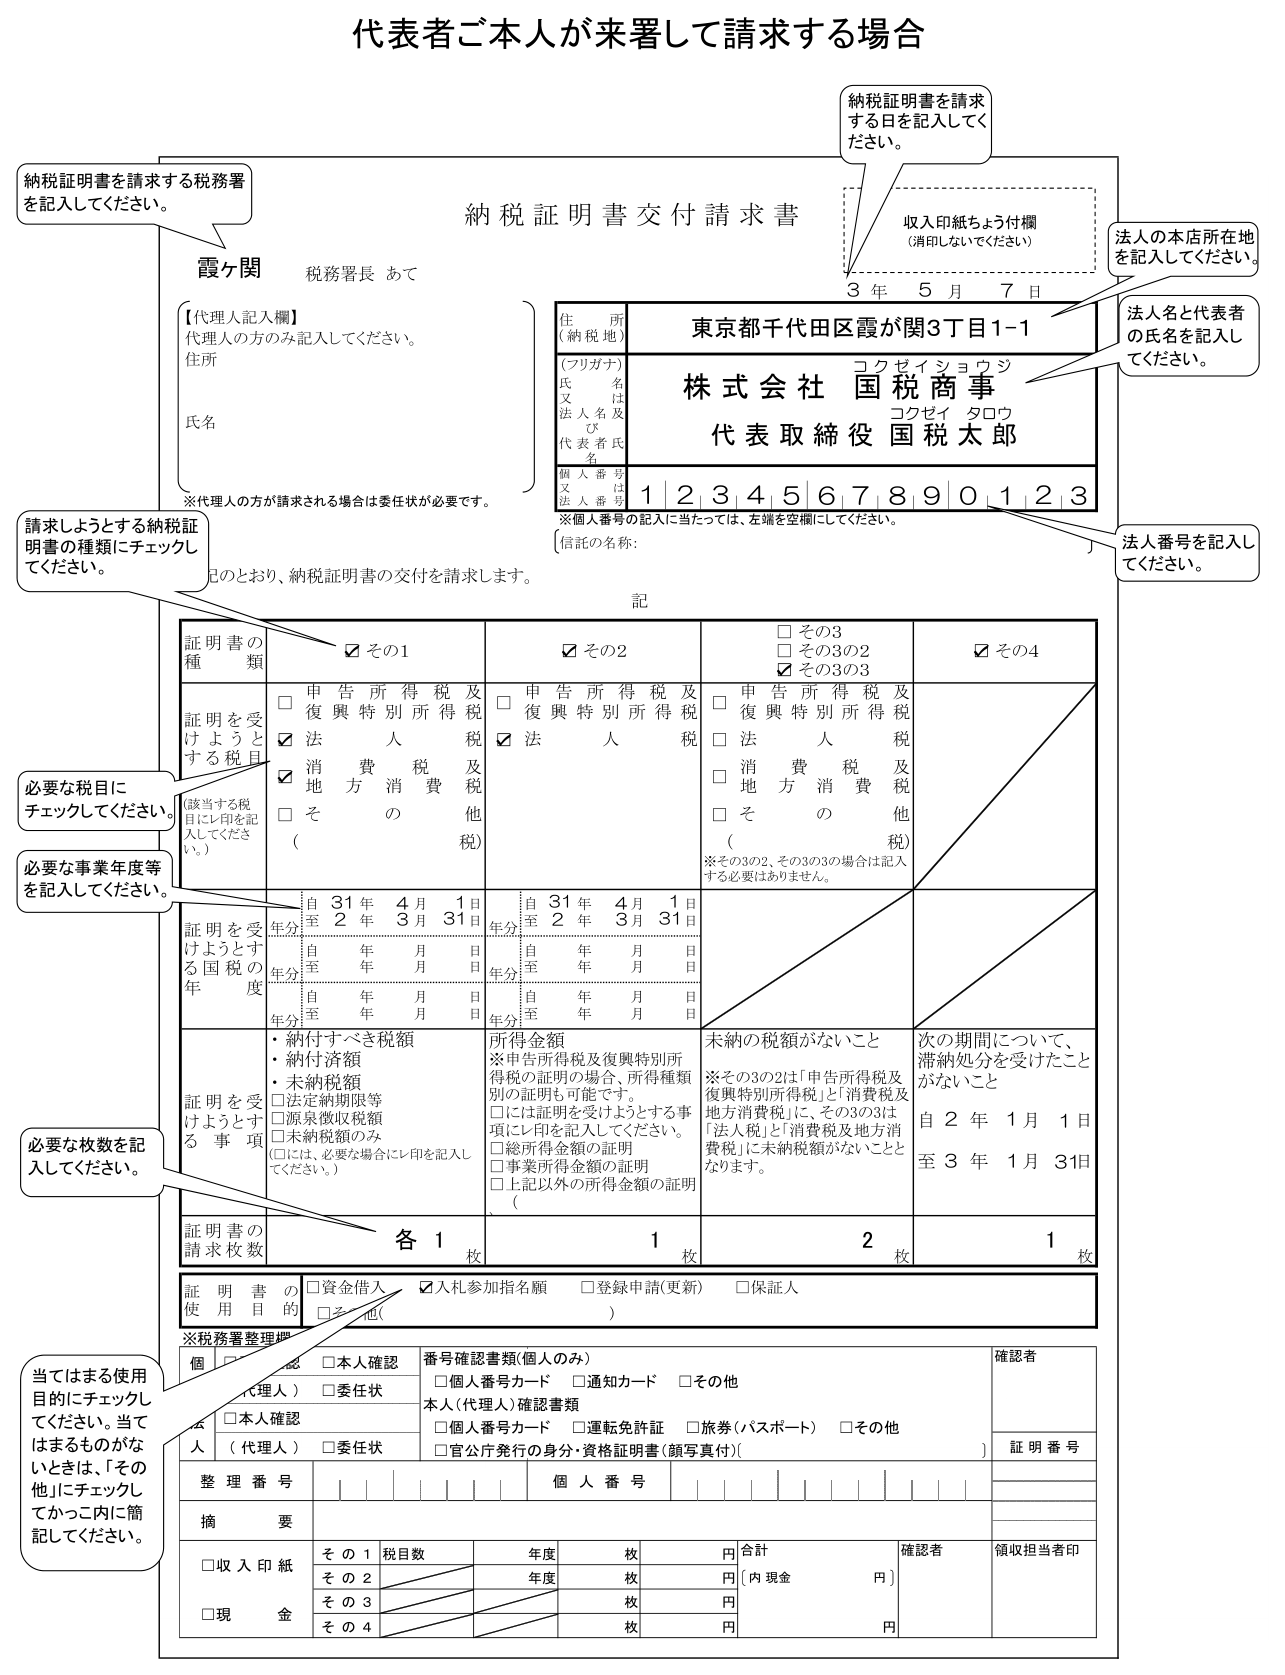
法人は、住所欄に本店の所在地を、氏名欄に法人名と代表者氏名を、個人番号欄に法人番号を書きます。この記載例は、その1で法人税と消費税及地方消費税の2税目を選び、事業年度を書き、その2は法人税にレ印を付け、その4は「自 2年1月1日 至 3年1月31日」のように期間を書き、使用目的を「入札参加指名願」にしています。請求枚数の欄は、その1が「各1」です。複数の年度や税目をまとめて請求すると原則1枚の証明書にまとまり、年度ごと・税目ごとに別の証明書が必要なときに「各○枚」と書きます(記載要領⑤)。代理人(従業員や代表者以外の役員を含む)が請求書を持っていく場合は、委任状が必要です。
架空の設例|3月決算の株式会社が補助金の申請用にその1を請求する
次は、書き方を確かめるための架空の設例です。実在の法人や数字ではありません。デジタル化・AI導入補助金で法人税の直近分のその1を出すことにして、税務署の窓口に書面で請求する場合です。
| 請求書の欄 | 書く内容(設例) |
|---|---|
| 住所(納税地)・氏名・法人番号 | 本店所在地、法人名と代表者氏名、13桁の法人番号 |
| 証明書の種類 | 「その1」にレ印(公募要領は、その1かその2を求めています) |
| 証明を受けようとする税目 | 「法人税」にレ印 |
| 証明を受けようとする国税の年度 | 直近の事業年度(設例では令和7年4月1日から令和8年3月31日まで) |
| 証明書の請求枚数 | 1枚 |
| 証明書の使用目的 | 「その他」にレ印、かっこ内に「補助金申請」 |
| 手数料(書面・窓口) | 1税目 × 1年度 × 1枚 × 400円 = 400円(収入印紙か現金)。e-Taxで請求すれば370円 |
納税証明書その1・その2の手数料|書面400円・e-Tax370円の早見表
納税証明書の手数料は、書面で請求(窓口・郵送)すると1件400円、e-Taxで請求すると1件370円です。その1は「税目数 × 年度数 × 枚数」、その2は「年度数 × 枚数」、その3・その3の2・その3の3・その4は「枚数」に、それぞれ単価を掛けます。
請求方法ごとの手数料と受取方法
| 請求方法 | 単価 | 受取方法 | 電子証明書等 |
|---|---|---|---|
| 書面で請求(窓口に提出) | 400円 | 窓口で受け取る | 不要 |
| 書面で請求(郵送) | 400円 | 郵送で受け取る(返信用封筒と切手が必要) | 不要 |
| e-Taxで請求(署名省略分) | 370円 | 税務署の窓口で受け取る | 不要 |
| e-Taxで請求(書面交付用) | 370円 | 郵送で受け取る | 必要 |
| e-Taxで請求(電子交付用) | 370円 | 電子納税証明書(PDFまたはXMLファイル)で受け取る | 必要 |
出典は国税庁の請求手続のページとe-Taxのページです。電子ファイルで受け取る場合は、1つの請求に対して1つのファイルで発行されるので、請求枚数は1枚になります。同じものが複数必要なときは、ダウンロードしたファイルをコピーして使います。郵送で受け取る場合は、書面請求なら返信用の切手が、e-Taxなら郵送料(通常の郵便料金と簡易書留の料金)が別にかかります。
手数料は、税目数 × 年度数に比例して増える(書面400円・e-Tax 370円)
棒の長さは金額に比例します。1件あたり30円の差ですが、税目数と年度数が増えるほど件数が増えるため、請求の合計は件数に比例して増えます。
よくある請求の手数料を、書面とe-Taxで並べると次のとおりです。金額は、下の計算ツールと同じ計算で出しています。
| 請求する内容(架空の設例) | 書面で請求(窓口・郵送) | e-Taxで請求 |
|---|---|---|
| その3を1枚 | 400円 | 370円 |
| その1を1税目・1年度・1枚 | 400円 | 370円 |
| その2を3年度・1枚 | 1,200円 | 1,110円 |
| その1を2税目×3年度・1枚 | 2,400円 | 2,220円 |
| その1(1税目・1年度)とその3を各1枚 | 800円 | 740円 |
手数料の計算ツール
請求方法と、種類ごとの税目数・年度数・枚数を入れると、合計が出ます。初期値は、その1を1税目・1年度・1枚、書面・窓口で請求する場合で、合計は400円になります。
納税証明書の手数料 計算ツール
請求方法と、種類ごとの税目数・年度数・枚数を入れると、手数料の合計が出ます。使わない種類は0のままにします。
※入力内容は外部に送信されません。※本ツールは次の点を計算していません:①郵送の切手代・郵送料 ②手数料が免除になる場合 ③法人税の「事業年度」と「対象会計年度」を別々の年度数として数える扱い(記載要領の注4)。税目数は、請求書の税目欄でレ印を付けた数です。
手数料が免除になる場合
災害により財産に相当な損失を受けた方がその復興に必要な資金を借り入れる場合や、生活の維持が困難な方が法律に定める扶助等の措置を受ける場合など、発行する納税証明書の内容に応じて手数料が免除になることがあります。収入印紙を買う前に、請求先の税務署に確認してください(国税庁の請求手続のページ)。
納税証明書その1・その2の請求方法と受付時間|窓口・郵送・e-Tax
請求先は、現在の住所地(納税地)を管轄する税務署です。税務署の窓口の受付時間は9時から15時で、令和8年10月1日から、全ての税務署で総合窓口の受付時間が原則この時間になりました。土曜日、日曜日、祝日、年末年始(12月29日から1月3日)は窓口が開いていません。
請求書を書く
国税庁のPDFか窓口の用紙に、種類・税目・年度・枚数・使用目的を書きます。
手数料の収入印紙を用意する
貼付欄に貼り、消印はしません。窓口に行く場合は、現金でも納められます。
本人確認書類などと一緒に窓口へ出す
マイナンバーカード(ない場合は本人確認書類と番号確認書類)を持っていきます。代理人は委任状も必要です。
受け取る
申告や納付の直後は、当日中に発行できないことがあります。急ぐ場合は、先に税務署に確認します。
窓口で請求するときに必要なもの
記載要領は、納税証明書交付請求書、手数料の金額に相当する収入印紙または現金、本人確認書類と番号確認書類(マイナンバーカードがあれば1枚)、代理人が行く場合は本人(法人は代表者)の委任状を挙げています。現金で手数料を納められるのは来署した場合に限られます。最近納付した税額の証明(その1、その3、その3の2、その3の3)を請求するときは、納付の「領収証書」を持っていきます。電子納税した場合は不要です。
郵送で請求するとき
封筒の表面に「納税証明請求在中」と書き、納税証明書交付請求書、手数料の収入印紙、切手を貼った返信用封筒、番号確認書類の写しと本人確認書類の写し(個人のみ)を入れて、管轄の税務署に送ります。郵送では現金で手数料を納められません。納税証明書は原則として本人または法人の住所(納税地)以外には送付できず、代理人の住所に送るには委任状などを同封します。
e-Taxで請求するとき|3つの受取方法
e-Taxソフト(WEB版)から請求でき、受け取り方は3つあります。電子納税証明書(PDFまたはXMLファイル)で受け取る方法は電子証明書等が必要です。請求だけe-Taxで行って税務署の窓口で受け取る方法は、電子証明書等が要らず、必要事項を入力して送信するだけです。郵送で受け取る方法は、電子証明書等が必要です。電子納税証明書を出す場合は、提出方法をあらかじめ提出先に確認するよう国税庁が案内しています。e-Taxの準備は、【2027年版】e-Taxで確定申告する完全ガイド|マイナンバーカード・ICカードリーダー不要の方法もを参照してください。
代理人が請求するとき
本人(法人は代表者)が行けない場合は、委任を受けた代理人が、委任状を請求書に添付して手続できます。国税庁は、代理人が業務として納税証明書の請求を行うことは、税理士法に規定する税務代理に該当すると案内しています。e-Taxで代理人が請求する場合は、電子委任状(証明用)を添付します。
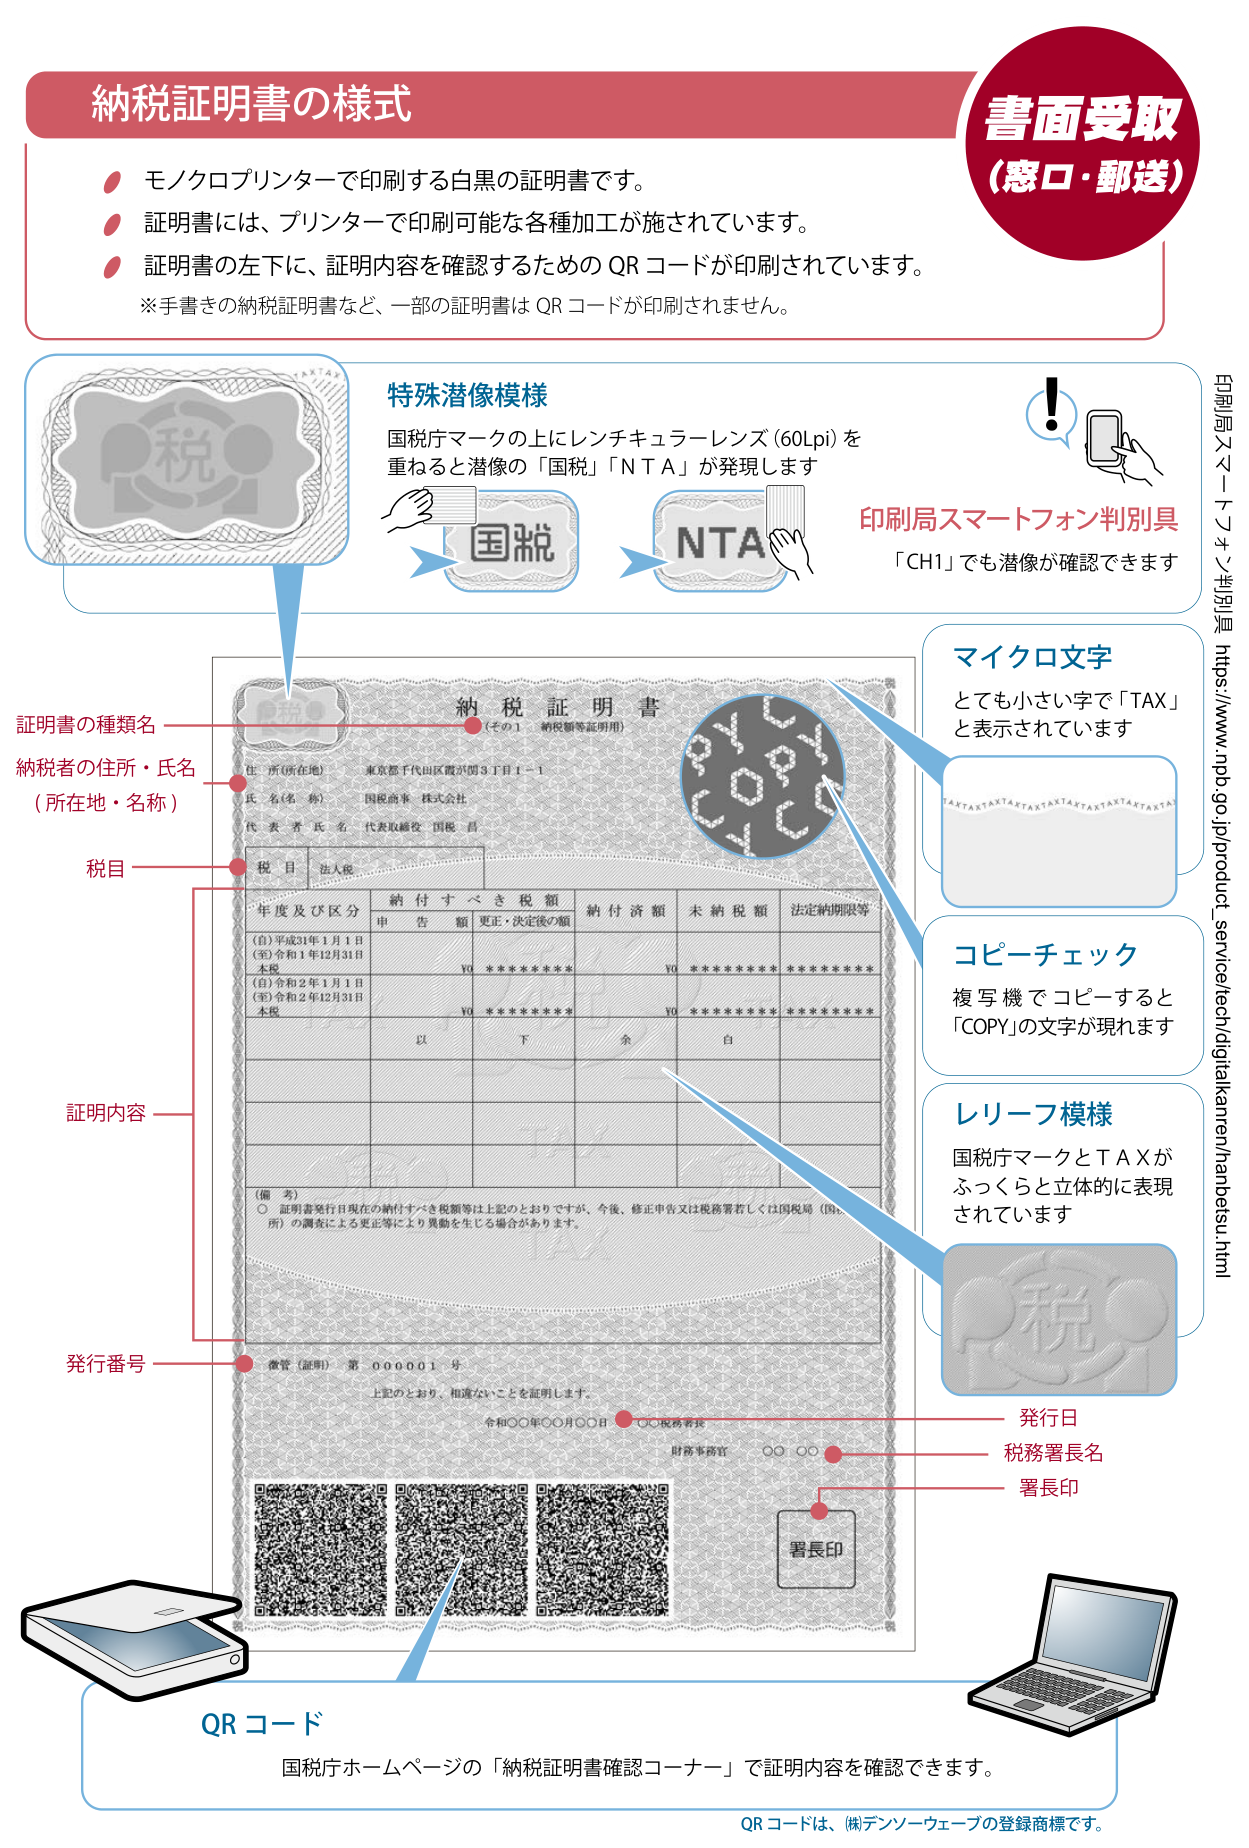
書面で受け取る納税証明書の様式(令和8年9月24日以降)
国税システムの更改に伴い、令和8年9月24日以降の納税証明書は様式が変わりました。国税庁が公表している書面受取(窓口・郵送)の様式概要図では、証明書の左下にQRコードが印刷され、国税庁ホームページの「納税証明書確認コーナー」で内容を確認できます。
納税証明書のその1・その2でつまずきやすい点|発行できない・間に合わないとき
納税証明書は、申告や納付の直後だと出ないことがあり、提出期限が迫ってから請求すると間に合わないことがあります。次の点は、請求の前に確認しておきます。
申告や納付の直後は、証明書が出ないことがある
国税庁は、申告または納税の直後は、当日中に納税証明書を発行できない場合があると案内しています。記載要領は、コンビニエンスストアで納付した場合、納付済みの納税証明書を発行できるのは、納付の委託をしてから約3週間後になると注意しています。申告後すぐの請求は、税務署に先に確認します。
入札や建設業許可は、納税証明書を請求しなくて済む場合がある
納税情報の添付自動化は、申請システムで申請することで、納税証明書の代わりに「納税情報」を取得して提出できる仕組みで、取得に手数料はかかりません。国税庁の案内では、全省庁統一資格審査(政府電子調達)と、建設業許可・経営事項審査電子申請システム(国土交通大臣許可の申請と決算変更届、経営事項審査)が対象です。地方公共団体の入札参加資格などは対象外です。利用にはe-Taxの利用者登録が必要で、申請の直前に確定申告や修正申告をした場合などは取得できないことがあります。
電子納税証明書は、提出先が受け付けるか確認する
電子納税証明書(PDFまたはXMLファイル)は、期限内であれば何度でも使え、自宅やコンビニで印刷もできますが、提出方法はあらかじめ提出先に確認するよう国税庁が案内しています。書面でなければ受け付けない提出先もありえます。
指定がなければ、種類・税目・年度・枚数を提出先に聞く
税務の実務では、種類は合っていても、税目や年度の指定が漏れて出し直しになる例をよく見ます。複数の年度や税目が絡むときほど起きやすいので、請求書を書き終えたら、提出先の書類と見比べてから出すようにすると安心です。記載要領は、必要となる納税証明書の種類・税目・年分・枚数を、提出先にあらかじめ確認するよう案内しています。判定ツールは一般的な目安で、提出先の指定が優先です。個別の取扱いに迷う場合は、提出先か、税理士に確認すると安心です。
よくある質問(FAQ)
- 納税証明書のその1とその2は、どちらを出せばよいですか?
-
提出先の指定に従います。その1は納付すべき税額・納付済額・未納税額の証明、その2は所得金額の証明です。デジタル化・AI導入補助金2026の公募要領(通常枠)のように、「その1かその2」と書かれていればどちらでも構いません。1税目・1年度なら手数料は同額で、書面なら400円、e-Taxなら370円です。個人事業主が同じ補助金に出す場合は、所得税のその1かその2に加えて、税務署が受領した直近の確定申告書の控えも提出します。控えで受領が確認できないときは、同じ年度のその2(所得金額用)の提出が必須になります(公募要領21〜23ページ)。
- 納税証明書の手数料はいくらですか?
-
書面で請求(窓口・郵送)すると1件400円、e-Taxで請求すると1件370円です。その1は税目数×年度数×枚数、その2は年度数×枚数、その3・その3の2・その3の3・その4は枚数に単価を掛けます。災害の復興資金の借入れや、扶助等の措置を受ける場合などは免除になることがあります。
- 納税証明書は、申告した当日に発行してもらえますか?
-
当日中に発行できない場合があります。国税庁は、申告または納税の直後は発行できないことがあると案内しており、コンビニ納付の場合、納付済みの証明書が発行できるのは納付の委託から約3週間後です。提出期限が近いときは、先に税務署に確認します。
- 納税証明書は、従業員や家族が代わりに請求できますか?
-
委任状を持った代理人が請求できます。代理人が書面で行く場合は、本人(法人は代表者)の委任状と、代理人本人の本人確認書類が要ります。国税庁は、代理人が業務として請求することは、税理士法に規定する税務代理に該当すると案内しています。
- 電子納税証明書(PDF)を、そのまま補助金や融資の申請に使えますか?
-
提出先によります。国税庁は、電子納税証明書(PDFまたはXMLファイル)の提出方法を、あらかじめ提出先に確認するよう案内しています。補助金の公募要領には、納税証明書の種類を「その1またはその2」と指定するものがあるので、公募要領で書面・電子の別を確認してください。
- 納税証明書は、何年前の分まで請求できますか?
-
原則として、直前の年分(事業年度・課税期間)からさかのぼって3年前までです。その3、その3の2、その3の3は、年度を指定できません。証明できる年分には期間の制限があるので、詳しくは税務署に確認してください。
まとめ|納税証明書の種類を決めて、請求する順番
提出先の指定を確認する
種類(その1〜その4)、税目、年度、枚数、電子納税証明書でも受け付けるかを、提出先の最新の案内で確かめます。
判定ツールで、請求書に付けるレ印の目安を確かめる
その1は納税額、その2は所得金額、その3系は未納がないこと、その4は滞納処分がないこと。提出先の指定が優先です。
請求書を書き、請求方法を選んで手数料を計算する
書面は1件400円、e-Taxは1件370円。窓口の受付は原則9時から15時です。
申告や納付の直後でないかを確かめ、余裕を持って請求する
コンビニ納付は約3週間、申告直後は当日に出ないことがあります。入札や建設業許可は、納税情報の添付自動化で足りる場合もあります。
その1とその2の違いは、税額を見せるか所得を見せるかです。迷ったら、提出先の書類に書かれた文言をそのまま請求書に写し、書かれていなければ提出先に聞くのが、いちばん手戻りが少ない進め方です。融資や補助金の書類づくりで判断に迷う点は、税理士に確認してから出すと安心です。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る