
この記事にはアフィリエイト広告(PR)が含まれています。
青色申告の取りやめ届出書は、取りやめたい年分の確定申告期限までに、納税地の所轄税務署へ出します(所得税法151条1項)。令和8年分(2026年分)から青色申告をやめるなら、期限は令和9年3月15日(月)です。年が明けて申告書を作る段階で決めても間に合います。
ただし、届出を出すと、その年分以後は青色申告の承認が効力を失います。青色申告特別控除、青色事業専従者給与、純損失の繰越しは使えなくなり、取りやめから1年以内に出す再申請は却下されることがあります(所得税法145条3号)。取りやめ届を出した日以後1年以内に青色申告承認申請書を出すと、税務署長は申請を却下できるためです。取りやめ届は確定申告期限までに出せばよく、年が明けてから出す普通のやり方だと、翌年分から青色に戻すのは難しくなります。戻せる年分は、下のチェッカーで確かめられます。
この記事では、提出期限と再申請の可否を出すチェッカー、国税庁の様式に架空の設例を書き込んだ記入例、青色のまま申告した場合と白色に戻した場合の所得税の差を出す判断シートを用意しました。事業をやめる場合は、取りやめ届とは別に廃業届も要ります。廃業届の詳細は廃業届の書き方と提出期限|個人事業主の提出書類で、消費税の簡易課税の取りやめ(別の届出です)は簡易課税制度選択届出書の提出期限と書き方|個人は12/31・ツール付で扱っています。
📌 この記事でわかること
- 取りやめ届出書の期限は「やめる年分の翌年3月15日」。令和8年分は令和9年3月15日(月)で、土日にあたる年は翌月曜に繰り下がる
- 取りやめ届の期限・再申請チェッカー。提出予定日を入れると、いつの年分から青色を再申請できるかが出る
- 国税庁の様式に架空の設例を書き込んだ記入例と、欄ごとの書き方(e-Taxと書面の違いも)
- 青色のまま申告した場合と白色に戻した場合の所得税の差を出す判断シート(廃業届で足りるかの分岐つき)
- 廃業届・事業廃止届出書・承認の取消しとの違い、取りやめ後1年以内の再申請が却下され得る理由
青色申告の取りやめ届出書とは?提出期限は取りやめる年分の翌年3月15日
青色申告の取りやめ届出書は、青色申告の承認を受けている人が、ある年分から青色申告書による申告をやめるときに出す届出です。提出先は納税地の所轄税務署長、期限は「取りやめようとする年分の確定申告期限」です(国税庁 A1-9 所得税の青色申告の取りやめ手続、No.2070 青色申告制度)。
条文は所得税法151条|出すと承認は効力を失う
所得税法151条1項には、次の3点が書かれています。
| 項目 | 条文の内容 |
|---|---|
| 誰が | 青色申告の承認(143条)を受けている居住者 |
| いつまでに | その年分の所得税に係る確定申告期限までに(「その年分」は、青色申告をやめようとする年分) |
| 出すとどうなるか | 届出書の提出があったときは、その年分以後の各年分の所得税について、承認は効力を失う |
見落としやすいのは3行目です。効力を失うのは「その年分以後」なので、1年だけ休む届出にはなりません。取りやめた翌年に青色に戻りたいときは、あらためて青色申告承認申請書を出して、承認を受け直す必要があります(次の章のチェッカーと、後半の再申請の章で扱います)。
届出を出さなかった場合の扱いは、151条には書かれていません。承認の取消事由を定める150条にも、取りやめ届の未提出は挙がっていません(取消事由は帳簿書類の備付け不備や隠ぺい・仮装など)。ただ、151条1項後段は、届出書の提出があったときに承認が効力を失うと書いているので、出さなければ青色の承認は残ったままになり、青色の帳簿義務(148条)も続きます。帳簿が要件を満たさない年が出ると、承認の取消し(150条)の対象になり得ます。青色の承認を終わらせたい年は、出しておくのが無難だと考えます。個別の事情は所轄税務署か税理士にご確認ください。
提出期限の早見表|土日にあたる年は翌月曜に繰り下がる
提出期限が土曜・日曜・祝日などにあたるときは、その翌日が期限になります(国税通則法10条2項、国税庁の案内にも同じ記載があります)。3月15日は祝日にならないので、土日だけ見れば足ります。
| 取りやめる年分 | 取りやめ届の提出期限 | 備考 |
|---|---|---|
| 令和8年分(2026年分) | 令和9年3月15日(月) | |
| 令和9年分(2027年分) | 令和10年3月15日(水) | |
| 令和10年分(2028年分) | 令和11年3月15日(木) | |
| 令和11年分(2029年分) | 令和12年3月15日(金) | |
| 令和12年分(2030年分) | 令和13年3月17日(月) | 3月15日が土曜日。3月16日(日)も休みなので月曜に繰下げ |
| 令和13年分(2031年分) | 令和14年3月15日(月) |
税務署の総合窓口の受付時間は、原則9時から15時です(国税庁 A1-9。令和8年10月1日から全税務署)。受付時間外でも、開庁時間内(8時30分から17時まで)に来署すれば手続はできるとされていますが、できるだけ受付時間内にと案内されています。期限日が近い場合は、e-Taxか郵送(通信日付印の日が提出日になります。国税通則法22条)で出すか、15時までに窓口へ行くのが確実です。
青色申告の取りやめ届出書の期限・再申請チェッカー
取りやめる年分と提出予定日を入れると、その年分の提出期限と、あとで青色に戻したいときに申請が「取りやめ届から1年以内」にあたるかどうかが出ます。初期値は、令和8年分を取りやめて令和9年3月2日に届出書を出す場合です。
取りやめ届の期限・再申請チェッカー
提出期限と、青色に戻せる年分を出す
入力内容は端末内で処理するだけで、外部には送信されません。
※再申請の判定は、所得税法145条3号の「届出書の提出をした日以後1年以内」を、提出日を含めて数えて1年後の応当日の前日までと置いています。数え方で1日ずれる境目の日は「境目」と表示します。却下は「することができる」とされる処分なので、「却下され得る」という意味です。個別の判断は税務署か税理士にご確認ください。
初期値(令和8年分、提出日が令和9年3月2日)で動かすと、提出期限は令和9年3月15日(月)、提出日を含めて1年が満了するのは令和10年3月1日(水)です。令和9年分の承認申請の期限は令和9年3月15日(月)で、取りやめ届を出した日から1年以内にあたります。令和10年分の期限は令和10年3月15日(水)で、1年を過ぎます。この設例なら、青色に戻せる最短の年分は令和10年分と読めます。
提出日を令和9年3月15日に動かすと、令和10年分の期限(令和10年3月15日)は「境目」になります。条文の「日以後1年以内」の数え方で1日違うためで、期限ぎりぎりに出す場合は取りやめ届を早めに出すか、戻したい年分を1年遅らせるほうが安全です。
青色申告の取りやめ届出書の書き方|記入例と欄ごとの説明
様式は国税庁の「所得税の青色申告の取りやめ届出書」で、1枚です。パソコンからe-Taxソフトで作成してe-Taxで出す方法のほか、書面で作って持参か送付で出すこともできます(国税庁 A1-9)。次の図は、国税庁の様式に架空の設例(国税 太郎さん、デザイナー、令和8年分から取りやめ、令和9年3月2日に提出)を書き込んだものです。赤字が書き込み、番号は下の表に対応します。
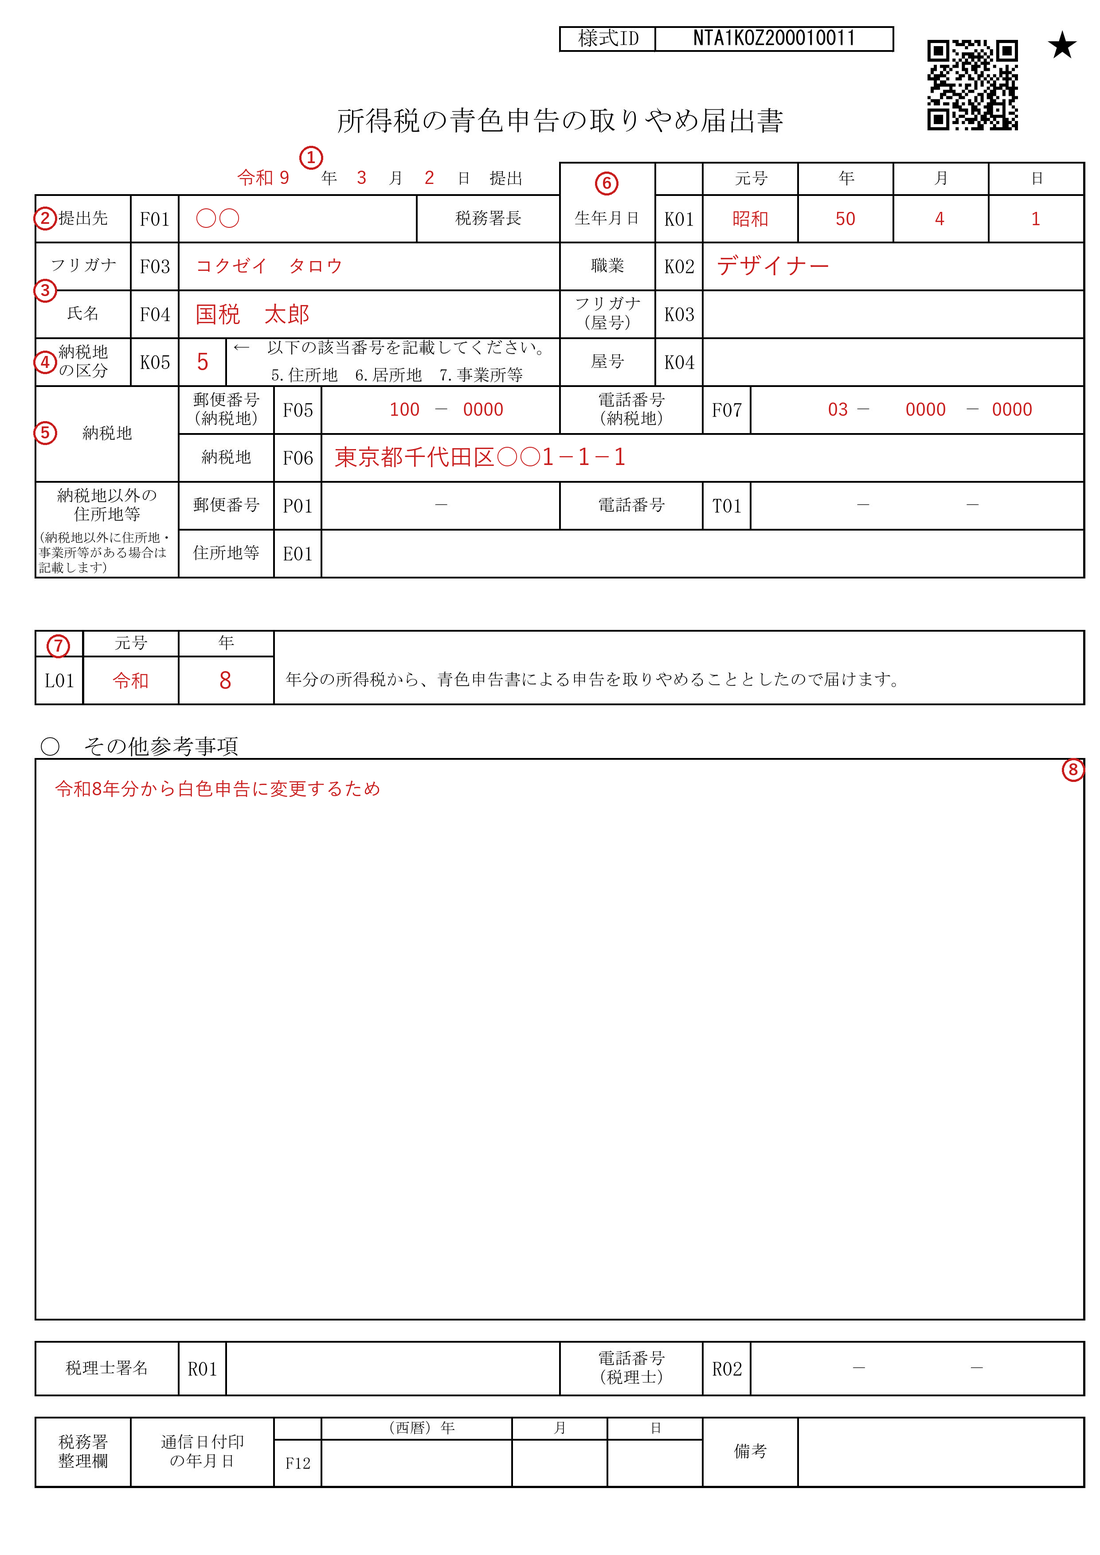
| 番号 | 欄 | 書く内容 |
|---|---|---|
| ① | 提出日(年月日 提出) | 届出書を出す日。e-Taxなら送信する日、書面なら窓口に出す日(郵送なら投函する日)を目安に書く |
| ② | 提出先(F01) | 納税地を所轄する税務署名。「税務署長」の文字は印刷済みなので、税務署名だけを書く |
| ③ | フリガナ・氏名(F03・F04) | 個人事業主本人のフリガナと氏名 |
| ④ | 納税地の区分(K05) | 様式の注記どおり、5=住所地、6=居所地、7=事業所等の番号を書く。自宅が納税地なら5 |
| ⑤ | 納税地(郵便番号・住所・電話) | 納税地の郵便番号、住所、電話番号。納税地以外に住所地や事業所があるときだけ、下の「納税地以外の住所地等」の欄にも書く |
| ⑥ | 生年月日・職業・屋号 | 生年月日(元号・年・月・日)と職業を書く。屋号がある人は屋号(フリガナ含む)、ない人は書かない |
| ⑦ | 年分の所得税から(L01) | 青色申告をやめる最初の年分。令和8年分から取りやめるなら「令和 8」と書く。ここが期限の基準にもなる |
| ⑧ | その他参考事項 | 様式に書き方の指定はなく、理由の記載を求める文言もない。書かなくても受け付けられると考えられるが、気になる場合は税務署に確認する |
| (なし) | 税理士署名・税務署整理欄 | 税理士が代理で作るときだけ税理士署名欄を使う。税務署整理欄は書かない |
国税庁の記載要領(記載要領PDF)にも、この届出書は「青色申告書による所得税の申告を取りやめようとする年分の所得税の確定申告期限までに提出」することが書かれています。⑦に書く年分を間違えると、期限の計算もずれます。取りやめる最初の年分を書く、と覚えると迷いません。
提出までの手順|年分を決めてから出す
「令和8年分から」のように、青色をやめる最初の年分を決めます。決める前に、後半の判断シートで青色のままの税額と白色に戻した場合の税額を比べます。
上のチェッカーで、その年分の提出期限と、あとで青色に戻したいときの年分を確認します。
e-Taxソフトで作成するか、国税庁の様式(PDF)に入力して印刷します。納税地の区分と年分の欄を特に確かめます。
e-Taxか書面で出します。窓口の受付時間は原則9時から15時(開庁時間内なら受付時間外も可)で、郵送でも出せます。事業をやめる場合は、次の見出しの書類も一緒に出します。
提出方法と提出先|e-Taxか書面か
提出先は納税地の所轄税務署長です。国税庁は、パソコンからe-Taxソフトで届出書を作ってe-Taxで出す方法を案内しています。書面で作って持参または送付する方法も認められています(国税庁 A1-9)。e-Taxを初めて使う場合は、利用者識別番号の取得が先に要ります。確定申告のe-Taxの流れは確定申告の期限はいつ?2026年の提出方法・間に合わない場合の対処法の関連記事も参考になります。
事業をやめる・法人成りのとき|取りやめ届のほかに出す書類
事業そのものをやめる場合は、取りやめ届出書のほかに、国税庁の様式「個人事業の開業届出・廃業届出等届出書」(廃業届)も出します。国税庁の様式案内にも、事業を廃止する人は廃業届も出すよう書かれています(A1-9 備考)。消費税の課税事業者(課税事業者を選択している人を含む)で、廃止する事業のほかに課税売上げにあたる所得(不動産所得など)がない人は、「事業廃止届出書」も出します(国税庁 D1-14)。
条文の側では、青色申告の承認を受けている人が業務の全部を譲渡または廃止したときは、その日の属する年の翌年分以後、承認は効力を失います(所得税法151条2項)。廃業した年分は承認が残るので、廃業年の確定申告は青色で行えると考えられます。法人成りで個人事業を終える場合も同じ扱いです。廃業届の期限と書き方は廃業届の書き方と提出期限|個人事業主の提出書類にまとめています。
青色申告を取りやめるべきか|白色に戻る・青色維持・廃業届で足りるかの判断シート
取りやめる前に、事業を続けて青色のままでいるか、事業を続けて白色に戻るか、事業をやめるかの3つに分けて考えます。結論から言うと、事業を続ける場合に、取りやめて税額が減る場面はほとんどありません。取りやめが検討に値するのは、帳簿の手間が負担で、控除も専従者給与も赤字繰越も使っていない場合に絞られると考えます。
取りやめると変わること|青色と白色の比較表
| 項目 | 青色申告のまま | 取りやめて白色になった場合 |
|---|---|---|
| 特別控除 | 55万円、要件を満たせば65万円、満たさなければ10万円(No.2072)。令和9年分以後は、優良な電子帳簿(またはデジタルシームレス保存)とe-Taxでの申告を満たすと最高75万円(国税庁) | 青色申告特別控除は使えない |
| 家族への給与 | 届出をした青色事業専従者給与が、相当と認められる範囲で必要経費(所得税法57条1項) | 事業専従者控除。配偶者は最高86万円、その他の親族は最高50万円(同条3項・No.2075) |
| 赤字(純損失) | 3年間繰り越して、各年分の所得から控除できる(所得税法70条1項) | 赤字の繰越控除は原則使えない。変動所得や被災事業用資産の損失は例外(70条2項) |
| 貸倒引当金 | 貸金の帳簿価額の合計額の5.5%以下(金融業は3.3%)を必要経費にできる(No.2070) | 使えない |
| 帳簿 | 青色の帳簿書類の備付けと保存(148条) | 白色にも簡易な帳簿の備付けと保存の義務がある(232条) |
「赤字の繰越控除」は、損失が出た年に青色申告書を出していたことが条件です(70条1項の括弧書き)。すでに青色で繰り越している赤字は、取りやめた後の年分でも、確定申告書を連続して出していれば控除の対象に残ると読めます(同条4項)。一方、取りやめた年に新しく出た赤字は繰り越せません。
青色事業専従者給与は、家族に給与を払っている事業では影響が大きい項目です。仕組みは青色事業専従者給与はいくらまで?配偶者控除との比較と届出書で、65万円・75万円控除の要件は青色申告75万円控除の完全ガイド2026年版|令和8年改正の要件・準備手順・よくある失敗を徹底解説で整理しています。
取りやめ判断シート|青色のままと白色の所得税の差を出す
事業を続けるかどうかを選び、続ける場合は所得と控除を入れると、令和8年分の税率で、青色のままの所得税・復興特別所得税と、白色に戻した場合の差が出ます。基礎控除は、令和8年分の額(合計所得が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円。国税庁 No.1199)を、青色と白色それぞれの合計所得から自動で入れます。初期値は、青色の所得(特別控除の前)が400万円、65万円控除、基礎控除以外の所得控除なしの場合です。
取りやめ判断シート
青色のままと白色、所得税はいくら違うか
入力内容は端末内で処理するだけで、外部には送信されません。
この先の事業
事業所得と不動産所得の合計。青色申告特別控除を引く前で、青色事業専従者給与を引いた後の金額。赤字ならマイナスで入れる
払っていなければ0
給与所得など、事業・不動産以外の所得の合計(給与は給与所得控除後の金額)。なければ0
社会保険料控除、配偶者控除、生命保険料控除などの合計。基礎控除は含めない(令和8年分の額を、合計所得から自動で入れます)。なければ0
※令和8年分の速算表(所得税法89条)と復興特別所得税2.1%で計算しています(令和9年分以後は防衛特別所得税が加わりますが、合計税率は変わりません)。基礎控除は令和8年分の額(所得2,350万円超は逓減)を合計所得から自動で入れますが、配偶者控除・配偶者特別控除などの所得による変動は反映していません(入力した額で固定)。住民税、個人事業税、国民健康保険料、専従者本人の所得税は計算していません。現金主義の特例、損益通算、純損失の繰戻しも見ていません。結果は目安で、個別の判断は税務署か税理士にご確認ください。
初期値(青色の所得400万円、65万円控除、基礎控除以外の所得控除なし)で動かすと、青色のままの所得は335万円、基礎控除104万円を引いた課税所得は231万円で、所得税と復興特別所得税は136,300円です。白色に戻すと所得は400万円、課税所得は296万円になり、202,600円。差は66,300円で、所得が65万円増えた分に10%の税率がかかったものです。次の例のように、白色に戻して合計所得が489万円や655万円の線を越えると、基礎控除が減って差はもっと大きくなります。青色の所得490万円・特別控除65万円なら青色の合計所得は425万円(基礎控除104万円)、白色は490万円(同67万円)で、所得税と復興特別所得税は228,100円と427,200円、差は約19.9万円です。
専従者給与がある場合の例も見ておきます。青色の所得(専従者給与120万円を引いた後)が300万円、配偶者が専従者、65万円控除、基礎控除以外の所得控除なしなら、青色のままでは所得235万円から基礎控除104万円を引いた課税所得131万円で、66,800円です。白色に戻すと、給与120万円が経費でなくなり、配偶者の専従者控除86万円だけが引かれるので、所得は334万円、課税所得は230万円になり、135,200円です。差は68,400円になります。
青色申告の取りやめ後に再申請できるのはいつ?1年以内は却下され得る
取りやめた後にまた青色申告をしたいときは、青色申告承認申請書を出して、あらためて承認を受けます。申請の期限は、青色にしたい年の3月15日です(所得税法144条)。そのうえで、取りやめ届出書を出した日以後1年以内にその申請書を出したときは、税務署長は申請を却下することができます(同法145条3号)。
145条3号は、承認の取消し(150条2項の通知)を受けた場合と、取りやめ届出書を出した場合を並べています。どちらも、その日から1年以内の再申請が対象です。却下は「することができる」処分なので、必ず却下されるとは限りません。ただ、通る前提で計画を立てるのは危険です。
この設例では、令和9年分の申請は期限(令和9年3月15日)が取りやめ届の提出日から13日後で、1年以内にあたります。令和10年分は期限が令和10年3月15日で、1年が満了した後です。したがって、青色に戻せる最短の年分は令和10年分と読めます。提出日が令和9年12月のように遅いと、令和10年分の期限(令和10年3月15日)も1年以内にあたってしまいます。チェッカーで、自分の提出予定日を入れて確かめてください。
新しく開業する場合は、申請の期限が「業務を開始した日から2か月以内」になるなど、別の期限があります(国税庁 No.2070)。取りやめた人が同じ事業に戻るケースでは、原則どおり青色にしたい年の3月15日までと考えます。
青色申告の取りやめ届と廃業届・事業廃止届・承認の取消しの違い
名前が似ている手続は、根拠も期限も別です。次の表で、どれを出すのかを切り分けてください。
| 手続 | 何をするものか | 期限 | 根拠・案内 |
|---|---|---|---|
| 青色申告の取りやめ届出書 | 青色申告をやめる年分を税務署に届け出る。出すと、その年分以後の承認が効力を失う | 取りやめる年分の確定申告期限 | 所得税法151条1項・国税庁 A1-9 |
| 個人事業の開業届出・廃業届出等届出書(廃業届) | 事業を廃止した事実を届け出る | 事実があった日の属する年分の確定申告期限 | 所得税法229条・国税庁 A1-5 |
| 事業廃止届出書(消費税) | 課税事業者が事業を廃止したことを届け出る | 事由が生じた場合、速やかに | 国税庁 D1-14 |
| 青色申告の承認の取消し | 税務署長が処分として行う。帳簿書類の備付け不備などが理由。本人が出す書類ではない | (税務署長の処分) | 所得税法150条。通知を受けた日から1年以内の再申請は却下され得る(145条3号) |
廃業届だけで青色申告をやめたことになるのかは、迷いやすい点です。国税庁は、事業を廃止する人に両方の提出を案内しています。条文でも、業務の全部を廃止したときは翌年分以後の承認が効力を失うので(151条2項)、手続は重なります。それでも、取りやめ届と廃業届は目的が違うため、両方を出しておくのが安全だと考えます。
消費税の簡易課税の取りやめ(簡易課税制度選択不適用届出書)は、所得税の青色申告の取りやめとはまったく別の届出です。期限も「やめようとする課税期間の初日の前日まで」など、考え方が違います。こちらは簡易課税制度選択届出書の提出期限と書き方|個人は12/31・ツール付に書いています。
よくある質問(FAQ)
- 青色申告の取りやめ届出書は、必ず出さないといけませんか?
-
所得税法151条1項は、青色申告書の提出をやめようとする人が届出書を提出しなければならないと定めています。出さなかった場合の扱いは条文に書かれておらず、150条の取消事由にも未提出は入っていません。ただ、出さなければ青色の承認は残り、帳簿義務も続くため、帳簿が要件を満たさない年は取消し(150条)の対象になり得ます。青色の承認を終わらせたい年は、期限までに出すのが無難です。個別の事情は税務署か税理士にご確認ください。
- 取りやめ届出書の提出期限を過ぎたらどうなりますか?
-
条文は、取りやめようとする年分の確定申告期限までに提出するものと定めています。たとえば令和8年分なら令和9年3月15日です。過ぎてしまった場合の扱いは事情によるため、すぐに所轄税務署へ相談してください。
- 今年だけ白色申告にして、翌年また青色申告に戻せますか?
-
取りやめ届を出すと、その年分以後の承認が効力を失います(151条1項)。1年だけ休む仕組みではありません。戻すには承認申請書を出し直す必要があり、取りやめ届を出した日以後1年以内の申請は却下され得ます(145条3号)。
- 青色申告の取りやめ届は、e-Taxで出せますか?
-
国税庁は、パソコンからe-Taxソフトで届出書を作成して、e-Taxで提出する方法を案内しています。書面で作って持参または送付する方法も使えます。e-Taxの利用が初めての場合は、利用者識別番号の取得が先に必要です。
- 法人成りして個人事業をやめるときも、取りやめ届が要りますか?
-
個人事業の業務の全部を廃止したときは、廃止した日の属する年の翌年分以後、承認は効力を失います(151条2項)。国税庁の様式案内では、事業を廃止する人は取りやめ届出書のほかに廃業届も出すとされています。個人名義で不動産の貸付けなどが残る場合は、残る業務で扱いが変わるため、税務署か税理士に確認してください。
- 白色申告に戻ると、帳簿はつけなくてよいのですか?
-
白色申告でも、事業所得などがある人には、簡易な帳簿の備付けと保存の義務があります(所得税法232条)。記帳が不要になるわけではありません。
まとめ|青色申告の取りやめ届出書は期限と再申請の制限を確かめてから
令和8年分の取りやめ届出書は令和9年3月15日(月)まで。土日にあたる年は翌月曜に繰り下がります。窓口の受付時間は原則9時から15時で、e-Taxや郵送でも出せます。
特別控除、専従者給与、赤字繰越が使えなくなります。取りやめ届を出した日以後1年以内の再申請は却下され得ます。
帳簿が負担なだけなら、青色のまま控除を10万円にする方法もあります。差が出ない場合も、再申請の制限と比べて決めます。
取りやめ届出書と廃業届は別の書類です。課税事業者は事業廃止届出書も要ります。迷うときは所轄税務署か税理士に確認します。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る