この記事にはアフィリエイト広告(PR)が含まれています。
簡易課税制度選択届出書は、簡易課税を使いたい課税期間の初日の前日までに、納税地の税務署へ出す届出書です。個人事業主が令和9年分(2027年分)から簡易課税で申告するなら、期限は令和8年(2026年)12月31日。この記事を書いている2026年11月10日時点で、あと51日です。
ただし「前日まで」という原則には例外があります。インボイスの登録を受けた年、2割特例・3割特例を使った翌年、開業した年は、期限が後ろに延びます。この記事では、①自分の期限を判定するツール、②第24号様式の記入例、③本則課税・簡易課税・3割特例のどれで納める税額が少ないかを試算するツール(Excel付き)を用意しました。
2割特例や3割特例の制度そのものは国税庁の特集に譲り、ここでは届出書との関係に絞ります。事業区分の判定は簡易課税の事業区分|店内飲食は第4種・テイクアウトは第3種、2割特例の計算は【2026年最新】インボイスの2割特例を徹底解説で扱っています。
📌 この記事でわかること
- 簡易課税制度選択届出書の提出期限を、原則・開業年・インボイス登録年・2割特例や3割特例の翌年に分けて判定できる期限判定ツール
- 個人事業主が令和9年分から使うなら令和8年12月31日。年末年始に税務署の窓口が閉まる点と、12月28日までに出す理由
- 国税庁の第24号様式に設例を書き込んだ記入例(A〜Iの対応表つき)
- 本則課税・簡易課税・3割特例の納付税額を比べる有利不利判定ツールと、無料のExcelシート
- 2年縛りの数え方と、やめるときの不適用届出書の期限(令和9年分から選んだ場合は令和10年12月31日)
簡易課税制度選択届出書とは?出す人・出さなくてよい人
簡易課税制度選択届出書は、売上の消費税額に「みなし仕入率」を掛けて仕入税額を計算する簡易課税を使うための届出書です。基準期間(個人は前々年)の課税売上高が5,000万円以下の課税事業者が対象で、出さなければ本則課税(実際の仕入税額を控除する方式)で計算します。簡易課税を使おうとする課税期間に免税事業者である人や、その課税期間の基準期間の課税売上高が5,000万円を超える人、本則課税のままでよい人は、その課税期間のために出す必要はありません(国税庁 No.6505 簡易課税制度)。
簡易課税のしくみとみなし仕入率
簡易課税の納付税額は「売上税額 − 売上税額 × みなし仕入率」で求めます。仕入や経費の消費税を1件ずつ集計しなくてよい代わりに、実際にいくら仕入れたかは納付税額に影響しません。みなし仕入率は事業区分ごとに決まっています。
| 事業区分 | みなし仕入率 | 主な事業 |
|---|---|---|
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業、農業・林業・漁業(飲食料品の譲渡に係る事業に限る) |
| 第3種 | 70% | 農業・林業・漁業(上記を除く)、鉱業、建設業、製造業、電気業、ガス業、熱供給業、水道業 |
| 第4種 | 60% | 第1〜3種・第5種・第6種以外の事業(飲食店業など) |
| 第5種 | 50% | 運輸通信業、金融業、保険業、サービス業(飲食店業を除く) |
| 第6種 | 40% | 不動産業 |
出典:国税庁 No.6505(令和8年4月1日現在法令等)。取引ごとの区分の判定、複数の事業を営む場合の計算は事業区分の記事にまとめています。
簡易課税制度選択届出書を出す前に確認する4つの条件
- 簡易課税を適用する課税期間に課税事業者であること。その課税期間に免税事業者であれば、簡易課税は適用されません(消費税法37条1項)。免税事業者がインボイスの登録を受けて課税事業者になる年の届出は、後述の特例があります。
- 基準期間の課税売上高が5,000万円以下であること。届出書を出していても、5,000万円を超える課税期間は簡易課税を適用できません(国税庁 No.6505の注意事項)。課税期間の初日に恒久的施設を有しない国外事業者も適用できません。
- 高額特定資産や金地金等を仕入れた場合の制限。仕入れた課税期間の初日から3年を経過する日の属する課税期間の初日以後でなければ、届出書を出せない場合があります(後述の提出要件の確認欄)。
- 選択後は原則2年間続けること。やめる届出は、選択した課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ出せません(消費税法37条5項・6項)。
条文では、この届出書の効力は「提出した日の属する課税期間の翌課税期間」から生じます(消費税法37条1項)。個人事業者の課税期間は暦年なので、12月31日までに出せば翌年分から、年が明けてから出せば翌々年分からです。次の章の12月31日は、ここから来ています。
簡易課税制度選択届出書の提出期限|いつまでに出せばよいか
原則は、簡易課税を適用したい課税期間の初日の前日です。個人事業者なら前年の12月31日、法人なら事業年度の初日の前日になります(国税庁 D1-22 消費税簡易課税制度選択届出手続)。例外は、開業した年、インボイス登録を受けた年、2割特例・3割特例を使った翌年の3つと、災害などのやむを得ない事情がある場合です。
提出期限の早見表(個人事業者)
下の表は、個人事業者が簡易課税を使い始める年分ごとの期限です。2割特例・3割特例の翌年の期限は、その特例を実際に適用して申告した場合に限ります。
| 状況 | 使い始める年分 | 届出書の期限 | 根拠 |
|---|---|---|---|
| 原則 | 令和9年分 | 令和8年12月31日(木) | 消法37①、D1-22 |
| 令和9年中に開業した | 令和9年分 | 令和9年12月31日(金) | D1-22(事業を開始した日の属する課税期間中) |
| 令和9年中に免税事業者がインボイス登録を受けた | 令和9年分 | 令和9年12月31日(金) | インボイスQ&A問9(登録日の属する課税期間中) |
| 令和7年分まで2割特例で申告した | 令和8年分 | 令和9年3月31日(水) | インボイスQ&A問117の例示(令和8年分の確定申告期限) |
| 令和8年分に2割特例で申告した | 令和9年分 | 令和10年3月31日(金) | 問117の考え方をあてはめた日付(令和9年分の確定申告期限) |
| 令和10年分に3割特例で申告した | 令和11年分 | 令和12年4月1日(月) | 国税庁 令和8年度税制改正特集の例示 |
「令和7年分まで2割特例で申告した」の行は、いま(2026年11月)から使える日付です。通常なら令和7年12月31日で締め切られていた令和8年分の簡易課税を、令和9年3月31日まで選べます。
個人事業主は12月31日。令和9年分なら令和8年12月31日
令和8年12月31日は木曜日です。国税庁の手続案内では、税務署の窓口は土日祝と年末年始(12月29日から1月3日)は執務を行っておらず、受付時間は令和8年10月1日から原則9時から15時までとされています。個人は、e-Taxソフト(WEB版)の「マイページ」から届出できます。
国税通則法10条2項と同法施行令2条2項は、期限が12月29日から31日に当たるときは翌日を期限とみなすと定めています。ただしインボイスQ&A問117の注3は、課税期間の末日が12月29日から31日であっても翌日にはならないと説明しています(繰り下げが認められるのは、注2の確定申告期限の場合です)。この届出は「提出した日の属する課税期間」で効力が決まるため(消費税法37条1項)、年明けの提出を繰り下げで救済してもらえると考えるのは危険です。窓口が開いている12月28日(月)までに出すのが安全です。
法人は事業年度の初日の前日
法人の期限は、簡易課税を適用したい事業年度の初日の前日です。4月1日から始まる事業年度から使うなら、その前の3月31日までに出します。決算月が3月・9月などの法人も、事業年度が始まる前に届出が必要です。
期限に遅れたとき、やむを得ない事情があるとき
期限を過ぎて出した場合は、提出した日の属する課税期間の翌課税期間から適用されます。原則として、個人事業者が令和9年1月5日に出すと、簡易課税が使えるのは令和10年分からです(令和8年分に2割特例を適用した場合など、前述の例外に当たるときを除きます)。
災害など、自分の責任によらない事情で期限までに出せなかったときは、税務署長の承認を受ければ、期限までに出したものとみなされる制度があります。申請書は、やむを得ない事情がやんだ日から2か月以内に、届出書と一緒に出します。届出書の提出を忘れていた場合は、やむを得ない事情に当たりません(No.6633・No.6632)。
あなたの簡易課税制度選択届出書の提出期限を判定する
年分と状況を選ぶと、期限の日付と曜日、今日からの残り日数が出ます。
提出期限の判定ツール(個人事業者用)
簡易課税制度選択届出書は、いつまでに出せばよいか
入力内容は端末内で処理するだけで、外部には送信されません。
あてはまる状況
※個人事業者(課税期間が1月1日から12月31日)の場合の判定です。祝日などの繰り下げは3月31日が土日のときだけ反映しています。法人は事業年度の初日の前日が原則です。
簡易課税制度選択届出書の書き方|第24号様式の記入例
記入するのは9か所で、迷いやすいのは特例の欄(D)と提出要件の確認(I)です。通常の個人事業者はDを空欄、Iを「2(いいえ)」にします。下の図は、国税庁が掲載している現行の第24号様式(2026年11月10日取得)に、架空の設例(令和9年分から簡易課税を使う個人事業者)を書き込んだものです。
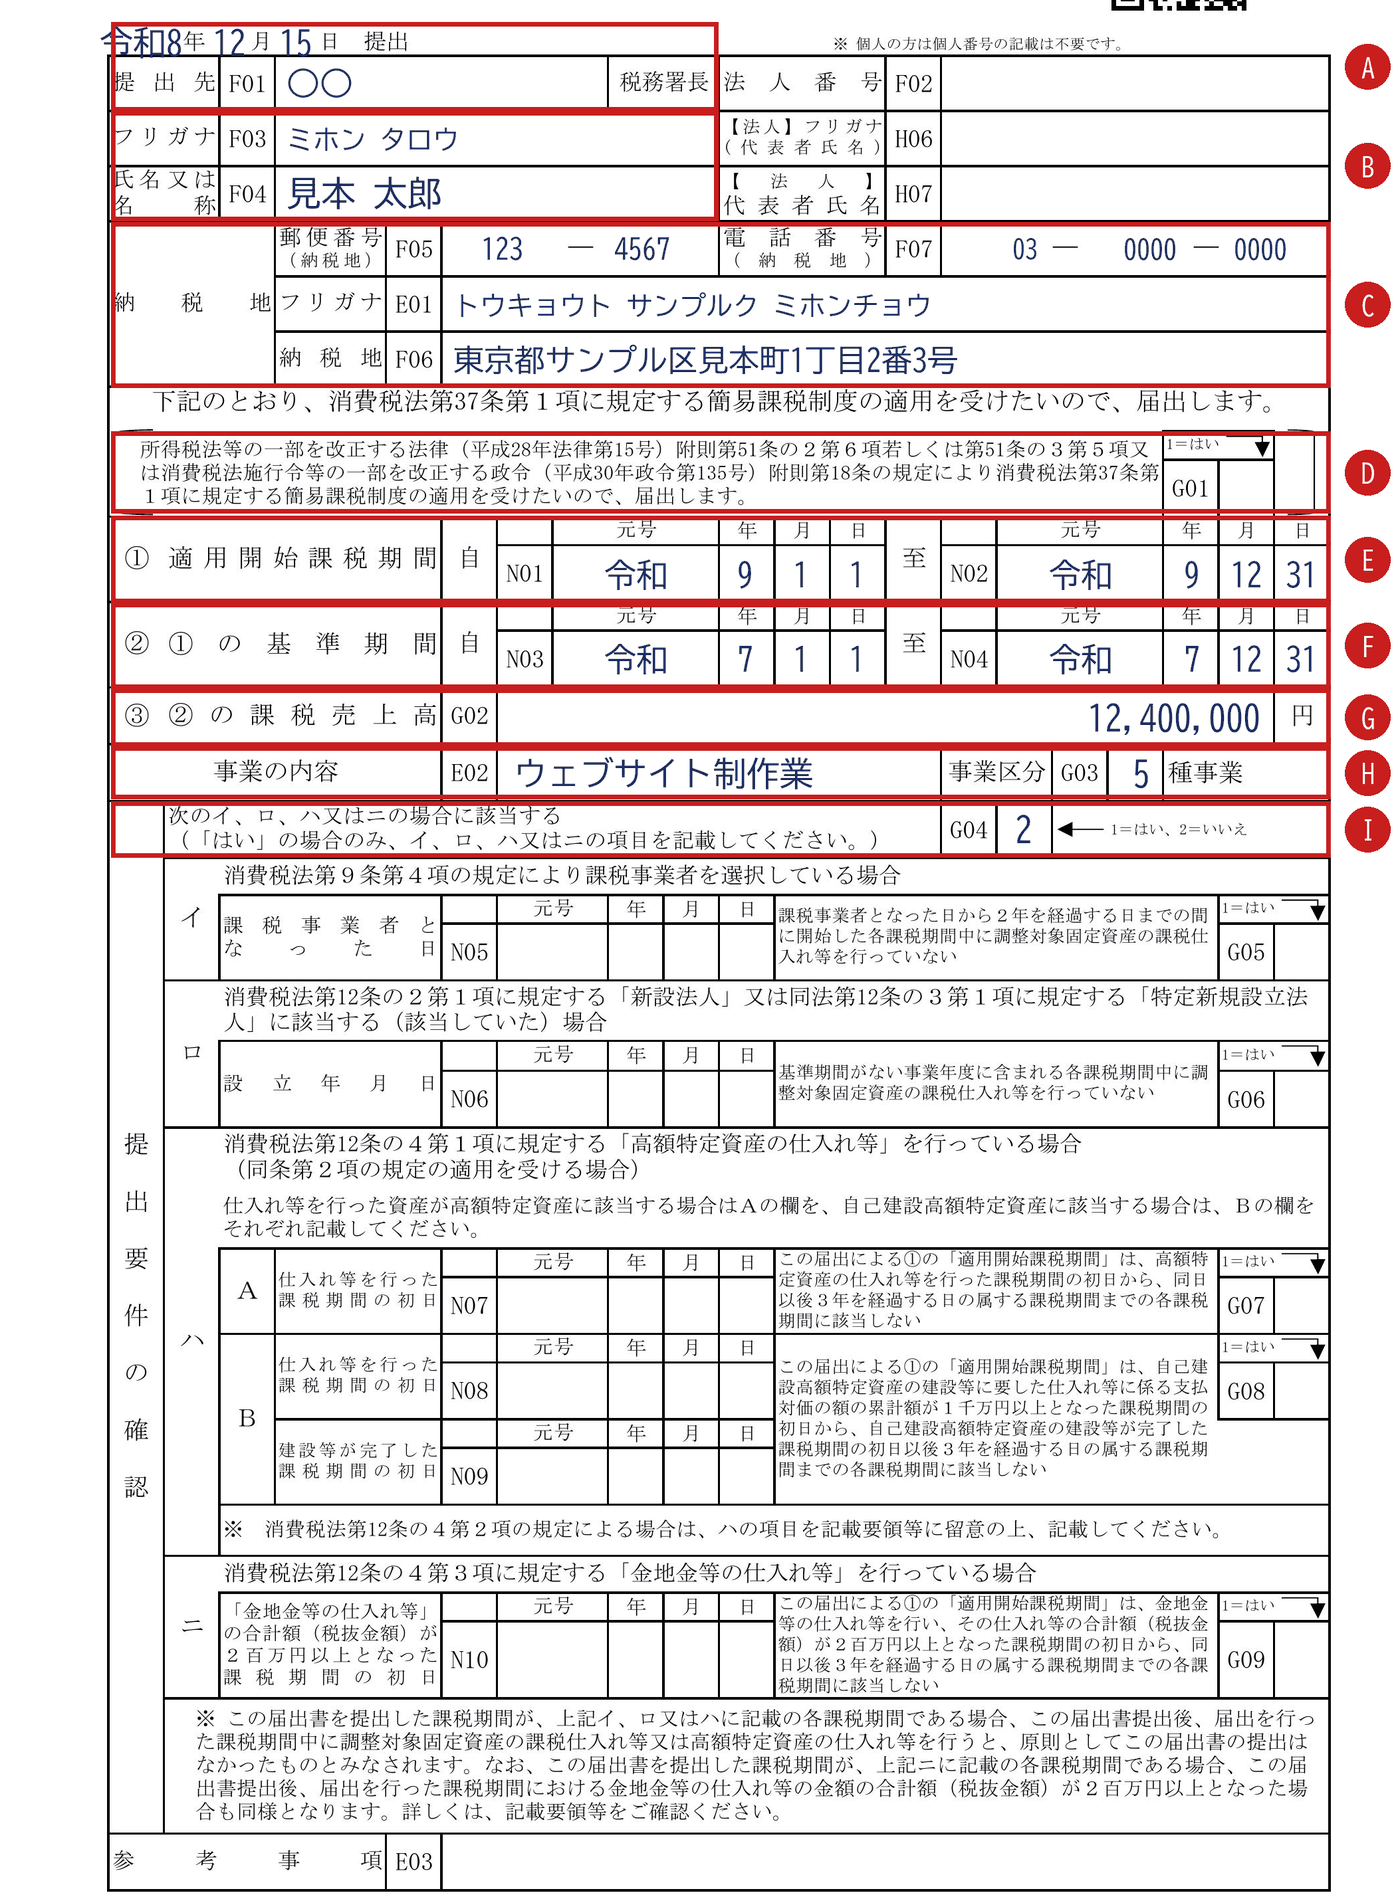
| 記号 | 欄 | 書き方(設例) | 注意点 |
|---|---|---|---|
| A | 提出日・提出先(F01) | 提出する日(設例:令和8年12月15日)。提出先は税務署名 | 提出先は、納税地を所轄する税務署長です |
| B | フリガナ・氏名又は名称(F03・F04) | 個人事業者は氏名(フリガナも) | 法人は右側の法人番号と代表者氏名の欄も書きます。個人番号の記載は不要と様式に書かれています |
| C | 納税地(F05〜F07・E01) | 郵便番号、電話番号、住所(フリガナも) | 納税地の考え方に迷うときは税務署に確認してください |
| D | 特例で出す場合の欄(G01) | 設例は通常の届出なので空欄 | 2割特例・3割特例の翌年、またはインボイス登録年の特例で出すときは、数字の「1」を記載します(記載要領3(1)) |
| E | 適用開始課税期間(N01・N02) | 簡易課税を使いたい課税期間の初日と末日(令和9年1月1日〜12月31日) | 個人事業者の課税期間は暦年です |
| F | 基準期間(N03・N04) | Eの基準期間の初日と末日(令和7年1月1日〜12月31日) | 個人事業者は前々年です |
| G | 基準期間の課税売上高(G02) | 基準期間の課税資産の譲渡等の対価の額の合計(設例:12,400,000円) | 消費税・地方消費税を含まない金額で書きます。輸出売上は含め、売上返還等(税抜)は含めません |
| H | 事業の内容・事業区分(E02・G03) | 具体的な事業内容と、事業区分を算用数字で(設例:ウェブサイト制作業・5) | 第1種なら「1」と書きます。区分の判定は事業区分の記事を参照してください |
| I | 提出要件の確認(G04) | 通常の個人事業者は「2(いいえ)」 | イ〜ニに当たる場合は「1(はい)」にして、該当する項目を記載します(下の項で説明) |
出典:国税庁 消費税簡易課税制度選択届出書の記載要領等。「参考事項」「税理士署名」は、書くことがなければ空欄で出せます。
提出要件の確認欄(I)で「1(はい)」になるのはどんなときか
次のイ〜ニのどれかに当たる場合は、「1(はい)」にして、該当する項目を記載します(記載要領3(6))。イは課税事業者選択届出書を出して課税事業者になっている場合、ロは新設法人・特定新規設立法人に当たる(当たっていた)場合、ハは高額特定資産の仕入れ等を行っている場合、ニは金地金等の仕入れ等の合計額(税抜)が200万円以上になった場合です。イ・ロは調整対象固定資産(税抜100万円以上)の課税仕入れ等を行った場合、ハは高額特定資産(税抜1,000万円以上の棚卸資産または調整対象固定資産)、ニは金地金等の仕入れ等を行った場合に、仕入れ等の日の属する課税期間の初日から3年を経過する日の属する課税期間の初日以後でなければ、届出書を出せない場合があります。
調整対象固定資産は、一の取引単位につき課税仕入れ等の支払対価の額(税抜)が100万円以上の、棚卸資産以外の資産です(インボイスQ&A問115-2)。届出書を出した課税期間にこれらの仕入れ等を行うと、出した届出書は、原則として提出がなかったものとみなされます(消費税法37条3項・4項)。個人事業者でも、高額特定資産や金地金等には注意してください。
簡易課税制度選択届出書の提出方法と手順
上の判定ツールで、自分の状況に合う期限を確認します。基準期間(前々年)の課税売上高が5,000万円以下であることも、この時点で確認します。
e-Taxソフト(WEB版)のマイページで入力するか、第24号様式を印刷して記入します。事業区分は事業区分の記事を見て決めます。
e-Taxで送信するか、納税地の所轄税務署へ持参・郵送します。控えは、その後の申告で届出済みかを確認するときに使うため保管します。
提出方法の出典:国税庁 D1-22(書面は持参または送付でも提出できます)。
簡易課税制度選択届出書を出す前の有利不利判定|本則課税・3割特例との比較
簡易課税が有利かどうかは、実際の課税仕入率とみなし仕入率の比較でほぼ決まります。実際の課税仕入率がみなし仕入率より低ければ簡易課税、高ければ本則課税が有利になりやすく、設備投資の年は本則課税の還付も含めて比べる必要があります。
課税仕入率とみなし仕入率の分かれ目
設例は、売上(税抜)1,000万円、第5種事業、課税仕入れ300万円です。消費税10%で売上の税額は100万円。本則課税は仕入の税額30万円を引いて70万円、簡易課税は50%(50万円)を引いて50万円、3割特例は売上税額の3割で30万円です。
図の通り、課税仕入率が50%を超えると本則課税が簡易課税より少なくなり、70%を超えると3割特例よりも少なくなります。簡易課税と3割特例を比べると、簡易課税の納付税額は売上税額の(100% − みなし仕入率)です。計算上は、みなし仕入率が70%を超える第1種・第2種は簡易課税、70%ちょうどの第3種は同額、60%以下の第4〜6種は3割特例が少なくなります。国税庁のQ&Aは、卸売業や小売業で簡易課税のほうが少なくなる例を示しています。
判断の目安は次のとおりです。実際の課税仕入率がみなし仕入率を下回り、2年以内に大きな設備投資の予定がなければ、簡易課税を検討します。大きな設備投資の予定があるか、課税仕入率がみなし仕入率を上回るなら、本則課税のほうが有利になりやすいです。3割特例を使える年は、その税額とも比べてください。
見落としやすいのは、課税仕入れに入れる範囲です。経費の総額ではなく、課税仕入れになるものだけを入れてください。給与、社会保険料、租税公課、支払利息などは課税仕入れになりません。
有利不利判定ツール
初期値は上の設例(売上1,000万円・課税仕入れ300万円・第5種)です。そのまま見ると、本則課税70万円、簡易課税50万円、3割特例30万円になります。
自動計算ツール
本則課税・簡易課税・3割特例の納付税額を比べる
入力した数字は端末内で計算するだけで、外部には送信されません。金額はすべて税抜・円です。
※標準税率10%(国税7.8%+地方消費税2.2%)の売上・仕入のみを前提にした概算です。課税標準額は1,000円未満、納付税額は国税・地方消費税それぞれ100円未満を切り捨てています。軽減税率・輸出・貸倒れ・売上返還・簡易課税の複数事業区分(75%特例)は計算していません。本則課税は仕入税額の全額控除を前提にしており、免税事業者等からの仕入れの経過措置や課税売上割合95%未満の場合は反映していません。給与・保険料・租税公課・支払利息などは課税仕入れになりません。
設備投資の年は還付が出る本則課税が有利になることがある
同じ設例で、課税仕入れ300万円に加えて設備投資800万円(税抜)をした年は、課税仕入率が110%になります。本則課税は仕入の税額が売上の税額を上回って約10万円の還付、簡易課税は50万円の納付、3割特例は30万円の納付です。簡易課税と3割特例は、通常、還付が生じません(インボイスQ&A問117-3)。
簡易課税を選ぶと、原則として2年間は本則課税に戻せません。翌年か翌々年に大きな設備投資を予定しているときは、届出書を出す前に、その年の課税仕入率まで含めて試算しておく必要があります。
無料のExcelシートで複数パターンを比べる
記事内のツールは1パターンずつの確認用です。売上や仕入の見込みを変えて何通りも比べたいときは、下のExcelシートを使ってください。ツールと同じ計算式を入れてあり、黄色いセルに入力するだけです。会員登録は不要です。
簡易課税制度選択届出書と2割特例・3割特例の関係
2割特例・3割特例を使った翌年は、翌年分の確定申告期限までに届出書を出せば、その年から簡易課税に移れます。2割特例と3割特例は事前の届出が不要で、確定申告書に付記すれば使えますが、簡易課税は原則として事前の届出が必要です(インボイスQ&A問117)。だから届出書の期限が別に決まります。
2割特例・3割特例の対象期間と主な要件
| 2割特例 | 3割特例 | |
|---|---|---|
| 納付税額 | 売上税額の2割 | 売上税額の3割 |
| 対象期間 | 令和8年9月30日までの日の属する課税期間(個人は令和8年分まで) | 個人事業者の令和9年分・令和10年分 |
| 対象者 | 免税事業者がインボイス登録を受けて課税事業者になった事業者(法人を含む。課税事業者選択届出書を出した場合も含む) | 同じく登録を機に課税事業者になった個人事業者(法人は不可) |
| 主な要件 | 基準期間の課税売上高が1,000万円以下など。申告書への付記が必要 | 同左。基準期間は令和9年分なら令和7年、令和10年分なら令和8年 |
出典:国税庁 令和8年度税制改正特集、インボイスQ&A問115-2。付記の要件は令和8年度税制改正特集に書かれています。3割特例は令和8年4月の消費税法等の改正で設けられた特例です。特定期間の課税売上高が1,000万円を超える課税期間、課税期間の特例で期間を短縮している課税期間などは使えません。
特例を使った翌年に簡易課税へ移る場合の期限
2割特例・3割特例の適用を受けた翌課税期間から簡易課税を使うときは、翌課税期間の確定申告期限までに届出書を出せば足ります。令和8年度の改正で、対象が3割特例を使った翌課税期間にも広がり、提出期限も「翌課税期間中」から「翌課税期間の確定申告期限まで」に見直されました(翌課税期間が令和8年10月1日以後に終了する場合)。たとえば令和10年分を3割特例で申告した個人事業者は、本来なら令和10年12月31日までに必要だった令和11年分の届出書を、令和11年分の申告期限(令和12年4月1日)まで出せます。
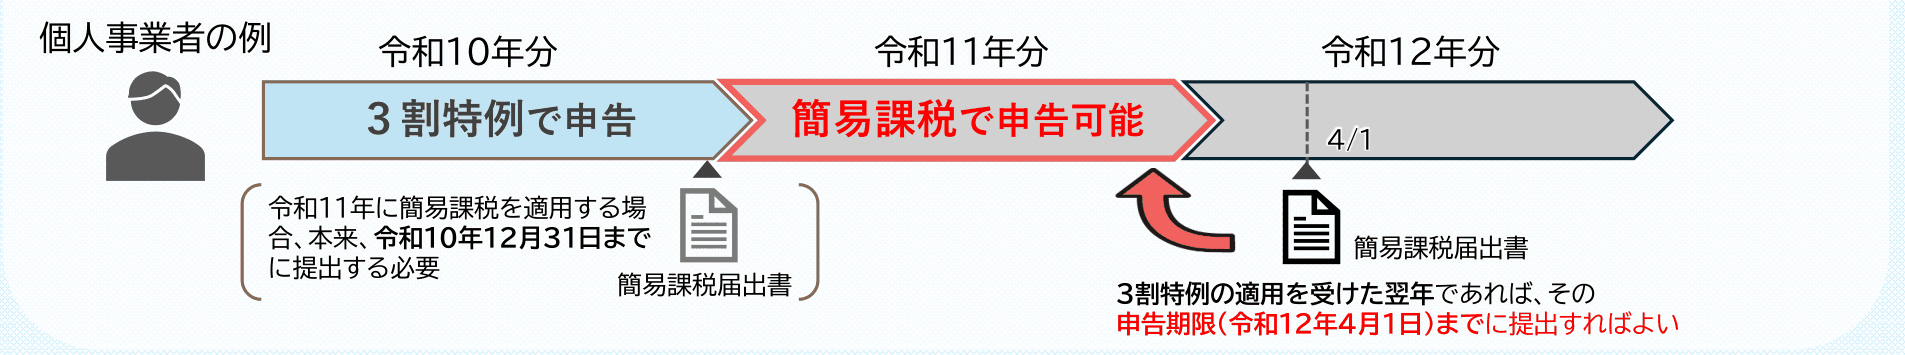
3割特例を使う令和9年分・令和10年分の2年間は、簡易課税に移るかどうかを、令和11年分の申告期限まで待てることになります。その間に、2年分の実績で課税仕入率を確かめ、上の判定ツールで簡易課税と本則課税のどちらが少ないかを見ておけば、届出書を出す判断がしやすくなります。
簡易課税制度選択届出書を出したあとの2年縛りと取りやめの手続き
簡易課税を選んだあとにやめる届出(簡易課税制度選択不適用届出書・第25号様式)は、選択した課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ出せません。個人事業者が令和9年分から選んだ場合、令和10年1月1日から提出でき、令和11年分から本則課税に戻すなら令和10年12月31日までです。令和10年12月31日は日曜日で窓口は閉まっているため、期限は余裕をもって考えてください。
取りやめは「不適用届出書」で、効力は翌課税期間から
不適用届出書の効力も、提出した日の属する課税期間の翌課税期間から生じます。やめたい課税期間の初日の前日までに出す点は、選択届出書と同じです。事業を廃止した場合は2年を待たずに出せます(記載要領。様式と手続は国税庁 D1-23)。
基準期間の課税売上高が5,000万円を超えた年・下がった年
基準期間の課税売上高が5,000万円を超えた課税期間は、届出書を出していても簡易課税を適用できません。注意したいのは、そのあと基準期間の課税売上高が再び5,000万円以下(1,000万円超)になったときです。不適用届出書を出していなければ、簡易課税が再び適用されます(記載要領の注)。一度選んだ届出書は、やめる手続をしない限り効力が残ります。
よくある質問(FAQ)
- 簡易課税制度選択届出書はいつまでに出せばよいですか?
- 簡易課税を使いたい課税期間の初日の前日までです。個人事業者の課税期間は1月1日から12月31日なので、令和9年分から使うなら令和8年12月31日までに、納税地の所轄税務署長へ出します。例外として、開業した年は開業した課税期間中、インボイスの登録を受けた年は登録日の属する課税期間中、2割特例・3割特例を使った翌年は翌課税期間の確定申告期限までに出せます(国税庁 D1-22・No.6505・インボイスQ&A問9・問117)。
- 提出期限に間に合わなかった場合はどうなりますか?
- 原則として、提出した日の属する課税期間の翌課税期間から簡易課税が使えます。たとえば個人事業者が令和9年1月に出すと、適用は令和10年分からです(2割特例・3割特例を使った翌年などの例外を除きます)。災害など自己の責任によらない事情で間に合わなかったときは、承認申請の制度があります。ただし、提出を忘れていた場合はやむを得ない事情に当たりません(国税庁 No.6633)。
- インボイスの登録を受けた年に簡易課税を使いたいときは、どうすればよいですか?
- 免税事業者が令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録を受けた場合は、登録日の属する課税期間中に「その課税期間から適用する」旨を書いた届出書を出せば、その課税期間から簡易課税を使えます。個人事業者が令和9年7月1日に登録を受けた場合は、令和9年12月31日までです(インボイスQ&A問9)。
- 簡易課税をやめたいときは、いつ届出書を出せばよいですか?
- 簡易課税制度選択不適用届出書を、やめたい課税期間の初日の前日までに出します。ただし、選択した課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ出せません。令和9年分から選んだ個人事業者なら、令和10年1月1日から出せ、令和11年分から本則課税に戻すには令和10年12月31日までです(消費税法37条5項・6項、国税庁 記載要領)。
- 3割特例を使う年にも、簡易課税制度選択届出書を出しておくべきですか?
- 3割特例は事前の届出が不要で、確定申告書に付記すれば適用できます。簡易課税は原則として事前の届出が必要ですが、2割特例・3割特例を使った翌課税期間から簡易課税に移る場合は、その翌課税期間の確定申告期限までに出せます。3割特例を使う年に急いで届出書を出さなくても、2年分の実績を見てから簡易課税に移るかを判断できます(国税庁 インボイスQ&A問117)。
まとめ|簡易課税制度選択届出書の提出前に確認すること
原則は適用する課税期間の初日の前日(個人は前年12月31日)。開業年、インボイス登録年、2割特例・3割特例の翌年は例外です。令和9年分から使うなら令和8年12月31日で、年末の窓口閉庁を考えて12月28日までに出します。
実際の課税仕入率とみなし仕入率を比べます。設備投資の予定がある年は、還付が出る本則課税のほうが少なくなることがあります。3割特例が使える令和9年分・令和10年分は、簡易課税との比較も忘れずに。
令和9年分から選べば、令和10年分まで続けます。やめるなら令和10年12月31日までに不適用届出書。基準期間の課税売上高が5,000万円を超えた年は、届出書があっても簡易課税は使えません。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る