※本記事にはアフィリエイトリンク(A8.net・AccessTrade経由)が含まれます。
ふるさと納税の返礼品は、国税庁が一時所得として扱っています。ほかに一時所得がなければ、返礼品の価額が50万円以内なら課税は生じません。ただ、高額の寄附をした年や、保険の満期金が同じ年に入った年は、返礼品だけでその枠を使い切ることがあります。この記事では、返礼品がいつの年のいくらの一時所得になるのかを国税庁・国税不服審判所・裁判所・総務省の資料で確認し、寄附額から追加税額と申告の要否を試算するツールとExcelを用意しました。控除上限額の計算そのものは個人事業主のふるさと納税 上限額シミュレーターで扱っているので、ここでは返礼品側の課税に絞って掘り下げます。
📌 この記事でわかること
- 返礼品の経済的利益が一時所得になる理由と、50万円の特別控除で課税されない範囲
- 一時所得に入るのは寄附した年ではなく、返礼品を受け取った年
- 入れる金額は「寄附額の3割」と決まっているわけではなく、自治体の調達価格が基礎になること(裁決・判決で確認)
- 寄附1,000万円・最高税率の場合、追加税額は約70万円(寄附額の約7.0%)になること
- 給与所得者の20万円基準と住民税の申告、保険の満期金など他の一時所得との合算の考え方
- 追加税額と申告要否を試算する自動計算ツールと、同じ計算を数式にした配布Excel
 ぜいむたん
 イザーク
ふるさと納税の返礼品は一時所得になる|50万円まで課税されない仕組み
返礼品を受け取って得た経済的利益は、一時所得に該当します。その年にほかの一時所得がなければ、返礼品の価額が50万円以内のときに課税関係は生じません。国税庁の質疑応答事例が、この扱いを次のように整理しています(国税庁 質疑応答事例「ふるさと納税」を支出した者が地方公共団体から謝礼を受けた場合の課税関係)。
ぜいむたんイザーク質疑応答事例の理由づけは三段階です。まず、所得税法36条1項は金銭以外の物や経済的利益の価額も収入に含めると定めています。次に、返礼品の経済的利益は所得税法9条の非課税所得のいずれにも当たりません。最後に、地方公共団体は法人なので(地方自治法2条1項)、返礼品は法人からの贈与で取得するものと考えられます。以上から、返礼品の経済的利益は一時所得(所得税法34条、所得税基本通達34-1(5))に該当するとしています。
一時所得の金額の計算式と50万円の特別控除
一時所得の金額は、その年の総収入金額から、収入を得るために直接要した支出を引き、さらに特別控除額(最高50万円)を引いて求めます。引いた残りが50万円に満たないときは、その残りが控除額になるので、一時所得の金額がマイナスになることはありません(所得税法34条2項・3項、国税庁 No.1490 一時所得)。
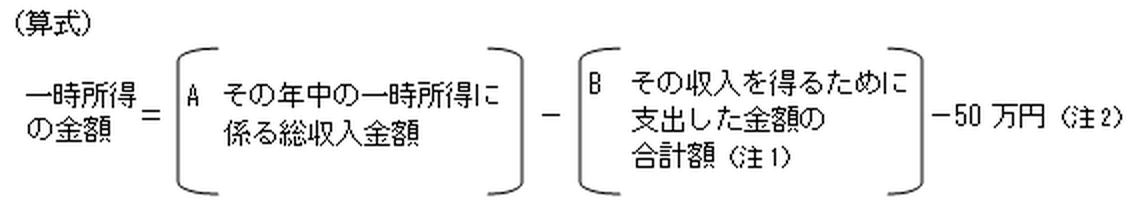
税額は、この一時所得の金額の2分の1を、給与所得や事業所得などほかの所得と合計して総所得金額を求めたうえで計算します(国税庁 No.1490、所得税法22条2項)。50万円の特別控除を引いたあとに、さらに半分にする二段構えなので、返礼品の評価額がそのまま課税される金額にはなりません。
返礼品のない寄附は一時所得に含めない
一時所得に入るのは、受け取った返礼品の経済的利益です。返礼品を辞退した寄附や、返礼品のない寄附には、一時所得に入れる収入がそもそもありません。ツールの「返礼品なしの寄附額」欄は、一時所得の計算には使わず、寄附総額に対する追加税額の割合を見るためだけに置いています。
ぜいむたんイザークふるさと納税の一時所得はいつの年に入るか|寄附した年ではなく返礼品を受け取った年
一時所得として計上するのは、返礼品を受け取った年分です。国税庁の質疑応答事例は、昨年11月に寄附して本年2月に返礼品を受け取った個人Aの場合、返礼品を受け取った本年分の一時所得になると答えています(国税庁 質疑応答事例「ふるさと納税の返礼品の収入計上時期」)。
理由は、一時所得の総収入金額の収入すべき時期は、その支払を受けた日によるのが原則だからです(所得税基本通達36-13)。同じ事例は、一時所得の特別控除額は最高50万円で、その年中の他の一時所得も含めた総収入金額の合計額が50万円を超えない場合には課税関係が生じないとも述べています。
ぜいむたんイザーク12月の寄附は返礼品が翌年に届くことがある
年末の駆け込み寄附では、返礼品が翌年に届くことがあります。国税不服審判所の裁決は、収入すべき時期を、返礼品が寄附者の住所地等に到着した日(または到着したと合理的に認められる日)の属する年分としました。到着日が分からず発送日だけが分かる返礼品のうち、1月から11月に発送されたものは、その年中に到着したものと認めています。12月に発送されたものや、発送日・到着日のどちらも分からないものは、審判所が自治体などに調査して到着日を確認しています(国税不服審判所 令和4年2月7日裁決)。
| 寄附と返礼品の例 | 一時所得に入る年分 | 根拠 |
|---|---|---|
| 昨年11月に寄附、本年2月に返礼品を受け取った | 本年分(受け取った年) | 国税庁 質疑応答事例(収入計上時期) |
| 本年12月に寄附、本年12月中に返礼品が到着した | 本年分 | 到着した日の属する年分とした裁決の考え方 |
| 本年12月に寄附、翌年1月に返礼品が到着した | 翌年分 | 同上(到着日が翌年なら翌年分) |
税理士法人の実務では、返礼品の到着日が分かる資料が手元に残っていないことが多く、配送完了の通知メールや宅配便の伝票の日付を取っておくよう案内します。
返礼品がNFT形式の引換券で、ボトルが数年後に届く場合は、一時所得をいつの年に入れるかが国税庁の資料で整理されていません。このタイプの寄附はウイスキーふるさと納税はNFT返礼品|控除の年と確定申告の注意点で整理しています。
ぜいむたんイザークふるさと納税の一時所得に入れる金額はいくらか|寄附額の3割は目安にすぎない
法律上の答えは「返礼品の経済的利益の価額」で、寄附額の3割という計算式が定められているわけではありません。国税不服審判所の裁決と裁判所の判決は、自治体が返礼品の調達のために支出した金額を、その価額の基礎としました。
国税不服審判所の裁決:自治体の返礼品調達価格による
令和4年2月7日の裁決は、平成29年分・平成30年分の所得税について、返礼品の価額を自治体の評価額によるのが相当としました。審判所は、返礼品の価額は取得時の客観的交換価値(時価)で、自治体が返礼品の調達のために現に支出した「返礼品調達価格」がその基礎になると判断しています。自治体の評価額に送料相当額が含まれている場合も、調達から発送までを一括して委託しているときは、送料相当額を差し引かずに価額を算定するとしました(国税不服審判所 令和4年2月7日裁決)。
納税者は、事業の広告宣伝のために支払われる賞品と同じ扱いで評価額に60%を掛けるべきだとも主張しましたが、返礼品は自治体が謝礼として送るもので、広告宣伝の賞品ではないから前提を欠くとして退けられています。
ぜいむたんイザーク総務省の基準:返礼割合3割以下と、実績の25.2%
寄附額の3割という数字の出どころは、総務省のふるさと納税の指定制度です。返礼品を送る自治体は、返礼割合を3割以下にすることと、返礼品を地場産品にすることが条件です(総務省 ふるさと納税に係る指定制度について)。令和8年3月24日の総務省資料では、令和6年度の受入実績1兆2,728億円のうち返礼品は3,208億円(25.2%)で、返礼品の上限は3割(地方税法)、募集費用の上限は5割(総務省告示)と図示されています(総務省 ふるさと納税について(指定基準に係る告示改正))。
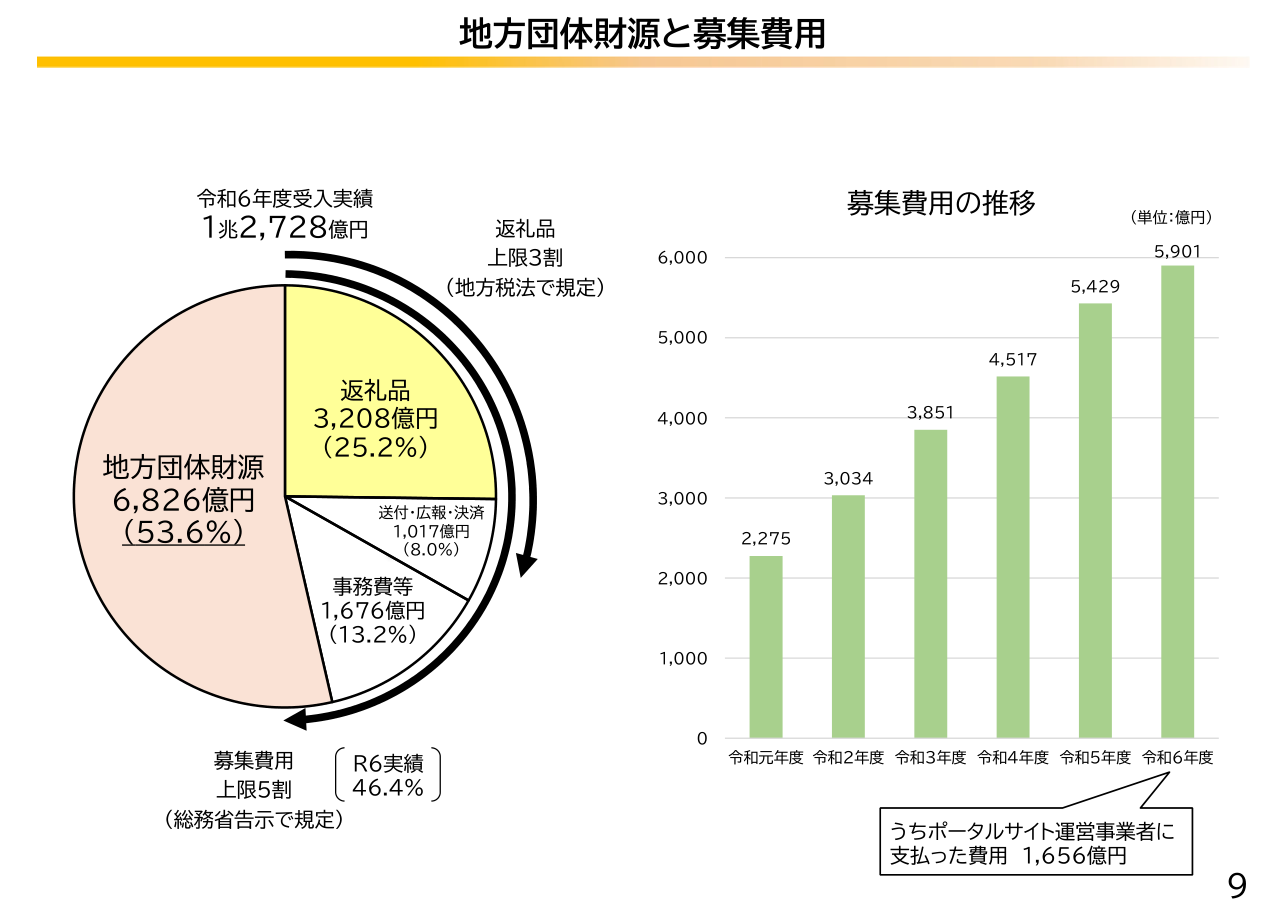
3割は自治体が守る上限で、全体の平均は25.2%です。ですから、寄附額の3割で見積もると、評価額は上限寄りに出ます。ただし裁決は、送料相当額を含む自治体の評価額を認めているので、返礼品によっては評価額が寄附額の3割を超えることもあり得ます。私は、3割の試算は「多めに見積もる安全側の置き方」として使うのが無難だと考えます。ただし個々の返礼品が3割以内に収まっていることを、税務署が納税者に保証しているわけではありません。次の判決が、この点を扱っています。
横浜地裁・東京高裁はいずれも納税者の請求を棄却した
審判所に審査請求をした納税者は、その後に訴訟を起こしました。横浜地方裁判所は令和6年2月14日に請求を棄却し(国税庁 税務訴訟資料第274号 順号13940)、東京高等裁判所も令和6年12月11日に控訴を棄却しています(同 順号14061)。国税庁の資料には、高裁判決について「上告・上告受理申立て」と記載されています。上告後の結果は、国税庁や裁判所の公表資料で確認できていないため、この記事では取り上げません。
高裁判決は、納税者の主張を次のように退けています。まず、自治体の調達価格は、不特定多数の調達事業者の中から募集・選定の過程を経て成立した取引価格で、返礼品の時価として評価するのは合理的だとしました。次に、納税者が調達価格を知り得ないという主張には、自治体はふるさと納税の返礼品に係る一時所得を認識しており、問い合わせがあれば調達価格を回答していると認定しています。そのうえで、調達価格を把握できない事情があるときは、これに代わる合理的な根拠に基づいて算出した価額で申告することが許容されないとはいえないとも述べています。
総務大臣の「返礼割合3割以下」の通知を信頼したという主張も、退けられました。通知は都道府県知事あての技術的な助言で、地方団体に返礼割合を求めるものにとどまり、納税者に対して一時所得の総収入金額に算入すべき返礼品の価額を示したものではないという理由です。個別の事案の判断なので、ご自身のケースは税理士などの専門家に確認してください。
ぜいむたんイザーク
ふるさと納税の一時所得を計算する|申告が必要になる寄附額と追加税額の計算ツール
寄附額(または返礼品の評価額)、課税される所得金額、他の一時所得を入れると、一時所得の金額と総所得金額に算入する額、追加税額の目安、申告の要否の目安を表示します。評価額は、寄附額に割合を掛けて出す方法(既定は30%)と、自治体に確認した調達価格などを直接入れる方法の2通りです。
所得税は国税庁の速算表(令和8年4月1日現在法令等)で1,000円未満を切り捨てて求め、復興特別所得税は2.1%、住民税は所得割10%で概算します。返礼品の収入から差し引く支出は0円とし、寄附額そのものは支出に入れていません。他の一時所得の支出は、その収入に直接対応するものだけを入れてください。基準所得金額が3.3億円を超える場合の特例、住民税の調整控除などの違い、国民健康保険料への影響は計算していません。
ふるさと納税の返礼品 一時所得・追加税額 計算ツール
その年に返礼品を受け取る分の合計
既定は総務省の返礼割合の上限3割
自治体の調達価格が分かる場合。入れると割合より優先
一時所得には含めない。寄附総額に対する割合の表示に使う
保険の満期金・解約返戻金、懸賞の賞金など
その収入に直接対応する保険料など
一時所得を加える前。申告書の「課税される所得金額」の目安
給与所得者は20万円基準で申告要否を判定
給与所得者のみ使用。事業・不動産・雑所得など(一時所得は含めない)
配布Excel:同じ計算を数式で確認できます
ツールと同じ計算をExcelの数式で組んだファイルです。黄色のセルに入力すると、一時所得の金額、追加税額の目安、給与所得者の20万円基準の判定まで計算します。税率表は別シートにあります。
Excelをダウンロード(.xlsx) →初期値で試すと:寄附1,000万円の追加税額は699,312円
初期値は、寄附額1,000万円(評価額の割合30%)、課税される所得金額4,000万円、区分は個人事業主です。返礼品の経済的利益は3,000,000円、一時所得の金額は3,000,000円から特別控除500,000円を引いた2,500,000円、総所得金額に算入する額はその2分の1の1,250,000円になります。加算後の課税所得は所得税率45%の区分なので、追加税額は所得税562,500円、復興特別所得税11,812円、住民税125,000円で、合計699,312円です。寄附額に対しては7.0%、返礼品の経済的利益に対しては23.3%にあたります。
ぜいむたんイザーク寄附額と所得別の追加税額の目安
同じ割合30%で、寄附額と課税される所得金額を変えると、追加税額は次のようになります(個人事業主・他の一時所得なしの場合のツール出力です)。
| 寄附額 | 課税される所得金額 | 返礼品の評価額 | 一時所得の金額 | 追加税額の目安 | 寄附額に対する割合 |
|---|---|---|---|---|---|
| 150万円 | 600万円 | 45万円 | 0円 | 0円 | 0.0% |
| 300万円 | 600万円 | 90万円 | 40万円 | 60,840円 | 2.0% |
| 500万円 | 1,000万円 | 150万円 | 100万円 | 218,465円 | 4.4% |
| 1,000万円 | 4,000万円 | 300万円 | 250万円 | 699,312円 | 7.0% |
150万円の寄附は評価額が45万円で、50万円の特別控除に収まるため課税は生じません。一時所得が0円になる寄附額の目安は、50万円を30%で割った約166万6千円です。
ふるさと納税の一時所得の税額はどう決まる?追加で払う税金の仕組み
追加税額は、総所得金額に算入する額(一時所得の金額の2分の1)に、その人の所得税率と復興特別所得税、住民税10%を掛けた金額に近くなります。所得税は累進課税なので、加算によって税率の区分をまたぐときは、またいだ部分だけが高い税率になります。
所得税・復興特別所得税・住民税の合計で見る
所得税の税率は、課税される所得金額に応じて5%から45%までの7段階です(国税庁 No.2260 所得税の税率)。復興特別所得税は基準所得税額の2.1%で、令和9年1月1日以後に生ずる所得については、復興特別所得税が1.1%に下がり、防衛特別所得税が1%加わると国税庁が案内しています。合計すると2.1%で、負担率は変わらない計算です。個人住民税の所得割は、標準税率で市町村民税6%と道府県民税4%、合わせて10%です(地方税法314条の3・35条)。最高税率の区分なら、一時所得の2分の1に対して約56%の税負担です。
ぜいむたんイザーク寄附金控除で戻ってくる税金と、返礼品で増える税金は別の計算です。上限額までの寄附であれば、所得税・住民税は寄附額から2,000円を引いた金額が軽くなりますが、返礼品に係る一時所得の税金はその外側で発生します。上限額の計算はふるさと納税の上限額シミュレーターを、退職金や株の売却益がある年の上限額は退職金・株売却がある年の上限額シミュレーターをご覧ください。
ふるさと納税の一時所得で確定申告は必要か|給与所得者の20万円基準と住民税
給与所得者は、給与が1か所で全額が源泉徴収されていて、給与収入が2,000万円以下なら、給与・退職所得以外の所得金額が20万円以下のとき、所得税の確定申告が不要です。この「所得金額」は、総所得金額等から給与所得と退職所得を引いた金額で、一時所得は2分の1にした後の金額で入ります(所得税基本通達121-6、所得税法22条2項2号。所得税法121条1項1号、国税庁 No.1900 給与所得者で確定申告が必要な人)。
給与所得者の判定:2分の1にした後の金額が20万円以下か
判定に使う「給与所得及び退職所得以外の所得金額」は、所得税基本通達121-6が、総所得金額・退職所得金額・山林所得金額の合計額から給与所得と退職所得の金額を引いた金額としています(所得税基本通達121-6)。総所得金額には一時所得が2分の1にした後の金額で入るため(所得税法22条2項2号)、返礼品の一時所得は、50万円を引いて2分の1にした金額で判定します。ツールもこの読み方です。迷う場合は、税務署や税理士に確認してください。
| 返礼品の評価額(他に所得なし) | 一時所得の金額(算入額は2分の1) | 所得税の確定申告 |
|---|---|---|
| 50万円以下 | 0円 | 不要 |
| 90万円(寄附額の30%換算で300万円) | 40万円(算入額20万円) | 不要(20万円以下) |
| 90万2円 | 40万2円(算入額20万1円) | 必要(20万円超) |
ぜいむたんイザーク所得税の申告が不要でも住民税の申告が必要になることがある
所得税の確定申告が不要でも、住民税の申告は別です。地方税法317条の2第1項は、給与所得以外の所得を有する人に市町村民税の申告書の提出を求めています(地方税法317条の2)。給与所得者が返礼品の一時所得を得た年は、お住まいの市区町村に確認してください。所得税の確定申告書を提出すると、個人住民税の申告書も提出したものとみなされると、国税庁 No.1155 ふるさと納税に書かれています。
確定申告をするとワンストップ特例は使えない
一時所得で確定申告が必要になった給与所得者は、ワンストップ特例の申請が無効になり、寄附金控除も確定申告で受けることになります(国税庁 No.1155 ふるさと納税)。手順はふるさと納税の確定申告のやり方にまとめています。個人事業主など、もともと確定申告をする方は、一時所得の金額(2分の1にする前の金額)を計算して申告書に加えます。
ぜいむたんイザーク他の一時所得があるふるさと納税の年|保険の満期金と合算する計算
一時所得の50万円の特別控除は、1年に1回の枠です。返礼品も、保険の満期保険金や解約返戻金も、懸賞の賞金も、その年の一時所得を全部合算してから50万円を引きます。
一時所得は内部通算ができる
国税庁の質疑応答事例では、解約返戻金100万円(掛金200万円)の保険Aと、満期保険金2,000万円(掛金1,200万円)の保険Bがある場合、総収入金額の合計2,100万円から支出の合計1,400万円と特別控除50万円を引いて、一時所得の金額は650万円になります。損が出た保険と益が出た保険は一時所得の中で通算できます(国税庁 質疑応答事例「一時所得の金額の計算(一時所得内の内部通算の可否)」)。収入のない支出、たとえば満期金のない定期保険の掛け捨ての保険料は通算できません。
なお、保険期間が5年以内などの一時払養老保険の差益や、懸賞金付預貯金の懸賞金は、源泉分離課税とされ、確定申告で一時所得に含めることはできません(国税庁 No.1490)。
50万円の枠を先に使われた年の計算例
保険の満期金300万円(支払った保険料200万円)がある年に、評価額100万円の返礼品を受け取ったとします。満期金だけなら、300万円から200万円と50万円を引いた50万円が一時所得の金額です。返礼品を加えると、総収入金額400万円から支出200万円と50万円を引いた150万円になります。50万円の枠は満期金で使い切っているので、返礼品の100万円は、そのまま一時所得の金額を押し上げます。課税される所得金額が500万円の場合、返礼品によって増える税額は所得税100,000円、復興特別所得税2,100円、住民税50,000円の合計152,100円です(ツール出力)。
税理士法人の実務では、返礼品そのものより、同じ年に入った保険の満期金や解約返戻金のほうが先に50万円を使っていて、返礼品が丸ごと上乗せになる形が目につきます。寄附額が小さくても、年の初めにほかの一時所得を洗い出しておくと、見落としを防げます。
ぜいむたんイザークふるさと納税の一時所得を申告漏れにしない手順|自治体への照会と記録の残し方
申告漏れを防ぐには、受け取った返礼品の一覧、評価額の根拠、他の一時所得の3点をその年のうちに揃えておくのが近道です。国税不服審判所の裁決の事案では、返礼品に係る一時所得を申告していなかった年に、更正処分と過少申告加算税の賦課決定処分がされました。審判所は、平成30年分の更正処分を一部取り消し、平成29年分の更正処分と両年分の賦課決定処分は適法と判断しています。
その年に受け取った返礼品を一覧にする(自治体名・寄附額・到着日。配送完了メールや伝票も保管する)
各自治体に返礼品の調達価格を問い合わせる(高裁判決は、自治体が問い合わせに回答していると認定しています)
調達価格が分からない分は、寄附額に割合を掛けるなど合理的な根拠で評価額を置く(根拠を書面に残す)
保険の満期金・解約返戻金・懸賞の賞金など、他の一時所得とその支出を洗い出す
ツールまたはExcelで一時所得の金額と追加税額を確認し、申告が必要なら確定申告書に加える
評価額が分からないときの置き方
調達価格を把握できないときは、高裁判決が述べたとおり、これに代わる合理的な根拠に基づく価額での申告が許容されないとはいえません。ただし何を合理的な根拠とするかは事案ごとの判断で、寄附額の3割が常に認められるとは言い切れません。額が大きい年は、自治体に問い合わせた記録を残したうえで、税理士に相談することをおすすめします。
ぜいむたんイザークよくある質問(FAQ)
- ふるさと納税の返礼品は、全部が一時所得になりますか?
-
返礼品を受け取った分の経済的利益が一時所得になります。返礼品を辞退した寄附や、返礼品のない寄附は一時所得に入れる収入がありません。他に一時所得がなければ、その年に受け取った返礼品の価額が50万円以内なら課税関係は生じません。
- 寄附額の3割で計算すれば、申告として正しいのですか?
-
3割は総務省が自治体に求める返礼割合の上限で、税法上の計算式ではありません。裁決と判決は、自治体の調達価格を基礎としました。高裁判決は、調達価格を把握できないときに合理的な根拠で算出した価額で申告することが許容されないとはいえないとも述べています。個別の事情は専門家に確認してください。
- 一時所得は、寄附した年と返礼品を受け取った年のどちらの分ですか?
-
返礼品を受け取った年分です。国税庁の質疑応答事例は、昨年11月に寄附して本年2月に返礼品を受け取った場合、本年分の一時所得になると答えています。12月に寄附して翌年1月に届いた返礼品は、翌年分になります。
- 給与所得者で、返礼品の一時所得の算入額が20万円以下なら何もしなくてよいですか?
-
給与以外の所得が他になければ、評価額が90万円以下(寄附額の30%換算で300万円)までは、所得税の確定申告が不要になります。ただし、それだけでは終わりません。給与所得以外の所得がある年は、住民税の申告が別に必要になる場合があります。寄附金控除を受けたい場合も、ワンストップ特例の条件を満たさなければ確定申告が必要です。
- 一時所得で確定申告が必要になると、ワンストップ特例は使えますか?
-
使えません。確定申告をする場合はワンストップ特例の申請が無効になるため、申請した分も含めて確定申告で寄附金控除を受けます。国税庁のタックスアンサーにも、その旨が書かれています。
まとめ
返礼品の経済的利益は一時所得で、他に一時所得がなければ50万円の特別控除に収まる限り課税されない。課税される場合も、一時所得の金額の2分の1が総所得金額に入る
一時所得に入る年は、寄附した年ではなく返礼品を受け取った年。12月の寄附は翌年分になることがある
入れる金額は寄附額の3割と決まっているわけではなく、自治体の調達価格が基礎。分からないときは合理的な根拠で置き、自治体への照会記録を残す
給与所得者は、一時所得の2分の1を含む給与・退職所得以外の所得が20万円を超えると確定申告が必要(返礼品だけなら評価額90万円が境目)。住民税の申告とワンストップ特例の無効にも注意する
保険の満期金など他の一時所得がある年は合算して計算する。ツールとExcelで一時所得の金額と追加税額を先に試算する
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る