※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
「取締役でも監査役でもない工場長や部長に、税務調査で急に役員給与のような扱いをされた」。これはみなし役員という制度を知らないと起こりがちなトラブルです。同族会社の使用人が一定の持株割合を持ち、かつ経営に深く関与していると、肩書きが「使用人」のままでも税務上は役員として扱われます。なお、同族会社かどうかの判定そのものは「同族会社の判定ツール」で解説済みのため、本記事では同族会社であることを前提に、その使用人がみなし役員に該当するかどうかの線引きに絞って掘り下げます。持株割合の詳細な計算方法(別表二の書き方・議決権の数え方)を知りたい場合は同族会社の判定ツール|別表二の書き方と持株割合の計算【2026年版】をあわせてご覧ください。
📌 この記事でわかること
- 法人税法2条15号・施行令7条・71条1項5号が定める「みなし役員」の3要件+経営従事の条文構造
- 4項目を入力するだけで自社の使用人がみなし役員に該当するかを判定する内蔵ツール
- 「経営に従事している」がどこまで機械判定できて、どこから事実認定が必要かの線引き
- みなし役員に該当すると生じる3つの影響(定期同額給与・使用人兼務役員の可否・過大役員給与の規制)
- 国税不服審判所の裁決事例(昭和55年2月20日裁決)に見る「経営に従事」の判断材料
 ぜいむたん
 イザーク
みなし役員とは何か|3要件と「経営に従事」をまず確認する
結論から言うと、みなし役員とは、取締役・執行役・会計参与・監査役・理事・監事・清算人のいずれの肩書きも持たないのに、法人税法上は役員として扱われる人のことです。法人税法2条15号は役員を「法人の取締役、執行役、会計参与、監査役、理事、監事及び清算人並びにこれら以外の者で法人の経営に従事している者のうち政令で定めるもの」と定義しており、後半の「これら以外の者」の部分がみなし役員のことです。「政令で定めるもの」の具体的な範囲は法人税法施行令7条に2パターン定められています。
施行令7条が定める2つのルート|本記事が扱うのは2号のみ
施行令7条は次の2号を掲げています。
施行令7条1号(本記事の対象外)
使用人以外の者で経営に従事している者
従業員名簿に載っていない相談役・オーナーの家族など、そもそも雇用関係にない者が対象。同族会社かどうかは問わない。
施行令7条2号(本記事の対象)
同族会社の使用人で71条要件を満たす者
雇用契約のある従業員が対象。同族会社であること+持株の3要件+経営従事が条件。
1号は「そもそも従業員として雇われてすらいないが、実質的に経営を仕切っている人」を捕捉する規定で、同族会社かどうかは関係ありません。一方2号は「従業員として給料をもらっている人」が対象で、同族会社であることが大前提になります。本記事のタイトルにある「使用人がみなし役員に該当するか」は、この2号のルートを指しています。1号のケース(非雇用者が経営に従事している場合)は判定の前提条件がまったく異なるため、本ツールでは扱いません。
2号は条文上、施行令71条1項5号(本来は「使用人兼務役員とされない役員」の要件)の「役員」を「使用人」に読み替えて適用します。71条1項5号は次のイ・ロ・ハの3要件をすべて満たすことを求めており、これに加えて2号自体が「経営に従事しているもの」であることを別途要求しています。
| 要件 | 条文の内容(71条1項5号) | 本記事での簡略表現 |
|---|---|---|
| イ | 第一〜第三順位の株主グループのうち、所有割合が累積で初めて50%を超える範囲の株主グループに属していること | 属する株主グループの順位が上位3位以内 |
| ロ | 属する株主グループの所有割合が10%を超えていること | グループの持株割合が10%超 |
| ハ | 本人(+配偶者+これらが50%超を保有する会社)の所有割合が5%を超えていること | 本人+配偶者等の持株割合が5%超 |
イの「株主グループの順位」は、本来は「第一順位グループの割合が50%超」「第一+第二順位で初めて50%超」「第一〜第三順位で初めて50%超」という累積判定です。この累積判定そのものは同族会社の判定ツールが別表二の欄に沿って計算しているため、本記事の判定ツールでは「その株主グループの順位が上位3位以内か」という簡略化した入力で扱います(正確な累積判定・持株割合の細かい計算は上記の同族会社の判定ツールを参照してください)。
【判定ツール】あなたの会社の使用人はみなし役員に該当するか
ぜいむたんイザーク下のツールに4項目を入力すると、施行令7条2号・71条1項5号のロジックで、その使用人がみなし役員に該当する可能性が高いかどうかを判定します。すべての項目が判定の分岐に使われるため、どれか1つでも未入力の場合は判定を実行しません。「経営に従事しているか」は事実認定の問題であり、本ツールは断定的な結論を示すものではありません(後述の税理士法72条の注記もご確認ください)。
みなし役員 判定ツール
※この項目は数値で機械判定できません。資金計画・仕入や採用の決定・給与決定など、実際に業務執行の意思決定を専ら自己の責任で行っているかで判断します(後述の裁決事例を参照)。
初期状態ではすべての項目が未入力になっており、入力を促す表示のみでボタンを押しても結果は出ません(判定の分岐に使う値を空欄のまま既定値で埋めることはしていません)。
要件イ「株主グループの順位」|別表二との対応関係
要件イの「株主グループの順位」は、実務では法人税申告書の「別表二 同族会社等の判定に関する明細書」の下段にある「判定基準となる株主等の株式数等の明細」で管理します。ここに株主(社員)ごとの株式数・議決権数を順位順に記載していきます。
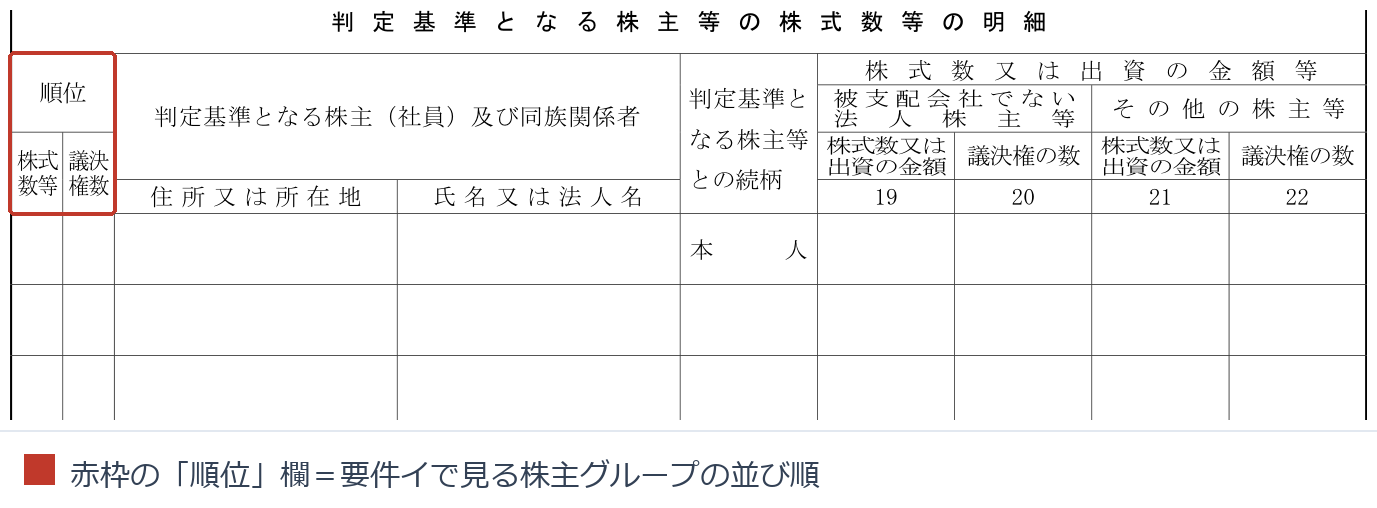
左端の「順位」欄に記載された株主グループの並び順が、そのまま要件イの判定材料になります。上位3位までのグループの持株割合を順に足していき、累積で初めて50%を超える範囲に含まれるグループに属していれば要件イを満たします。誰と誰が同じ「株主グループ」としてまとめられるかの詳しいルール(同族関係者の範囲)は同族会社の判定ツールで解説しています。
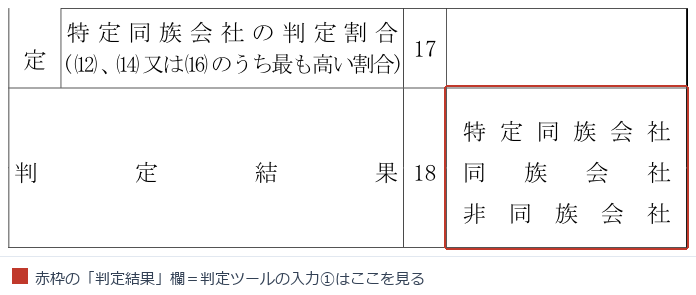
同族会社かどうかは別表二の判定結果欄で確認する
本記事のツールの入力①「同族会社か」は、別表二の「判定結果」欄(特定同族会社・同族会社・非同族会社のいずれかに丸が付く欄)を見れば判断できます。
要件ロ・ハ「持株割合」|なぜ「10%以上」でなく「10%超」なのか
要件ロ・ハの持株割合は、条文上「10%を超えていること」「5%を超えていること」と定められており、ちょうど10%・ちょうど5%はどちらも要件を満たしません。「以上」と「超」を読み違えると判定結果が逆転するため、本ツールの計算式も条文どおり厳密な不等号(10%より大きいか、5%より大きいか)で実装しています。株式を親族間で分散して持株割合をわずかに調整しているケースでは、この「超」と「以上」の1文字の違いが結論を分けることがあります。
要件ハの「本人+配偶者等」には、本人と配偶者本人だけでなく、本人・配偶者が発行済株式の50%を超えて保有する別の会社の持株も合算します。これは施行令71条1項5号ハのかっこ書きに明記されている範囲で、本人名義の株式だけを見て「持株割合5%以下だから対象外」と判断すると、資産管理会社などを通じた間接保有分を見落とすおそれがあります。
「経営に従事している」の判断材料|裁決事例に見る具体例
ぜいむたんイザーク国税不服審判所が公表している裁決事例(裁決事例集No.20-181頁・昭和55年2月20日裁決)は、施行令7条1号(使用人以外の者で経営に従事している者)の該当性が争われたケースですが、「経営に従事している」の判断材料として参考になります。この裁決では、商業登記簿上の役員でない者であっても、自己の名義で金融機関から事業資金を借り入れることを決定する、商品の仕入れ・販売の計画を立てる、従業員の採用の可否と給与を決定するなど、専ら自己の責任で業務を運営していた事実が認められたため、施行令7条1項1号の「経営に従事している者」に該当し、支給された賞与は役員賞与として損金不算入とされました。
この裁決は7条1号のケースであり本記事が扱う2号(同族会社の使用人)とは適用条文が異なりますが、「経営に従事している」の実質判断の物差しとしては共通して参考にできます。税理士法人での実務でも、税務調査の現場では「資金調達の意思決定権限」「仕入・販売方針の決定権限」「人事・給与の決定権限」の3点を、経営に従事しているかどうかの判断材料として確認されることが多い印象です。もっとも、これらはあくまで判断材料であり、最終的な該当性は個別の事実関係次第です。本記事および内蔵ツールは断定的な判定を行うものではなく、実際の判断には税理士など専門家への確認をおすすめします。
みなし役員に該当するとどうなるか|3つの影響
みなし役員に該当すると、税務上は肩書きに関係なく役員として扱われるため、次の3つの影響が生じます。
① 定期同額給与でないと損金不算入になる
使用人であれば毎月の給与額を昇給・降給で自由に変更しても、支給額はそのまま損金(経費)になります。しかしみなし役員に該当すると、役員給与の損金算入ルール(定期同額給与・事前確定届出給与・業績連動給与のいずれか)が適用されます。国税庁タックスアンサーNo.5211のとおり、これらの要件を満たさない支給(期中の臨時昇給や賞与など)は、原則として損金の額に算入されません。使用人の給与のつもりで臨時に増額した分が、みなし役員認定によって全額損金不算入となるケースがあり得ます。
② 使用人兼務役員になれない
取締役でありながら部長職なども兼ねる「使用人兼務役員」は、使用人としての職務に対応する給与・賞与部分は使用人分として扱われ、役員給与の損金算入ルールの対象外になります。しかし、みなし役員はこの使用人兼務役員の制度を利用できません(施行令71条1項5号自体が「使用人兼務役員とされない役員」の要件だからです)。結果として、給与全額に役員給与のルールが及ぶことになります。
③ 過大役員給与・過大退職金の規制対象になる
役員給与・役員退職金には、職務内容や同業類似法人の支給状況などに照らして不相当に高額な部分を損金不算入とする規制があります。使用人であればこの規制は及びませんが、みなし役員に該当すると同じ規制の対象になります。退職金についても、みなし役員として勤務していた期間の功績や貢献度が功績倍率法などの算定に反映されるかどうかが、税務調査で論点になりやすいところです。
税務調査で問題になりやすいケース
ぜいむたんイザーク税務調査でみなし役員の該当性が論点になるのは、多くの場合、次のようなパターンです。
オーナー社長の配偶者・親族が「経理担当」等の肩書きで在籍している
肩書きは一般の使用人でも、持株割合の要件(イ・ロ・ハ)を満たしていると、資金決定や採用の権限まで持っていないかが調査で確認されます。
工場長・支店長など、現場責任者が実質的な意思決定を担っている
肩書き上は役員でなくても、仕入先の選定・従業員の採用・資金繰りの判断まで任されている場合、経営に従事していると評価されるリスクが高まります。
期中に大幅な昇給・臨時賞与を支給している
使用人であれば柔軟に変更できる給与を、みなし役員に該当する人にそのまま適用してしまうと、定期同額給与の要件から外れ、損金不算入の指摘につながります。
税理士法人での実務では、決算書上「役員」として記載されていない人の給与が調査で問題視される場合、まず持株割合(別表二の株主明細)を確認し、次に業務上の権限・意思決定の実態をヒアリングで確認する、という順番で進むことが多い印象です。持株割合の要件に該当しても、経営への関与が形式的なもの(署名だけ、名義だけ等)にとどまる場合は、直ちにみなし役員と認定されるわけではありません。
よくある質問(FAQ)
- みなし役員に登記は必要ですか?
-
不要です。みなし役員は法人税法上の取扱いであり、商業登記簿への役員登記とは別の話です。登記されていなくても、施行令7条・71条1項5号の要件を満たせば税務上は役員として扱われます。逆に、登記されている役員は肩書きどおり法人税法2条15号の前段(取締役等)に当てはまるため、みなし役員の議論をするまでもなく役員です。
- パートやアルバイトでもみなし役員に該当することはありますか?
-
雇用形態そのものは要件に含まれていませんが、施行令71条1項5号の持株要件(イ・ロ・ハ)を満たすほどの株式を保有しているパート・アルバイトは実務上ほとんど想定されません。オーナー経営者の親族が名目上パート等の形で在籍しているケースで問題になりやすいのは事実ですが、該当性は持株割合と経営従事の実態で判断されます。
- 一度みなし役員と判定されたら、その後もずっと役員として扱われますか?
-
その事業年度ごとに、期末時点(賞与等の場合は支給時点)の持株割合と経営従事の状況で判定し直します。持株割合が変わったり、経営への関与の実態が変わったりすれば、翌事業年度以降は該当しなくなることもあります。毎期の別表二の作成にあわせて、該当性を確認しておくと安全です。
- みなし役員に該当する人の社会保険の扱いは変わりますか?
-
社会保険(健康保険・厚生年金)の被保険者資格や保険料の扱いは、法人税法上のみなし役員の判定とは別の制度・基準で決まります。本記事は法人税の損金算入ルールに関する解説であり、社会保険の取扱いについては年金事務所または社会保険労務士にご確認ください。
ぜいむたんイザークまとめ:みなし役員の判定チェックリスト
その会社が同族会社かを確認する
別表二の判定結果欄で「同族会社」または「特定同族会社」に該当しているかを確認します(非同族会社の使用人は施行令7条2号の対象外)。
持株の3要件(イ・ロ・ハ)を確認する
その使用人が属する株主グループの順位(上位3位以内か)、グループの持株割合(10%超か)、本人+配偶者等の持株割合(5%超か)を、別表二の株主明細から確認します。
経営への関与の実態を確認する
資金調達・仕入や販売の方針・従業員の採用や給与の決定など、実質的な意思決定に関与しているかを確認します。数値だけで判断できない部分のため、実態のヒアリングが必要です。
該当する場合は給与体系を役員給与ルールに合わせる
定期同額給与・事前確定届出給与のいずれかに合わせて支給し、期中の臨時増額は避けます。判断に迷う場合は税理士に確認してください。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る