※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
「うちは同族会社ですか?」——法人決算のたびにこの質問を受けます。答えは別表二を作れば出るのですが、株主が親族間で株式を持ち合っていたり、他の会社を経由して間接的に持株があったりすると、誰と誰が同じ「株主グループ」になるのかが意外とややこしく、手計算では判定を誤りやすいところです。この記事では法人税法施行令4条の同族関係者の範囲から、別表二の記入イメージ、そして株主を入力するだけで自動判定してくれるツールまで、実務でつまずくポイントに絞って整理します。
📌 この記事でわかること
- 同族会社の判定割合(別表二の欄10・17)を株主データから自動計算する内蔵ツールの使い方
- 「誰の同族関係者か」を選ぶだけで株主グループを自動でまとめる仕組み(施行令4条準拠)
- 別表二の欄番号1・4・5・6・10・13・14・17・18・20・21・22に何を書くかの対応表と、実際の様式に数字を入れた記入例
- 普通株式だけの中小企業なら、議決権の欄(4・5・6・13・14・20・22)は空欄でよいという実務の相場観
- 同族会社になると変わる3点(みなし役員・行為計算否認・留保金課税)と、資本金1億円以下なら留保金課税は原則対象外という結論
- 国税庁が指摘する「同族判定株主の同族関係者である法人の持株を除外し忘れる」誤りの回避方法
 ぜいむたん
 イザーク
同族会社とは何か——判定の全体像を先に押さえる
結論から言うと、同族会社の判定は「株主1人とその同族関係者をひとまとめにした株主グループ」を作り、上位のグループが発行済株式の何%を持っているかで決まります。法人税法2条十号は、会社の株主等の3人以下並びにこれらと特殊の関係のある個人・法人が、発行済株式又は出資の総数又は総額の50%を超える数又は金額を有する場合その会社を同族会社と定義しています。「3人以下」というのは株主グループの人数ではなく、上位の株主等(グループの代表者に相当する人・法人)が3人以下でその持株が過半数を超えるかを見る、という意味です。
実務ではこの判定を毎期「別表二 同族会社等の判定に関する明細書」で行います。判定は次の3段階です。
判定割合10 が50%超
同族会社
上位3グループの合計持株割合が発行済株式総数の50%を超える
判定割合17 も50%超(+資本金要件)
特定同族会社
上位1グループが50%超を保有し、かつ資本金1億円超(原則)
判定割合10 が50%以下
非同族会社
特定の株主グループに支配権が集中していない
この3分岐を手計算で追うのは、株主が数人でも「誰が誰の同族関係者か」を漏れなく数えるだけで意外と時間がかかります。次のセクションでグループの作り方を確認したうえで、記事後半の内蔵ツールに株主を入力すれば、この判定割合10・17と結果18まで自動で出せるようにしています。判定から別表二への転記までのステップ手順は「別表二の書き方」セクションのチェックリストにまとめました。
同族関係者の範囲——株主グループはどう作るか
ぜいむたんイザーク個人の同族関係者——親族の範囲は民法725条が基準
施行令4条1項は、株主等と特殊の関係のある個人として①株主等の親族②内縁関係にある者③株主等の使用人④株主等から生計を維持されている者⑤①〜③の者と生計を一にするその親族、の5類型を挙げています。ここでいう「親族」は施行令自体には範囲が書かれておらず、民法725条の定義(六親等内の血族・配偶者・三親等内の姻族)が根拠になります。実務でよく見落とされるのは③④で、株主の使用人(個人事業として雇っている従業員等)や、株主から生活費を出してもらっている人も同族関係者に含まれる点です。
法人の同族関係者——支配関係は「50%超」の株式・議決権で判定
施行令4条2項は、判定会社の株主等の1人が他の会社を「支配している場合」のその他の会社を同族関係者としており、3項でその「支配している場合」を①他の会社の発行済株式(自己株式を除く)の50%を超える数を有する場合②他の会社の議決権のいずれかにつき、総数の50%を超える数を有する場合、と定義しています。ここで重要なのは、間接的な支配も含む点です。株主等の1人が直接支配している会社(1号)だけでなく、その会社がさらに支配している会社(2号)、そのまた先の会社(3号)まで同族関係者の連鎖に含まれます。
| 区分 | 同族関係者になる例 | 根拠 |
|---|---|---|
| 個人① | 株主の配偶者・子・親(六親等内の血族含む) | 施行令4条1項一号・民法725条 |
| 個人② | 株主から生活費の援助を受けている人 | 施行令4条1項四号 |
| 法人① | 株主が発行済株式の50%超を持つ別会社 | 施行令4条2項一号・3項一号 |
| 法人② | 株主+①の会社が50%超を持つさらに別の会社 | 施行令4条2項二号 |
【判定ツール】株主を入力するだけで同族会社・特定同族会社を自動判定
ぜいむたんイザーク下のツールに株式数・議決権数と「誰の同族関係者か」を入力すると、施行令4条の考え方で株主グループを自動生成し、別表二の判定割合10(同族会社の判定割合)・判定割合17(特定同族会社の判定割合)・判定結果18を計算します。判定割合10・17は、株式数基準と議決権数基準のうちいずれか高いほうを採用します(議決権数を入力しなかった株主は株式数と同数として計算します)。なお、社員数による判定(合名会社・合資会社・合同会社などの持分会社向け)は本ツールの対象外です。国税庁の別表二記載要領(後述)に沿って、発行済株式総数には自己株式を含める一方、自社が保有する自己株式は判定基準となる株主から除外する仕様にしています。種類株式がなく株式数と議決権数が常に一致する会社では、別表二の欄4・5・6・13・14・20・22の記載は不要です(株式数の欄だけで足ります。詳しくは後述の記入例で解説します)。
同族会社・特定同族会社 判定ツール
※本ツールは施行令4条・法67条①②・別表二記載要領に基づく簡易判定です。実際の申告書作成は税理士にご確認ください。判定割合10・17は株式数基準と議決権数基準のうち高いほうを自動採用しますが、社員数基準(持分会社向け)は対象外です。また、法67条①には「判定基礎株主のうちに被支配会社でない法人が含まれる場合はその法人を株主等から除外して判定する」という規定がありますが、本ツールは法人株主の被支配関係までは判定していません。法人株主がいる場合は、この除外規定の適用有無を税理士にご確認ください。
別表二の書き方——欄番号ごとの記入イメージ
ぜいむたんイザーク主要な欄番号の対応表
国税庁『法人税申告書 別表の記載の手引』の別表二記載要領に基づく欄番号の対応は次のとおりです。
| 欄番号 | 記載内容 |
|---|---|
| 1 | 期末現在の発行済株式の総数又は出資の総額(自己株式を含む) |
| 4 | 期末現在の議決権の総数 |
| 5 | (20)と(22)欄上位3順位の株式数・議決権の数 |
| 6 | 議決権の数による判定 |
| 10 | 同族会社の判定割合(上位3グループの合計 ÷ 発行済株式総数) |
| 13 | (22)欄上位1順位の議決権の数 |
| 14 | 議決権の数による判定 |
| 17 | 特定同族会社の判定割合(上位1グループ ÷ 発行済株式総数) |
| 18 | 判定結果(特定同族会社/同族会社/非同族会社) |
| 20 | 株主グループごとの議決権の数 |
| 21 | 株主グループごとの株式数又は出資の金額 |
| 22 | 株主グループごとの議決権の数 |
記入例:実際の別表二のどこに何を書くか
欄番号だけを並べても、実物のどこを指しているのかは掴みにくいところです。次の会社を例に、実際の様式へ数字を入れた状態を見てください。発行済株式1,000株、株主は代表者A 500株・その妻B 200株・C 150株・D 100株・E 50株、種類株式はなく1株1議決権、資本金500万円という設定です。株主グループはA+Bで700株、C・D・Eがそれぞれ単独のグループになります。
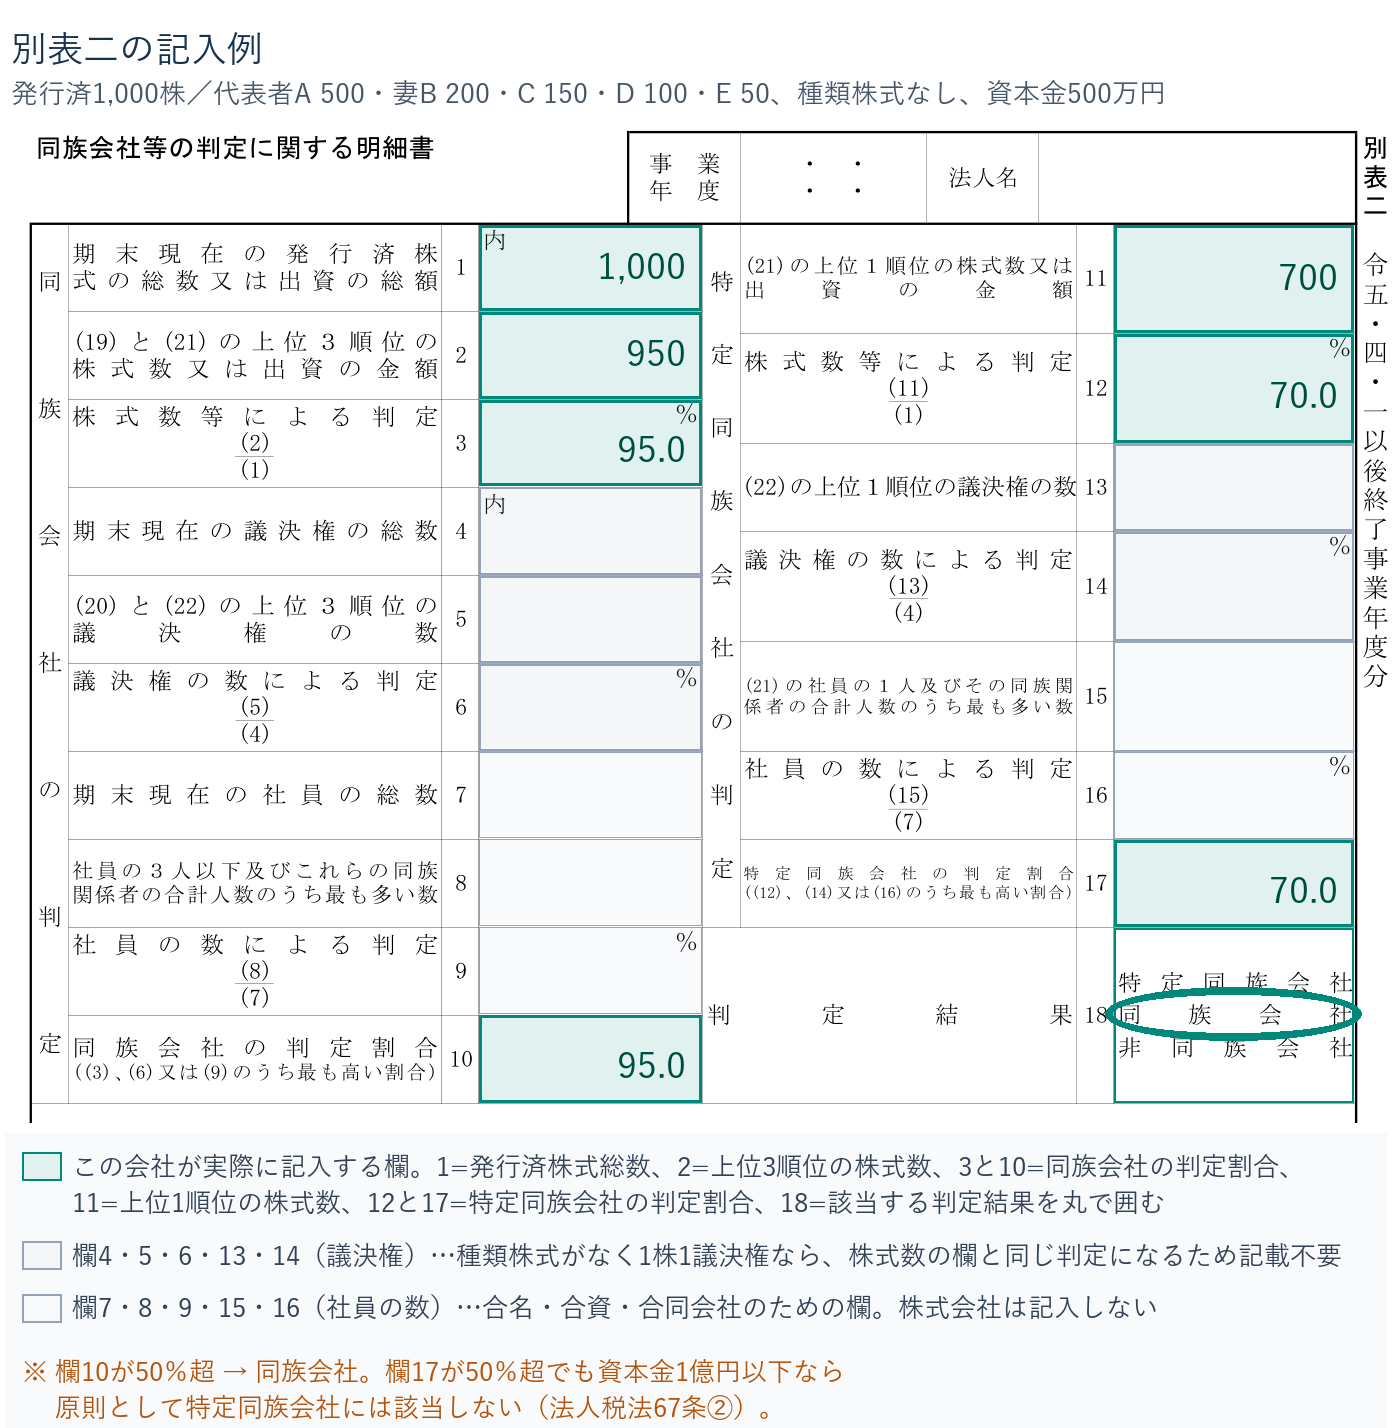
数字の流れはこうです。欄1に発行済株式の総数1,000株を書き、下の明細で確定した上位3順位のグループ合計700+150+100=950株を欄2に書きます。欄3はその割合950÷1,000=95.0%で、株式数だけで判定するこの会社では欄10も同じ95.0%になります。右側は上位1順位のグループ700株を欄11に書き、700÷1,000=70.0%が欄12と欄17です。最後に欄18で該当する判定結果を丸で囲みます。ここでは欄17が50%を超えていますが、資本金が1億円以下なので特定同族会社ではなく「同族会社」を囲みます。
その根拠になるのが、様式の下半分にある「判定基準となる株主等の株式数等の明細」です。ここに株主を書き並べ、その合計が上の欄2・欄11へ上がっていきます。
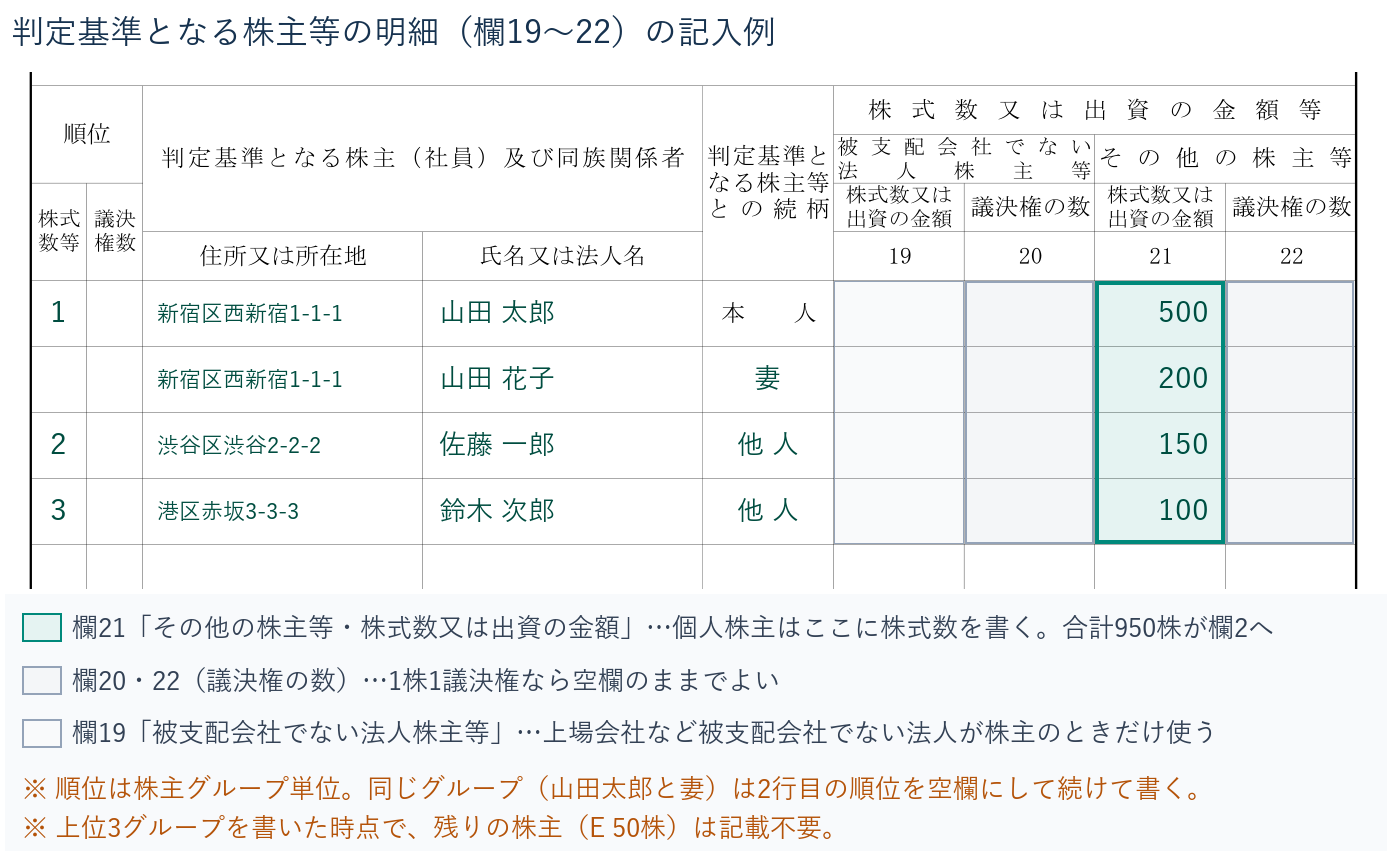
明細で気をつけたいのは3点です。順位は株主ではなく株主グループに付けるので、同じグループの2人目(妻B)は順位を空欄にして続けて書きます。株式数を書くのは原則として欄21で、欄19は上場会社のように被支配会社でない法人が株主になっているときだけ使う欄です。そして上位3グループを書き終えたら、残ったE 50株は記載する必要がありません。
中小企業の同族会社なら、議決権の欄は書かないことがほとんど
ぜいむたんイザーク別表二は、株式数による判定(欄3・欄12)と議決権の数による判定(欄6・欄14)、そして社員の数による判定(欄9・欄16)の3系統を並べ、そのうち最も高い割合を欄10・欄17に持ってくる作りになっています。裏を返すと、系統ごとの答えが同じになる会社では、複数の系統を埋めても結論は動きません。
中小企業の大半は普通株式だけを発行していて、1株につき1議決権です。この場合、株式数で計算しても議決権で計算しても割合は一致するため、実務では欄4・5・6(左側の議決権)、欄13・14(右側の議決権)、明細の欄20・22(議決権の数)を空欄のままにし、株式数の系統だけで判定するのが一般的です。市販の申告ソフトも、株主の議決権数を入力しなければこれらの欄を印字しません。社員の数による判定(欄7・8・9・15・16)も同様で、これは合名会社・合資会社・合同会社といった持分会社のための欄なので、株式会社は最初から対象外です。
議決権の欄を埋める必要があるのはこんな会社
- 無議決権株式・議決権制限株式など、種類株式を発行している
- 相続対策や事業承継で、持株比率と議決権比率をあえてずらしている
- 自己株式が多く、議決権のある株式数と発行済株式総数が大きく食い違う
この3つに心当たりがなければ、議決権の欄は空欄で問題ありません。逆に心当たりがある場合は、株式数の判定と議決権の判定の両方を計算し、高いほうを欄10・欄17に記載します。本記事のツールも、議決権数を入力すれば両方を計算して高いほうを自動で採用します。
記入例②:同族関係者が多く、法人株主も混じるケース
ぜいむたんイザーク先ほどの例は株主4人のシンプルなケースでした。実務では、親族が何人も株主になっていたり、社長の資産管理会社が株主に入っていたり、さらにその会社の子会社まで株主になっていたりします。次の会社を例に見てください。発行済株式2,000株で、株主構成は以下のとおりです。
第1グループ(順位1)
1,300株/65.0%
代表者A 600株
妻B 200株
長男C 100株
甲商事(Aが60%出資)300株
乙販売(甲商事が70%出資)100株
第2グループ(順位2)
400株/20.0%
佐藤次郎 300株
その妻 100株
A一族とは血縁も支配関係もない
第3順位
150株/7.5%
丙ホールディングス(上場会社)
被支配会社でない法人なので欄19に書く
4順位以下
150株
少数株主G 100株・H 50株
上位3順位が確定した後なので記載不要
ポイントは、A一族に法人が2社ぶら下がっている点です。甲商事はAが60%出資しているので施行令4条2項・3項によりAの同族関係者になります。そして乙販売は、その甲商事が70%出資している会社なので、Aが直接1株も持っていなくてもAの同族関係者に含まれます。この間接支配の連鎖を数え落とすと、第1グループが1,300株ではなく900株(=65%ではなく45%)になり、判定結果そのものが変わってしまいます。
この会社の別表二は次のようになります。
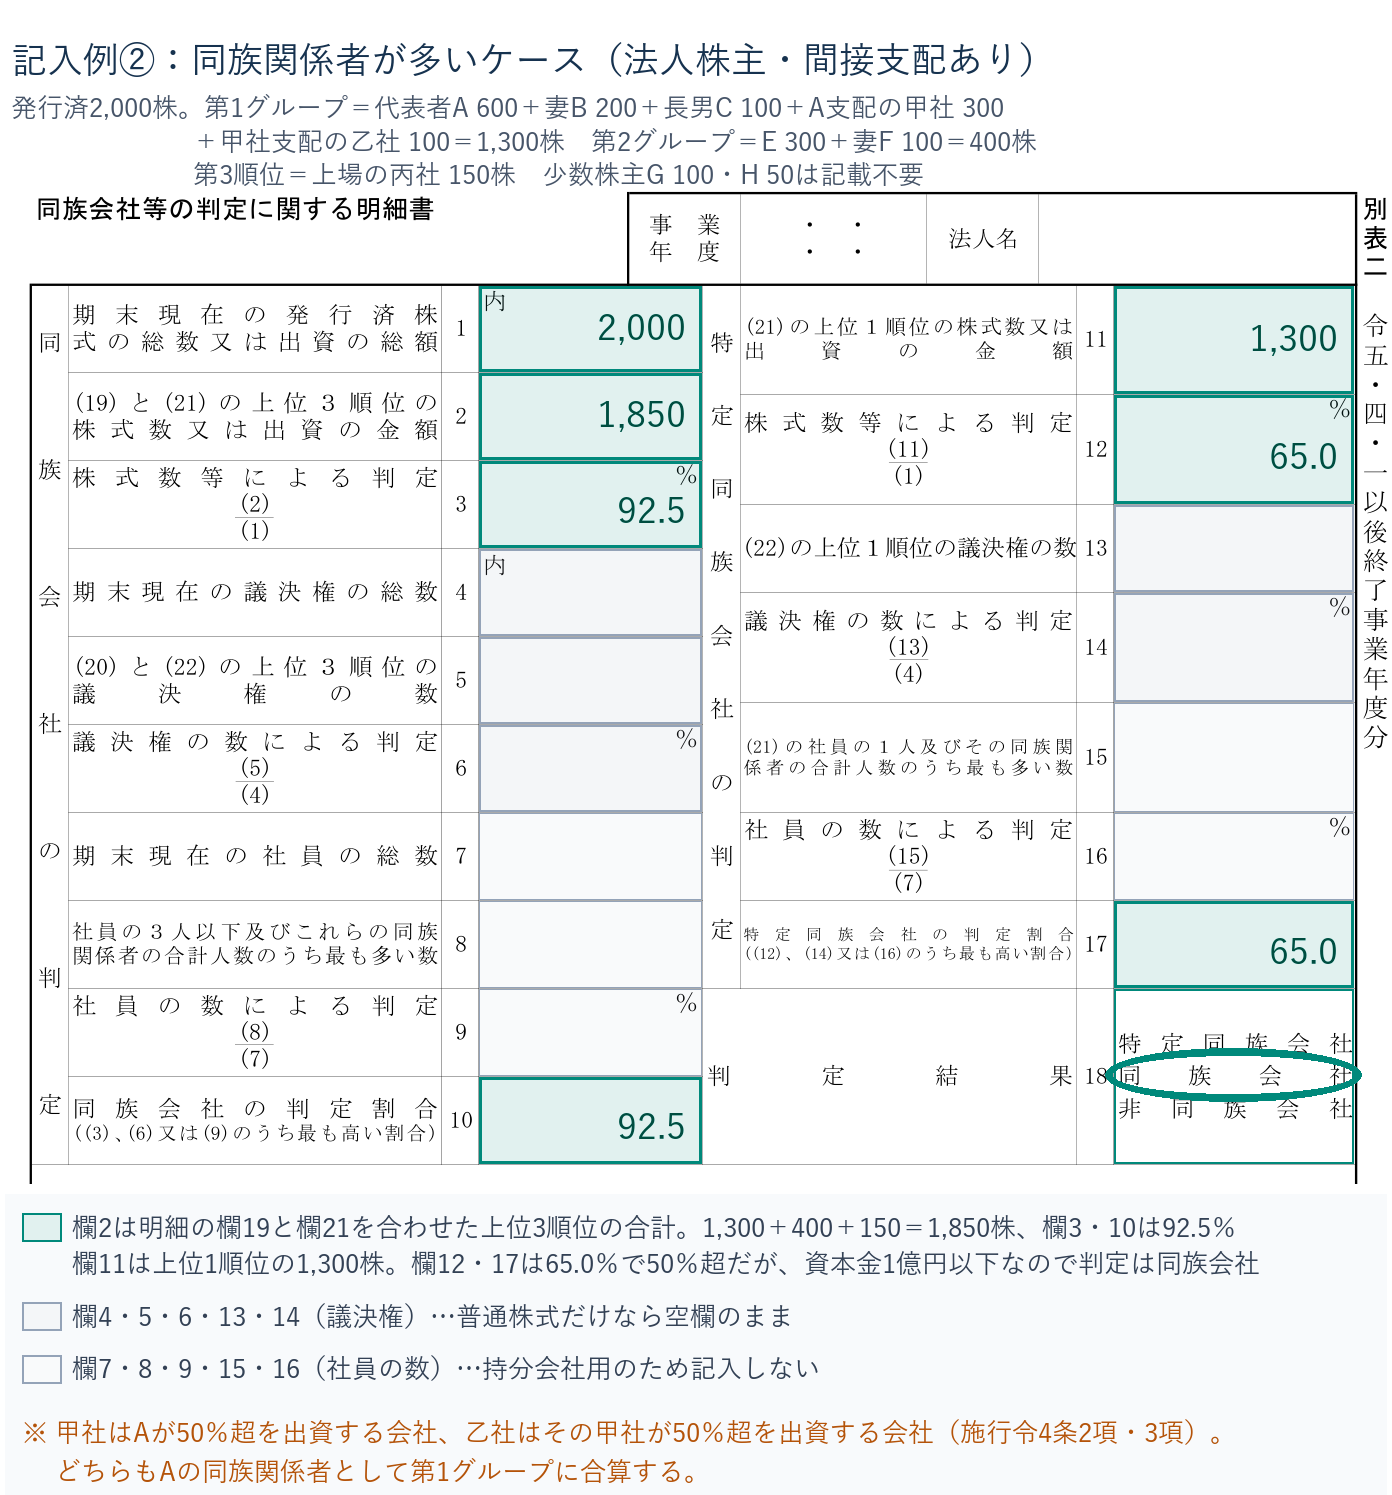
欄2が1,850株になっているのは、上位3順位の1,300+400+150を足したものです。ここで見落としやすいのが、欄2の見出しが「(19)と(21)の上位3順位の株式数又は出資の金額」となっている点で、欄19に書いた丙ホールディングスの150株も欄2には含めるということです。欄10は1,850÷2,000=92.5%、欄17は1,300÷2,000=65.0%となり、判定結果は同族会社になります(資本金1億円以下のため特定同族会社ではありません)。
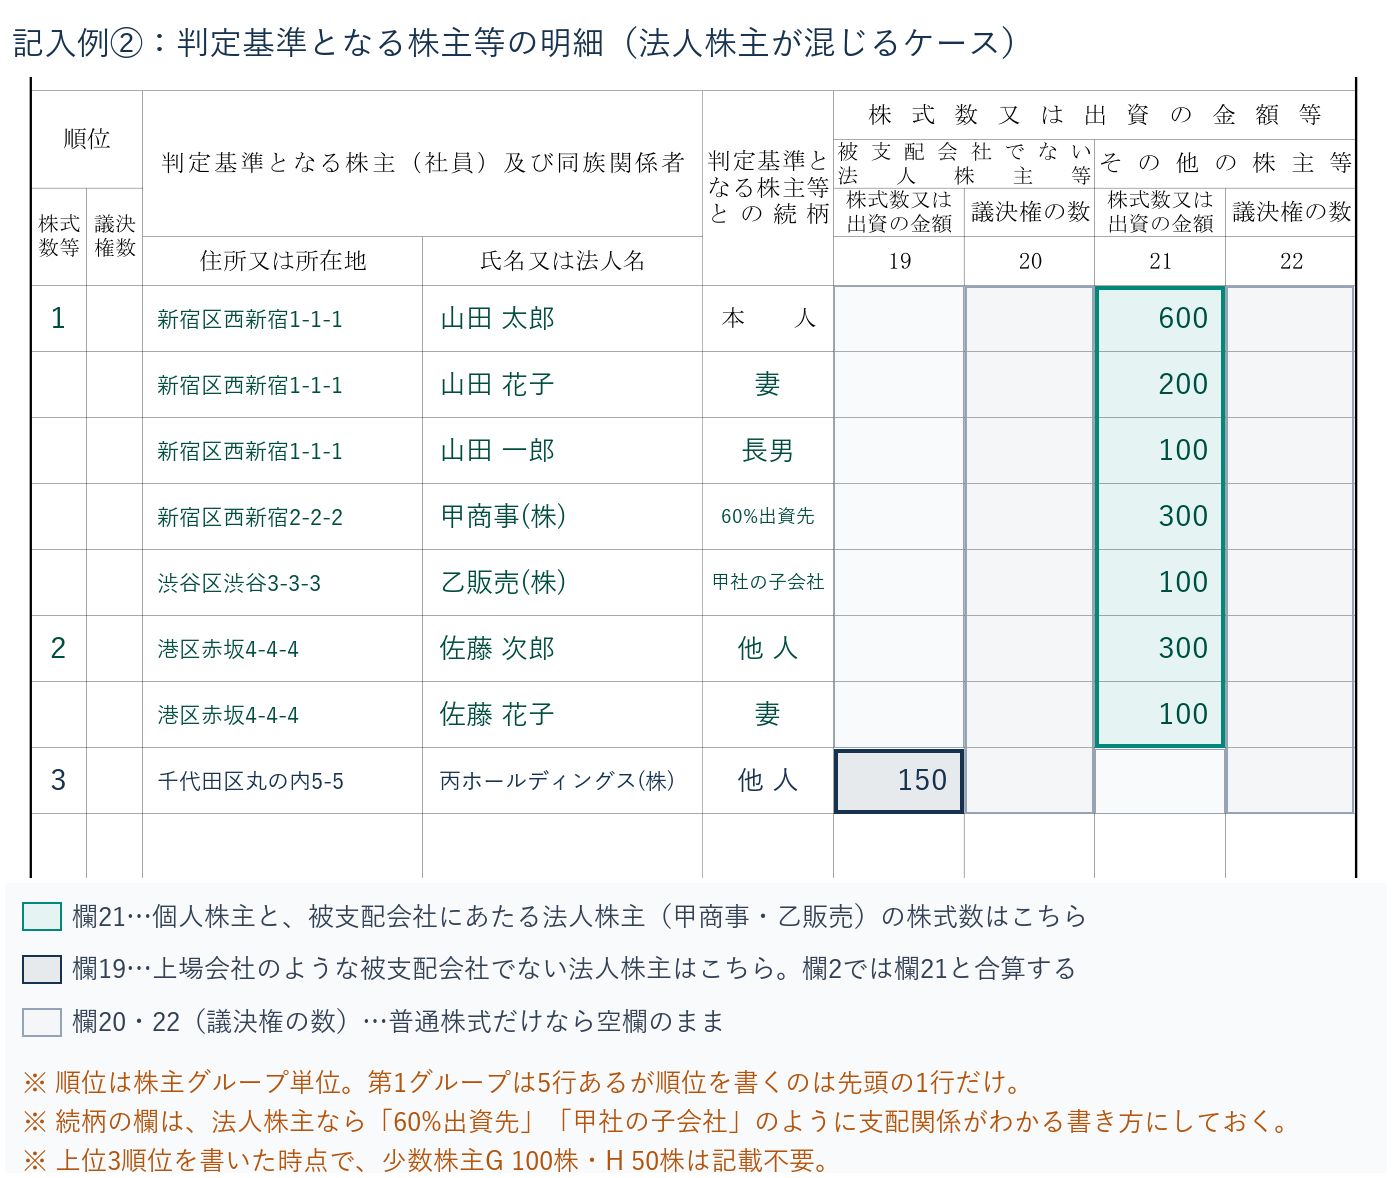
明細欄では、第1グループの5人(5社)を続けて書き、順位「1」を書くのは先頭のA本人の行だけです。法人株主の続柄欄には「60%出資先」「甲社の子会社」のように支配関係がわかる書き方をしておくと、翌期の担当者や税務調査で判定根拠を説明しやすくなります。株式数を書く列は、甲商事・乙販売のような被支配会社にあたる法人は個人と同じ欄21、上場会社である丙ホールディングスだけが欄19です。この欄19と欄21の使い分けが、関係者の多い会社でいちばん間違えやすいところです。
関係者が多い会社で、判定を誤りやすい3つの場面
- 間接支配の連鎖を追い切れていない(甲商事は数えたが、その子会社である乙販売を数え落とす)
- 同じ法人を2つのグループで重複して数えている。国税庁の記載要領も「同族判定株主の同族関係者である法人の持株を除外して同非判定を行っていませんか」とチェックポイントに挙げています
- 親族なら無条件に同じグループにしてしまう。同族関係者になるのは民法725条の親族(六親等内の血族・配偶者・三親等内の姻族)の範囲までで、遠縁の株主まで機械的にまとめると割合を過大に計算します
迷ったら、本記事のツールで株主を1行ずつ入力し、「誰の同族関係者か」をプルダウンでつないでみてください。間接支配のように何段階かつながる関係も、たどった先の代表者を選べば1つのグループにまとまります。
判定結果18の判定式は次の3段階です。①「特定同族会社の判定割合17」が50%超なら特定同族会社。②17が50%以下(記載不要な場合を含む)で「同族会社の判定割合10」が50%超なら同族会社。③10が50%以下なら非同族会社です。また、「その他の株主等」の株式数・議決権数(欄21・22)に記載された株主グループが3つになった時点で、それ以降の株主グループは記載不要です。上位3グループが確定した時点で残りは合算して「その他」扱いになります。
株主を洗い出す
株主名簿から個人・法人株主とそれぞれの株式数を確認する。自社が保有する自己株式がある場合は別枠で控えておく。
同族関係者を確認する
施行令4条の範囲(親族・使用人・生計維持関係、50%超の支配関係にある法人)に沿って、誰と誰が同じグループになるかを確認する。
判定割合10・17を計算する
上位3グループの合計÷発行済株式総数(欄10)、上位1グループ÷発行済株式総数(欄17)を出す。本記事の内蔵ツールを使えば自動計算できる。
判定結果18を確定し別表二へ転記する
欄18の判定結果と、各欄の数値を別表二に転記する。特定同族会社に該当する場合は留保金課税の別表三(一)の作成も必要になる。
同族会社になると何が変わるのか
ぜいむたんイザーク①役員給与の範囲が広がる——みなし役員
同族会社では、法律上の取締役でなくても、経営に従事し、かつ一定の持株要件を満たす人が「みなし役員」として扱われます。社長の配偶者が実質的に経営判断に関与しているのに登記上は役員でない、というケースで、その配偶者への給与が役員給与とみなされ、定期同額給与等の損金算入要件を満たさないと否認されるリスクがあります。役員給与の損金算入条件は別記事(後述の関連記事)で詳しく扱っていますが、同族会社かどうかの判定がその前提になっている点は押さえておきたいところです。
②行為計算否認(法人税法132条)——同族会社だけに向けられる規定
法人税法132条は、同族会社の行為・計算で、これを容認すると法人税の負担を不当に減少させる結果になると認められるものがあるとき、税務署長がその行為・計算にかかわらず所得を計算し直せると定めています。非同族会社には基本的に適用されない規定で、少数の株主に意思決定が集中しやすい同族会社ならではの租税回避リスクに対応したものです。税務調査の現場では、役員間・関連会社間の取引価格や賃貸料の水準が、この132条の観点からチェックされる場面が実際にあります。断定はできませんが、経済的合理性の説明がつく水準にしておくことが実務上の防御線になります。
③特定同族会社の留保金課税——資本金1億円以下は原則対象外
特定同族会社に該当すると、内部留保のうち一定額を超える部分に通常の法人税とは別に留保金課税が課される可能性があります。ここが誤解されやすいところですが、資本金1億円以下の中小企業は原則として留保金課税の対象になりません。特定同族会社の判定フロー自体に「資本金1億円以下か」という分岐があり(次のセクションで解説)、1億円以下であれば大法人との完全支配関係等の例外に該当しない限り、そもそも特定同族会社に該当しないため留保金課税も生じません。「同族会社=留保金課税がある」と混同した記述を見かけますが、正確には「特定同族会社(資本金1億円超が原則)に該当した場合のみ」対象になる、という位置づけです。
特定同族会社の判定フロー——資本金1億円がボーダーライン
ぜいむたんイザーク国税庁『法人税申告書の記載の手引』は、特定同族会社の判定を法人税法67条①②に基づき次の流れで示しています。
STEP1
普通法人であるか
STEP2
被支配会社に該当するか(株主等1人+同族関係者が発行済株式の50%超)
STEP3
資本金の額が1億円以下か
STEP4
1億円以下でも①大法人との完全支配関係②大法人がみなし完全支配③投資法人④特定目的会社のいずれかに該当すれば特定同族会社
被支配会社とは、会社の株主等(自己株式を有する場合のその会社を除く)の1人並びにこれと特殊の関係のある個人及び法人が、発行済株式又は出資(自己株式を除く)の総数又は総額の50%を超える数又は金額を有する場合等におけるその会社をいいます(法67②、令139の7)。なお、被支配会社と判定された場合でも、その判定の基礎となった株主等のうちに被支配会社でない法人が含まれているときは、その法人を株主等から除外して判定し直すことになっています(法67①)。普通法人→被支配会社に該当→資本金1億円以下→STEP4の①〜④のいずれにも該当しない、という流れであれば特定同族会社に該当しません。逆に資本金1億円超であれば、被支配会社に該当した時点で原則として特定同族会社に該当します。適用除外事業者の判定は不要である点も注記されています。
判定を間違えやすいポイント
ぜいむたんイザーク国税庁チェックポイント——同族関係者である法人の持株の除外漏れ
国税庁の別表二記載要領は、判定基準となる株主(社員)及び同族関係者の欄について、「同族判定株主の同族関係者である法人の持株を除外して同非判定を行っていませんか」というチェックポイントを明記しています。これは、株主グループの持株割合を計算する際、すでに別の株主グループの同族関係者として数えている法人の持株を、重複してカウントしていないかを確認する趣旨です。株主構成が複雑な会社ほど、この重複・除外の管理が難しくなります。
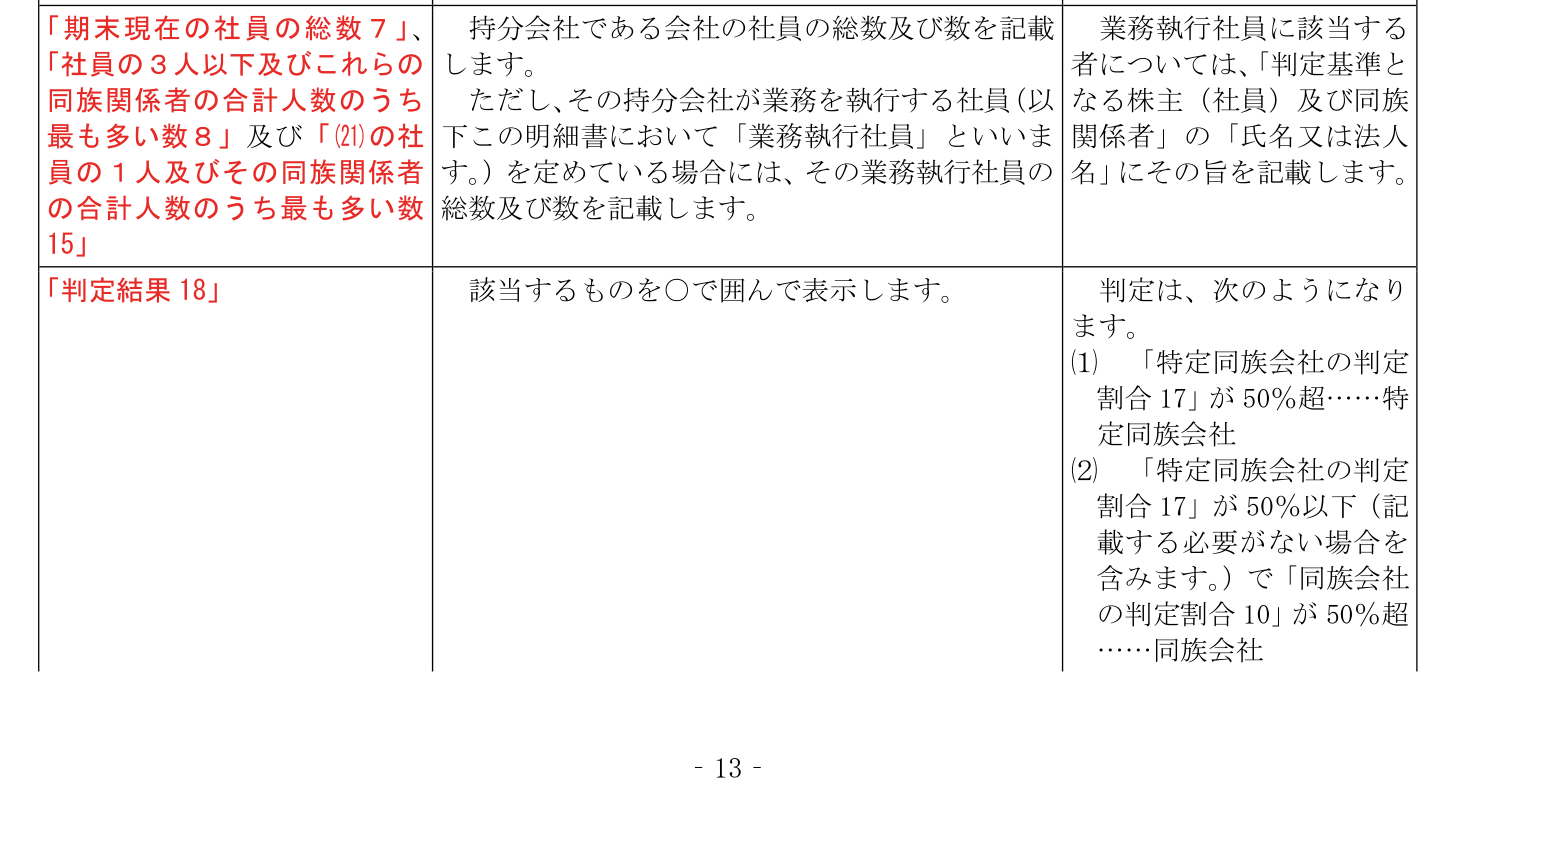
自己株式の扱い——欄1には含めるが、判定基準株主には含めない
もう一つ間違えやすいのが自己株式の扱いです。国税庁の記載要領によると、欄1「期末現在の発行済株式の総数又は出資の総額」には、自己の株式の数又は出資の金額を含める発行済株式の総数を記載します。一方で、会社が自己の株式又は出資を有する場合、その会社自身は判定基準となる株主(社員)には含まれません。つまり分母(欄1)には自己株式を含めるが、分子側の株主グループを作る対象(判定基準となる株主等)からは自社を除外する、という非対称な扱いになっています。また、筆頭株主が非同族会社である場合にも、それは1つの株主グループとして記載する必要があります。「筆頭株主が法人だから同族判定に関係ない」と考えて記載を省略するのは誤りです。
よくある質問(FAQ)
- 中小企業は必ず同族会社になりますか?
-
必ずではありませんが、日本の中小企業の多くは創業者一族が株式の過半数を保有しているため、結果的に同族会社に該当するケースが大半です。ただし複数の無関係な株主が分散して株式を保有している会社や、上位3グループの合計でも50%を超えない会社は非同族会社になります。実際に該当するかは、株主構成を洗い出して別表二の判定割合10を計算しないと確定しません。
- 同族会社と特定同族会社の違いは何ですか?
-
同族会社は上位3グループの合計持株割合(判定割合10)が50%を超える会社です。特定同族会社はそのうち、上位1グループの持株割合(判定割合17)が50%を超え、かつ資本金が1億円を超える(または一定の例外に該当する)会社を指します。特定同族会社に該当すると留保金課税の対象になり得ますが、資本金1億円以下の中小企業は原則としてこの区分に該当しません。
- 株主が1人だけの会社(一人社長)も同族会社ですか?
-
はい。株主が1人であれば、その株主グループの持株割合は自動的に100%となり、判定割合10・17ともに50%を超えるため同族会社に該当します。資本金が1億円を超えていれば特定同族会社にも該当します。一人社長の会社ほど、みなし役員や行為計算否認の対象になりやすい点に注意が必要です。
- 別表二の議決権の欄(4・5・6・13・14・20・22)は必ず埋めるのですか?
-
普通株式だけを発行していて1株1議決権であれば、株式数で計算しても議決権で計算しても割合は同じになるため、実務では議決権の欄を空欄にして株式数の欄だけで判定するのが一般的です。無議決権株式などの種類株式を発行している会社や、持株比率と議決権比率をあえてずらしている会社では、両方を計算して高いほうの割合を欄10・欄17に記載します。なお、欄7・8・9・15・16の社員の数による判定は合名会社・合資会社・合同会社のための欄で、株式会社は記入しません。
- 別表二は毎年作成する必要がありますか?
-
はい、法人税の確定申告書を提出する法人は、期末時点の株主構成に基づいて毎期別表二を作成します。株主構成に変動がなくても、期末発行済株式総数や資本金の額に変更がないかを都度確認したうえで作成するのが原則です。増資や株式の異動があった期は特に判定結果が変わっていないか注意して確認してください。
まとめ
同族会社の判定は株主グループ単位で行う
株主等とその同族関係者(施行令4条の範囲)をひとまとめにした株主グループの持株割合が50%を超えるかで判定する。
上位3グループで判定割合10、上位1グループで判定割合17を計算する
内蔵ツールに株主データを入力すれば自動計算できる。境界値(ちょうど50%)は「50%超」に該当しない点に注意。
特定同族会社の判定は資本金1億円がボーダーライン
被支配会社に該当しても、資本金1億円以下であれば原則として特定同族会社にも留保金課税にも該当しない。
国税庁チェックポイントと自己株式の扱いを確認して転記する
同族関係者である法人の持株の除外漏れ、自己株式の非対称な扱い(欄1には含める・判定基準株主からは除く)を確認したうえで別表二へ転記する。
イザークイザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る