この記事にはアフィリエイト広告(PR)が含まれています。
「今年の年末調整、去年と何が違うの?」——令和8年分の年末調整は、令和8年12月1日施行の税制改正によって内容が大きく変わります。基礎控除が最大104万円に、給与所得控除の最低保障が74万円に引き上げられ、扶養に入れる家族の所得ラインも広がりました。ポイントは、1〜11月の毎月の給与計算は「改正前」のまま、12月の年末調整で一気に「改正後」の控除を反映して精算するという点です。この記事では、国税庁の一次資料をもとに、4種類の申告書のどこに何を書くのかを記入例つきで解説します。
📌 この記事でわかること
対象読者:年末調整の書類を書く給与所得者・給与計算の実務担当者/読了の目安:約8分
- 令和8年分の年末調整で変わる5つのポイント(基礎控除104万・給与所得控除74万など)
- なぜ「12月だけ」控除が増え、還付が多くなるのか(施行日と源泉徴収のタイムライン)
- 扶養控除等申告書・基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書の書き方と記入例
- 記入で迷いやすいポイント(合計所得の見積もり・特定親族特別控除・扶養の所得要件62万円)
令和8年分の年末調整で変わる5つのポイント【早わかり】
令和8年分の年末調整は、令和8年度税制改正による「所得税の基礎控除の引上げ」「給与所得控除の最低保障額の引上げ」「扶養親族等の所得要件の改正」が反映されます。これらは令和8年12月1日に施行され、令和8年分以後の所得税に適用されます(出典:国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)。まずは全体像を押さえましょう。
令和8年分の年末調整で変わる5つのポイント
合計所得金額に応じて最大104万円に(令和7年分は最大95万円、令和6年以前は48万円)。本則58万円→62万円+居住者への特例加算。
最低保障額が65万円→74万円に。給与収入178万円までは所得税がかからない計算に。
扶養親族・同一生計配偶者の合計所得の上限が58万円→62万円(給与収入なら約136万円)に。
19〜23歳未満の子等が対象。所得に応じて最大63万円を控除(申告書が1枚追加)。
1〜11月は改正前で源泉徴収。12月の年末調整で改正後の控除を反映するため、還付が増える人が多い。
出典:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
なぜ「12月だけ」控除が増えるのか|施行日と源泉徴収のタイムライン
令和8年分の給与について、令和8年11月までの毎月の源泉徴収事務に変更はありません。改正後の基礎控除額や、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」が使われるのは、令和8年12月に行う年末調整のときです。ここで1年間の正しい税額(年調年税額)を計算し、毎月天引きしてきた源泉徴収税額との差額を精算します(出典:国税庁 Q&A Q1-1・Q3-1)。
1〜11月は改正前の税額で多めに天引きされているため、12月に改正後の控除を適用すると納めすぎ(過納額)が生じて還付される人が多くなると見込まれます。なお、毎月の源泉徴収税額表そのものが改正されるのは令和9年1月支払分からです。年末調整の計算に使う改正後の「年末調整等のための給与所得控除後の給与等の金額の表」は、国税庁が公開済みの「令和8年分 年末調整のしかた」(国税庁)に掲載されているので、実務ではこれを必ず確認しましょう。手取りの増減の仕組みは、あわせて「なぜ2026年は基礎控除が上がっても毎月の手取りが変わらないのか」もご覧ください。
年末調整で使う申告書と提出の流れ(令和8年分は4つの控除欄が1枚の様式)
令和8年分の基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書は、別々の4枚ではなく、1枚の様式の中に4つの欄としてまとまっています。国税庁の様式名は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」で、右上に「基・配・特・所」と印刷されています(出典:国税庁 令和8年分様式)。別の紙で出すのは、扶養控除等(異動)申告書と、保険料控除申告書などです。
国税庁の記載例も、この1枚を「氏名・住所」「基礎控除」「配偶者控除等」「特定親族特別控除」「所得金額調整控除」の5つの区画に分けて説明しています(出典:国税庁 記載例)。書く順番は様式の裏面に決まりがあり、本人の合計所得金額の見積額が1,000万円以下で配偶者も133万円以下なら、基礎控除、配偶者控除等の順に書きます。それ以外で本人が2,500万円以下なら基礎控除だけです。特定親族特別控除と所得金額調整控除は、その控除を受けるときだけ書きます。
令和8年分の年末調整で使う書類
給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
合計所得金額の見積額を書き、104万・67万・62万などの基礎控除額を記入する。基礎控除を受ける人が書く。
配偶者がいて、本人1,000万円以下・配偶者133万円以下のときに書く。
19歳以上23歳未満の親族(合計所得62万円超123万円以下)がいるときに書く。2人まで。
給与収入850万円超で、特別障害者の家族か23歳未満の扶養親族がいる人だけが書く。
扶養している家族を申告する。上の1枚様式とは別に提出する(記入例①)。
生命保険料・地震保険料・iDeCoがある人は保険料控除申告書、住宅ローン控除2年目以降の人は住宅借入金等特別控除申告書を出す。
出典:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」様式と裏面の説明
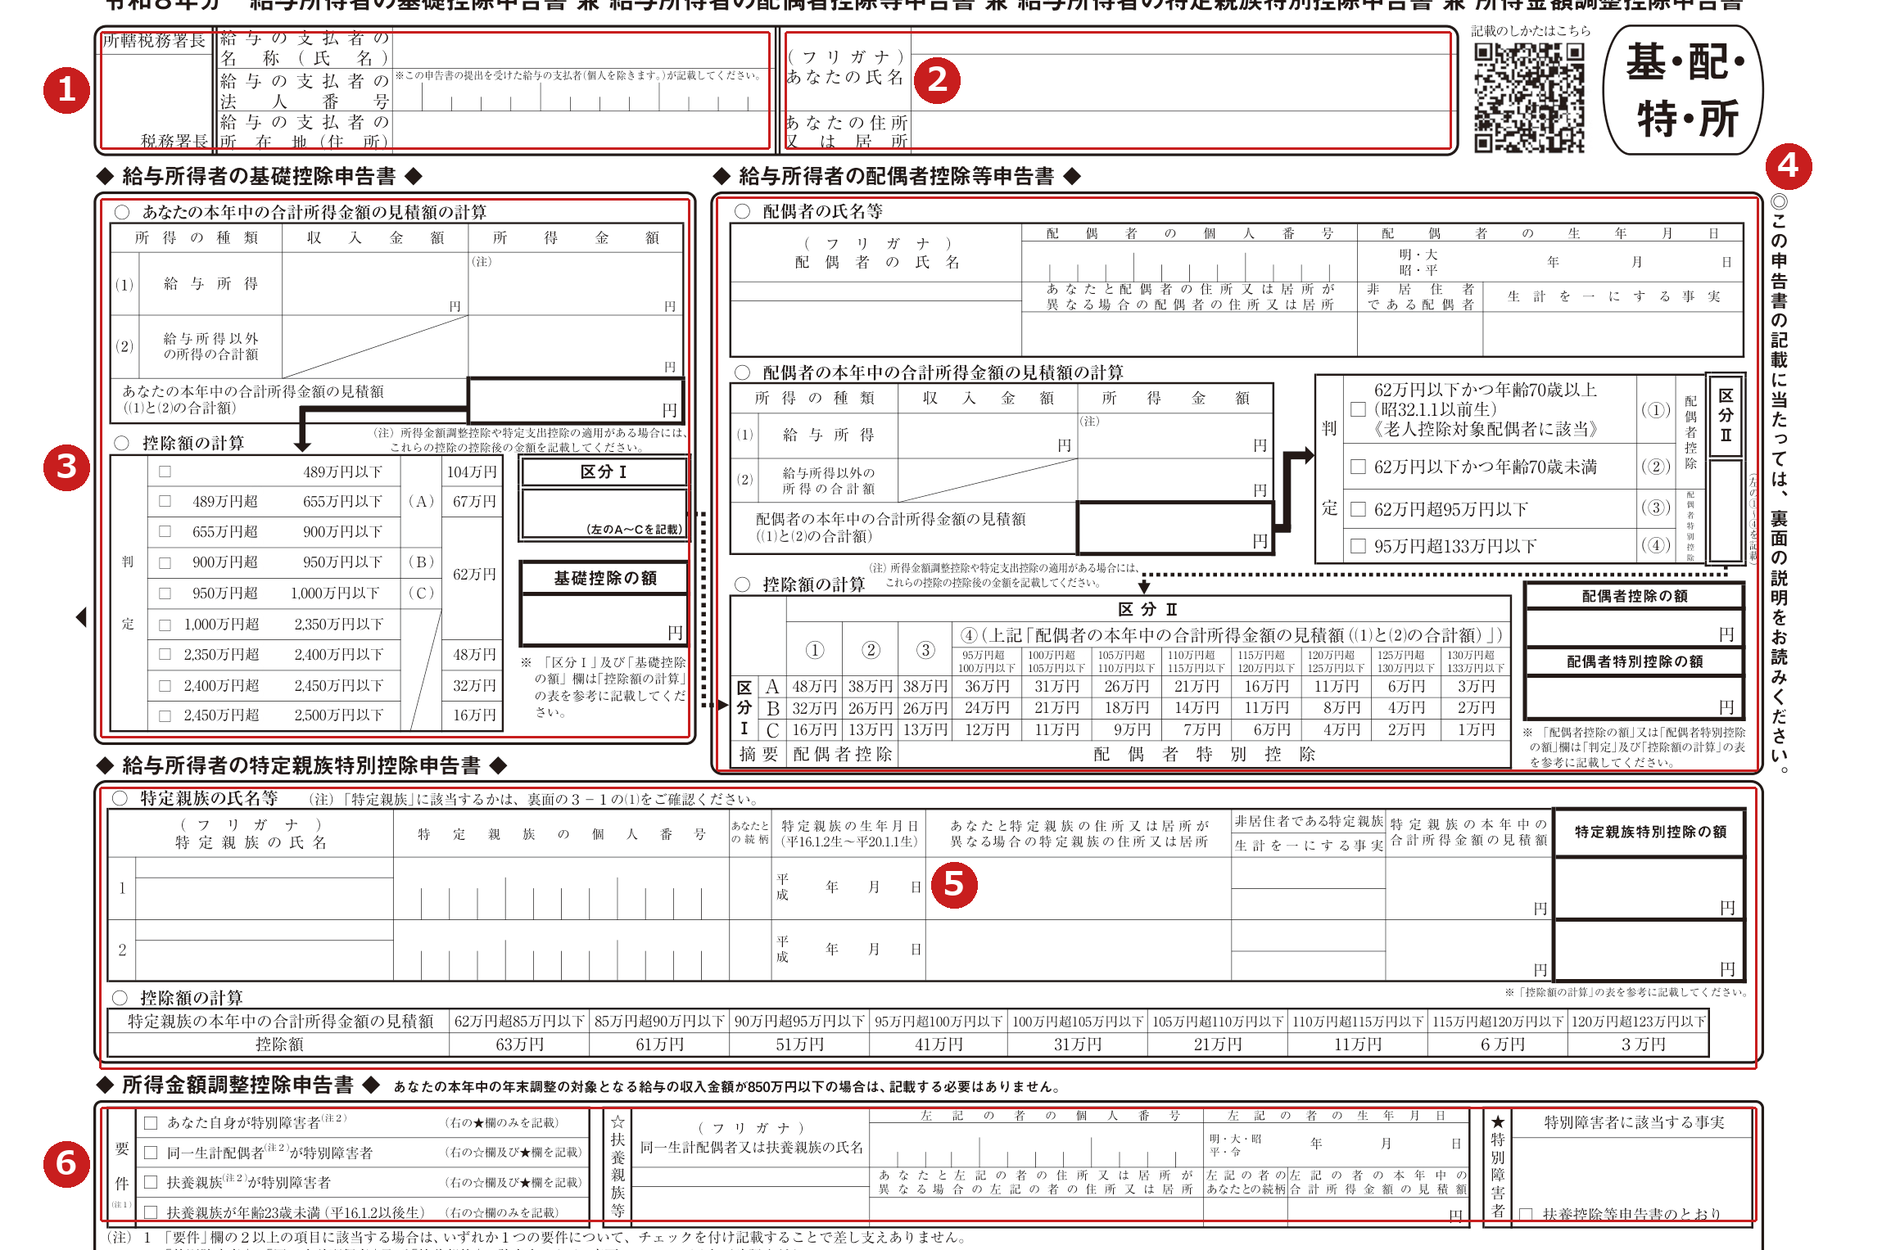
番号と欄の対応は次のとおりです。1は勤務先(給与の支払者)が記載する欄、2は自分で書く氏名と住所で、4つの控除欄に共通です。3〜6が控除欄で、受ける控除の欄だけを書きます。
| 番号 | 欄 | 書く人・書く場合 |
|---|---|---|
| 1 | 給与の支払者の名称(氏名)・法人番号・所在地(住所) | 勤務先が記載します |
| 2 | あなたの氏名・住所又は居所 | 全員が書きます |
| 3 | 給与所得者の基礎控除申告書欄 | 基礎控除を受ける人(記入例②) |
| 4 | 給与所得者の配偶者控除等申告書欄 | 配偶者控除等を受ける人(記入例③) |
| 5 | 給与所得者の特定親族特別控除申告書欄 | 特定親族特別控除を受ける人(記入例④) |
| 6 | 所得金額調整控除申告書欄 | 給与収入が850万円を超え、要件に当たる人だけ |
以降の記入例②〜④は、この1枚様式の欄ごとの書き方です。申告書を4枚そろえるのではなく、1枚の中の該当欄を埋めていくと考えると迷いません。
住宅借入金等特別控除申告書の記入欄の見方と、連帯債務・ペアローンの場合の計算は、住宅借入金等特別控除申告書の書き方|連帯債務・ペアローン自動計算で解説しています。
【記入例①】給与所得者の扶養控除等(異動)申告書の書き方
令和8年度税制改正そのものによって扶養控除等申告書の記載事項が増えるわけではありません(出典:国税庁 Q&A Q2-1)。ただし様式そのものは令和8年分から変更されており、国税庁は記載例の冒頭で「記載事項が『控除対象扶養親族』から『源泉控除対象親族』に改正されているので記載漏れに注意」と赤字で注意喚起しています(出典:国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」記載例)。基本の記載項目は、本人の氏名・住所・マイナンバー、源泉控除対象親族(16歳以上)や16歳未満の扶養親族の氏名・続柄・生年月日・マイナンバー・所得の見積額などです。
令和8年12月1日から給与所得控除額と扶養親族等の所得要件が改正されるため、この改正によって新たに扶養控除等の対象になった親族を記載する場合は、申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載します。たとえば、子どものアルバイト収入が130万円で、これまでは所得要件(改正前58万円=給与収入123万円)を超えていた場合でも、改正後は所得要件62万円(給与収入約136万円)に広がるため、新たに扶養に入れられるようになります。
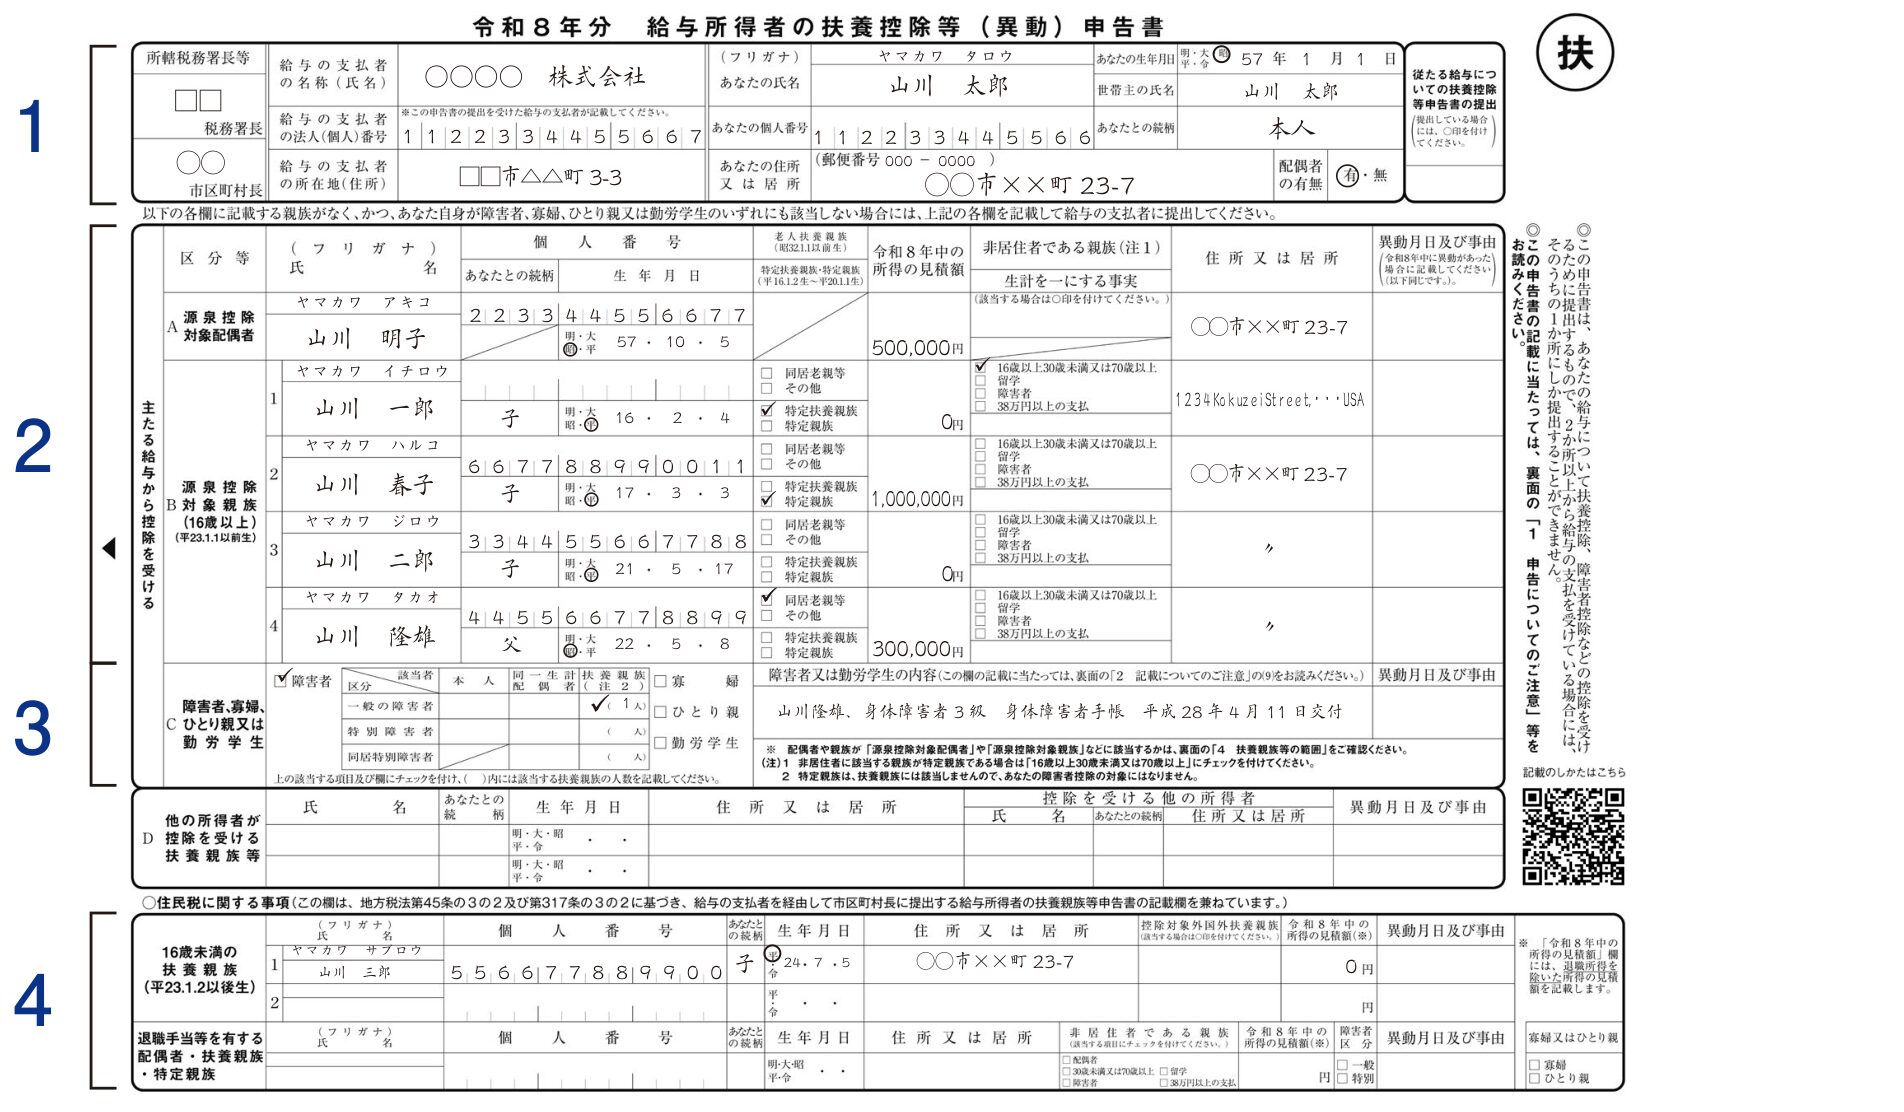
所轄税務署長等・給与の支払者の名称・法人番号・所在地は勤務先が記入する欄です。あなたが書くのは、氏名・フリガナ・生年月日・マイナンバー(個人番号)・住所・世帯主の氏名・世帯主との続柄・配偶者の有無です。2か所以上から給与を受けていて他社に申告書を出している場合は、右上の「従たる給与についての扶養控除等申告書の提出」に○を付けます。
あなたの令和8年中の合計所得金額の見積額が900万円以下で、かつ配偶者の合計所得金額の見積額が95万円以下の場合に記入します。氏名・マイナンバー・生年月日・令和8年中の所得の見積額・住所を書きます。記載例では配偶者の所得の見積額に500,000円が入っています。
令和8年分から、この欄の名称が「控除対象扶養親族」から「源泉控除対象親族」に変わりました。氏名・続柄・生年月日・マイナンバー・令和8年中の所得の見積額・住所を記入し、あわせて「特定扶養親族」「特定親族」「同居老親等」「その他」の該当区分にチェックを付けます。19〜23歳未満の子は、所得の見積額によってどちらにチェックするかが変わるため、名称変更とあわせて記載漏れに注意してください。
該当する区分にチェックを付け、( )内に該当する扶養親族の人数を記入します。障害者に該当する場合は、右側の「障害者又は勤労学生の内容」に、手帳の種類・等級・交付年月日などの事実を記載します。記載例では「山川隆雄、身体障害者3級 身体障害者手帳 平成28年4月11日交付」と書かれています。
障害者の区分の判定と記入例は障害者控除の年末調整|区分判定ツールと扶養控除等申告書の記入例で解説しています。
16歳未満の子は所得税の扶養控除の対象外ですが、住民税の判定に必要なため、下部の「住民税に関する事項」欄に氏名・マイナンバー・続柄・生年月日・住所・所得の見積額を記入します。令和8年分の様式では、その下に「退職手当等を有する配偶者・扶養親族・特定親族」欄も設けられています。
年の途中で結婚・出生・就職などにより扶養親族に変動があった場合は、右端の「異動月日及び事由」に日付と理由を記入します。所得要件の改正によって新たに扶養控除等の対象になった親族を記載する場合は、「令和8年12月1日 改正」などと記載します。
【記入例②】給与所得者の基礎控除申告書欄の書き方(104万・67万・62万の判定)
1枚様式の左上にある基礎控除申告書欄には、本年中の合計所得金額の見積額を書き、「控除額の計算」でチェックを付けた行の金額を「基礎控除の額」欄に記入します。給与収入だけの人の多くは104万円の行です。
令和8年12月1日から、合計所得金額に応じて基礎控除額を引き上げる改正が行われました。基礎控除申告書には、自分の合計所得金額の見積額に応じた改正後の基礎控除額を正しく記載する必要があります(出典:国税庁 Q&A Q2-2)。令和8・9年分の基礎控除額は次のとおりです。
| 本人の合計所得金額 | 基礎控除額(令和8・9年分) | (参考)改正前 |
|---|---|---|
| 489万円以下 | 104万円 | 48万円 |
| 489万円超 655万円以下 | 67万円 | 48万円 |
| 655万円超 2,350万円以下 | 62万円 | 48万円 |
| 2,350万円超 2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
「合計所得金額」は、給与だけの人なら〈給与収入 − 給与所得控除〉で計算した給与所得の金額です。副業の所得や不動産所得などがあれば合算します。基礎控除申告書では、まず給与の収入金額から給与所得の金額を求め、他の所得を足して合計所得金額の見積額を出し、上表の区分に当てはめて基礎控除額を記入する、という流れになります。
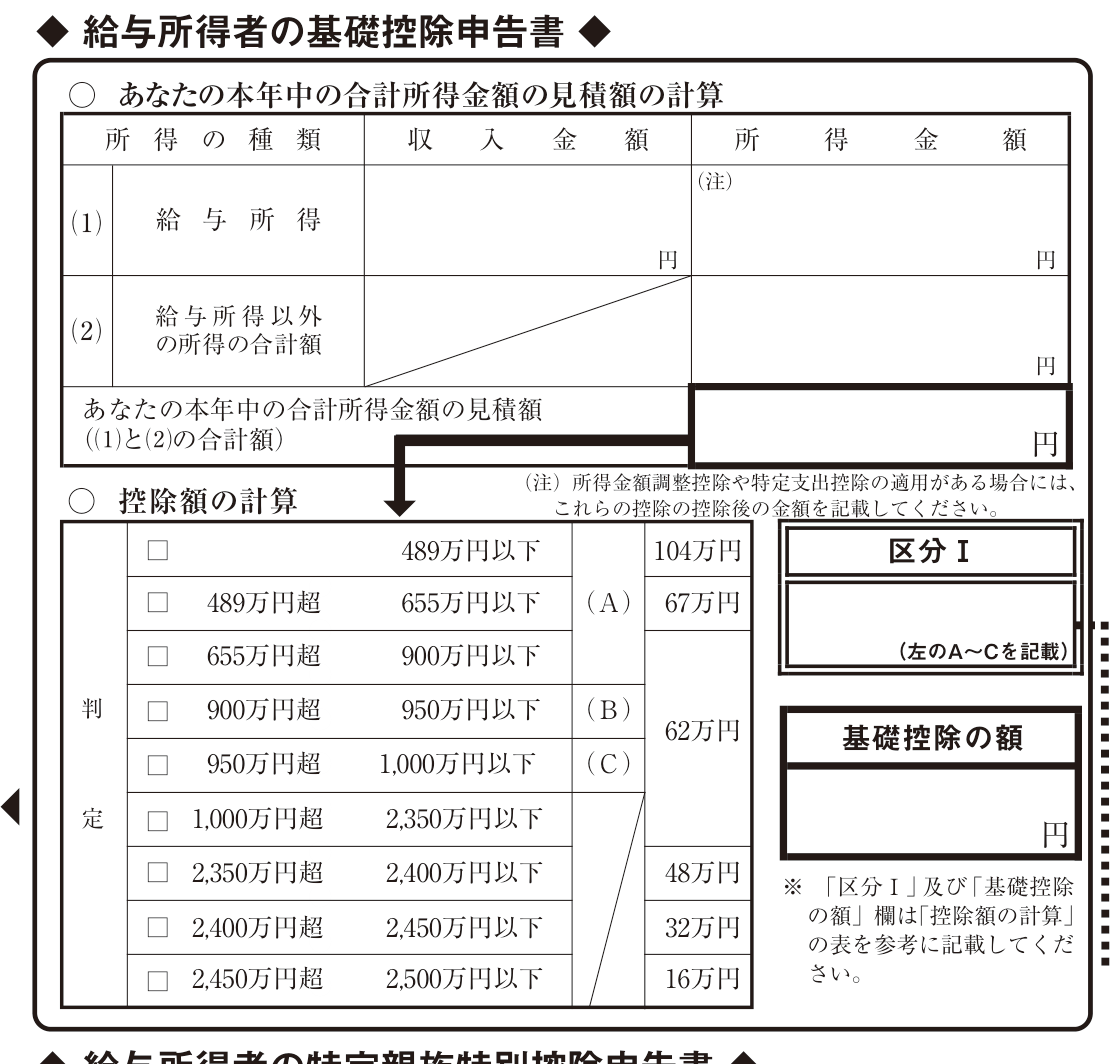
令和8年中に受け取る給与・賞与の見込み総額(額面)を記入します。年末調整の時点ではまだ12月分が確定していないこともあるため、見込みで差し支えありません。
収入金額から給与所得控除を差し引いた金額を記入します。計算は申告書裏面の「給与所得の金額の計算方法」の表を使います。令和8年分は給与所得控除の最低保障額が74万円に引き上げられているため、前年と同じ年収でも所得金額が下がる場合があります。
副業の雑所得・事業所得、不動産所得、配当所得などがあれば合計して記入します。給与だけの人はこの欄は空欄で構いません。
(1)と(2)を合計した金額を「あなたの本年中の合計所得金額の見積額」欄に記入します。この金額が、次の「控除額の計算」で基礎控除額を決める基準になります。
見積額が当てはまる行のチェックボックスに印を付けます。合計所得金額900万円以下は(A)、900万円超950万円以下は(B)、950万円超1,000万円以下は(C)です。該当する記号を右の「区分Ⅰ」欄に記入します。この記号は、次の配偶者控除等申告書で控除額を求めるときに使います。1,000万円を超える場合、区分Ⅰの記入はありません。
チェックした行の右端の金額を「基礎控除の額」欄に転記します。令和8・9年分は、合計所得489万円以下=104万円、489万円超655万円以下=67万円、655万円超2,350万円以下=62万円、2,350万円超2,400万円以下=48万円、2,400万円超2,450万円以下=32万円、2,450万円超2,500万円以下=16万円、2,500万円超=0円です。給与収入だけの人の多くは104万円の区分に該当します。
🟢 合計所得金額の見積もりは、クラウド会計で自動集計
副業や複数の所得がある人ほど「合計所得金額」の計算はミスが起きやすいところ。マネーフォワード クラウド確定申告なら、日々の記帳から所得の見込みを自動で集計でき、年末調整・確定申告の下準備がラクになります。
無料で試してみる →【記入例③】給与所得者の配偶者控除等申告書欄の書き方
給与所得控除の最低保障額が65万円から74万円に引き上げられたため、配偶者に給与所得がある場合は、改正後の給与所得控除額で計算した合計所得金額に応じて、配偶者控除額または配偶者特別控除額を記載します(出典:国税庁 Q&A Q2-3)。たとえば配偶者のパート収入が同じでも、給与所得控除が9万円増えるぶん合計所得金額が下がるため、控除の判定が有利になる場合があります。配偶者控除・配偶者特別控除の基本的な仕組みは、あわせて「106万円の壁」撤廃の解説もご確認ください。
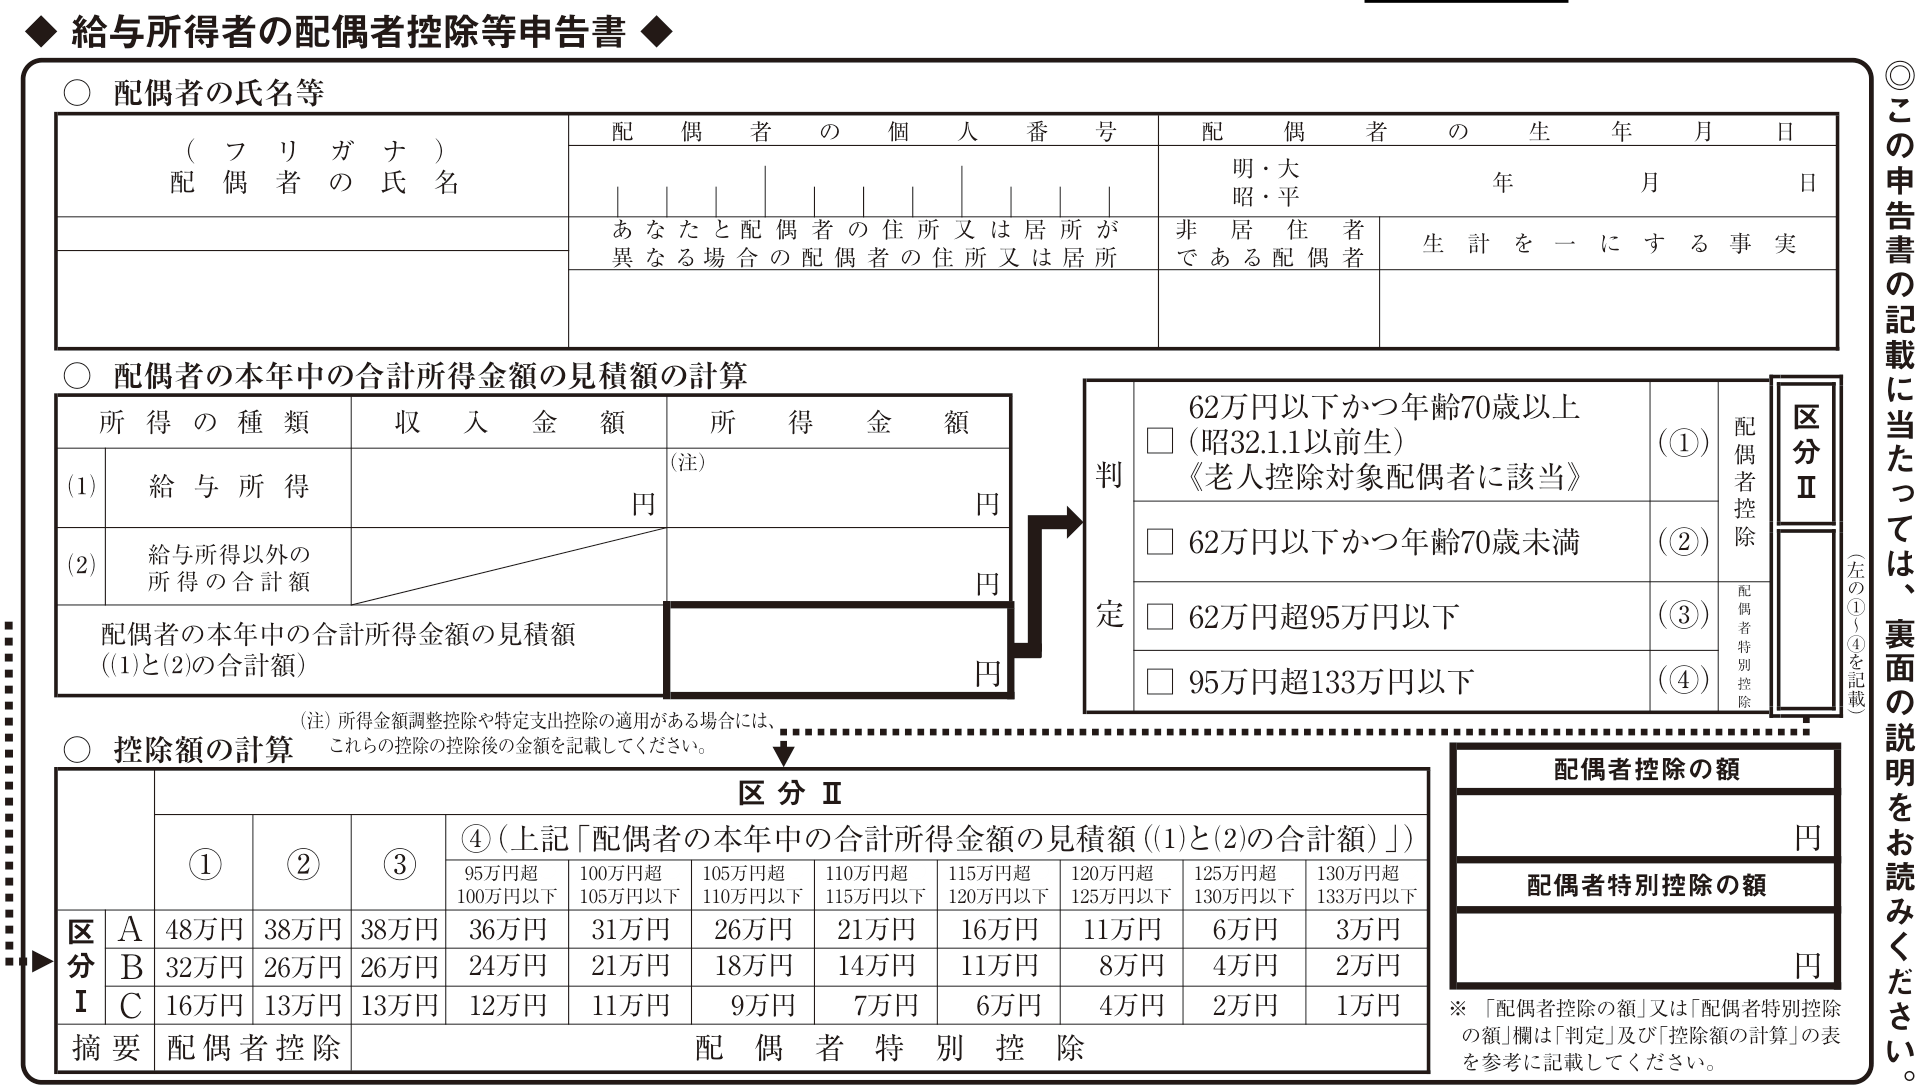
配偶者のフリガナ・氏名・マイナンバー・生年月日を記入します。あなたと配偶者の住所が異なる場合は配偶者の住所を、配偶者が非居住者の場合は「生計を一にする事実」欄も記入します。
配偶者の令和8年中の給与収入(額面)と、給与所得以外の所得を記入し、合計額を出します。給与所得控除の最低保障額が74万円に引き上げられているため、パート収入が前年と同じでも合計所得金額は9万円下がります。この差で控除の判定が有利になる場合があります。
配偶者の合計所得金額の見積額と年齢から、①62万円以下かつ年齢70歳以上(老人控除対象配偶者に該当)、②62万円以下かつ年齢70歳未満、③62万円超95万円以下、④95万円超133万円以下のいずれかにチェックし、右の「区分Ⅱ」欄に①〜④の番号を記入します。
「控除額の計算」表は、縦軸が基礎控除申告書で求めた区分Ⅰ(A・B・C)、横軸が区分Ⅱ(①〜④)になっています。たとえば区分ⅠがA・区分Ⅱが①なら48万円、Aと②なら38万円です。④の列は配偶者の所得に応じてさらに細かく分かれています。
表の下部の「摘要」行を見て、読み取った金額が配偶者控除なら右上の「配偶者控除の額」欄に、配偶者特別控除なら「配偶者特別控除の額」欄に記入します。区分Ⅱが①②なら配偶者控除、③④なら配偶者特別控除です。そもそもの違いを整理したいときは配偶者控除と扶養控除の違いを先に読むと迷いません。
【記入例④】給与所得者の特定親族特別控除申告書欄の書き方(控除額早見表と判定ツール・最大63万円)
1枚様式の中段にある特定親族特別控除申告書欄には、19歳以上23歳未満の親族の氏名等と、合計所得金額の見積額(62万円超123万円以下)、早見表から読み取った控除額(3万〜63万円)を書きます。給与収入だけの親族なら、収入が136万円超197万円以下の場合です。親族は2人まで書けます(出典:国税庁 令和8年分様式 裏面3-1、タックスアンサー No.1177)。
特定親族特別控除は、生計を一にする19歳以上23歳未満の親族(特定親族)で、その合計所得金額が一定範囲にある場合に、所得に応じて最大63万円を控除できる制度です。子のアルバイト収入が増えて特定扶養親族の枠(合計所得62万円=給与収入約136万円)を超えても、控除が急にゼロにならず段階的に減っていくため、いわゆる「働き損」を緩和する狙いがあります。
令和8年12月からは給与所得控除の最低保障額が74万円に引き上げられたため、特定親族に給与所得がある場合は、改正後の給与所得控除で計算した合計所得金額に応じて特定親族特別控除額を記載します(出典:国税庁 Q&A Q2-4)。控除額は特定親族の合計所得金額に応じて段階的に変わるため、正確な金額は申告書に記載された早見表で確認してください。大学生の子の扶養と収入の関係は、大学生アルバイトの扶養控除の解説記事もあわせてご覧ください。
特定親族(19〜23歳未満)の合計所得が62万円以下(給与収入約136万円以下)なら、従来どおり特定扶養親族として扶養控除63万円の対象で、特定親族特別控除申告書ではなく扶養控除等申告書に記載します。合計所得が62万円を超えると、扶養控除に代わって特定親族特別控除で段階的に控除する仕組みに切り替わります。どちらで申告するか迷ったら、まず子の年間収入の見込みを確認しましょう。
特定親族特別控除の控除額早見表(令和8年分)
控除額は、親族の合計所得金額が62万円超85万円以下なら63万円で、そこから区分ごとに下がり、120万円超123万円以下で3万円になります。給与収入だけの親族は、収入に応じて次の表で引けます(出典:国税庁 No.1177、様式裏面)。
| 親族の給与収入(給与のみの場合) | 合計所得金額の見積額 | 控除額 | 書く申告書 |
|---|---|---|---|
| 136万円以下 | 62万円以下 | 扶養控除63万円(特定扶養親族) | 扶養控除等(異動)申告書 |
| 136万円超159万円以下 | 62万円超85万円以下 | 63万円 | 特定親族特別控除申告書欄 |
| 159万円超164万円以下 | 85万円超90万円以下 | 61万円 | 同上 |
| 164万円超169万円以下 | 90万円超95万円以下 | 51万円 | 同上 |
| 169万円超174万円以下 | 95万円超100万円以下 | 41万円 | 同上 |
| 174万円超179万円以下 | 100万円超105万円以下 | 31万円 | 同上 |
| 179万円超184万円以下 | 105万円超110万円以下 | 21万円 | 同上 |
| 184万円超189万円以下 | 110万円超115万円以下 | 11万円 | 同上 |
| 189万円超194万円以下 | 115万円超120万円以下 | 6万円 | 同上 |
| 194万円超197万円以下 | 120万円超123万円以下 | 3万円 | 同上 |
| 197万円超 | 123万円超 | なし | どちらの控除も受けられない |
令和7年分までは給与所得控除の最低保障額が65万円でした。合計所得の上限(123万円)は同じでも、給与収入だけで見ると上限は188万円です。令和8年分は74万円に上がったので、同じ控除額を受けられる給与収入の線が9万円ずつ上にずれ、上限は197万円になります(出典:国税庁 Q&A Q2-4)。
もう1点あります。令和8年分で扶養控除等申告書に特定親族と書いていた親族の給与収入が136万円以下に収まると、その親族は特定扶養親族になり、扶養控除63万円の対象です。この場合は異動を書いた扶養控除等申告書を出し直します(出典:国税庁 Q&A Q2-4)。
特定親族特別控除の判定ツール|給与収入から控除額を出す
親族の給与収入を入れると、給与所得控除を引いた合計所得、扶養控除か特定親族特別控除か、控除額、申告書のどこに書くかまで表示します。入力は送信されず、このページの中だけで計算します。
特定親族特別控除 判定ツール(令和8年分)
親族の1年分の給与収入の見込みを円で入れてください。給与所得控除は令和8年分の表(最低74万円)で計算します。入力した内容は送信されず、このページの中だけで計算します。
給与所得控除後の金額で判定する簡易ツールです。所得金額調整控除や特定支出控除、非居住者の親族、里子などの個別事情は反映しません。最終的な判定は国税庁の様式と記載例で確認してください。
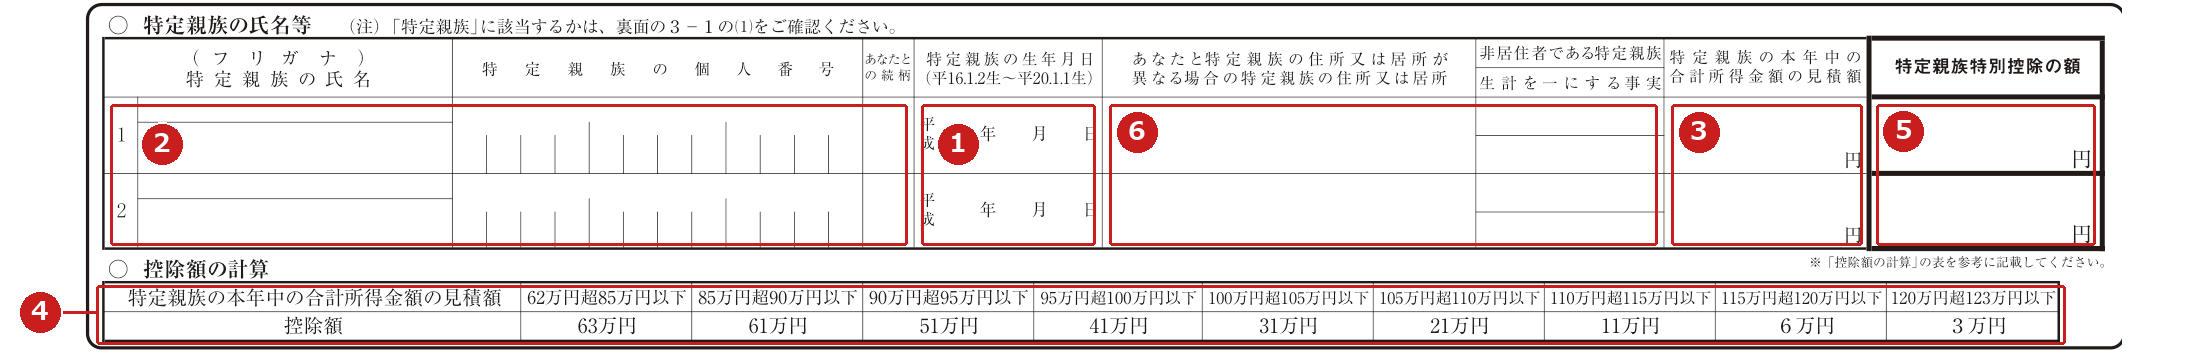
| 番号 | 欄 | 書くこと | 下の手順 |
|---|---|---|---|
| 1 | 特定親族の生年月日 | 平16.1.2〜平20.1.1生まれか確認して書く | STEP1 |
| 2 | 氏名・個人番号・あなたとの続柄 | フリガナ、氏名、マイナンバー、続柄 | STEP2 |
| 6 | 住所・非居住者の生計を一にする事実 | 住所が異なる場合と、非居住者の場合だけ書く | STEP2 |
| 3 | 特定親族の本年中の合計所得金額の見積額 | 給与所得控除を引いた後の見積額 | STEP3 |
| 4 | 控除額の計算(早見表) | 書く欄ではなく、見積額の区分から控除額を読み取る表 | STEP4 |
| 5 | 特定親族特別控除の額 | 読み取った控除額を円単位で書く | STEP5 |
特定親族特別控除申告書欄の記入手順
書く順番は、対象の確認、氏名等、合計所得金額の見積額、控除額の読み取り、控除額の記入の5段階です。様式の実物は上の画像(赤枠と番号は、下の各STEPと対応しています)のとおりです。
様式の生年月日欄には「平16.1.2生〜平20.1.1生」と印刷されています。この範囲に生まれた、生計を一にする親族(配偶者・青色事業専従者等を除く)が特定親族です。大学生の子が典型例ですが、学生であることは要件ではありません。
フリガナ・氏名・マイナンバー・あなたとの続柄・生年月日を記入します。住所が異なる場合は住所を、非居住者の場合は「生計を一にする事実」欄も記入します。2人まで記入できます。
アルバイト収入などから給与所得控除(最低74万円)を差し引いた金額を記入します。合計所得金額が62万円以下であれば、この申告書ではなく扶養控除等申告書に特定扶養親族として記載し、扶養控除63万円の対象になります。62万円を超え123万円以下の場合にこの申告書を使います。
62万円超85万円以下=63万円、85万円超90万円以下=61万円、90万円超95万円以下=51万円、95万円超100万円以下=41万円、100万円超105万円以下=31万円、105万円超110万円以下=21万円、110万円超115万円以下=11万円、115万円超120万円以下=6万円、120万円超123万円以下=3万円です。所得が増えるほど控除が段階的に減る仕組みです。
読み取った金額を、氏名等の欄の右端にある「特定親族特別控除の額」欄に記入します。2人分記入した場合は、それぞれの行に対応する金額を記入します。
特定親族特別控除申告書欄の記入例(設例の数字で確認)
給与収入から給与所得、合計所得の見積額、控除額の順に求めます。次の4例は、説明のために置いた架空の数字です(実在の人物や事例ではありません)。給与所得は給与収入から74万円を引いて出し、控除額は早見表で引いています。
| 親族の給与収入(設例) | 給与所得 | 合計所得の見積額 | 判定と控除額 | 書く場所 |
|---|---|---|---|---|
| 130万円 | 56万円 | 56万円 | 扶養控除(特定扶養親族)63万円 | 扶養控除等申告書 |
| 150万円 | 76万円 | 76万円 | 特定親族特別控除 63万円 | 特定親族特別控除申告書欄 |
| 170万円 | 96万円 | 96万円 | 特定親族特別控除 41万円 | 同上 |
| 190万円 | 116万円 | 116万円 | 特定親族特別控除 6万円 | 同上 |
国税庁の記載例では、特定親族の合計所得金額の見積額を100万円とし、「特定親族特別控除の額」欄に41万円と書いています(出典:国税庁 記載例)。上の170万円の例と同じ区分(95万円超100万円以下)で、早見表の41万円と一致します。
記入で迷いやすいポイントと注意点
扶養親族等の所得要件は58万円→62万円(給与収入で約136万円)
扶養親族・同一生計配偶者・ひとり親の生計を一にする子の合計所得金額の要件は、58万円から62万円に引き上げられました(給与収入だけなら約136万円以下)。これにより、家族のパート・アルバイト収入が増えても扶養に入れられるケースが広がります。公的年金だけを受け取る家族の扶養についても、この改正で新たに要件を満たす場合があります(出典:国税庁 Q&A Q7-1)。
ひとり親控除の引上げ(35万→38万円)は令和9年分から
令和8年度税制改正でひとり親控除の額は35万円から38万円に引き上げられましたが、この改正は令和9年分以後の所得税について適用されるため、令和8年分の年末調整には影響しません(出典:国税庁 Q&A Q3-2)。令和8年分は従来どおり35万円で計算します。
寡婦控除とひとり親控除の違いと該当の判定は寡婦控除の条件とひとり親控除の違い|判定ツールで該当を確認で解説しています。
年の途中で退職・出国した人は確定申告で改正後の控除を受ける
令和8年11月30日以前に最後の給与が支払われ、その時点で年末調整を受けた人(中途退職・海外転勤で非居住者になった人など)には、改正後の控除等が反映されません。この場合は確定申告をすることで改正後の基礎控除等の適用を受けられます(出典:国税庁 Q&A Q1-3・Q7-1)。ただし、源泉徴収税額が0円の人は、確定申告をしても還付される税金はありません。
源泉徴収票の様式にも注意(令和8年8月以降のシステム更改)
令和8年度税制改正に伴う「給与所得の源泉徴収票」自体の改正はありません。ただし、国税システムの更改に伴い、令和8年8月以降、源泉徴収票を含む全ての法定調書の様式が変わります。また、市区町村に給与支払報告書を提出した場合、令和9年1月以後に提出する令和8年分の源泉徴収票は税務署への提出が不要になります(受給者への交付は引き続き必要)。
よくある質問(FAQ)
- 令和8年分の年末調整で、なぜ12月だけ大きく還付されるのですか?
-
令和8年度税制改正(基礎控除・給与所得控除の引上げ等)が令和8年12月1日施行のためです。1〜11月の毎月の給与は改正前の税額表で源泉徴収され、12月の年末調整ではじめて改正後の控除で1年分を計算し直します。その結果、多めに天引きされていた分(過納額)がまとめて還付されるため、還付が増える人が多くなります。
- 基礎控除申告書には、いくらと書けばよいですか?
-
自分の合計所得金額の見積額に応じて記載します。令和8・9年分は、合計所得489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。給与収入だけの人は、多くが「104万円」の区分に該当します。副業所得などがある場合は合算して判定してください。
- 子どもの特定親族特別控除は、扶養控除とどう違いますか?
-
19〜23歳未満の子の合計所得が62万円以下(給与収入約136万円以下)なら、特定扶養親族として扶養控除63万円の対象で、扶養控除等申告書に記載します。合計所得が62万円を超えると扶養控除の対象から外れますが、代わりに特定親族特別控除(最大63万円・所得に応じて段階的に減少)が受けられ、こちらは特定親族特別控除申告書に記載します。
- 配偶者や子のパート収入がいくらまでなら扶養に入れられますか?
-
令和8年分は、扶養親族・同一生計配偶者の合計所得金額の要件が62万円(給与収入だけなら約136万円)に引き上げられました。改正前(合計所得58万円=給与収入123万円)より枠が広がっています。ただし、社会保険の扶養(106万円・130万円の壁)は税金の扶養とは別の基準なので、あわせて確認しましょう。
- 令和8年分 年末調整のしかたや申告書の様式は、どこで確認できますか?
-
国税庁ホームページで公開されています。改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を含む「令和8年分 年末調整のしかた」は、国税庁の該当ページから確認できます。実務で計算する際は、必ず最新版を確認してください。
まとめ|令和8年分の年末調整を正しく通す手順
令和8年分の年末調整は、基礎控除104万円・給与所得控除74万円・特定親族特別控除・扶養の所得要件62万円という改正が、12月の年末調整で一気に反映されるのが最大のポイントです。1〜11月は改正前のまま、12月に精算されて還付が増える人が多くなります。最後に、正しく通すための手順を確認しておきましょう。
所得要件が62万円に広がったため、新たに扶養に入る家族は「令和8年12月1日 改正」と異動事由を記載します。
489万円以下=104万円/489万〜655万円=67万円/655万〜2,350万円=62万円。区切りをまたぐ人は特に慎重に。
配偶者・特定親族の所得は改正後の給与所得控除(最低74万円)で計算。19〜23歳未満の子は特定親族特別控除も確認。
生命保険料・iDeCo・地震保険料などの控除証明書、住宅ローン控除の残高証明書を忘れずに添付します。
🟢 年末調整・確定申告の準備はクラウド会計で先回り
副業所得の集計や控除の管理は、手作業だとミスのもと。マネーフォワード クラウド確定申告なら、収入・経費・所得の見込みを自動で集計。年末調整の合計所得の見積もりから、確定申告が必要になった場合の申告書作成まで一気通貫でサポートします。
無料で始める →あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る