※本記事は広告(アフィリエイトリンク)を含みます。
『図解 財産評価(令和8年版)』は、大蔵財務協会が刊行した相続税・贈与税の財産評価の実務書です。出版社の書籍ページでは「本田哲也 編」、B5判・850ページとされています。相続した土地や株式を「いくらと評価するか」を調べる場面で、候補に挙がる一冊です。
この記事は、私が本書を通読して書いたレビューではありません。材料にしたのは、出版社の書籍ページで公開されている書誌・内容紹介・目次と、国税庁などの一次資料だけです。本の中身を引用したり、使った感想を書いたりはしません。そのうえで、「評価したい財産ごとに、本書のどの章を開き、あわせてどの一次資料を見ればよいか」を早見表にまとめました。
対象読者は、相続した土地や株式の評価を調べる経理担当者・個人事業主・会計事務所のスタッフです。読了の目安は20〜25分で、早見表だけなら5分ほどです。
相続税の基礎控除や税率といった一般的な解説は【2026年版】相続税の基本ガイド|基礎控除・税率・計算方法をわかりやすく解説にまとめているので、この記事では重ねません。扱うのは「財産をいくらと評価するか」に絞ります。
📌 この記事でわかること
- 『図解 財産評価(令和8年版)』の書誌と、出版社が公開している内容紹介・版の見分け方
- 目次(あらまし・第1章〜第7章・巻末の通達と参考)から見える、土地・株式・その他の財産の調べものの範囲
- 「評価したい財産→本書の章→一次資料→自社の関連記事」をたどれる早見表(執筆者が目次をもとに作成)
- 国税庁で確認した、土地の2つの評価方式、貸家建付地の算式、上場株式・取引相場のない株式の考え方
- 目次に章名が見当たらない小規模宅地等の特例・死亡保険金の非課税枠の確認先と、通読せずに本を引く3ステップ
 ぜいむたん
 イザーク
図解 財産評価(令和8年版)とは|出版社公開の書誌と内容紹介
| 項目 | 内容 |
|---|---|
| 書名 | 図解 財産評価(令和8年版) |
| 編者 | 本田哲也(出版社の書籍ページの表記は「本田哲也 編」) |
| 発行 | 一般財団法人 大蔵財務協会(図解シリーズ) |
| 判型・ページ数 | B5判・850ページ |
| ISBN | 9784754734527 |
| ジャンル | 資産税関係 |
出典:大蔵財務協会の書籍ページ(https://www.zaikyo.or.jp/book/b10192870.html)。2026年10月12日確認。価格や在庫は変わることがあるため、販売ページでご確認ください。
出版社の内容紹介が挙げる特徴
出版社の内容紹介は、本書を次のように説明しています(以下は内容紹介の原文のとおりです)。
土地や取引相場のない株式等を中心として、基本的な事項をできるだけ分かり易く記述し、評価の手順をフローチャートにして掲載するとともに、路線価図や評価明細書を多用して解説した財産評価の基本書。
- 取引相場のない株式等の評価に用いる類似業種比準価額について、最新の業種目及び業種目別株価等を掲載
- 特に注意したい点・ポイントとなる点については、チェックポイント・誤りやすい事例・設例で解説
- 日本標準産業分類の分類項目と類似業種比準価額計算上の業種目との対比表を掲載
出典:大蔵財務協会の書籍ページ「内容紹介」(https://www.zaikyo.or.jp/book/b10192870.html)。2026年10月12日確認。
書名の取り違えを防ぐ|版とISBNの確認
本書の書名の「令和8年版」と、ISBN 9784754734527を確認してください。Amazonの商品ページでも、書名「図解財産評価 (令和8年版)」、著者表記「本田哲也」、ISBN-13「978-4754734527」が出版社の書誌と一致していることを2026年10月12日に確認しました(書名のスペースの有無だけ表記が異なります)。財産評価は、基準年利率や類似業種比準価額の業種目別株価など、年分ごとに数字が更新される項目があります。評価する財産を取得した年に合う版を選ぶのが基本です。
ぜいむたんイザーク目次から見る7章構成|章ごとに調べられそうなこと
出版社が公開している目次は、冒頭の「あらまし」、第1章から第7章までの本編、巻末の通達・参考・索引でできています。次の表は、目次の章・項目名から調べものの範囲を整理したものです。
| 章(出版社公開の目次) | 項目名から読み取れる調べものの範囲 |
|---|---|
| 相続税・贈与税における財産評価のあらまし | 時価とは何か、個別評価、相続税や贈与税が課税される財産 |
| 第1章 土地及び土地の上に存する権利 | 第1〜第8。評価の手順、土地の区分、宅地(路線価図・評価倍率表の見方、各種の補正)、借地権など宅地の上の権利、貸家建付地・貸宅地、農地、山林、雑種地 |
| 第2章 家屋及び構築物の評価 | 自用の家屋・貸家・建築中の家屋、附属設備、構築物 |
| 第3章 居住用の区分所有財産の評価 | 新設の背景、区分所有補正率(評価乖離率・評価水準)、設例 |
| 第4章 株式及び出資の評価 | 上場株式、気配相場等のある株式、取引相場のない株式(同族株主の判定、会社規模、類似業種比準・純資産価額、特定の評価会社、配当還元方式)、出資、株式等に関する権利 |
| 第5章 公社債等の評価 | 利付公社債、個人向け国債、証券投資信託受益証券、上場不動産投資信託証券など |
| 第6章 その他の財産の評価 | 預貯金、貸付金債権、ゴルフ会員権、生命保険契約に関する権利、立竹木、著作権、営業権、定期金、書画骨とう品、配偶者居住権等 |
| 第7章 災害が発生した場合の財産評価 | 特定非常災害に係る課税価格の計算の特例、被災した土地・家屋・株式の評価 |
| 巻末(通達・参考・索引) | 令和8年分の基準年利率、令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等、居住用の区分所有財産の評価に関する通達ほか |
出典:大蔵財務協会の書籍ページ(https://www.zaikyo.or.jp/book/b10192870.html)の目次。2026年10月12日確認。右欄は項目名にもとづく整理です。
第1章が最も細かく、土地の補正だけで項目が並ぶ
目次を数えると、公開されている「設例」は30、「チェックポイント」は81、「誤りやすい事例」は12あります。そのうち宅地の評価(第1章の第3)には、路線価方式での評価例が一路線に面する宅地から四路線に面する宅地、間口が狭い宅地、不整形地、地積規模の大きな宅地、無道路地、がけ地等を有する宅地まで細かく並んでいます。土地は個別の事情で補正が重なりやすい財産で、「評価単位をどう分けるか」と「どの補正を重ねるか」が評価額を左右します。その判断材料を探す入口として、目次の項目が細かく分かれています。
巻末の令和8年分の通達は、月次で更新される
巻末には、令和8年分の基準年利率(令和8年5月25日付)と、令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等(令和8年6月5日付)の通達が収録されています。目次に載っているのは、5月25日付・6月5日付の当初の通達です。これらは年の途中も月次で一部改正され、2026年10月12日時点の国税庁の財産評価関係の個別通達の一覧では、類似業種比準価額の通達は令和8年8月5日付の改正分(6月分)まで、基準年利率の通達は令和8年7月30日付の改正分(6月分)まで掲載されています。7月30日付・8月5日付などの一部改正は目次に載っていないため、課税時期の月によっては、この一覧で最新の数値を確認してください。
ぜいむたんイザーク財産評価の調べ方の流れ|国税庁の資料で確認した考え方
本を引く前に、評価の大まかな流れを国税庁の資料で押さえておくと、どの章を開くかを決めやすくなります。次の図は、土地を例にした調べる順番です。
STEP 1
評価の単位を決める
1筆ではなく、利用の単位である1画地ごとに評価する
STEP 2
評価方式を決める
路線価がある地域は路線価方式、ない地域は倍率方式
STEP 3
利用状況で補正する
貸家の敷地・借地・広い宅地・マンションなど、状況ごとの評価方法を当てる
STEP 4
評価明細書に落として裏取り
国税庁の評価明細書に計算を残し、通達の現行の記載で確かめる
作成:イザーク。国税庁タックスアンサーNo.4602・No.4603の内容をもとに整理。
土地は「路線価方式」と「倍率方式」の2通り
国税庁タックスアンサーNo.4602によると、路線価が定められている地域の土地は、路線価に奥行価格補正率などの補正率を乗じ、そこに面積を掛けて評価額を求めます(路線価方式)。路線価が定められていない地域の土地は、固定資産税評価額に一定の倍率を掛けて評価します(倍率方式)。どちらの地域かは、国税庁の路線価図・評価倍率表で確認します。2026年10月12日時点で、同サイトは令和8年分を「最新」として公開しています。相続や贈与が令和8年1月1日から12月31日までの間に生じた財産は、令和8年分を使います。
評価の単位についても、No.4603は、宅地を1筆単位ではなく、利用の単位となっている1区画の宅地ごとに評価するとしています。所有する宅地を自ら使用している場合は、居住の用か事業の用かにかかわらず、その全体を1画地とします。一部に借地権を設定したり貸家の敷地にしたりして、他の部分を自分で使っている場合は、それぞれの部分を別の1画地とします。一部を使用貸借で貸している場合は全体を1画地とするなど、判定基準は貸し方によって分かれます。目次では、第1章の第1「評価の手順」の評価単位の判定が該当します。
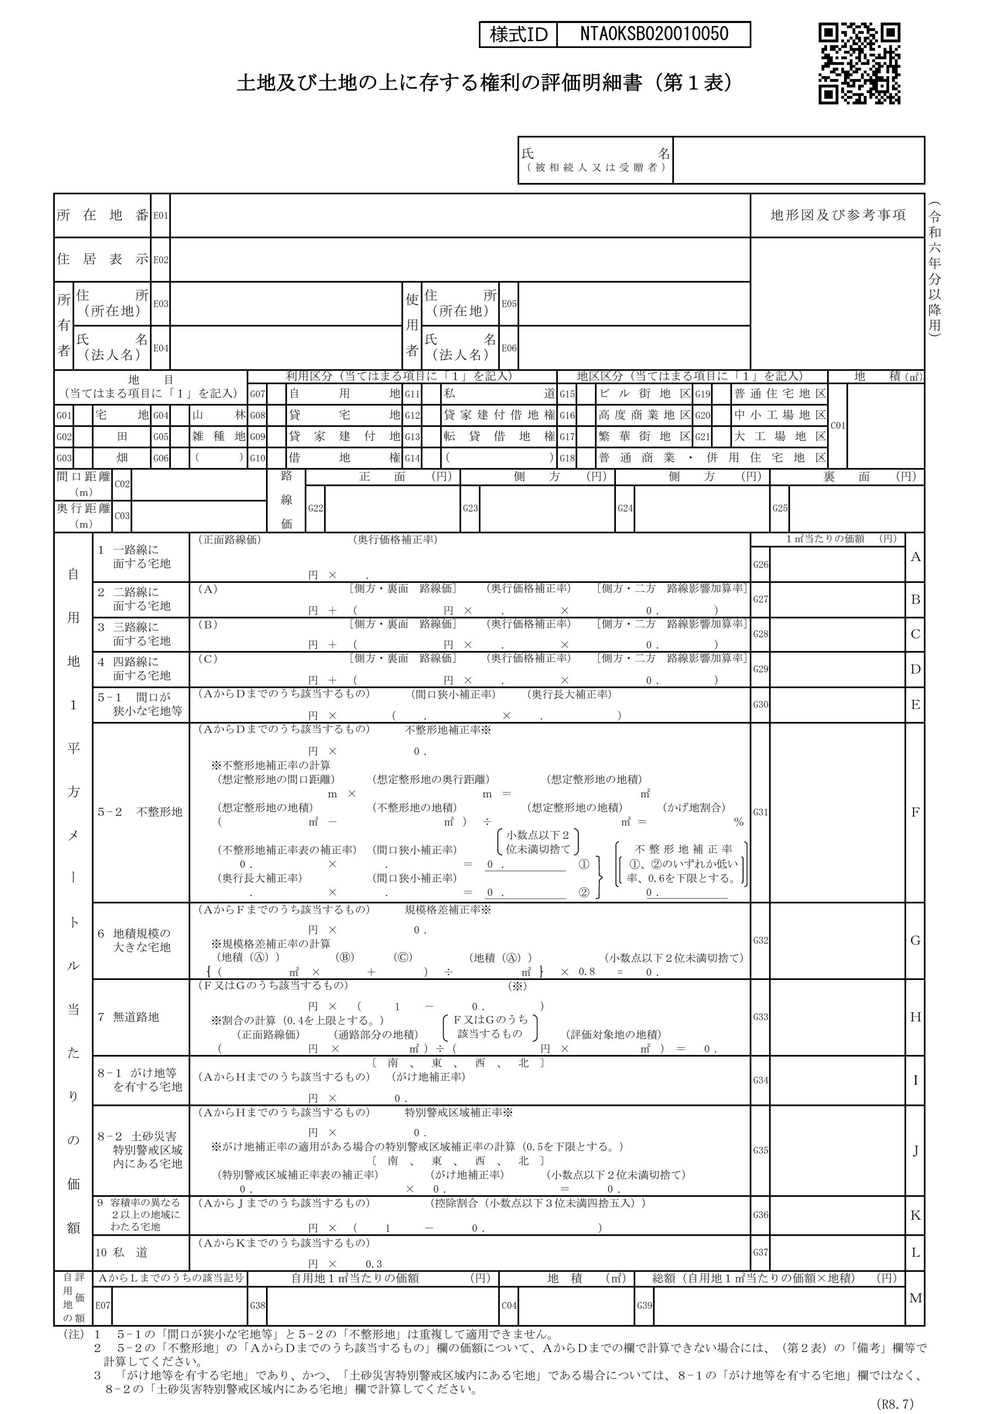
第1表は、一路線に面する宅地、二〜四路線に面する宅地、間口が狭小な宅地、不整形地、地積規模の大きな宅地、無道路地、がけ地等を有する宅地などの欄に分かれています。路線価方式の計算は、この欄に沿って記録していきます。
貸家建付地と広い宅地は、算式と要件が決まっている
貸家建付地(貸家の敷地)は、No.4614によると、「自用地としての価額 − 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合」の算式で評価します。借地権割合と借家権割合は、路線価図・評価倍率表で確認できます。従業員社宅の敷地のように借地借家法の適用がないとされるものは、貸家建付地の評価をせず自用地として評価すると書かれています(評基通25、26)。
地積規模の大きな宅地は、No.4609によれば、三大都市圏では500平方メートル以上、それ以外の地域では1,000平方メートル以上の宅地をいい、市街化調整区域や工業専用地域などは除かれます。路線価地域では、普通商業・併用住宅地区と普通住宅地区にあるものが対象です。目次では、第1章の第3の5(17)「地積規模の大きな宅地の評価」とチェックポイント7〜12が該当します。
ぜいむたんイザーク株式は、上場か取引相場のないかで評価の考え方が分かれる
上場株式は、No.4632によれば、課税時期の最終価格で評価します。ただし、その最終価格が、課税時期の属する月、前月、前々月のそれぞれの最終価格の月平均額のうち最も低い価額を超えるときは、その最も低い価額で評価します(評基通168〜172)。
取引相場のない株式は、No.4638によると、株式を取得した株主が同族株主等か、それ以外かで、原則的評価方式と配当還元方式に分かれます。原則的評価方式は、会社を大会社・中会社・小会社に区分し、原則として、大会社は類似業種比準方式、小会社は純資産価額方式、中会社は大会社と小会社の評価方法の併用で評価します。例外の扱いは同ページと通達で確認してください。株式等保有特定会社や土地保有特定会社など、特定の評価会社に当たる場合は、原則として純資産価額方式などで評価する、とも説明されています。本書の目次では、第4章の第4に、同族株主の判定から会社規模の判定、特定の評価会社、配当還元方式までが並んでいます。
STEP 1
株主の区分を判定する
同族株主等か、それ以外か。それ以外の株主が取得した株式は配当還元方式で評価する
STEP 2
特定の評価会社に当たるか先に確認する
株式等保有特定会社・土地保有特定会社などに当たる場合は、原則として純資産価額方式などで評価する(目次のチェックポイント63が判定の順序を扱う)
STEP 3
会社の規模を判定する
総資産価額、従業員数、取引金額で、大会社・中会社・小会社に区分する
STEP 4
原則の評価方式を当てる
原則として、大会社は類似業種比準方式、小会社は純資産価額方式、中会社は両方を併用する
作成:イザーク。国税庁タックスアンサーNo.4638の内容をもとに整理(会社の区分や特定の評価会社の判定には要件があります)。
どの区分に当たるかは、会社の従業員数や総資産価額、取引金額、株主構成で変わります。計算の記録には、国税庁が様式を示している取引相場のない株式(出資)の評価明細書を使います。その第1表の1が、株主の判定と会社規模の判定を行う様式です。
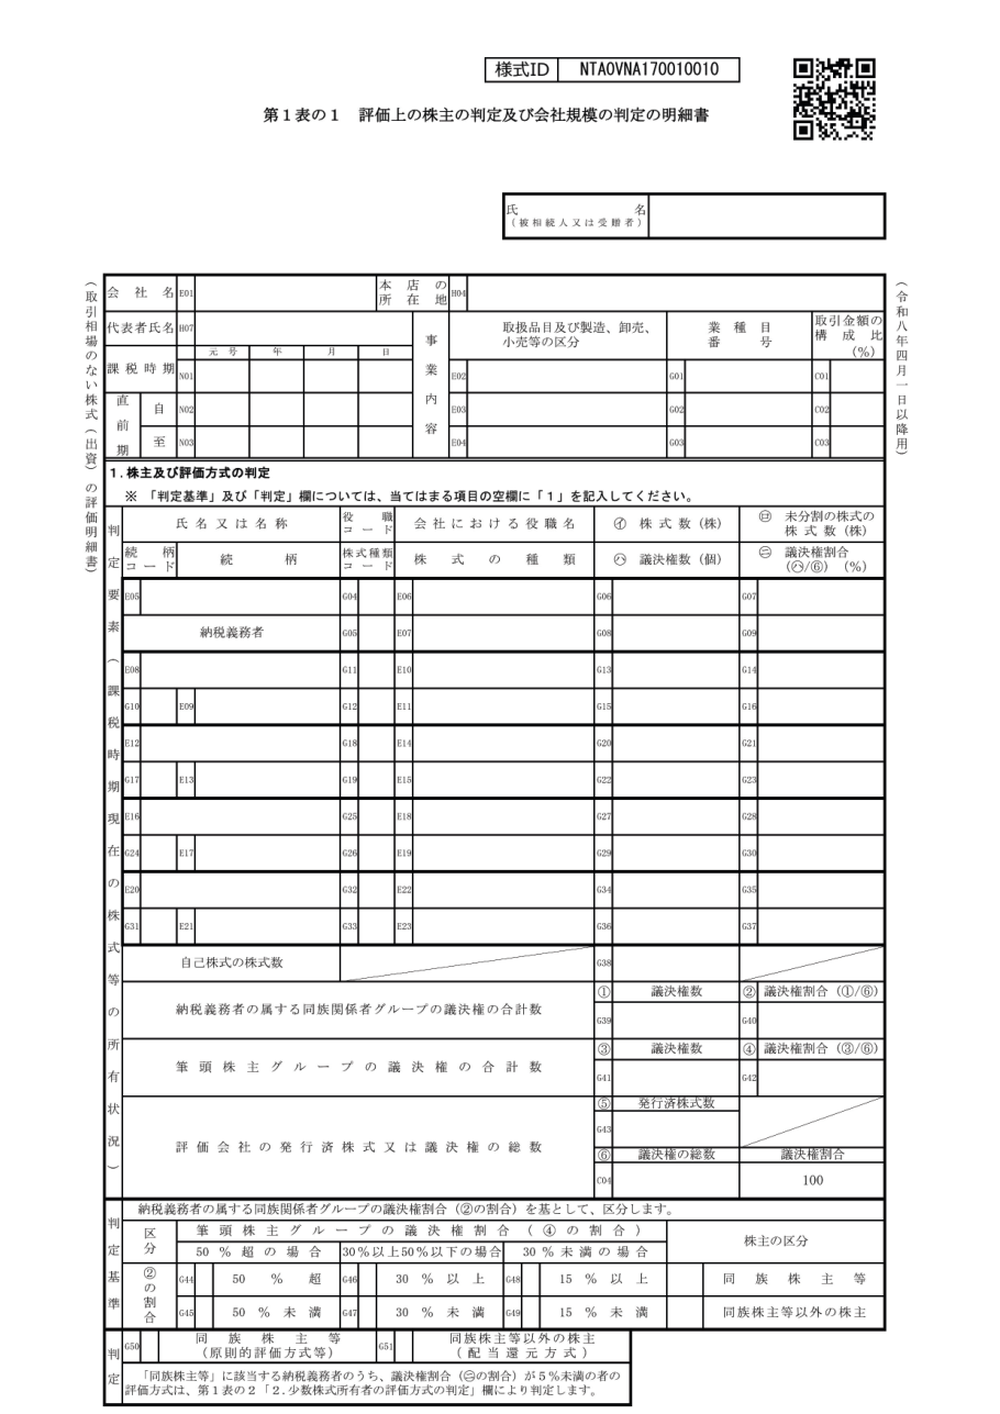 ぜいむたんイザーク
評価したい財産→本書の章→一次資料→自社記事の早見表
評価したい財産ごとに、本書で開く候補の章・項目(出版社公開の目次に基づく)と、併せて確認したい国税庁などの一次資料、自社の関連記事を並べました。自社記事がない財産は「該当記事なし」と書いています。
| 評価したい財産 | 本書で開く候補(目次上) | 併せて確認する一次資料 | 自社の関連記事 |
|---|---|---|---|
| 自用の宅地(路線価地域・倍率地域) | 第1章の第3「宅地の評価」(路線価図の見方、評価倍率表の見方、路線価方式による評価例、倍率方式による評価) | 路線価図・評価倍率表(令和8年分)/No.4602 | 該当記事なし |
| 宅地の評価単位(分割・共有・一部を貸している土地) | 第1章の第1「評価の手順」(評価単位の判定)、第3の4「宅地の評価単位」 | No.4603 宅地の評価単位 | 該当記事なし |
| 広い宅地(三大都市圏500㎡以上など) | 第1章の第3の5(17)地積規模の大きな宅地の評価、チェックポイント7〜12 | No.4609 地積規模の大きな宅地の評価 | 該当記事なし |
| 貸家建付地・貸宅地(アパートの敷地・借地人のいる土地) | 第1章の第5「貸家建付地・貸宅地等の評価」 | No.4614 貸家建付地の評価/財産評価基本通達 | 該当記事なし |
| 居住用の分譲マンション | 第3章「居住用の区分所有財産の評価」(区分所有補正率、設例20) | No.4667 居住用の区分所有財産の評価 | 該当記事なし |
| 小規模宅地等の特例を使う自宅・事業用の土地 | 特例の減額を扱う章・項目名は目次に見当たらない。減額前の土地の評価額を出す部分は第1章 | No.4124 小規模宅地等の特例 | 家なき子特例の要件チェックリスト/相続税の基本ガイド |
| 上場株式 | 第4章の第2「上場株式の評価」 | No.4632 上場株式の評価 | 該当記事なし |
| 取引相場のない株式(自社株) | 第4章の第4「取引相場のない株式の評価」と巻末の令和8年分の類似業種比準価額の通達 | No.4638/類似業種比準価額の個別通達 | 該当記事なし |
| 預貯金 | 第6章 1「預貯金の評価」(チェックポイント69 既経過利子) | 財産評価基本通達 | 銀行残高証明書の取得方法と必要書類 |
| 貸付金債権(会社への貸付金など) | 第6章 2「貸付金債権の評価」 | 財産評価基本通達 | 役員借入金は相続財産になる |
| 生命保険契約に関する権利(保険事故が未発生の契約) | 第6章 5「生命保険契約に関する権利の評価」 | No.4660 生命保険契約に関する権利の評価 | 該当記事なし |
| 死亡保険金(受け取った保険金の課税) | 財産の評価ではなく課税対象の判断で、専用の項目は目次に見当たらない | No.4114 相続税の課税対象になる死亡保険金 | 該当記事なし |
| 配偶者居住権 | 第6章 17「配偶者居住権等の評価」(設例24) | No.4666 配偶者居住権等の評価 | 該当記事なし |
作成:イザーク(出版社公開の目次と国税庁資料をもとに、2026年10月12日作成)。自社記事はタイトルの一部を表示しています。
財産評価基本通達は、国税庁の通達ページで全章を確認できます。本の目次と通達の章を行き来できると、「本で全体像を確認し、通達で細部を確かめる」という調べ方ができます。
ぜいむたんイザーク目次に章名がない領域|小規模宅地等の特例と死亡保険金の非課税枠
財産評価の本を読むときに取り違えやすいのが、「評価額を出すこと」と「評価額を減らす特例や非課税枠を使うこと」の違いです。出版社が公開している目次には、小規模宅地等の特例や死亡保険金の非課税枠の章・項目名が見当たりません。ここでは国税庁の資料で確認先を示します。なお、出版社の書誌ページには、同じ図解シリーズの『図解 相続税・贈与税(令和8年版)』も並んでいます。
小規模宅地等の特例は、評価額を出したあとに使う
国税庁No.4124によると、主な区分は、特定事業用宅地等と特定同族会社事業用宅地等が400平方メートルまで80%、特定居住用宅地等が330平方メートルまで80%、貸付事業用宅地等が200平方メートルまで50%の減額です。貸付事業用宅地等を選ぶ場合は、他の区分との組み合わせで限度面積を調整する算式があります。評価額が出てから、この特例でいくら減るかを検討する順番です。自宅の敷地で「家なき子」の要件を確認したい方は、家なき子特例の要件チェックリスト|判定ツールと減額計算付きをご覧ください。特例の全体像は【2026年版】相続税の基本ガイド|基礎控除・税率・計算方法をわかりやすく解説の中でも触れています。
死亡保険金は「評価」ではなく「課税対象かどうか」の問題
生命保険金は、評価の話と混同されがちです。No.4660が扱うのは、保険事故がまだ発生していない生命保険契約に関する権利で、解約返戻金の額などで評価するものです。これに対して、被相続人の死亡で受け取る死亡保険金はNo.4114のとおり、保険料の全部または一部を被相続人が負担していたものは相続により取得したものとみなされ、受取人が相続人である場合は、すべての相続人が受け取った保険金の合計額が「500万円 × 法定相続人の数」を超える部分が課税対象になります。相続を放棄した人や相続権を失った人は非課税の対象に含まれず、法定相続人の数は放棄がなかったものとした場合の数で数えます。前者は評価、後者は課税範囲と非課税枠の話です。
ぜいむたんイザーク通読せずに引く|本の使い方3ステップとケース別の開き方
評価したい財産を一文で書く(例:「親が貸していたアパートの敷地を、いくらと評価するか」)
早見表または目次で候補の章・項目を決め、巻末の索引で用語から該当ページを探す
本で確認した結論を、国税庁のタックスアンサーや通達の現行の記載で裏取りし、メモに残す
ケースA|アパートの敷地を評価するとき
目次では第1章の第5「貸家建付地・貸宅地等の評価」が該当します。チェックポイント27には賃貸割合や、借家人が立ち退いた後の空き家の敷地に関する項目が並んでいます。算式の骨格はNo.4614で確認でき、継続的に賃貸されていた各独立部分が一時的に空室だっただけと認められる場合の取扱いも、同ページに示されています。自分のケースがそれに当たるかは、事実関係で変わります。
ケースB|被相続人が会社に貸していた貸付金があるとき
目次では第6章「その他の財産の評価」の「貸付金債権の評価」が該当します。会社との間の貸付けは、役員借入金のように、解消方法まで含めて考える必要があります。考え方の整理は役員借入金は相続財産になる|解消4パターン比較シミュレーターにまとめています。債権としての評価額は、財産評価基本通達の貸付金債権の定めを通達ページで確かめてから決めます。
ケースC|自社株の評価で迷うとき
目次では第4章の第4が該当します。会社の規模区分や特定の評価会社の判定は、直近の決算書の数字に左右されます。No.4638で全体像を押さえ、評価明細書に沿って確認していきます。個別の会社の評価額は、条件が少し違うだけで大きく変わる分野です。判断に迷う場合は税理士への相談が現実的です。
ぜいむたんイザーク送客元の記事を読んだあとに|本が役立つ人・合わない人
目次と索引で、評価したい財産の章を引く使い方なら、本書は向いています。理由は、令和8年分の通達まで収録していること、土地と株式の評価が章立ての中心に据えられていること、巻末に索引があることです(いずれも目次などの公開情報からの判断です)。
向いていそうな人
- 相続した土地(貸家の敷地、広い宅地、マンションなど)の評価で、国税庁の算式に沿って確認したい人
- 自社株の評価や、取引相場のない株式の区分判定を調べる必要がある経営者・経理担当者
- 会計事務所のスタッフ・税理士で、評価の手順や設例を手元に置いて引きたい人
合わないかもしれない人
相続税の全体の流れや、基礎控除・税率といった基本をはじめて学ぶ方には、850ページあり分量があります。まずは【2026年版】相続税の基本ガイド|基礎控除・税率・計算方法をわかりやすく解説のような入門の解説で全体像をつかみ、評価で疑問が出たところで本書を引く使い方なら無理がありません。相続前の贈与がある方は【2026年版】生前贈与の「7年加算」ルール完全解説|3年から7年へ、2027年相続分から本格化する経過措置と駆け込み贈与も参照してください。ほかの本との優劣は述べません。
ぜいむたんイザークよくある質問(FAQ)
- 図解 財産評価の令和8年版に、路線価の数字は載っていますか?
-
出版社の内容紹介は「路線価図や評価明細書を多用して解説」としていますが、どの地域の路線価がどの程度載っているかは、公開情報からは分かりません。路線価そのものは国税庁の路線価図・評価倍率表で公開されており、2026年10月12日時点で令和8年分が最新として表示されています。評価の際は、この国税庁の資料で自分の土地の路線価や倍率を確認してください。
- 小規模宅地等の特例は、この本で調べられますか?
-
出版社が公開している目次には、小規模宅地等の特例を扱う章・項目名は見当たりません。特例の減額割合や限度面積は国税庁No.4124で確認できます(主な区分は、特定事業用宅地等と特定同族会社事業用宅地等が400平方メートルまで80%、特定居住用宅地等が330平方メートルまで80%、貸付事業用宅地等が200平方メートルまで50%)。本書で扱う範囲は、販売ページや書店の立ち読みで確認するのが確実です。
- 取引相場のない株式の評価額は、本を見れば自分で計算できますか?
-
評価方式の区分や考え方は国税庁No.4638で確認でき、本書の目次にも同族株主の判定から特定の評価会社まで並んでいます。ただし、評価額は会社の従業員数、総資産価額、取引金額、株主構成、直近の決算内容で変わります。個別の会社の評価額は、評価明細書に沿って確認し、迷う場合は税理士に相談してください。
- 令和7年版以前の版でも足りますか?
-
出版社の目次では、令和8年版の巻末に、令和8年分の基準年利率(令和8年5月25日付)と令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等(令和8年6月5日付)の通達が挙がっています。令和8年に取得した財産の評価でこれらの数字を使うなら、令和8年版が必要です。その後の一部改正は目次になく、本文の「巻末の令和8年分の通達は、月次で更新される」で示した個別通達一覧で確認します。購入時は書名の「令和8年版」とISBN 9784754734527を確認します。
- この記事の執筆者は、本を読んで書いていますか?
-
いいえ。私は本書を通読も使用もしていません。この記事の内容は、出版社が公開している書誌・内容紹介・目次と、国税庁の資料に基づく事実だけです。本の記述の引用や、使った感想は載せていません。
まとめ
『図解 財産評価(令和8年版)』は大蔵財務協会刊・B5判850ページ(出版社表記は本田哲也 編)。書名の「令和8年版」とISBN 9784754734527で版を確かめる
目次はあらまし、第1章(土地)〜第7章(災害時の評価)、巻末の令和8年分の通達と索引。土地と株式の評価が中心で、設例30・チェックポイント81・誤りやすい事例12が並ぶ
評価したい財産は早見表で本の章と一次資料を対応づけて引く
土地は路線価方式か倍率方式かを国税庁の路線価図・評価倍率表(令和8年分)で確認する。小規模宅地等の特例や死亡保険金の非課税枠は評価とは別に国税庁で確認する
個別の財産の評価額や、自社株のように条件で結論が変わる論点は、税務署か税理士に確認する
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る