この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 取引先から受けた返金を現金でなく次期の利用料に充てるときの仕訳(確定時・毎月の充当・期末残高)。税込経理と税抜経理の両方を載せています
- 前期を直すかどうかの分かれ目(契約条項型か、条件付き・個別合意か)と、未収入金・前払金のどちらで受けるか
- 消費税は雑収入(不課税)にせず「仕入れに係る対価の返還等」として控除税額を減らす理由。設例は税込1,056,000円の返金で96,000円の調整
- 12か月分の充当スケジュール表(3月決算の期末残高つき)と、そのまま使える証憑チェックリスト
- 返還インボイス(適格返還請求書)の記載事項と、税込1万円未満の交付義務免除の見方
- 契約の返金条項に基づく返金と、個別合意のキャッシュバックで書面の要否・計上時期がどう変わるか
- 税抜と税込を取り違えて月数がずれるのを防ぐ検算、過入金の返金の仕訳
対象読者:取引先からの返金・キャッシュバックの処理に迷っている経理担当者、中小企業の経営者/読了の目安:約15分
取引先から「利用料を返金します。ただし現金ではなく、次の期の利用料から差し引きます」と言われる場面があります。経理としては、返金を雑収入にするのか、未収入金で受けるのか、前期の費用は直すのか、消費税はどうなるのかと、判断が一度に重なります。結論を先に書くと、返金が確定した期に未収入金で受け、費用(仕入)のマイナスとして計上し、利用料を払うたびに未収入金を減らします。消費税は、雑収入ではなく「仕入れに係る対価の返還等」として、その期の控除税額を減らします。
この記事は、返金を受け取る側(買手)の処理に絞っています。返金する側が出す返還インボイスの話は、売手側から見た振込手数料の仕訳判定ツール|売上値引き?支払手数料?【2026年】で扱っているので、ここでは受け取る側が何を確認すればよいかに話を寄せました。
この記事の基準日と設例について
法令・通達は2026年11月4日時点のものです。設例の会社・金額はすべて架空で、決算月は3月、消費税は原則課税・税率10%としています。個別の契約や事実関係で処理が変わることがあるので、実際の処理は顧問税理士などの専門家にご確認ください。
キャッシュバックの仕訳|返金が確定した期に未収入金で受ける
キャッシュバック(返金)の金額と充当の方法が決まった時点で、その期に「未収入金 / 支払手数料(利用料のマイナス)」を計上します。現金は動かないので、次期以降に利用料を払う場面で、未収入金を相殺して減らしていきます。
設例|前期の利用料を全額、次期の利用料に充当する
ある中小企業が、取引先の業務支援サービスを月額88,000円(税抜80,000円)で12か月利用し、前期に合計1,056,000円(税込)を費用として計上済みだとします。決算は3月です。当期(2025年4月〜2026年3月)の6月に先方と覚書を交わし、「前期の利用料の全額を返金する。ただし現金ではなく、当期7月からの12か月分の利用料に充当する」と決まりました。以降の仕訳は、この設例(年度・金額とも架空)で説明します。
返金の確定から充当が終わるまで(3月決算)
返金が確定した期の損益に入れる(原則として前期は直さない)
前期の決算は、その時点で分かっていた事実で作ったものです。返金の合意があとから決まった場合は、前期をやり直さず、合意した期の損益に反映するのが通常の考え方です。ただし、前期末までに返金を受ける権利がすでに確定していた場合は別です。たとえば、契約書に算定基準が明示された返金条項があり、前期の利用に応じて返金額が決まる形(消費税法基本通達12-1-10(1)、後述)なら、前期の処理(消費税の申告の見直しを含む)が論点になります。一方、解約したときに返金する、といった条件付きの返金は、条件が成就した日か金額の通知を受けた日で見ます。覚書の日付、通知の日付、条項の前提が、前期末より前か後かを確認します。
法人税でも、返金を受ける権利が確定した事業年度で処理するのが基本です。棚卸資産の仕入割戻しについては法人税基本通達2-5-1があり、算定基準が購入価額・購入数量で契約等に明示されていれば購入した日の事業年度、そうでなければ金額の通知を受けた日の事業年度とされています。この通達は棚卸資産の仕入割戻しが対象なので、サービス利用料の返金にそのまま当てはまるわけではありませんが、「通知や合意で確定した日を見る」という考え方は参考になります。
監査法人や税理士法人で決算書類を見てきた経験では、この種の返金は「いつの間にか利用料が安くなっていた」という形で処理され、合意の日付も金額も元帳から追えなくなっていることがあります。確定した日と金額を、元帳の摘要にも書いておくと、あとで説明しやすくなります。
未収入金か前払金か|覚書で現金の返金を請求できるかで分ける
本記事では未収入金を使います。返金を受ける権利(債権)が確定していて、それを利用料と相殺して回収する、という整理が実態に近いためです。一方、覚書が「現金での返金は請求できず、次期の利用料の支払に充てることだけが決まっている」という内容なら、前払金(将来の利用料の前払い)として扱う考え方もあります。ただし、現金での返金を請求できず将来の利用料に充てるだけの合意なら、将来の値引きと見る余地があり、消費税の調整時期が変わり得ます。どちらで受けるかは科目名だけの問題とは決めつけず、覚書の文言と先方の処理(返金として処理しているか、将来の値引きとして処理しているか)を確認します。前払金や前払費用の考え方は【2026年版】経過勘定の仕訳完全ガイド|前払費用・未払費用・前受収益・未収収益の処理と決算整理にまとめています。決算日の翌日から1年を超えて充当が続く場合は、固定資産側に置く必要があるかも確認してください。
返金を利用料に充当する仕訳|確定時・各月・期末残の例
設例の仕訳は次のとおりです。税込経理では消費税を別に書かず、税抜経理では仮払消費税等で分けます。課税区分は、返金の確定時は「課税仕入れの返還等(10%)」、毎月の利用料は「課税仕入れ(10%)」です。
| 場面 | 税込経理 | 税抜経理 |
|---|---|---|
| 確定時(当期6月) 覚書の日 | 借方:未収入金 1,056,000 / 貸方:支払手数料 1,056,000 (課税仕入れの返還等 10%) | 借方:未収入金 1,056,000 / 貸方:支払手数料 960,000・仮払消費税等 96,000 |
| 毎月の充当 (7月〜翌6月) | 借方:支払手数料 88,000 / 貸方:未収入金 88,000 (課税仕入れ 10%・現金の支払なし) | 借方:支払手数料 80,000・仮払消費税等 8,000 / 貸方:未収入金 88,000 |
| 期末(当期3月末) | 仕訳なし。未収入金の残高264,000円を、充当スケジュール表と照合する | 同左 |
仕訳の科目名は設例のものです。利用料の科目が通信費・業務委託費などなら、その科目のマイナスにします。
確定時の仕訳|利用料の科目のマイナスで計上する
相手科目は、元の利用料を計上していた科目のマイナスにするのが分かりやすい方法です。雑収入で受ける会社もありますが、次の章で説明するとおり、課税区分を誤ると消費税の調整が漏れます。
毎月の充当|利用料は全額を課税仕入れとして計上する
毎月の利用料は、返金の充当で相殺しても88,000円の課税仕入れです。毎月の請求書は通常の適格請求書として受け取り、「お支払方法:未収入金(返金)との相殺」のように、充当は決済方法の表示として扱います。仕入税額控除の対象になるのは請求額88,000円で、消費税の調整は確定時に1,056,000円分をまとめて行っているので、毎月は何も足し引きしません(先方が毎月の値引きとして処理している場合は、調整時期の考え方が変わります。後述)。
期末残高の扱い|充当スケジュール表と照合する
当期末(3月末)時点で、7月から3月までの9か月分、792,000円を充当済みです。未収入金は264,000円が残り、翌期の4〜6月の充当で消えます。1年以内に回収される見込みなので、流動資産として表示します。
未収入金の残高は毎月88,000円ずつ減る
濃い棒は当期末までの残高、薄い棒は翌期の残高。棒の長さは残高に比例。
| 月 | 利用料(税込) | 充当額 | 現金の支払 | 未収入金の残高 |
|---|---|---|---|---|
| 確定(6月) | ― | ― | ― | 1,056,000 |
| 7月 | 88,000 | 88,000 | 0 | 968,000 |
| 8月 | 88,000 | 88,000 | 0 | 880,000 |
| 9月 | 88,000 | 88,000 | 0 | 792,000 |
| 10月 | 88,000 | 88,000 | 0 | 704,000 |
| 11月 | 88,000 | 88,000 | 0 | 616,000 |
| 12月 | 88,000 | 88,000 | 0 | 528,000 |
| 1月 | 88,000 | 88,000 | 0 | 440,000 |
| 2月 | 88,000 | 88,000 | 0 | 352,000 |
| 3月(当期末) | 88,000 | 88,000 | 0 | 264,000 |
| 4月(翌期) | 88,000 | 88,000 | 0 | 176,000 |
| 5月 | 88,000 | 88,000 | 0 | 88,000 |
| 6月 | 88,000 | 88,000 | 0 | 0 |
決算では、この表の期末行と、未収入金の補助元帳(取引先別)の残高が一致していることを確認します。
処理の順番
覚書を受け取る
金額、充当の期間、税込か税抜かが書かれているか確認する
確定日に未収入金を立てる
覚書の日(または金額の通知を受けた日)に、返金額を利用料のマイナスとして計上する
毎月、請求書と見比べて充当する
請求額、充当額、お支払額が覚書の内容どおりか確認してから消し込む
決算で残高を照合する
未収入金の残高を充当スケジュール表と合わせ、先方の残高確認も取る
仕入対価の返還等の消費税|控除税額を減らす
取引先から受けた返金・値引き・割戻しは、消費税では「仕入れに係る対価の返還等」です。消費税法32条により、返還等を受けた日の属する課税期間の仕入税額控除から、返還等に係る消費税額を引きます。設例なら、当期の申告で96,000円(国税と地方消費税の合計)だけ、控除できる消費税が減ります。
計算例|税込1,056,000円の返還等
| 項目 | 計算 | 金額 |
|---|---|---|
| 返還等の税込額 | 前期の利用料 税込88,000円 × 12か月 | 1,056,000円 |
| 返還等に係る消費税額(合計) | 1,056,000 × 10/110 | 96,000円 |
| うち国税(7.8%) | 1,056,000 × 7.8/110 | 74,880円 |
| うち地方消費税(2.2%) | 1,056,000 × 2.2/110 | 21,120円 |
課税売上割合が95%未満または課税売上高が5億円超の場合は、一括比例配分方式なら返還等に係る消費税額に課税売上割合を乗じた額を、個別対応方式なら、課税資産の譲渡等にのみ要する課税仕入れの返還等は全額、共通して要する課税仕入れの返還等は課税売上割合を乗じた額を引きます(非課税売上にのみ要する課税仕入れの返還等は引きません。国税庁タックスアンサーNo.6363)。
返還等に係る消費税96,000円の内訳
国税庁のタックスアンサーNo.6363は、調整を行う時期を「当初の課税仕入れを行った課税期間ではなく、仕入れに係る対価の返還等を受けた課税期間」と説明しています。通知や条件成就を受けて返還等を受ける日が当期なら、前期の消費税申告は直さず、当期の申告で調整します。返還インボイスを受け取っていれば、そこに書かれた消費税額を使って計算できます。
どの課税期間で調整するか|通知を受けた日が基準
返還等を受けた日は、消費税法基本通達12-1-10が決めています。割戻しの算定基準が購入価額または購入数量で、契約などに明示されているなら資産の譲渡等を受けた日、そうでなければ割戻しの金額の通知を受けた日です。個別合意で金額が決まった今回のような場合は、覚書または通知を受けた日(設例では6月)が基準になる、というのが基本的な整理です。ただし契約条項型で(1)に当たるなら、利用を受けた日が基準なので前期の課税期間の調整が論点になります。条件付きの返金(解約時に返金するなど)は、条件が成就した日または通知の日で見ます。
前期を直すか、当期で調整するかの分かれ目
簡易課税・免税事業者だったときは調整しない
簡易課税を選んでいる課税期間は、消費税法37条が、30条から前条までの規定で控除する課税仕入れ等の税額に代えて、売上げに係る消費税額を基にした計算で仕入れに係る消費税額とみなす旨を定めているので(要旨)、実額の仕入税額控除を前提とした32条の調整は行いません。また、前期の課税仕入れが免税事業者だった課税期間のものなら、通達12-1-8により32条の適用はありません。事業を廃止した後や免税事業者となった後に、課税事業者だった期間の課税仕入れについて返還等を受けた場合も、通達12-1-9により32条は適用されません。前期の仕入れが仕入税額控除を受けたものか、今期の申告方式は何かを、先に確認します。消費税の仕組みの全体像は、【2026年版】消費税の仕組みと計算方法|課税事業者・免税事業者の判定基準と申告手順を完全解説を参照してください。
返金の充当を、仕訳と残高で追えるようにしておくなら
未収入金の残高と毎月の充当を取引ごとに残しておくと、決算で残高の中身を説明しやすくなります。「マネーフォワード クラウド会計」は、日々の仕訳と決算の作業をまとめて進められる会計ソフトです。
マネーフォワード クラウド会計を見る →値引きと雑収入の違い|キャッシュバックの提供元と税区分で決まる
取引先(利用料を払っている相手)から受ける返金は、仕入値引・割戻しに当たる「対価の返還等」として処理します。一方、クレジットカード会社や決済会社など取引の相手方ではない第三者から受けるポイント・キャッシュバックは、一般に対価性がなく不課税として扱われます。この記事は取引先から受ける返金を前提にしています。雑収入にするかどうかは、勘定科目の好みではなく、消費税の課税区分が正しく付くかで決まります。
取引先からの返金は返還等になる
国税庁の質疑応答は、メーカーが購入者にキャッシュバックする金銭を「売上げに係る対価の返還等」と整理しています(消費者に対するキャッシュバックサービスの課税関係)。これは払う側から見た説明ですが、受け取る側では、通達12-1-2が、販売促進の目的で販売数量・販売高などに応じて取引先から金銭で受ける販売奨励金等を、仕入れに係る対価の返還等としています。
債務免除は返還等に当たらない
同じ通達12-1-7は、買掛金などの債務の免除を受けた場合を、仕入れに係る対価の返還等に該当しないとしています。「払わなくてよくなった」という見た目が似ていても、値引き・割戻しとして対価が減ったのか、債務を免除されたのかで、消費税の扱いが分かれます。覚書の文言が「利用料の減額」なのか「債務の免除」なのかを、書面で確認します。
勘定科目と課税区分の組合せ
| 勘定科目 | 課税区分 | 結果 |
|---|---|---|
| 利用料の科目のマイナス(仕入値引など) | 課税仕入れの返還等 10% | 正しい。消費税の調整もできる |
| 雑収入 | 課税仕入れの返還等 10% | 消費税は合う。損益では費用のマイナスでなく営業外収益に出る |
| 雑収入 | 対象外(不課税) | 調整が漏れる。原則課税で全額控除なら、設例では納税額が96,000円少ない状態になる |
| 雑収入 | 課税売上 | 原則課税で全額控除(課税売上割合95%以上かつ課税売上高5億円以下)なら納付税額は正しい処理と同じ。ただし課税売上高と課税売上割合がずれ、基準期間の課税売上高にも影響する。簡易課税などでは納税額が増える |
会計ソフトの税区分の名称はソフトごとに異なります。「仕入の返還」系の区分を選びます。課税区分の全体像は、消費税の課税区分一覧|勘定科目100科目の早見表・判定ツールにあります。
勘定科目を雑収入にする場合、営業利益の見え方が変わる点にも注意します。利用料が販売費及び一般管理費に入っているなら、そのマイナスで処理した方が、費用の実態に合います。
契約の返金条項に基づく返金と個別合意の違い|書面と計上時期
返金が契約書の条項に基づくのか、契約にない個別の取り決めなのかで、確認する書面と計上時期が変わります。どちらも返還等として消費税を調整する点は同じですが、調整する課税期間が変わることがあります。
| 観点 | 契約の返金条項に基づく | 個別合意のキャッシュバック |
|---|---|---|
| 根拠書面 | 契約書の条項。算定方法が明示されている | 覚書、または先方名義の請求書・通知書 |
| 計上時期の基準 | 算定基準が購入価額・数量で契約等に明示されていれば、利用を受けた日(通達12-1-10(1))。前期の利用分なら前期の処理が論点。条件付き(解約時の返金など)は条件成就日または通知の日で見る | 金額の通知を受けた日(通達12-1-10(2))。覚書の日が目安になる |
| 確認すること | 条項の前提(解約など)を満たしているか | 金額、充当の期間、税込か税抜か、条件 |
| やりがちなミス | 条項が「解約時の返金」なのに、継続中のまま条項どおりと扱う | 口頭やメールだけで、金額・充当方法が確定していない |
表の通達番号は消費税法基本通達です。
先方名義の書面が必要になる理由
契約書の返金条項が「利用期間満了日に解約する場合」を前提にしているのに、実際は解約せず継続して充当する場合は、条項そのままの適用ではなく、個別の取り決めになります。金額と充当方法を、先方名義の書面で示してもらうと、毎月の処理の根拠が揃います。
保証金として預ける形のときは例外がある
通達12-1-11は、割戻しを特約解約まで、または5年を超える期間、保証金等として預けるため、利益を実質的に享受できないと認められる場合に限り、現実に支払(買掛金等への充当を含む)を受けた日に割戻しを受けたものとする例外を置いています。ただし書では、現実の支払前でも、通常の金利が付く場合など実質的に利益を享受したと認められるときは、その享受した日とされています。なお書では、課税仕入れを行った日または通知を受けた日に処理している場合は、それを認めるとしています。1年程度で毎月充当していく通常の形は、この例外に当たらないことが多いと考えられますが、覚書に「預ける」「保証金」といった文言がある場合は、個別に確認してください。
返還インボイスの交付義務と1万円未満の免除|買手が確認すること
返還インボイス(適格返還請求書)を交付する義務があるのは、返金する側の売手です(消費税法57条の4第3項)。税込1万円未満の返還等は、消費税法施行令70条の9第3項2号により交付義務が免除されます。今回の設例の返金は税込1,056,000円なので、免除の対象にならず、先方から交付を受ける書面です。
1万円未満の判定は、返金や値引き対象の単位で見る
国税庁のインボイスQ&Aの問28は、判定を「返還した金額や値引き等の対象となる請求や債権の単位ごと」に行うとしています。毎月の充当額88,000円で判定するのではなく、返金の対象になった1,056,000円の単位で見る、というのが基本的な読み方です。例として、500,000円の請求から振込手数料相当額440円を引いた場合は免除、1商品100円のリベートで合計20,000円なら免除されない、という対比が示されています。
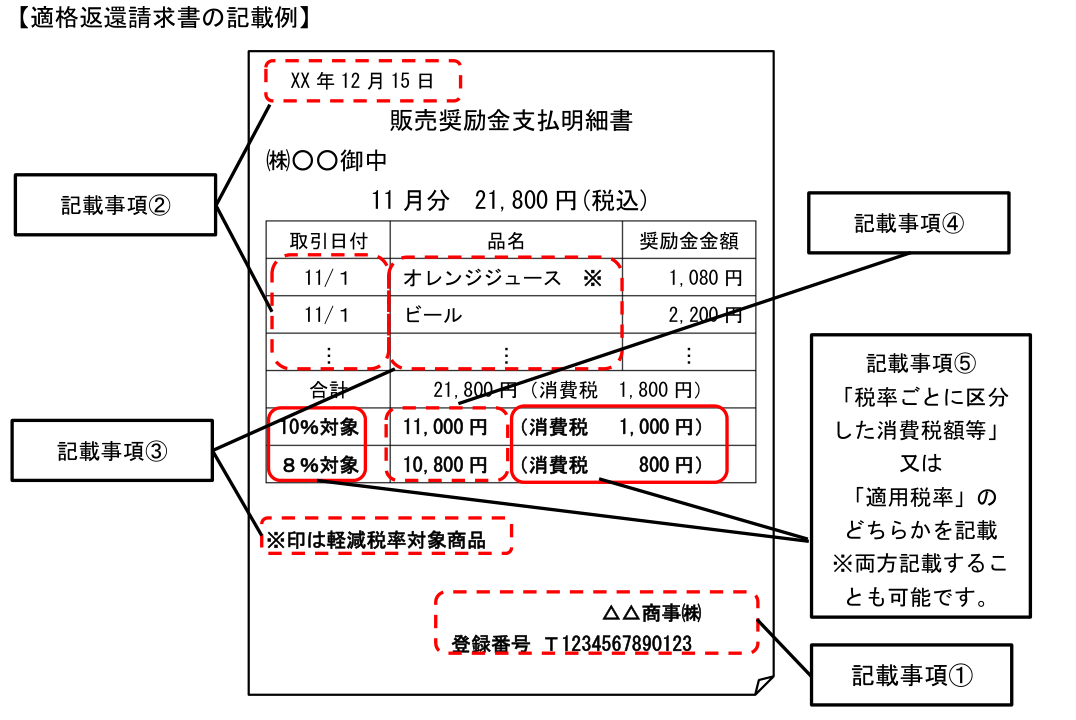
適格返還請求書の記載事項
- 適格請求書発行事業者の氏名または名称と登録番号
- 返還等を行う年月日と、その基となった課税資産の譲渡等を行った年月日(一定の期間でも可)
- 基となった課税資産の譲渡等の資産または役務の内容
- 返還等の税抜価額または税込価額を税率ごとに区分して合計した金額
- 返還等の金額に係る消費税額等、または適用税率
請求書に充当額を書いてもらう方法
返還の時期と書面の形式は、そろえておく必要があります。本記事のように覚書の日(6月)に一括で32条の調整をするなら、返還インボイスは6月付の1通で受け取り、毎月の請求書は通常の適格請求書にして、充当は決済方法の表示にとどめるのが整理しやすい形です。一方、売手が毎月の値引きとして処理していると、32条の調整の時期が当期分と翌期分に分かれます。先方の書面の扱いに合わせて調整の時期をそろえるため、覚書の段階で、先方が一括の返還として処理するのか、毎月の値引きとして処理するのかを確認します。
参考として、同Q&Aの問62は、適格請求書と適格返還請求書の記載事項を満たせば、1枚の請求書で兼ねられるとしています。この形式の請求書なら返還インボイスを兼ねられる、という位置づけで、毎月値引きする場合の書式の例です。問63は、返金を受ける側(本記事なら自社)が作る奨励金請求書に必要事項が書かれていれば、返金する側の取引先は、改めて返還インボイスを交付しなくてよいとしています。
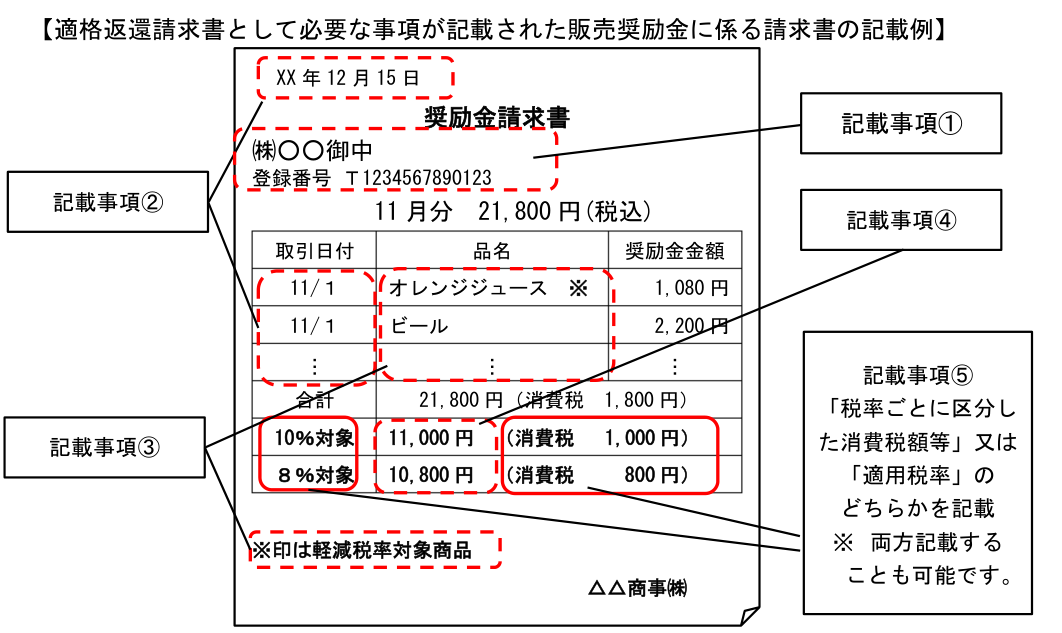
買手側の調整は、返還インボイスが届かなくても、返還等を受けた事実があれば必要です。書面があれば、そこに書かれた消費税額を使えます。書面がないと金額と日付の根拠が弱くなるので、先方に依頼しておきます。
キャッシュバック充当の証憑チェックリスト|覚書・請求書・残高確認
返金の充当で揃えておく書類を、確定時、毎月、決算の3つに分けて並べました。先方名義の書面が1通もない状態が、最も説明しにくくなります。
| 時点 | 確認すること | 備える書類 |
|---|---|---|
| 確定時 | 返金の対象(どの期間の利用料か)と金額が書かれているか | 先方名義の覚書・通知書 |
| 確定時 | 金額が税込か税抜か、消費税率(10%)が書かれているか | 同上。「税込」「消費税率10%」の明記 |
| 確定時 | 充当の期間、現金返金の可否、途中で契約が終わったときの残額の扱い | 覚書の条項 |
| 確定時 | 返還インボイス(6月付の1通)、または必要事項を満たす書面を受け取ったか。先方が一括返還か毎月値引きかも確認する | 適格返還請求書、または必要事項を記載した請求書 |
| 毎月 | 請求額、充当(決済方法)、お支払額が覚書どおりか | 毎月の請求書(通常の適格請求書) |
| 毎月 | 未収入金の消込額と、請求書の充当額が一致しているか | 補助元帳(取引先別)、充当スケジュール表 |
| 決算 | 未収入金の残高が、スケジュール表の期末行と一致しているか | 補助元帳、先方の残高確認 |
| 決算 | 前期の課税仕入れが仕入税額控除を受けたものか、今期は簡易課税でないか | 前期・今期の申告書、届出書 |
覚書に入れておきたい記載の例(架空)
「甲は乙に対し、2024年4月から2025年3月までのサービス利用料(税込1,056,000円、消費税率10%)を返金する。返金は現金によらず、2025年7月以降の月額利用料(税込88,000円、消費税率10%)に、月ごとに充当する方法による。契約が終了した場合の未充当額は、乙の請求により現金で返金する。」(甲・乙、年月、金額はすべて架空)
税抜と税込の取り違えは、月数で検算する
充当額を月額で割って、契約期間の月数になるかを確認します。設例では、1,056,000円 ÷ 88,000円 = 12か月でぴったり合います。ところが、新しい契約書が月額を「88,000円(税抜)」と書いていると、税込は96,800円です。1,056,000円 ÷ 96,800円 = 約10.9か月となり、12か月分の税込額1,161,600円に対して105,600円足りません。値上げなのか、表記の違いなのかを、書面を受け取った段階で先方に確認します。
税理士法人で顧問先の契約書を見ていると、前期は税込表記、今期は税抜表記というように、表記の基準が契約ごとに変わっている例があります。金額の横に「税込」「税抜」が書かれているかを、最初に見るのがおすすめです。
過入金の返金の仕訳|費用にせず未収入金で受ける
誤って二重に振り込んでしまった分は、利用料の支払ではないので費用にせず、未収入金で受けます。返金が入金されたら預金で消し込むだけで、損益には影響しません。
| 場面 | 仕訳(税込経理) | 消費税 |
|---|---|---|
| 二重に振り込んだ(88,000円) | 未収入金 88,000 / 普通預金 88,000 | 対象外 |
| 返金が入金された | 普通預金 88,000 / 未収入金 88,000 | 対象外 |
| 返金でなく翌月の利用料に充当する | 支払手数料 88,000 / 未収入金 88,000 | 課税仕入れ 10% |
すでに利用料の科目で費用計上していた場合は、その仕訳を取り消してから未収入金に振り替えます。
過入金は、サービスの対価を払ったものではなく、払い過ぎの返還です。基本的な整理としては、課税仕入れにも返還等にも当たらず、返還インボイスも関係しません。振込記録と、先方が返金対象と認めたメールなどがあれば、証憑としては足りることが多いです。
よくある質問(FAQ)
- キャッシュバックは雑収入で処理してもよいですか?
-
取引先から受ける返金なら、雑収入にするより、利用料の科目のマイナス(仕入値引など)にする方が実態に合います。雑収入にする場合でも、課税区分を「課税仕入れの返還等」にすれば消費税の調整はできますが、不課税の雑収入にすると調整が漏れ、納税額が少なくなります。
- 返還インボイスが届かないとき、消費税の調整はどうなりますか?
-
返還等を受けた事実があれば、書面の有無にかかわらず、受けた課税期間で調整が必要です。書面があれば、そこに書かれた消費税額を使って計算できます。書面がないと金額や日付の根拠が弱くなるので、先方に覚書か請求書での明記を依頼します。
- 前期にさかのぼって修正する必要はありますか?
-
前期末までに返金の権利が確定していなければ、前期は直さず、確定した期に処理するのが通常の考え方です。ただし、契約書に算定基準が明示された返金条項があり、前期の利用に応じて額が決まる形なら、前期の利用を受けた日が基準になる(通達12-1-10(1))ため、前期の処理や消費税申告の見直しが論点になります。条件付きの返金は、条件が成就した日または通知を受けた日で見ます。確定した日が前期末より前だったかどうかは、覚書・条項・通知の日付で確認します。
- 充当の途中で契約が終わったら、残りはどうなりますか?
-
残額を現金で返金してもらうのか、放棄するのかで処理が分かれます。放棄する場合は、未収入金を落とす処理と税務上の扱いの確認が必要です。覚書の段階で、契約終了時の未充当額の扱いを決めておくのが安全です。
まとめ|返金の充当は、書面・確定日・税区分の3点を確認する
返金を次期の利用料に充当する処理は、仕訳そのものは単純です。迷いやすいのは、いつの期に入れるか、消費税をどう調整するか、何の書面で裏づけるかの3点です。次の順番で確認します。
先方名義の書面を入手する
覚書または請求書で、金額、充当期間、税込か税抜か、返還の時期の扱いを確認する
確定した期に未収入金を計上する
利用料の科目のマイナスで受ける。契約条項型・条件付きかで前期の論点が出ないかも確認する
消費税の調整をする
返還等に係る消費税額を、返還等を受けた期の控除税額から引く。簡易課税なら調整しない
毎月の充当を仕訳する
請求書の充当額と未収入金の消込額を一致させる
決算で残高を照合する
スケジュール表と補助元帳の残高を合わせ、先方の残高確認を取る
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る