※本記事にはアフィリエイトリンク(Amazonアソシエイト・A8.net経由)が含まれます。
📌 この記事でわかること
- 寡婦控除の条件(離婚は扶養親族が必要・死別は不要)と、ひとり親控除の条件(生計を一にする子・所得500万円以下)の違い
- 令和8年分から子の所得要件が58万円から62万円(給与収入なら136万円)に上がった点と、ひとり親控除38万円が令和9年分からである点
- 性別・婚姻歴・子の所得・扶養親族を選ぶと、寡婦控除かひとり親控除か対象外かを「外れた理由」つきで出す判定ツール
- 扶養控除等申告書のC欄、確定申告書の第一表・第二表、年金の扶養親族等申告書のどこに書くか
- 住民税の控除額(26万円・30万円)と、合計所得金額135万円以下で住民税が非課税になるライン
- 判定シート・早見表・記入チェックリストをまとめたExcelを無料配布
対象読者:離婚・死別・未婚で子を育てている方、年末調整の担当者/読了の目安:約20分
離婚や死別のあとに年末調整の書類を受け取ると、「寡婦」と「ひとり親」のどちらに印を付けるのかで手が止まります。2つの控除は名前が似ていますが、条件を見る順番がはっきり決まっています。先に「生計を一にする子がいるか」でひとり親控除を判定し、当たらなかった人だけが寡婦控除の条件を確認します。令和8年分は子の所得要件が62万円に上がったので、去年は外れた人が今年は該当することもあります。この記事では国税庁のタックスアンサーと所得税法の条文に沿って条件を並べ、選ぶだけで判定と控除額が出るツールを置きました。
 ぜいむたん
 イザーク
寡婦控除の条件とは|ひとり親控除との違いを1枚で整理
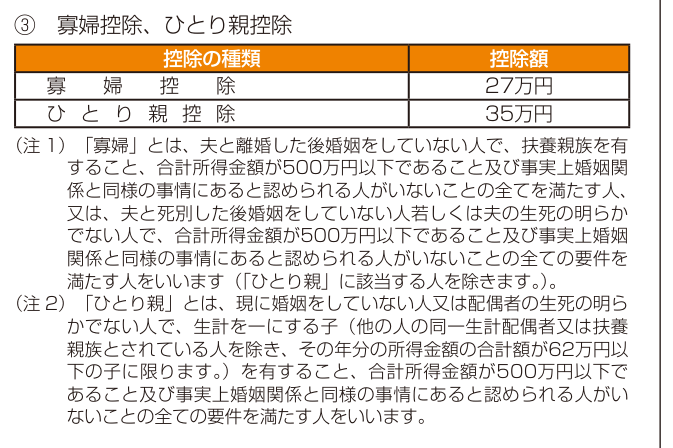
寡婦控除の条件は、ひとり親に当たらない女性で、夫と離婚したなら扶養親族がいること、夫と死別したか夫の生死が不明なら扶養親族は不要で、どちらも合計所得金額が500万円以下であることです。控除額は所得税27万円です。ひとり親控除は性別も婚姻歴も問わず、生計を一にする子がいることが条件で、控除額は所得税35万円です(国税庁No.1170 寡婦控除・No.1171 ひとり親控除)。
寡婦控除とひとり親控除の条件の違い(令和8年分)
| 項目 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 控除額(所得税) | 35万円(令和9年分から38万円) | 27万円 |
| 控除額(住民税) | 30万円(令和10年度分から33万円) | 26万円 |
| 性別 | 問わない | 女性のみ |
| 婚姻の状況 | 婚姻していない(未婚・離婚・死別)または配偶者の生死不明 | 夫と離婚・死別後に再婚していない、または夫の生死不明 |
| 子・扶養親族 | 生計を一にする子(総所得金額等62万円以下・他の人の扶養親族でない) | 離婚:扶養親族が必要/死別・生死不明:不要 |
| 本人の所得 | 合計所得金額500万円以下(給与収入だけなら6,777,778円以下) | |
| 事実婚 | 住民票の続柄に「夫(未届)」「妻(未届)」などの人がいれば対象外 | |
寡婦控除の条件は離婚と死別で違う
所得税法2条1項30号は、寡婦を「ひとり親に該当しないもの」と定めたうえで、イ(離婚)とロ(死別・生死不明)を分けています。イは扶養親族を有すること、合計所得金額500万円以下、事実婚の相手がいないことの3つ。ロはイの(2)(3)だけを求めるので、扶養親族がいなくても対象になります。夫を亡くして一人で暮らしている女性は、所得が500万円以下なら寡婦控除の候補です。離婚して一人暮らしの女性は、扶養している親などがいなければ対象外です。
ぜいむたんイザークひとり親控除の条件は「子」と所得500万円
ひとり親控除は同条31号で、現に婚姻していない人または配偶者の生死が明らかでない人が対象です。未婚の母も父も入ります。子の条件は所得税法施行令11条の2第2項にあり、総所得金額等が一定額以下で、他の人の同一生計配偶者や扶養親族とされていない子に限られます。年齢の制限はありません。16歳未満の子は扶養控除の対象になりませんが、ひとり親控除の「子」には数えられます(国税庁 No.1171 Q2)。
事実婚かどうかは住民票の続柄で見る
どちらの控除も、事実上婚姻関係と同様の事情にある人がいると使えません。その範囲は所得税法施行規則1条の3・1条の4に書かれていて、住民票の世帯主との続柄が「夫(未届)」「妻(未届)」などと記載されている人を指します。交際相手がいるだけ、同居しているだけでは、この記載がなければ外れません。逆に、続柄に未届の記載があれば、実態の説明に関係なく対象外になります。
 ぜいむたんイザーク
令和8年分で変わった寡婦控除・ひとり親控除の条件
令和8年分で変わったのは、ひとり親控除の子の所得要件と、寡婦控除で使う扶養親族の所得要件で、どちらも58万円から62万円に上がりました。控除額は令和8年分では変わりません。ひとり親控除が38万円になるのは令和9年分からです。
子の所得要件は58万円から62万円へ(令和8年12月1日施行)
国税庁の令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&AのQ1-1によると、扶養親族等の所得要件の改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。凡例では「ひとり親の生計を一にする子については総所得金額等の合計額」もこの所得要件に含めています。給与所得控除の最低保障額も65万円から74万円に上がったため、子の収入がアルバイトの給与だけなら、令和8年分は給与収入136万円までが目安です。令和7年分は123万円でした。
たとえば子のアルバイト収入が130万円なら、令和7年分は給与所得65万円で58万円を超えて外れ、令和8年分は給与所得56万円で62万円以下に収まります。同じ収入でも、令和8年分では離婚した母がひとり親控除の対象になりえます。
ひとり親控除38万円は令和9年分から
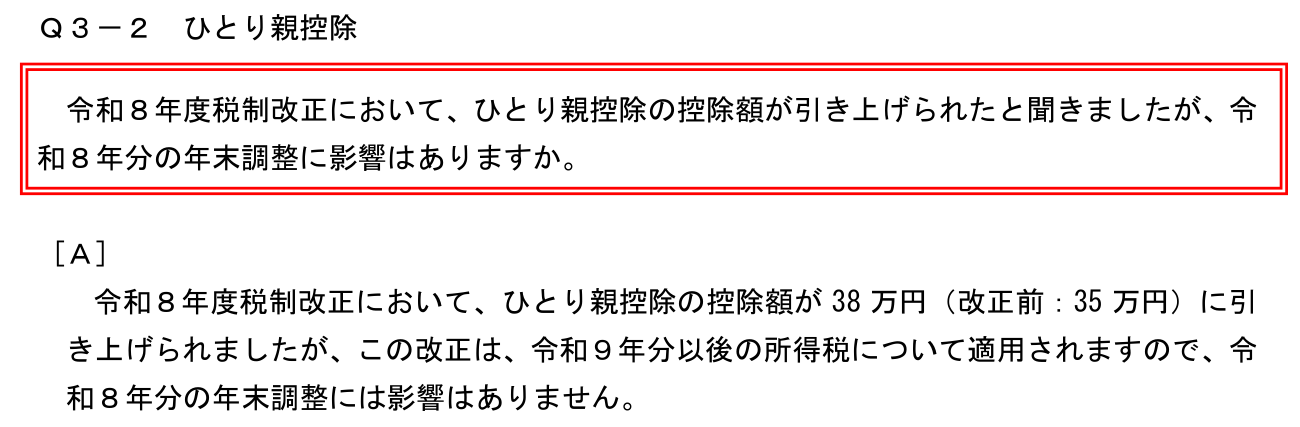
令和8年度税制改正で、ひとり親控除の控除額は35万円から38万円に引き上げられました。ただ、同じQ&AのQ3-2は、この改正は令和9年分以後の所得税に適用されるので令和8年分の年末調整には影響しないと答えています。住民税のひとり親控除も30万円から33万円になりますが、適用は令和10年度分からです(大阪府 令和8年度の主な税制改正の紹介)。寡婦控除の金額は所得税27万円・住民税26万円のまま変わりません。
年金機構FAQの「令和8年分は58万円」はどう読むか
日本年金機構のFAQ(2026年9月3日更新)は、扶養親族等申告書の説明で親族の所得を「62万円以下(令和8年分は58万円以下)」と書いています。国税庁Q&AのQ1-1(注)とQ7-1を踏まえると、年金の源泉徴収では改正前の基準で扱われたものと読めます。Q7-1は、ひとり親の子などの所得要件が62万円に上がったことで新たに要件を満たす親族について控除を受けたい年金受給者は、確定申告をすれば源泉徴収税額が還付されることがあると説明しています。所得税の最終的な判定は、令和8年分も62万円で行います。
ぜいむたんイザーク【判定ツール】寡婦控除・ひとり親控除の条件を判定して控除額を計算
12月31日時点の状況で答えてください。ひとり親控除の条件を先に判定し、当たらなかった場合だけ寡婦控除の条件を確認します。結果には控除額(所得税・住民税)、税負担が軽くなる額の目安、外れた理由、書類の記入先を表示します。
寡婦控除・ひとり親控除 判定ツール
所得税法2条1項30号・31号の条件で判定します。合計所得金額・子の総所得金額等は1年分の見積額を円で入力してください。
給与収入だけなら6,777,778円以下で500万円以下です。
アルバイト給与だけなら「収入−74万円」(令和7年分は−65万円)。0円未満は0円。
※本ツールは次の要素を計算していません:①住民税の調整控除の増減 ②課税所得が控除額より小さい場合の頭打ち(その場合、軽減額は表示より小さくなります) ③市区町村ごとの非課税基準の違い ④配偶者の生死不明が所得税法施行令11条各号に当たるかの判定(3年以上不明など。該当すると選んだ前提で判定します)。子が2人以上いる場合は、条件に合う子が1人いるかで答えてください。
ツールの計算例:初期値・子のアルバイト130万円・死別の3パターン
初期値(令和8年分・女性・離婚・合計所得金額300万円・子の所得0円・税率5%)では、ひとり親控除に当たり、所得税の控除額35万円、住民税の控除額30万円(令和9年度分)と出ます。軽減額の目安は所得税17,867円、住民税30,000円で、合計47,867円です。
子の総所得金額等を56万円(アルバイト給与130万円−74万円)にしても、令和8年分は62万円以下なのでひとり親控除のままです。年分を令和7年分に切り替え、子の所得を65万円(130万円−65万円)にすると、58万円を超えるのでひとり親控除から外れ、子以外の扶養親族もいなければ「どちらも対象外」になります。
夫と死別して子のいない女性(合計所得金額200万円・税率5%)なら、寡婦控除に当たり、所得税27万円・住民税26万円です。軽減額の目安は所得税13,783円、住民税26,000円です。
ぜいむたんイザーク寡婦控除の条件でよくある失敗・ミス(6つのケース)
寡婦控除・ひとり親控除の条件で外れやすいのは、子が別の人の扶養に入っている場合と、離婚した女性に扶養親族がいない場合です。ひとり親控除の「子」は、他の人の同一生計配偶者や扶養親族とされている子を除くと所得税法施行令11条の2第2項に定められており(国税庁 No.1171)、元夫が扶養控除の対象にしている子では条件を満たしません。よくある6つの場面を並べます。
ケース1|子が元夫の扶養
養育費を払う元夫が子を扶養控除の対象にしていると、その子ではひとり親控除の条件を満たしません。どちらが扶養に入れるかを決めてから申告します。
ケース2|子のアルバイト
大学生の子の給与収入が136万円(令和8年分)を超えると外れます。12月のシフトで超えることがあるので、年末の見込みで確認します。
ケース3|離婚して一人暮らし
子が独立し、扶養している親もいない離婚した女性は、寡婦控除の対象外です。死別との違いはここだけです。
ケース4|未婚の母・父
婚姻歴がなくても、生計を一にする子がいればひとり親控除の対象です。寡婦控除は婚姻歴が前提なので使えません。
ケース5|住民票に未届の夫
続柄が「夫(未届)」になっているパートナーと同じ世帯なら、どちらの控除も使えません。続柄の記載は住民票の写しで確かめられます。
ケース6|妹が青色事業専従者
青色事業専従者は扶養親族に当たらないため、離婚した女性はその妹を理由に寡婦控除を受けられません(国税庁 No.1170 Q)。
ケース6とは逆に、子が青色事業専従者のときは、総所得金額等の条件と「他の人の扶養親族でない」条件を満たせばひとり親控除を受けられると、国税庁のNo.1171 Q1は答えています。ひとり親控除の子は「扶養親族であること」を求めていないためです。条文のどこに「扶養親族」が出てくるかを見ると、この差が分かります。
ぜいむたんイザーク寡婦控除・ひとり親控除を年末調整と確定申告で申告する手順
寡婦控除・ひとり親控除は、申告しないと適用されません。会社員は勤務先に出す扶養控除等申告書、自営業者や年末調整を受けない人は確定申告書、年金受給者は日本年金機構の扶養親族等申告書で申告します。
12月31日時点の状況を確認する
婚姻の状況、住民票の続柄、子の今年の所得見込み、子が他の人の扶養に入っていないかを確かめます。判定は原則として12月31日の現況で行います。
判定ツールで控除の種類を決める
ひとり親控除が先、寡婦控除が後です。両方に印を付けることはできません。
会社員は扶養控除等申告書のC欄にチェックする
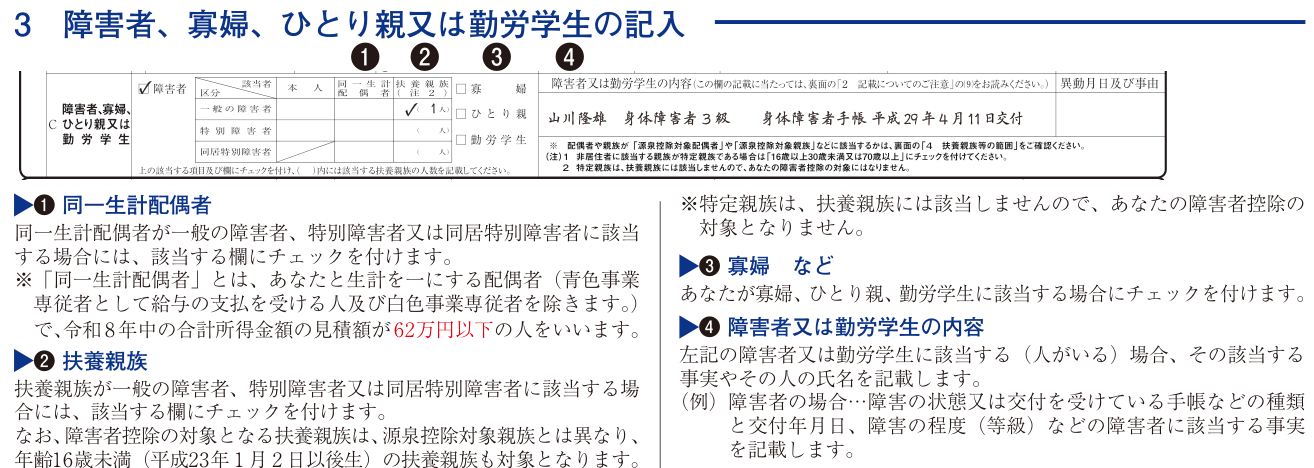
「障害者、寡婦、ひとり親又は勤労学生」欄の「寡婦」か「ひとり親」に印を付けます。令和8年12月の改正で新たに該当したなら、年末調整の前に勤務先へ申し出ます。
確定申告では第一表と第二表に書く
第一表の「寡婦、ひとり親控除」欄に控除額を書き、ひとり親なら区分に「1」。第二表の本人に関する事項に○を付け、寡婦なら事由にもチェックします。
ぜいむたんイザーク扶養控除等申告書の寡婦・ひとり親の記入箇所
国税庁の令和8年分 扶養控除等申告書の記載例では、申告書の中ほどにある「C 障害者、寡婦、ひとり親又は勤労学生」欄の③「寡婦 など」で、該当する項目にチェックを付けると説明しています。寡婦・ひとり親は内容欄に事実を書く必要はなく、チェックだけです。離婚や死別があった年は、前年の申告書を写さずに1欄ずつ見直してください。国税庁Q&AのQ2-1は、扶養親族等が改正で新たに対象になった場合について、「異動月日及び事由」欄に「令和8年12月1日 改正」などと書くよう案内しています。ひとり親に新たに当たった場合の書き方は勤務先の指示に合わせてください。
確定申告書と年金の扶養親族等申告書の書き方
確定申告では、国税庁の令和7年分 確定申告の手引き(寡婦・ひとり親控除)のとおり、第一表の欄に控除額を書き、ひとり親控除なら「区分」の□に「1」を記入します。第二表の「本人に関する事項」欄では該当箇所に○を付け、寡婦控除なら当てはまる事由にチェックします。確定申告書等作成コーナーを使えば、質問に答える形で入力できます。
年金受給者は、日本年金機構に出す扶養親族等申告書で寡婦・ひとり親を申告します。令和8年分で子の所得要件の引上げにより新たに当たった場合、年金の源泉徴収では反映されないことがあり、国税庁Q&AのQ7-1は確定申告で還付を受けられることがあると説明しています。
ぜいむたんイザーク住民税の寡婦控除・ひとり親控除と135万円の非課税ライン
住民税の寡婦控除は26万円、ひとり親控除は30万円です(地方税法314条の2第1項8号・8号の2)。条件は所得税と同じで、年末調整や確定申告の内容が市区町村に回るため、住民税のために別の手続きをすることは通常ありません。
住民税は前年の所得で判定し、子の基準は令和9年度から62万円
住民税は前年の所得で計算するので、令和8年の所得は令和9年度分の住民税になります。千葉市の案内によると、ひとり親が有する生計を一にする子の総所得金額等の要件は、令和8年度まで58万円、令和9年度から62万円です。所得税の令和8年分と住民税の令和9年度分で基準がそろっています。住民税のひとり親控除が33万円になるのは令和10年度分(令和9年の所得)からです。
ぜいむたんイザーク合計所得金額135万円以下なら住民税は非課税
地方税法295条1項2号は、寡婦またはひとり親で前年の合計所得金額が135万円以下の人には市町村民税を課することができないと定めています(道府県民税も同じ扱いです)。パートで働くひとり親の場合、所得税の控除額よりも、この非課税ラインに入るかどうかのほうが手取りへの影響が大きいことがあります。判定ツールは合計所得金額が135万円以下のときにこの旨を表示します。給与収入に換算した金額は年度の給与所得控除で変わるので、お住まいの市区町村の案内で確認してください。
ぜいむたんイザークよくある質問(FAQ)
- 寡婦控除とひとり親控除は両方受けられますか?
-
両方は受けられません。所得税法2条1項30号は寡婦を「ひとり親に該当しないもの」と定めているため、ひとり親控除の条件を満たす人は寡婦控除の対象になりません。ひとり親控除の控除額(35万円)のほうが寡婦控除(27万円)より大きいので、条件を満たすならひとり親控除になります。
- 子どもが16歳未満でもひとり親控除は使えますか?
-
使えます。16歳未満の子は扶養控除の対象にはなりませんが、ひとり親控除の条件である生計を一にする子に年齢の制限はありません(国税庁 No.1171 Q2)。子の総所得金額等が令和8年分で62万円以下で、他の人の扶養親族になっていなければ条件を満たします。
- 年の途中で夫が亡くなった場合、寡婦控除はいつから使えますか?
-
所得税法85条1項は、寡婦・ひとり親に当たるかをその年の12月31日の現況で判定すると定めています。夫が年の途中で亡くなっても、12月31日に再婚していなければ、その年分から寡婦控除(子がいればひとり親控除)の対象になりえます(国税庁 No.1170)。補足として、国税庁の質疑応答事例は、年の中途で妻が亡くなった人について、配偶者控除(死亡時の現況で判定)とひとり親控除(12月31日で判定)の両方を適用できるとしています。
- 年末調整で申告し忘れた寡婦控除・ひとり親控除は取り戻せますか?
-
確定申告(還付申告)で取り戻せる可能性があります。国税庁 No.2030 によると、還付申告書はその年の翌年1月1日から5年間提出できます。源泉徴収された所得税がない年分は、申告しても還付される所得税はありません。
📥 無料配布:寡婦控除・ひとり親控除 判定シート(Excel)
本記事の判定ツールと同じ条件で判定する「判定」シート、令和7〜9年分の控除額と所得要件の「早見表」、年末調整・確定申告・年金の「記入先チェックリスト」の3シートです。黄色のセルを選択・入力して使ってください。
まとめ:寡婦控除の条件は「子がいるか」から順に確認する
共通の条件を確認する
12月31日に婚姻していない、住民票に未届の夫・妻がいない、合計所得金額500万円以下。
ひとり親控除の「子」を確認する
生計を一にする子の総所得金額等が62万円以下(令和8年分)で、他の人の扶養親族になっていなければひとり親控除。
当たらなければ寡婦控除を確認する
女性で、死別・夫の生死不明なら扶養親族なしで寡婦控除。離婚なら扶養親族がいる場合だけ寡婦控除。
寡婦控除とひとり親控除は、条件の確認順さえ間違えなければ迷う場面は限られます。令和8年分は子の所得の基準が62万円に上がったので、去年は対象外だった人も一度ツールで確かめてみてください。子が元配偶者の扶養に入っていないか、住民票の続柄に未届の記載がないかは書類で見られます。判断がつかない事情があるときは、勤務先や税務署に相談してから申告書を出すと安心です。
イザーク※広告(アフィリエイトリンクを含みます)
申告し忘れた控除を確定申告で取り戻すなら
年末調整で寡婦控除・ひとり親控除を出し忘れた年分は、確定申告(還付申告)で控除を受けられる可能性があります。「マネーフォワード クラウド確定申告」なら、確定申告書の作成からe-Taxでの提出まで進められます。
マネーフォワード クラウド確定申告を見る →あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る