

この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 給料が手渡しでも税務署に把握される3つの経路(源泉徴収票・給与支払報告書/マイナンバーによる名寄せ/預金と生活水準)
- 確定申告が必要かどうかは「年収」ではなく、源泉徴収の対象かと勤務先の数で決まるという判定の筋道
- 申告要否の判定と所得税の計算を同時に行うツール(令和7年分/令和8・9年分を切り替え可能)
- 所得税がかかり始める年収は令和8・9年分が178万円超(令和7年分は160万円超)で、これは申告義務のラインとは別物であること
- 源泉徴収票がもらえないときの収入記録の残し方と、申告しなかった場合の無申告加算税・延滞税の実額
対象読者:アルバイト・副業・日雇いなどで給料を手渡しで受け取っている方/読了の目安:約8分
アルバイトや副業の給料を現金で手渡しされている方は少なくありません。振込の明細のような記録が手元に残らないので、「申告しなくても税務署には分からないのでは」と考える方もいます。
先に結論を書くと、給料が振込か現金かは、税金の扱いにまったく関係しません。支払う側が書類を提出する仕組みがあるため、手渡しでも収入は把握されます。そのうえで、確定申告が本当に必要かどうかは人によって違います。この記事では、税務署に把握される経路と、申告が必要かを判定する条件を、自分の金額を入れて確かめられるツールとあわせて解説します。
1. 給料手渡しでも税金はバレる?税務署に把握される3つの経路
給料が手渡しでも、申告すべき所得を申告しなければ把握される可能性は十分にあります。支払った側が給与支払報告書や源泉徴収票を市区町村・税務署へ提出する仕組みがあり、マイナンバーで同じ人の収入を突き合わせることもできるからです。主な経路は次の3つで、そこで見つかった不自然な点は税務調査で確かめられます。
経路1
支払う側が出す書類
給与支払報告書は市区町村へ、給与所得の源泉徴収票は税務署へ。手渡しでも提出義務は同じです。
経路2
マイナンバーで名寄せ
書類に同じ番号が記載されるため、複数の勤務先の収入を同じ人のものとして突き合わせやすくなっています。
経路3
預金と生活水準
入金記録や支出の大きさが申告した所得と釣り合わないと、そこから申告漏れを疑われます。
3つの経路で集まった情報に不自然な点があれば、その先で税務調査が行われます
経路1:支払う側が提出する源泉徴収票・給与支払報告書
給料を払う会社やお店は、誰にいくら払ったかを記録し、書類にして提出します。提出先は書類によって分かれます。「給与支払報告書」は、翌年1月1日時点で受給者が住んでいる市区町村へ、翌年1月31日までに提出されます(住民税を計算するための書類です)。
一方、税務署へ提出されるのは「給与所得の源泉徴収票」で、その範囲は年分で変わります。令和8年12月31日以前に提出すべき分は、年末調整をした給与が年間500万円超(役員は150万円超)など一定の範囲に限られていました。これに対し現行(令和8年4月1日現在の法令)の提出範囲は、年の途中で退職した人への年間30万円以下の支払を除く「すべての給与等」です。さらに令和9年1月1日以後は、給与支払報告書を市区町村へ提出すれば、源泉徴収票を税務署へ提出したものとみなされます(国税庁 No.7411)。手渡しの給与であっても、市区町村と税務署の双方に記録が届く仕組みになっています。
なお、給与ではなく業務委託などの報酬を払った場合に提出されるのは「報酬、料金、契約金及び賞金の支払調書」で、給与の書類とは別のものです(国税庁 No.7431)。
経路2:マイナンバーによる所得の名寄せ
税務署に提出する源泉徴収票や確定申告書には、マイナンバーの記載が求められています。ここは誤解されやすい点ですが、マイナンバー制度は個人情報を1か所に集めて一元管理する仕組みではありません。各行政機関がそれぞれの情報を持ったまま、法律で定められた範囲でだけ照会し合う「分散管理」です(総務省の制度説明)。それでも、同じ番号が各書類に載ることで「誰の収入か」を突き合わせる精度は上がっています。
経路3:銀行預金と生活水準の不一致
受け取った現金を口座に入れれば、その記録は残ります。収入と支出の釣り合いが不自然だと、調査のきっかけになります。税務調査では、口座の入出金履歴やクレジットカードの利用状況も確認され、生活水準と申告した所得の差から申告漏れが見つかることがあります。
税務調査は、この3つと並ぶ4つ目の経路ではありません。3つの経路で集まった情報に不自然な点があったときに、それを確かめるために行われる手続です。
親の扶養に入っている場合も、手渡しなら分からない?
手渡しのバイト代でも、勤務先は給与支払報告書を市区町村へ提出します。親の所得税で扶養控除が受けられるのは、子の給与収入が令和8・9年分なら136万円以下(令和7年分は123万円以下)の場合です。19歳以上23歳未満なら、136万円を超えても197万円以下までは親が特定親族特別控除を受けられ、満額(63万円)は159万円以下までです(国税庁「源泉所得税の改正のあらまし(令和8年4月)」)。
このラインを超えているのに親が控除を受け続けていると、後から親の側で控除の取消しと追加の納税を求められる可能性があります。手渡しかどうかではなく、1年間の給与の合計額で判定される点に注意してください。
2. 手渡し給料で確定申告が必要かは「源泉徴収の対象か」と「勤務先の数」で決まる
手渡し給料で確定申告が必要かどうかは、①その給与が源泉徴収の対象か(=勤務先が源泉徴収義務者か)、②給与をもらう勤務先が1か所か2か所以上か、③給与以外の所得が20万円を超えるか、で決まります。給与明細で実際に税金が引かれているかどうかは、判定基準ではありません。また勤務先が1か所なら、年末調整の有無は問いません(2か所以上の場合は、年末調整されない給与の収入金額を20万円の判定に含めます)。
確定申告が必要?手渡し給料の判定フロー
はい(会社・お店・事業者)
手渡しでも通常はこちら。STEP 2へ
いいえ(家事使用人2人以下の家庭など)
20万円ルールは使えません。所得税が出るなら金額の大小にかかわらず申告
1か所
給与以外の所得が20万円以下なら申告不要(年末調整の有無は問わない)
2か所以上
年末調整されなかった給与の収入+給与以外の所得が20万円以下なら不要。超えても、給与収入−所得控除が150万円以下なら不要
※給与の年収が2,000万円を超える人、同族会社の役員やその親族で、その会社から貸付金の利子や資産の賃貸料を受け取っている人などは、この申告不要の規定を使えません。上の条件に当たらなくても、源泉徴収された税額のほうが多く還付になる場合は、申告は義務ではありません。
勤務先が1か所なら、給与以外の所得が20万円以下で申告不要
確定申告が要らなくなる根拠は、「税金が実際に引かれたこと」でも「年末調整が済んでいること」でもありません。条文は「当該給与等の全部について第百八十三条(給与所得に係る源泉徴収義務)又は第百九十条(年末調整)の規定による所得税の徴収をされた又はされるべき場合」と定めており(所得税法121条1項1号)、源泉徴収の対象であれば足ります。国税庁の説明も「その給与の全部が源泉徴収の対象となる場合」です(国税庁 No.1900 の2)。
つまり勤務先が1か所で、その給与の全部が源泉徴収の対象なら、年末調整が済んでいるかどうかにかかわらず、給与所得・退職所得以外の所得(副業の雑所得など)の合計が20万円以下であれば確定申告の義務はありません。ただし年収2,000万円超の人や、同族会社の役員やその親族で、その会社から貸付金の利子や不動産などの賃貸料を受け取っている人は、この規定自体が使えません(同条1項柱書・ただし書き、No.1900 の1・4)。
勤務先が2か所以上なら「年末調整されなかった給与」を20万円の判定に含める
本業とは別に手渡しのバイトをしているなど、勤務先が2か所以上ある場合は、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得との合計が20万円を超えるときに確定申告が必要になります(No.1900 の3、所得税法121条1項2号イ)。手渡しのバイト代は給与なので、経費を差し引くことはできず、収入金額のまま数えます。日雇い・単発バイトのように乙欄・丙欄で源泉徴収されている給与も、年末調整されない給与としてこの合計に入ります。
ただし、給与の収入金額の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を差し引いた金額が150万円以下で、かつ給与所得・退職所得以外の所得が20万円以下であれば、20万円を超えていても申告は不要です(同号ロ、No.1900 の3の注)。
支払者に源泉徴収義務がない場合は20万円ルールが使えない
給与の支払者がそもそも源泉徴収義務を負わない人であれば、上の申告不要の規定は使えません(No.1900 の6)。原則に戻り、納める所得税が生じるなら、金額の大小にかかわらず申告が必要です(所得税法120条1項)。
ただし、この例外に当たるのは常時2人以下の家事使用人だけに給与を払う人(個人の家庭など)に限られます(所得税法184条)。会社・お店・建設業者のように事業として給与を払う先は、手渡しであっても源泉徴収義務者です(同183条)。支払者に源泉徴収義務があるのに天引きされていないだけなら、条文上は「徴収をされるべき場合」に当たり、20万円ルール自体は否定されません。確認すべきなのは給与明細の天引きの有無ではなく、勤務先が源泉徴収義務者に当たるかです。
年末調整を受けていない場合は「還付のための申告」を検討する
年の途中で退職してそのまま年末調整を受けていない場合、その年の税額は精算されていません。源泉徴収された税額が納めすぎになっていることが多く、申告すれば戻ってきます。これは申告義務ではなく、還付を受けるための任意の申告です。上の条件で申告が必要になる人でも、源泉徴収された税額のほうが多く還付になる場合は、申告は義務になりません(所得税法120条1項の括弧書き、No.1900 冒頭)。
3. 手渡し給料の確定申告 判定・税額計算ツール
手渡し給料の確定申告が必要かどうかと、1年間の所得税の目安を、次のツールで同時に確かめられます。年分を選び、勤務先の数と給与の年収(手渡し・振込を合計した税引き前の金額)を入力してください。判定は所得税法121条の申告不要の要件に沿って行い、税額は令和7年分と令和8・9年分の控除額で計算します。
手渡し給料の確定申告 判定・税額計算ツール
業務委託の報酬やネット販売など。収入ではなく「収入−必要経費」の金額を入れます。
※本ツールは国税庁の公表資料にもとづく概算です。所得控除は基礎控除と社会保険料控除だけを計算しており、扶養控除・生命保険料控除・医療費控除などは反映していません(これらがあると税額は下がり、2か所以上の「150万円」の判定も変わることがあります)。所得金額調整控除、住民税、源泉徴収された税額との差額は計算していません。最終的な判断は税務署または税理士にご確認ください。
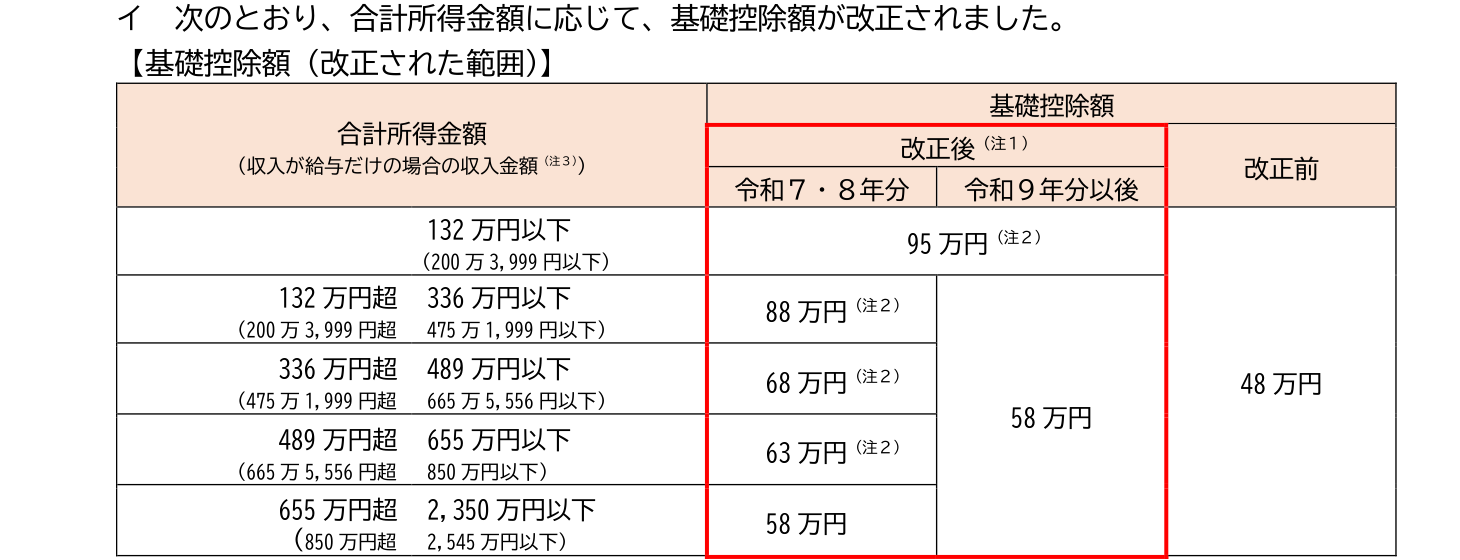
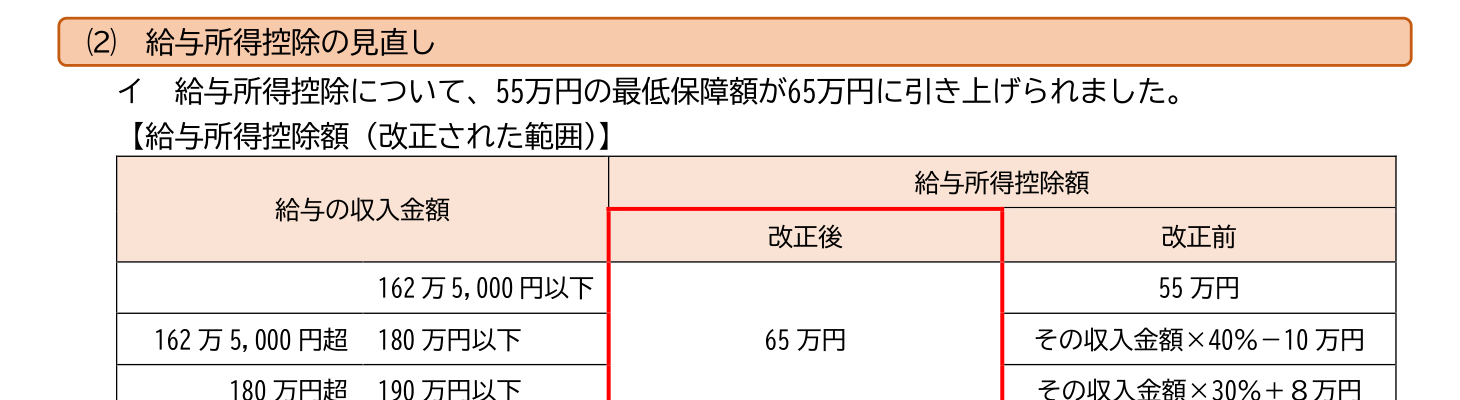
【令和7年分】給与収入170万円 − 給与所得控除65万円 = 給与所得105万円。合計所得が132万円以下なので基礎控除は95万円で、課税所得は10万円。所得税は10万円 × 5% = 5,000円、復興特別所得税を含めて5,100円です。
【令和8・9年分】同じ170万円でも、給与所得控除74万円を引いた給与所得は96万円。基礎控除104万円のほうが大きいので課税所得は0円になり、所得税はかかりません。
どちらの年分も、勤務先が1か所で給与以外の所得がなければ申告義務はありません(令和7年分で年末調整を受けていない場合は、源泉徴収された税額との差額を精算する申告を検討します)。上のツールに初期値のまま(年収170万円・1か所)入れると令和8・9年分で「確定申告は不要です」「約0円」、年分を令和7年分に切り替えると「約5,100円」と表示されます。
年末調整を受ける本業の給与が200万円、年末調整を受けない手渡しのバイト代が30万円、ほかの所得と社会保険料が0円とします。年末調整を受けない給与30万円だけで20万円を超え、給与収入の合計230万円は150万円を超えるので、原則として確定申告が必要です。
税額は、給与収入230万円の給与所得153万円から基礎控除104万円を引いた課税所得49万円に5%を掛けて24,500円、復興特別所得税を含めて約25,000円です。本業の年末調整で精算されるのは本業200万円の分だけなので、この年税額が源泉徴収された税額の合計を上回れば、その差額を確定申告で納めます。ツールで「2か所以上」を選び、④に2,300,000、⑤に300,000を入れると同じ結果になります。
4. 手渡し給料に所得税がかかる年収:令和8・9年分は178万円超
手渡し給料に所得税がかかり始める年収は、令和8・9年分は178万円超、令和7年分は160万円超です(令和6年分までは103万円超でした)。1月から12月までに受け取った給与を、手渡し・振込の区別なく合計して判定します。ただしこのラインは所得税が生じるかどうかの話で、前の章で見た確定申告の義務とは別のものです。
| 年分 | 給与所得控除の最低保障 | 基礎控除(給与だけの人) | 所得税がかからない給与収入 |
|---|---|---|---|
| 令和6年分まで | 55万円 | 48万円 | 103万円以下 |
| 令和7年分 | 65万円 | 95万円 | 160万円以下 |
| 令和8・9年分 | 74万円 | 104万円 | 178万円以下 |
| 令和10年分以後 | 69万円 | 99万円 | 168万円以下 |
令和8・9年分の基礎控除104万円は、合計所得金額が489万円以下の人に適用されます(給与だけなら年収665万5,556円以下)。給与所得控除の74万円は、給与収入220万円以下の範囲で適用されます。令和10年分以後は、給与所得控除の最低保障額が69万円、合計所得132万円以下の人の基礎控除が99万円になるため、改正法どおりならラインは168万円です。ただし令和10年分以後のこれらの額は、2年ごとに物価の動きに応じて見直す方針とされているため、実際の金額はその時点の改正で確認してください。
覚えておきたい基準額(所得税・住民税・扶養)
・所得税がかかる年収:令和8・9年分は178万円超(令和7年分は160万円超・令和6年分までは103万円超)
・住民税:令和8年度分(令和7年分の所得)はおおむね年収103万〜110万円超で課税されます(均等割の非課税限度額は市区町村の級地区分で38万円/41.5万円/45万円と異なるため幅があります)。所得税の申告が不要でも、住民税の申告は別に必要になることがあります
・親の扶養から外れる年収:令和8・9年分は136万円超(令和7年分は123万円超)。19歳以上23歳未満は特定親族特別控除があり、令和8・9年分は年収159万円まで親が満額の控除を受けられます(令和7年分は150万円まで)
参考:令和7年分の基礎控除・給与所得控除の表(国税庁)
令和7年分の申告や、令和7年分の還付申告をする方は、次の表の金額で計算します。令和8・9年分の金額は上の表のとおりです。
副業がある場合の「20万円」の数え方
本業に加えて副業をしている場合の「20万円」は、給与所得と退職所得を除いた所得の合計額で数えます(No.1900 の2)。副業が業務委託やネット販売であれば、その所得は「収入−必要経費」で計算します。
一方、副業が手渡しのバイト代(給与)なら、必要経費は引けません。勤務先が2か所以上になるので、年末調整されなかった給与の「収入金額」と、給与以外の所得との合計が20万円を超えるかで判定します。「経費を引いたら20万円以下だから申告不要」という数え方はできません。
副業が業務委託やネット販売なら、収入30万円・経費15万円で所得15万円となり、20万円以下なので所得税の申告は不要です。ただし副業が手渡しのバイト代なら給与になり、経費は引けません。30万円のバイト代なら、それだけで20万円を超えます。
5. 源泉徴収票がない手渡し給料の確定申告:収入記録の作り方
手渡し給料で源泉徴収票がもらえなくても、確定申告はできます。源泉徴収票は、税務署への提出範囲にかかわらずすべての受給者に交付しなければならないものなので(No.7411)、まず勤務先に請求し、それでも出ないときは自分で残した記録で収入を集計します。交付がないこと自体で申告義務が生まれたり消えたりするわけではありません。
受け取った日付・金額・支払者(会社名または個人名)・仕事の内容を、その都度ノートやスマホのメモに残します。受け取った直後に書くのが最も正確です。
給与明細があれば一番確かな記録になります。無い場合も、勤務時間が分かるシフト表や、金額のやり取りが残るLINE・メールの画面は有力な補完資料です。
受け取った現金を定期的に口座へ入れておくと、通帳やネットバンキングの明細が金額と時期の裏付けになります。
申告書には、支払者の名称と年間の支払金額、源泉徴収された税額を自分で入力します。メモから支払者ごとの合計を出した集計表を作り、申告の根拠として保管しておきます。
6. 手渡し給料を確定申告しないとどうなる?無申告加算税・延滞税の実額
申告が必要なのに期限までに確定申告をしないと、本来の税金に加えて無申告加算税(5〜30%)と延滞税がかかり、収入を隠したと判断されると重加算税(40%)に切り替わります。負担の大きさは「いつ自分から申告したか」で大きく変わります。
無申告加算税は申告のタイミングで5%〜30%
割合は次のとおりです(令和6年1月1日以後に申告期限が来るもの=令和5年分以降)。
| 申告したタイミング | 50万円までの部分 | 50万〜300万円の部分 | 300万円を超える部分 |
|---|---|---|---|
| 調査の事前通知より前に自分から申告 | 一律5% | ||
| 事前通知の後・調査による決定を予知する前に申告 | 10% | 15% | 25% |
| 調査を受けた後に申告/税務署から決定を受けた | 15% | 20% | 30% |
前年・前々年の所得税で無申告加算税(またはそれに代わる重加算税)を課されていた場合などは、さらに10%が上乗せされます。
逆に、次の3つをすべて満たせば無申告加算税はかかりません。①申告期限から1か月以内に自分から期限後申告をしている、②その税金の全額を法定納期限までに納めている、③期限後申告の日の前日から5年前までに無申告加算税・重加算税を課されたことがなく、この不適用も受けていない。期限を少し過ぎた段階で気づいたなら、すぐ動くほど負担は小さくなります。
延滞税は令和8年中なら年2.8%、2か月を過ぎると年9.1%
納付が遅れると、法定納期限の翌日から納付する日までの日数に応じて延滞税がかかります(国税庁 No.9205)。令和8年(2026年)1月1日〜12月31日の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です(令和7年は年2.4%/年8.7%)。出典:国税庁「延滞税の割合」。
期限後申告の場合は、申告書を提出した日がその税金の納期限になります。申告と同時に納めれば、法定納期限の翌日から納付日までの全期間が年2.8%で計算されます。延滞税は本税だけにかかり、加算税にはかかりません。
収入を隠したと判断されると重加算税(35%・40%)
収入を意図的に隠した、書類を偽ったと判断された場合は、重加算税が課されます。割合は申告そのものをしていなかった場合が40%、申告額が少なかった場合が35%です。重加算税は無申告加算税や過少申告加算税に代えて課されるもので、両方が重ねてかかることはありません。過去5年以内に無申告加算税や重加算税を課されていた場合などは、さらに10%が上乗せされます(国税通則法68条)。悪質なケースでは、脱税として刑事告発されることもあります。
本来の税額が10万円だった場合の負担(令和8年の割合で試算)
法定納期限までに全額納付し、1か月以内に期限後申告
約100,000円
上の3要件を満たせば、無申告加算税はかかりません。
半年後に自主申告・同時に納付
約106,300円
無申告加算税5,000円(5%)+延滞税約1,300円(10万円×2.8%×182日÷365日、100円未満切捨て)。
半年後に調査を受けてから申告
約116,300円〜
無申告加算税15,000円(15%)+延滞税。収入を隠したと判断されれば、加算税は重加算税40,000円に代わります。
調査で見つかってからだと加算税が重くなります。一度無申告で加算税を受けると、次の年以降に上乗せの対象になる点にも注意が必要です。
7. 給料を手渡しで払う事業主にも源泉徴収義務がある
給料を手渡しで払う事業主も、振込の場合と同じく源泉徴収義務者です。給与を払うたびに所得税を差し引き、原則として支払った月の翌月10日までに納めます(国税庁 No.2502)。現金払いだから義務が軽くなることはありません。
従業員10人未満なら納期の特例で年2回にまとめられる
給与の支給人員が常時10人未満の源泉徴収義務者は、所轄税務署に「源泉所得税の納期の特例の承認に関する申請書」を出すと、源泉徴収した所得税を半年分まとめて納付できます。1月から6月分は7月10日、7月から12月分は翌年1月20日が期限です(国税庁 No.2505)。納付書(所得税徴収高計算書)には、手渡しの分も含めて実際に支払った給与の総額と、源泉徴収した税額を記入します。
年が明けたら、給与支払報告書を従業員が住む市区町村へ、源泉徴収票を本人へ、それぞれ1月31日までに出します。手渡しで払った分を集計から漏らさないよう、支払のたびに記録を残しておくことが前提です。
8. 手渡し給料の確定申告の手順と期限
手渡し給料の確定申告は、収入の集計、記録の準備、申告書の作成、期限内の提出と納税の順で進めます。令和8年分の申告期間は令和9年(2027年)2月16日(火)〜3月15日(月)です。還付申告だけなら、この期間より前の1月から提出できます。
手順1
1年分の給与を支払者ごとに集計し、上のツールで申告要否を判定
手順2
源泉徴収票、なければ収入メモ・通帳の入金記録をそろえる
手順3
確定申告書等作成コーナーで支払者と金額を入力し、申告書を作る
手順4
e-Taxか郵送・持参で提出し、3月15日までに納税
令和7年分の申告期間は令和8年2月16日(月)〜3月16日(月)でした(3月15日が日曜日のため翌日が期限)。令和7年分を申告し忘れていた場合は、前の章の加算税と延滞税を踏まえて、気づいた時点で期限後申告をします。
よくある質問(FAQ)
- 少額のバイト代でも確定申告は必要ですか?
-
金額だけでは決まりません。勤務先が1か所でその給与が源泉徴収の対象なら、年末調整を受けたかどうかにかかわらず、給与以外の所得が20万円以下である限り不要です。そのバイト代が2か所目の給与なら、年末調整されなかった給与の収入金額と給与以外の所得の合計が20万円を超えるかで判定し、超えても給与収入から所得控除(雑損・医療費・寄附金・基礎控除を除く)を引いた額が150万円以下なら不要です。家事使用人2人以下の家庭のように源泉徴収義務のない支払者からの給与は、所得税が出るなら金額にかかわらず申告が必要です。
- 給料を手渡しで払うのは違法ではないのですか?
-
違法ではありません。労働基準法24条は「賃金は、通貨で、直接労働者に、その全額を支払わなければならない」と定めており、現金での手渡しはむしろ原則どおりの払い方です。銀行振込は、同条ただし書きにもとづき、厚生労働省令で定める確実な支払方法として認められているものです(e-Gov 労働基準法)。問題になるのは払い方ではなく、源泉徴収や申告をしないことです。
- 確定申告をすると、手渡しのバイトが本業の会社にバレますか?
-
確定申告書第二表の住民税欄で「自分で納付」(普通徴収)を選べるのは、給与所得・公的年金等以外の所得(事業所得や雑所得など)にかかる住民税だけです。手渡しのバイト代は給与所得なので、その分の住民税は原則として本業の給与から天引き(特別徴収)される住民税に合算され、この方法では分けられません。副業が業務委託などで事業所得・雑所得に当たる場合は「自分で納付」を選べます。どちらの場合も、確定申告そのものは必要な場合には行ってください。
- 何年も申告していない手渡しの給料は、今から申告できますか?
-
できます。期限を過ぎた年分は期限後申告として受け付けられます。年数が経つほど延滞税の対象期間が長くなり、税務署の調査を受けてから申告すると無申告加算税の割合も上がるため、気づいた時点でできるだけ早く申告するのが負担を抑える方法です。どの年分から申告するか、記録が足りない年分をどう集計するかは、税務署の窓口や税理士に相談すると整理しやすくなります。
- 業務委託の報酬を手渡しで受け取った場合も、同じ判定ですか?
-
業務委託の報酬は給与ではなく、事業所得または雑所得になります。こちらは「収入−必要経費」で所得を計算し、勤務先の給与が別にあれば、給与以外の所得として20万円の判定に入れます(上のツールでは⑥に入力します)。報酬の支払者は、一定の報酬について「報酬、料金、契約金及び賞金の支払調書」を税務署に提出します。契約の名前が業務委託でも、実態が雇用に近ければ給与と扱われることがあるため、迷う場合は支払者や税務署に確認してください。
まとめ:手渡し給料でも記録を残して正しく申告する
給料が手渡しでも、振込と同じ「給与所得」です。支払う側が出す書類とマイナンバーで収入は突き合わせられるため、申告すべき所得を申告しないままにしておく理由はありません。一方で、申告が必要かどうかは年収だけでは決まらないので、次の順に確認してください。
現金手渡しでも給与所得として課税対象です。支払う側は給与支払報告書や源泉徴収票を提出します。
勤務先が1か所で源泉徴収の対象なら、給与以外の所得が20万円以下で申告不要(年末調整の有無は問わない)。2か所以上なら、年末調整されなかった給与の収入と給与以外の所得の合計で判定し、150万円の例外も確認します。支払者に源泉徴収義務がない場合は、所得税が出るなら申告が必要です。
所得税がかかるのは令和8・9年分なら年収178万円超、令和7年分なら160万円超です。申告義務のラインとは別なので、判定と税額を分けて確認します。
1か月以内の自主申告なら無申告加算税がかからない場合があり、調査前の自主申告なら5%で済みます。放置するほど延滞税も積み上がります。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る
BOOTH
フリーランス必携 Notion業務管理テンプレート
案件・請求・確定申告までNotionで一元管理するテンプレートです。手渡しの給与や副業の収入を、申告に使える形で記録しておきたい方向け。
BOOTHで見る →