※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
中古の機械や中古建物を取得したとき、耐用年数は新品と同じ法定耐用年数を使うわけではない。簡便法という計算式で、経過した年数の分だけ短縮できる。ただし資本的支出(改修・修繕にかけた金額)が大きいと、この簡便法がそもそも使えなくなる境目がある。本記事では、国税庁タックスアンサーNo.5404と耐用年数通達1-5-1〜1-5-6の内容をもとに、簡便法の計算式・50%判定・経過年数の数え方を整理し、実際に数字を入れて年数を出せる自動計算ツールを内蔵した。
 ぜいむたん
 イザーク
📌 この記事でわかること
- 簡便法による中古資産の耐用年数の計算式(全部経過・一部経過の2パターン)
- 数字を入力するだけで年数を出せる自動計算ツール(資本的支出の50%判定・初年度の月割償却費つき)
- 資本的支出が「再取得価額の50%」を超えると簡便法が使えなくなる仕組みと、その手前で使える通達1-5-6の按分計算
- 見積法との使い分けと、簡便法が使えないときの選択肢
- 経過年数が分からないときの見積り方・1年未満の端数の切り捨て方
- 中古建物・中古アパートなど車両以外の資産への当てはめ方
中古資産の耐用年数の計算方法|簡便法と見積法の位置づけ
中古資産の耐用年数の計算方法は、原則として「見積法」(その資産をあと何年使えるかを見積もる方法)で決める。ただし見積りが難しい場合に限り、法定耐用年数と経過年数から機械的に算定する「簡便法」を使ってよいことになっている。どちらも、資産を事業の用に供した事業年度中に算定しなければならず、その年度で計算しなかった場合、後の事業年度になってからは算定できない(耐用年数通達1-5-1)。
実務では見積法を厳密にやろうとすると技術者による調査費用がかさむため、多くの会社が簡便法を使っている。簡便法は「試掘権以外の鉱業権及び坑道」を除く中古資産(機械・器具備品・車両・建物・建物附属設備など)に使え、法定耐用年数と経過年数さえ分かれば計算できる。逆にいうと、法定耐用年数そのものの一覧(資産の種類ごとの年数表)は本記事では扱わない。資産の種類別の法定耐用年数は減価償却の仕組みと計算方法の完全ガイドの早見表を参照してほしい。本記事は、その法定耐用年数を使って「中古資産としての耐用年数」を導く計算部分に絞って解説する。
ぜいむたんイザーク中古資産の耐用年数計算ツール|簡便法・50%判定・月割償却費を一発算出
下のツールに法定耐用年数・経過年数・取得価額・資本的支出の額・再取得価額を入力すると、簡便法による耐用年数、資本的支出の50%判定の結果、事業供用月からの初年度月割償却費までをまとめて計算する。Excelを作らなくても、その場で数字を確認できる。
初期値(法定耐用年数30年・経過年数10年・取得価額1,000万円・資本的支出なし・事業供用8月・決算3月)で試すと、簡便法による耐用年数は22年、初年度の月割償却費はおよそ303,030円になる。この22年という数字は、国税庁タックスアンサーNo.5404に掲載されている計算例と同じ設定・同じ結果になっている。
ぜいむたんイザーク中古資産 耐用年数の簡便法|全部経過・一部経過の2パターンの計算式
簡便法の計算式は、経過年数が法定耐用年数の全部を超えているか、一部だけかで2パターンに分かれる。どちらも国税庁タックスアンサーNo.5404に明記されている計算式そのままで、独自の解釈は入っていない。
パターン1|全部経過
法定耐用年数の全部を経過した資産
耐用年数 = 法定耐用年数 × 20%
パターン2|一部経過
法定耐用年数の一部を経過した資産
耐用年数 =(法定耐用年数-経過年数)+(経過年数 × 20%)
どちらのパターンでも、計算結果に1年未満の端数が出たら切り捨てる。そのうえで年数が2年に満たない場合は2年とする(下限2年)。たとえば法定耐用年数30年・経過年数10年なら、(30-10)+(10×0.2)=22年。これは国税庁の公式な計算例と同じ数字だ。
計算の3ステップ
法定耐用年数を確認する(資産の種類・構造ごとの年数表は減価償却の仕組みと計算方法の完全ガイドを参照)
経過年数が法定耐用年数の全部を超えているか、一部かで計算式を選び当てはめる
1年未満の端数を切り捨て、2年に満たない場合は2年とする
ぜいむたんイザーク中古資産の耐用年数と資本的支出|再取得価額の50%を超えると簡便法は使えない
中古資産を事業の用に供するために資本的支出(リフォーム・修繕・改良にかけた費用のうち資産計上するもの)をした場合、その金額が一定割合を超えると簡便法が使えなくなる。ここで注意したいのは、判定の基準額が2段階あることだ。
基準1|取得価額の50%超
単純な簡便法は使えない
資本的支出が「資本的支出を含まない取得価額」の50%を超える場合、そのまま経過年数だけで計算する簡便法は使えない。ただし耐用年数通達1-5-6の按分算式で計算し直せば認められる。
基準2|再取得価額の50%超
簡便法・見積法とも使えない
資本的支出が「同等の新品を取得する場合の価額(再取得価額)」の50%を超える場合、簡便法だけでなく見積法も使えなくなり、法定耐用年数によることになる。
この2段階の基準は、国税庁タックスアンサーNo.5404のQA「取得した中古資産を業務に使用するために資本的支出を行った場合」と、耐用年数通達1-5-2に明記されている。基準1(取得価額の50%)を超えても、基準2(再取得価額の50%)以下であれば、耐用年数通達1-5-6の按分算式を使って耐用年数を計算し直すことが認められている。式にすると次のとおりだ。
耐用年数通達1-5-6の按分算式
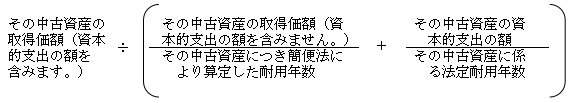
国税庁が公開している計算例(法定耐用年数22年・経過年数10年・取得価額1,000万円・再取得価額2,200万円で、800万円の資本的支出を行った場合)を実際に解くと、次のようになる。
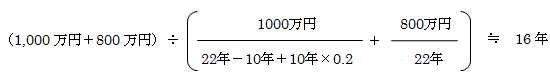
この例では800万円は取得価額1,000万円の50%(500万円)を超えているので単純な簡便法(この例では14年)はそのままでは使えないが、再取得価額2,200万円の50%(1,100万円)以下なので按分算式が使え、最終的な耐用年数は16年になる。上のツールの「資本的支出の額」欄に800万円、「再取得価額」欄に2,200万円を入れて試すと同じ16年が出る。
複数年度にわたる資本的支出の合算判定
なお、この資本的支出は一度きりとは限らない。複数年度にわたって改修を続けた場合、一の計画に基づく資本的支出の合計額、または各事業年度中に支出した資本的支出の合計額で50%判定を行う(耐用年数通達1-5-3)。1回あたりの支出額が小さくても、計画全体や年度合計で見ると50%を超えることがあるので注意したい。
ぜいむたんイザーク中古資産 耐用年数の見積法とは|簡便法とどう使い分けるか
見積法とは、中古資産を事業の用に供した時以後、あと何年使えるかを実際に見積もる方法だ。簡便法のような機械的な計算式はなく、資産の状態を個別に評価する。原則はこちらが本則で、簡便法は「見積りが困難な場合」の代替手段という位置づけになる。
耐用年数通達1-5-4は「見積りが困難な場合」を、見積りのための資料がなく技術者等が特別な調査をしなければならない場合や、見積りに多額の費用がかかると認められる場合と定義している。つまり、専門家による現地調査や鑑定を依頼するほどのコストをかけられない中小企業では、簡便法を使うのが現実的な選択になる。逆に、大型の設備やプラントで専門家の評価が既にある場合は、見積法のほうが実態に近い耐用年数になることもある。
資本的支出が再取得価額の50%を超えて簡便法も使えなくなった場合でも、見積法自体は制度上ゼロになるわけではない。ただし前述のとおり、その資本的支出の水準で見積法を使うには使用可能期間の見積りを相当に厳密に行う必要があり、実務上は法定耐用年数をそのまま使うケースが多い。
ぜいむたんイザーク中古資産の耐用年数 端数処理|経過年数の数え方と1年未満の端数
経過年数がはっきり分からない中古資産を取得することもある。耐用年数通達1-5-5は、そうした場合は資産の構造・形式・表示されている製作時期などを勘案して、経過年数を適正に見積もればよいとしている。年式が分かる書類や、製造銘板に刻印された年月日などが手がかりになる。
計算結果の端数処理は明確にルール化されている。簡便法の計算式で算出した年数に1年未満の端数が出たときは、その端数を切り捨てる。切り捨てた結果、年数が2年に満たなくなる場合は2年とする。この「切り捨て→2年下限」の順番を逆にしてしまう誤りがときどき見られるので、必ずこの順で処理したい。
①
法定耐用年数と経過年数から計算式で年数を出す
②
1年未満の端数があれば切り捨てる
③
切り捨てた年数が2年未満なら2年にする
ぜいむたんイザーク中古建物・中古アパートの耐用年数|車両以外への当てはめ方
簡便法の計算式そのものは、資産の種類を問わず共通だ。中古建物や中古アパートも、車両や機械と同じように「法定耐用年数」と「経過年数」を当てはめて計算する。木造アパートの法定耐用年数は22年、鉄骨鉄筋コンクリート造の共同住宅は47年など、構造によって法定耐用年数が大きく変わる点だけが車両との違いになる(資産の種類ごとの法定耐用年数の一覧は減価償却の仕組みと計算方法の完全ガイドの早見表を参照してほしい)。
中古アパート(木造・築15年)の計算例
たとえば木造アパート(法定耐用年数22年)を、築15年の状態で中古取得したケースを考える。上のツールに法定耐用年数22年・経過年数15年と入力すると、(22-15)+(15×0.2)=10年という結果になる。マンション経営やアパート経営を検討している個人投資家が、物件広告に記載された築年数から簡便法の耐用年数をその場で試算するのに使える。
リフォーム時の50%判定への注意
建物の場合に特に注意したいのが、購入直後にリフォーム(資本的支出)をするケースが多いことだ。前述の50%判定は建物でも同じルールが適用される。中古アパートを安く仕入れて大規模リノベーションをするようなケースでは、リフォーム費用が再取得価額(同等の新築を建てる場合の価額)の50%を超えていないか、必ず確認したい。
なお、中古車の耐用年数についても計算式は同じだが、車両特有の節税上の論点(4年落ちの中古車がなぜ人気か等)は本記事では扱わない。車両に絞った解説は4年落ち中古車の減価償却の完全攻略法を参照してほしい。
ぜいむたんイザーク中古資産 耐用年数の月数|事業供用日からの月割償却
簡便法で耐用年数が決まったら、初年度の減価償却費は事業供用日から決算月までの月数で月割りする。年の途中で事業の用に供した場合、1年分の償却費をそのまま計上するのではなく、供用月から決算月までの月数分だけを計上する。
上のツールでは「事業供用月」と「決算月」を入力すると、供用月から決算月までの月数(決算をまたぐ場合も含む)を自動計算し、定額法の概算で初年度の月割償却費を表示する。たとえば決算月が3月の会社が8月に中古資産を事業の用に供した場合、8月・9月・10月・11月・12月・1月・2月・3月の8ヶ月分になる。実際の申告では、資産の種類ごとに定められた償却率表の数値を使うため、ツールの数値はあくまで概算として扱ってほしい。
ぜいむたんイザーク中古資産の耐用年数を計算する前に|少額減価償却資産・一括償却資産との順序
中古資産だからといって、いきなり耐用年数の計算に進んでよいとは限らない。取得価額によっては、そもそも減価償却をせず一括で経費にできる制度が先に適用される。取得価額が10万円未満、または使用可能期間が1年未満の資産は少額減価償却資産として即時償却できる可能性があり、青色申告の中小企業者等であれば30万円未満(令和8年度税制改正後は上限額の見直しがあるため最新の要件を確認してほしい)まで対象になることがある。取得価額が20万円未満であれば一括償却資産として3年均等償却を選べる場合もある。
つまり実務の順序としては、①取得価額を確認し少額減価償却資産・一括償却資産に該当しないか判定する→②該当しなければ本記事の簡便法(または見積法)で耐用年数を決める、という流れになる。
少額減価償却資産に該当しないか
少額減価償却資産の要件は少額減価償却資産40万円への引き上げガイドで確認できる。
一括償却資産(20万円未満)に該当しないか
一括償却資産との違いは一括償却資産とは?20万円未満の3年償却との違いで確認できる。定額法・定率法のどちらで償却するかを迷っている場合は減価償却は定額法と定率法どっちが得?も参照してほしい。
ぜいむたんイザークよくある質問(FAQ)
- 中古資産の耐用年数は必ず簡便法で計算しないといけませんか?
-
いいえ、原則は見積法です。簡便法は、使用可能期間の見積りが困難な場合(見積りのための資料がなく技術者等による特別な調査が必要な場合や、見積りに多額の費用がかかると認められる場合)に使える代替の計算方法という位置づけです。ただし実務上は、調査コストの負担を避けるために簡便法を選ぶ会社が大半です。
- 簡便法の計算は、いつのタイミングでやればいいですか?
-
その中古資産を事業の用に供した事業年度中に行う必要があります。その事業年度に耐用年数の算定をしなかった場合、後の事業年度になってから算定することはできません。取得した期の申告作業の中で必ず済ませておく必要があります。
- 資本的支出が取得価額の50%を超えたら、必ず法定耐用年数になりますか?
-
必ずしもそうとは限りません。取得価額の50%を超えていても、再取得価額(同等の新品を取得する場合の価額)の50%以下であれば、耐用年数通達1-5-6の按分算式によって耐用年数を計算し直すことが認められています。法定耐用年数によることになるのは、再取得価額の50%を超えた場合です。この2段階の基準を混同しないよう注意してください。
- 中古資産の経過年数が分からない場合はどうすればいいですか?
-
資産の構造・形式・表示されている製作の時期などを勘案して、経過年数を適正に見積もることが認められています(耐用年数通達1-5-5)。製造銘板の年月表示や、購入時の契約書・整備記録などが手がかりになります。
- 中古の工場一式をまとめて取得した場合も、本記事の計算式で耐用年数を出せますか?
-
本記事の計算式は、車両・機械・建物といった単体の中古資産を対象としています。工場を一括取得する場合のように、複数の資産をまとめて総合的に償却する「総合償却資産」については、耐用年数通達1-5-8〜1-5-12に別の見積り方法が定められています。個々の資産ごとに判定するケースとは扱いが異なるため、該当する場合は税理士に確認してください。
まとめ|中古資産の耐用年数を決める手順
取得価額を確認し、少額減価償却資産(10万円未満等)・一括償却資産(20万円未満)に該当しないか先に判定する
法定耐用年数と経過年数を確認し、簡便法(全部経過は法定耐用年数×20%、一部経過は残存年数+経過年数×20%)で耐用年数を計算する
資本的支出がある場合は、取得価額の50%・再取得価額の50%の2段階で判定し、必要なら耐用年数通達1-5-6の按分算式で計算し直す
計算結果の1年未満の端数を切り捨て、2年に満たない場合は2年とする。事業供用日から決算月までの月数で初年度の償却費を月割りする
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る