

※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
「ビットコインを売って利益が出たけど、確定申告ってどうやるの?」「NFTアートを売買したら税金がかかるって聞いたけど、本当?」——暗号資産(仮想通貨)やNFTの取引をしている方から、こうした相談は年々増えています。株式やFXと違って証券会社が損益を自動計算してくれないため、「そもそも自分で計算しなければいけない」という時点でつまずいてしまう方が少なくありません。
結論から言うと、暗号資産・NFTの利益は原則として「雑所得」として総合課税され、所得が多いほど税率が上がる累進課税(最高55.945%)の対象です。2025年12月に公表された令和8年度税制改正大綱に基づき、2026年3月31日に成立した税制改正法で申告分離課税(20.315%)への移行が法制化されましたが、実際に適用が始まるのは2028年1月1日からの見込みで、対象範囲の細部は今後の政令・省令で確定します。つまり今回申告する分(2025年分・2026年分の取引)は、引き続き現行の総合課税ルールで計算する必要があります。本記事では、公認会計士試験合格者の視点で、現行ルールに基づく具体的な計算方法・確定申告の手順から、将来の分離課税移行で「確定していること」と「まだ決まっていないこと」までを、国税庁・財務省の一次資料に基づいて整理します。
📌 この記事でわかること
対象読者:暗号資産・NFTの取引がある個人(会社員・フリーランス)/読了の目安:約25分
- 暗号資産・NFTの利益が「雑所得」として総合課税される仕組みと、取引パターン別の課税タイミング一覧
- 総平均法と移動平均法で所得金額がいくら変わるかを、取引を入力してその場で比べられる自動計算ツール(国税庁FAQの例示と一致することを検算済み)
- 移動平均法を使うための「評価方法の届出書」の書き方と提出期限、途中で変更する場合の承認申請の手順
- 会社員・フリーランス・NFTクリエイターの3パターンで検算した具体的な計算例
- 20万円ルールの正確な適用範囲(住民税申告は別途必要な点を含む)と確定申告の具体的な手順
- 【令和8年度改正】申告分離課税20%(復興特別所得税を含めて20.315%)への移行で「法律として決まったこと」と「まだ決まっていないこと」の切り分け
- 税務調査で狙われやすいポイントと、申告漏れがあった場合の対処法
 ぜいむたん
 イザーク
暗号資産・NFTの利益はどう課税される?2026年時点の基本ルール
ぜいむたんイザーク暗号資産(仮想通貨)の売却・交換・決済による利益は、国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月)に基づき、原則として「雑所得」として総合課税の対象になります。総合課税とは、給与所得や事業所得など他の所得と合算したうえで、所得が多いほど税率が上がる累進課税方式で税額を計算する仕組みです(出典:国税庁「暗号資産等に関する税務上の取扱い及び計算書について」)。
2026年現在の税率は、所得税(最高45%)+住民税(一律10%)+復興特別所得税(所得税額の2.1%)で最高55.945%です。株式やFXの利益が一律20.315%で済むのと比べると、高所得層ほど不利な扱いになる点が現行制度の最大の問題点です(出典:国税庁タックスアンサー No.2260「所得税の税率」)。
| 課税所得金額 | 所得税率 | 住民税率 | 合計の目安 |
|---|---|---|---|
| 195万円以下 | 5% | 10% | 約15% |
| 195万円超330万円以下 | 10% | 10% | 約20% |
| 330万円超695万円以下 | 20% | 10% | 約30% |
| 695万円超900万円以下 | 23% | 10% | 約33% |
| 900万円超1,800万円以下 | 33% | 10% | 約43% |
| 1,800万円超4,000万円以下 | 40% | 10% | 約50% |
| 4,000万円超 | 45% | 10% | 約55%(復興特別所得税を加えると55.945%) |
暗号資産の利益はこの課税所得に上乗せされるため、給与など他に収入がある方ほど高い税率帯に押し上げられやすくなります。特に会社員で本業収入がある方は、暗号資産の利益がそのまま上乗せされる点に注意が必要です。
NFTの課税上の扱いも基本的には暗号資産と同じ
NFT(非代替性トークン)で得た利益も、換金性のある資産である限り課税対象です。国税庁は「NFTが暗号資産などの財産的価値を有する資産と交換できるものである場合、その取引は所得税の課税対象になる」としています。一方、換金性のないゲーム内アイテムのようなNFTは課税対象外となる可能性があります(出典:国税庁タックスアンサー No.1525-2)。
課税対象となる取引パターンと課税タイミング一覧
ぜいむたんイザーク暗号資産・NFTの取引は、日本円への換金だけでなく、以下のようなさまざまな場面で課税対象になります。取引の種類によって課税タイミング(いつの時価で計算するか)が異なるため、まず全体像を押さえておきましょう。
| 取引パターン | 課税区分(現行) | 課税タイミング |
|---|---|---|
| 暗号資産を売却して法定通貨(円)を受け取る | 雑所得(総合課税) | 売却時 |
| 暗号資産同士を交換する(例:BTCをETHに交換) | 雑所得(総合課税) | 交換時 |
| 暗号資産で商品・サービスを購入する | 雑所得(総合課税) | 決済時 |
| マイニングで報酬を得る | 雑所得(総合課税・事業性があれば事業所得) | 取得時(時価) |
| ステーキング・レンディング・DeFi報酬を受け取る | 雑所得(総合課税) | 受取時(時価) |
| エアドロップでトークンを取得する | 雑所得(原則。無償取得で対価性がない場合は取得時に課税なしとなる場合もある) | 取得時(時価・換金可能な場合) |
| NFTを売却する | 雑所得(原則。譲渡所得となる例外あり) | 売却時 |
| NFTを制作して販売する(クリエイター) | 雑所得または事業所得 | 販売時 |
私自身、Big4監査法人・税理士法人での実務を通じて感じるのは、「日本円化していないから申告不要」という思い込みで申告漏れになるケースが非常に多いという点です。暗号資産同士の交換やDeFi報酬は記録が取引所・ウォレットに残るため、税務署が事後的に把握することも十分あり得ます。取引のたびに履歴を残す習慣をつけておくことが、後々のトラブル回避につながります。
暗号資産の利益が発生する3つの場面
手放す(売却・交換・決済)
円に換金しなくても、他の暗号資産への交換・商品購入への利用で課税対象になる。時価で収入を計算する。
受け取る(マイニング・ステーキング等)
マイニング報酬・ステーキング報酬・DeFi報酬・エアドロップは、受け取った時点の時価が収入になる。
NFTを取引する
NFTの売却・制作販売も原則課税対象。ゲーム内アイテムなど換金性のないものは対象外の可能性がある。
利益(所得)の計算方法:取得価額の求め方
ぜいむたんイザーク暗号資産・NFTの利益計算は、基本的には「売却額(または交換時・受取時の時価)-取得価額=利益」というシンプルな式で求めます。ポイントは、複数回にわたって購入・取得している場合の取得価額(1単位あたりのコスト)の算出方法です。国税庁が認めている方法は「総平均法」と「移動平均法」の2種類です。
| 計算方法 | 計算のしかた | 特徴 |
|---|---|---|
| 総平均法 | 1年間に購入した総額 ÷ 購入した総数量 で平均取得単価を算出 | 計算が簡便。個人が届出をしない場合はこちらが原則 |
| 移動平均法 | 購入のたびに、その時点までの平均取得価額を再計算して更新 | より実態に近い計算ができるが手間がかかる。事前に税務署へ届出が必要 |
選定した計算方法は、暗号資産の種類(銘柄)ごとに、原則として一度選んだ方法を継続して使用する必要があります(変更するには税務署への届出が必要)。届出を提出していない場合は、個人は自動的に総平均法を選定したものとみなされます(法人は移動平均法が原則)。市販の損益計算ツール(cryptact・Gtaxなど)は総平均法をベースに計算するものが一般的で、個人の確定申告では総平均法を使うケースが多くなっています。
総平均法と移動平均法の違い
総平均法=まとめて計算
4月10個×100円・5月20個×120円・6月10個×140円なら、(1,000円+2,400円+1,400円)÷40個=1個あたり120円。年1回まとめて計算するので簡便。
移動平均法=買うたびに更新
4月10個×100円で平均100円/個。5月20個×120円を追加すると平均113円/個に更新。売却時はその時点の平均単価で計算する。
迷ったら総平均法
届出をしなければ自動的に総平均法が適用される。移動平均法を使いたい場合は取得年分の申告期限までに届出が必要。
海外の取引所を利用している場合は、取引時点の為替レートで日本円に換算する必要があるため計算が煩雑になります。三菱UFJリサーチ&コンサルティングの為替レートなど、公表されているレートを用いてドルベースの暗号資産価額を円ベースに換算しましょう。また、自分で計算したい方は国税庁のサイトで移動平均法用・総平均法用の計算書(Excel)が配布されているので活用してください。
総平均法と移動平均法、どちらで計算する?自動計算ツール
ぜいむたんイザーク取得価額の計算方法は「総平均法」と「移動平均法」の2つがあり、どちらを選ぶかで、その年の所得金額が変わります。ただし有利・不利は買い方と売り方の順序で入れ替わるため、「どちらが得」と一般化できません。実際の取引を入れて両方を比べるのが確実です。
EZARK 自動計算ツール
暗号資産 譲渡原価・所得金額 計算(総平均法 × 移動平均法)
1銘柄(同じ種類の暗号資産)の1年分の売買を入力してください。初期値は国税庁FAQ「2-4 暗号資産の譲渡原価」の例示と同じ取引です。
| 区分 | 数量 | 金額(円) |
|---|
※ 同じ種類の暗号資産1銘柄を前提とした簡易計算です。売買手数料・その他の必要経費、複数銘柄の合算、円未満の端数処理は反映していません。国税庁「暗号資産の計算書」とは端数処理の結果が異なる場合があります。
初期値のまま計算すると、譲渡原価は総平均法で3,106,000円、移動平均法で3,080,200円になります。これは国税庁FAQ「2-4 暗号資産の譲渡原価」が示している数値と一致します。所得金額でみると総平均法2,189,000円・移動平均法2,214,800円で、この例では総平均法のほうがその年の所得が25,800円小さくなります。
どちらが有利かは、買い方と売り方の順序で入れ替わる
上の例では総平均法が有利でしたが、これは一般則ではありません。年の後半に安く買い増した場合は、移動平均法の年末単価が下がって譲渡原価が小さくなり、所得が大きく出ます。逆に年の後半が高値なら、移動平均法のほうが所得を圧縮します。「取引所からダウンロードした年間取引報告書を、両方の方式で1回ずつ計算してみる」以外に確かめる方法はありません。税理士法人での実務でも、この比較を年内に済ませておかないと、届出の期限(後述)を逃して選択肢が消えてしまうケースをよく見ます。
なお、どちらの方式を使っても、保有分をすべて売り切った時点での通算利益は一致します。方式の違いは「利益をどの年に寄せるか」の違いであって、利益そのものを消す手段ではありません。累進税率のもとでは年をまたいだ配分が税額を左右するため、他の所得が大きい年・小さい年を見ながら判断することになります。
※広告(アフィリエイトリンクを含みます)
複数の取引所・ウォレットの損益をまとめて申告書に
マネーフォワード クラウド確定申告なら、雑所得の入力から申告書の作成・e-Tax送信まで一括で完結。国内主要取引所のCSVをそのままインポートできます。
具体的な計算例で理解する(3パターン)
ぜいむたんイザークパターン1:会社員Aさんの例(総平均法)
1月にBTCを0.5BTC(レート300万円/BTC)購入、7月に0.3BTCを(レート400万円/BTC)売却、12月に残り0.2BTCを(レート350万円/BTC)売却。この年の購入はこの1回のみなので、総平均法による平均取得単価は300万円/BTCです。7月売却分の利益は、売却額120万円(0.3BTC×400万円)-取得原価90万円(0.3BTC×300万円)=30万円。12月売却分の利益は、売却額70万円(0.2BTC×350万円)-取得原価60万円(0.2BTC×300万円)=10万円。年間の合計利益は40万円です。
パターン2:NFTクリエイターBさんの例
趣味でデジタルアートを制作し、NFTマーケットで1点5万円相当のETHで作品を販売(マーケットの手数料10%を差し引いた4.5万円を受取)。作品の制作費用は自分の労力のみで取得原価は0円のため、受取額4.5万円がそのまま雑所得の利益になります。ガス代など実際に支出した経費があれば、その分は差し引けます。
パターン3:DeFi・ステーキング利用者Cさんの例
1月にステーキング報酬として0.1ETH(受取時レート40万円/ETH)を取得し、収入4万円を計上。その後7月に同じ0.1ETHを売却(売却時レート50万円/ETH)。売却時の取得原価は「受取時の時価」である4万円のため、売却による利益は5万円-4万円=1万円。この年の雑所得合計は、ステーキング報酬の4万円と売却益の1万円を合わせて5万円です(報酬受取時と売却時、2つのタイミングでそれぞれ課税対象になる点に注意)。
NFTの取得価額の考え方
NFTを購入したときと同じ通貨で売却しても、その通貨(ETH等)の円換算レートが変わっていれば利益が出ます。例えば1ETH(購入時レート20万円)で購入したNFTを、1年後に1ETH(売却時レート30万円)で売却した場合、取得価額20万円・売却価額30万円で利益は10万円です。NFT自体の数量が変わらなくても、暗号資産の価格変動により円換算の利益が生じる点に注意してください。
NFTの税務上の扱い:暗号資産との違いと事業所得になるケース
ぜいむたんイザーク暗号資産・NFTの取引を「事業」(営利を目的とした継続的行為)とみなせる場合は、事業所得として申告することも可能です。事業所得も総合課税なので税率面では雑所得と変わりませんが、以下のようなメリットがあります。
- 必要経費の幅が広い:パソコン・通信費・関連セミナー代など、事業に必要な支出を幅広く経費計上できる
- 青色申告特別控除:事前に青色申告承認を受けていれば、最大65万円の特別控除を所得から差し引ける
- 損失の繰越:事業所得で生じた赤字は他の所得と相殺でき、青色申告なら赤字を翌年以降3年間繰り越せる
どこから事業所得になるかについて、国税庁FAQ「2-2 暗号資産取引の所得区分」(令和7年12月更新)は具体的な線を示しています。その年の暗号資産取引に係る収入金額が300万円を超える場合、帳簿書類の保存があれば原則として事業所得、保存がなければ原則として業務に係る雑所得に区分されます。収入金額が300万円以下であれば、原則はその他雑所得です。ただし帳簿書類の保存があっても、その取引に営利性が認められない場合などは、事業所得に当たるかどうかを個別に判断することとされています。つまり帳簿を付けているかどうかが分かれ目で、利益より損失が常態化している場合や、片手間の副業レベルの取引は雑所得と判断される可能性が高い点に留意してください。臨時的・単発的な売買でNFT自体の値上がり益と認められる場合は、例外的に「譲渡所得」に区分され特別控除(最大50万円)が使えることもあります。ただしこれは現行制度での取扱いです。令和8年度改正では、譲渡所得の基因となる暗号資産について、譲渡益から譲渡所得の特別控除額を控除しないこと(所得税法33条5項)、長期譲渡所得・一時所得の合計額を2分の1とする措置を適用しないこと(同法22条2項)、譲渡損失を他の総合課税の所得と損益通算しないこと(同法69条2項)が定められており、国税庁のあらましの「適用開始日」以後はこれらの扱いが変わります。
評価方法の届出書と変更承認申請書の出し方
ぜいむたんイザーク総平均法と移動平均法は、好きなほうを毎年選べるわけではありません。移動平均法を使うには「所得税の暗号資産の評価方法の届出書」の提出が必要で、提出がない場合の評価方法は総平均法になります(国税庁FAQ「2-5 暗号資産の評価方法の届出」、同FAQの【関係法令等】は所得税法48条の2・所得税法施行令119条の2を挙げています)。ツールで差額を確認したあとは、この手続まで進めて初めて選択が効きます。
初めて暗号資産を取得した年の届出(期限は翌年3月15日)
提出期限は、初めて暗号資産を取得した年分の確定申告期限(原則として翌年3月15日)までです。提出先は納税地の所轄税務署長で、評価方法は暗号資産の種類(名称)ごとに選定します。ビットコインは移動平均法、イーサリアムは総平均法、という選び方も可能です。手続の案内と様式は国税庁のA1-20 所得税の暗号資産の評価方法の届出手続にあります。
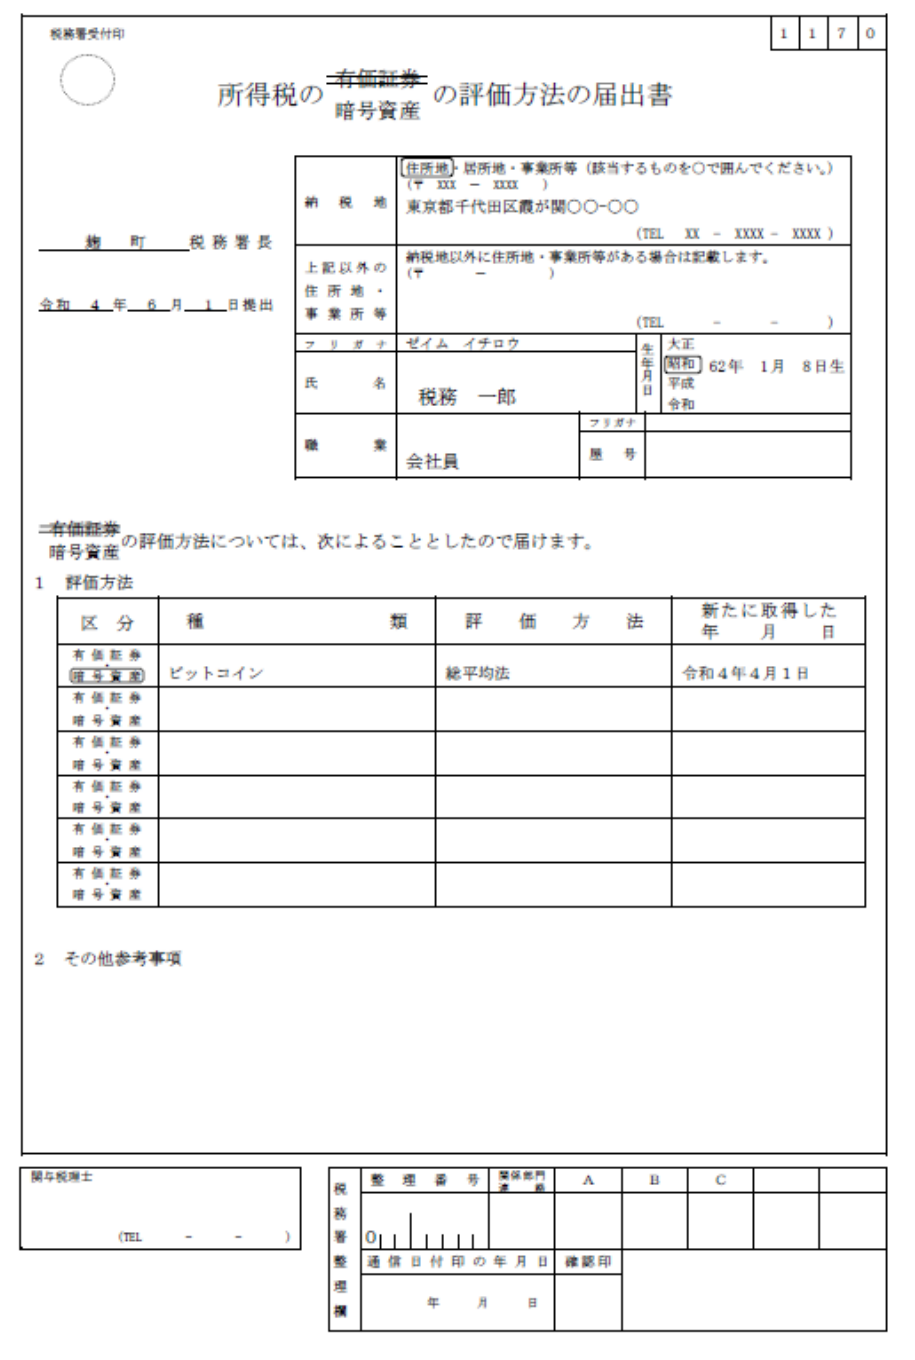
記載例のとおり、書くのは「区分(暗号資産に丸)」「種類(ビットコイン等の名称)」「評価方法(総平均法または移動平均法)」「新たに取得した年月日」の4項目だけです。保有する種類が多くて表に書き切れない場合は、適宜の用紙に同じ項目を記載して届出書と併せて提出します。
途中で変えたいときは「変更承認申請書」を3月15日までに
いったん選んだ評価方法(届出をせずに総平均法になっている場合を含みます)を変更するには、変更しようとする年の3月15日までに「所得税の暗号資産の評価方法の変更承認申請書」を提出し、承認を受ける必要があります(国税庁A1-25 所得税の暗号資産の評価方法の変更承認申請手続)。届出と違って「申請して承認を受ける」手続である点が異なります。
注意したいのは却下される場合があることです。国税庁FAQは、変更前の評価方法を採用してから相当期間(特別の理由がない場合には3年)を経過していないときや、変更後の方法では所得金額の計算が適正に行われ難いと認められるときは申請が却下されることがある、としています。「今年は総平均法が有利そうだから戻す」といった年ごとの乗り換えは想定されていない、と読むのが安全です。なお、申請した年の12月31日までに承認・却下の通知がない場合は、その日に承認があったものとみなされます。
国内の暗号資産交換業者から交付される年間取引報告書に、1年分の購入・売却の数量と金額がまとまっています。複数の取引所を使っている場合は、銘柄ごとに合算します。
本記事の自動計算ツールに入力し、総平均法と移動平均法で所得金額がいくら違うかを確かめます。差が小さいなら、手間の少ない総平均法のままで十分です。
初めて取得した年なら翌年3月15日までに届出書、すでに選定済みの方法を変える場合は変更しようとする年の3月15日までに変更承認申請書を提出します。どちらも納税地の所轄税務署長あてです。
会計事務所で個人の暗号資産の申告を見ていると、この届出を出していないケースがほとんどです。悪いことではなく、届出がなければ総平均法という明確なルールがあるので、総平均法で一貫して計算していれば問題ありません。困るのは、損益計算ツールの初期設定が移動平均法になっていて、届出を出していないのに移動平均法の数字で申告してしまっているパターンです。使っているサービスの設定がどちらになっているかは、一度確認しておくことをおすすめします。
確定申告の要否判定と申告手順
ぜいむたんイザーク給与所得者(会社員)の場合、給与以外の所得の合計が年間20万円以下であれば、所得税の確定申告は原則不要です(国税庁タックスアンサー No.1900等の給与所得者に係る申告不要制度)。ただし、この「20万円ルール」は所得税のみに適用される特例で、住民税の申告は別途お住まいの市区町村へ行う必要があります。また、医療費控除や住宅ローン控除(初年度)の適用を受けるために確定申告をする場合は、暗号資産の利益も含めて全ての所得を申告しなければなりません。個人事業主・フリーランスの場合は、金額の多寡にかかわらず他の所得と合算して確定申告が必要です。
利用した暗号資産取引所・DeFiウォレット(Etherscan等)から年間取引履歴をCSV等でダウンロードし、取得日時・取得額・売却日時・売却額を一覧化する。複数の取引所を使っている場合は全て統合する。
国税庁配布の計算書、または損益計算ツール(cryptact・Gtax等)を使って年間の利益額を算出する。ガス代・取引手数料などの必要経費も忘れずに差し引く。
算出した年間利益を「雑所得(その他)」の欄に記入。会計ソフトを使えば他の所得と合わせて申告書を自動作成できる。申告期限は原則、翌年3月15日。
マイナンバーカード方式でe-Tax送信すれば、税務署に行かず自宅から申告が完結する。納税は振替納税・クレジットカード・コンビニ納付等から選べる。
ぜいむたんイザーク【令和8年度改正】申告分離課税20.315%への移行 — 確定していること・まだ決まっていないこと
ぜいむたんイザーク2025年12月19日に公表された令和8年度与党税制改正大綱で、暗号資産の課税方式を申告分離課税へ移行する方針が示されました。この内容を盛り込んだ「所得税法等の一部を改正する法律(令和8年法律第12号)」が、2026年3月31日に成立・公布されています。つまり「分離課税へ移行する」という方向性そのものは、税制改正の枠組みとして固まった段階にあります。ただし適用開始日は「金融商品取引法・資金決済法の改正法の施行の日の属する年の翌年1月1日」と定められており、その改正法の施行日が決まるまで具体的な日付は固まりません。国税庁のあらまし(令和8年5月1日現在の法令に基づき作成)は、この連動先である「金融商品取引法及び資金決済に関する法律の一部を改正する法律」を令和8年5月1日現在は未成立と注記しています。2028年開始という見通しは、この法律がいつ成立し施行されるかに左右されます。対象範囲を定める政令・省令もこれから公表されます。最終的な取扱いは今後の公表資料で必ず確認してください。制度の中身は国税庁の『令和8年分 個人の方が株式等や土地・建物等を譲渡した場合の税制上の取扱いのあらまし』「7 特定暗号資産に係る譲渡所得等の課税の特例等の創設」に、根拠条文(措置法38条の2・38条の3、措置法施行令25条の15の2・25条の15の3)とともに示されています。
| 区分 | 内容 |
|---|---|
| 大綱決定 | 令和7年(2025年)12月19日:令和8年度税制改正大綱で方針公表 |
| 法律成立 | 令和8年(2026年)3月31日:「所得税法等の一部を改正する法律」成立・公布 |
| 適用開始 | 金融商品取引法・資金決済法の改正法の施行の日の属する年の翌年1月1日(「適用開始日」)以後の譲渡から。令和10年(2028年)1月1日が有力視されているが、その改正法の施行日次第で動く |
| 税率 | 20%(所得税15%+個人住民税5%)。復興特別所得税を加えると20.315% |
| 損失繰越控除 | 3年間の繰越控除が新設される |
確定していること
- 登録された暗号資産取引業者を通じた「特定暗号資産」の譲渡による事業所得・譲渡所得・雑所得を、他の所得と分離して20%(所得税15%+個人住民税5%)で課税する特例が創設されたこと(措置法38条の2)
- 税率の内訳。あらましの表記は20%(所得税15%+個人住民税5%)で、復興特別所得税(所得税額×2.1%)を加えると一般にいわれる20.315%になる
- 控除しきれなかった損失を、一定の要件のもとで翌年以後3年間繰り越して特定暗号資産に係る譲渡所得等から控除できること(措置法38条の3)
- 適用開始日の決め方が「金融商品取引法・資金決済法の改正法の施行の日の属する年の翌年1月1日」と法律上定められていること(=日付そのものは、その改正法の施行日が決まって初めて確定する)
まだ確定していないこと
「特定暗号資産」という枠組み自体は見込みではなく、改正法で定義されています。国税庁のあらましは、金融商品取引業者登録簿に登録されている一定の暗号資産などを「特定暗号資産」とし、対象となる譲渡も暗号資産取引業者への売委託によるもの又は暗号資産取引業者に対するものに限る、としています。未確定なのはその先で、この対象範囲の具体的な線引き(どの銘柄が該当するか、海外取引所やDEX=分散型取引所での取引をどう扱うか)は、今後の政令・省令で確定する予定です。2026年9月時点では、主要な国内取引所で取り扱われる主要銘柄が対象となる見通しが有力視されていますが、正式決定ではありません。最新の適用範囲は、国税庁・金融庁の公式発表で確認してください。
「決まった」と「まだ決まっていない」を混同しない
「分離課税になる」という大枠は法律として確定済みですが、①適用開始日が金融商品取引法・資金決済法の改正法の施行日に連動するため、その改正法の施行日が決まるまで日付が固まらないこと、②対象となる「特定暗号資産」の範囲が確定していないこと、の2点はまだ流動的です。2026年・2027年に申告する分は、この記事で解説した現行の総合課税ルールがそのまま適用されます。
分離課税移行までのロードマップ
2025年12月:大綱で方針決定(完了)
令和8年度税制改正大綱で分離課税移行の方針が公表された。
2026年3月:法律成立(完了)
改正法が成立・公布され、分離課税制度そのものは法制化された。
2027年頃:政令・省令で対象範囲確定(未確定)
「特定暗号資産」の具体的な範囲が今後の政令・省令で決まる見込み。
2028年1月:分離課税適用開始(見込み)
令和10年1月1日以後の譲渡等から20.315%の分離課税・3年間の損失繰越控除が適用される見通し。
個人事業主・フリーランスの方が2028年の移行に向けて今から何を準備しておくべきかは、当サイトの【令和8年度改正】暗号資産が申告分離課税20%に!個人事業主が2028年前にやるべき準備と確定申告ガイドで詳しく解説しています。損益通算のタイミング・取引記録の整備方法・法人化の検討ポイントまで知りたい方はあわせてご覧ください。
税務調査のリスクと申告漏れを防ぐポイント
ぜいむたんイザーク国税庁は取引所に対する情報照会権限を持っており、「申告しなければバレない」という考え方は通用しません。特に、①国内取引所から国税庁へ情報が提供されるケース、②KYC(本人確認)済みの国内取引所での高額取引、③SNSで利益を公開しているケースは、税務調査の対象になりやすい傾向があります。海外取引所を利用している場合も、日本の居住者であれば全額の申告義務があり、海外の口座・ウォレットに500万円超の残高がある場合は「国外財産調書」の提出も必要です。
税務調査で申告漏れが発覚した場合、追加で納める税金に加えて「過少申告加算税」(原則10〜15%)や、悪質と判断されれば「重加算税」(35〜40%)が課される可能性があります。申告漏れに気づいた場合は、税務調査を受ける前に自主的に「修正申告」または「期限後申告」を行うことで、加算税が軽減される制度(5〜10%程度への軽減)があるため、早めの対応が重要です。以下のようなケースに該当する方は、専門の税理士へ相談することを強くおすすめします。
- 年間利益が100万円以上:計算ミスの影響が大きく、税理士費用を上回るリスクを回避できる
- DeFi・NFT・マイニングを複合的に行っている:取引種類が多く、課税タイミングの判断が複雑になる
- 海外取引所を利用している:国外財産調書など追加の申告義務が発生する可能性がある
- 過去の申告漏れに心当たりがある:修正申告は早く行うほどペナルティが軽くなる
よくある質問(FAQ)
- 暗号資産の利益が20万円以下なら確定申告は不要ですか?
- 給与所得者(会社員)の場合、給与以外の所得の合計が年間20万円以下であれば所得税の確定申告は不要です。ただし住民税の申告は別途お住まいの市区町村に必要な場合があります。医療費控除や住宅ローン控除の適用を受ける場合は、暗号資産の利益も含めて全額を申告する必要があります。個人事業主・フリーランスは金額にかかわらず確定申告が必要です。
- 暗号資産の取得価額はどうやって計算すればいいですか?
- 取得価額の算出方法は「総平均法」と「移動平均法」の2種類から選択できます。総平均法は1年間の購入総額を購入数量で割って平均単価を求める方法で計算が簡便です。移動平均法は購入のたびに平均単価を再計算する方法です。税務署への届出をしていない場合は、個人は自動的に総平均法を選定したものとみなされます。損益計算ツール(cryptact・Gtaxなど)を使えば自動計算も可能です。
- NFTを売却した利益も確定申告が必要ですか?
- はい、換金性のあるNFTを売買して利益が出れば、暗号資産と同様に原則「雑所得」として確定申告が必要です。臨時的・単発的な売買で値上がり益と認められる場合は「譲渡所得」(特別控除最大50万円)に区分される可能性もあります。一方、換金性のないゲーム内アイテムのようなNFTは課税対象外となる場合があります。
- 海外取引所での取引も申告が必要ですか?
- はい、海外取引所での取引も日本の居住者であれば全額申告義務があります。海外の口座・ウォレットに500万円超の残高がある場合は「国外財産調書」の提出も必要です。提出を怠ると過料の対象になる可能性があります。申告漏れに心当たりがある場合は早めに修正申告することをおすすめします。
- 暗号資産の分離課税はもう始まっているんですか?
- 「分離課税へ移行する」という方向性は、令和8年度税制改正の一環として2026年3月31日に成立した法律のなかで枠組みが示されています。ただし実際の適用開始は金融商品取引法・資金決済法の改正法の施行日に連動し、令和10年(2028年)1月1日からとなる見込みで、対象となる「特定暗号資産」の具体的な範囲は今後の政令・省令で確定します。2026年・2027年に申告する分は、引き続き現行の総合課税ルールが適用されます。
- 過去の確定申告で暗号資産の申告漏れがあった場合はどうすればいいですか?
- 申告漏れが発覚した場合は、自主的に「修正申告」または「期限後申告」を行うことが重要です。税務調査を受ける前に自主的に申告すれば加算税が軽減される場合があります。税務調査後に発覚した場合は過少申告加算税(原則10〜15%)や重加算税(35〜40%)が課される可能性があります。まずは暗号資産に詳しい税理士に相談することをおすすめします。
- 評価方法の届出書を出していません。移動平均法で計算してもよいですか?
- できません。国税庁FAQ「2-5 暗号資産の評価方法の届出」のとおり、届出書の提出がない場合の評価方法は総平均法になります。届出をしないまま移動平均法で計算すると、法定の評価方法と異なる方法で所得を計算したことになります。移動平均法を使いたい場合は、初めて暗号資産を取得した年分の確定申告期限(原則として翌年3月15日)までに「所得税の暗号資産の評価方法の届出書」を提出してください。すでに総平均法になっている状態から変えたい場合は、変更しようとする年の3月15日までに変更承認申請書を提出して承認を受ける必要があります。
- 総平均法と移動平均法は、毎年有利なほうを選び直せますか?
- 年ごとの選び直しは想定されていません。変更には「所得税の暗号資産の評価方法の変更承認申請書」による承認が必要で、国税庁FAQは、変更前の評価方法を採用してから相当期間(特別の理由がない場合には3年)を経過していないときは申請が却下される場合があるとしています。また、どちらの方式でも保有分を売り切った時点の通算利益は同じで、違いは利益をどの年に計上するかです。短期的な有利不利で乗り換えるより、自分の取引スタイルに合う方法を決めて継続するほうが実務的です。
暗号資産・NFTの確定申告まとめ:現行ルールを押さえたうえで改正の動きも注視しよう
暗号資産・NFTの利益は原則「雑所得」として総合課税(最高55.945%)。売却だけでなく交換・決済・マイニング・ステーキング・エアドロップも課税対象になる点を押さえる。
全取引所・ウォレットの年間取引履歴を集約し、総平均法(届出がなければ原則)または移動平均法で年間利益を計算する。
20万円ルールの対象範囲(所得税のみ・住民税は別途)を正確に把握し、申告期限(原則3月15日)までにe-Taxまたは書面で申告・納税する。
「分離課税への移行」自体は法律として確定済みだが、対象範囲や適用開始の細部は今後の政令・省令で確定する。国税庁・金融庁の公式発表を継続的にチェックし、不明点は税理士に相談する。
暗号資産・NFTの税務は、取引パターンが多岐にわたるうえに改正の動きも重なり、自己判断のリスクが高い領域です。まずは現行ルールに基づいて正確に申告することを最優先し、将来の分離課税移行については「決まったこと」と「まだ決まっていないこと」を区別して情報を追いかけていきましょう。
今日の授業は終わり!また来てや!!
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る