※本記事にはアフィリエイトリンク(A8.net・AccessTrade経由)が含まれます。
ふるなびは家電を返礼品に選べるポータルです。仕事で使う家電を返礼品で受け取れば経費で落とせるのでは、と考える個人事業主は多いはずですが、税務では寄附金と返礼品を分けて考えます。確定申告をする個人事業主はワンストップ特例も使えません。国税庁と条文で確認できる範囲に絞って、家電の返礼品の処理を整理します。
📌 この記事でわかること
- ふるさと納税の寄附金そのものが必要経費にならない理由と、返礼品が一時所得になる根拠(国税庁の質疑応答事例)
- 家電の返礼品を事業で使うときに、取得価額をどう考えるか(寄附額ではなく店で買うときの通常の価格で考える)(所得税法施行令126条・138条)と、家事と共用する場合の考え方
- 使い道と返礼品の価額を選ぶだけで処理の方向性が出る家電返礼品の処理チェックリスト(内蔵ツール)
- 確定申告をする個人事業主がワンストップ特例を使えない理由(国税庁No.1155)
- ふるなびの公式サイトで確認できた家電・金券の掲載と、2025年10月のポイント付与禁止後のふるなびコインの扱い
 ぜいむたん
 イザーク
ふるなびの家電返礼品は個人事業主の経費になる?先に押さえる3つの前提
ふるなびで寄附した金額は、事業の必要経費にはなりません。寄附金は寄附金控除という別の仕組みで扱われ、受け取った家電の返礼品は一時所得の対象になるためです。そのうえで、返礼品の家電を事業に使う場合に限って、取得価額をどう見るかという論点が別に出てきます。
寄附金が必要経費にならない理由
事業所得の必要経費は、所得税法37条で、総収入金額を得るため直接に要した費用と、その業務について生じた費用と定められています。ふるさと納税の寄附は事業の売上を得るための支出ではなく、国税庁のタックスアンサーNo.1155「ふるさと納税(寄附金控除)」が示すとおり、寄附額のうち2,000円を超える部分について所得税と個人住民税から控除が受けられる仕組みで処理されます(所得控除の対象になる寄附金は総所得金額等の40%が上限)(根拠法令に所得税法78条が挙がっています)。同じ支出を経費と寄附金控除の両方に使うことはできないと整理されるのが一般的です。
ぜいむたんイザーク返礼品は一時所得になる|国税庁の質疑応答事例
返礼品の扱いについては、国税庁の質疑応答事例「『ふるさと納税』を支出した者が地方公共団体から謝礼を受けた場合の課税関係」が、寄附者が特産品を受けた場合の経済的利益は一時所得に該当すると回答しています。同じ年に特産品に係る一時所得のほかに一時所得に該当するものがないときは、課税関係は生じないとも書かれています。事例の特産品は3,000円程度ですが、家電でも、その年の一時所得の合計が50万円の特別控除を超えるかどうかが分かれ目になります。
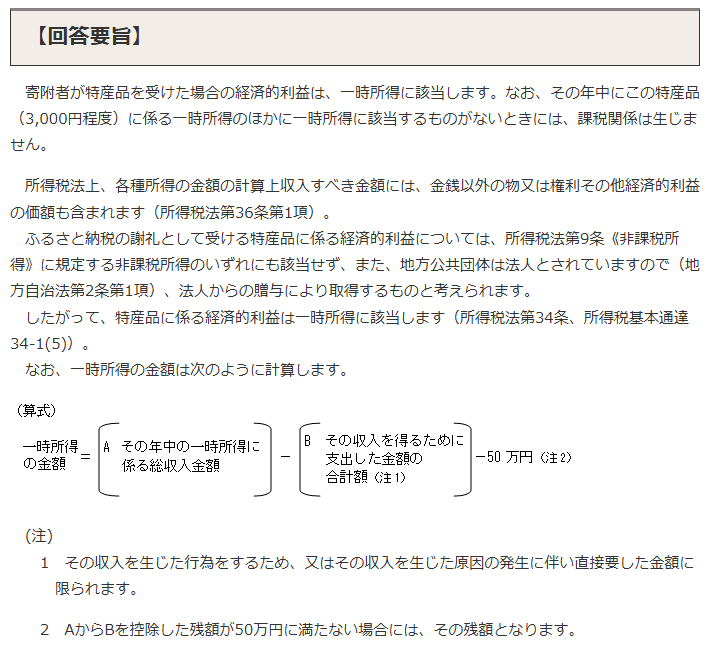
計算方法は国税庁No.1490「一時所得」のとおり、総収入金額から収入を得るために直接要した金額を引き、さらに最高50万円の特別控除を引いた金額の2分の1が、ほかの所得と合計されます。
家電の返礼品を事業で使うときの処理|取得価額と家事との区分
ふるなびで受け取った家電を事業に使い始めたとき、帳簿にどう載せるかは、国税庁の資料が正面から示していない論点です。
ぜいむたんイザーク事業で使い始めた家電の取得価額
減価償却資産の取得価額は、所得税法施行令126条1項で、購入した資産、自分で製作した資産などの区分ごとに定められています。そのどれにも当たらない方法で取得した減価償却資産は、同項5号により、取得の時における資産の取得のために通常要する価額に、業務の用に供するために直接要した費用を加えた金額になります。返礼品の家電を事業に使う場合、取得価額を返礼品の価額とみる考え方は、この条文から出てくる一つの読み方です。
根拠になるのは、前述の質疑応答事例の「地方公共団体は法人とされていますので、法人からの贈与により取得するものと考えられます」という一文です。返礼品は購入したものではなく贈与で取得したものと整理されるため、寄附した金額は同項1号の購入の代価になりません。ここでいう価額は、寄附した金額ではなく、同じ家電を店で買うときの通常の価格です。一時所得の収入金額にも事業側の取得価額にも、同じ価額を使います。寄附金は寄附金控除で扱われるので、取得価額に含めると、同じ支出を二重に差し引くことになります。
取得価額が10万円未満なら、同施行令138条により、業務の用に供した年に全額を必要経費に算入する扱いの対象になり得ます。10万円以上20万円未満なら一括償却資産の選択、それ以上なら耐用年数に応じた減価償却が候補です。青色申告者は、少額減価償却資産の取得価額の必要経費算入の特例(租税特別措置法28条の2)も候補になり、国税庁のNo.2100「減価償却のあらまし」によると、令和8年4月1日以後に取得した資産は10万円以上40万円未満が対象です(一定の要件があります)。区分の違いは一括償却資産とは?20万円未満の3年償却と少額減価償却資産の違いで、パソコンを例にした耐用年数はパソコンの耐用年数と減価償却で解説しています。
ただし、返礼品の家電を事業に使ったときの処理について、国税庁が個別に示した資料は、確認できた範囲では見当たりません。一時所得に算入した金額と事業側の取得価額をどう整合させるか、事業への転用とみるかといった点は、複数の考え方があり得ます。受け取ってしばらく家で使ってから事業に回した場合は、所得税法施行令135条(非事業用資産を業務の用に供した場合)により、使い始めた日の未償却残額から計算する読み方もあります。税理士法人の実務では、返礼品の家電を事業に使い始めた年に、帳簿へ載せたかどうかと載せた根拠を確認することが多いです。金額が大きい場合は、顧問税理士に確認してから進めてください。
お酒のNFT引換券を返礼品として受け取り、取引先への贈答に回す場合の考え方は、ウイスキーふるさと納税はNFT返礼品|控除の年と確定申告の注意点でも触れています。
ぜいむたんイザーク家事と共用する家電は事業で使う分だけ
自宅でも仕事でも使う家電は、家事関連費の問題になります。所得税法45条1項1号は家事上の経費とこれに関連する経費を必要経費に算入しないと定め、同施行令96条は、主たる部分が業務の遂行上必要で、かつその必要な部分を明らかに区分できる場合に、その部分に相当する経費を必要経費にできるとしています。青色申告者については2号で、取引の記録等に基づいて業務の遂行上直接必要であったことが明らかにされる部分も対象になります。割合の決め方は自宅兼事務所の家事按分を完全解説で扱っています。
ぜいむたんイザーク
ふるなびの家電返礼品は公式サイトで何が確認できるか
ふるなびの返礼品カテゴリ(2026年10月8日確認)
ふるなびの特徴を、公式サイトを2026年10月8日に確認した範囲で書きます。トップページの返礼品カテゴリには「電化製品」があり、家電はここにまとめて掲載されています。商品券、宿泊券・お食事券、温泉利用券といった金券系は、「旅行・チケット」カテゴリの小分類として並んでいます。肉・米・果物などの食品カテゴリも同じ一覧に並んでおり、家電と金券だけのサイトではありません。
ぜいむたんイザーク事業で使う家電は購入と返礼品のどちらがよいか
事業で使う家電が決まっているなら、型番や仕様を選べる通常の購入のほうが、取得価額と経費の根拠が明確で処理も単純です。返礼品として受け取るのは、一時所得の確認と、事業に使うかどうかの判断を踏まえたうえで、自分に必要な家電が掲載されているときに検討する、という順番が実務的です。
家電返礼品の処理チェックリスト【内蔵ツール】
返礼品の使い道と家電の価額を入れると、一時所得の確認と、事業で使う場合の処理の方向性を表示するチェックリストです。使い方の手順は次の3ステップです。
受け取った家電の使い道を選ぶ(事業専用・事業と家事の兼用・家事専用)。兼用なら事業で使う割合も入れる
返礼品の価額を入れる。寄附した金額ではなく、同じ家電を店で買うときの通常の価格を使う(返礼品ページの寄附金額は入れない)
その年にほかの一時所得(懸賞金、満期保険金、その年に受け取ったほかの返礼品の価額など)があれば、その収入の合計額を入れて結果を読む
内蔵ツール
その家電返礼品、どう処理する?判定チェックリスト
※一時所得は、収入を得るために直接要した金額を差し引く前の簡易判定です。寄附した金額は、ここで差し引く支出には含めない前提です(寄附金は寄附金控除で扱うため)。事業側の処理は条文から考えられる方向性を示すもので、確定した扱いではありません。実際の処理は顧問税理士にご確認ください。消費税の判定は含みません。
初期値(事業と家事の兼用、返礼品の価額12万円、ほかの一時所得なし、事業割合70%)では、収入の合計12万円が50万円以内のため一時所得の金額は0円と表示されます。事業側は価額が10万円以上なので減価償却資産としての処理が候補になり、取得価額のうち事業分は84,000円、家事分は36,000円の目安です。価額を9万円にすると少額の減価償却資産の扱いに切り替わり、10万円ちょうどでは減価償却資産側に入ります。
ぜいむたんイザーク確定申告をする個人事業主はふるなびでもワンストップ特例が使えない
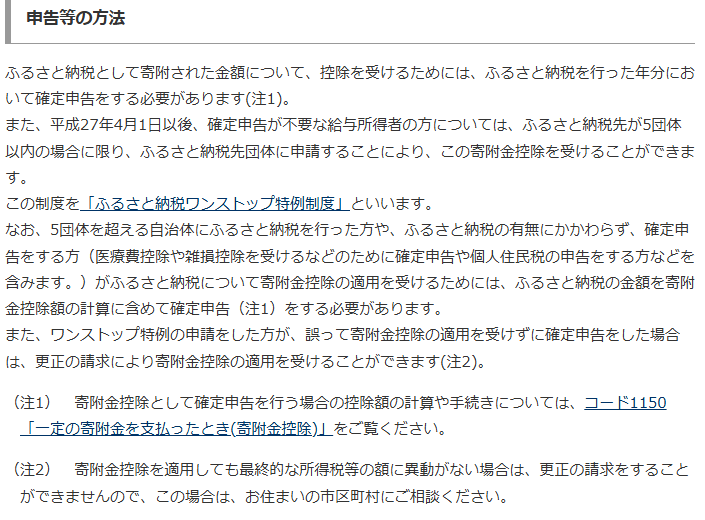
ふるなびで寄附しても、確定申告をする個人事業主はワンストップ特例を使えません。国税庁No.1155は、ワンストップ特例を「確定申告が不要な給与所得者」が寄附先5団体以内の場合に使える制度と説明し、確定申告を行う方はワンストップ特例の申請が無効になるため、申請した分も含めて寄附金控除額を計算する必要があると書いています。
 ぜいむたんイザーク
税理士法人の実務では、ワンストップ特例の申請書を出したあとで、事業所得の確定申告が必要だと分かるケースを確認することが多いです。個人事業主は確定申告をする前提なので、最初から確定申告書に寄附金を載せる段取りで進めるのが確実です。申告書の書き方と必要書類はふるさと納税の確定申告のやり方【ワンストップ特例との違いも解説】に、控除の上限額の考え方は個人事業主のふるさと納税 上限額シミュレーターにまとめています。
2025年10月のポイント付与禁止で、ふるなびを選ぶ基準はどう変わったか
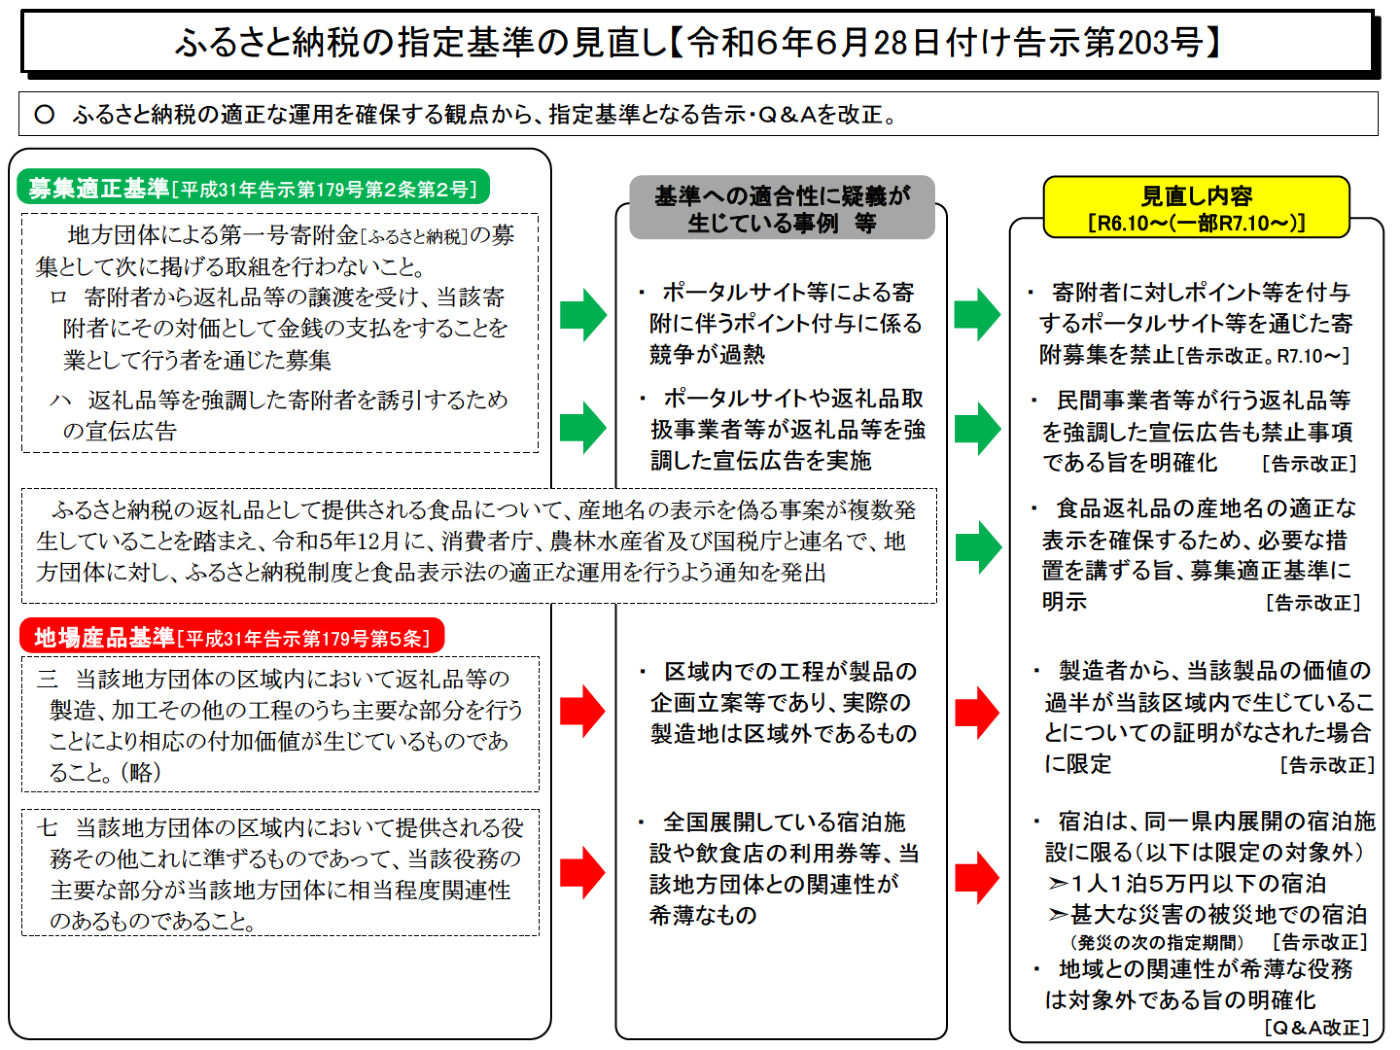
2025年10月1日以降の寄附には、ポータルサイトのポイントが付きません。総務省は令和6年6月28日の報道資料で、ふるさと納税の指定基準の見直しとして、寄附に伴いポイント等の付与を行う者を通じた募集を禁止すると発表し、この改正は令和7年10月1日から適用されると示しています。
 ぜいむたんイザーク
ふるなびのふるなびコインの案内ページは、総務省の発表を受けて、2025年10月1日0時以降の寄附は、レビューを投稿してもふるなびコインの付与対象外になると案内しています。寄附・レビューによる付与は、2025年9月30日寄附分までが対象です。寄附に伴う還元が使えない以上、選ぶ基準は返礼品の中身、使い道、そして今回のように受け取ったあとの税務処理になります。ポイント廃止後の寄附の考え方はふるさと納税「ポイント廃止」後の新常識にまとめています。
よくある質問(FAQ)
- ふるなびの家電返礼品は、個人事業主の経費になりますか?
-
寄附金そのものは必要経費になりません。寄附金は寄附金控除で扱われます。返礼品の家電を事業で使う場合の処理は、国税庁が個別に示した資料を確認できていないため、顧問税理士に確認してください。取得価額を考えるときの価額は、寄附した金額ではなく、同じ家電を店で買うときの通常の価格です。
- 個人事業主でも、ふるなびでワンストップ特例を使えますか?
-
使えません。ワンストップ特例は確定申告が不要な給与所得者の制度で、確定申告をする方は申請が無効になります。寄附した金額を含めて、確定申告で寄附金控除を受けます。
- 返礼品の家電は申告が必要ですか?
-
返礼品に係る経済的利益は一時所得に該当します。その年にほかの一時所得がなく、返礼品の価額が50万円の特別控除の範囲内であれば、一時所得の金額は生じない場合が多いです。ほかの一時所得がある年や高額な返礼品を受け取った年は確認が必要です。
- ふるなびコインは、今も寄附でもらえますか?
-
ふるなびの公式ページでは、2025年10月1日0時以降の寄附は、ふるなびコインの付与対象外と案内されています。付与の最新の扱いや保有コインの交換は、公式サイトで確認してください。
まとめ:家電の返礼品は、寄附金と返礼品を分けて処理する
寄附金そのものは必要経費にならず、寄附金控除で扱う。確定申告をする個人事業主はワンストップ特例が使えない
家電の返礼品は一時所得。ほかに一時所得がなければ、50万円の特別控除の範囲で課税関係は生じない場合が多い
返礼品の家電を事業で使うなら、取得価額(寄附額ではなく通常の価格)と家事との区分を決めて帳簿に載せる。国税庁の個別の解説は確認できていないので、金額が大きいときは顧問税理士に確認する
ふるなびの返礼品の掲載内容と、ふるなびコインの扱いは公式サイトで確認する。2025年10月以降の寄附は、還元でなく返礼品の中身と使い道で選ぶ
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る