※本記事にはアフィリエイトリンク(A8.net・Amazonアソシエイト経由)が含まれます。
パソコンの法定耐用年数は4年です。しかし実務で買い替えが起きるのは、もっと早い時期だったり、逆に4年を超えて使い続けたりと、税務上の年数とはずれるのが普通です。本記事では「何年で経費にできるか」だけでなく、「法定4年と実際の買い替え時期がずれたとき、経理処理をどう組み立てるか」をパソコンという資産に絞って解説します。
なお、取得価額の違いによる「一括償却資産」と「少額減価償却資産の特例」の制度選択そのものは、一括償却資産とは?20万円未満の3年償却と少額減価償却資産の違いで詳しく解説済みです。本記事ではその内容を前提に、パソコン特有の論点(法定耐用年数と実使用期間のずれ、買い替え時の除却処理)に絞って掘り下げます。減価償却そのものの仕組みから確認したい方は減価償却の仕組みと計算方法|個人事業主・法人の節税に活用する完全ガイドもあわせてご覧ください。
📌 この記事でわかること
- パソコンの法定耐用年数が4年である根拠(耐用年数省令別表第一)と、実際の買い替え周期とのずれ
- 取得価額10万・20万・40万円の分岐ごとの経理処理を自動判定する判定フローチャート(内蔵ツール)
- 40万円以上のパソコンにかかる定額法の償却額を月数按分込みで計算するシート(内蔵ツール)
- 少額減価償却資産の特例の上限額が取得日によって30万円から40万円に変わる、2026年10月時点の制度の正確な状態
- まだ償却が終わっていないパソコンを買い替えるときの、除却・廃棄の経理処理
 ぜいむたん
 イザーク
パソコンの耐用年数は何年?国税庁基準と実際の使用年数のずれ【結論】
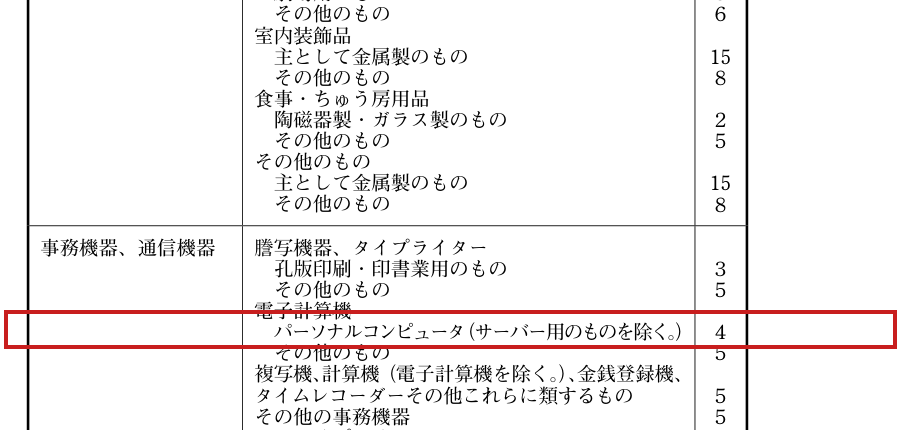
パソコンの法定耐用年数は4年です。耐用年数省令(減価償却資産の耐用年数等に関する省令)別表第一の「器具及び備品」のうち「事務機器、通信機器」の区分に「電子計算機」の項目があり、その中の「パーソナルコンピュータ(サーバー用のものを除く。)」が4年と定められています。サーバー用のコンピュータや、パソコン以外の電子計算機(大型汎用機など)は「その他のもの」に区分され、5年です。
耐用年数省令が定める「電子計算機」の区分
実務でよくある誤解に、「ノートパソコンとデスクトップで耐用年数が違う」というものがありますが、これは誤りです。耐用年数省令別表第一の区分はノート型・デスクトップ型を分けておらず、サーバー用かどうかだけで4年と5年に分かれます。一般的な事業用パソコンであれば、形状にかかわらず4年と考えて差し支えありません。
この4年という年数は、あくまで税務上の償却期間です。耐用年数省令や所得税法・法人税法の条文には「パソコンは4年で壊れる」とは書かれておらず、定められているのは「取得価額を何年に分けて経費・損金にするか」という配分期間です。この点を次の章でもう少し掘り下げます。
ぜいむたんイザークパソコンの耐用年数と実際の買い替え時期がずれる理由
パソコンの耐用年数は税務上4年ですが、実務上の買い替えサイクルは3年から7年程度まで幅があります。これは法定耐用年数が実使用年数と連動していないためです。
法定耐用年数は「税務上の配分期間」であって「壊れるまでの年数」ではない
耐用年数省令が定める年数は、資産の物理的な寿命を調査して決めたものではなく、資産の種類ごとに一定の基準で画一的に定められた「取得価額を費用配分する期間」です。そのため、実際の使用年数が法定耐用年数より短くても長くても、税務上の扱いが自動的に変わるわけではありません。耐用年数の途中で処分すれば、その時点の未償却残高を除却損として計上するだけのことです(除却の処理は後述します)。
OSのサポート終了と業務ソフトの要求スペック上昇という外部要因
パソコンの買い替えが法定耐用年数より早まる主な要因は、ハードウェアの故障よりも「ソフトウェア側の都合」であることが多いです。OSのサポート終了に伴うセキュリティリスク、会計ソフトやクラウドサービスの動作要件の引き上げ、Web会議や画像編集などの用途拡大によるメモリ・処理性能の不足などが典型例です。逆に、文書作成程度の軽い用途であれば、法定耐用年数の4年を超えて使い続ける事業者も珍しくありません。買い替え時期は「壊れたかどうか」ではなく「業務に必要な性能を満たしているか」で判断するのが実務的です。
ぜいむたんイザークパソコンの取得価額ごとの経理処理|10万・20万・40万円の判定フローチャート【内蔵ツール】
パソコンの経理処理は、取得価額(消費税の経理方式により税込・税抜どちらかで判定)によって4通りに分かれます。10万円未満は消耗品費、10万円以上20万円未満は一括償却資産、20万円以上は少額特例または通常の減価償却のいずれかです。下の判定フローチャートに取得価額・取得日・青色申告の中小企業者等に該当するかを入力すると、どの処理になるかが自動で表示されます。
判定の手順は次の3ステップです。取得価額と取得日、青色申告の中小企業者等に該当するかという3つの確認だけで、4通りのどれに当てはまるかが決まります。
取得価額を確認する(10万円未満・10万〜20万円未満・20万円以上の3区分)
20万円以上の場合は、取得日が令和8年3月31日以前か、令和8年4月1日以後かを確認する(少額特例の上限額が変わるため)
青色申告をしている中小企業者等に該当するかを確認する(少額特例が使えるかどうかの要件)
10万円未満は消耗品費で即時に経費計上
取得価額が10万円未満のパソコンは、減価償却の手続きを取らずに、取得した年(事業年度)に消耗品費として全額を必要経費・損金に算入できます。中古パソコンや型落ち品を選べば10万円未満に収まるケースも多く、台数が多い場合には事務処理の簡便さというメリットもあります。
10万円以上20万円未満は一括償却資産
取得価額が10万円以上20万円未満の場合は、一括償却資産として取得価額の3分の1ずつを3年間で均等に必要経費・損金に算入できます。月割計算が不要で、償却資産税(固定資産税の一種)の対象にもならないのが特徴です。青色申告の中小企業者等であれば、このあと説明する少額特例を選ぶこともできますが、どちらが有利かは一括償却資産との比較記事で解説しているため、本記事では判定フローチャートの結果として両方の選択肢を提示するにとどめます。
20万円以上は少額特例または通常の減価償却(取得日で上限が変わる)
取得価額が20万円以上の場合は、青色申告の中小企業者等に該当すれば少額特例(全額即時償却)が使える可能性があります。ただし上限額は取得日によって異なり、令和8年3月31日までの取得は30万円未満、令和8年4月1日以後の取得は40万円未満が対象です(次の章で詳しく説明します)。上限を超える場合や、少額特例の要件を満たさない場合は、通常の減価償却(定額法・法定耐用年数4年)で複数年にわたって経費・損金に算入します。
内蔵ツール
取得価額の判定フローチャート
※1台ごとの取得価額での判定です。少額特例は年間合計300万円まで、一括償却資産には金額の上限がありません。要件の詳細は本文および国税庁タックスアンサーでご確認ください。
ぜいむたんイザーク少額減価償却資産の特例、2026年10月時点の国税庁ページの新旧表示に注意
少額減価償却資産の特例(少額特例)の取得価額の上限は、令和8年度税制改正で30万円未満から40万円未満に引き上げられ、適用期限も令和11年3月31日まで延長されています。ただし2026年10月6日時点で確認したところ、国税庁タックスアンサーの2つのページで表示されている基準にずれがあり、これを知らずに古いページだけを見ると誤解する可能性があります。
タックスアンサーNo.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」は、2026年10月6日時点で「令和7年4月1日現在法令等」と明記されたままで、取得価額30万円未満・従業員500人以下・適用期限令和8年3月31日という旧基準が表示されています。一方、タックスアンサーNo.2100「減価償却のあらまし」は「令和8年4月1日現在法令等」に更新済みで、注記に「取得価額10万円以上40万円未満(令和8年3月31日までに取得した場合の取得価額は10万円以上30万円未満)」「平成18年4月1日から令和11年3月31日までに取得」という新基準が反映されています。
この改正そのものの詳しい内容(取得価額の引き上げ、従業員要件の変更、適用期限の延長)は、【令和8年改正】少額減価償却資産40万円への引き上げ|個人事業主の節税活用ガイド2026で一次ソース(財務省の税制改正の大綱)に基づいて検証済みです。本記事では重複を避けるため詳細の再解説はせず、パソコンの判定に必要な範囲(上限額と取得日の関係)だけを扱います。
財務省「令和8年度税制改正の大綱」の該当箇所には、「中小企業者等の少額減価償却資産の取得価額の損金算入の特例について、対象となる減価償却資産の取得価額を40万円未満(現行:30万円未満)に引き上げる(所得税についても同様とする。)」と明記されています(財務省「令和8年度税制改正の大綱」三 法人課税 1(1))。パソコンの買い替えを検討する際は、自分の取得日がどちらの基準に当たるかを、上の判定フローチャートで確認してください。
ぜいむたんイザーク一括償却資産との制度選択は別記事で解説済み|本記事はパソコン固有の判断に絞る
取得価額帯による「一括償却資産」と「少額減価償却資産の特例」のどちらを選ぶべきかという比較は、一括償却資産とは?20万円未満の3年償却と少額減価償却資産の違いで、15万円のノートパソコンを購入した場合の具体的なシミュレーションつきで解説しています。免税点(償却資産税が課税される150万円のライン)を踏まえると一括償却資産が有利になりやすいケースが多い、という結論もそちらにまとめてあります。
本記事がその記事と重ならないように絞っているのは、次の2点です。1つは、法定耐用年数4年と実際の使用期間(おおむね3年から7年)がなぜずれるのかという、パソコンという資産固有の事情です。もう1つは、償却がまだ終わっていないパソコンを買い替えるときに発生する、除却・廃棄の処理です。ここから先はこの2点を中心に進めます。
ぜいむたんイザーク40万円以上のパソコンは通常の減価償却|定額法の計算シート【内蔵ツール】
少額特例の上限を超えるパソコンは、定額法による通常の減価償却で複数年にわたって経費・損金に算入します。定額法の計算式は「取得価額×定額法の償却率」で、耐用年数4年のパソコンの償却率は0.250です。年の途中で取得した場合は、その年分は12で割って使用月数を掛けた金額になります。
定額法の計算式と償却率(4年=0.250)
定額法の年間償却費は、取得価額に耐用年数ごとの償却率を掛けて計算します。耐用年数4年なら償却率0.250、単体で購入したディスプレイ(モニター)のように耐用年数5年に区分される資産なら償却率0.200です。最終年度は帳簿価額が1円になるよう調整し、1円は備忘価額として残します(取得価額から1円を控除した金額が償却限度額です)。
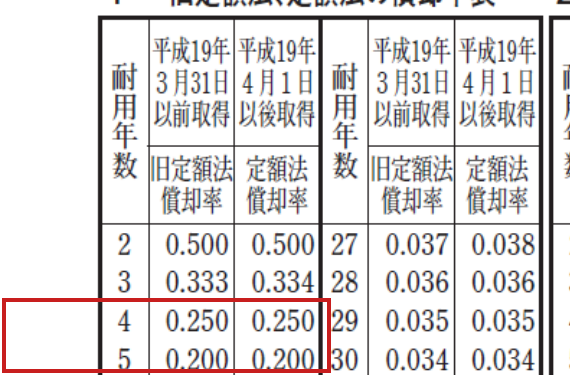
取得月から決算月までの月数按分と、本体・ディスプレイの耐用年数の分離
初年度の償却費は「年間償却費×その年に業務で使用していた月数÷12」で計算します(1か月未満の端数は1か月に切り上げます)。たとえば45万円のパソコン(耐用年数4年)を2026年7月に取得し、12月決算の事業で使い始めた場合、初年度は6か月分として56,250円(112,500円×6/12)になります。
注意したいのは、パソコン本体と別に購入したディスプレイ(モニター)です。単体で購入した場合は、パソコン本体とは別の資産として「その他の事務機器」に区分され、耐用年数は5年になります(耐用年数省令別表第一)。パソコン本体と同時に、一体の機能として購入した場合は本体に含めて4年で計算することもあるため、取得時の契約書・納品書で本体とディスプレイの記載が分かれているかどうかを確認してください。定額法と定率法のどちらを選ぶべきかという論点は減価償却は定額法と定率法どっちが得?10年分の早見表で比較で解説しているので、そちらもあわせてご確認ください。
内蔵ツール
定額法の償却額計算シート(月数按分込み)
※1円未満は切り捨てて計算しています。最終年度は帳簿価額が1円になるよう調整しています(国税庁タックスアンサーNo.2106の計算例と同じ考え方です)。決算月が12月以外の法人は決算月を変更してご利用ください。
上の計算シートの初期値(45万円のパソコンを2026年7月に取得し、12月決算の事業で使い始めた場合)で試すと、初年度の償却費は56,250円、2年目から4年目は毎年112,500円、最終年度の5年目は56,249円で帳簿価額が1円になります。年の途中で取得した分だけ、耐用年数4年でも実際には5回の決算をまたいで償却することになる点に注意してください。
ぜいむたんイザークまだ償却が終わっていないパソコンを買い替えるときの除却・廃棄処理
耐用年数の途中でパソコンを買い替える場合、その時点の未償却残高(帳簿価額)を一括で費用化します。下取りや売却でいくらか対価を得た場合は、帳簿価額との差額が除却損または売却損益になります。処分方法ごとに処理が変わるため、下取り・売却と、廃棄・リサイクルのケースに分けて整理します。
下取り・売却した場合
買い替え先の店舗で下取りに出したり、中古買取業者に売却したりした場合は、受け取った金額(下取り価格・売却代金)と、処分時点の帳簿価額(未償却残高)を比較します。帳簿価額より受取額が少なければ固定資産除却損、多ければ固定資産売却益として処理します。下取りの場合、新しいパソコンの購入代金と相殺されて入金がないケースもありますが、その場合も下取り額を新パソコンの取得価額から控除せず、下取り額を除却損益の計算に使い、新パソコンの取得価額は購入代金の総額(下取り前の金額)で計上するのが一般的な処理です。
廃棄・リサイクルした場合(証明書類の保存)
売却せずに廃棄・リサイクルに出す場合は、処分時点の帳簿価額の全額を固定資産除却損として計上します。税務調査では、本当に処分したことを客観的に確認できる証憑(パソコンリサイクルマークを利用した場合の回収受付番号、廃棄業者の処分証明書、データ消去証明書など)の保存を求められることがあります。「有姿除却」(まだ現物は手元にあるが今後使用する見込みがなく、処分可能価額もほとんど見込めない状態での除却)として処理する場合は、要件や注意点が別途あるため、固定資産の除却の仕訳|有姿除却と一括償却資産の注意点をあわせてご確認ください。
ぜいむたんイザークディスプレイ・周辺機器は別の資産として判定するパソコンの耐用年数
パソコン本体とは別に購入した周辺機器(ディスプレイ、キーボード、マウス、外付けストレージなど)は、原則としてそれぞれ独立した資産として取得価額を判定します。パソコン本体と合算して判定するわけではありません。
単体で購入したディスプレイは、前述のとおり耐用年数5年の「その他の事務機器」に区分されるのが一般的です。取得価額が10万円未満であれば、ディスプレイ単体でも消耗品費として即時に経費計上できます。キーボードやマウス、Webカメラなどの小型の周辺機器は、単体の取得価額が数千円から1万円台に収まることがほとんどのため、多くの場合は消耗品費で処理して問題ありません。ただし、業務用の高性能スキャナーやプリンターのように10万円を超える周辺機器を導入する場合は、パソコンとは別に取得価額・耐用年数を確認する必要があります。
ぜいむたんイザークよくある質問(FAQ)
- ノートパソコンとデスクトップパソコンで耐用年数は違いますか?
-
違いません。耐用年数省令別表第一は、ノート型・デスクトップ型で区分を分けておらず、サーバー用かどうかだけで4年(パーソナルコンピュータ)と5年(その他のもの)に分かれます。一般的な事業用パソコンであれば、形状にかかわらず耐用年数4年です。
- 中古パソコンを購入した場合の耐用年数はどう計算しますか?
-
中古資産は、原則として見積法または簡便法で耐用年数を算定します。簡便法では「法定耐用年数-経過年数+経過年数×20%」という計算式を使い、1年未満の端数は切り捨て、計算結果が2年未満の場合は2年とします。中古資産の耐用年数の計算方法については、別記事で計算ツールつきで解説しています。
- 少額特例の300万円の上限は、パソコン以外の資産も合算しますか?
-
はい。少額特例の年間合計300万円の上限は、その事業年度に少額特例の適用を受けるすべての減価償却資産の取得価額の合計額で判定します。パソコンだけでなく、同じ特例を使った他の備品・器具の取得価額もあわせて300万円以内かどうかを確認する必要があります。
- 消費税の経理方式によって、10万円・20万円・40万円の判定基準は変わりますか?
-
変わります。取得価額の判定に消費税額を含めるかどうかは、納税者の経理方式によります。税込経理であれば消費税を含んだ金額、税抜経理であれば消費税を含まない金額で判定します。なお免税事業者の経理方式は税込経理になります。税込・税抜のボーダーライン付近の金額のパソコンを購入する場合は、自社の経理方式での金額を確認してから判定してください。
まとめ:パソコンの耐用年数4年と、買い替え判断の切り分け方
パソコンの法定耐用年数は4年(耐用年数省令別表第一)。ただしこれは税務上の配分期間で、実際の買い替え時期は性能面の事情で3〜7年とずれるのが普通
取得価額ごとに、10万円未満は消耗品費、10万〜20万円未満は一括償却資産、20万円以上は少額特例か通常の減価償却に分かれる。判定フローチャートで自分のケースを確認する
少額特例の上限は取得日によって30万円未満(令和8年3月31日まで)と40万円未満(令和8年4月1日以後)に分かれる。国税庁のページによって表示が新旧混在しているため、取得日基準で自分で確認する
耐用年数の途中で買い替える場合は、未償却残高を除却損または売却損益として処理する。下取り・売却か、廃棄・リサイクルかで証憑の残し方が変わる
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る