法人税の確定申告書を作成していて、「法人事業概況説明書」の欄を前にして手が止まった経験はありませんか。20個ある記載欄はレ印だけのものもあれば、金額を書く欄もあり、しかもその金額の単位が欄によって千円だったり百万円だったり円だったりとバラバラです。
さらに厄介なのは、国税庁のサイトを検索すると、今の様式とは項目数が違う「旧版」の書き方PDFが今でも上位に表示されることです。古い様式のまま書いてしまい、税務署から問い合わせが来て慌てる、というのは決して珍しい失敗ではありません。
この記事では、国税庁が公表している現行の「法人事業概況説明書の書き方」(記載要領)に基づき、全20項目を欄ごとに整理しました。単位の使い分け、申告調整後の額で書くべき欄と例外、提出前に必ず合わせておきたい検算ポイントまで、実務でつまずきやすい順に解説します。
📌 この記事でわかること
- 法人事業概況説明書の書き方——全20項目を欄ごとに整理した記入例
- 手元の様式が現行版(20項目)か旧版(19項目まで)かを見分ける3つの目印
- 千円・百万円・円で変わる金額単位の使い分け早見表
- 主要科目を申告調整後の額で書くルールと、交際費だけが例外になる理由
- 提出前に必ず合わせておきたい検算チェックリスト
対象読者:自社で法人税の確定申告書を作成している中小法人の経理担当者・経営者、税理士事務所の担当者/読了の目安:約12分
 ぜいむたん
 イザーク
法人事業概況説明書とは——確定申告書に添付する「事業等の概況に関する書類」
法人事業概況説明書は、法人税の確定申告書に添付する書類のひとつです。根拠となっているのは法人税法施行規則第35条第1項第5号で、条文上の名称は「当該内国法人の事業等の概況に関する書類」といいます。「法人事業概況説明書」という名前は、この書類を提出するために国税庁が定めた様式の名前です。名前がふたつあるように見えて混乱しますが、条文上の書類名と様式名の関係を押さえておくと、あとで出てくる「会社事業概況書」との違いも理解しやすくなります。
根拠は法人税法施行規則35条1項5号——条文上の名前は「事業等の概況に関する書類」
法人税法施行規則第35条第1項は、確定申告書に添付すべき書類を1号から7号まで列挙しています。1号は貸借対照表・損益計算書、2号は株主資本等変動計算書、3号は勘定科目内訳明細書、そして5号が「事業等の概況に関する書類(当該内国法人との間に完全支配関係がある法人との関係を系統的に示した図を含む。)」です。つまり法人事業概況説明書は、決算書や勘定科目内訳明細書と並ぶ、確定申告書の必須添付書類のひとつということになります。
提出しなかった場合の罰則については、国税庁の公表資料に明記された記述は確認できていません。ただし、施行規則上「添付すべき書類」として定められているものであり、未添付や記載不備があると税務署から個別に照会や提出依頼が入ることがあります。期限までに準備が間に合わない場合は、自己判断で提出を省略せず、所轄税務署または顧問税理士に相談してください。
提出先と提出期限は法人税の確定申告書と同じ
法人事業概況説明書は、決算書や勘定科目内訳明細書と同様に、法人税の確定申告書一式に含めて所轄税務署へ提出します。提出期限も確定申告書と同じ、原則として事業年度終了の日の翌日から2か月以内です。個別に郵送したり、別の期限で提出したりする書類ではありません。
税務署所管法人は「法人事業概況説明書」、調査課所管法人は「会社事業概況書」
同じ「事業等の概況に関する書類」でも、法人の規模によって提出する様式が異なります。国税庁・国税局が公表している「会社事業概況書の記載に係る留意事項について」には、調査課所管法人(大規模法人など、国税局の調査課が所管する法人)は「会社事業概況書」を、それ以外の法人(税務署所管法人)は「法人事業概況説明書」を提出すると明記されています。この文書自体、宛先が「調査課所管法人の皆様へ」となっており、欄外には「『法人事業概況説明書』は税務署所管法人用です」という注記もあります。中小法人の多くは税務署所管法人にあたるため、通常は本記事で解説する「法人事業概況説明書」を使うことになります。どちらの様式を使うべきか迷ったときは、顧問税理士や所轄税務署に確認するのが確実です。
様式名の違い(所管による使い分け)
対象:税務署所管法人(中小法人の多くが該当)。根拠は法人税法施行規則35条1項5号。本記事で解説する様式。
対象:国税局の調査課が所管する法人(主に大規模法人)。根拠条文は同じだが様式・記載欄が異なる。
同じ条文の3号は勘定科目内訳明細書
施行規則35条1項では、5号の事業等の概況に関する書類と同じ列挙のなかの3号に「勘定科目内訳明細書」が定められています(間の4号は通算法人だけに関係する明細書です)。どちらも決算書とセットで提出する添付書類ですが、記載する内容はまったく異なります。勘定科目内訳明細書の個別記載ルールについては、役員貸付金の勘定科目内訳明細書の書き方|記載例と個別記載ルールで解説していますので、あわせて確認してください。
ぜいむたんイザークまず、その様式は現行版か——旧版の「書き方」が今も検索上位に出る
法人事業概況説明書の様式は過去に複数回改訂されており、現行版は記載欄が20項目あります。ところが国税庁のサイトには、記載欄が19項目までしかない改訂前の「書き方」「記載要領」のPDFが今も残っており、しかも検索結果の上位に表示されることがあります。「国税庁のページで見つけたから最新のはず」という思い込みは通用しません。手元の様式(または会計ソフトが出力した様式)が現行版かどうかは、URLではなく中身の3点で確認してください。
現行版は記載欄が全20項目あり、最後に「20 年末調整関係書類の電子化の状況」があります。この項目がなく、19「当期の営業成績の概要」で終わっている場合は旧版です。
現行版の項目5「PCの利用状況」の(7)は「電帳法適用状況」で、優良・一般・スキャナのいずれかを選ぶ欄です。ここが「データの保存先」となっていれば旧版です。
旧版のひとつは、項目5(5)「会計ソフト名」に「優良な電子帳簿の保存等を行っている場合には会計ソフト名の末尾に『(軽減)』と記載してください」という指示を置いていました。現行版にこの指示はなく、会計ソフト名は名称を書くだけです。「(軽減)」と書けという指示が残っていたら旧版と判断できます。
逆に、項目15「帳簿類の備付状況」の記載例が「総勘定元帳〇、仕訳帳〇…」で始まり名称末尾に「〇」を付ける指示があることは、現行版の目印にはなりません。この指示は旧版の一部にも同じ形で入っているためです。ここを根拠に「〇があるから最新版だ」と判断しないでください。
会計ソフトが出力した様式でも、版が古いままのことがある
会計ソフトから申告書一式を印刷している場合でも、ソフト側のテンプレートが更新されていなければ古い様式のまま出力されてしまうことがあります。特に前期から使い回しているひな形をそのまま流用しているケースでは注意が必要です。迷ったら、国税庁が公表している最新の様式・書き方PDFと項目数・項目名を突き合わせるのが確実です。
ぜいむたんイザーク全欄に共通する書き方のルール——単位を外すと桁が変わる
法人事業概況説明書の記載要領には、全欄に共通する「一般的留意事項」があります。金額の桁を書き間違えると、決算書の数字と一致しなくなり、税務署から確認の連絡が来る原因になります。まずは以下の4点を押さえてください。
- 枠が設けられている数字欄は、1枠に1文字を右詰めで記載する(桁あふれする場合は枠を無視してよい)
- 金額は原則として千円単位(千円未満切捨て)。ただし「取引金額」欄だけは百万円単位(百万円未満切捨て)、「源泉徴収税額」欄だけは円単位
- マイナスのときは、その数字の一つ上の桁の枠内に「△」または「-」を付す(「▲」は使用しない)
- 複数の項目から選択する欄は、該当項目の□内にレ印を付す
記入欄別 単位・記載ルール早見表(全20項目)
20項目それぞれの単位と、つまずきやすいポイントを一覧にしました。金額欄は「千円」「百万円」「円」のどれかを機械的に確認できます。
| 項目番号・欄名 | 単位 | 書き方の要点 | つまずきやすい点 |
|---|---|---|---|
| 1 事業内容 | 自由記載 | 主な事業の内容を記載 | 詳細は12「事業形態」で補足するため概略でよい |
| 2 支店・子会社の状況 | 数値・割合 | 国内支店等の総数、海外は所在地国上位2か国、子会社数等を記載 | 出資割合の小数点以下は切捨て。上位2つまでに絞る |
| 3 海外取引状況 | 百万円単位 | 輸入・輸出の別にレ印し相手国・商品名・取引金額を記載 | 輸出入の両方があれば両方にレ印。単位を千円と混同しない |
| 4 期末従事員等の状況 | 人数 | 職種ごとの人数と「計のうち代表者家族数」を記載 | 代表者家族数に代表者本人は含めない(同居・別居は問わない) |
| 5 PCの利用状況 | レ印+自由記載 | OS・利用形態・会計ソフト名等を記載 | (7)電帳法適用状況は優良・一般・スキャナを選択。タブレット等もPCに含む |
| 6 販売形態 | レ印 | 電子商取引の有無・ホームページの種類にレ印 | 「有・売上」の場合のみ販売チャネルを追記 |
| 7 株主又は株式所有異動の有無 | レ印 | 株主異動・持株数異動の有無を記載 | 会社法上の株式交付に該当する場合は追加でレ印 |
| 8 経理の状況 | 千円単位(消費税欄) | 管理責任者、源泉徴収対象所得、消費税の経理方式等を記載 | 税抜・税込が混在する取引がある場合は「税抜」を選ぶ |
| 9 役員又は役員報酬額の異動の有無 | レ印 | 役員の異動または役員報酬額の異動の有無にレ印 | 記載要領はレ印を求めるのみで、何を異動とみなすかの定義は置いていない |
| 10 主要科目 | 千円単位 | 決算額をベースに、申告調整があれば調整後の額を記載 | 交際費のみ調整前の支出額。退職金は人件費各科目に含めない |
| 11 代表者に対する報酬等の金額 | 千円単位 | 同族会社の場合に報酬・貸付金等を記載 | 非同族会社では記載不要 |
| 12 事業形態 | 自由記載・割合 | 兼業の割合、事業内容の特異性、現金売上と掛売上の割合 | 同業他社との違いを具体的に書く |
| 13 主な設備等の状況 | 自由記載 | 設備の名称・用途・台数等を記載 | 内訳明細書に記載済みの事項は省略可 |
| 14 決済日等の状況 | 自由記載 | 売上・仕入・外注費の締切日と決済日、給料の締切日と支給日を記載 | 給料だけは「決済日」ではなく「支給日」。税理士の氏名等は14欄ではなく16欄 |
| 15 帳簿類の備付状況 | 自由記載 | 作成している帳簿類を記載 | 優良な電子帳簿の要件を満たす帳簿は名称末尾に「〇」を付す |
| 16 税理士の関与状況 | レ印 | 関与状況にレ印 | 複数の税理士が関与していても主な1名のみ記載 |
| 17 加入組合等の状況 | 自由記載 | 主な加入組合・団体等と役職名を記載 | 特になし |
| 18 月別の売上高等の状況 | 千円単位(源泉徴収税額欄のみ円単位) | 売上・仕入等を月別に記載 | 人件費・従事員数は役員を含む。源泉徴収税額は年末調整の精算後の税額 |
| 19 当期の営業成績の概要 | 自由記載 | 経営状況・経営方針の変化を具体的に記載 | 同内容の別書類を添付すれば記載を省略できる |
| 20 年末調整関係書類の電子化の状況 | レ印 | 年末調整関係書類の電子的な取扱い状況にレ印 | 16「税理士の関与状況」で源泉徴収関係事務にレ印がある場合が前提 |
切り捨ててゼロになった欄・もともと金額がない欄は「0」ではなく空欄にする
千円未満(取引金額欄は百万円未満)を切り捨てた結果、記載すべき金額がなくなった場合、または、もともと記載すべき金額がない場合は、その欄を空欄のままにします。「0」と書いてしまうと、金額が発生しているのに切り捨てただけなのか、そもそも該当がないのかが区別できなくなるため注意してください。
ぜいむたんイザーク表面の書き方(項目1〜11)
表面には、法人名や事業年度といった基本情報のほか、事業内容・従事員数・PCの利用状況・経理の状況、そして決算書から転記する主要科目を記入します。まず全体像を、実際の様式に記入した図で確認してください。
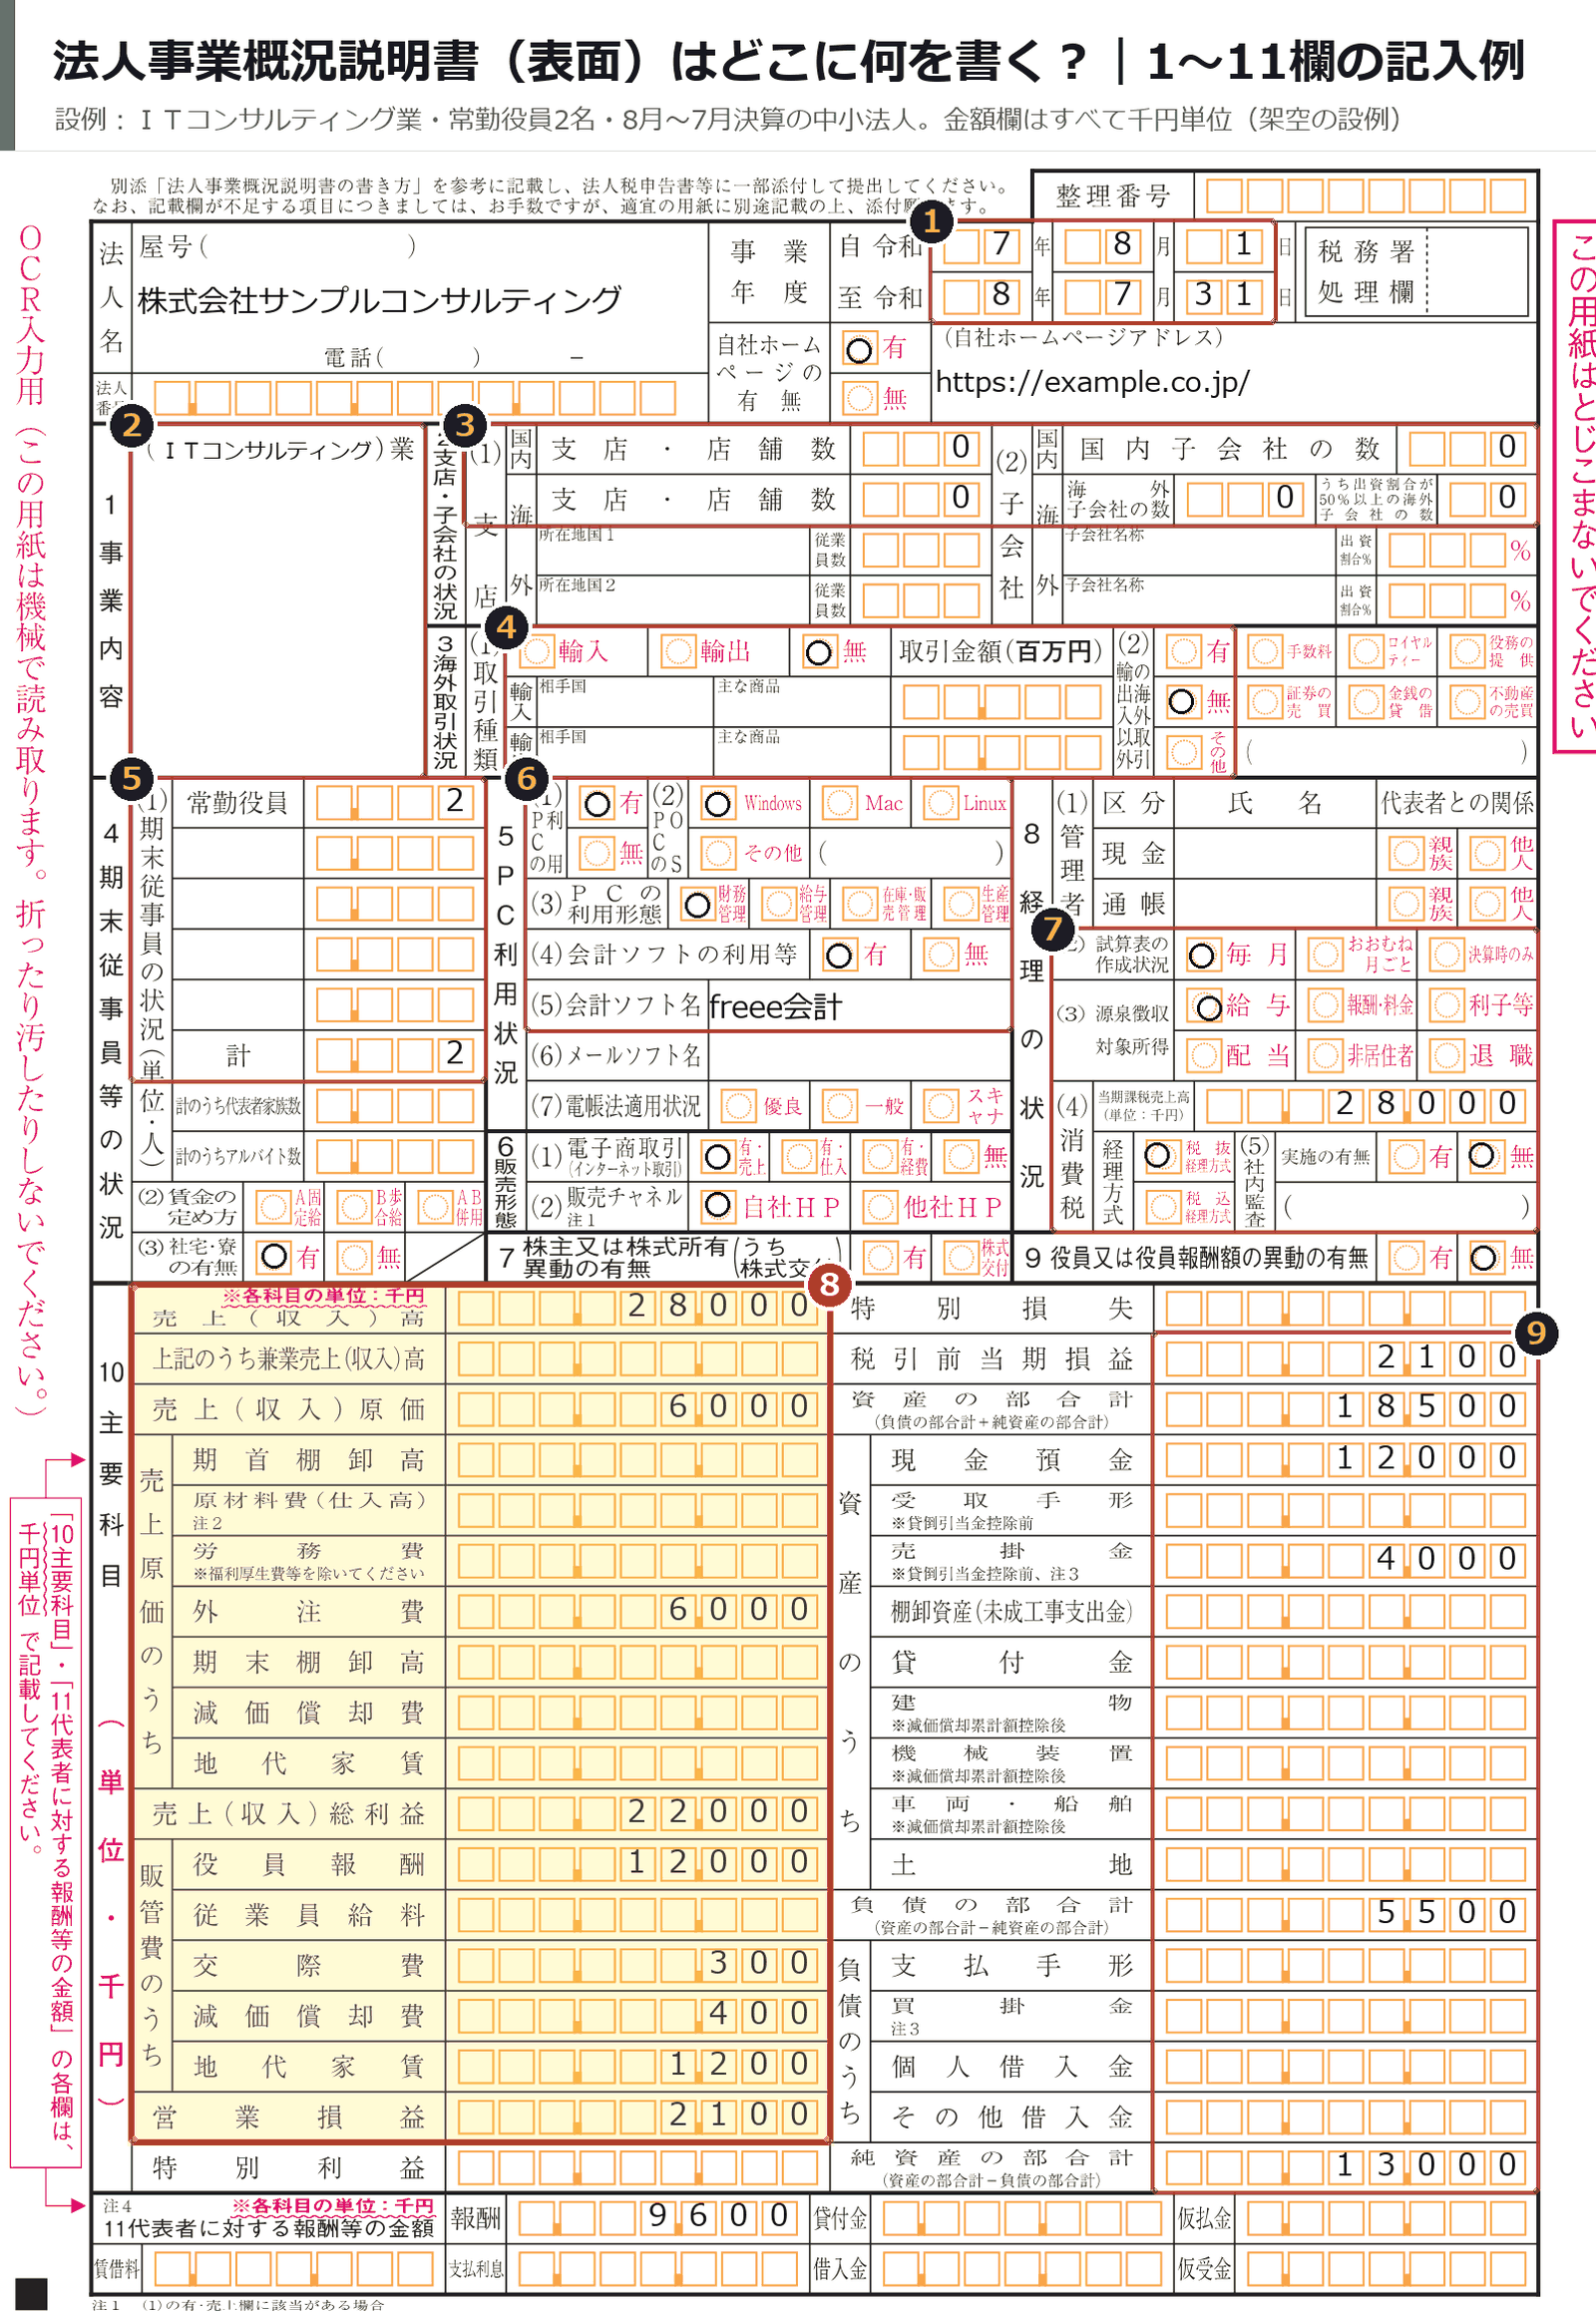
| 番号 | 番号ごとの見どころ | 記入例 |
|---|---|---|
| ① | 事業年度 — 法人税申告書 別表一と同じ期間を書く 元号は令和。設立第1期は設立の日が「自」の日付になる | 令和7年8月1日 〜令和8年7月31日 |
| ② | 1 事業内容 — 主な事業を一言で書く 具体的な中身は裏面12「事業形態」に回してよい欄 | ITコンサルティング業 |
| ③ | 2 支店・子会社の状況 — 該当がなければ「0」と書く 件数を書く欄なので、千円単位の金額欄で「該当がなければ空欄にする」とするルールとは扱いが違う | 支店0・子会社0 |
| ④ | 3 海外取引状況 — 取引がなければ「無」にレ印 取引がある場合、取引金額欄だけが百万円単位。ほかの金額欄の千円単位と混同しやすい | 無 |
| ⑤ | 4 期末従事員等の状況 — 期末時点の人数を役員を含めて書く 「計のうち代表者家族数」に代表者本人は含めない(同居・別居は問わない) | 常勤役員2人・計2人 |
| ⑥ | 5 PCの利用状況 — 会計ソフト名は製品名をそのまま書く OSは複数使っていれば複数にレ印。タブレットもPCに含めて判断する | Windows/freee会計 |
| ⑦ | 8 経理の状況 — (4)当期課税売上高は千円単位 (3)源泉徴収対象所得は、給与を払っていれば「給与」にレ印。経理方式は税抜・税込が混在するなら「税抜」 | 28,000千円 税抜経理方式 |
| ⑧ | 10 主要科目(損益) — 単位は千円。申告調整があれば調整後の額 交際費だけは例外で、損金不算入額を控除する前の支出額を書く。金額がない科目は「0」ではなく空欄 | 売上28,000 営業損益2,100 |
| ⑨ | 10 主要科目(資産・負債) — 貸借対照表から転記する 資産の部合計=負債の部合計+純資産の部合計。ここが合わないまま提出しない | 18,500=5,500+13,000 |
- 設例は、ITコンサルティング業・常勤役員2名・8月〜7月決算の中小法人です。法人名・金額はすべて説明のための架空のもので、実在の法人のものではありません。
- この設例では兼業・海外取引・支店・子会社・棚卸資産・借入金がないため、該当する欄は空欄のままにしています。金額を切り捨てた結果ゼロになった欄も同じく空欄です。
- 「資産のうち」「負債のうち」の各欄は主要な科目を抜き出して書く欄です。並んでいる科目を足しても、資産の部合計・負債の部合計と一致するとは限りません。
- 整理番号は税務署が付す番号なので、記載欄が空欄のままでも差し支えありません。
1 事業内容——詳細は裏面の「事業形態」欄に回す
主な事業の内容を簡潔に記載します。「同業種の法人と比較してどう違うか」といった詳細な説明は、裏面の12「事業形態」で記載する欄が別に用意されているため、1欄では概略にとどめて構いません。
2 支店・子会社の状況——「多い順に2つ」「割合の高い順に2社」がルール
国内は支店・営業所・出張所・工場・倉庫等(支店等)の総数を記載します。海外は支店等の総数に加え、主な海外支店等の所在地国とそこで勤務する従業員数を、複数国にまたがる場合は従業員数が多いものから2つまで記載します。子会社についても同様に、国内子会社の数、海外子会社の数(うち出資割合50%以上の海外子会社の数)、主な海外子会社を出資割合が高いものから2社まで記載します。出資割合の小数点以下は切り捨てます。
3 海外取引状況——取引金額は百万円単位、輸入と輸出の両方があれば両方にレ印
海外取引の有無にレ印し、ある場合は輸入・輸出の区分ごとに主な相手国名・取引商品名・取引金額を記載します。この欄だけは取引金額が百万円単位(百万円未満切捨て)になる点に注意してください。輸入・輸出のいずれもある場合は、両方の区分にレ印を付ける必要があります。輸出入以外の海外取引(手数料等)がある場合は、別途その取引内容にレ印します。
4 期末従事員等の状況——「計のうち代表者家族数」は代表者本人を含めない
常勤役員以下、職種ごとに空欄へ記載(工員、事務員、技術者、販売員等)し、それぞれの人数を記載します。「計のうち代表者家族数」欄は、期末従事員のうち代表者の家族の人数を指しますが、代表者本人はここに含めません。同居・別居は問わないため、別居している家族従業員も対象になります。
5 PCの利用状況——(7)電帳法適用状況の「優良」「一般」「スキャナ」の選び分け
PCの利用有無、OS、利用形態(自己所有・リースを問わず記載)、会計ソフト・メールソフト名等を記載します。ここでいうPCには、パソコンのほかタブレット端末、オフコン、ワークステーション、メインフレーム等のコンピュータも含まれます。(7)の電帳法適用状況は、帳簿や国税関係書類を電子データで保存している場合において、過少申告加算税の軽減措置の適用要件を満たす優良な電子帳簿の保存等を行っていれば「優良」、それ以外であれば「一般」にレ印します。国税関係書類をスキャナ保存している場合は「スキャナ」にもレ印を付けます。制度の全体像は【2026年版】電子帳簿保存法の対応ガイド|個人事業主・中小企業が今すぐやるべきことを完全解説で確認できます。
6 販売形態・7 株主又は株式所有異動の有無——株式交付にあたるかどうか
6は電子商取引(インターネット取引)の有無と、その内容(販売に使用しているホームページの種類)にレ印します。7は、自社の株主の異動や株主間の持株数の異動の有無にレ印しますが、その異動が会社法第774条の3第1項第1号に規定する株式交付子会社または株式交付親会社とする、同法第2条第32号の2に規定する株式交付に伴うものである場合は、「株式交付」にも追加でレ印する必要があります。
8 経理の状況——消費税の経理方式は混在時「税抜」
管理者欄には、現金出納および預金通帳の管理責任者の氏名と、その責任者と代表者との関係にレ印します。源泉徴収対象所得は当期に取り扱った源泉徴収の対象所得にレ印。消費税は当期課税売上高を千円単位で記載し、経理方式にレ印しますが、売上げ等の収益取引に税抜経理方式を適用している場合で、固定資産等の取得や経費等の支出のいずれかに税込経理方式を適用しているときは「税抜」を選びます。社内監査を実施している場合は、チェックシート等の名称も記載します。
9 役員又は役員報酬額の異動の有無
役員の異動、または役員報酬額の異動の有無にレ印します。記載要領はレ印を付けることを求めているだけで、どこまでを異動とみなすかの定義までは置いていません。判断に迷うケースでは、株主総会議事録など社内の決議記録と突き合わせて事実関係を確認してください。
10 主要科目——申告調整後の額で書く。ただし交際費は調整前の支出額
主要科目は基本的に決算額によりますが、申告調整(別表四または別表五(一)での加減算)がある場合には、交際費を除いてその調整後の額を記載します。値引き・割戻し等がある場合は控除後の額を記載します。特に注意したいのが以下の点です。
- 退職金は、掲記の人件費に関する各科目(給料手当等)には含めない
- 「労務費」欄は福利厚生費等を除いた金額
- 「交際費」欄は交際費等の支出額の合計額(この欄だけは申告調整の対象にしない)
- 「受取手形」「売掛金」欄は貸倒引当金の控除前の額。「受取手形」欄には融通手形の額を含めない
- 「建物」「機械装置」「車両・船舶」欄は減価償却累計額控除後の額。「土地」欄には借地権等の額を含める
- 「支払手形」欄には固定資産購入に係るもので区分可能なものおよび融通手形を含めない。「買掛金」欄には原価性を有する未払金等を含める
- 「個人借入金」欄は銀行・信用金庫・信用組合以外からの借入金の合計額、「その他借入金」欄はそれ以外の借入金の合計額
不動産賃貸業における原価性を有する支払地代家賃・リース料、運送業における原価性を有する燃料費、金融業・保険代理業における原価性を有する支払利息割引料は、いずれも「原材料費(仕入高)」欄に含めます。金融業・保険代理業の未収利息は「売掛金」欄、未払利息は「買掛金」欄に記載します。そして、「資産の部合計」欄は「負債の部合計」欄と「純資産の部合計」欄の計と必ず一致するよう検算することが記載要領で明示的に求められています。この検算については、後述の「提出前の検算」で改めて取り上げます。
11 代表者に対する報酬等の金額——同族会社の場合に記入する欄
同族会社の場合に、代表者に対する「報酬」「賃借料」「支払利息」「貸付金」「仮払金」、および代表者からの「借入金」「仮受金」の額を千円単位で記載します。同族会社に該当しない法人は、この欄への記載は不要です。
- 株主の上位グループの持株割合等が一定以上に集中している会社
- 中小企業の多くが該当するため、11欄への記載が必要かどうかは決算・申告時に必ず確認する
- 判定に迷う場合は法人税申告書別表二の記載内容とあわせて顧問税理士に確認する
ぜいむたんイザーク裏面の書き方(項目12〜20)
裏面は、事業の中身や帳簿の備付状況といった記述式の欄と、月別の数字を並べる18欄で構成されています。記述式の欄は該当がなければ空欄でかまいませんが、18欄は表面10「主要科目」と数字が合っているかを必ず確かめてください。
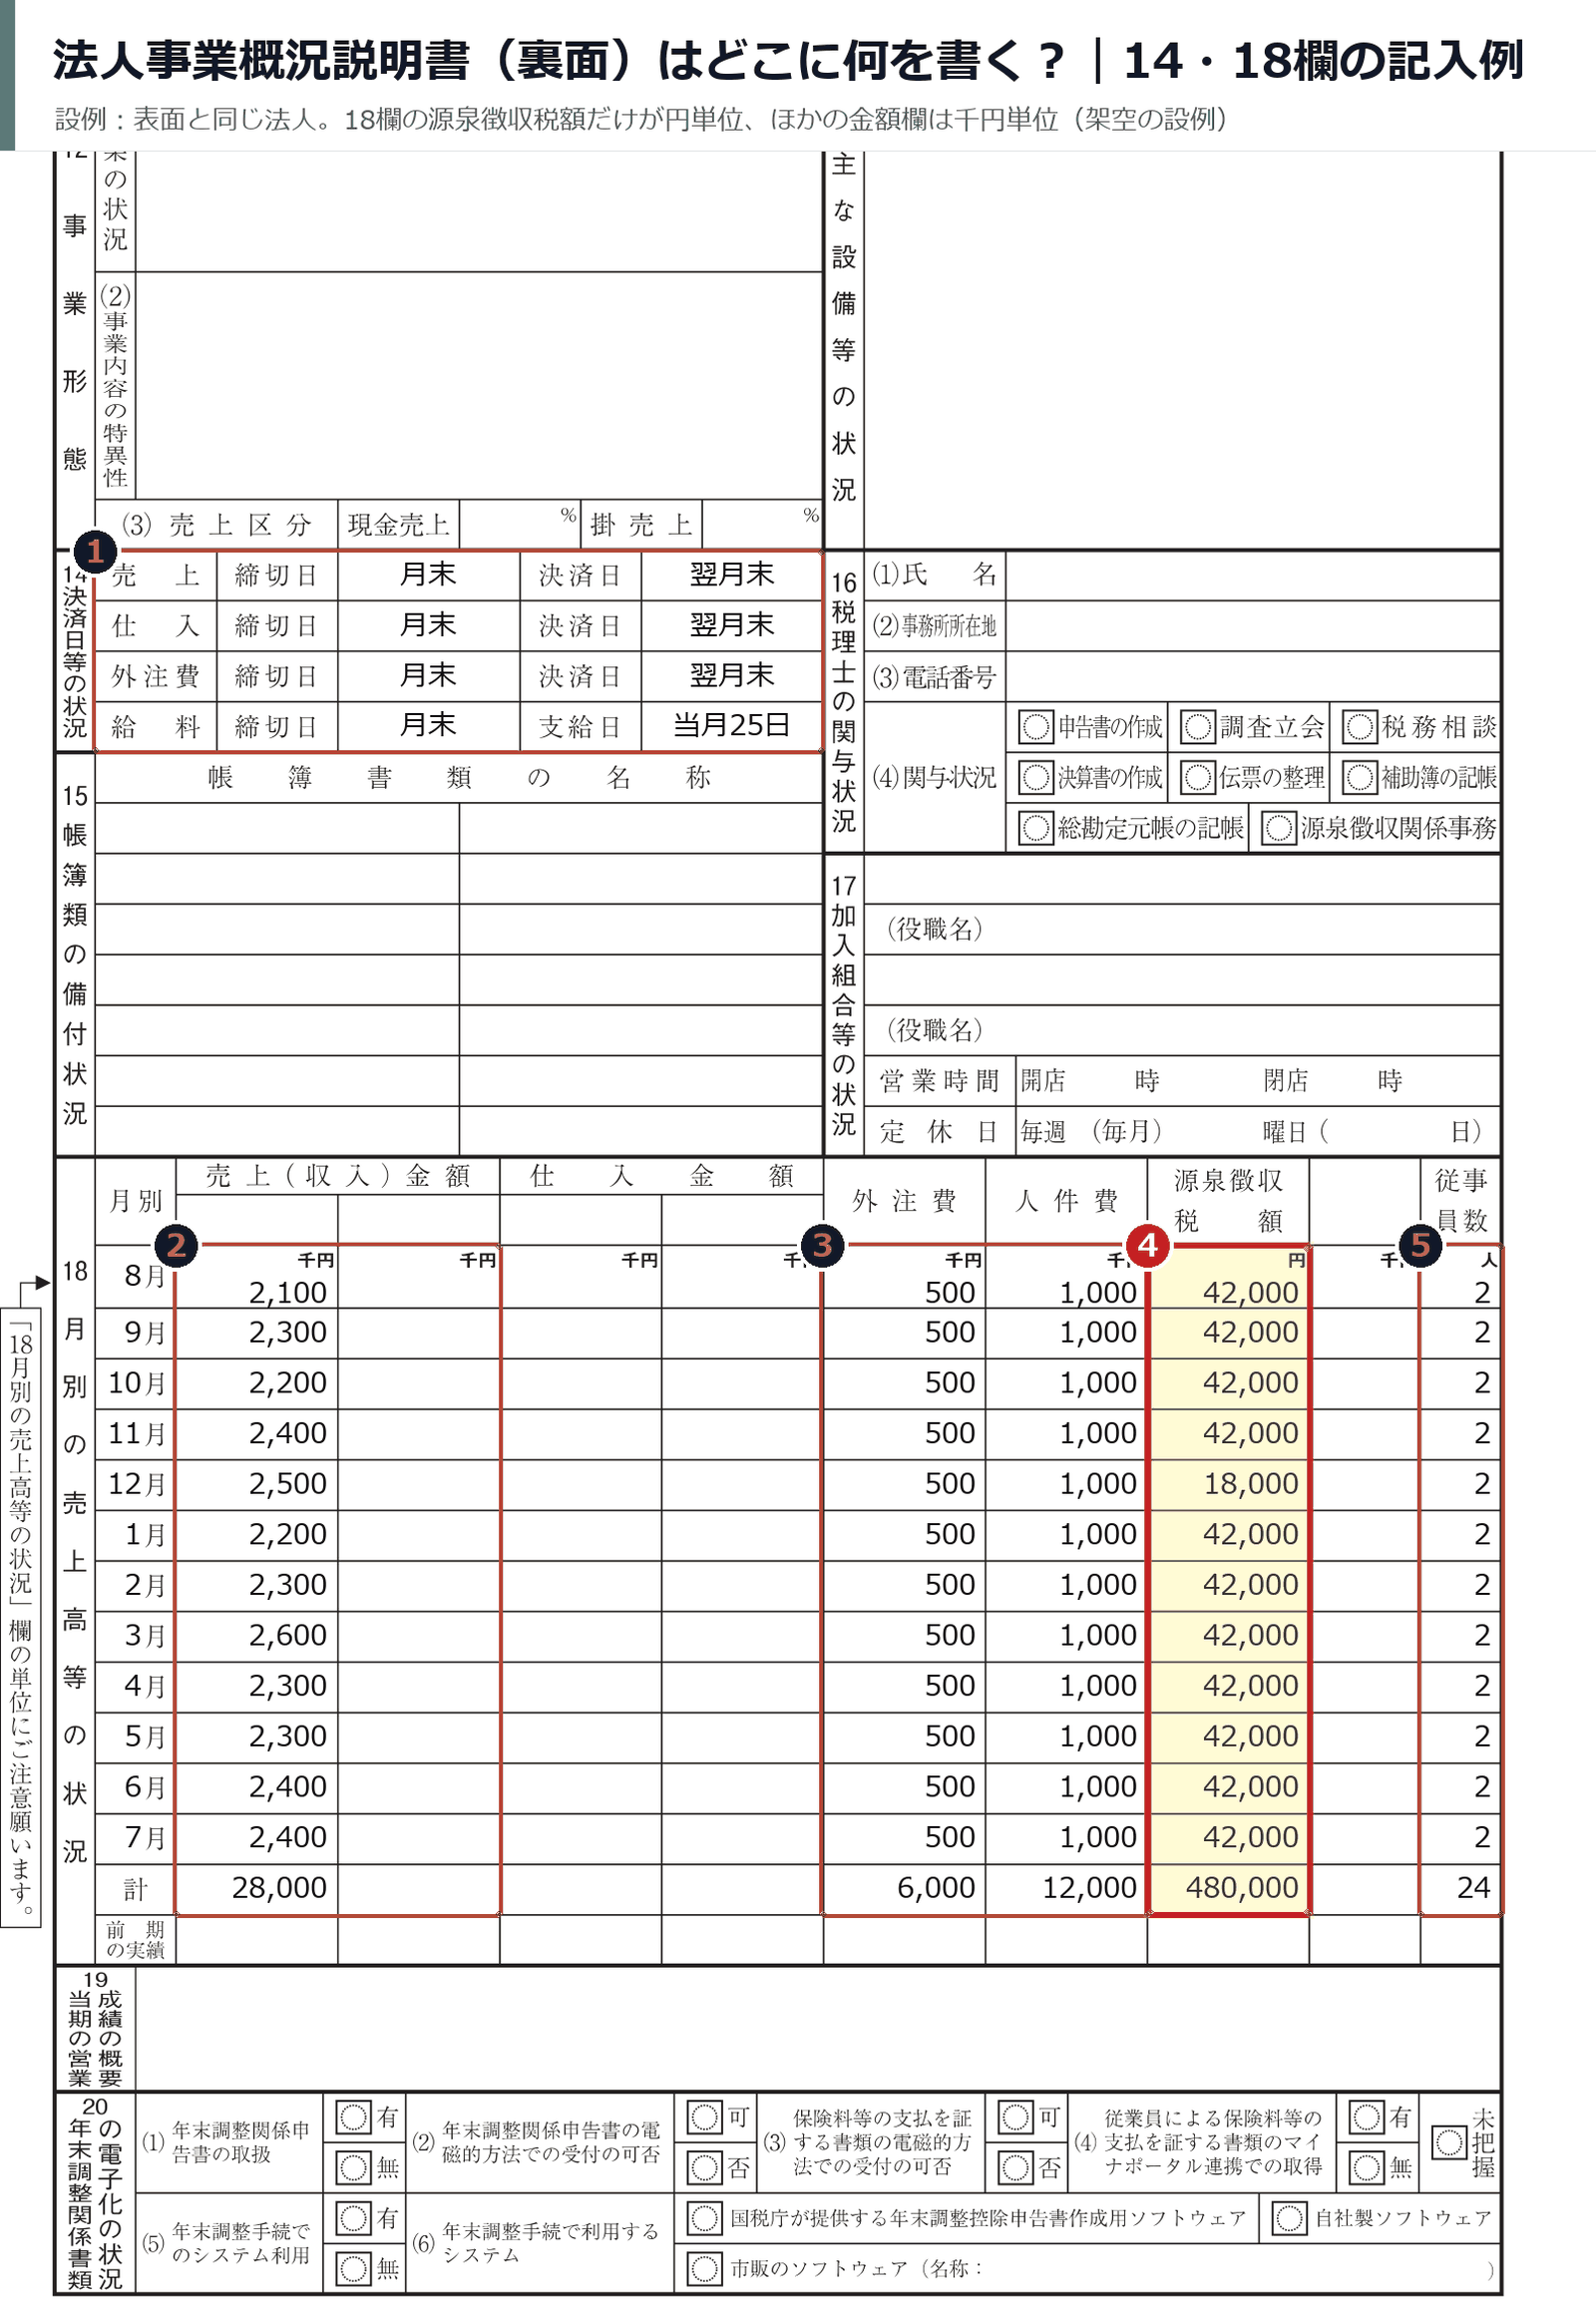
| 番号 | 番号ごとの見どころ | 記入例 |
|---|---|---|
| ① | 14 決済日等の状況 — 給料の行だけ「支給日」 売上・仕入・外注費は「締切日と決済日」、給料は「締切日と支給日」。様式の見出しが1行だけ違う | 締切 月末 決済 翌月末 |
| ② | 18 売上(収入)金額 — 千円単位。計を表面10と一致させる 月別の行は事業年度の最初の月から並べる。8月〜7月決算なら8月始まり | 計 28,000 |
| ③ | 18 外注費・人件費 — 人件費は役員報酬を含む 役員分を抜いて集計すると、表面10「役員報酬」との合計が合わなくなる | 外注費 6,000 人件費 12,000 |
| ④ | 18 源泉徴収税額 — この欄だけ円単位 ほかの金額欄は千円単位なので、桁を間違えやすい最大のポイント。年末調整をした月は精算後の税額を書く | 計 480,000円 |
| ⑤ | 18 従事員数 — 役員を含めた人数 表面4「期末従事員等の状況」は期末時点、18欄は各月の人数。時期がずれれば数字が違って当然 | 各月2人 |
- 設例は表面と同じ法人です。金額はすべて説明のための架空のもので、実在の法人のものではありません。
- この設例では兼業がなく、設備・加入組合・税理士の関与もないため、12・13・15・16・17・19・20欄は空欄にしています。各欄に書くべき内容は、このあとの項目別の解説を参照してください。
- 12月の源泉徴収税額が他の月より小さいのは、年末調整で精算した後の税額を書いているためです。
12 事業形態——兼業の割合・事業内容の特異性・現金売上と掛売上の割合
2以上の種類の事業を営んでいる場合は、従たる事業内容をできるだけ具体的に記載し、売上(収入)高に占める兼業種目の割合を記載します。同業種の法人と比較して事業内容が相違している事項があれば、その特異性も記載します。売上区分では、売上(収入)高に占める現金売上および掛売上の割合を記載します。
13 主な設備等の状況——内訳明細書に記載がある事項は省略してよい
事業の用に供している主な設備等について、名称・用途・型・大きさ・台数・面積・部屋数等を記載します。機械装置は名称・用途・大きさ・型・台数等、車両等は名称・用途・台数等、店舗等は店舗名・住所・延床面積・テーブル数・収容人員等、倉庫等は住所・延床面積・自社所有か賃貸か、客室等は広さ(畳)・部屋数・収容人員等を記載します。申告書の内訳明細書等にすでに記載がある事項については、この欄での記載を省略して差し支えありません。
14 決済日等の状況——売上・仕入・外注費と給料の締切日
売上・仕入・外注費それぞれについて締切日と決済日を記載し、給料については締切日と支給日を記載します。給料の欄だけ「決済日」ではなく「支給日」になっている点に注意してください。なお、税理士の氏名・事務所所在地・電話番号は、紙面上は14欄のすぐ右側に並んでいますが、この欄は14欄ではなく16「税理士の関与状況」の(1)〜(3)です。
15 帳簿類の備付状況——優良な電子帳簿の要件を満たす帳簿は名称の末尾に「〇」
作成している帳簿類を記載します。記載例としては、総勘定元帳、仕訳帳、固定資産台帳、経費帳、売掛帳、買掛帳、受注簿、発注簿、作業(生産)指示簿、作業(生産)日報、原材料受払簿、商品受払簿、レジシート、売上日計表、工事日報、工事台帳、出面帳、運転日報、注文書、外交員日報、客別売上明細表、出前帳、予約帳、部屋割表、取引台帳、営業日誌等が挙げられます。国税関係帳簿ごとに優良な電子帳簿の要件を満たして保存等を行っている場合は、その帳簿書類の名称の末尾に「〇」を記載します。優良な電子帳簿の要件については、【2026年版】電子帳簿保存法の対応ガイド|個人事業主・中小企業が今すぐやるべきことを完全解説もあわせて確認してください。
16 税理士の関与状況・17 加入組合等の状況
16は該当項目にレ印しますが、複数の税理士が関与している場合は、主な1名についてのみ記載します。17は、主な加入組合、団体等とその役職名等を記載します。
18 月別の売上高等の状況——人件費・従事員数は役員を含む、源泉徴収税額は精算後の税額を円単位
売上(収入)金額、仕入金額等の月別の状況を記載します。複数の売上(収入)がある場合は、主なもの2つについて原価とともに記載します。「人件費」欄は、その月の俸給・給与および賞与の支給総額(役員に対するものを含む)、「従事員数」欄は、その月の俸給・給与および賞与の支給人員(役員を含む)です。「源泉徴収税額」欄は、人件費欄に記載した支給総額について源泉徴収して納付すべき税額(年末調整による過不足額の精算をした場合は精算後の税額)を、この欄だけ円単位で記載します。源泉徴収税額の右側の空欄には、掲記以外の主要科目の状況を記載できます。
19 当期の営業成績の概要——同じ内容の別資料を添付すれば記載を省略できる
経営状況の変化によって特に影響のあった事項、経営方針の変更によって影響のあった事項などを具体的に記載します。同様の内容を記載した別途の書類(事業報告書等)を作成している場合は、その書類を添付することでこの欄の記載を省略して差し支えありません。
20 年末調整関係書類の電子化の状況——「源泉徴収関係事務」にレ印がある場合に協力を求められる欄
16「税理士の関与状況」の「関与状況」欄のうち「源泉徴収関係事務」欄にレ印がある場合に、年末調整関係書類の電子的な取扱い状況について、記載への協力が求められる欄です。このうち「(1)年末調整関係申告書の取扱」欄については、源泉徴収を要する給与等の支払いがないなど、書面・電子いずれの方法でも年末調整関係書類の提出を受ける機会がない場合に「無」を選択します(「無」を選ぶ指示が置かれているのはこの(1)欄です)。ここでいう「年末調整関係申告書」とは、扶養控除等申告書(従たる給与に係るものを含む)、配偶者控除等申告書、基礎控除申告書、保険料控除申告書、所得金額調整控除申告書、住宅借入金等特別控除申告書を指します。「保険料等の支払を証する書類」は、生命保険料・介護医療保険料・個人年金保険料・地震保険料・社会保険料・小規模企業共済等掛金の各控除証明書や、住宅借入金等特別控除証明書、年末残高等証明書を指します。年末調整の実務全体の流れは【令和8年分】年末調整の書き方と記入例|特定親族特別控除・基礎控除104万への改正を徹底解説で確認できます。
ぜいむたんイザーク提出前の検算——決算書・申告書と数字を合わせる
法人事業概況説明書は、決算書や申告書とは別の様式に数字を転記する作業になるため、転記ミスや単位の間違いが起きやすい書類です。提出前に以下の検算を行ってください。なお、記載要領が明文で検算を求めているのは10「主要科目」の資産の部合計についてのみで、それ以外は実務上つじつまが合っているかを自分で確かめるための確認項目です。
- 10「主要科目」の資産の部合計=負債の部合計+純資産の部合計になっているか(記載要領が明示的に検算を求めている項目)
- 18「月別の売上高等の状況」の年間合計と、10「主要科目」の売上高がおおむねそろっているか
- 18の人件費・源泉徴収税額・従事員数が、いずれも役員を含む前提でそろっているか
- マイナス記載に「▲」を使っていないか(記載要領の指定は「△」または「-」)
- 千円未満を切り捨てた結果ゼロになった欄を「0」ではなく空欄にしているか
- 11「代表者に対する報酬等の金額」を記入したのは、自社が同族会社に該当する場合か
- 完全支配関係のある法人があるのに、出資関係図を添付し忘れていないか
よくある失敗・ミス
実際に起こりやすい失敗を5つ挙げます。いずれも記載要領で明確にルールが示されている部分なので、事前に知っておくだけで防げるものばかりです。
- マイナス金額に「▲」を使ってしまう
記載要領が指定しているのは「△」または「-」のみです。会計ソフトの出力形式によっては「▲」がデフォルトになっていることがあるため、転記時に必ず確認してください。 - 主要科目を決算額のまま転記し、申告調整後の額に直していない
別表四・別表五(一)で加減算がある場合は、その調整後の額を記載するのが原則です。ただし交際費だけは調整前の支出額の合計を書くという例外があるため、一律に「調整後=正しい」と思い込まないよう注意してください。 - 資産の部合計と負債・純資産の部合計の検算をせずに提出する
記載要領は両者が一致することを明示的に求めています。転記ミスがあると税務署から確認の連絡が入る典型パターンです。 - 旧様式のPDFをダウンロードして古い項目数のまま作成してしまう
国税庁のサイトには今も旧版の「書き方」PDFが残っており、検索結果でも上位に表示されることがあります。前述の3つの目印で必ず現行版かどうかを確認してください。 - 4「期末従事員等の状況」の代表者家族数に代表者本人を含めてしまう、または同居家族しか数えていない
「計のうち代表者家族数」は代表者本人を含まず、同居・別居を問わずカウントする欄です。
ぜいむたんイザーク完全支配関係がある法人を持っているなら出資関係図も添付する
法人が、その法人との間に完全支配関係がある他の法人を有する場合には、法人税の確定申告書に出資関係図を添付することとされています。これは法人税法施行規則第35条第1項第5号の括弧書き(「当該内国法人との間に完全支配関係がある法人との関係を系統的に示した図を含む。」)、および同規則第61条の5第1号ト・第2号トに根拠があります。グループ通算制度の承認または連結納税の承認を受けている場合も同様です。
ここでいう完全支配関係とは、①一の者が法人の発行済株式等の全部を直接もしくは間接に保有する関係として政令で定める関係(当事者間の完全支配の関係)、または②一の者との間に当事者間の完全支配の関係がある法人相互の関係(法人税法第2条第12号の7の6)を指します。
決算期末時点の状況で、最上位の者を頂点に系統的に書く
出資関係図は、原則として決算期末において完全支配関係がある全ての法人について記載します。作成にあたっては、決算期末時点の状況に基づき、グループ内の最上位の者(法人または個人)を頂点として出資関係を系統的に記載します。最上位の者が個人である場合は、その氏名を「法人名」欄に記載します。
系統図とグループ一覧は別様式に分けてよい
グループ内の全法人の決算期が同一の場合は、各法人の確定申告書に同一の出資関係図を添付する形でよいとされています。また、系統図のほかに、所轄税務署・法人名・納税地・代表者氏名・事業種目・資本金の額または出資金の額・決算期等を記載したグループ一覧を、別様式で作成して差し支えありません。
仮決算による中間申告書などには添付不要
仮決算による中間申告書、清算事業年度予納申告書、および連結法人の個別帰属額の届出書については、出資関係図の添付は不要とされています。仮決算による中間申告そのものの計算方法や、予定申告との選び方については、法人税の中間申告はいくら?計算方法と予定申告・仮決算の選び方【2026年版】で詳しく解説しています。
よくある質問(FAQ)
- 記載欄が足りないときはどうすればいいですか?
-
様式の記載欄に収まらない場合は、適宜の用紙に別途記載したうえで、法人事業概況説明書に添付して提出します。国税庁の様式冒頭にも、記載欄が不足する項目については適宜の用紙に別途記載のうえ添付するよう案内されています。無理に枠内に詰め込まず、別紙を活用してください。
- 記載すべき金額がない欄はどう書けばいいですか?
-
記載要領では、千円未満(取引金額欄は百万円未満)を切り捨てた結果として金額がなくなった場合、またはもともと記載すべき金額がない場合は、その欄を空欄のままにすると定められています。「0」と記入すると、該当がないのか単に切り捨てで消えただけなのかが区別できなくなるため、空欄で統一してください。
- 複数の税理士が関与している場合、16欄はどう書けばいいですか?
-
複数の税理士が関与している場合でも、16「税理士の関与状況」欄には主な1名についてのみ記載すればよいとされています。全員を並記する必要はありません。どの税理士を「主な1名」とするか迷う場合は、日常的な記帳・申告対応の主担当者を基準に判断するとよいでしょう。
- 法人事業概況説明書を提出しないとどうなりますか?
-
国税庁が公表している資料には、未提出そのものに対する罰則規定の記述は見当たりません。ただし、法人税法施行規則35条1項5号により確定申告書の添付書類として定められているため、未添付のまま申告すると税務署から個別に照会や提出を求められることがあります。期限までに準備が間に合わない場合は、自己判断で省略せず、所轄税務署や顧問税理士にあらかじめ相談することをおすすめします。
法人事業概況説明書の書き方まとめ:単位と現行様式を確認してから記入しよう
ぜいむたんイザーク項目20の有無、項目5(7)の欄名、項目5(5)に「(軽減)」と書く指示があるかの3点をチェックし、旧版のまま作成していないかを確認します。
原則は千円単位、取引金額欄だけ百万円単位、源泉徴収税額欄だけ円単位です。単位表を見ながら記載します。
特に10「主要科目」は申告調整後の額で書くのが原則ですが、交際費だけは調整前の支出額になる点に注意します。
資産の部合計=負債の部合計+純資産の部合計になっているか、18の月別数値と10の主要科目がそろっているかを確認します。
決算期末時点の状況で、最上位の者を頂点に系統図を作成し、確定申告書に添付します。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る