※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
海外に資産があると国外財産調書を出さなければいけない、という話は聞いたことがあっても、自分が5,000万円超に当たるのか、そもそも何が「国外財産」なのかで止まってしまいます。実際、日本の証券会社の口座で持っている米国株は国外財産に当たりません。判定の分かれ目は、財産の種類と、それをどこの口座で管理しているかです。
この記事では、財産ごとに国内・国外のどちらに当たるかを判定するツールと、外貨建ての財産を邦貨換算して5,000万円超かどうかを判定するツールを用意しました。あわせて、国税庁が公開している記載例と、間違えやすい為替レートの取り方を解説します。
📌 この記事でわかること
- 国外財産調書の提出義務が生じるのは、居住者(非永住者を除く)で12月31日時点の国外財産が5,000万円を超える場合
- 財産が「国外にある」かは相続税法10条で判定し、有価証券は口座を開設した金融機関の営業所の所在で決まる(日本の証券会社の米国株は国内財産)
- 所在判定ツールと、外貨建て財産を邦貨換算して5,000万円超を判定するツールで自分のケースを確認できる
- 邦貨換算に使うのはTTM(仲値)ではなくTTB(対顧客直物電信買相場)であること
- 提出した場合は加算税が5%軽減、提出がない場合は5%加重。期限内に出さないと1年以下の拘禁刑または50万円以下の罰金の対象になりうること
 ぜいむたん
 イザーク
国外財産調書の提出義務は「居住者・5,000万円超・12月31日」で決まる
国外財産調書を提出しなければならないのは、居住者(非永住者を除く)で、その年の12月31日においてその価額の合計額が5,000万円を超える国外財産を有する方です。提出期限はその年の翌年の6月30日で、提出先は所得税の納税地を所轄する税務署長です(国税庁タックスアンサー No.7456)。
所得税の確定申告とは別の手続きで、期限も3月15日ではなく6月30日です。確定申告が終わった時点で終わったつもりになり、6月末を過ぎて気づくというのがいちばん多い失敗の形です。
居住者かどうかは12月31日の現況で判定する
居住者とは、国内に住所を有し、または現在まで引き続いて1年以上居所を有する個人をいいます。非永住者は、居住者のうち日本の国籍を有しておらず、かつ過去10年以内に国内に住所または居所を有していた期間の合計が5年以下である個人です。居住者であるかどうかは、その年の12月31日の現況で判定します。
つまり年の途中で海外赴任から帰国した方は、帰国後に非居住者でなくなっていれば提出義務の判定対象に入ります。逆に12月に出国して非居住者になっていれば、その年の調書は不要です。
相続があった年は相続した国外財産を除いて判定できる
相続の開始の日の属する年の国外財産調書については、その相続または遺贈により取得した国外財産(相続国外財産)を記載しないで提出することができます。この場合、提出義務の判定も、国外財産の価額の合計額から相続国外財産の価額の合計額を除外して行います。遺産分割が決まらないまま6月30日を迎える局面を想定した取扱いです。
ぜいむたんイザークぜいむたんイザーク何が「国外財産」か|判定は相続税法10条、有価証券は口座の所在で決まる
財産が「国外にある」かどうかは、相続税法第10条第1項および第2項の規定により判定します。ただし有価証券等が金融商品取引業者等の営業所等に開設された口座に係る振替口座簿に記載等されているものである場合は、その口座が開設された金融商品取引業者等の営業所等の所在で判定します(国税庁『国外財産調書制度(FAQ)』問6・問23)。
この例外が効くせいで、直感と逆の結論になります。国税庁のFAQは有価証券等の所在判定を次の表に整理しています。
| 管理の形 | 国内有価証券等(発行法人の本店が国内) | 外国有価証券等(発行法人の本店が国外) |
|---|---|---|
| 国内金融機関の口座で管理 | 国内 | 国内 |
| 国外金融機関の口座で管理 | 国外 | 国外 |
| 上記以外 | 国内 | 国外 |
日本の証券会社の口座で保有している米国株やアメリカのETFは「国内」です。国外財産調書に書く必要はありません。反対に、海外の証券口座で日本株を保有していれば「国外」になり、調書の対象に入ります。見るのは銘柄の国籍ではなく口座の場所です。
税理士法人で国際税務に関わっていたころ、この点を取り違えた申告に何度か当たりました。ネット証券で米国株を数千万円持っているから調書が要る、という相談が実際にありますが、口座が国内であれば対象外です。逆に、海外赴任中に現地で開いた証券口座を帰国後もそのままにしているケースは見落とされがちで、こちらが本当の対象になります。
外貨預金は預け入れた営業所の所在で判定する
預貯金の所在は、その預金等の受入れをした営業所または事業所の所在です。したがって国内の銀行の国内支店に預けている外貨預金は国外財産に当たりません。外国銀行の国内支店に預けている預金も同様に対象外です。通貨がドルでもユーロでも、預け先の支店が日本国内なら国内財産になります。
ぜいむたんイザーク【自動計算】国外財産の邦貨換算と5,000万円超の判定
国外財産の価額は、その年の12月31日における時価または見積価額によります。外貨建ての場合は、調書を提出する方の取引金融機関が公表するその年の12月31日における最終の対顧客直物電信買相場(TTB)により邦貨に換算します。下のツールで財産ごとに外貨額とレートを入れると、合計額と提出義務の有無を判定します。
初期値は、海外銀行の預金18万ドルと海外証券口座の有価証券12万ドルを、12月31日のTTB150円で換算したケースです。合計4,500万円となり、5,000万円以下なので提出義務はありません。ただしTTBが167円まで円安に振れると5,010万円となり、同じ資産のまま提出義務が立ちます。判定が為替に左右される点が、この制度の扱いにくいところです。
邦貨換算はTTM(仲値)ではなくTTB(電信買相場)を使う
国税庁の『国外財産の価額の算定方法等』では、外国通貨で表示されている財産は、取引金融機関が公表するその年の12月31日における最終の対顧客直物電信買相場(TTB)またはこれに準ずる相場により邦貨換算することとされています。同日に相場がない場合は、同日前のうち最も近い日の相場を使います。
所得税の収入金額の換算で使い慣れたTTMを当ててしまうと、判定額が数十万円単位でずれます。12月31日が休業日である年は相場がないため、直前の営業日のレートを取ることになる点にも注意してください。
時価がない財産は見積価額でよい
価額は12月31日の時価、または時価に準ずるものとしての見積価額によります。預貯金はその日の預入高、貸付金・未収入金は元本の額です。海外の土地は、外国で固定資産税に相当する租税が課されている場合はその課税標準額、建物は業務用以外であれば取得価額から定額法による経過年数分の償却費を控除した金額とすることができます。
預貯金
12月31日の預入高
残高証明書をそのまま使えます。外貨建てはTTBで換算します。
海外の土地
現地の課税標準額でよい
固定資産税に相当する租税の課税標準額、または取得価額を基に合理的に見積もった価額を使えます。
家庭用動産
取得価額100万円未満は不要
取得価額が100万円未満の家庭用動産は、見積価額10万円未満として記載しないことができます。
※広告(アフィリエイトリンクを含みます)
海外口座の入出金まで、確定申告の資料を1か所にまとめる
国外財産調書は確定申告とセットで準備する書類です。マネーフォワード クラウド確定申告なら外貨建ての口座も含めて取引を自動で集計できるので、12月31日時点の残高と年間の損益を同じ画面で確認できます。
マネーフォワード クラウド確定申告を見る →ぜいむたんイザーク国外財産調書の書き方|国税庁の記載例で欄の埋め方を確認する
様式は、国外財産を「事業用」と「一般用」に区分し、さらに所在の別に区分して記載します。国税庁が公開している記載例及び記載要領が、どの欄に何を書くかを吹き出しで示しているので、これに沿って埋めるのが確実です。
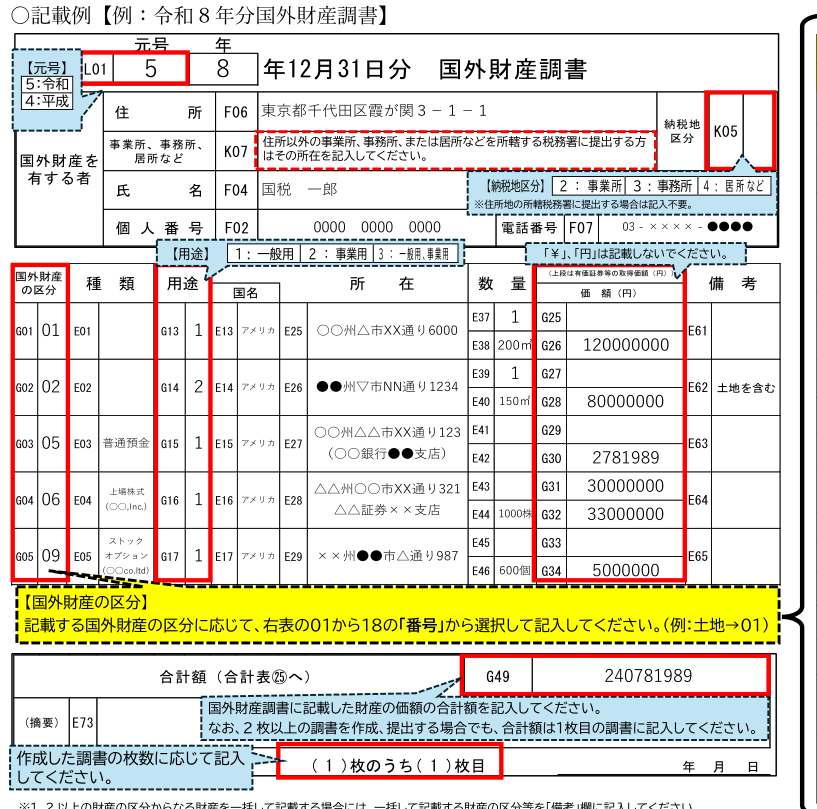
国外財産の区分は01から18の番号で選ぶ
「国外財産の区分」欄には、土地なら01、建物なら02というように、記載要領の01から18の番号を記入します。区分ごとに「種類」「所在」に書くべき内容が決まっており、たとえば預貯金なら預金の種類と、預け入れている金融機関の所在地・名称・支店名を記載します。
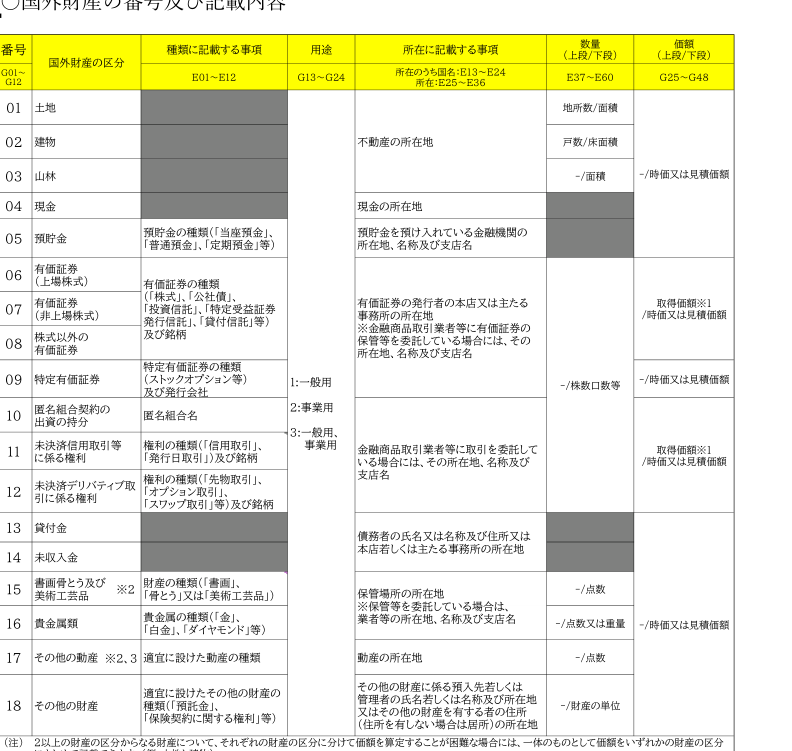
提出の際は、国外財産調書に記載した財産の価額を区分ごとに合計した「国外財産調書合計表」を作成して添付します。2枚以上の調書を作成する場合でも、合計額は1枚目の調書に記入します。
ぜいむたんイザーク提出しないとどうなるか|加算税の5%加重と罰則
国外財産調書を期限内に提出していれば、記載がある国外財産に関して所得税・相続税の申告漏れが生じたときに、その国外財産に係る過少申告加算税等が5%軽減されます。逆に、期限内の提出がない場合や、提出された調書に記載すべき国外財産の記載がない場合は、5%加重されます。
さらに、偽りの記載をして提出した場合、または正当な理由がなく提出期限までに提出しなかった場合は、1年以下の拘禁刑または50万円以下の罰金に処されることがあります。ただし提出しなかった場合については、情状によりその刑を免除することができるとされています。
Big4監査法人と税理士法人で国際的な資産を持つ個人の申告に関わってきた経験から言うと、海外送金や海外口座の情報は国外送金等調書やCRS(共通報告基準)による自動的情報交換で税務当局に届いています。調書を出していないこと自体が目立つ状況になっているので、金額が微妙なラインの年ほど判定を残しておくほうが安全です。
財産債務調書とは要件も対象も違う
よく混同されますが、財産債務調書は別の制度です。提出義務は、確定申告書を提出する必要がある方などで退職所得を除く各種所得金額の合計額が2,000万円を超え、かつ12月31日時点で3億円以上の財産または1億円以上の有価証券等を有する方、あるいは12月31日時点で10億円以上の財産を有する居住者です(国税庁タックスアンサー No.7457)。
| 項目 | 国外財産調書 | 財産債務調書 |
|---|---|---|
| 対象者 | 居住者(非永住者を除く) | 所得2,000万円超かつ財産3億円以上等、または財産10億円以上の居住者 |
| 所得要件 | なし | あり(10億円以上のルートを除く) |
| 対象財産 | 国外財産のみ | 国内外のすべての財産と債務 |
| 金額基準 | 5,000万円超 | 3億円以上/有価証券1億円以上/10億円以上 |
| 提出期限 | いずれもその年の翌年6月30日 | |
両方の提出義務がある場合、財産債務調書には国外財産に係る事項(国外財産の価額を除きます)の記載を要しないこととされています。国外財産の明細は国外財産調書側に書き、財産債務調書では価額だけを記載する形になります。
ぜいむたんイザークぜいむたんイザーク年末までにやっておく準備の手順とチェックリスト
判定の基準日が12月31日で、提出期限が6月30日という組み合わせなので、年末に資料を揃えておくかどうかで作業量が変わります。海外の金融機関は残高証明書の発行に時間がかかることもあり、申告直前に動くと間に合いません。
海外口座・海外不動産・海外の保険・貸付金を一覧にし、本記事の所在判定ツールで国内・国外を仕分けます。日本の証券会社で持つ外国株は国内財産なので、ここで外します。
海外の銀行・証券会社に12月31日基準の残高証明を依頼します。不動産は現地の固定資産税に相当する租税の課税標準額が分かる書類を集めます。
取引金融機関が公表する12月31日の最終のTTBを使います。TTMではありません。12月31日に相場がない年は、直前の営業日の相場を使います。
国外財産調書と国外財産調書合計表をセットで提出します。e-Taxで送る場合はダウンロード版のe-Taxソフトを使い、「法定調書関係」から作成します。
ぜいむたんイザークよくある質問(FAQ)
- 日本の証券会社で買った米国株は国外財産調書に書きますか?
-
書きません。有価証券等が金融商品取引業者等の営業所等に開設された口座に係る振替口座簿に記載等されている場合、その所在はその口座が開設された営業所等の所在で判定することとされています。日本国内の証券会社の口座で管理している限り、発行法人が米国企業であっても国内財産として扱われます。反対に、海外の証券会社の口座で日本企業の株式を保有している場合は国外財産となり、調書の対象になります。
- 外貨建ての財産は、いつのどのレートで換算しますか?
-
調書を提出する方の取引金融機関が公表する、その年の12月31日における最終の対顧客直物電信買相場(TTB)またはこれに準ずる相場で換算します。同日にその相場がない場合は、同日前の相場のうち最も近い日のものを使います。所得税の計算で使うことの多いTTM(仲値)ではない点に注意してください。預金については、取引金融機関が特定されている場合はその金融機関の相場を使います。
- 5,000万円を少し超えただけでも提出が必要ですか?
-
必要です。判定は12月31日時点の国外財産の価額の合計額が5,000万円を超えるかどうかで、超えた金額の大小は関係ありません。外貨建ての財産が多い方は為替次第で毎年結論が変わるため、12月31日のTTBで必ず計算し直してください。前年に提出義務がなかったからといって今年も不要とは限りません。
- 提出期限を過ぎてから気づいた場合はどうすればよいですか?
-
期限後であっても提出すること自体は可能です。期限内の提出がない場合、その国外財産に関する所得税・相続税の申告漏れが生じたときは過少申告加算税等が5%加重されます。また、正当な理由がなく提出期限までに提出しなかった場合は1年以下の拘禁刑または50万円以下の罰金の対象になりうるとされていますが、情状によりその刑を免除することができるとされています。個別の取扱いは所轄の税務署または税理士にご確認ください。
- 海外に不動産だけがあり、所得が出ていない場合も提出しますか?
-
提出します。国外財産調書の提出義務は所得の有無と関係がなく、12月31日時点の国外財産の価額の合計額だけで判定します。賃貸していない別荘や、相続で取得したまま使っていない土地であっても、価額の合計が5,000万円を超えれば対象です。価額は現地で固定資産税に相当する租税が課されている場合はその課税標準額を使うことができます。
まとめ|国外財産調書は所在判定とTTB換算で決まる
居住者(非永住者を除く)で、12月31日時点の国外財産の価額の合計額が5,000万円を超えれば、翌年6月30日までに国外財産調書と合計表を提出します。所得の有無は関係ありません。
日本の証券会社の口座で持つ外国株は国内財産で対象外、海外の証券口座で持つ日本株は国外財産で対象です。国内支店の外貨預金も対象外になります。
12月31日の対顧客直物電信買相場で邦貨換算します。期限内に提出していれば申告漏れ時の加算税が5%軽減され、提出がなければ5%加重されます。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る