
📌 この記事でわかること
対象読者:外資系企業などでRSU・ESPPを受け取っている給与所得者の方(日本の居住者)|読了目安:約20分(計算ツールだけ使うなら1分)
- RSUで確定申告が必要になるのは「Vest時(給与所得・累進課税)」と「売却時(譲渡所得・20.315%)」の2回だということ
- 株数・株価・為替を入れるだけでVest時と売却時の税額を出す自動計算ツール(ESPPの取得費にも対応)
- 為替レートはVest時=TTM、譲渡の収入=TTB、取得の対価=TTSと3つを使い分ける理由と、その根拠通達
- 外国親会社等の法定調書(翌年3月31日提出)によって、申告しなくても税務署に把握されている仕組み
- 外国株式の為替差損益を雑所得として別に区分する必要がない理由
- 総平均法に準ずる方法による取得費の計算と、外国税額控除・国外財産調書の実務上の注意点
※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
RSUの確定申告が必要になる2つのタイミング
RSU(Restricted Stock Unit/譲渡制限付株式ユニット)で確定申告が必要になる場面は、権利確定(Vest)したときとその株を売ったときの2つです。この2つは所得の種類も税率も為替レートも違うため、片方だけを申告して不足が生じるケースが実務で非常に多くあります。
| タイミング | 所得の種類 | 課税方法 | 円換算レート |
|---|---|---|---|
| 権利確定(Vest)時 時価相当額の経済的利益 | 給与所得 | 他の給与と合算して累進課税(5〜45%+住民税) | 原則 TTM(仲値) |
| 売却時 売却益 | 譲渡所得 (株式等に係る譲渡所得等) | 申告分離課税 20.315% | 収入=TTB/取得の対価=TTS |
Vest時の経済的利益が給与所得になるのは、外国親会社から付与されるRSUでも同じです。問題は、その支払が国外で行われるため日本の勤務先が源泉徴収をしない点にあります。源泉徴収票にも載らないので、本人が確定申告で自ら申告しない限り申告漏れになります。
「バレない」ことはない——外国親会社等の調書で捕捉されている
源泉徴収されないことと、税務署が把握していないことは別の話です。外国親会社等から経済的利益の供与等を受けた役員等が勤務する内国法人、または外国法人の国内における営業所等の長には、「外国親会社等が国内の役員等に供与等をした経済的利益に関する調書」(国税庁 F1-43)の提出義務があり、供与があった年の翌年3月31日までに所轄税務署へ提出されます。つまり、あなたがVestで受け取った金額は、申告の有無とは無関係に税務署へ届いている前提で考えるのが安全です。
なお、この法定調書は令和8年8月に書面様式が変更されています(同ページ掲載の最新様式)。勤務先の経理部門から調書の記載内容について確認が来た場合は、自分の申告内容と突き合わせておくと齟齬を防げます。
税理士法人での実務でも、「売却したときだけ申告していて、Vest時の給与所得を数年分まとめて指摘された」という相談は毎年のように入ってきます。指摘されると本税に加えて過少申告加算税と延滞税がつくため、先に2つのタイミングを整理しておくことが結局いちばん安く済みます。
総論:確定申告の必要性と基本知識
ここから先は、確定申告が必要になる人の範囲、配当の課税方式の選択、譲渡所得の具体的な計算、申告書の書き方までを順に見ていきます。「自分の場合はいくらになるのか」を先に知りたい方は、自動計算ツールから読んでも構いません。
グローバル企業の社員として、株式報酬(Stock Award/RSU)やESPP(Employee Stock Purchase Plan:社員持株会)を通じて株式を取得する機会のある方は、日本の税務上、確定申告が必要なケースがほとんどです。特にこれらの株式関連所得は日本での源泉徴収が行われないため、適切な確定申告と納税が求められます。
 ぜいむたん
 イザーク
この記事では、RSU(Stock Award)、ESPP、配当所得、株式譲渡所得について、税務上の取り扱いと確定申告の方法を初心者にもわかりやすく解説します。実際の計算方法から確定申告書の作成手順まで、ステップバイステップで説明していきます。
※ なお、外資系企業の中には、従業員の申告漏れを防ぐ目的で、Vest時の経済的利益について日本側で源泉徴収を行っている会社もあります。源泉徴収されているかどうかは会社ごとに異なるため、自分のケースでは給与明細と源泉徴収票を確認してください。源泉徴収票の支払金額にVest分が含まれていれば、年末調整で精算されている可能性があります。
申告分離課税と総合課税の選択
- 申告分離課税:税率が一定(20.315%)で計算が簡単、ただし配当控除は使えない
- 総合課税:税率が5%~45%(所得により変動)、所得が少ない場合や配当控除を使いたい場合に有利
ぜいむたんイザークぜいむたんイザーク
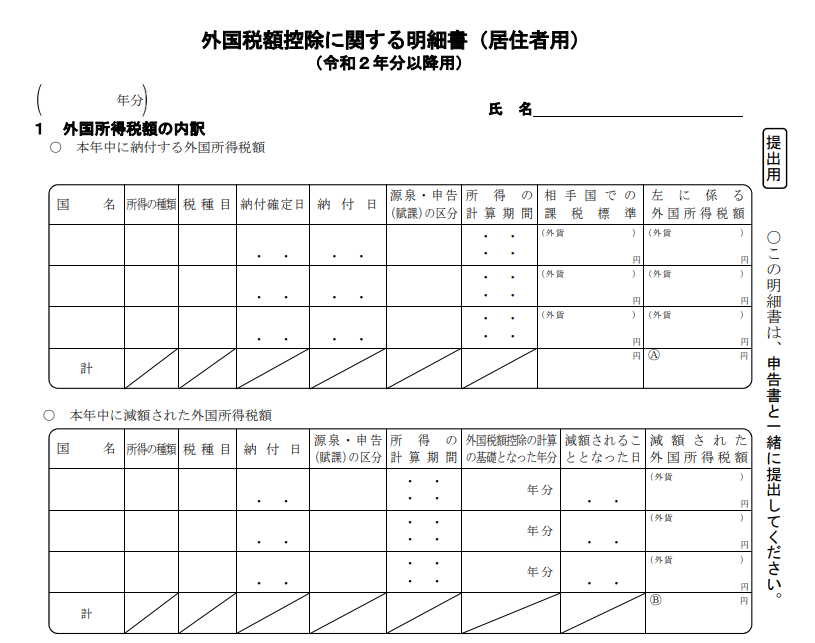
外国税額控除の利用方法
外国税額控除を受けるには、納税を証明する書類などが必要です。控除対象となる金額が少額の場合は、手続きの手間と比較して適用を見送ることも検討しましょう。
 イザーク
株式譲渡所得の計算と申告方法
RSUやESPPで取得した株式、または市場で購入した株式を売却すると、譲渡所得が発生します。
ぜいむたんイザーク譲渡所得の計算方法
譲渡所得 = 売却金額 − (取得費 + 譲渡費用)
※外貨建ての場合の円貨換算
売却金額:売却額 × 約定日のTTB
取得の対価:取得額 × TTS
譲渡費用:支出額 × 約定日のレート(実務上の一般的な扱い・下記参照)
TTBとTTSはTTM(仲値)を挟んで決まりますが、その幅(為替手数料)は金融機関と通貨で異なります(米ドルは片道1円とする銀行が多い、という例にすぎません)。売却金額と取得の対価には根拠通達がありますが、譲渡費用の換算レートを直接定めた通達はありません。詳しくは後述の「為替レートは3つを使い分ける」、レート自体の調べ方は為替レートはTTM・TTB・TTSどれを使う?をご覧ください。
イザークぜいむたんイザーク「総平均法に準ずる方法」は、前回の譲渡時点で区切って平均単価を計算し直す点が「総平均法」と異なります(国税庁 No.1466)。期中に売却がない場合は、両者の計算結果は一致します。
総平均法に準ずる方法による取得費の計算
同じ銘柄の株式をいつ、いくらで、何株取得したか一覧にします。
直前の譲渡の時までの取得価額の総額(A)と、その時点の保有株数(C)を求めます(前回の譲渡がなければ最初の購入時から)。そのうえで、直前の譲渡の後から今回の譲渡の時までに購入した分の取得価額(B)と株数(D)を足し合わせ、(A+B)÷(C+D)で単価を出します。
合計取得価額 ÷ 合計株数 = 1株あたりの平均取得単価
平均取得単価 × 売却株数 = 譲渡所得計算に使用する取得費
イザークぜいむたんイザークさらに、確定申告をすれば翌年以降3年間まで損失を繰り越して、将来の譲渡益から差し引くこともできるんや。ただし連続して確定申告することが条件やし、対象は「金融商品取引業者等(日本で登録のある証券会社等)を通じた譲渡」による損失に限られるねん。RSUやESPPを海外のプラン管理会社で直接売却した場合は、原則この要件を満たさへんから繰越控除は使えへん。使いたいなら日本の証券会社へ移管してから売る方法もあるから、事前に税理士に相談してな。
株式譲渡所得の注意点
上場株式等の譲渡損失は、金融商品取引業者等を通じた譲渡によるものであれば、確定申告により最大3年間繰り越せます。ただし、毎年連続して確定申告することが条件です。
- 「確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」と「株式等に係る譲渡所得等の金額の計算明細書」の添付が必要(国税庁 No.1474)
- 譲渡損失が発生した年から連続して確定申告を提出することが条件
- 3年間の繰越期間を逃すと損失は消滅するため注意が必要
【自動計算】RSU・ESPPの税額シミュレーター
Vest時の給与所得と、売却時の譲渡所得・税額をまとめて計算します。株数・株価(USD)・その日の為替レートを入れてください。入力値はブラウザ内だけで計算され、どこにも送信されません。
為替レートは3つを使い分ける——ここが最も間違えやすい
計算ツールで入力レートが3種類に分かれているのは、根拠となる通達が別だからです。ひとまとめに「TTMで換算する」と説明している記事もありますが、株式等の譲渡については個別の通達があります。
| 場面 | 使うレート | 根拠 |
|---|---|---|
| Vest時の経済的利益(給与所得) | 原則 TTM(仲値) | 所得税基本通達57の3-2本文。TTB/TTSを使える「ただし書き」は不動産所得・事業所得・山林所得・雑所得を生ずべき業務に限られ、給与所得は対象外 |
| 株式等の譲渡の対価(収入金額) | 約定日のTTB | 租税特別措置法関係通達37の10・37の11共-6 |
| 取得の対価の額 | TTS | 同通達なお書き「取得の対価の額の邦貨換算については、対顧客直物電信売相場により、上記に準じて行う」 |
RSUの場合、株式を取得するために自分で払い込んだ「取得の対価」は存在しません。Vest時に給与所得として課税された金額がそのまま取得費になるため、実務上はVest時の換算額(TTM換算)を引き継ぐのが整合的です。一方、ESPPのように実際に払込みがある場合は、払込日のTTSで換算する整理になります。計算ツールのプルダウンはこの違いに対応しています。個別のケースで判断に迷う場合は、税理士にご相談ください。
もう一点、外国株式を外貨建てで譲渡したときの為替差損益を、譲渡所得とは別に雑所得として区分する必要はありません。譲渡対価の邦貨換算額がそのまま譲渡に係る収入金額として扱われるためです(国税庁 質疑応答事例「外貨建取引による株式の譲渡による所得」・令和7年8月1日現在の法令等に基づく)。保有期間中の円安分を切り出して別計算する、といった処理は不要です。
※広告(アフィリエイトリンクを含みます)
RSUの申告は「給与所得+譲渡所得」の2本立て。手計算より申告ソフトが速い
Vest時の給与所得と売却時の譲渡所得を両方載せる申告書は、手書きだと転記ミスが起きやすい部分です。マネーフォワード クラウド確定申告なら、給与所得と株式の譲渡所得を画面の案内に沿って入力でき、e-Taxまでそのまま進めます。
マネーフォワード クラウド確定申告を見る →確定申告書の作成と提出方法
いよいよRSU、ESPP、配当、株式譲渡所得を含めた確定申告書の作成と提出方法について解説します。
ぜいむたんイザーク
確定申告書作成の基本ステップ
国税庁のホームページから「確定申告書等作成コーナー」にアクセスします。
「給与」と「株式等の譲渡、配当、利子」にチェックを入れます。
会社から受け取った源泉徴収票の情報を入力します。
「書面で交付された源泉徴収票(年末調整未済)」の欄から入力します。支払者は「海外親会社名」、支払金額に「RSU・ESPPの所得金額の合計」を入力します。源泉徴収税額は「0」とします。
「金融・証券税制」の項目から配当所得と株式譲渡所得を入力します。
医療費控除、住宅ローン控除など、該当する控除があれば入力します。
e-Taxで電子提出するか、印刷して郵送・持参するかを選び、手続きを完了します。
イザークぜいむたんイザーク
実務エピソード:確定申告書の作成
- 「書面で交付された源泉徴収票(年末調整未済)」の欄が見つけにくいことが多い
- 源泉徴収税額は「0」と入力する(RSU・ESPPは源泉徴収されていないため)
- 支払者名は「海外親会社名」を記入する
- 複数回のRSU・ESPP取得があっても、年間合計額としてまとめて入力可能
ぜいむたんイザーク
納税方法と注意点
- e-Tax(電子納税):インターネットバンキングなどで納付
- 振替納税:登録した銀行口座から自動引き落とし
- コンビニ納付:30万円以下の税額はコンビニでも納付可能
- クレジットカード納付:手数料がかかるが便利
- 現金納付:税務署や金融機関の窓口で現金納付
RSUやESPPは源泉徴収されていないため、確定申告の結果、予想以上に納税額が大きくなることがあります。あらかじめ資金を準備しておきましょう。
確定申告の注意点とよくある質問
最後に、株式関連所得の確定申告における注意点とよくある質問についてまとめます。
ぜいむたんイザーク
予定納税について
- 前年分の予定納税基準額が15万円以上の場合に予定納税が発生(株式等の譲渡所得は「除外所得」として基準額から除かれます)
- 7月(第1期)と11月(第2期)の2回に分けて納税
- 各回の納付額は前年分の予定納税基準額の3分の1ずつ(合計で3分の2)
- 所得が前年より大幅に減る見込みがある場合は「予定納税額の減額申請」が可能
- 減額申請の期限は第1期分が7月15日まで、第2期分が11月15日まで
ぜいむたんイザーク
確定申告が必要な外国資産情報の報告
- 国外財産調書:海外資産が5,000万円超の場合に提出(6月30日期限)
- 財産債務調書:①所得2,000万円超かつ3億円以上の財産または1億円以上の国外転出特例対象財産を所有、または②10億円以上の財産を所有(令和5年分以降・所得要件なし)の場合に翌年6月30日までに提出
- 国外転出時課税:日本の税務上の居住者が国外に転出する際、含み益のある株式等に課税される制度
- 外国税額控除の適用:海外での源泉税と日本での課税の調整
ぜいむたんイザーク
報奨旅行の税務上の取り扱い
- 会社が費用を負担する報奨旅行は「現物給与」として課税対象
- 旅行費用の額面が会社から通知される
- RSU・ESPPと同じく「書面で交付された源泉徴収票(年末調整未済)」欄で申告
- 外貨建ての場合は、会社から通知された円貨額を用いるのが実務上は一般的
- 申告しないと「申告漏れ」となり、後日追徴課税される可能性がある
よくある質問(FAQ)
- 株式関連の所得を申告し忘れた場合はどうなりますか?
-
申告し忘れに気づいたら、できるだけ早く「修正申告」か「期限後申告」をするのがええで。自分から申告すれば、本来かかるペナルティが軽減されるケースが多いねん。税務署から指摘される前に自主的に申告するのが大事やわ。株式関連の所得は税務署も把握してることが多いから、申告漏れがあると後で税務調査の対象になりやすいから気をつけてな。
- 外国企業からのRSUやESPPは、日本の会社が把握しているものなのでしょうか?
-
把握されています。外国親会社等から経済的利益の供与等を受けた役員等が勤務する内国法人、または外国法人の国内における営業所等の長には、「外国親会社等が国内の役員等に供与等をした経済的利益に関する調書」(所得税法228条の3の2)を、供与等があった年の翌年3月31日までに所轄税務署へ提出する義務があります。RSUやESPPはこの専用の調書で税務署に報告されています。ただし源泉徴収はされないため、確定申告はご自身で行う必要があります。
- 株式を複数回に分けて売却する場合、確定申告はどうすればいいですか?
-
複数回売却した場合も、1年分をまとめて確定申告するだけでええねん。ただし、計算するときは取引ごとに「売却額−取得費−譲渡費用」を計算して、最終的な譲渡損益を求めるんや。特定口座(源泉徴収あり)の場合は証券会社が計算してくれるけど、一般口座や特定口座(源泉徴収なし)の場合は自分で計算する必要があるわ。
まとめ:株式関連所得の確定申告のポイント
株式関連所得の確定申告について、重要なポイントをまとめます。
イザークRSU(Stock Award)とESPPは、権利確定時・購入時に原則として「給与所得」として課税されます(退職に基因して譲渡制限が解除された場合など、付与契約や解除の事情によっては退職所得・雑所得となることがあります)。これらは通常源泉徴収されていないため、確定申告が必須です。
株式の譲渡所得は「売却金額−(取得費+譲渡費用)」で計算します。特に為替レートの使い分け(売却額は約定日のTTB、取得の対価はTTS)に注意しましょう。
配当所得は一般的に「申告分離課税(税率20.315%)」を選択した方が有利です。特に給与収入が多い方は総合課税を選ぶと税率が高くなります。
確定申告と納税の期限は毎年3月15日です。RSUやESPPは源泉徴収されていないため、納税額が予想以上に大きくなることがあるので、あらかじめ資金を準備しておきましょう。
- RSU(Stock Award)とESPPは権利確定時・購入時に「給与所得」として課税
- RSUやESPPは源泉徴収されていないため、確定申告が必須
- 株式の譲渡所得は「売却金額−(取得費+譲渡費用)」で計算
- 配当所得は一般的に「申告分離課税」を選択した方が有利
- 外貨建ての所得は適切な為替レート(TTM、TTB、TTS)で円換算
- 確定申告と納税の期限は毎年3月15日(土日祝の場合は翌営業日)
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る