※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
「社長個人から会社にお金を貸すより、少人数私募債にしたほうが得だと聞いた」という相談を受けることがあります。たしかに社債の利子は原則20.315%の源泉分離課税で確定申告が要らず、銀行融資のように決算書の格付けに左右されないという使いやすさもあります。ただし平成28年の税制改正以降、オーナー社長のように会社の「判定の基礎となる株主」とその親族が利子を受け取る場合は、この分離課税の対象から外れて総合課税に回ります。この記事では発行要件5項目を一つずつ判定できるチェックリスト、会社法上の発行手続き、そして誰が受け取ると税金がどう変わるかを試算できるシミュレーターをセットで用意しました。
📌 この記事でわかること
- 少人数私募債の発行要件5項目(法人格・勧誘人数・口数・発行総額・譲渡制限)を入力するだけで判定できるチェックリストの使い方
- 勧誘人数の「6か月通算」という誤解がなぜ広まっているか、金融商品取引法施行令の原文でどう規定されているか
- 取締役会決議から社債原簿の作成までの発行手続きの流れ
- 「少人数私募債の利子は20.315%で有利」が、オーナー社長本人にはもう当てはまらない理由(平成28年改正)
- 元本・利率・受取人の区分を入れると手取り額を試算できるシミュレーター、総合課税のほうが得になる所得帯があるという独自試算
 ぜいむたん
 イザーク
少人数私募債とは|普通社債・銀行融資との違いを先に押さえる
少人数私募債とは、発行する会社が勧誘する相手を50名未満に限定することで、金融商品取引法が定める有価証券の「募集」に該当させず、開示書類の提出義務を外した社債のことです。社債そのものは会社法上どの会社でも発行できますが、不特定多数に売り出す公募債は金融商品取引法の規制対象になり、監査済み財務諸表を含む有価証券届出書の提出などが必要になります。少人数私募債は勧誘対象者数・口数・譲渡制限などの要件を満たすことで、この届出義務を回避できる仕組みです。
少人数私募債・公募債・銀行融資の違い
勧誘対象者50名未満。開示書類の提出が不要で発行手続きは取締役会決議が中心。担保・保証人は原則不要だが、引受先を自社で見つける必要がある。
不特定多数への勧誘。金融商品取引法上の有価証券届出書の提出、証券会社の引受審査など手続きが重く、中小企業が使う例はほとんどない。
決算書・担保・保証人による審査が前提。金利は社債より低めになりやすい一方、業績悪化時に追加担保や返済条件の見直しを求められることがある。
中小企業の資金調達手段をより広く比較したい場合は、融資・補助金・出資の違いを整理した中小企業の資金調達方法7選もあわせて確認してください。少人数私募債はこの7つの選択肢のうち「負債性の資金調達」の一つで、銀行融資と組み合わせて使われることが多い方法です。
少人数私募債の発行要件5項目|チェックリストで一つずつ確認する
少人数私募債として発行するには、①発行体が法人であること、②勧誘対象者の人数が50名未満であること、③発行総額を1口の金額で割った口数が50未満であること、④発行総額が1億円未満であること、⑤譲渡制限を設けること、の5項目をすべて満たす必要があります。このうち①は会社法上の前提(社債を発行できるのは法人だけ)で、②③⑤を欠くと金融商品取引法上の「募集」に該当し、有価証券届出書の提出義務が生じます。④の1億円は募集か私募かを分ける基準ではなく、私募のままでも発行総額が1億円以上になると別の手続きが必要になるという位置づけです。
①発行体が法人であること
社債を発行できるのは株式会社・合同会社などの法人に限られます。個人事業主が「私募債」の形で資金を集めることはできません。法人成りを検討している個人事業主の方は、先に法人化の要否を整理したうえで検討する項目になります。
②勧誘対象者の人数が50名未満であること
社債の購入を勧誘する相手方の数が50名未満でなければなりません。金融商品取引法施行令1条の6は、発行日以前3か月以内に同一種類・同一条件の社債をすでに発行している場合、その勧誘人数と通算して50名以上になるかどうかで「少人数向け勧誘」に該当するかを判定すると定めています。実務解説の中には「6か月以内の通算」と書いているものが見られますが、条文で定められている通算期間は3か月です。短期間に複数回の少人数私募債を発行する予定がある場合は、通算対象の期間を条文どおりに確認してください。
勧誘人数のカウントは「実際に引き受けた人数」ではなく「勧誘した相手方の人数」で行います。検討を依頼したが断られた相手も人数に含める必要があるリスクがあるため、勧誘前に声をかける候補者の一覧を作り、人数管理を記録しておくことをおすすめします。
③発行総額を1口の金額で割った口数が50未満であること
発行総額を1口あたりの金額で割った口数も50未満である必要があります。これは勧誘対象者数の要件と連動しています。仮に1口の金額を極端に小さくして口数だけを増やすと、転々流通性が高まり実質的に多数の者が社債を保有する状態に近づくため、口数の上限が別途設けられています。根拠は金融商品取引法第二条に規定する定義に関する内閣府令(定義府令)13条3項です。ただし、この50未満は転売制限として「分割できない旨の制限」を選んだ場合の条件で、後述する⑤の譲渡制限をどちらの方法で設けるかによって扱いが変わります(詳しくは⑤で説明します)。
④発行総額が1億円未満であること
発行総額が1億円以上になると、券面に金融商品取引法4条1項の届出が行われていない旨の告知を行うなど別の手続きが必要になり、少人数私募債として簡便に扱える範囲から外れます。資金ニーズが1億円を超える場合は、複数回に分けて発行するか、銀行融資など他の調達手段と組み合わせることを検討してください。
⑤譲渡制限を設けること
金融商品取引法施行令1条の7第2号ハは、転売制限の中身を内閣府令に委ねています。受けている定義府令13条3項が社債券について求めているのは、(1)取得した者が一括して譲渡する場合以外の譲渡が禁止される旨の制限、または(2)券面の総数が50未満である場合に、その性質により分割できない旨もしくは表示された単位未満に分割できない旨の制限、のいずれかを付し、その旨を券面に記載して取得者に交付することです(交付書面への記載や振替制度上の措置による方法も認められています)。実務では(2)を前提に口数を50未満に収める設計が一般的で、③の口数要件はこれに対応しています。社債要項(募集要項)にこの制限を入れ忘れると、発行後に保有者が分散して50名・50単位の要件を満たさなくなるおそれがあるため、作成段階で必ず条項に盛り込む必要があります。
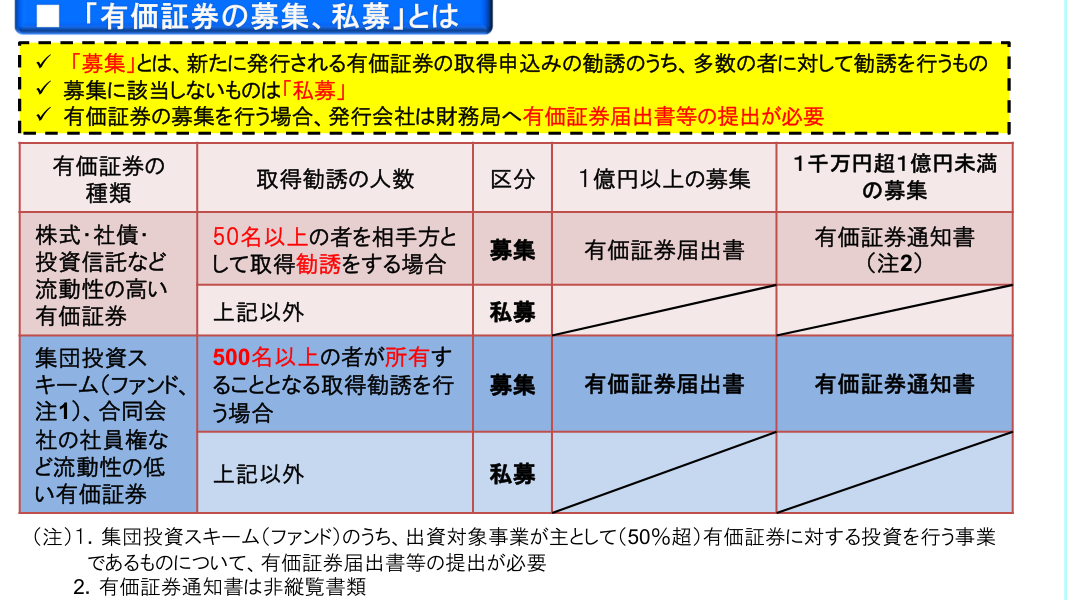
ぜいむたんイザーク50名という人数の線引きは、金商法の「募集」と「私募」を分ける基準そのものです。関東財務局が公開している区分表を見ると、株式・社債のような流動性の高い有価証券は、50名以上に取得勧誘をすると「募集」に当たり、発行会社に有価証券届出書等の提出義務が生じることが確認できます。少人数私募債が届出不要なのは、この表の「上記以外=私募」に収まっているからです。
【判定チェックリスト】少人数私募債の発行要件を入力するだけで確認する
下のツールに発行体の状況と募集条件を入力すると、少人数私募債の発行要件5項目をそれぞれPASS/NGで判定します。口数は発行総額を1口の金額で自動的に割って計算します。初期値(発行総額3,000万円・1口100万円・勧誘人数20名・譲渡制限あり)ではすべての項目を満たす結果になります。なお、このツールは⑤の譲渡制限を(2)分割不可の制限で設ける前提で③の口数を判定しています。(1)の一括譲渡禁止を選ぶ場合、③の口数の上限はかかりません。
少人数私募債 発行要件 判定チェックリスト
少人数私募債の発行手続きの流れ|取締役会決議から社債原簿まで
少人数私募債の発行手続きは、取締役会(取締役会非設置会社は取締役の過半数の決定または株主総会)での決議、募集要項に基づく引受人への申込み・払込み、社債原簿の作成という3段階で進みます。公募債のような証券会社の引受審査や金融商品取引所への上場手続きは不要です。
取締役会(または株主総会)の決議が必要
会社法362条4項5号は、取締役会設置会社において「社債を引き受ける者の募集に関する重要な事項」を、取締役会が自ら決定しなければならず特定の取締役に委任できない事項として定めています。社長の一存で少人数私募債を発行することはできず、募集総額・利率・償還期限といった募集要項を取締役会決議で定める必要があります。取締役会を置かない会社では、取締役の過半数の一致(会社法348条2項)または定款の定めに応じた株主総会決議で代替します。
申込み・払込みを経て社債原簿を作成する
募集要項が決まったら、引受予定者に申込証を交付し、申込金額の払込みを受けます。払込みが完了したら、会社法681条に基づき社債原簿を作成し、社債権者の氏名・住所、社債の金額、利率、償還期限などを記載・記録します。社債原簿は本店に備え置き、社債権者からの閲覧・謄写請求に応じられる状態にしておく必要があります。
必要資金額、使いみち、償還期限、利率、発行要件5項目を満たすかを事前に整理します。
会社法362条4項5号に基づき、募集総額・利率・償還期限等の重要事項を決議します。
勧誘人数を50名未満に管理しながら申込みを受け付け、払込期日までに資金を受け入れます。
会社法681条に基づき社債原簿を作成し、以後の利払い・償還まで管理します。
ぜいむたんイザーク少人数私募債の利子にかかる税金|「20.315%で有利」はオーナー株主にはもう当てはまらない
社債の利子は原則として利子所得にあたり、支払を受ける際に15.315%(所得税・復興特別所得税)+地方税5%=20.315%が源泉徴収されてそれで課税関係が終わる源泉分離課税の対象です。しかし国税庁タックスアンサーNo.1310は、平成28年1月1日以後に支払を受けるべき同族会社が発行した社債の利子のうち、その同族会社の「判定の基礎となる株主」とその親族等が受け取るものは、この源泉分離課税から外れて総合課税の対象になると明記しています。少人数私募債の典型的な使い方である「オーナー社長が自分の会社に社債の形で資金を貸し、利息を受け取る」というケースは、まさにこの総合課税の対象になります。
総合課税の対象になるのは「判定の基礎となる株主」とその親族等
総合課税の対象になるのは、発行会社を同族会社と判定する基礎になった株主(上位の大株主グループ)と、その親族・特殊関係者です。平成28年の改正時点では個人株主とその親族等が対象でしたが、令和3年4月1日以後は、株主である法人と特殊の関係にある個人(その法人の発行済株式等の50%超を保有する個人等)とその親族等にも範囲が広がっています。同族会社のオーナー社長とその家族は、ほぼ例外なくこの「判定の基礎となる株主」に該当するため、少人数私募債の利子を受け取ると総合課税になると考えておく必要があります。
さらに令和8年4月1日以後は、同族会社の役員等が受け取る「その同族会社以外の法人が発行した社債」の利子であっても、実質的にその同族会社から支払を受けるものと認められる場合には総合課税の対象になります。タックスアンサーNo.1310は、この「実質的に」を、その同族会社以外の法人(同アンサーでいう特定法人)が発行した社債の債務について同族会社が保証契約を結んでいるなどの状況からみて、役員等が債務不履行による損失を実質的に受けないと認められる場合だと説明しています。別会社を挟んで源泉分離課税のまま受け取るという組み立ては、2026年4月以後は想定どおりに働かない可能性が高くなりました。
役員・従業員・取引先など第三者が受け取る場合は20.315%のまま
一方で、オーナー一族ではない役員・従業員・取引先など「判定の基礎となる株主」に該当しない人が引き受けた少人数私募債の利子は、従来どおり20.315%の源泉分離課税のままです。「少人数私募債は税金面で有利」という情報は、この第三者が受け取るケースについては現在も成り立ちますが、オーナー社長自身が引き受けて自分で利息を受け取るケースには当てはまらない、という切り分けが必要です。
償還金についても同様の取扱いがあり、国税庁タックスアンサーNo.1510は、同族会社の判定の基礎となる株主等が受け取る社債の償還金について、雑所得として総合課税の対象になるとしています(利子とは所得区分が異なる点に注意してください)。利子だけでなく償還条件を設計する段階から、受取人が誰になるかを意識しておく必要があります。
受取人区分別の課税関係
総合課税(所得区分は利子所得のまま)。他の所得と合算し累進税率で課税。源泉徴収された税額は確定申告で精算します。
20.315%の源泉分離課税。申告不要でその場で課税関係が完結します。
令和3年4月1日以後、総合課税の対象に追加されたグループです。法人を介した間接保有にも範囲が及びます。
ぜいむたんイザーク【シミュレーター】少人数私募債の利息を受け取ったときの手取り額を試算する
元本・年利率・受取人の区分(判定の基礎となる株主等か、第三者か)・他の所得にかかる課税所得金額を入力すると、源泉分離課税(20.315%)または総合課税での手取り額を試算します。総合課税の計算は国税庁タックスアンサーNo.2260の所得税速算表をもとに、利息を加えたときの所得税の増加分に復興特別所得税2.1%を加算し、住民税は総合課税の標準税率10%を乗じた概算です。初期値(元本1,000万円・利率3%・他の所得500万円・判定の基礎となる株主等)では、総合課税後の手取りは208,740円となり、同じ利息を第三者が受け取った場合の分離課税の手取り239,055円より少なくなります。一方で他の所得が低い場合は総合課税のほうが有利になることもあり、下のツールで自分の所得水準に近い数字を入れて確認してください。
少人数私募債 利息の手取り額シミュレーター
※本シミュレーターは所得税速算表に基づく概算であり、各種控除・復興特別所得税の経過措置・自治体ごとの住民税計算の細部までは反映していません。実際の税額は税理士にご確認ください。
初期値のまま試算すると、他の所得500万円のオーナー社長が受け取る利息30万円は、総合課税の結果91,260円の税負担(所得税・復興特別所得税・住民税の合計)となり、手取りは208,740円になります。これは第三者が20.315%の分離課税で受け取った場合の手取り239,055円より少ない結果です。他の所得の欄を0円にして試算すると、低い所得帯では総合課税の税負担が45,315円にとどまり、手取り254,685円と分離課税より有利になることも確認できます。受取人の所得水準によって結論が逆転するため、少人数私募債を設計する段階で、誰がいくらの利息を受け取るかを試算しておくことが重要です。
📥 無料配布:少人数私募債テンプレート(Excel・数式入り)
本記事の2つのツールをそのままExcelにしたテンプレートを配布しています。シート1「発行要件チェックリスト」は法人格・勧誘人数・口数・発行総額・譲渡制限の5項目を入力すると各項目の可否がその場で出る形で、判定の根拠条文も併記しています。シート2「利息税務シミュレーター」は元本・利率・受取人区分・他の所得から分離課税と総合課税の手取りを比較します。シート3に使い方と根拠をまとめてあります。発行を検討する段階の社内検討資料としてお使いください。
少人数私募債のメリット・デメリット
少人数私募債には、銀行融資にはない使いやすさがある一方、税務・事務の両面で見落とされやすい負担もあります。導入前に両方を整理しておきます。
- 担保・保証人が原則不要
銀行融資のような不動産担保や代表者保証を前提とせずに資金調達できます。 - 決算内容による格付けの影響を受けにくい
引受先が親族・取引先であれば、銀行の信用格付けとは別の基準で資金を集められます。 - 償還期限・利率を自社の都合で設計できる
会社法上の制約の範囲内で、償還スケジュールや利率を柔軟に決められます。
- 引受先を自社で見つける必要がある
証券会社が販売してくれる公募債と違い、親族・取引先・役員などに自ら交渉して引き受けてもらう必要があります。 - オーナー株主が受け取る利息は総合課税で税負担が増える場合がある
前述のとおり、他の所得水準によっては分離課税より手取りが減ります。 - 社債原簿の管理・利払いの事務負担が発生する
償還まで継続して社債原簿を更新し、利払いのたびに源泉徴収の処理を行う必要があります。
少人数私募債でよくある失敗・ミス
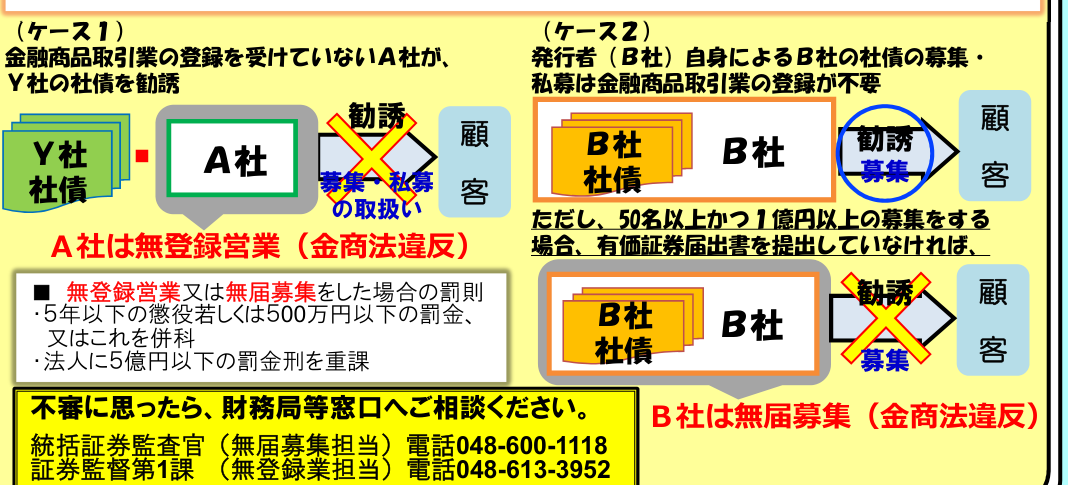
要件を外したときに何が起きるのかは、関東財務局が注意喚起に使っている図が分かりやすいです。発行会社が自社の社債を自分で勧誘する分には金融商品取引業の登録は要りませんが、50名以上かつ1億円以上の募集をしながら有価証券届出書を出していなければ、無届募集として金商法違反になると整理されています。人数と金額の両方を管理しておく必要があるのは、このためです。
少人数私募債の発行自体は難しい手続きではありませんが、次のような失敗が実務でよく見られます。発行前にチェックしておくと手戻りを防げます。
- 譲渡制限条項を入れ忘れる
発行後に社債が分散譲渡され、気づかないうちに保有者数が50名を超えるリスクがあります。募集要項の作成段階で必ず条項を確認してください。 - オーナー社長本人が引き受けて、総合課税になることに気づかない
「社債の利子は20.315%で申告不要」という情報だけを根拠に設計すると、確定申告のタイミングで想定外の税負担が発覚することがあります。 - 勧誘人数のカウント漏れ
直近3か月以内に発行した同種の社債の勧誘人数と通算することを忘れ、結果的に50名以上に勧誘してしまうケースがあります。 - 社債原簿を作成・更新しないまま運用する
社債原簿は発行後も利払い・償還の都度更新する帳簿です。発行時だけ作って放置すると、社債権者からの開示請求に対応できなくなります。
実務では、発行要件を満たしていても税務上の着地点を事前に試算していなかったために、確定申告の時期になって想定外の納税が発生したという相談を受けることがあります。少人数私募債は発行のハードルが低いぶん、設計段階での試算を省略しがちな点に注意が必要です。
よくある質問(FAQ)
- 少人数私募債の利率は自由に決めてよいのですか?
-
会社法上、利率の上限を定める規定はなく、発行会社が自由に設定できます。ただし、オーナー株主など関係者が引き受ける場合、相場から著しく乖離した高い利率を設定すると、税務調査で実質的な役員報酬や利益供与と見られるリスクがあります。市中金利や既存の借入金利と比較して説明できる水準に設定することをおすすめします。
- 少人数私募債は誰に買ってもらうのが一般的ですか?
-
実務では、オーナー社長本人やその親族、取引先企業、役員・従業員が引受先になるケースが多く見られます。ただし本記事で解説したとおり、オーナー社長や親族が引き受ける場合は利息が総合課税の対象になるため、誰に引き受けてもらうかは税務上の結果にも直結する判断になります。
- 少人数私募債の利息はいつ、どのように源泉徴収されるのですか?
-
利払日に発行会社が利息を支払う際、所得税および復興特別所得税分を源泉徴収して納付するのが基本的な流れです。総合課税の対象となる受取人についても、支払時に源泉徴収は行われ、確定申告で他の所得と合算した税額との差額を精算します。源泉徴収の実務は会計ソフトや税理士と連携して処理することをおすすめします。
- 発行総額1億円未満という要件は、償還済みの社債も含めて判定するのですか?
-
発行要件は、その回に発行する社債の発行総額を基準に判定します。過去に発行して既に償還済みの社債の金額まで累計する規定ではありません。ただし、勧誘人数については直近3か月以内に発行した同種の社債との通算が必要になるため、人数と金額とで判定の考え方が異なる点に注意してください。
ぜいむたんイザーク少人数私募債まとめ:発行要件と税務メリットを押さえて資金調達の選択肢を広げる
法人格・勧誘人数50名未満・口数50未満・発行総額1億円未満・譲渡制限の5項目を、数字を入れるだけで判定できます。
会社法362条4項5号に基づく決議、申込み・払込み、会社法681条の社債原簿作成までを順番に進めます。
判定の基礎となる株主・親族等は総合課税、それ以外の第三者は20.315%の分離課税という切り分けを押さえます。
他の所得によって総合課税と分離課税の有利不利が逆転するため、発行前に必ず試算しておきます。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る