
この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 特定口座年間取引報告書で最初に見る3か所(源泉徴収の選択・③差引金額・⑨⑮⑱⑲欄)と、欄A〜Fの位置
- 報告書の各欄を確定申告書のどこに転記するかの対応表と、欄を選ぶだけで転記先が出る引き当てツール
- 源泉徴収「有」「無」の口座を複数入れると、申告が必要か・申告した方が有利かを判定し、還付と繰越の概算を出す判定シート
- 申告すると扶養や保険料の判定に影響が出る理由と、配当等の申告不要・申告分離・総合課税の選び方
- NISA口座や一般口座、特定口座に受け入れていない配当が報告書に載らない点と、その扱い
- 令和8年分の申告期間(令和9年2月16日から3月15日)と、報告書が届いてから申告書を出すまでの手順
対象読者:証券会社の特定口座で株式・投資信託を売買し、報告書を受け取った個人(給与所得者・個人事業主・年金生活者)
特定口座年間取引報告書は、源泉徴収の選択(1有・2無)、③差引金額、⑨⑮⑱⑲欄の4点から読むと、確定申告の要否まで判断できます。源泉徴収あり(1)の口座だけで損益が黒字なら、確定申告をしないことを選べます。源泉徴収なし(2)の口座に譲渡益があれば、申告が必要になる場合が多くなります。
この記事は、報告書の見方と、申告するかどうかの判断に絞っています。報告書の様式は証券会社ごとに見た目が違っても、記載事項は租税特別措置法施行規則18条の13の5が定めた共通の内容です。本記事は国税庁の様式を使って欄を説明するため、特定の証券会社の画面は載せていません。投資信託の分配金や損益通算の考え方は、【2026年版】投資信託の確定申告ガイド|利益・分配金・損益通算の申告方法を完全解説にまとめています。
この記事の基準日と、手引きの版について
2026年11月17日時点の国税庁タックスアンサー(令和8年4月1日現在法令等)と、国税庁が公表している様式(令和8年8月以降の税務署提出用)に基づきます。申告書への転記先は、令和8年分の手引きがまだ出ていないため、令和7年分「株式等の譲渡所得等の申告のしかた」の記載例を使っています。申告書の欄名や番号は令和8年分で変わることがあります。
特定口座年間取引報告書の見方|最初に確認する3つの欄
最初に見るのは、①源泉徴収の選択、②③差引金額(譲渡損益)、③配当等の⑨⑮⑱⑲欄です。この3か所で、申告の要否と、申告書に書く数字がほぼ決まります。
報告書とは何か|証券会社が作り、翌年1月31日までに交付される
特定口座年間取引報告書は、特定口座を開設している金融商品取引業者等が、口座を開設した人ごとに2通作ります。1通は税務署に提出し、もう1通を本人に交付します。期限は、その年の翌年1月31日です(租税特別措置法37条の11の3第7項、施行規則18条の13の5第1項)。年の途中で口座を廃止した場合などは、その事由が生じた日の属する月の翌月末日が期限になります(同項かっこ書き)。令和8年分の1月31日(令和9年)は日曜日です。国税通則法10条2項は、申告・書類の提出などの期限が日曜日などの休日にあたるときは翌日を期限とみなすと定めているので(同条)、税務署への提出期限は令和9年2月1日(月)になると考えます。本人への交付に同項が及ぶかどうかは条文からは断定できないため、発行日は証券会社の案内で確認してください。
その年に譲渡も配当等の受入れもなかった口座は、証券会社は報告書を交付しなくてよく、本人の請求があるときに交付します(措置法37条の11の3第8項)。口座を持っているのに報告書が届かないときは、取引の有無を確認します。特定口座は、1つの金融商品取引業者等につき1口座です(国税庁 No.1476)。証券会社を複数使っていれば、報告書も会社の数だけ届きます。
報告書の取引明細は、証券会社が取引報告書などを別に交付している場合には記載を省略できます(施行規則18条の13の5第3項)。年間の合計欄が中心の報告書になっていても、不備ではありません。
欄の位置|A〜Fの6ブロックに分けて読む
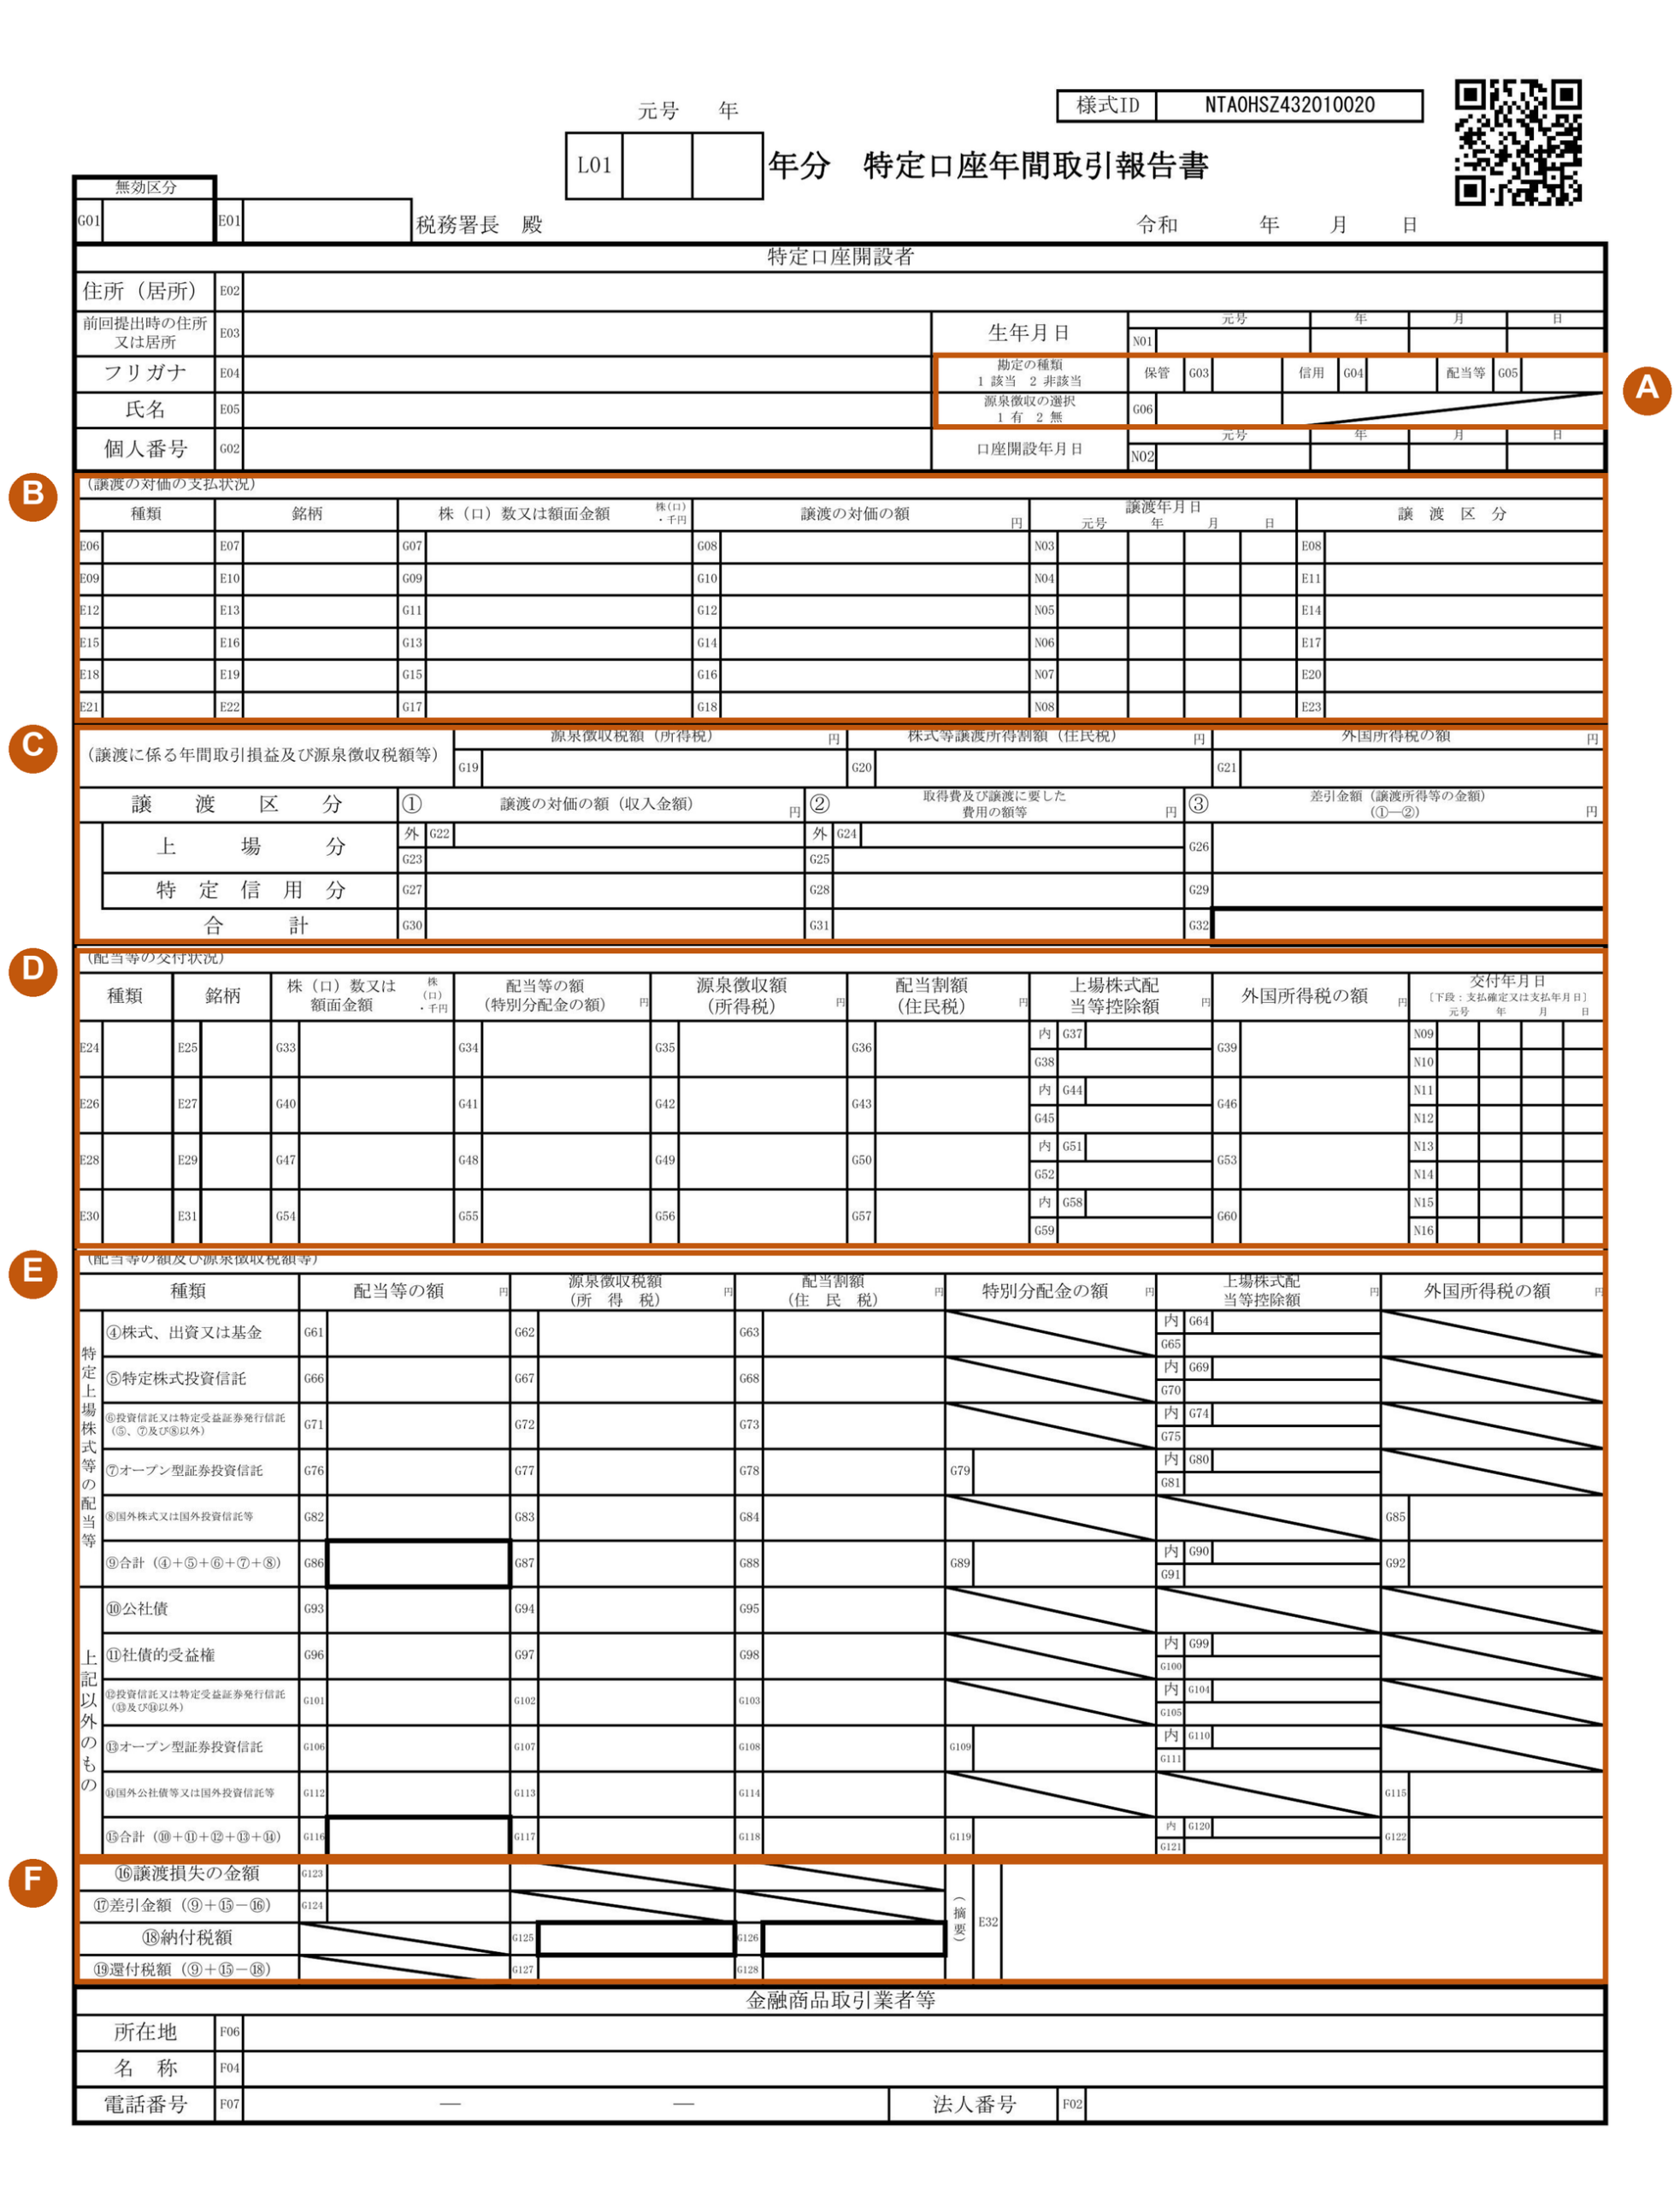
- A 勘定の種類と源泉徴収の選択。申告の扱いを決める入口です
- B 譲渡の対価の支払状況。銘柄ごとの取引明細です(省略されることがあります)
- C 譲渡に係る年間取引損益。①譲渡の対価の額、②取得費及び譲渡に要した費用の額等、③差引金額と、源泉徴収された所得税・住民税です
- D 配当等の交付状況。口座で受け取った配当等の銘柄ごとの明細です
- E 配当等の額及び源泉徴収税額等。④から⑮まで種類別の合計で、⑨が特定上場株式等、⑮がそれ以外の合計です
- F ⑯譲渡損失の金額、⑰差引金額、⑱納付税額、⑲還付税額。口座の中で損益通算した結果です
源泉徴収の選択(1有・2無)|申告するかどうかを選べるかが決まる
「源泉徴収の選択」が1なら、その口座は源泉徴収口座(源泉徴収あり)です。2なら簡易申告口座(源泉徴収なし)です(記載要領(5))。源泉徴収口座では、売却のたびに譲渡益に所得税及び復興特別所得税15.315%(ほかに住民税5%)が源泉徴収され、その口座の譲渡所得は申告不要とすることを選べます。この選択は、その年の最初の譲渡の時までに特定口座源泉徴収選択届出書を出して行い、年の途中で変更することはできません(No.1476)。
勘定の種類|配当等を口座に受け入れているか
「勘定の種類」の欄は、口座に設けた勘定に1(該当)、設けていない勘定に2(非該当)を書きます。「保管」は特定保管勘定、「信用」は特定信用取引等勘定、「配当等」は特定上場株式配当等勘定です(記載要領(3))。「配当等」が1なら、配当等がこの口座に受け入れられていて、E欄とF欄に金額が出ます。2なら、配当等は口座の外で受け取っているので、証券会社の支払通知書で確認します。
③差引金額|①−②の年間損益で、赤字は△で出る
C欄の「③差引金額(譲渡所得等の金額)」は、①譲渡の対価の額から②取得費及び譲渡に要した費用の額等を引いた年間の損益です。国税庁の記載例では、収入金額1,900,000円、取得費等2,119,000円で、差引金額は△219,000円と表示されています(令和7年分の手引き20〜21ページ・事例3)。同じ銘柄を複数回に分けて買っていると、取得費は総平均法に準ずる方法で計算されます(No.1466)。この計算は証券会社が行うので、特定口座の分は自分で取得費を計算し直す必要はありません。
特定口座年間取引報告書の見方|欄ごとの転記先対応表
報告書の欄と、確定申告書で書く場所の対応は次の表のとおりです。転記先が決まっていない欄は、書き写さずに確認だけで済みます。
| 報告書の欄 | 転記先(申告書のどこに書くか) |
|---|---|
| 勘定の種類(保管・信用・配当等) | 転記先なし(口座の構成を確認する欄) |
| 源泉徴収の選択(1有・2無) | 転記先なし(申告の要否を分ける欄) |
| 譲渡の対価の支払状況(取引ごとの明細) | 転記先なし(年間合計の欄を使う) |
| ①譲渡の対価の額(収入金額) | 株式等に係る譲渡所得等の金額の計算明細書 2面(特定口座の欄)→ 1面、および申告書第二表「所得の内訳」の収入金額(種目は株式等の譲渡、支払者は証券会社) |
| ②取得費及び譲渡に要した費用の額等 | 株式等に係る譲渡所得等の金額の計算明細書 2面(特定口座の欄)→ 1面 |
| ③差引金額(譲渡所得等の金額) | 株式等に係る譲渡所得等の金額の計算明細書 2面 → 1面。申告する特定口座が1つだけで③が赤字の場合は、確定申告書付表(損益通算及び繰越控除用)に△を付けずに転記できる。赤字の口座が複数あるときは計算明細書で合計してから付表へ |
| 源泉徴収税額(所得税)[譲渡分] | 計算明細書2面の「源泉徴収税額」欄、申告書第一表「雑所得・一時所得等の源泉徴収税額の合計額」、第二表「所得の内訳」、第三表「上場株式等の譲渡所得等に関する事項」 |
| 株式等譲渡所得割額(住民税) | 申告書第二表「住民税・事業税に関する事項」の「株式等譲渡所得割額控除額」 |
| ⑨合計・⑮合計(配当等の額) | 申告書第二表「所得の内訳」の収入金額(種目は「利子・配当」、支払者は証券会社)。⑨と⑮は合計して書く |
| ⑯譲渡損失の金額・⑰差引金額 | 転記先なし(口座内の損益通算の結果を確認する欄) |
| ⑱納付税額(所得税・住民税) | 所得税の額は第二表「所得の内訳」の源泉徴収税額。住民税の額は第二表「住民税・事業税に関する事項」の「配当割額控除額」 |
| ⑲還付税額 | 転記しない |
表の根拠は、国税庁の手引き40ページの転記図と、東京国税局の申告チェックシートです。手引きの図は次のとおりです。報告書の色枠と、申告書の色枠が同じ色の線でつながっています。
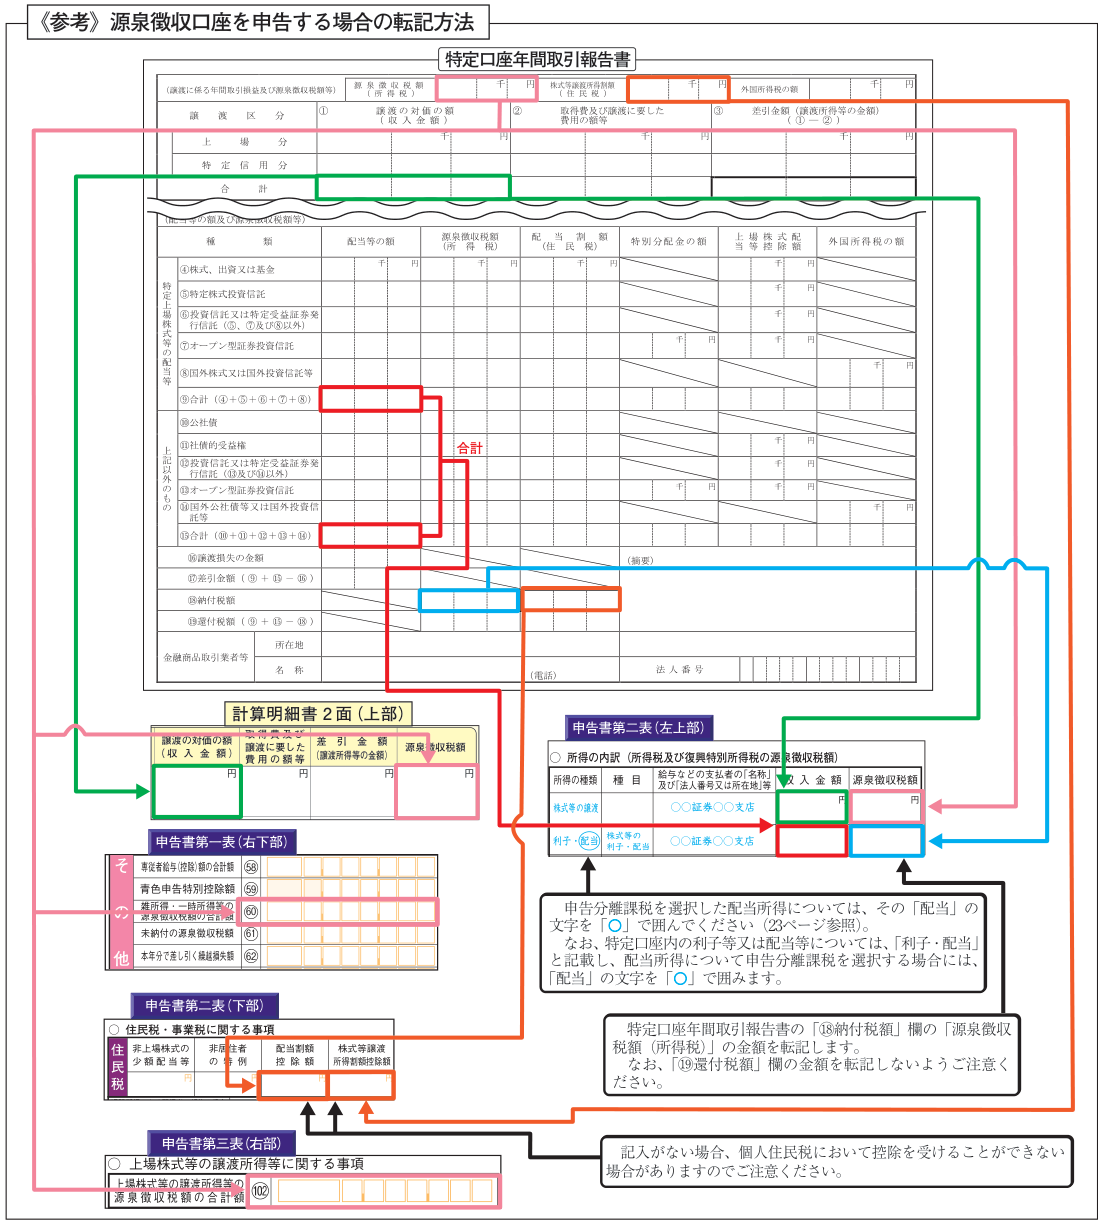
図のうち、間違えやすい点が3つあります。
⑨欄と⑮欄は合計して「所得の内訳」に書く
配当等の額は、⑨合計(特定上場株式等)と⑮合計(それ以外)を合計して、申告書第二表の「所得の内訳」の収入金額に書きます。種目は「利子・配当」とし、支払者に証券会社名を書きます。配当所得について申告分離課税を選ぶときは、「配当」の文字を丸で囲みます(手引き40ページ)。なお、⑨欄の金額は総合課税と申告分離課税のどちらかを選べますが、⑮欄の金額は総合課税を選べません(手引き45ページ)。
源泉徴収税額は⑱欄だけを書き、⑲還付税額は書かない
配当等の源泉徴収税額(所得税)は、⑱納付税額の欄の金額を転記します。⑲還付税額の欄の金額は転記しません(手引き40ページ)。⑲は、口座の中で譲渡損失と配当等を通算して、すでに還付された税額だからです。
住民税の2欄は、書き忘れると控除を受けられない場合がある
配当割額(住民税)は第二表の「配当割額控除額」、株式等譲渡所得割額(住民税)は「株式等譲渡所得割額控除額」に書きます。手引きには、記入がないと個人住民税で控除を受けられない場合があるとの注意があります(40ページ)。
欄の意味や転記先を確認したいときは、次のツールが使えます。
報告書の欄 → 転記先 引き当てツール
手元の報告書で気になる欄を選ぶと、その欄の意味と、申告書のどこに書くかが出ます。
転記先は国税庁「令和7年分 株式等の譲渡所得等の申告のしかた」40ページと東京国税局のチェックシートに基づく表示です。
特定口座だけなら、計算明細書の代わりに報告書を添付できる
株式等の譲渡所得等の金額は、通常「株式等に係る譲渡所得等の金額の計算明細書」で計算します。ただし、同じ年に1つの特定口座以外で株式等の譲渡がない場合は、特定口座年間取引報告書の添付をもって、計算明細書の添付に代えられます(手引き39・46ページ)。特定口座を複数の証券会社に持っているときは、計算明細書の2面に口座ごとの金額を書き、その合計を1面に書きます(東京国税局のチェックシート)。
源泉徴収あり・なしで変わる確定申告の要否|判定シート
申告の要否は、報告書の「源泉徴収の選択」が1か2かで分かれます。1(有)の口座は、申告するかどうかを口座ごとに選べます。2(無)の口座に譲渡益があるときは、申告が必要になる場合が多くなります。
| 口座の種類 | 申告の扱い | 根拠 |
|---|---|---|
| 1 有(源泉徴収口座) | 譲渡による所得は申告不要を選べる。他の口座の損益と相殺する場合や、譲渡損失の繰越控除を受ける場合は申告が必要 | 国税庁 No.1476 |
| 2 無(簡易申告口座) | 譲渡益があれば原則申告する。給与を1か所から受ける人は、給与・退職以外の所得の合計が20万円以下なら所得税の申告は不要(年金受給者はNo.1600) | 国税庁 No.1900 |
| 配当等(口座に受け入れた分) | 口座ごとに申告するか申告不要とするかを選べる(1回ごとの選択は不可)。譲渡損失を申告するなら、同じ口座の配当等も併せて申告する | 手引き40ページ |
給与所得者の20万円の基準には、確定申告をしないことを選んだ上場株式等の配当等と、申告しないことを選んだ源泉徴収口座の譲渡による所得は含まれません(No.1900)。つまり、源泉徴収口座の分を申告不要にしておけば、副業などの20万円の判定には入りません。この20万円以下の扱いは申告の義務がないというだけで、医療費控除などで確定申告をするときは、この譲渡益も含めて申告します。住民税には20万円の基準がないので、所得税の申告をしない場合も、お住まいの市区町村への住民税の申告は必要です。公的年金等の収入が400万円以下の方は、公的年金等以外の所得が20万円以下なら確定申告は不要です(国税庁 No.1600)。判定シートでは、この場合も選べます。
報告書を見たあとの、申告要否の分かれ道
図の分岐を、口座の数字を入れて確かめられる形にしたのが次の判定シートです。口座ごとに、報告書の「源泉徴収の選択」と「③差引金額」、C欄の「源泉徴収税額(所得税)」を入れてください。初期表示は、源泉徴収ありの口座が2つあり、片方が利益、片方が損失の例です。
特定口座の申告要否 判定シート(複数口座の合算つき)
報告書の数字を口座ごとに入れると、「申告が必要か・申告した方が有利か・申告不要で足りるか」の目安と、申告した場合の還付・繰越の概算が出ます。入力内容はこのページの中だけで処理され、外部には送信されません。
本ツールは次の点を計算していません:①総合課税を選ぶ場合の配当控除 ②外国税額控除 ③所得控除の余りを使った税額の調整 ④特定口座以外(一般口座)の譲渡 ⑤特定公社債・非上場株式・大口株主等の配当 ⑥給与を2か所以上から受けている場合や公的年金等がある場合の20万円判定 ⑦令和9年以後の税率表示の変更。税額は所得税及び復興特別所得税15.315%と住民税5%の合計20.315%を前提にした概算で、配当の源泉徴収も同じ率と仮定しています。
初期表示の例と、国税庁の事例での検算
初期表示は、口座1が譲渡益500,000円(源泉徴収された所得税76,575円)、口座2が譲渡損失300,000円です。2口座を申告して通算すると、課税される所得は200,000円で、所得税及び復興特別所得税は30,630円になります。源泉徴収された76,575円との差額、45,945円が所得税の還付になります。住民税は5%で計算すると、25,000円を源泉徴収されたところ税額が10,000円になるので、15,000円が戻る見込みです。
国税庁の手引き(事例3)は、上場株式等の譲渡損失219,000円と、配当等140,000円を通算する設例です。同じ数字を入れると、配当等と通算した後の課税標準は0円になり、翌年以後に繰り越せる損失は79,000円と出ます。手引きの「通算後の差引金額△79,000円」と一致します。
給与所得者の20万円の基準も境界で確認できます。源泉徴収なしの口座の譲渡益が300,000円で他の所得がない場合は、20万円を超えるので「申告が必要になる範囲」と出ます。譲渡益160,000円と他の所得40,000円なら、合計がちょうど200,000円で、「20万円を超える人」には当たらないため、所得税は申告不要の範囲です(No.1900)。
申告した方が有利になる3つの場面
源泉徴収口座は、申告しなくても納税は終わっています。それでも申告を選ぶ価値があるのは、次の3つの場面です。
1つ目は、複数の口座で利益と損失が混ざっているときです。口座ごとに源泉徴収されているので、そのままでは損失の口座の分が相殺されません。申告して通算すると、源泉徴収された税額の一部が戻ります。他の口座の損益と相殺するには確定申告が必要です(No.1476の注)。
2つ目は、譲渡損失があり、配当等もあるときです。上場株式等の譲渡損失は、確定申告をすれば、その年の配当等(申告分離課税を選んだもの)と損益通算できます(No.1474)。申告分離課税を選んだ配当所得には配当控除が使えません(No.1331)。総合課税を選ぶ場合との有利不利は、申告書作成コーナーで両方を試算して選びます。
3つ目は、前年以前の繰越損失があるときと、今年の損失を繰り越したいときです。損益通算しても控除しきれない譲渡損失は、翌年以後3年間、確定申告で繰り越せます。繰越しの適用を受けるには、損失が出た年に付表を添付した申告書を出し、その後も毎年連続して付表つきの申告書を出す必要があります。株式等の譲渡がなかった年も、繰り越すための申告が必要です(No.1474)。例として、譲渡益400,000円(源泉徴収された所得税61,260円)に前年からの繰越損失100,000円がある場合、繰越控除後の課税標準は300,000円で、所得税の還付は15,315円、住民税の還付は5,000円です。
なお、特定口座内の譲渡損失と一般株式等の譲渡益は通算できません。上場株式等と一般株式等は、別々の申告分離課税として扱われます(No.1463)。
株を売った年は、ふるさと納税の上限額の見方も変わります。退職金や株の売却がある年の計算は、退職金・株売却がある年のふるさと納税上限額シミュレーター【2026年版】で試算できます。
申告すると変わること|扶養・保険料・住民税と配当の課税方式
申告を選ぶと、上場株式等の所得が合計所得金額に含まれ、扶養控除などの判定に影響する場合があります。申告不要を選んだ分は、合計所得金額に含まれません。
国税庁の整理では、上場株式等の配当等は、確定申告をしない(申告不要)、申告分離課税を選ぶ、総合課税を選ぶの3通りです。扶養控除等の判定では、総合課税と申告分離課税を選んだ配当は合計所得金額に含まれ、申告不要を選んだ配当は含まれません。申告分離課税では配当控除がなく、上場株式等の譲渡損失との損益通算ができます(No.1331)。申告した結果は、後から修正申告や更正の請求で変更できません。
手引きは、申告をすると国民健康保険料(税)、後期高齢者医療保険料、介護保険料などの額に影響する場合があると注意しています(41ページ)。また、令和6年度の個人住民税から、上場株式等の配当所得等と譲渡所得等の課税方式は、所得税の確定申告で選んだ方式と一致させる取扱いになりました。所得税の確定申告で損失の繰越しの特例を使わなければ、住民税でも使えません。
扶養や保険料への影響を見積もるときは、報告書の数字を足した合計所得金額が必要です。合計所得金額の計算ツール|給与・副業・年金から判定【令和8年分】に、株式等の所得も含めて確認できます。
税率の表示は、令和9年1月1日以後に生ずる所得から変わります。復興特別所得税が1.1%に下がり、防衛特別所得税(所得税額の1%相当)が併せて源泉徴収されます。合計税率は変わらず、源泉徴収税額の計算方法にも変化はありません(No.1331)。令和8年分の報告書は、従来の15.315%の表記です。
NISA・一般口座・口座外の配当|特定口座年間取引報告書に載らないもの
特定口座年間取引報告書に載るのは、特定口座の取引だけです。NISA口座の取引、一般口座の取引、特定口座に受け入れていない配当は載りません。
NISA口座(非課税口座)の取引は載らず、損失は通算できない
報告書は、特定口座を対象に作る書類です(施行規則18条の13の5第1項)。令和6年以降のNISAでは、非課税口座で取得した上場株式等の配当等と売却益が非課税です。非課税口座で売却して生じた損失は、ないものとみなされ、特定口座や一般口座の配当等や譲渡益との損益通算も、繰越控除もできません(国税庁 No.1535)。非課税とされる配当等は、非課税口座を開設している金融商品取引業者等を経由して交付される(株式数比例配分方式を選んだ)ものに限られます。NISAと確定申告の関係は、【NISA】確定申告は必要?原則不要な理由と例外ケースを徹底解説で詳しく扱っています。
一般口座や特定口座に受け入れない配当は、自分で集計する
一般口座で売った株式等は、報告書が出ません。売買の明細を自分でまとめ、「株式等に係る譲渡所得等の金額の計算明細書」に書きます(手引き・事例1)。配当等を特定口座に受け入れていない場合は、証券会社の支払通知書で金額と源泉徴収税額を確認します。国税庁の記載例には、特定口座の開設前に受け取った配当等を、支払通知書の数字で申告書に書く設例があります(事例3)。報告書だけでは、その年の株式等の所得が全部は見えない場合があります。
特定口座年間取引報告書が届いてから申告書を出すまでの手順
報告書が届いたら、口座ごとに判定し、申告するなら計算明細書と申告書に転記します。令和8年分の確定申告期間は、令和9年2月16日から3月15日までです(原則・国税庁 No.2020)。令和9年3月15日は月曜日で、土日祝にあたらないため、期限の繰下げはありません。還付だけを受ける申告は、確定申告期間とは関係なく、翌年の1月1日から5年間出せます(No.2030)。
報告書を口座の数だけ集める
証券会社ごとに届く報告書を集めます。電子交付の場合は、各社の案内に沿って取得します。口座に受け入れていない配当等は、支払通知書も用意します。
源泉徴収の選択と③差引金額を見て、判定シートで確認する
口座ごとに、1(有)か2(無)か、③の損益、源泉徴収された税額を入れて、申告が必要か有利かを確かめます。
申告するなら、計算明細書と申告書の各欄に転記する
転記先は、本記事の対応表と引き当てツールで確認します。⑲還付税額は転記しません。
申告期間内に提出する
令和8年分は令和9年2月16日から3月15日です。国税庁の確定申告書等作成コーナーでは、金額を入力すると必要な付表や明細書が作成されます。
よくある質問(FAQ)
- 源泉徴収あり(1)の口座でも、確定申告した方がよいのはどんなときですか?
- 複数の口座で利益と損失が混ざっているとき、譲渡損失があって配当等もあるとき、前年以前の繰越損失があるとき、今年の損失を翌年以後3年間に繰り越したいときです。口座ごとに源泉徴収された税額は、申告して損益を合算すると一部が還付される場合があります。繰越控除は、確定申告をしなければ受けられません(国税庁 No.1474・No.1476)。
- 年の途中で、源泉徴収ありから源泉徴収なしに変更できますか?
- できません。源泉徴収の選択は年単位で、年の途中で源泉徴収を行わないように変更することはできません。選択する場合は、その年の最初の譲渡の時までに特定口座源泉徴収選択届出書を証券会社に出します(国税庁 No.1476)。
- 配当だけ申告して、譲渡益は申告しないことはできますか?
- できます。源泉徴収口座の譲渡益と配当等は、口座ごとに申告するかどうかを選べ、黒字の譲渡所得と配当所得のどちらか一方だけを申告することもできます。ただし、源泉徴収口座の譲渡損失を申告する場合は、その口座の配当等も併せて申告しなければなりません。申告した後に、申告しないことへ変更することはできません(国税庁 令和7年分の手引き40ページ)。
- NISA口座で出た損失は、特定口座の利益と相殺できますか?
- できません。非課税口座で売却して生じた損失はないものとみなされ、特定口座や一般口座の配当等や譲渡益との損益通算も、繰越控除もできません(国税庁 No.1535)。
- 報告書の記載がなくても、申告書に書く金額が分かりますか?
- 特定口座の取引は、年間の合計欄(①②③)で分かります。一般口座の取引や、口座に受け入れていない配当等は報告書に載らないので、取引報告書や支払通知書で自分で集計します。取引明細の欄は、証券会社が取引報告書を交付している場合には省略されることがあります(施行規則18条の13の5第3項)。
まとめ|特定口座年間取引報告書は3欄から読み、判定シートで申告要否を決める
源泉徴収の選択(1有・2無)を見る
1の口座は申告するかどうかを選べます。2の口座は、譲渡益があれば原則申告し、給与所得者は給与以外の所得が20万円以下(年金受給者は年金以外の所得が20万円以下)なら所得税の申告は不要で、住民税の申告は別に必要です。
③差引金額と、配当等の⑨⑮⑱⑲を見る
複数口座の益と損、損失と配当等、繰越損失があるときは、申告すると還付や繰越になる場合があります。判定シートで確かめてください。
転記先を対応表で確認して書く
⑨と⑮は合計して第二表の所得の内訳へ、⑱の所得税は所得の内訳へ、住民税の2欄は第二表の住民税の欄へ、⑲は書きません。
NISAや一般口座、口座外の配当は別に集計する
報告書に載らないので、損失は通算できないNISAを除き、取引報告書や支払通知書で自分で集計します。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る