この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 合計所得金額の計算式(給与所得+事業所得+雑所得など)と、年収・年金収入との違い
- 給与・副業(雑所得か事業所得)・公的年金等を入力すると合計所得金額と控除の判定が出る計算ツール(令和7年分・令和8年分に対応)
- 令和8年分から最低74万円になった給与所得控除、公的年金等控除、所得金額調整控除の計算方法
- 62万円・95万円・123万円・133万円・89万円など令和8年分の判定ラインと、給与収入・年金収入だけの場合の目安
- 副業の赤字や、給与と年金の両方がある場合など、合計所得金額の計算でよくある間違い6つ
- 同じ計算ができるExcel入力シートを無料配布(会員登録・メールアドレス不要)
対象読者:副業や年金収入があり扶養・配偶者控除の判定をしたい方、年末調整の担当者/読了の目安:約25分
配偶者控除や扶養控除、基礎控除の金額は、収入ではなく「合計所得金額」で決まります。給与だけの人は源泉徴収票を見れば足りますが、副業や公的年金もある人は、所得の種類ごとに引く控除が違うため、自分で足し合わせる必要があります。この記事では、給与・副業・公的年金等を入力すると合計所得金額が出て、そのまま扶養や配偶者特別控除などの所得要件まで判定できるツールを置きました。令和8年分は給与所得控除の最低保障額が74万円に、扶養親族等の所得要件が62万円に変わっているので、令和7年分以前の数字は使えません。850万円超の所得金額調整控除だけを詳しく知りたい方は所得金額調整控除とは|850万円超の控除額を自動計算【令和8年】、配偶者控除・扶養控除の仕組みは配偶者控除・扶養控除の仕組みと年末調整|136万円・159万円の壁で解説済みのため、本記事では複数の所得を合算して判定する部分に絞ります。
合計所得金額の計算方法|年収ではなく「所得」を足し合わせた金額
合計所得金額は、給与や事業、年金などの所得をそれぞれ「収入から控除や経費を引いた所得金額」にしてから足し合わせた金額で、年収(収入)そのものではありません。条文上は、純損失・雑損失の繰越控除を適用しないで計算した総所得金額、退職所得金額、山林所得金額の合計額です(所得税法2条1項30号で定義)。配偶者控除、扶養控除、基礎控除などの金額や適用の可否は、この金額で決まります。
合計所得金額ができるまで
1. 収入を所得の種類ごとに分ける
給与・事業(副業を含む)・公的年金等・副業の雑所得・その他。収入のまま足してはいけません。
2. 種類ごとに「収入 − 控除・経費」で所得金額にする
給与所得控除、公的年金等控除、必要経費、青色申告特別控除、所得金額調整控除を引いた金額にします。
3. 足し合わせたものが合計所得金額
雑所得の赤字は他の所得と通算しません。事業所得の赤字は給与などと通算できます。
4. 合計所得金額で各控除の所得要件を判定
扶養62万円・配偶者特別控除133万円・特定親族特別控除123万円・勤労学生89万円など(令和8年分)。基礎控除額もここで決まります。
所得要件のほかに、親族関係・生計を一にする・年齢などの要件も別にあります。
合計所得金額に入る所得の種類と、ツールの入力欄
所得の種類ごとの出し方
| 所得の種類 | 所得金額の出し方 | 本ツールの入力欄 |
|---|---|---|
| 給与所得 | 給与収入 − 給与所得控除(− 所得金額調整控除) | 給与収入 |
| 事業所得(副業を含む) | 収入 − 必要経費 − 青色申告特別控除 | 副業(事業所得) |
| 公的年金等の雑所得 | 年金収入 − 公的年金等控除 | 公的年金等の収入・年齢 |
| 副業の雑所得 | 総収入金額 − 必要経費 | 副業(雑所得) |
| 不動産・配当・一時所得など | 各所得の計算で出た金額(一時所得は2分の1後の金額) | その他の所得 |
| 退職所得・山林所得 | それぞれの所得金額(合計所得金額に含まれる) | その他の所得 |
遺族年金のように所得税がかからない収入は、合計所得金額に入りません(国税庁No.1605 遺族の方に支給される公的年金等)。ツールに入れるのは、課税される収入だけです。
損益通算と雑所得の赤字の扱い
所得を足し合わせるとき、赤字の扱いが所得の種類で変わります。事業所得などの赤字は、所得税法69条により給与所得など他の所得から差し引く(損益通算する)ことができます。一方、雑所得の計算で生じた損失は、他の所得と損益通算できません(国税庁No.1500 雑所得)。公的年金等の雑所得と副業の雑所得は、法35条2項のとおり同じ「雑所得の金額」の中で合算されます。副業が事業所得と雑所得のどちらに当たるかは実態で判断されるため、ツールで選んだ区分がそのまま認められるわけではありません。
【計算ツール】合計所得金額を給与・副業・年金から計算
合計所得金額は、給与・副業・公的年金等の収入を入力すると、下のツールで計算できます。1年分の見積額を円で入力してください。入力するたびに、合計所得金額と、扶養や配偶者特別控除などの所得要件の判定が表示されます。入力した内容はこのページ内でだけ計算され、外部には送信されません。
合計所得金額 計算ツール(給与・副業・公的年金等)
国税庁タックスアンサーの速算表・算式で計算します。金額はすべて1年分・円で入力してください(空欄は0円)。
※本ツールは次の要素を計算していません:①扶養親族の年齢・同居・生計を一にする要件、青色事業専従者など所得以外の要件 ②住民税の要件(住民税は別の基準です) ③純損失・雑損失の繰越控除 ④損益通算の細かな順序(事業所得の赤字は給与所得などと通算した結果を表示します) ⑤事業所得と雑所得のどちらに当たるかの判断 ⑥公的年金等控除の区分判定では、給与所得は所得金額調整控除(子育て等)を引いた後の金額で見ています。退職所得・山林所得・申告分離課税の所得は「その他の所得」に自分で金額を入れてください(扱いは税務署に確認)。
同じ計算をするExcel入力シート(無料)
黄色いセルに入力すると、合計所得金額と判定が出ます。令和7年分・令和8年分を切り替えられ、給与所得の早見表と判定ライン一覧も付いています。会員登録・メールアドレスは不要です。
Excelシートをダウンロード(.xlsx) →ツールの計算例:初期値・給与と年金・副業が事業所得の3パターン
初期値(令和8年分・給与収入130万円・副業の雑所得は収入20万円、経費2万円)では、給与所得56万円に副業の所得18万円が加わり、合計所得金額は740,000円と出ます。給与収入だけなら136万円まで62万円以内に収まりますが、副業の所得が乗ると62万円を120,000円超え、扶養親族・同一生計配偶者の所得要件を外れます。この場合は配偶者特別控除の対象(納税者の合計所得900万円以下なら38万円)です。年分を令和7年分に切り替えると給与所得は65万円になり、合計所得金額は830,000円です。
給与収入150万円に、65歳以上の公的年金等200万円を足すと、給与所得控除後の金額76万円、公的年金等の雑所得90万円(200万円−110万円)です。両方があるため所得金額調整控除が100,000円かかり、給与所得は66万円、合計所得金額は1,560,000円になります。
給与収入500万円に、副業の事業所得(収入300万円−経費120万円、青色申告特別控除65万円)を足すと、事業所得は1,150,000円、合計所得金額は4,710,000円です。基礎控除は令和8年分で1,040,000円、令和7年分では同じ合計所得金額でも680,000円と、改正の差がはっきり出ます。
給与所得の計算と合計所得金額|給与所得控除は令和8年分から最低74万円
給与所得は給与収入から給与所得控除を引いた金額で、令和8年分の給与所得控除は、収入が220万円以下なら一律74万円です。令和7年分は190万円以下で一律65万円でした(国税庁No.1410 給与所得控除)。令和8年分の表は令和8年12月1日に施行され、令和8年分と令和9年分に適用されます。
給与所得控除額の速算表
| 給与等の収入金額 | 令和8年分・令和9年分 | 令和7年分 |
|---|---|---|
| 190万円以下 | 74万円 | 65万円 |
| 190万円超220万円以下 | 74万円 | 収入×30%+8万円 |
| 220万円超360万円以下 | 収入×30%+8万円 | 収入×30%+8万円 |
| 360万円超660万円以下 | 収入×20%+44万円 | 収入×20%+44万円 |
| 660万円超850万円以下 | 収入×10%+110万円 | 収入×10%+110万円 |
| 850万円超 | 195万円(上限) | 195万円(上限) |
給与収入660万円未満は別表第五の表で給与所得が決まる
給与収入が660万円未満のときは、上の速算式ではなく、所得税法別表第五(年末調整等のための給与所得控除後の給与等の金額の表)で給与所得を求めます。この表は収入を4,000円刻みで区切るため、速算式で出した金額と数円から数千円ずれることがあります。ツールは国税庁ページの計算スクリプトと同じ分岐で作り、筆者が国税庁ページの計算式と、収入額0円超〜300万円は1円刻み、300万円超〜900万円は7円刻み、900万円超〜1,200万円は997円刻み(約386万通り)で突き合わせ、令和7年分・令和8年分とも差がないことを確認しています。実務では、配偶者の合計所得金額を確認したいとき、源泉徴収票の「給与所得控除後の金額」の欄を見るのが確実です。
所得金額調整控除は2種類ある
給与所得から、さらに所得金額調整控除を引く場合があります(国税庁No.1411 所得金額調整控除)。1つめは、給与収入が850万円を超え、本人が特別障害者、23歳未満の扶養親族がいる、または特別障害者の同一生計配偶者・扶養親族がいる場合で、(給与収入(1,000万円が上限)−850万円)×10%です。最高15万円になります。2つめは、給与所得控除後の給与等の金額と公的年金等の雑所得の両方があり、合計が10万円を超える場合で、(給与所得控除後の金額(10万円が上限)+年金所得(10万円が上限))−10万円です。最高10万円になります。ツールは、給与と年金を両方入力すると、2つめを自動で計算します。
たとえば給与収入900万円で1つめに該当するなら、(900万円−850万円)×10%=50,000円を給与所得から引き、合計所得金額は7,000,000円になります。

画像・商品情報は楽天のデータです。Supported by Rakuten Developers
公的年金・副業の合計所得金額の計算|公的年金等控除と雑所得・事業所得
公的年金等は、収入から公的年金等控除を引いた金額が雑所得になります。公的年金等以外の所得が1,000万円以下なら、65歳以上で収入が330万円までは控除額110万円、65歳未満で130万円未満までは控除額60万円です(国税庁No.1600 公的年金等の課税関係)。副業は、収入から必要経費を引いて、雑所得か事業所得として合計所得金額に入ります。
公的年金等控除の速算表(公的年金等以外の所得が1,000万円以下)
公的年金等に係る雑所得の金額(令和2年分以後)
| 年金収入の区分 | 65歳未満 | 65歳以上 |
|---|---|---|
| 控除の範囲内(所得は0円) | 60万円以下 | 110万円以下 |
| 収入から定額を引く区分 | 60万円超130万円未満:収入−60万円 | 110万円超330万円未満:収入−110万円 |
| 75%の区分 | 130万円以上410万円未満:収入×75%−27万5千円 | 330万円以上410万円未満:収入×75%−27万5千円 |
| 85%の区分 | 410万円以上770万円未満:収入×85%−68万5千円 | 410万円以上770万円未満:収入×85%−68万5千円 |
| 95%の区分 | 770万円以上1,000万円未満:収入×95%−145万5千円 | 770万円以上1,000万円未満:収入×95%−145万5千円 |
| 1,000万円以上 | 収入−195万5千円 | 収入−195万5千円 |
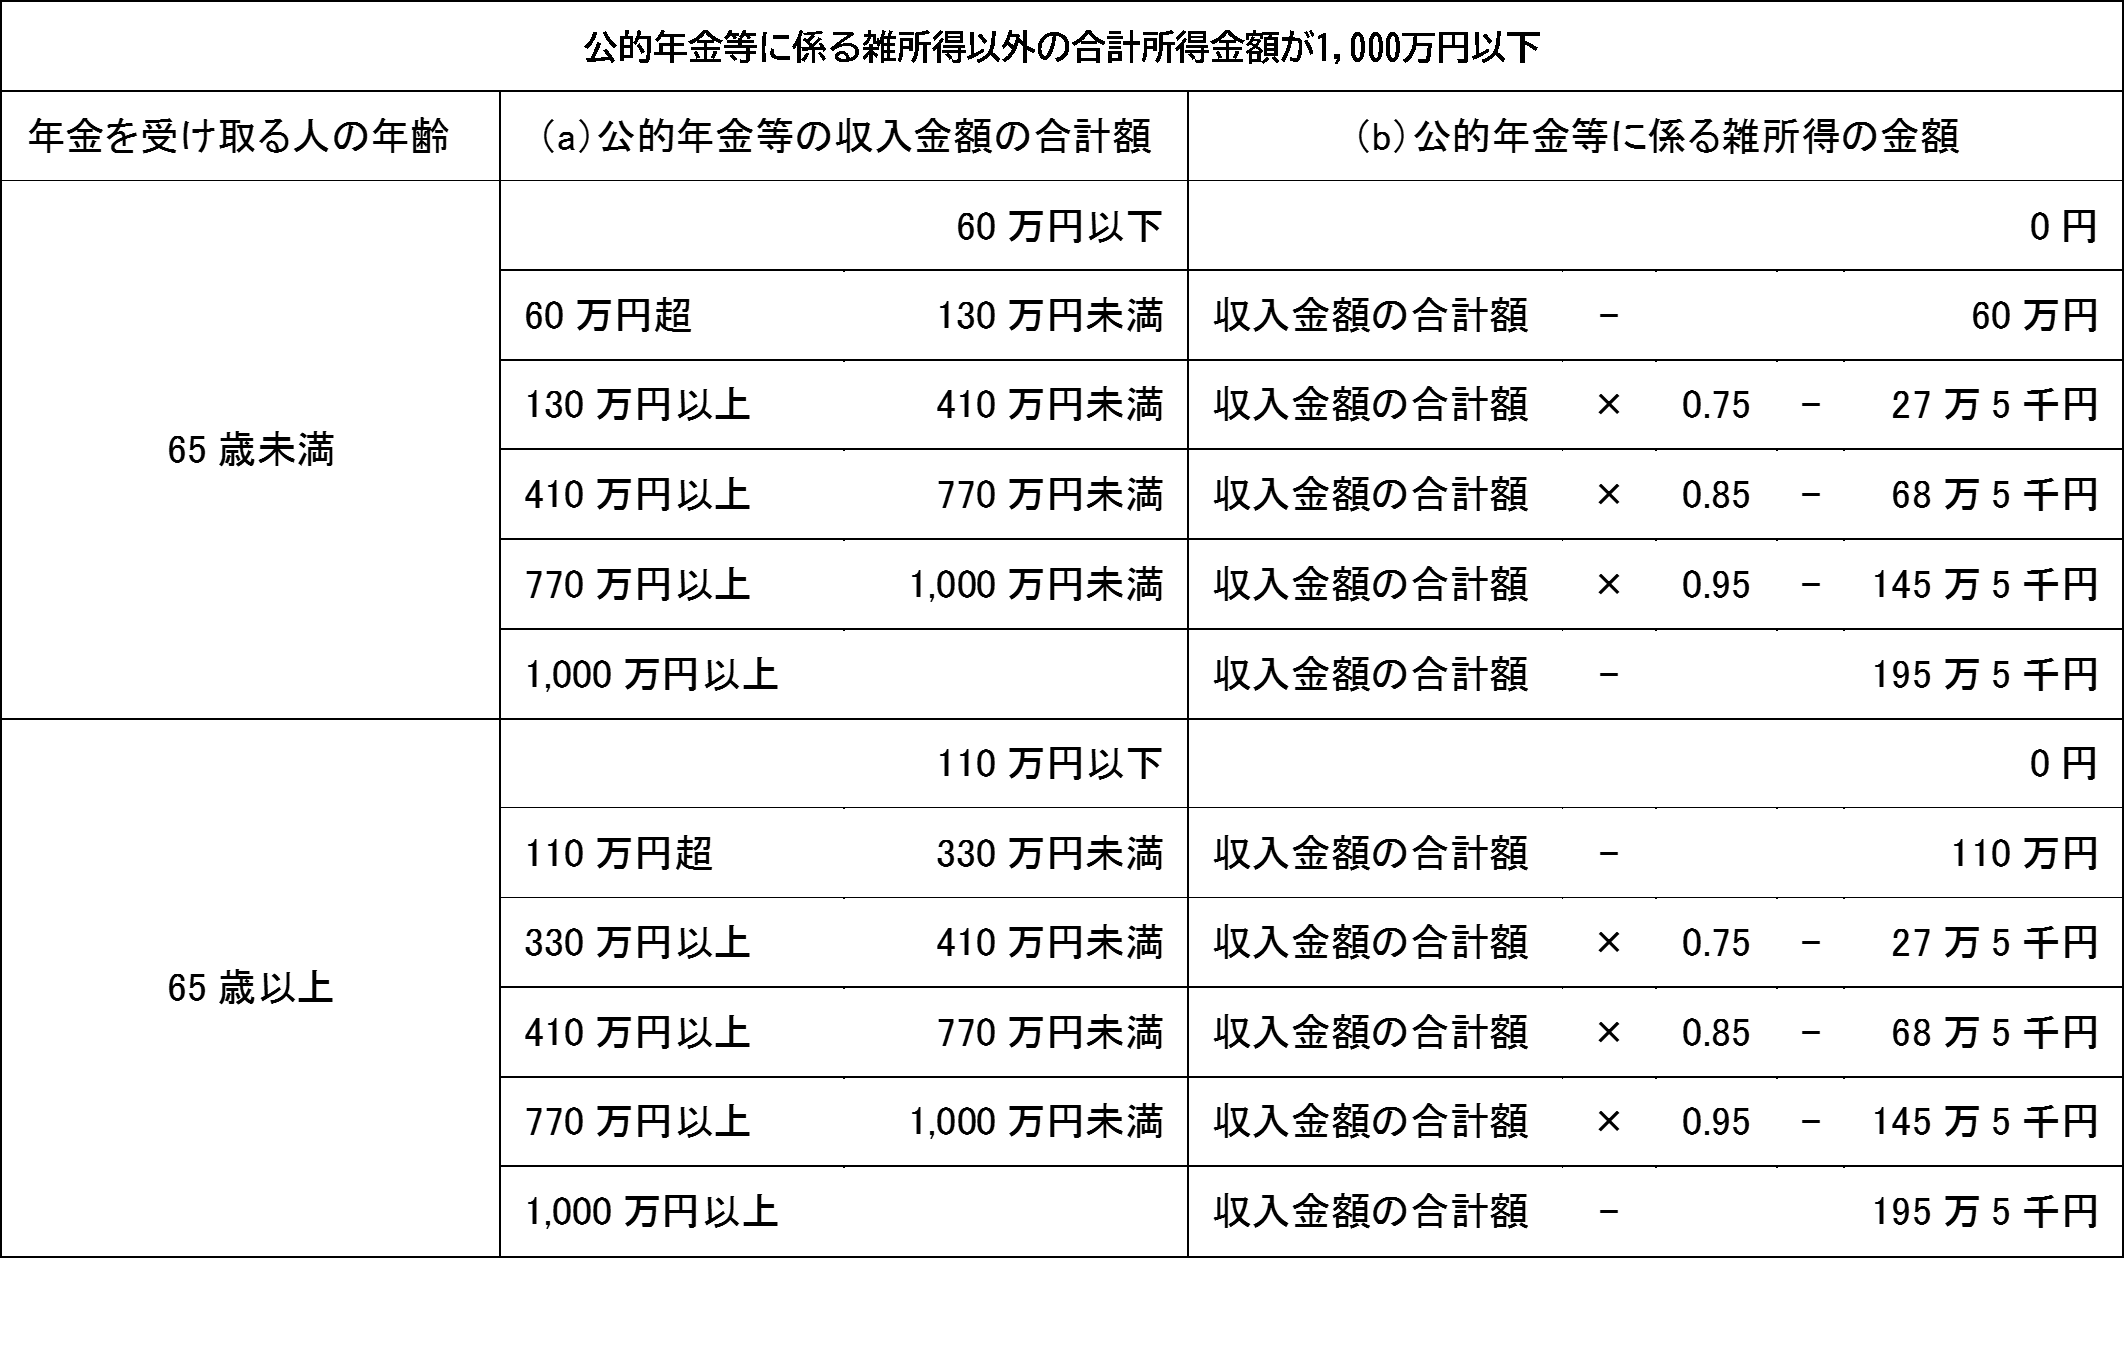
公的年金等以外の合計所得金額が1,000万円を超えると、控除額は1,000万円超2,000万円以下で10万円、2,000万円超で20万円小さくなります。ツールは、入力した給与や副業などの所得から、この区分を自動で判定します。同じ表の算式で、国税庁ページの計算例(65歳以上・年金収入350万円で2,350,000円)と一致することも確認しました。
副業の雑所得と事業所得、青色申告特別控除
営利を目的とした継続的な副業の収入は「業務に係る雑所得」にあたり、総収入金額から必要経費を引いた金額が所得です。事業所得と認められる場合は、青色申告者なら青色申告特別控除を引けます。控除額は10万円・55万円・65万円で、65万円は正規の簿記による記帳に加え、電子帳簿保存かe-Taxによる申告などの要件が必要です(国税庁No.2072 青色申告特別控除)。控除は事業所得の黒字の範囲までなので、ツールも所得が0円を下回る控除は引きません。副業の収入が20万円以下でも申告が必要になる場合があるため、申告の要否は副業収入20万円以下でも確定申告が必要なケース【2026年版】で確認してください。
合計所得金額で決まる控除の判定ライン一覧【令和8年分】
令和8年分の主な判定ラインは、扶養親族・同一生計配偶者が62万円以下、配偶者特別控除が133万円以下、特定親族特別控除が123万円以下、勤労学生控除が89万円以下です。令和8年度税制改正で変わったこれらの所得要件は、令和8年12月1日に施行され、令和8年分から適用されます(国税庁令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&AのQ1-1)。
合計所得金額の主な判定ライン(令和8年分)
62万円
扶養親族・同一生計配偶者(令和7年分は58万円)
85万円 / 89万円
特定親族特別控除の満額は85万円まで/勤労学生は令和8年分から89万円
123万円
特定親族特別控除の上限
133万円
配偶者特別控除の上限
500万円
寡婦控除・ひとり親控除の本人の所得要件
1,000万円
配偶者控除・配偶者特別控除を受ける納税者の上限
いずれも「以下」で判定します。令和8年分の改正は令和8年12月1日施行で、令和8年分から適用されます。
合計所得金額の判定ラインと、給与収入だけの場合の目安
| 判定の内容 | 令和7年分 | 令和8年分 | 給与収入だけの目安(令和8年分) |
|---|---|---|---|
| 同一生計配偶者・扶養親族(配偶者控除・扶養控除) | 58万円以下 | 62万円以下 | 1,360,000円以下 |
| 配偶者特別控除が満額38万円(納税者900万円以下) | 95万円以下 | 95万円以下 | 1,690,000円以下 |
| 配偶者特別控除の対象となる上限 | 133万円以下 | 133万円以下 | 2,070,000円以下 |
| 特定親族特別控除が満額63万円 | 85万円以下 | 85万円以下 | 1,590,000円以下 |
| 特定親族特別控除の対象となる上限 | 123万円以下 | 123万円以下 | 1,970,000円以下 |
| 勤労学生控除(給与所得等以外が10万円以下) | 85万円以下 | 89万円以下 | 1,630,000円以下 |
| 寡婦控除・ひとり親控除の本人所得 | 500万円以下 | 500万円以下 | 6,777,778円以下 |
| 配偶者控除・配偶者特別控除を受ける納税者 | 1,000万円以下 | 1,000万円以下 | 11,950,000円以下 |
給与収入だけの目安は、給与所得控除のみを引いた場合の金額で、副業や年金があるときは当てはまりません。公的年金等だけで他の所得がない場合は、扶養親族の62万円以下に収まるのが、65歳未満で年金収入122万円以下、65歳以上で172万円以下です。
扶養親族・配偶者控除の判定は62万円が基準
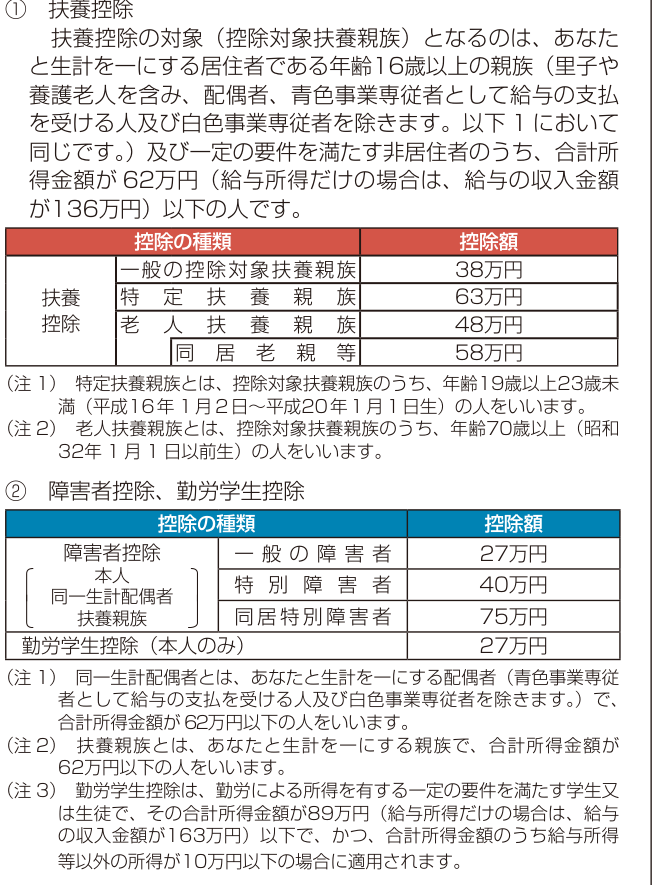
扶養親族と同一生計配偶者は、合計所得金額が令和8年分で62万円以下であることが所得要件です(国税庁No.1180 扶養控除・No.1191 配偶者控除)。配偶者控除は、納税者本人の合計所得金額が1,000万円以下で、900万円以下なら最高38万円、900万円超950万円以下で26万円、950万円超1,000万円以下で13万円です。配偶者の所得要件はほかに生計を一にすること、民法上の配偶者であることなどがあり、本ツールは所得の部分だけを判定します。
配偶者特別控除と特定親族特別控除の控除額(令和8年分)
合計所得金額が62万円を超えても、配偶者は133万円以下なら配偶者特別控除、19歳以上23歳未満の親族は123万円以下なら特定親族特別控除の対象になります(国税庁No.1195 配偶者特別控除・No.1177 特定親族特別控除)。控除額は、本人(配偶者・親族)の合計所得金額に応じて段階的に下がります。
配偶者特別控除と特定親族特別控除の控除額(令和8年分)
| 本人の合計所得金額 | 配偶者特別控除(納税者900万円以下) | 同(950万円以下) | 同(1,000万円以下) | 特定親族特別控除 |
|---|---|---|---|---|
| 62万円超85万円以下 | 38万円 | 26万円 | 13万円 | 63万円 |
| 85万円超90万円以下 | 38万円 | 26万円 | 13万円 | 61万円 |
| 90万円超95万円以下 | 38万円 | 26万円 | 13万円 | 51万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 | 41万円 |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 | 31万円 |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 | 21万円 |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 | 11万円 |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 | 6万円 |
| 120万円超123万円以下 | 11万円 | 8万円 | 4万円 | 3万円 |
| 123万円超125万円以下 | 11万円 | 8万円 | 4万円 | 対象外 |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 | 対象外 |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 | 対象外 |
この表の金額は、国税庁のタックスアンサーの表と一致するよう作ったもので、あわせて令和7年分の条文(所得税法83条の2・84条の2)の算式で62万円超から133万円以下まで全額を再計算し、差がないことを確認しています。令和7年分は、62万円超の部分が58万円超になるだけで、金額は同じです。
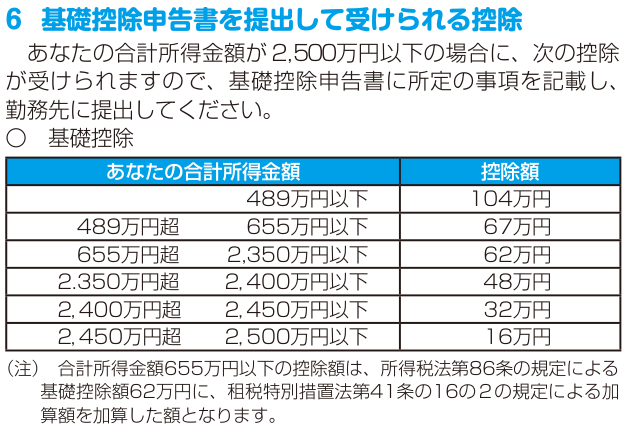
基礎控除は合計所得金額の区分で決まる
基礎控除の金額(国税庁No.1199)
| 合計所得金額 | 令和7年分 | 令和8年分・令和9年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
令和8年分と令和9年分は、489万円以下なら一律104万円です。令和10年分以後は別の金額に改められるため、本ツールは令和7年分と令和8年分を対象にしています。
勤労学生控除と寡婦・ひとり親控除の所得要件
勤労学生控除は、合計所得金額が令和8年分から89万円以下(令和7年分は85万円以下)で、かつ勤労に基づく事業所得・給与所得・退職所得・雑所得(所得税法2条1項32号の「給与所得等」)以外の所得が10万円以下であることが所得要件です。雑所得が勤労に基づくものかどうかは実態で判断されるため、本ツールは雑所得を給与所得等以外として数えています(国税庁No.1175 勤労学生控除)。学校の要件は別にあります。寡婦控除・ひとり親控除は、本人の合計所得金額が500万円以下であることが条件の1つです。これらの条件の全体は、寡婦控除の条件とひとり親控除の違い|判定ツールで該当を確認で解説しています。
合計所得金額の計算でよくある間違い(6つのケース)
合計所得金額の計算でつまずきやすいのは、収入のまま判定してしまうことと、所得の種類による赤字の扱いの違いです。実務で見落としが出やすい6つを並べます。
給与の「年収136万円」を、副業があっても使ってしまう
136万円は給与だけの人の目安です。副業や年金があると収入ではなく所得を足すので、給与収入136万円に副業の所得10万円が乗ると、合計所得金額は720,000円になり、62万円を超えます。
副業の売上で判定してしまう
判定に使うのは、収入から必要経費を引いた所得です。経費の記録がないと、収入がそのまま所得として扱われかねません。帳簿や領収書を整理してから入力してください。
副業の赤字を給与と相殺できると考える
副業が雑所得なら、赤字は他の所得と損益通算できません(国税庁No.1500)。事業所得として認められる場合は通算できますが、事業所得か雑所得かは実態で判断されます。
年金収入のまま判定してしまう
年金は収入から公的年金等控除を引いた雑所得で見ます。65歳以上で年金収入が150万円なら、所得は40万円(150万円−110万円)です。
給与と年金の両方があるのに、所得金額調整控除を引き忘れる
給与所得控除後の金額と年金所得の両方があり、合計が10万円を超える場合は、最高10万円を給与所得から引けます。ツールは両方を入力すると自動で反映します。
令和7年分の数字で令和8年分を判定する
扶養の所得要件は58万円から62万円に、給与所得控除の最低保障額は65万円から74万円に、給与だけの目安は123万円から136万円に変わっています。基礎控除も95万円から104万円(132万円以下のとき)です。
合計所得金額を確かめて年末調整・確定申告に使う手順
合計所得金額は、収入と経費の資料を集めて、ツールで計算し、判定ラインと照らし、書類に書く、という順で確認します。年末調整で使う書類の書き方は、【令和8年分】年末調整の書き方と記入例|特定親族特別控除・基礎控除104万への改正を徹底解説と【令和9年分】扶養控除等申告書の書き方と記入例|源泉控除対象親族にまとめています。
1年分の収入と経費の資料をそろえる
給与は源泉徴収票の支払金額、年金は公的年金等の源泉徴収票の支払金額、副業は帳簿や入出金の記録を用意します。見込みのときは、年末までの見積額で試算します。
ツールで合計所得金額を出す
年分を選び、給与・副業・公的年金等・その他の所得を入力します。事業所得にした場合は、青色申告特別控除の額も選びます。
判定ラインと照らす
家族を扶養に入れるか、配偶者特別控除を受けられるかを、62万円・133万円・123万円などのラインと比べます。ラインぎりぎりの場合は、経費の計上漏れがないかを先に確認します。
書類に書いて提出する
会社員は年末調整の各種申告書に、確定申告をする方は申告書に記入します。所得以外の要件(親族関係・生計を一にする・年齢など)は、各控除の国税庁の案内で確認してください。
よくある質問(FAQ)
- 合計所得金額と年収(収入)はどう違いますか?
-
年収は経費や控除を引く前の収入そのもので、合計所得金額は所得の種類ごとに収入から控除や経費を引いた金額を足し合わせたものです。給与だけの人なら、給与収入から給与所得控除を引いた金額が合計所得金額になります。令和8年分で給与収入が130万円なら、給与所得控除の最低保障額が74万円なので、合計所得金額は56万円です。
- 合計所得金額はどこで確認できますか?
-
給与だけの方は、源泉徴収票の「給与所得控除後の金額」の欄が給与所得にあたります。副業や公的年金がある方は、そこに副業の所得と公的年金等の所得を足す必要があります。確定申告をした年は、申告書の控えの所得金額の欄でも確認できます。見積りの段階では、本記事のツールや配布Excelで試算してください。
- 副業が赤字のとき、合計所得金額はどうなりますか?
-
副業が雑所得で赤字の場合、その損失は給与所得など他の所得と損益通算できません(国税庁No.1500)。公的年金等の雑所得があれば、同じ雑所得の中で合算されますが、合計が0円を下回る部分は他の所得と通算できないため0円として扱います。事業所得として認められる赤字は、給与所得などと損益通算できます。事業所得か雑所得かは副業の実態で判断されます。
- 年金収入だけの場合、いくらまで扶養に入れますか?
-
令和8年分は、扶養親族・同一生計配偶者の所得要件が合計所得金額62万円以下です。公的年金等だけで他の所得がない場合、公的年金等控除を引いた後の金額が62万円以下になるのは、65歳未満で年金収入122万円以下、65歳以上で172万円以下が目安です。なお健康保険などの被扶養者の認定は別の基準なので、加入先に確認してください。
- 退職金や株の売却益は合計所得金額に入りますか?
-
退職所得は、所得税法2条1項30号の条文上、合計所得金額を構成する退職所得金額として含まれます。株式の配当や譲渡所得で申告分離課税を選んだものなどは、扱いが別の条文で定められているため、該当する方は税務署に確認してください。本ツールでは、これらの所得額を自分で計算して「その他の所得」欄に入れる形にしています。
まとめ:合計所得金額は「種類ごとに所得にしてから足す」
所得の種類ごとに、収入から控除・経費を引く
給与は給与所得控除、年金は公的年金等控除、副業は必要経費、事業所得なら青色申告特別控除を引いて、所得金額にします。
足し合わせて合計所得金額を出す
雑所得の赤字は他の所得と通算しません。給与と年金の両方があれば、所得金額調整控除も忘れずに引きます。
令和8年分のラインと照らす
扶養62万円・配偶者特別控除133万円・特定親族特別控除123万円・勤労学生89万円で、控除の可否を確認します。
合計所得金額は、一度計算の流れをつかめば、収入が変わるたびに見直せます。令和8年分は多くの数字が変わったので、去年の感覚のまま判定せず、ツールで試してみてください。判断に迷う事情があるときは、勤務先の担当者や税務署に相談してから書類を出すと安心です。
副業の収入と経費を確定申告までつなげるなら
副業の所得が事業所得や雑所得として申告に必要になったときは、収入と経費の記録がそのまま合計所得金額の計算の土台になります。「マネーフォワード クラウド確定申告」なら、確定申告書の作成からe-Taxでの提出まで進められます。
マネーフォワード クラウド確定申告を見る →あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る