本記事は広告(アフィリエイトリンク)を含みます。
※本記事にはアフィリエイトリンク(Amazonアソシエイト・A8.net経由)が含まれます。
📌 この記事でわかること
- 所得金額調整控除の対象(給与収入850万円超で、本人または家族が3つの要件のどれかに当たる人)と、控除額が最大15万円になる計算式
- 令和8年分の年末調整で要件・計算式が変わったかどうか(850万円・10%・上限15万円は変更なし。主な変更点は扶養親族の所得要件が62万円になったことと、給与所得控除の最低保障額が74万円になったこと)
- 該当するかを順番に確かめる判定フローと、「扶養親族」と「特定親族」を取り違えて外れる落とし穴
- 給与収入と家族の状況を入れると控除額・給与所得・税の軽減額の目安を出す自動計算ツール(年金との併有の調整も計算)
- 令和8年分の所得金額調整控除申告書の記入例と、提出期限・年末調整で使えないケース
- 給与収入1,000万円で頭打ちになる早見表と、配偶者控除の1,000万円ラインが1,195万円から1,210万円に動く話
対象読者:給与収入が850万円を超える会社員・年末調整の担当者/読了の目安:約18分
所得金額調整控除は、給与収入が850万円を超える人のうち、23歳未満の子などの扶養親族がいる人や特別障害者に当たる人の給与所得から、最大15万円を差し引く制度です。計算式は「給与収入(1,000万円が上限)から850万円を引いた額の10%」で、令和8年分も変わっていません。年末調整の書き方全体は【令和8年分】年末調整の書き方と記入例|特定親族特別控除・基礎控除104万への改正を徹底解説で解説しているため、この記事では所得金額調整控除だけに絞り、該当判定・控除額の計算・申告書の書き方を掘り下げます。
 ぜいむたん
 イザーク
所得金額調整控除とは|対象者と控除額を最初に整理
所得金額調整控除は、所得控除ではなく、給与所得の金額を計算するときの控除です。基礎控除や扶養控除のように所得から差し引く控除とは位置づけが違い、給与所得そのものが小さくなります。根拠は所得税法ではなく、租税特別措置法41条の3の11です。国税庁のNo.1411 所得金額調整控除は、次の2種類の控除を説明しています。
① 子ども・特別障害者等を有する者等
給与収入850万円超が対象
本人が特別障害者、23歳未満の扶養親族がいる、特別障害者の同一生計配偶者または扶養親族がいる、のどれかに当たる人。控除額は最大15万円。年末調整で受けられます。
② 給与所得と年金所得の両方がある人
給与収入850万円超の要件はなし
給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の合計が10万円を超える人。控除額は最大10万円。給与所得控除後の給与等の金額が0円になる給与収入(令和8年分は74万999円以下)は対象外です。
「年収850万円超の人の控除」として検索されるのは①のほうです。②は年収850万円を超えているかどうかに関係がなく、給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の両方があり、その合計が10万円を超える人が対象です。両方に当たる人は合計で受けられるので、後ほど別の見出しで区別して整理します。
対象になる3つの要件(①の控除)
租税特別措置法41条の3の11第1項は、その年の給与等の収入金額が850万円を超える居住者で、次のいずれかに当たる人を対象としています。国税庁の令和8年分 年末調整のしかた19〜20ページも同じ説明です。
- 本人が特別障害者に該当する
- 年齢23歳未満の扶養親族を有する
- 特別障害者である同一生計配偶者または扶養親族を有する
特別障害者とは、障害者のうち、身体障害者手帳に身体上の障害の程度が1級または2級と記載されている人など、精神または身体に重度の障害がある人をいいます(国税庁の記載例の説明)。記事の見出しで「子育て・介護」と呼ばれることがありますが、条文の要件は子(23歳未満の扶養親族)と特別障害者であり、要介護認定の有無そのものは要件ではありません。親が要介護でも、特別障害者の基準に当たらなければ対象外です。
控除額の計算式と15万円の上限
控除額は「(給与等の収入金額(1,000万円超は1,000万円)−850万円)×10%」です。1円未満の端数は切り上げます(国税庁 No.1411)。収入が1,000万円のとき(1,000万円−850万円)×10%=15万円になり、それ以上は増えません。たとえば給与収入が897万円なら(897万円−850万円)×10%=4万7,000円です。
この控除は、給与所得控除の上限が195万円に引き下げられたことによる負担増を防ぐ措置として設けられたもので、給与収入が850万円を超える人のうち子育てや重度の障害のある家族を抱える人が対象です。住民税にも同様の控除があります(千葉市の個人市・県民税の案内)。
ぜいむたんイザーク所得金額調整控除の該当判定フロー|上から順に確認する
①の控除に当たるかどうかは、次の順番で確かめると迷いません。収入の線、家族の要件、提出書類の順に確かめます。判定の基準日は、12月31日の現況です(租税特別措置法41条の3の11第3項)。
STEP 1 年末調整の対象となる給与の総額は850万円を超えるか
超えない(850万円ちょうどを含む)→ ①の控除は対象外。超える(850万1円なら控除額は1円)→ STEP 2へ。
STEP 2 本人が特別障害者か
はい → 対象。いいえ → STEP 3へ。
STEP 3 12月31日時点で23歳未満の扶養親族がいるか
令和8年分は平成16年1月2日以後に生まれた、合計所得金額62万円以下の生計を一にする親族。いる → 対象。いない → STEP 4へ。
STEP 4 特別障害者の同一生計配偶者または扶養親族がいるか
いる → 対象。いない → ①の控除は対象外。
STEP 5 年金も受け取っていて、給与所得控除後の給与等+公的年金等の雑所得が10万円を超えるか
超える → ②の控除も対象。②はSTEP 1〜4の結果にかかわらず確認します(STEP 1や STEP 4で対象外になった人も、ここへ進みます)。
「23歳未満の扶養親族」と「特定親族」を取り違えて外れる
特定親族特別控除の対象になる「特定親族」は、生計を一にする19歳以上23歳未満の親族で、控除対象扶養親族に該当しない人です。令和8年分は合計所得金額が62万円超123万円以下の人が対象になります(国税庁 No.1177、『令和8年分 年末調整のしかた』19ページ)。
ここで見落としやすいのは、No.1177 が特定親族を控除対象扶養親族に該当しない人としている点です。令和8年分の扶養親族は、生計を一にする親族で合計所得金額の見積額が62万円以下の人と定義されています(国税庁の記載例)。所得がそれを超えて特定親族特別控除の対象になる子は、扶養親族ではありません。
所得金額調整控除の要件は「23歳未満の扶養親族」ですから、アルバイトの所得が扶養親族の基準を超える20歳の子は、特定親族特別控除の対象にはなっても、この要件の「23歳未満の扶養親族」には数えません。
アルバイトの収入が給与だけで他に所得がなければ、令和8年分は給与収入136万円以下(最低保障額74万円+62万円)が目安です。大学生のお子さんがいる世帯は、お子さんの年間の稼ぎを見積もってから申告書に書いてください。大学生の扶養の条件は特定扶養控除・大学生2026年|159万円までの改正点を解説で整理しています。
年齢の下限はなく、夫婦の両方が受けられる
要件は「23歳未満」であり、年齢の下限は書かれていません。租税特別措置法41条の3の11第4項3号は、扶養親族を所得税法2条1項34号に規定する扶養親族と定めています。
この34号は、居住者と生計を一にする親族で合計所得金額が一定額以下の人と定めるだけで、年齢の条件がありません。年齢16歳以上の条件があるのは、扶養控除の対象となる「控除対象扶養親族」を定める34号の2です。そのため、扶養控除の対象にならない16歳未満のお子さんも、生計を一にして所得が基準以下なら、この要件の「23歳未満の扶養親族」に当たると条文から読めます。
なお、e-Govに載る所得税法2条1項34号の現行テキストは合計所得金額58万円以下のままです。62万円への改正は令和8年12月1日に施行され、令和8年分から適用されます(国税庁Q&AのQ1-1)。
もう1つ、扶養控除とは違う点があります。国税庁は、夫婦の両方が給与収入850万円を超え、23歳未満の子がいる場合には、扶養控除と異なり、夫婦の両方が所得金額調整控除の適用を受けられると説明しています(国税庁 No.1411)。共働きの高収入世帯では、どちらか一方だけが書いていて適用漏れになっていないかが確認ポイントです。
ぜいむたんイザーク【自動計算ツール】所得金額調整控除の控除額を計算する
給与等の収入金額と、12月31日時点の家族の状況を入れると、①の控除額、②の控除額、控除後の給与所得、税負担が軽くなる額の目安を表示します。令和8年分の給与所得控除(最低保障額74万円)で計算します。入力値は端末の中だけで計算され、送信されません。
所得金額調整控除 自動計算ツール(令和8年分)
租税特別措置法41条の3の11第1項・第2項の計算です。給与等の収入金額は年末調整の対象になる給与の総額(賞与を含む)を円で入力してください。
源泉徴収票の「支払金額」が目安です。
年金の収入金額から公的年金等控除を引いた後の金額です。ない場合は0円。
※本ツールは次の要素を計算していません:①給与所得控除後の給与等の金額について所得税法28条4項の読替えが適用される特殊なケース ②公的年金等控除の計算(雑所得の金額を直接入力してください) ③住民税の調整控除の増減 ④課税所得が控除額より小さい場合の頭打ち(その場合、軽減額は表示より小さくなります)。軽減額の目安は復興特別所得税2.1%を含めた所得税(1円未満切り捨て)と、住民税所得割10%の合計です(住民税は翌年度に反映)。年金受給者など税率が低い人は、税率の選択肢を5%・10%に変えてください。
ツールの検算結果|境界値・国税庁の記載例・年金併有
初期値(給与収入900万円・23歳未満の扶養親族あり・税率20%)では、①の控除額は(900万円−850万円)×10%=5万円、控除後の給与所得は900万円−195万円−5万円=700万円です。軽減額の目安は所得税10,210円(5万円×20%×1.021)、住民税5,000円で、約15,210円と表示されます。所得税の税率は課税所得695万円以下なら20%、695万円超900万円以下なら23%です。以下の表は、手計算の期待値とツールの出力を突き合わせた結果です。
| 入力 | 手計算の期待値 | ツール出力 |
|---|---|---|
| 給与収入850万円(23歳未満の扶養親族あり) | 0円(対象外) | 0円 |
| 給与収入850万1円(同上) | 1円(0.1円を切り上げ) | 1円 |
| 給与収入897万円(国税庁の記載例) | 47,000円・給与所得6,973,000円 | 47,000円・6,973,000円 |
| 給与収入1,000万円 | 150,000円 | 150,000円 |
| 給与収入1,200万円(1,000万円で頭打ち) | 150,000円 | 150,000円 |
| 給与収入900万円・要件なし | 0円 | 0円 |
| 給与収入100万円・年金の雑所得50万円 | (10万円+10万円)−10万円=100,000円 | 100,000円 |
| 給与収入80万円・年金の雑所得3万円 | 給与所得控除後6万円+3万円=9万円で対象外 | 0円 |
| 給与収入900万円・23歳未満あり・年金の雑所得30万円 | 50,000円+100,000円=150,000円 | 150,000円 |
3行目の897万円は、国税庁『令和8年分 年末調整のしかた(記載例)』の所得金額調整控除がある場合の記載例の数値です。収入8,970,000円−1,950,000円−調整控除47,000円=6,973,000円で、記載例の給与所得6,973,000円と一致しました。
ぜいむたんイザーク給与収入別の控除額早見表|1,000万円で15万円に頭打ち
要件に当たる人の①の控除額を、給与収入別に一覧にしました。(給与収入−850万円)×10%を計算した結果で、1,000万円を超える収入は1,000万円として扱うため、15万円で止まります。
| 給与等の収入金額 | ①の控除額 | 控除後の給与所得 |
|---|---|---|
| 850万円以下 | 対象外 | ― |
| 860万円 | 10,000円 | 6,640,000円 |
| 880万円 | 30,000円 | 6,820,000円 |
| 900万円 | 50,000円 | 7,000,000円 |
| 950万円 | 100,000円 | 7,450,000円 |
| 1,000万円 | 150,000円 | 7,900,000円 |
| 1,100万円 | 150,000円 | 8,900,000円 |
| 1,200万円 | 150,000円 | 9,900,000円 |
控除後の給与所得は、収入から195万円(給与所得控除の上限、国税庁 No.1410)と①の控除額を引いた金額です。年金の雑所得がない人の表なので、年金との併有がある人は②の控除額がさらに加わります。
ぜいむたんイザーク給与と年金の両方がある人の調整控除(②)との違い
同じ「所得金額調整控除」でも、②は子や障害の要件がなく、給与収入が850万円を超える必要もありません(ただし給与所得控除後の金額が0円になる給与収入74万999円以下は対象外です)。給与と年金の両方がある人の負担が過大にならないよう調整する仕組みで、国税庁 No.1411 は次の計算式を示しています。
計算式は、給与所得控除後の給与等の金額(10万円を超える場合は10万円)と公的年金等に係る雑所得の金額(10万円を超える場合は10万円)の合計から、10万円を引いた額です。適用要件は、給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の合計が10万円を超えることです。控除額は最大10万円です。
| 項目 | ① 子ども・特別障害者等 | ② 給与と年金の両方 |
|---|---|---|
| 対象 | 給与収入850万円超で、特別障害者・23歳未満の扶養親族などの要件あり | 給与所得と公的年金等の雑所得の両方があり、合計が10万円超 |
| 計算 | (収入(上限1,000万円)−850万円)×10% | (給与所得控除後の給与等(上限10万円)+年金の雑所得(上限10万円))−10万円 |
| 上限 | 15万円 | 10万円 |
| 年末調整 | 申告書を出せば受けられる | 受けられない(確定申告) |
両方に当たるときは合計で受けられる(最大25万円)
国税庁 No.1411 によると、①の控除が適用される場合は、①を引いた後の給与所得の金額から②を引きます。条文(租税特別措置法41条の3の11第2項)も、前項の控除をした残額から控除すると定めています。したがって、給与収入1,000万円以上で23歳未満の子がいて、年金の雑所得も10万円以上ある人は、①15万円+②10万円=最大25万円を給与所得から差し引けます。
給与所得控除後の給与等の金額が10万円を超える人(給与収入が約84万円超の人)は、年金の雑所得が10万円以上あれば②は一律10万円です。給与収入が850万円以下でも、この条件を満たせば②に当たります。ただし、65歳以上で年金が公的年金等控除の範囲内に収まり、雑所得が0円になる人は対象外です。
②は年末調整で使えず確定申告で受ける
国税庁No.2676は、給与所得と年金所得の両方がある場合の控除は年末調整では適用できず、確定申告が必要だとしています。確定申告書は、国税庁の確定申告書等作成コーナーなどで作成できます。
年金の収入が400万円以下で他の所得が少ない人は申告不要の制度がありますが、②の控除を受ける目的で申告するなら、住民税の申告との関係も合わせて確認してください。年金受給者の申告要否は【2026年版】年金受給者の確定申告不要「400万円ルール」と申告した方が得なケースが詳しいです。
ぜいむたんイザーク所得金額調整控除申告書の書き方|令和8年分の記入手順と提出期限
年末調整で①の控除を受けるには、その年の最後に給与の支払を受ける日の前日までに、給与の支払者へ所得金額調整控除申告書を提出します(租税特別措置法41条の3の12第2項・国税庁 No.2676)。令和8年分の様式は、基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書の4つが1枚にまとまった兼用様式で、国税庁のホームページに掲載されています。給与の支払者は、申告書を税務署長から求められるまで保存します。
年末調整の対象の給与が850万円を超えるか確認する
国税庁の記載例は、年末調整の対象となる給与の収入金額が850万円以下の場合は適用を受けられず、記載する必要はないと注記しています。2か所以上から給与を受けている人も、この判定は主たる給与の支払者から受ける給与の総額で行います。
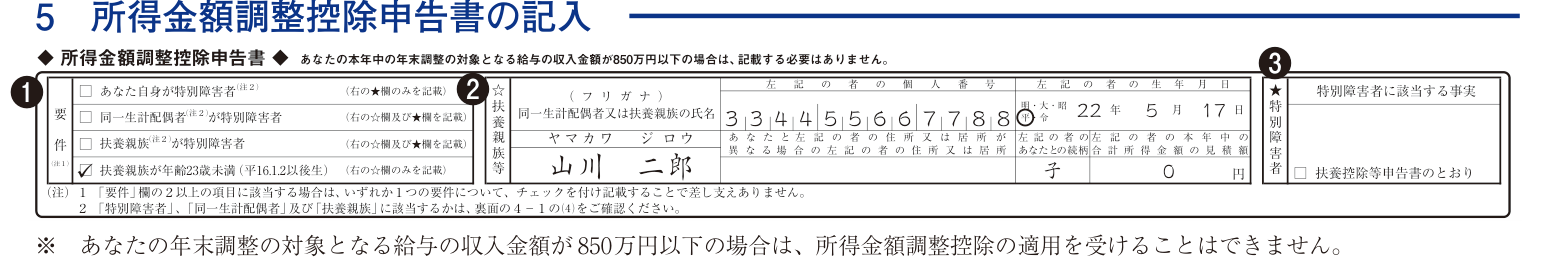
「要件」欄でチェックを1つ付ける
「あなた自身が特別障害者」「同一生計配偶者が特別障害者」「扶養親族が特別障害者」「扶養親族が年齢23歳未満(平16.1.2以後生)」の4項目から、当てはまるものにチェックします。2つ以上当たっても、いずれか1つに付ければ足ります。
扶養親族等の氏名・個人番号・生年月日などを書く
配偶者や扶養親族の項目を選んだ場合は、その人の氏名、個人番号、生年月日、あなたとの続柄、本年中の合計所得金額の見積額を記載します。該当する扶養親族が2人以上いても、記載は1人で構いません。
特別障害者に当たるときは該当する事実を書く
「特別障害者に該当する事実」欄に、障害の状態や交付を受けている手帳の種類・交付年月日・障害の程度を書きます。扶養控除等申告書に同じ内容を書いている場合は「扶養控除等申告書のとおり」にチェックするだけで構いません。
 ぜいむたんイザーク
給与所得の計算欄と源泉徴収簿での扱い
基礎控除申告書の「あなたの本年中の合計所得金額の見積額の計算」には、所得金額調整控除の適用がある場合に、その控除をした後の給与所得の金額を記載します。国税庁の記載例では、給与の収入金額897万円の人は、給与所得の計算欄の「8,500,000円以上(所得金額調整控除の適用がある場合)」の算式「A−1,950,000円−所得金額調整控除」で給与所得6,973,000円となり、この金額が合計所得金額の見積額になります。
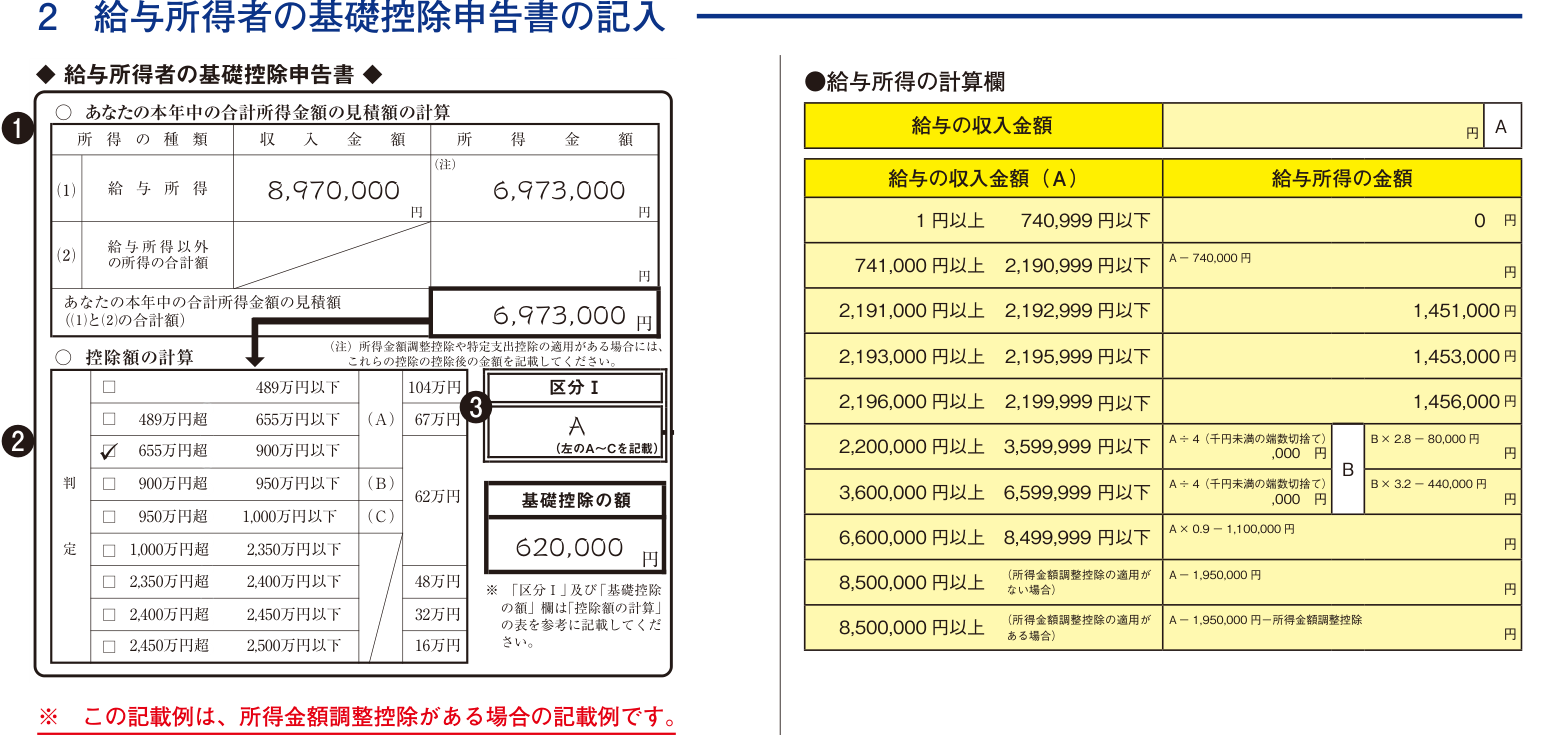
給与の支払者側の事務では、所得金額調整控除額は源泉徴収簿の「所得金額調整控除額⑩」欄で計算します。控除額は年末調整の対象となる給与の総額が確定してから計算するため、申告書が出ている人には源泉徴収簿に適用がある旨を書いておくと便利だと、国税庁の『年末調整のしかた』は案内しています。源泉徴収簿の書き方は源泉徴収簿の書き方【令和8年分】記入例と年末調整の自動計算Excelにまとめています。
配偶者控除の1,000万円ラインと住民税への影響
所得金額調整控除は、給与所得を小さくするので、合計所得金額で判定する他の控除の判定にも影響します。影響が大きいのが、合計所得金額1,000万円以下が条件の配偶者控除・配偶者特別控除です。
本人の給与収入が1,195万円から1,210万円になる
国税庁『令和8年分 年末調整のしかた』17ページは、所得者本人の所得が給与所得だけの場合、給与の収入金額が1,195万円(所得金額調整控除の適用がある場合は1,210万円)を超えると、合計所得金額が1,000万円を超えると説明しています。1,210万円−195万円−15万円=1,000万円で、ツールの計算とも一致します。配偶者控除の可否は、本人の給与が1,195万円と1,210万円のあいだにあるときに、所得金額調整控除の有無で変わります。
住民税にも同じ控除があり翌年度に反映される
個人住民税にも所得金額調整控除があります。千葉市の案内によると、要件・計算式・上限(15万円と10万円)は所得税と同じ内容で、令和3年度の住民税から適用されています。令和9年度分の細かい要件(扶養親族の所得の基準など)は、お住まいの市区町村の案内で確認してください。住民税は前年の所得で計算するため、令和8年分の年末調整で申告書を出していれば、令和9年度の住民税にも反映されます。ツールの軽減額の目安に住民税所得割10%を含めているのはそのためです。
ぜいむたんイザーク所得金額調整控除でよくある失敗・ミス(4つのケース)
所得金額調整控除は、条件に当たっていても申告書が白紙のままなら年末調整では適用されません。扶養控除の対象でない子は書かなくてよい、と思い込みやすい点にも注意が必要です。
- 申告書を出していない:給与収入900万円で23歳未満の扶養親族がいても、申告書を出さなければ5万円の控除は年末調整で反映されません。所得税率20%なら所得税と住民税で約15,210円の差です。
- 年収850万円ちょうどで出してしまう:850万円を超えない人は対象外で、国税庁の記載例も記載不要としています。
- 特定親族と扶養親族を取り違える:アルバイト給与が年154万円で所得が80万円になる20歳の子は、62万円を超えるため扶養親族ではなく特定親族です。この要件には数えません。
- 夫婦のうち一方だけが出す:夫婦の両方が要件に当たるなら、両方が適用を受けられます。
令和8年分は、扶養親族の所得要件が引き上げられました(国税庁『令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A』のQ1-1は、令和8年分以後の所得税に適用されると案内しています)。去年は子の所得が60万円で扶養親族から外れた人も、令和8年分は対象になる場合があります。
ぜいむたんイザークよくある質問(FAQ)
- 所得金額調整控除は年収いくらから対象ですか?
-
給与等の収入金額が850万円を超える人が対象です。ちょうど850万円は対象外で、850万1円以上なら、特別障害者や23歳未満の扶養親族などの要件に当たる場合に控除額が1円以上になります。給与と年金の両方がある人の②の控除には、850万円超の要件はありません。ただし給与所得控除後の給与等の金額が必要で、令和8年分は給与収入が74万1,000円以上でなければ対象外です(74万999円以下は給与所得控除後の金額が0円。国税庁 No.1411・No.1410)。
- 所得金額調整控除の控除額はいくらですか?上限はありますか?
-
①は「(給与等の収入金額(1,000万円超は1,000万円)−850万円)×10%」で、上限は15万円です。1円未満は切り上げます。たとえば収入900万円なら5万円、1,000万円以上なら15万円です。②は最大10万円で、①と②の両方に当たる人は合計で最大25万円になります。
- 子どもが23歳未満でも所得金額調整控除に当たらないのはどんなときですか?
-
子が扶養親族でない場合です。令和8年分の扶養親族は合計所得金額が62万円以下の人に限られるため、アルバイトの所得が62万円を超える大学生の子は、特定親族特別控除の対象にはなっても、この要件の「23歳未満の扶養親族」には数えません。また、子が生計を一にしていない場合や、配偶者・青色事業専従者として給与を受ける人も扶養親族から除かれます。
- 所得金額調整控除申告書はいつまでに誰に出しますか?
-
その年の最後に給与の支払を受ける日の前日までに、給与の支払者(勤務先)へ提出します。勤務先を経由して支払者の所轄税務署長に出す扱いで、税務署長から求められるまでは支払者が保存します(国税庁 No.2676)。令和8年分は、基礎控除申告書などと兼用の様式です。
- 年末調整で出し忘れた場合は、あとから所得金額調整控除を受けられますか?
-
要件に当たっていれば、確定申告(還付申告)で受けられます。国税庁 No.2030 によると、還付申告書はその年の翌年1月1日から5年間提出できます。
まとめ:所得金額調整控除は「850万円超」と「家族の要件」を順に確認する
給与収入が850万円を超えているか確認する
年末調整の対象の給与の総額で判定します。ちょうど850万円は対象外です。
12月31日時点の家族の状況を確かめる
本人が特別障害者、23歳未満の扶養親族、特別障害者の同一生計配偶者または扶養親族のどれかに当たれば対象です。
ツールで控除額を出し、申告書を期限までに出す
控除額は(収入−850万円)×10%で最大15万円。最後の給与支払日の前日までに勤務先へ申告書を提出します。年金との併有の控除は確定申告です。
所得金額調整控除は、金額の大きさに比べて申告書の存在を知らないまま過ぎてしまいやすい控除です。令和8年分は850万円・10%・15万円の枠組みは変わらず、主な変更点は扶養親族の所得要件の引上げと、給与所得控除の最低保障額74万円への引上げです。後者は、年金も受け取っている人が②の控除を受けられる給与収入の下限(741,000円以上)にも関わります。条件に当たるかどうかで迷ったら、勤務先の年末調整の担当者か税務署に確認してから申告書を出してください。
イザーク※広告(アフィリエイトリンクを含みます)
年末調整で受けられなかった控除を確定申告で取り戻すなら
給与と年金の両方がある人の控除や、年末調整で出し忘れた控除は、確定申告で受けられます。「マネーフォワード クラウド確定申告」なら、確定申告書の作成からe-Taxでの提出まで進められます。
マネーフォワード クラウド確定申告を見る →あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る