📌 この記事でわかること
- 令和8年分の源泉徴収簿で⑱に「特定親族特別控除額」の欄が新設され、⑱以降の番号がすべて1つずつ繰り下がったこと(国税庁の様式を令和7年分と並べて確認します)
- 毎月の給与欄・賞与欄・年末調整欄それぞれの書き方と、年収500万円のケースの記入例(①から㉞まで数値入り)
- 令和8年分の年末調整で使う基礎控除額・特定親族特別控除額・給与所得控除額の表
- 生命保険料控除・地震保険料控除・配偶者(特別)控除・特定親族特別控除を、支払保険料や所得から計算する方法と上限額(令和8年だけの生命保険料控除の特例も含む)
- ⑪から㉗までを自動で計算するツール(このページ上で動きます)と、控除ごとの計算シートを備えた配布用Excel
- 源泉徴収簿は税務署に提出するのか、そもそも作らないといけないのか
対象読者:給与計算・年末調整を担当する経理の方、従業員に給与を払っている個人事業主/読了の目安:約10分
年末調整の時期になると、源泉徴収簿のどこに何を書けばいいのかで手が止まる方が多くいます。とくに令和8年分は、様式そのものが変わりました。
結論から言うと、令和8年分の源泉徴収簿は「特定親族特別控除額」が⑱の独立した欄になり、⑱以降の番号がすべて1つずつ繰り下がっています。去年の記入例をそのまま見ながら書き写すと、欄を1つずつずらして書いてしまいます。
この記事では、国税庁が公表している令和7年分と令和8年分の様式を並べて変更点を確認したうえで、毎月の給与欄から年末調整欄までの書き方を、数値入りの記入例で追いかけます。最後に、年末調整の計算を自動化するExcelも配布します。
 ぜいむたん
 イザーク
源泉徴収簿とは?税務署への提出は必要か
源泉徴収簿は、税務署に提出する書類ではありません。提出義務も、作成義務そのものもありません。国税庁も、源泉徴収簿は法定の帳簿ではなく、給与の支払者が自分で記録するための帳簿として提供しているものだと説明しています(国税庁「給与所得・退職所得に対する源泉徴収簿の作成」)。
法定帳簿ではないが、実務では作らないと年末調整ができない
では要らないのかというと、そうはいきません。年末調整は「1年分の給与と賞与を合計し、天引きしてきた所得税と本来の税額との差を精算する」手続きです。1年分を集計した土台がなければ計算できません。源泉徴収簿は、その土台をひとり1枚にまとめるための様式です。
給与計算ソフトを使っている場合は、ソフトが同じ内容を内部で持っています。それでも様式の構造を知っておく意味はあります。ソフトが出した金額が合っているかを確かめられるのは、どの欄がどの欄から来ているかを分かっている人だけだからです。
源泉徴収票との違い
混同しやすいのが源泉徴収票です。こちらは従業員本人に交付し、一定のものは税務署にも提出する法定調書です。源泉徴収簿は社内用の計算帳簿、源泉徴収票は対外用の証明書、と考えると整理しやすくなります。源泉徴収簿を正しく作れば、その数字がそのまま源泉徴収票に転記できます。
| 源泉徴収簿 | 源泉徴収票 | |
|---|---|---|
| 性格 | 社内用の計算帳簿(法定帳簿ではない) | 法定調書 |
| 本人への交付 | 不要 | 必要 |
| 税務署への提出 | 不要 | 一定のものは必要 |
| 書く内容 | 毎月の給与・賞与と年末調整の計算過程 | 年間の支給額と確定した税額の結果 |
ぜいむたんイザーク令和8年分の源泉徴収簿はここが変わった
令和8年分でいちばん影響が大きいのは、年末調整欄の番号が⑱から下でずれたことです。国税庁が公表している令和7年分と令和8年分の様式から、ずれが起きている⑮〜㉗の範囲を抜き出して並べました。
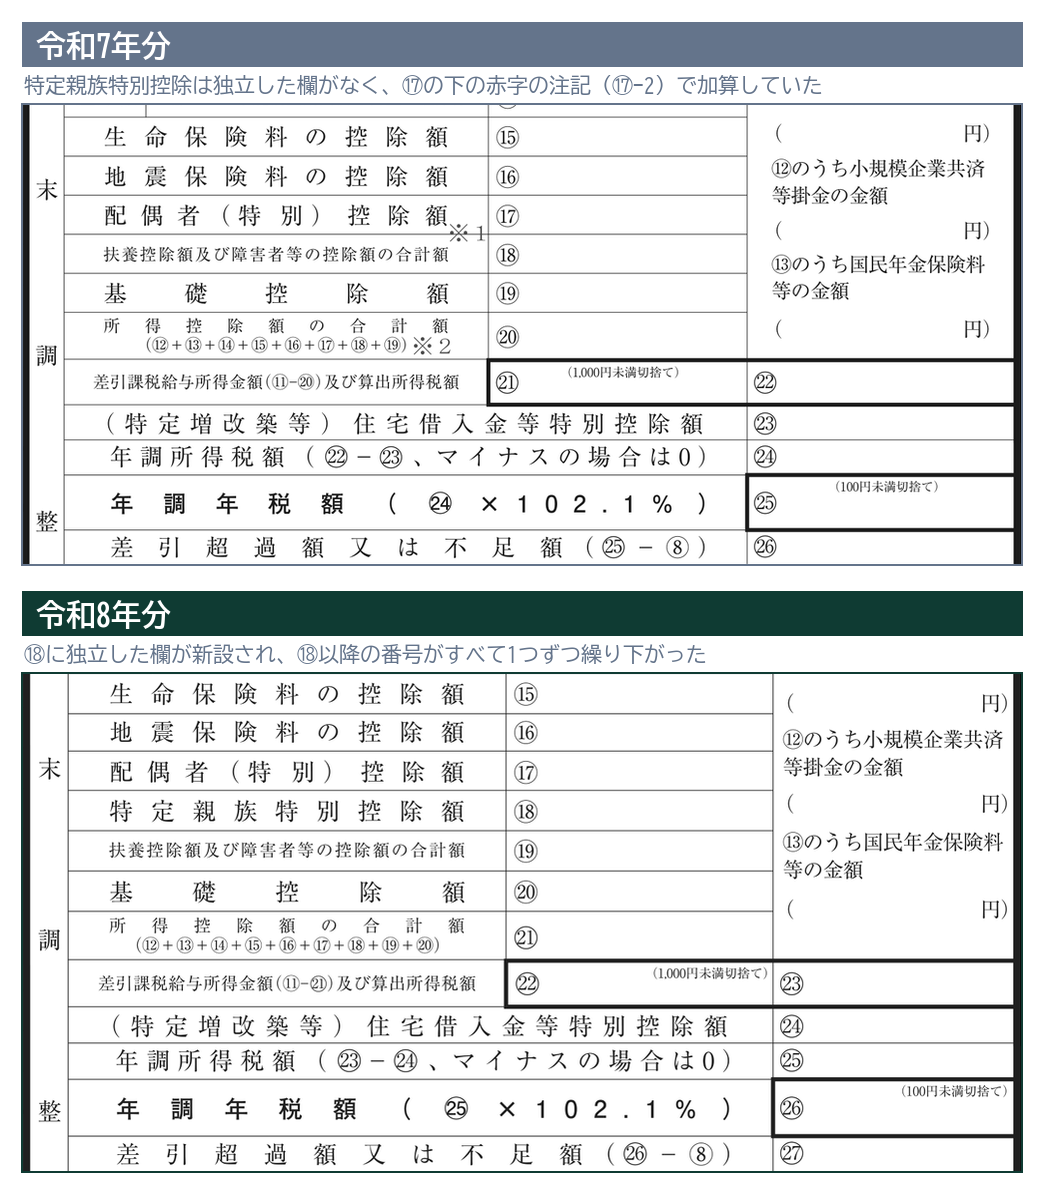
特定親族特別控除が⑱の独立した欄になった
令和7年度税制改正で創設された特定親族特別控除は、令和7年分の源泉徴収簿には専用の欄がありませんでした。⑰の配偶者(特別)控除額の下に赤字で「※1 特定親族特別控除額(⑰-2)」という注記があり、そこに書き込んで⑳の合計に加算する、という間に合わせの作りだったのです。
令和8年分では、これが⑱「特定親族特別控除額」という独立した欄になりました。書く場所が決まったぶん迷わなくなった一方で、番号が動きました。
⑱以降の番号がすべて1つずつ繰り下がった
ここが実務でいちばん間違えやすいところです。令和7年分の記入例やマニュアルを見ながら作業すると、1つずれた欄に書いてしまいます。対応関係は次のとおりです。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 配偶者(特別)控除額 | ⑰ | ⑰(変更なし) |
| 特定親族特別控除額 | 欄なし(⑰-2 の注記) | ⑱(新設) |
| 扶養控除額及び障害者等の控除額の合計額 | ⑱ | ⑲ |
| 基礎控除額 | ⑲ | ⑳ |
| 所得控除額の合計額 | ⑳ | ㉑ |
| 差引課税給与所得金額 | ㉑ | ㉒ |
| 算出所得税額 | ㉒ | ㉓ |
| 住宅借入金等特別控除額 | ㉓ | ㉔ |
| 年調所得税額 | ㉔ | ㉕ |
| 年調年税額 | ㉕ | ㉖ |
| 差引超過額又は不足額 | ㉖ | ㉗ |
| (超過額・不足額の精算欄) | ㉗〜㉝ | ㉘〜㉞ |
所得控除額の合計額の算式も、令和7年分の「⑫+⑬+⑭+⑮+⑯+⑰+⑱+⑲」から、令和8年分は「⑫+⑬+⑭+⑮+⑯+⑰+⑱+⑲+⑳」へと1項目増えています。様式に印刷された算式のとおりに足せば間違いませんが、電卓を叩く順番を体で覚えている方ほど注意が必要です。
「前年の年末調整に基づき繰り越した過不足税額」の欄が左上に移った
もうひとつ、見た目で戸惑うのがこの欄の位置です。令和7年分では用紙の右側、扶養控除等の申告欄の上にありました。令和8年分では用紙の左上、毎月の給与欄のすぐ上に移っています。前年から繰り越した過不足額を書く欄なので、書き忘れると年初の精算が宙に浮きます。まず最初に目を向けてください。
源泉徴収税額表も令和8年1月分から変わっている
様式だけの話ではありません。源泉徴収簿の裏面には「令和8年1月から源泉徴収税額表が変わります」と明記されています。基礎控除額と給与所得控除額の改正に伴って、毎月の給与から天引きする税額を求める表そのものが改正されました。
令和7年中は改正前の税額表で毎月天引きし、12月の年末調整でまとめて精算する形でした。令和8年は1月分の給与から改正後の税額表で天引きしているはずですので、月次と年末調整の前提が揃っています。年初に税額表を差し替えていなかった場合は、年末調整で大きめの過納が出ます。
ぜいむたんイザーク源泉徴収簿の書き方① 毎月の給与欄
用紙の左半分が毎月の記録欄です。給与を支払うたびに1行ずつ埋めていきます。1年分をまとめて12月に書くこともできますが、月次で埋めておくほうが確実です。
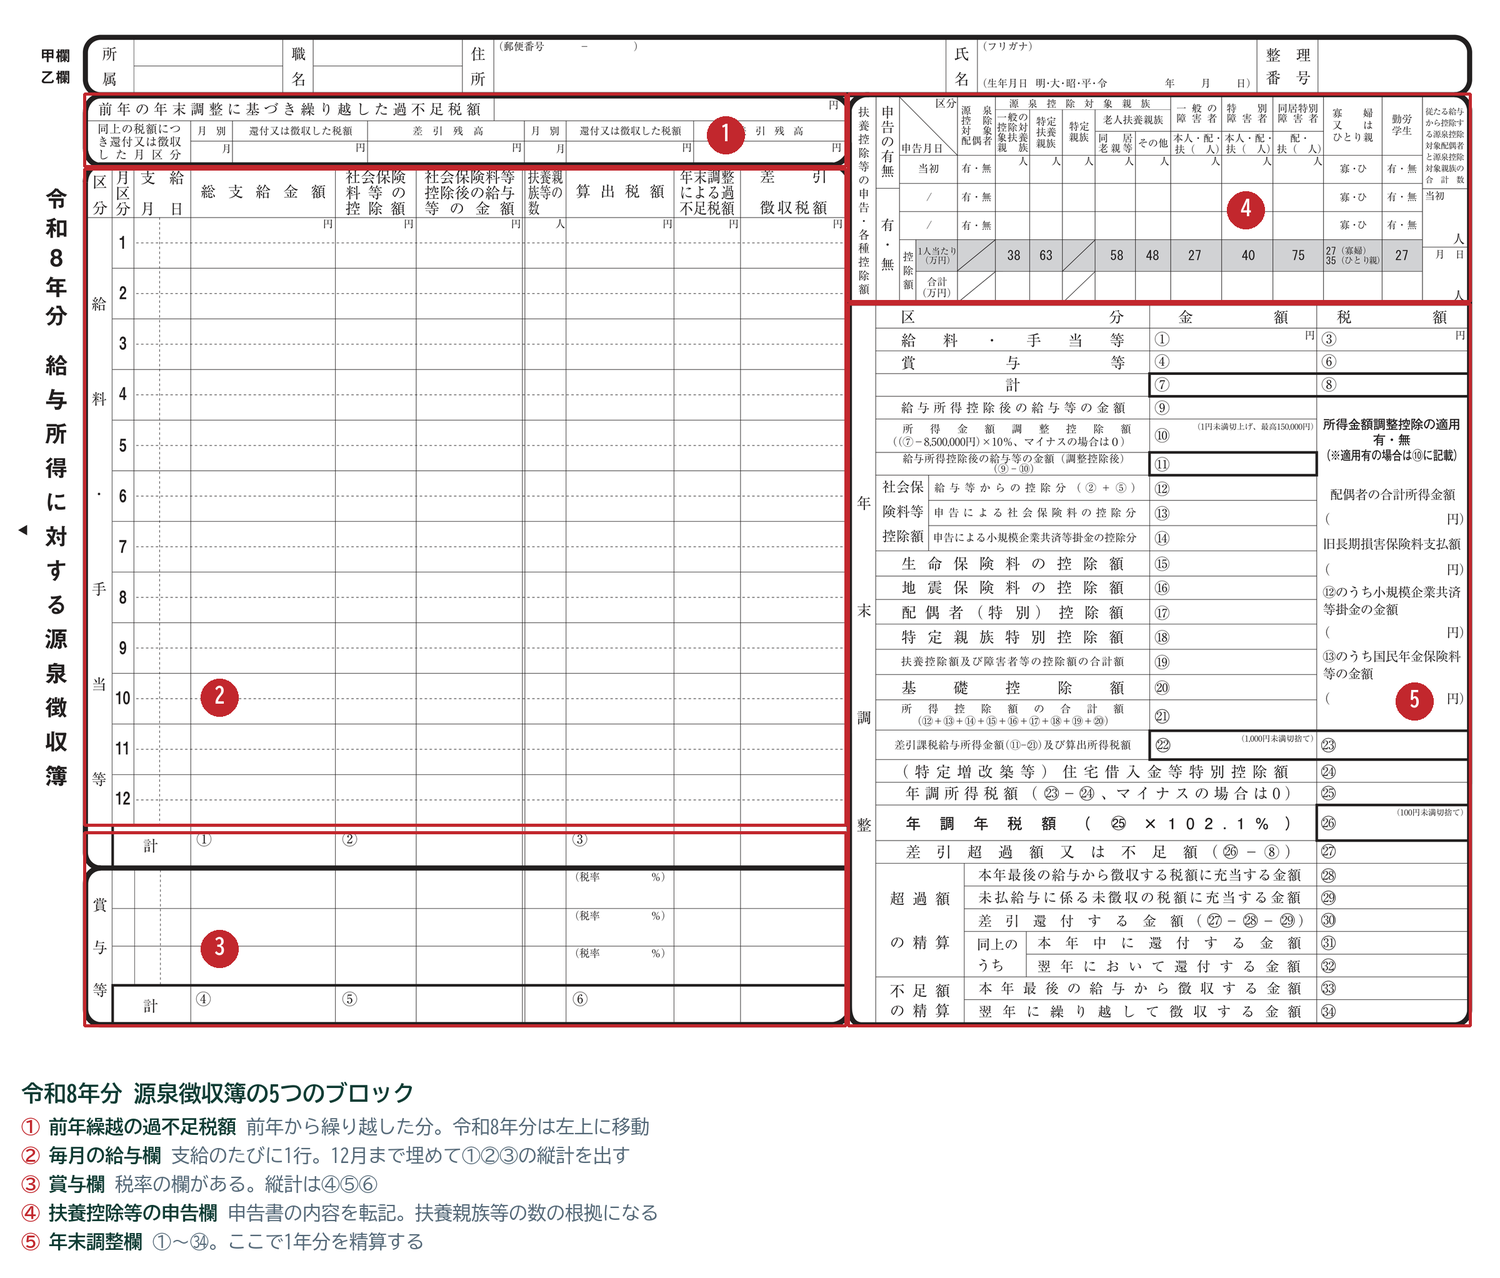
毎月埋める5つの欄
実際に支給した日を書きます。締め日ではありません。総支給金額には、通勤手当のうち非課税となる部分は含めません。
健康保険・厚生年金・雇用保険など、その月の給与から天引きした本人負担分の合計です。会社負担分は入りません。
総支給金額から社会保険料等を引いた額です。源泉徴収税額表はこの金額で引きます。
扶養控除等申告書にもとづく人数です。令和8年分から、合計所得金額が58万円超100万円以下の特定親族も、この人数に含めて毎月の源泉徴収を行います。
税額表で求めた額を算出税額へ。年の途中で過不足の精算がなければ、同じ額を差引徴収税額に書きます。
12月まで埋めたら、いちばん下の「計」の行に縦計を出します。ここで出た総支給金額の合計が①、社会保険料等の合計が②、税額の合計が③になります。
源泉徴収簿の書き方② 賞与欄
給与欄の下が賞与欄です。書き方は給与欄とほぼ同じですが、税率の欄がある点が違います。賞与の源泉徴収は「賞与に対する源泉徴収税額の算出率の表」で税率を求め、社会保険料等控除後の賞与額に掛けて計算するためです。求めた税率をそのまま書き込みます。
賞与欄も12月まで埋めたら縦計を出します。総支給金額の合計が④、社会保険料等の合計が⑤、税額の合計が⑥です。
この2つのケースは、通常の算出率の表が使えません。源泉徴収簿の裏面に専用の計算欄が用意されていますので、そちらで税額を求めてから表面に転記します。設立初年度や、決算賞与を大きく出した年に出てきます。
ぜいむたんイザーク源泉徴収簿の書き方③ 年末調整欄の記入例

年末調整欄は㉞まであって面倒に見えますが、つまずくのは上図の6か所にほぼ限られます。①の⑪が出発点、②の⑱が令和8年分の新設欄、③の⑳が所得によって変わる基礎控除、④の㉒と⑤の㉖が切り捨ての位が違う2か所、⑥の㉗が還付か徴収かの分かれ目です。
ここからが本番です。年収500万円(給与410万円+賞与90万円)、社会保険料の本人負担が年75万円、生命保険料控除が4万円、扶養親族なしという前提で、①から㉞までを実際に埋めてみます。
| 欄 | 項目 | 金額 | どこから持ってくるか |
|---|---|---|---|
| ① | 給料・手当等 | 4,100,000円 | 給与欄の総支給金額の縦計 |
| ③ | 同上の税額 | 78,000円 | 給与欄の差引徴収税額の縦計 |
| ④ | 賞与等 | 900,000円 | 賞与欄の総支給金額の縦計 |
| ⑥ | 同上の税額 | 27,000円 | 賞与欄の差引徴収税額の縦計 |
| ⑦ | 計 | 5,000,000円 | ①+④ |
| ⑧ | 同上の税額 | 105,000円 | ③+⑥ |
| ⑨ | 給与所得控除後の給与等の金額 | 3,560,000円 | ⑦の金額で国税庁の「給与所得控除後の給与等の金額の表」を引く |
| ⑩ | 所得金額調整控除額 | 0円 | ⑦が850万円以下なので該当なし |
| ⑪ | 給与所得控除後の金額(調整控除後) | 3,560,000円 | ⑨−⑩ |
| ⑫ | 社会保険料等(給与等からの控除分) | 750,000円 | ②+⑤ |
| ⑮ | 生命保険料の控除額 | 40,000円 | 一般の生命保険料(新契約)を年10万円支払い。8万円超なので一律4万円 |
| ⑱ | 特定親族特別控除額 | 0円 | 特定親族特別控除申告書(今回は該当なし) |
| ⑳ | 基礎控除額 | 680,000円 | 合計所得金額356万円 → 336万円超489万円以下の区分 |
| ㉑ | 所得控除額の合計額 | 1,470,000円 | ⑫+⑮+⑳ |
| ㉒ | 差引課税給与所得金額 | 2,090,000円 | ⑪−㉑(1,000円未満切捨て) |
| ㉓ | 算出所得税額 | 111,500円 | 2,090,000×10%−97,500 |
| ㉕ | 年調所得税額 | 111,500円 | ㉓−㉔(住宅ローン控除なし) |
| ㉖ | 年調年税額 | 113,800円 | 111,500×102.1%(100円未満切捨て) |
| ㉗ | 差引超過額又は不足額 | +8,800円 | ㉖−⑧。プラスなので不足額 |
| ㉝ | 不足額の精算(本年最後の給与から徴収) | 8,800円 | 12月給与で追加徴収する |
⑨は「表」で引く。収入金額からの速算では合わないことがある
ここでつまずく方が多いので補足します。⑨の給与所得控除後の給与等の金額は、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で引きます。この表は給与収入を4,000円刻みの区分に区切って金額を定めているため、収入金額に控除率を掛ける速算とは端数がずれることがあります。今回の例のように区分の境目ちょうどの金額なら一致しますが、必ず表で確認してください。
㉖の102.1%は復興特別所得税を含めるため
㉕に102.1%を掛けるのは、所得税に復興特別所得税(所得税額の2.1%)を上乗せするためです。掛けたあと100円未満を切り捨てるのを忘れないでください。㉒の1,000円未満切捨てと合わせて、切捨ての位が2か所で違います。
㉗がプラスなら不足、マイナスなら還付
㉗は「㉖年調年税額 − ⑧すでに天引きした税額」です。プラスなら天引きが足りていないので追加徴収、マイナスなら取りすぎているので還付します。今回の例は8,800円の不足で、12月の給与から追加徴収します。
ぜいむたんイザーク令和8年分の年末調整で使う控除額
令和7年度税制改正で、基礎控除と給与所得控除が見直され、特定親族特別控除が創設されました。源泉徴収簿の⑱と⑳に入れる金額は、この表で決まります。
基礎控除額(令和7年分・令和8年分)
基礎控除は一律48万円ではなくなり、合計所得金額に応じた5段階になりました。所得が低いほど控除額が大きくなる形です。
| 合計所得金額 | (給与だけの場合の収入金額) | 基礎控除額 |
|---|---|---|
| 132万円以下 | 200万3,999円以下 | 95万円 |
| 132万円超 336万円以下 | 200万3,999円超 475万1,999円以下 | 88万円 |
| 336万円超 489万円以下 | 475万1,999円超 665万5,556円以下 | 68万円 |
| 489万円超 655万円以下 | 665万5,556円超 850万円以下 | 63万円 |
| 655万円超 2,350万円以下 | 850万円超 2,545万円以下 | 58万円 |
| 2,350万円超 2,400万円以下 | — | 48万円 |
| 2,400万円超 2,450万円以下 | — | 32万円 |
| 2,450万円超 2,500万円以下 | — | 16万円 |
| 2,500万円超 | — | 0円 |
出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)」。95万円・88万円・68万円・63万円は、本則の58万円にそれぞれ37万円・30万円・10万円・5万円を加算した額で、この加算は令和7年分と令和8年分に限られます。
132万円と336万円の境目は1円単位で効きます。合計所得金額が336万円ちょうどなら88万円、336万1円なら68万円です。20万円も控除額が変わるので、境目付近の方は合計所得金額を慎重に確認してください。
特定親族特別控除額(⑱に入れる金額)
特定親族とは、生計を一にする19歳以上23歳未満の親族で、合計所得金額が58万円超123万円以下の人です(配偶者、青色事業専従者として給与の支払を受ける人、白色事業専従者を除きます)。給与だけなら年収123万円超188万円以下が該当します。
| 特定親族の合計所得金額 | (給与だけの場合の収入金額) | 控除額 |
|---|---|---|
| 58万円超 85万円以下 | 123万円超 150万円以下 | 63万円 |
| 85万円超 90万円以下 | 150万円超 155万円以下 | 61万円 |
| 90万円超 95万円以下 | 155万円超 160万円以下 | 51万円 |
| 95万円超 100万円以下 | 160万円超 165万円以下 | 41万円 |
| 100万円超 105万円以下 | 165万円超 170万円以下 | 31万円 |
| 105万円超 110万円以下 | 170万円超 175万円以下 | 21万円 |
| 110万円超 115万円以下 | 175万円超 180万円以下 | 11万円 |
| 115万円超 120万円以下 | 180万円超 185万円以下 | 6万円 |
| 120万円超 123万円以下 | 185万円超 188万円以下 | 3万円 |
合計所得金額が58万円以下の場合は、この控除ではなく扶養控除(特定扶養親族として63万円)の対象になります。⑱ではなく⑲に入る点に注意してください。年末調整で⑱の適用を受けるには、従業員から「給与所得者の特定親族特別控除申告書」の提出を受ける必要があります。
給与所得控除の最低保障額が65万円になった
| 給与の収入金額 | 改正後 | 改正前 |
|---|---|---|
| 162万5,000円以下 | 65万円 | 55万円 |
| 162万5,000円超 180万円以下 | 収入金額×40%−10万円 | 同左(改正なし) |
| 180万円超 190万円以下 | 収入金額×30%+8万円 | 同左(改正なし) |
| 190万円超 | 改正なし | |
⑮ 生命保険料控除は3区分×新旧で計算し、合計12万円が上限
⑮に入れるのは支払った保険料ではなく、計算後の控除額です。一般・介護医療・個人年金の3区分ごとに計算し、それぞれ上限があり、最後に合計の上限がかかります。ここを支払額のまま書くと税額を誤ります。
| 年間の支払保険料 | 新契約(平成24年1月1日以後) | 旧契約(平成23年12月31日以前) |
|---|---|---|
| 全額が控除される範囲 | 2万円以下 | 2万5,000円以下 |
| 2段目 | 2万円超4万円以下:×1/2+1万円 | 2万5,000円超5万円以下:×1/2+1万2,500円 |
| 3段目 | 4万円超8万円以下:×1/4+2万円 | 5万円超10万円以下:×1/4+2万5,000円 |
| 上限 | 8万円超:4万円 | 10万円超:5万円 |
同じ区分に新契約と旧契約の両方がある場合は、①新契約だけで計算した額、②旧契約だけで計算した額、③両方を合算した額(上限4万円)のいずれか有利な方を選べます。旧契約の保険料が大きいときは、旧契約だけで計算したほうが得になることがあります。
そして3区分の合計は12万円が上限です(所得税法第76条第4項)。介護医療保険料は新契約だけの制度なので、旧契約の区分はありません。
なお、×1/2や×1/4の計算で1円未満の端数が出たときは切り上げます。保険料控除申告書にも「控除額の計算において算出した金額に1円未満の端数があるときは、その端数を切り上げます」と注記されています。切り捨てにすると1円ずれます。
23歳未満の扶養親族がいる場合、令和8年分に限り、一般の生命保険料(新契約)の限度額が4万円から6万円に引き上げられます(租税特別措置法第41条の15の5第1項)。区分は次のように読み替わります。
- 3万円以下:全額
- 3万円超6万円以下:×1/2+1万5,000円
- 6万円超12万円以下:×1/4+3万円
- 12万円超:6万円
対象になるのは一般の区分の新契約だけで、介護医療と個人年金は4万円のままです。また3区分の合計12万円は変わりませんので、他の区分で枠を使い切っている人は特例の効果が出ないことがあります。23歳未満かどうかの判定は令和8年12月31日の現況によります。
⑯ 地震保険料控除は5万円が上限
| 区分 | 年間の支払保険料 | 控除額 |
|---|---|---|
| 地震保険料 | 5万円以下 | 支払金額の全額 |
| 5万円超 | 5万円 | |
| 旧長期損害保険料 | 1万円以下 | 支払金額の全額 |
| 1万円超2万円以下 | ×1/2+5,000円 | |
| 2万円超 | 1万5,000円 | |
| 両方あるとき | 合計して最高5万円 | |
旧長期損害保険料も、×1/2の計算で1円未満の端数が出たときは切り上げます。この区分は、平成18年12月31日までに契約した満期返戻金のある長期の損害保険が対象です。1つの契約が地震保険料と旧長期損害保険料の両方に当たる場合は、どちらか一方でしか控除を受けられません。両方に入れると二重に計上してしまいます。
⑰ 配偶者控除と配偶者特別控除は、本人と配偶者の所得の組み合わせで決まる
⑰は1つの欄ですが、中身は2つの制度です。配偶者の合計所得が58万円以下なら配偶者控除、58万円超133万円以下なら配偶者特別控除で、両方を重ねて受けることはできません。どちらも本人の合計所得が1,000万円を超えると0になります。
| 配偶者の合計所得金額 | 本人 900万円以下 | 900万円超950万円以下 | 950万円超1,000万円以下 |
|---|---|---|---|
| 58万円以下(配偶者控除) | 38万円 | 26万円 | 13万円 |
| うち70歳以上(老人控除対象配偶者) | 48万円 | 32万円 | 16万円 |
| 58万円超95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
令和7年分から、配偶者控除の所得要件が48万円以下から58万円以下(給与だけなら123万円以下)に変わっています。
⑲ 扶養控除・障害者等は人数×区分ごとの金額
| 区分 | 1人あたり | 区分 | 1人あたり |
|---|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 一般の障害者 | 27万円 |
| 特定扶養親族(19歳以上23歳未満) | 63万円 | 特別障害者 | 40万円 |
| 老人扶養親族(同居老親等) | 58万円 | 同居特別障害者 | 75万円 |
| 老人扶養親族(その他) | 48万円 | 寡婦/ひとり親 | 27万円/35万円 |
| 勤労学生 | 27万円 | (源泉徴収簿の右上に印刷されている数字と同じです) | |
寡婦とひとり親は重ねて受けられません。16歳未満の扶養親族は扶養控除の対象外です。
医療費控除・寄附金控除(ふるさと納税)・雑損控除は、年末調整では処理できません。これらを受けるには本人が確定申告をする必要があります。源泉徴収簿の⑫〜⑳にこれらを入れる欄はありませんので、従業員から控除証明書を渡されても年末調整には含めないでください。
年末調整の自動計算ツールと配布用Excel
⑪から㉗までの計算を自動化しました。切捨ての位を間違えやすいところなので、手計算の答え合わせに使ってください。
源泉徴収簿 年末調整欄 自動計算
生命保険料・地震保険料・配偶者・特定親族は、支払保険料や所得を入れると控除額のほうを計算します。上限や新旧の区分もこちらで判定します。金額は円単位で入力してください。
基本
⑮ 生命保険料控除(支払保険料を入れてください)
⑯ 地震保険料控除(支払保険料を入れてください)
⑰⑱⑲ 配偶者・親族
※ ⑨給与所得控除後の給与等の金額は国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で求めた額を⑪に入れてください。4,000円刻みの表のため、収入金額からの速算では端数が合わないことがあります。
※ ⑲は区分ごとの人数から求めます。配布Excelの[扶養・障害者等]シートで計算した額を入れてください。
※ 医療費控除・寄附金控除(ふるさと納税)・雑損控除は年末調整では受けられません。確定申告が必要です。
同じ計算をするExcelを配布します
ブラウザを開かずに使いたい方向けに、同じ計算をするExcelを用意しました。控除ごとに計算シートを分けてありますので、支払保険料や家族の所得を入れれば、上限や新旧の区分は数式が判定します。
| シート | 入れるもの | 出てくるもの |
|---|---|---|
| 年末調整計算 | ⑪・合計所得・⑫⑬⑭・㉔・⑧ | ⑳〜㉗と、還付か徴収かの判定 |
| 生命保険料控除 | 一般(新旧)・介護医療・個人年金(新旧)の支払保険料 | ⑮(区分ごとの上限と合計12万円を判定) |
| 地震保険料控除 | 地震保険料・旧長期損害保険料の支払保険料 | ⑯(合計5万円を判定) |
| 配偶者控除等 | 本人と配偶者の合計所得・配偶者が70歳以上か | ⑰(配偶者控除と配偶者特別控除を自動で振り分け) |
| 特定親族特別控除 | 対象者ごとの合計所得(4人まで) | ⑱(9段階の表で判定) |
| 扶養・障害者等 | 区分ごとの人数 | ⑲ |
| 控除額の早見表 | — | 基礎控除・生命保険料・地震保険料・特定親族・扶養控除・給与所得控除の一覧 |
⑮と⑯は「いくら払ったか」を入れる設計にしました。控除額そのものを手で入れる作りだと、上限を超えた金額でも通ってしまい、税額を誤るためです。
ぜいむたんイザークよくある質問(FAQ)
- 源泉徴収簿は税務署に提出しますか。
- 提出しません。源泉徴収簿は法定の帳簿ではなく、給与の支払者が年末調整の計算をするために自分で記録しておく帳簿です。国税庁も、源泉徴収義務者に帳簿として利用してもらうために様式を提供している、と説明しています。ただし税務調査で源泉所得税の計算根拠を尋ねられたときの説明資料になるため、作成して保存しておくのが実務です。
- 令和8年分の源泉徴収簿は、令和7年分と何が違いますか。
- いちばん大きいのは、特定親族特別控除額が⑱の独立した欄になったことです。令和7年分は専用の欄がなく、⑰の下の赤字の注記(⑰-2)に書いて合計に加算する形でした。これにより⑱以降の番号がすべて1つずつ繰り下がり、たとえば基礎控除額は⑲から⑳へ、年調年税額は㉕から㉖へ移っています。また「前年の年末調整に基づき繰り越した過不足税額」の欄が用紙の右上から左上へ移動しました。
- ⑳の基礎控除額はいくらを書けばよいですか。
- その人の合計所得金額によって変わります。132万円以下なら95万円、132万円超336万円以下なら88万円、336万円超489万円以下なら68万円、489万円超655万円以下なら63万円、655万円超2,350万円以下なら58万円です。95万円から63万円までの区分は、本則の58万円に加算がある令和7年分と令和8年分だけの取扱いです。境目は1円単位で効くので、合計所得金額を正確に把握してください。
- 大学生の子がアルバイトをしています。⑱と⑲のどちらに書きますか。
- その子の合計所得金額で分かれます。19歳以上23歳未満で合計所得金額が58万円超123万円以下なら特定親族に当たるため⑱です。58万円以下なら特定扶養親族として扶養控除(63万円)の対象になるので⑲に含めます。⑱の適用を受けるには、従業員から「給与所得者の特定親族特別控除申告書」の提出を受けておく必要があります。
- ⑮の生命保険料の控除額に、払った保険料をそのまま書いてもよいですか。
- いけません。⑮に書くのは計算後の控除額です。一般・介護医療・個人年金の3区分ごとに、新契約なら最高4万円、旧契約なら最高5万円で計算し、3区分の合計にさらに12万円の上限がかかります。たとえば年30万円の保険料を払っていても、控除額は最大で12万円です。支払額をそのまま書くと課税所得を過少に計算してしまいます。
- ⑯の地震保険料控除に上限はありますか。
- あります。地震保険料は5万円が上限で、旧長期損害保険料は1万5,000円が上限、両方あっても合計で5万円までです。なお1つの契約が地震保険料と旧長期損害保険料の両方に当たる場合は、どちらか一方でしか控除を受けられません。
- 医療費控除やふるさと納税は年末調整でできますか。
- できません。医療費控除・寄附金控除(ふるさと納税)・雑損控除は年末調整の対象外で、本人が確定申告をする必要があります。源泉徴収簿にもこれらを入れる欄はありません。従業員から医療費の領収書や寄附金の受領証明書を渡された場合は、確定申告で使うものだと伝えて返してください(ふるさと納税でワンストップ特例の申請をしている場合は、確定申告をすると特例が無効になる点にも注意が必要です)。
- 給与計算ソフトを使っています。それでも源泉徴収簿は必要ですか。
- ソフトが同じ内容を保持しているため、紙の様式に書き写す必要はありません。ただしソフトから出力できる形にはしておいてください。年の途中で入社した従業員の前職分を合算した年や、扶養の異動があった年は、ソフトの計算結果を人の目で確かめる場面が出てきます。そのときに欄の対応関係を知っていると確認が早く済みます。
- 年末調整で不足額が出ました。12月の給与から引ききれない場合はどうしますか。
- ㉞「翌年に繰り越して徴収する金額」の欄を使います。本年最後の給与から徴収しきれなかった分を翌年に繰り越し、翌年の給与から順次徴収します。繰り越した金額は、翌年分の源泉徴収簿の左上にある「前年の年末調整に基づき繰り越した過不足税額」の欄に書いて引き継ぎます。
まとめ:令和8年分は⑱から下の番号がずれている
令和8年分の源泉徴収簿は、様式の構造そのものは例年どおりです。押さえるべき変更点は限られています。手順としては次の流れになります。
⑱に特定親族特別控除額の欄が新設され、⑱以降の番号が1つずつ繰り下がっています。去年の記入例を見ながら書くと、欄を1つずらして書いてしまいます。
総支給金額から非課税の通勤手当を除くこと、社会保険料は本人負担分だけを入れることを確認してください。
⑨は4,000円刻みの表なので速算とずれることがあります。⑳は5段階で、132万円と336万円の境目は1円単位で効きます。
切捨ての位が2か所で違います。㉖の102.1%は復興特別所得税を含めるためです。
プラスなら不足で追加徴収、マイナスなら超過で還付です。引ききれない不足額は㉞で翌年へ繰り越します。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る