

このページは〈勘定科目・仕訳インデックス〉の一部です。関連する論点を体系から確認できます。
📌 この記事でわかること
- 法人が受け取る上場株式等の配当の源泉徴収は15.315%――住民税5%が乗る20.315%は個人の税率
- そのまま写せる区分別の仕訳テンプレート3パターン(上場・非上場・源泉徴収なし)
- 完全子法人株式等と発行済株式3分の1超保有は令和5年10月1日以後は源泉徴収されない
- 益金不算入の4区分と、関連法人株式等だけに必要な負債利子控除(4%と支払利子10%の選択)
- 別表八(一)・別表六(一)の書き方と、元本所有期間で按分する控除額の計算
対象読者:他社株式を保有する法人で決算・法人税申告書を作成する経理担当者、税理士事務所の担当者/読了の目安:約8分
- 受取配当金の正しい会計処理と仕訳方法がわからない
- 源泉徴収税の会計処理で迷ってしまう
- 益金不算入制度の適用方法を知りたい
- 税務調査で指摘されない正確な会計処理をしたい
企業が株式投資から受け取る配当金の会計処理は、初心者の方にとって複雑に感じるかもしれません。しかし、受取配当金の仕訳と会計処理の基本的な仕組みを理解すれば決して難しくありません。
受取配当金の処理でつまずきやすいのは、源泉徴収税額の扱いと益金不算入制度の適用です。とくに「法人が受け取る場合の源泉徴収税率」は個人の場合と異なり、ここを取り違えると仕訳金額も申告書の数字もまとめてずれます。この記事では国税庁の一次資料をもとに、区分ごとの仕訳テンプレートと申告書の書き方まで順に確認します。
受取配当金とは?会計処理の基本概念を30秒で理解
 ぜいむたん
 イザーク
受取配当金(うけとりはいとうきん)とは、企業が保有する他社の株式や出資に対して支払われる剰余金の配当や利益の分配金を受け取ることで得られる収益を指します。
具体的には、株主や出資者として他の法人から受け取る「剰余金の配当」や「利益の配当」といった金銭がこれに該当します。
会計処理上の扱いと表示方法
受取配当金は通常、企業の営業外収益(金融収益)として会計処理されます。
多くの企業では損益計算書上、「受取配当金」という勘定科目で表示され、利息収入などと並ぶ収益項目となります。
受取配当金に該当するもの
- 剰余金の配当・利益の配当:株式会社が株主に対して支払う中間配当や期末配当など
- 剰余金の分配:出資に対する剰余金の分配金(持分会社などの出資に伴う利益分配)
- 投資信託・投資法人の収益分配金:公社債投資信託以外の証券投資信託や上場投資信託(ETF)からの分配金
受取配当金に該当しないもの
- 資本剰余金の額の減少に伴う分配(いわゆる元本払戻し)
- 投資信託の特別分配(金返還分配)
- 匿名組合出資やLLP等からの分配
- 利息・分配以外の収入(預貯金利息や貸付金利息、不動産収入など)
受取配当金の基本的な会計処理・仕訳方法【実例で完全マスター】
- 配当金支払通知書を受領する――記載内容を確認します
- 金額の内訳を確認する――配当金総額(税引前)/源泉徴収税額/手取金額の3つに分解します
- 総額法で仕訳する――(借方)現金預金=手取額/(借方)法人税等=源泉税額/(貸方)受取配当金=総額
- 決算で精算する――「法人税等」に計上した源泉税は別表六(一)で法人税額から控除します
| 📋 具体例(配当金通知の内容) | 金額 |
|---|---|
| 配当金総額 | 50,000円 |
| 源泉徴収税(50,000円×15.315%・1円未満切捨て) | 7,657円 |
| 振込金額 | 42,343円 |
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 42,343 | 受取配当金 | 50,000 |
| 法人税等 | 7,657 |
| 🔍 法人が受け取る場合の源泉税率 | 税率 | 内訳 |
|---|---|---|
| 上場株式等 | 15.315% | 所得税15%+復興特別所得税0.315%(住民税5%は個人のみ) |
| 非上場株式(一般株式等) | 20.42% | 所得税20%+復興特別所得税0.42% |
企業が配当金を受け取った際の会計処理は、「実際に受け取った現金(または預金)」と「差し引かれた源泉徴収税額」、そして「配当金収益の計上」という三つの要素を正しく仕訳することがポイントです。
上場株式の配当金を受け取った場合の会計処理と仕訳
上場企業の株式を保有していて配当金を受領した場合、通常その支払時に税金が源泉徴収されています。
受領額が源泉税差引後の振込額となる点に注意し、以下のように会計処理・仕訳します。
| 借方 | 貸方 |
|---|---|
| 現金預金 16,937円(※実際に受け取った手取金額) | 受取配当金 20,000円(※配当金の総額) |
| 法人税等 3,063円(※源泉徴収された所得税額) |
配当金50,000円(源泉徴収7,657円)の具体的な会計処理例
自社が保有する上場株式から配当金5万円の支払い通知を受けました。
ただし実際に受け取った金額は42,343円で、7,657円(50,000円×15.315%・1円未満切捨て)が源泉徴収されています。
この場合の会計処理・仕訳を見てみましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 42,343円 | 受取配当金 | 50,000円 |
| 法人税等 | 7,657円 |
この仕訳によって、受取配当金という収益勘定に配当の総額50,000円が計上されるとともに、実際入金された手取額と源泉税相当額に振り分けられます。
ぜいむたんイザーク勘定科目と会計処理のポイント
- 受取配当金:企業が受け取った配当の総額を計上する収益科目です
- 現金預金:実際に振り込まれた金額(配当金から税金が源泉徴収された後の手取額)を計上
- 法人税等:源泉徴収された所得税(復興特別所得税を含む)を計上する科目。法人には住民税利子割・配当割は課されません
源泉税率と計算方法
- 法人が受け取る上場株式等の配当金には、15.315%(所得税15%+復興特別所得税0.315%)の所得税が源泉徴収されます
- 住民税5%は「都道府県内に住所を有する個人」だけに特別徴収されるものです(国税庁「源泉徴収のあらまし」第8 配当所得の源泉徴収事務)。法人の受取配当を20.315%で計算すると源泉税額を過大に計上してしまいます
- 非上場株式(一般株式等)の配当金には、20.42%(所得税20%+所得税額の2.1%相当の付加税)の所得税が課されます。
- 源泉税額の計算式:源泉税額 = 配当金総額 × 15.315%(上場株式等・1円未満切捨て)
- 15.315%・20.42%には所得税額の2.1%相当の付加税が含まれます。令和8年12月31日までは復興特別所得税2.1%ですが、令和9年1月1日以後に生ずる所得からは令和8年度税制改正により防衛特別所得税1%+復興特別所得税1.1%(合計2.1%)となり、復興特別所得税の課税期間は令和29年12月31日まで10年間延長されました(国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」)。合計税率2.1%は変わらないため、源泉徴収税率15.315%・20.42%と税額の計算方法は改正前後で変わりません
そのまま使える区分別の仕訳テンプレート(3パターン)
配当金の仕訳は「源泉徴収されるかどうか」と「税率」で3つに分かれます。配当金計算書を見ながら、自社がどれに当たるかを選んでそのまま写してください。金額は配当総額100,000円で統一しています。
| パターン | 源泉税率 | 借方 | 貸方 |
|---|---|---|---|
| ①上場株式等 (1/3以下保有) | 15.315% | 現金預金 84,685 法人税等 15,315 | 受取配当金 100,000 |
| ②非上場株式 (一般株式等) | 20.42% | 現金預金 79,580 法人税等 20,420 | 受取配当金 100,000 |
| ③完全子法人株式等 /1/3超保有 | 源泉徴収なし | 現金預金 100,000 | 受取配当金 100,000 |
③に「法人税等」を立ててしまうと、貸借が合わないだけでなく別表六(一)にも存在しない所得税額が載ります。逆に①②で手取額だけを「受取配当金」に計上すると、益金不算入額の計算根拠となる配当等の総額が過少になります。総額で計上し、源泉税は法人税等に振り分けるのが3パターン共通の原則です。
①②で計上した「法人税等」は費用ではなく法人税の前払いです。決算で確定した法人税額から控除するため、別表六(一)に記載して控除を受けます。記載を忘れると控除されず、源泉分をそのまま取られっぱなしになります。
完全子法人株式等・1/3超保有は源泉徴収されない(令和5年10月1日以後)
グループ会社から配当を受け取ったのに源泉徴収されていない、というケースがあります。これは処理漏れではなく制度です。内国法人(一般社団法人等を除く)が支払を受ける次の配当等については、所得税法第177条により源泉徴収を要しないこととされています。
- 完全子法人株式等に係る配当等(法人税法第23条第5項に規定する株式等で、その内国法人が自己の名義をもって有するものに限ります)
- 他の内国法人の発行済株式又は出資の総数(総額)の3分の1を超える数(金額)を保有するなど一定の場合における、その他の内国法人の株式等に係る配当等(上記の完全子法人株式等に該当するものを除きます)
この場合、配当金の総額がそのまま入金されるため、仕訳に「法人税等」は登場しません。控除すべき所得税額も発生しないので、源泉徴収されていないのに別表六(一)へ記載してしまう誤りに注意してください。
源泉徴収税額の会計処理と精算方法
配当金受領時に源泉徴収された税金は、前述の通り「法人税等」として会計処理します。
この処理により、源泉徴収税額(前払税金)を法人税支払いと相殺できるよう管理します。
源泉税の精算タイミングと会計処理
決算を迎えて法人税等を計算する際、源泉徴収されて計上した法人税等は、最終的な納付税額から控除されます。
| 決算で算出された法人税等の納付額 | 100万円 |
| 法人税等(利子の源泉徴収や中間納付を含む) | 20万円 |
| 追加で納付する金額 | 80万円 |
上記は、わかりやすいよう簡略化してます。
もし法人税等の方が大きければ、確定申告により還付を受けることも可能です。
いずれにせよ、源泉徴収税額はあくまで自社の法人税の一部を先払いしたものとして扱われ、損金(費用)とはしないのが普通です。
関連する判断認定利息の計算方法とExcel計算シート
受取配当金の税務処理|益金不算入制度を完全解説
受取配当金に係る法人税の取扱いで押さえておくべき最重要ポイントが、「受取配当等の益金不算入制度」です。
これは端的に言えば「受け取った配当金のうち一定割合を課税所得に含めない(非課税にする)」制度で、法人間の二重課税を防止するために設けられています。
株式保有割合による益金不算入割合
どの程度非課税になるか(益金に算入しないか)は配当を受ける株式の区分によって異なります。
受取配当の対象となる株式等を次のように区分し、それぞれ非課税(益金不算入)にできる割合が規定されています。
| 株式等の区分 | 典型的な保有割合要件 | 益金不算入(非課税)割合 |
|---|---|---|
| 完全子法人株式等 | 100%子会社(完全支配関係あり) | 100%(全額非課税) |
| 関連法人株式等 | 他法人の株式を1/3超保有 | 100%-負債利子控除額 |
| 上記以外の株式等 | 5%超~1/3以下の株式保有 | 50%(半額非課税) |
| 非支配目的株式等 | 5%以下の少額投資株式 | 20%(一部のみ非課税) ※保険業を行う法人(青色申告書を提出するものに限る)は40% |
関連法人株式等だけは「全額」ではありません。配当等の額から負債利子控除額を差し引いた残額が益金不算入額になります。控除額は原則として配当等の額の4%ですが、別表八(一)の記載要領のとおり、当期に係る支払利子等の額の合計額の10%が当期に受ける関連法人株式等に係る配当等の額の合計額の4%以下である場合には、支払利子等の額の合計額の10%を控除額とすることができます(この計算の適用を受けるときは別表八(一)の「適用」を〇で囲みます)。借入金が少ない会社ほど、この選択で控除額を小さくできます。
別表八(一)の記載方法
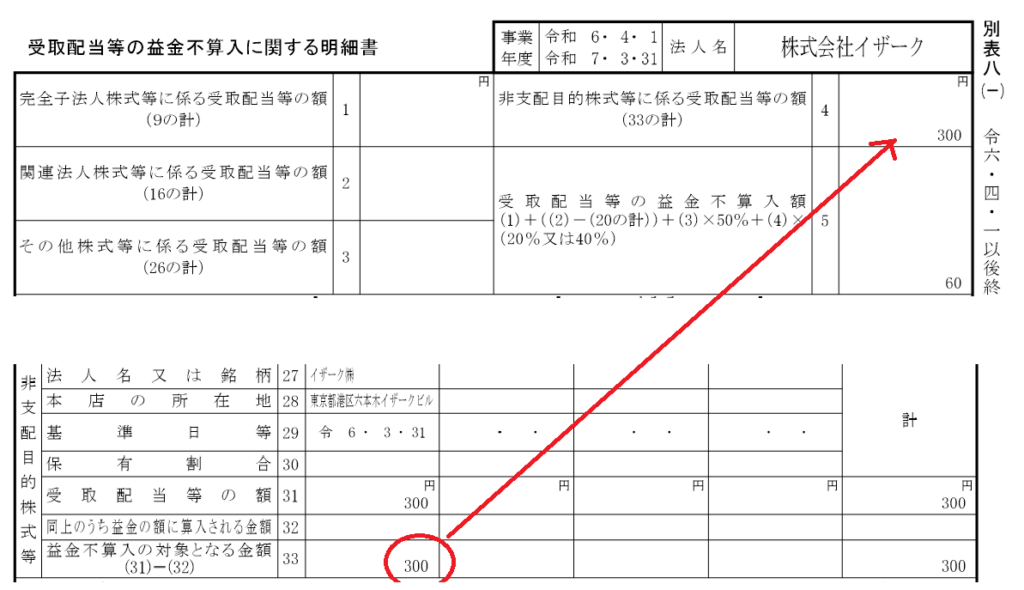
- 配当を支払った会社名および配当の種類
- 配当の基準日
- 配当金額(税引前の総額)
- 株式保有割合区分の判定
- 益金不算入額の計算
益金不算入に該当する配当があるのに別表八を提出し忘れるミスがないよう注意します。提出がなければ適用なしと見做され課税されます。特に少額配当でも5%超保有なら非課税枠は大きいので見逃さないようにします。
特殊ケースの対応と実務上の注意点
外国法人からの配当の会計処理
海外の子会社や外国企業の株式から配当金を受領するケースでは、まず会計処理としては国内株式と同様に受取配当金として計上し、現地で源泉徴収された税金があれば仮払金計上します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 9,000ドル相当額 | 受取配当金 | 10,000ドル相当額 |
| 仮払外国税金 | 1,000ドル相当額 |
税務上は、日本の法人税において外国税額控除(または損金算入)の手続きを取る必要があります。また、持株25%以上・6ヶ月以上保有の海外子会社配当であれば、その95%相当額を益金不算入(非課税)とする外国子会社配当益金不算入制度が適用できます。
中間配当と期末配当の会計処理
多くの会社は年1回の期末配当のほか、中間期にも配当(中間配当)を行います。
受け取る側の会計処理としては、中間配当だろうと期末配当だろうと配当金が実際に確定し受領できることになった時点で受取配当金を計上します。
税務調査で指摘されやすいポイント
- 益金不算入の適用誤り:配当金の持株割合判定や別表の記載漏れ
- 配当金の計上漏れ:投資信託や外国株式の分配金を収益計上漏れ
- 資本剰余金配当の処理:資本の払戻しを配当収益に計上してしまうケース
所得税額控除:別表6(一)の具体的記載手順
- 配当金を手取額で記載してしまう(正しくは税引前の総額を記載します)
- 源泉税額に復興特別所得税を含めずに記載してしまう(15.315%または20.42%で計算した金額を記載します)
- 期中に取得した株式について、元本所有期間による按分計算を忘れる
- 別表六(一)で計算した控除額を別表一へ転記し忘れる
- 配当の支払が複数回ある場合に、各配当ごとに行を分けずに合算して記載してしまう
別表6(一)「所得税額の控除に関する明細書」は、配当金等から源泉徴収された所得税を法人税額から控除するための重要な書類です。ここでは具体的な記載手順を詳しく解説します。
ぜいむたんイザーク記載順序と基本構造
別表6(一)は下から上に向かって記載するのが基本です。まず中段の明細部分を記載し、その合計を上段に転記します。
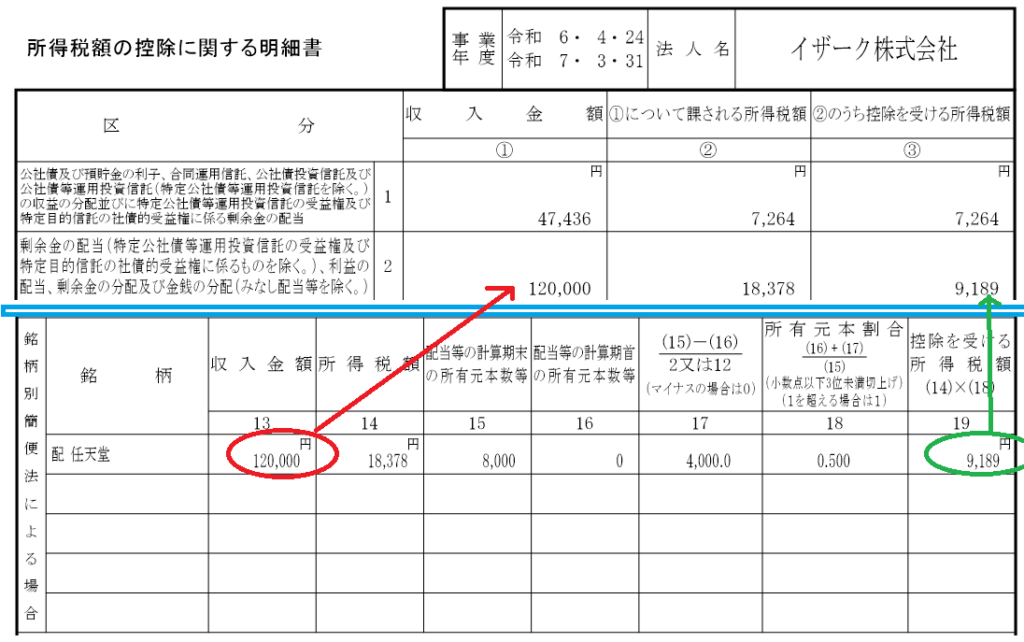
中段明細部分の記載方法
配当金を受け取った場合は、中段の「剰余金の配当(略)、利益の配当、剰余金の分配及び金銭の分配(略)、集団投資信託(略)の収益の分配又は割引債の償還差益に係る控除を受ける所得税額の計算」欄に記載します。ここは元本の所有期間で按分する必要があるものを書く欄です。
別表六(一)の記載要領のチェックポイントに「所有期間によるあん分計算を要しないもの(例)公社債及び預貯金の利子」と示されているとおり、公社債の利子・預貯金の利子は按分が不要で、下段の「その他に係る控除を受ける所得税額の明細」に記載します。配当と同じ欄に書くと、本来不要な按分計算をしてしまうことになります。
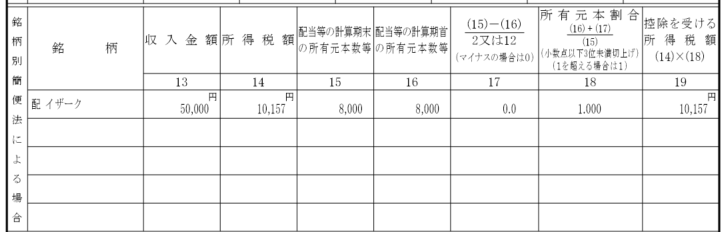
| 記載欄(様式の欄名) | 記載内容 | 記載例(50,000円の配当) |
|---|---|---|
| 銘柄 | 配当を支払った法人名・銘柄 | イザーク㈱ |
| 収入金額 | 配当金の税引前総額 | 50,000 |
| 所得税額 | 源泉徴収された所得税額(復興特別所得税を含む) | 7,657 |
| 配当等の計算期間 | 配当の計算期間(例: 4月〜翌年3月) | 12か月 |
| うち元本所有期間 | その期間のうち実際に株式を保有していた期間 | 8か月 |
| 所有期間割合 | 元本所有期間÷計算期間(小数点以下3位未満切上げ) | 0.667 |
| 控除を受ける所得税額 | 所得税額×所有期間割合(1円未満切捨て) | 5,107 |
※ 様式の欄番号は年版によって変わりうるため、実際に記入する年度の様式・記載要領で欄番号を確認してください(上表は欄名で対応づけています)。株式を配当計算期間の全期間にわたって保有していた場合は、所有期間割合に「1.000」と記載して所得税額の全額を控除します。
- 収入金額は必ず税引前の総額を記載
- 所得税額は配当金計算書から正確に転記
- 元本所有期間が配当計算期間と異なる場合は按分計算
- 複数の配当がある場合は各配当ごとに行を分けて記載
元本所有期間による按分計算
配当の計算期間中、株式を一部の期間しか保有していなかった場合は、保有期間に応じて源泉所得税額を按分する必要があります。
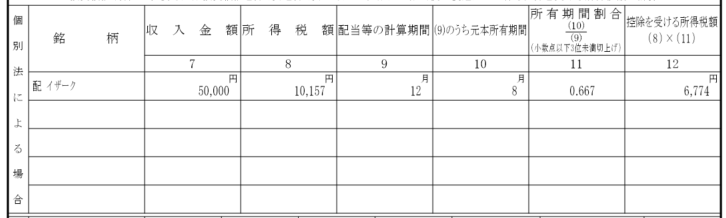
控除対象所得税額 = 源泉所得税額 × (保有期間の月数 ÷ 配当計算期間の月数)
具体例:
・配当計算期間:12ヶ月(4月〜翌年3月)
・株式保有期間:8ヶ月(8月〜翌年3月)
・源泉所得税額:7,657円
計算:7,657円 × 8ヶ月 ÷ 12ヶ月 (0.667※)= 5,107円(1円未満切捨て)
重要な確認事項:別表6(一)の「控除する所得税額」は、必ず別表1の「所得税額控除」欄に転記してください。この転記を忘れると、せっかく作成した別表6が活用されません。
別表6(一)の作成により、配当金に課された源泉所得税を法人税額から控除でき、二重課税状態を解消できます。
手続きは複雑に見えますが、配当金計算書の数値を正確に転記すれば確実に作成できます。
よくある質問(FAQ)
- 100%子会社からの配当が源泉徴収されずに全額入金されました。処理は間違いですか?
-
間違いではありません。完全子法人株式等に係る配当等、および他の内国法人の発行済株式等の3分の1超を保有する場合の配当等は、令和5年10月1日以後に支払を受けるものについて所得税の源泉徴収を要しないこととされています(所得税法第177条)。仕訳は「現金預金/受取配当金」の総額計上のみで、法人税等は計上しません。別表六(一)に記載する所得税額も発生しません。
- 源泉徴収された税金は経費になりますか?
-
所得税額控除(法人税法68条)の適用を受ける場合は、その所得税額は損金に算入しません(法人税法40条)。実務では別表六(一)で控除を受けるのが通常なので、「法人税等」として計上し確定申告で法人税額から控除します。なお所得税額控除は申告書に明細の記載などを要する任意適用のため、控除を受けない場合はその所得税額を損金に算入することになります。どちらが有利かは所得の状況によるので、控除できるのに別表六(一)の記載を忘れて控除も損金算入もできない、という事態だけは避けてください。
- 投資信託の分配金も益金不算入の対象になりますか?
-
一般的な公募株式投資信託の収益分配金は、持株割合にかかわらず益金不算入の適用対象外となります。投資信託自体が法人税非課税で運用益を分配している場合が多く、二重課税の問題が生じにくいことが理由です。
- 5%以下の株式保有でも少しは非課税になるのですか?
-
はい、5%以下の少額投資株式(非支配目的株式等)の場合でも、受取配当の20%は益金不算入(非課税)となります。ただし残り80%は課税対象となるため、高持株比率の株式に比べて非課税効果は限定的です。
別表四での申告調整を忘れない(法人税額から控除される所得税額29)
別表六(一)で控除額を計算したら、それで終わりではありません。会計上「法人税等」として費用処理した源泉所得税は、法人税の前払いであって損金ではないため、別表四で加算する必要があります。別表六(一)の記載要領のチェックポイントにも、「②のうち控除を受ける所得税額③」の「計6」の金額が、別表一「16」および別表四「法人税額から控除される所得税額29」の「総額①」と一致しているかを確認するよう示されています。
- 別表六(一) の控除額合計 → 別表四「法人税額から控除される所得税額29」へ加算(社外流出ではなく法人税額から控除するための加算)
- 同じ金額を 別表一「16」へ転記して法人税額から控除する(別表一・別表四の欄番号も年版によって変わりうるため、記入する年度の様式で確認してください)
- 益金不算入額は別表八(一)で計算し、別表四の「受取配当等の益金不算入額14」で減算する(所得税額控除とは別の調整)
この2つの調整はどちらか一方だけを行うと所得金額または税額がずれます。別表八(一)=所得の計算(減算)、別表六(一)=税額の計算(控除)と役割が違うことを押さえておくと混乱しません。
まとめ:受取配当金の会計処理・仕訳の実務ポイント
配当額・源泉税額・配当種別(利益配当か資本配当か)を必ず確認する
総額法で計上し、源泉税は「法人税等」(法人税の前払い)で処理する
5%以下・1/3超など区分を正確に判断し、適用する益金不算入割合を確定する
益金不算入額を正しく別表四で減算し、根拠明細を確実に添付する
配当から徴収された源泉所得税を控除額として計算し、別表一「16」と別表四「法人税額から控除される所得税額29」へ転記する
配当通知書、株主名簿写し等の証憑類を整理し、税務調査に備える。
受取配当金の会計処理と仕訳は、基本的な仕訳から税務上の益金不算入制度まで、複数のポイントを正確に押さえることが重要です。
とくに間違いが起きやすいのは、①法人なのに個人の税率20.315%で源泉税額を計上してしまう、②完全子法人株式等・3分の1超保有で源泉徴収されていないのに別表六(一)へ記載してしまう、③関連法人株式等で負債利子控除を差し引かずに全額を益金不算入としてしまう、の3点です。
この記事で解説した手順に従って会計処理すれば、税務調査でも自信を持って対応できるはずです。
特に別表八(一)の作成と添付は忘れがちですが、非課税措置を受けるための必須手続きですので、必ず実施してください。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る