この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 贈与契約書のひな形(Word)3パターン(現金一括・毎年贈与・不動産)を無料で配布。記入例の全文つき
- 書面にすると贈与を解除できなくなる理由(民法549条・550条)と、書面による贈与の取得時期は契約の効力発生時とされる点
- 毎年贈与を「年ごとの契約書」にする理由。複数年の約束は定期金給付契約とされるおそれがあること(国税庁Q&A)
- 名義預金と見られないための証拠チェックリスト11項目(そのまま使える印刷用つき)
- 110万円を超える贈与の贈与税がいくらになるかを計算する試算ツール(特例税率・一般税率・精算課税の比較つき)
- 年内(12月31日まで)に贈与する場合の申告期限と、生前贈与加算が3年から7年に延びる経過措置
贈与契約書のひな形を探している方に先にお伝えすると、贈与は口約束でも成立しますが、書面にしておかないと贈与者がいつでも解除でき、後から贈与があったことも示しにくくなります。年間110万円以下の贈与で申告が不要な場合も、契約書は作っておく価値があります。この記事では、現金を一括で贈与する場合、毎年贈与する場合、不動産を贈与する場合の3パターンについて、Wordのひな形と記入例を無料で配布します。あわせて、名義預金と見られないための証拠チェックリストと、110万円を超える贈与の贈与税を計算できる試算ツールも載せました。
贈与税の仕組みと計算の基本は【2026年版】贈与税の仕組みと計算方法、生前贈与加算の詳しい経過措置は【2026年版】生前贈与の「7年加算」ルール完全解説で解説済みです。そのため本記事では、契約書の書き方と証拠の残し方に絞り、税額は試算ツールで確認できるところまでを扱います。内容は2026年10月時点(国税庁の令和8年4月1日現在法令等)です。
贈与契約書のひな形が必要な理由|口約束でも成立するが証拠にならない
贈与契約書は、いつ、誰から誰に、いくら贈与したのかを後から説明するための書面です。民法上は書面がなくても贈与は成立しますが、書面がないと贈与者が解除でき、税務上も贈与の事実と時期を示しにくくなります。
民法549条と550条|書面にすると何が変わるか
民法549条は、贈与を「当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる」と定めています。条文に書面の要件はありません。一方、550条は「書面によらない贈与は、各当事者が解除をすることができる。ただし、履行の終わった部分については、この限りでない」としています(e-Gov法令検索 民法)。つまり、口約束だけの贈与は、まだ渡していない部分なら贈与者の側から取りやめることができます。贈与契約書を作る意味の1つは、贈与者の気が変わっても取りやめにくい状態にして、受贈者の立場を守ることです。
書面による贈与は契約の効力が発生した時が取得の時期
贈与税は、その年の1月1日から12月31日までに受けた贈与の合計で計算します。そのため、いつ贈与を受けたかが大切です。国税庁のQ&Aでは、贈与による財産の取得の時期は、口頭による贈与なら贈与の履行があった時、書面による贈与なら贈与契約の効力が発生した時が原則とされています(国税庁 No.4402 Q&A)。確実に年内の贈与にしたいなら、契約も振込も年内にそろえておくのが安全です。
110万円以下の贈与でも契約書を作る理由
1年間の贈与の合計が110万円以下なら、贈与税はかからず申告も不要です(国税庁 No.4402)。ただし、贈与した人が亡くなったとき、相続や遺贈で財産を取得した人が一定期間内に受けた贈与は、基礎控除額の110万円以下だったものも含めて相続税の課税価格に加算されます(国税庁 No.4161)。申告をしていない110万円以下の贈与は、書類が残っていないと「いつ・いくら贈与したか」を後から整理できません。契約書と通帳の記録をそろえておくことが、後で慌てないための準備になります。
【無料ダウンロード】贈与契約書のひな形(Word)3パターンと選び方
贈与契約書のひな形は、贈与する財産と回数で3つに分けると選びやすくなります。現金を1回で渡すなら①、毎年少しずつ渡すなら②、土地や建物を渡すなら③です。3つとも、同じWordファイルにまとめて配布しています。
① 現金を一括で
1回の振込で渡す場合。贈与額・振込日・振込先を特定し、口座の管理を受贈者が行う条項を入れる。
② 毎年贈与
毎年110万円以内で続ける場合。その年分だけの契約書を毎年作り、複数年の約束をしない。
③ 不動産
土地・建物を渡す場合。登記事項証明書どおりに物件を特定し、登記と費用負担の条項を入れる。
📥 無料配布:贈与契約書ひな形(Word)+証拠チェックリスト
①現金一括、②毎年贈与(記録表つき)、③不動産の3パターンの契約書と、贈与の証拠を残すチェックリストを1つのWordファイルに収録しています。会員登録やメールアドレスの入力は不要です。ダウンロード後は、黄色でハイライトした箇所(氏名・金額・日付・物件の表示)をご自身のケースに書き換えてください。
3つの贈与契約書ひな形の違い
| パターン | 使う場面 | いちばん注意する点 |
|---|---|---|
| ① 現金一括 | 年内に1回で贈与する | 契約日と振込日を同じ年に入れる。受贈者名義の口座に振り込む |
| ② 毎年贈与 | 毎年110万円以内で続ける | 契約書は年ごとに作る。翌年以降の約束を書かない |
| ③ 不動産 | 土地・建物を贈与する | 物件の表示は登記事項証明書どおり。ローン残債の引き継ぎは別論点 |
贈与契約書のひな形① 現金を一括で贈与する場合の記入例
現金を一括で贈与する場合の契約書は、贈与額、履行の日、振込先、口座の管理方法の4点を特定すれば足ります。次の文例の○の部分を、ご自身のケースに置き換えてください。
現金一括の贈与契約書の文例(全文)
贈 与 契 約 書
贈与者 ○○ ○○(以下「甲」という。)と受贈者 ○○ ○○(以下「乙」という。)は、次のとおり贈与契約を締結する。
第1条(贈与の合意)
甲は、その所有する現金 金○○○,○○○円を乙に無償で贈与することを約し、乙はこれを受諾した。
第2条(履行の方法)
甲は、令和○年○月○日までに、前条の金員を、乙名義の下記口座に振り込む方法により支払う。
○○銀行 ○○支店 普通 口座番号○○○○○○○ 口座名義 ○○ ○○(乙)
第3条(口座の管理)
乙は、前条の口座の通帳、キャッシュカード及び届出印を自ら保管し、自己の判断で管理、使用する。甲は、当該口座の管理に関与しない。
第4条(負担)
本贈与は、乙に何らの負担も課さないものとする。
第5条(協議)
本契約に定めのない事項は、民法その他の法令に従い、甲乙誠実に協議して定める。
本契約の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各自1通を保管する。
令和○年○月○日
(贈与者)甲 住所 ○○県○○市○○町○丁目○番○号 氏名 ○○ ○○ 印
(受贈者)乙 住所 ○○県○○市○○町○丁目○番○号 氏名 ○○ ○○ 印
記入するときの4つのポイント
日付は贈与を約束した日にする
後から日付を前に書き換える(バックデート)のはやめます。通帳の振込記録と契約書の日付が並んだときに、無理なく説明できる日付にします。
振込先は受贈者本人の口座にする
贈与者の口座から受贈者の口座へ、振込で動かします。現金の手渡しは、渡した記録が残りません。
口座の管理条項を入れる
第3条のとおり、通帳・カード・印鑑を受贈者が持つことを書いておきます。条項があるだけでなく、実際にそうなっていることが大切です。
氏名は両者が自署し、各1通を保管する
パソコンで作った本文でも、氏名欄は本人が自署します。公認会計士試験合格者として書類を見る立場から言うと、金額と日付が通帳の記録と一致していることが、書類の信頼性を判断する出発点になります。
贈与契約書のひな形② 毎年贈与は「年ごとに作る契約書」にする
毎年110万円以内の贈与を続けるなら、贈与契約書は年ごとに新しく作り、複数年分を約束する書き方は避けます。毎年100万円ずつ10年間贈与すると最初から約束していた場合、約束をした年に定期金に関する権利の贈与を受けたものとして贈与税がかかるとされているためです。
国税庁Q&Aが示す「定期金給付契約」の注意点
国税庁のQ&Aは、親から毎年100万円ずつ10年間にわたって贈与を受ける場合を取り上げています。定期金給付契約に基づくものではなく、毎年贈与契約を結んで毎年贈与が行われ、各年の合計が110万円以下であれば、贈与税はかからず申告も不要としています。ただし、毎年100万円ずつ10年間にわたって贈与を受けることが、贈与者との間で契約(約束)されている場合は、契約(約束)をした年に、定期金給付契約に基づく定期金に関する権利の贈与を受けたものとして贈与税がかかる、としています(国税庁 No.4402 Q&A)。ひな形②の第4条で「この契約は令和○年分のみ」「翌年以降は何も約束していない」と書いているのは、この点への備えです。
毎年贈与の契約書の文例と記録表
令和○年分 贈 与 契 約 書
贈与者 ○○ ○○(以下「甲」という。)と受贈者 ○○ ○○(以下「乙」という。)は、令和○年分の贈与について、次のとおり契約を締結する。
第1条(贈与の合意)
甲は、令和○年中に、その所有する現金 金○○○,○○○円を乙に無償で贈与することを約し、乙はこれを受諾した。
第2条(履行の方法)・第3条(口座の管理)
ひな形①の第2条・第3条と同じ。
第4条(本契約の範囲)
本契約は、令和○年分の贈与のみを対象とする。甲及び乙は、翌年以降の贈与について、何らの約束もしていない。翌年以降に贈与を行う場合は、その都度、改めて契約書を作成する。
第5条(協議)
ひな形①の第5条と同じ。
Word版には、年・契約日・贈与額・振込日・保管場所を書き込む「毎年贈与の記録表」もつけています。契約書と一緒にファイルしておくと、後で贈与の履歴を一覧で確認できます。毎年贈与でも、同じ金額・同じ日付の契約書を機械的に作り置きするのは避け、その年の贈与のたびに内容を確認して署名押印してください。
贈与契約書のひな形③ 不動産(土地・建物)を贈与する場合の記入例
不動産の贈与契約書は、物件を登記事項証明書どおりに特定し、所有権の移転時期、引渡し、登記、費用負担を書くのが基本です。現金と違い、登記の手続きと評価額の計算が加わるため、実際の手続きは司法書士や税理士と進めるのが安心です。
不動産の贈与契約書に入れる条項
不 動 産 贈 与 契 約 書
第1条(贈与の合意)
甲は、その所有する別紙物件目録記載の不動産(以下「本物件」という。)を乙に無償で贈与することを約し、乙はこれを受諾した。
第2条(所有権の移転時期)
本物件の所有権は、本契約の締結の日に甲から乙に移転する。
第3条(引渡し)
甲は、乙に対し、令和○年○月○日までに、本物件を現状有姿のまま引き渡す。
第4条(登記)
甲及び乙は、前条の期日までに、本物件について贈与を原因とする所有権移転登記の申請を共同して行う。登記に要する費用(登録免許税及び司法書士報酬を含む。)は乙の負担とする。
第5条(公租公課等)
本物件に関する固定資産税、都市計画税その他の公租公課及び維持管理費用は、引渡しの日以降、乙が負担する。
第6条(権利関係の告知)
甲は、本物件に設定されている抵当権、賃借権その他の権利の内容を、乙に告知した。
別紙 物件目録
【土地】所在 ○○市○○町○丁目 地番 ○番○ 地目 宅地 地積 ○○.○○平方メートル
【建物】所在 ○○市○○町○丁目○番地○ 家屋番号 ○番○ 種類 居宅 構造 ○○造○階建 床面積 1階○○.○○平方メートル 2階○○.○○平方メートル
(協議条項、署名押印欄は①と同じ。全文はWord版に収録)
民法551条は、贈与者は贈与の目的である物や権利を「贈与の目的として特定した時の状態で引き渡し、又は移転することを約したものと推定する」としています(e-Gov法令検索 民法)。ひな形③の第3条で「現状有姿」と書き、第6条で権利関係を告知した形にしているのは、この考え方に沿って、受贈者が物件の状態を承知していることを書面に残すためです。住宅ローンの残債を受贈者が引き継ぐなど、受贈者に負担を課す場合は、負担付贈与という別の論点になります。その場合は、税額の計算も含めて専門家に確認してください。
不動産の贈与税は路線価と固定資産税評価額が基準になる
贈与税の計算では、贈与された不動産を評価する必要があります。国税庁の整理では、土地は路線価方式(路線価が定められている地域)または倍率方式(固定資産税評価額に一定の倍率を乗じる)で評価し、家屋は固定資産税評価額に1.0を乗じた金額、つまり固定資産税評価額と同じ額で評価します(国税庁 No.4602)。契約書に書く金額欄は不要ですが、贈与税の試算には評価額を使うため、先に評価額を調べておきます。
夫婦間の居住用不動産は配偶者控除も確認する
婚姻期間が20年以上の夫婦の間で居住用不動産や、その取得資金の贈与があった場合、贈与税の申告をすることで基礎控除110万円のほかに最高2,000万円まで控除できます。贈与を受けた年の翌年3月15日までに実際に住んでいることなどが要件で、同じ配偶者からの贈与については一生に一度しか使えません(国税庁 No.4452)。後述の試算ツールにはこの控除を含めていないため、該当する場合は別に計算が必要です。

画像・商品情報は楽天のデータです。Supported by Rakuten Developers
贈与契約書と一緒に残す110万円贈与の証拠チェックリスト|名義預金と見られないために
贈与の証拠を残すために確認するのは、契約書があるか、受贈者が贈与を知っているか、通帳と印鑑を誰が持っているかの3点です。名義が子や孫の口座でも、実際には贈与者が管理していると、後の相続税の手続きで贈与者の財産として扱われる可能性があります。
名義預金とは|名義だけで贈与にはならない
名義預金とは、口座の名義は子や孫などでも、お金の出どころや管理が実質的に贈与者のものとみられる預金のことです。国税庁の税務大学校が公開する裁決評釈では、預金の帰属を、名義が誰かという形式だけでなく、原資となった資金の出所、管理・運用の状況、贈与の事実の有無などを総合して判断する考え方が紹介されています(税大ジャーナル 裁決評釈)。
資金の出どころ
口座に入ったお金は誰のものだったか。贈与者の口座から受贈者の口座へ振込の記録があると説明しやすい。
管理・運用の状況
通帳・カード・印鑑を誰が持ち、誰が出し入れしていたか。受贈者が自由に使える状態か。
贈与の事実の有無
契約書があり、受贈者が贈与を受けたことを知っているか。贈与の申込みと受諾が確認できるか。
国税不服審判所の公表裁決事例(令和3年9月17日裁決)では、被相続人が毎年子に贈与する旨を書いた贈与証を作っていた事案で、その贈与証に受贈者の署名押印がなく、受贈者が調査の開始まで贈与証の存在を知らなかったことや、被相続人が名義預金の通帳等を保管していたことなどの事情が検討され、贈与が成立していたかどうかが判断されています(国税不服審判所 公表裁決事例)。結論は個別の事実関係で変わりますが、受贈者が署名した契約書と、受贈者による口座管理が、贈与の成立を説明するうえで大切な材料になることがわかります。
贈与の証拠チェックリスト11項目
次の11項目に、実際の状況を当てはめてチェックしてください。チェックはこのページ内だけで数えており、外部には送信されません。印刷して使いたい場合は、Word版のチェックリストをご利用ください。
贈与の証拠チェックリスト
0 / 11 項目にチェックが入っています
チェックがつかない項目があっても、直ちに贈与が否定されるわけではありません。ただし、通帳・印鑑を贈与者が持っている、受贈者が贈与を知らない、といった項目は、名義預金とみられる材料になりやすい部分です。これから贈与する場合は、先にこの状態を整えてから振り込みます。すでに贈与している場合は、いまの管理の状況を確認し、受贈者が通帳と印鑑を持つ形に改めておくのが基本です。
贈与契約書で決めた金額の贈与税を試算|110万円を超えるといくらかかるか
贈与税は、1年間に受けた贈与の合計から基礎控除110万円を引き、残りに税率をかけて計算します。契約書に書いた金額が110万円を超える場合は、下の試算ツールに金額を入れると、特例税率・一般税率それぞれの贈与税額と、相続時精算課税を選んだ場合の参考額がわかります。
贈与税の試算ツール(暦年課税)
1年間(1月1日から12月31日)に受けた贈与の合計を入力すると、基礎控除110万円を引いた贈与税額を計算します。入力した金額はブラウザ内だけで計算し、外部には送信されません。
この試算に含めていないもの:贈与税の配偶者控除、住宅取得等資金・教育資金・結婚子育て資金の非課税、外国税額控除。相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与が対象で、比較欄は特例税率の欄の金額を1人の贈与者から受けた場合の計算です。基礎控除後の課税価格は1,000円未満、税額は100円未満を切り捨てて表示します(国税通則法118条・119条)。
初期値の「直系尊属から500万円(特例税率)」で試すと、基礎控除後の金額は390万円、贈与税額は485,000円(贈与額の約9.7%)と表示されます。国税庁が示す計算例(390万円×15%-10万円=48.5万円)と同じ結果です。
贈与税の速算表(一般税率と特例税率)
速算表は、基礎控除110万円を引いた後の金額を当てはめて使います。祖父から孫、父から子への贈与(贈与を受けた年の1月1日に18歳以上)は特例税率、兄弟間や夫婦間、親から未成年の子への贈与などは一般税率です(国税庁 No.4408、特例税率の根拠は租税特別措置法70条の2の5)。
| 特例税率(直系尊属から18歳以上の子・孫へ) | ||
|---|---|---|
| 基礎控除後の課税価格 | 税率 | 控除額 |
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
| 一般税率(特例税率に当てはまらない贈与) | ||
|---|---|---|
| 基礎控除後の課税価格 | 税率 | 控除額 |
| 200万円以下 | 10% | なし |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
特例税率と一般税率の両方が混ざるときの計算例
同じ年に、配偶者などから100万円(一般)、両親から400万円(特例)の贈与を受けた場合、国税庁の計算例では、すべてを一般税率で計算した53万円のうち一般分の割合(100/500)で10.6万円、すべてを特例税率で計算した48.5万円のうち特例分の割合(400/500)で38.8万円とし、合計49.4万円とされています。試算ツールの2つの欄にそれぞれ「1,000,000」と「4,000,000」を入力すると、同じ494,000円が表示されます。
暦年課税と相続時精算課税の違い
相続時精算課税は、原則として60歳以上の父母・祖父母から、18歳以上の子・孫に贈与する場合に選べる制度です。贈与者ごとに、1年間の贈与額から基礎控除110万円を引き、さらに特別控除2,500万円(前年以前に使った分は差し引いた残額)を引いた残りに一律20%の税率をかけます。令和6年1月1日以後の贈与から、この110万円の基礎控除が使えるようになりました(国税庁 No.4103、租税特別措置法70条の3の2)。ただし、一度選ぶと、その贈与者からの贈与は暦年課税に戻れません。贈与を受けた財産は、贈与者の相続のときに相続財産へ加算されます(基礎控除後の金額)。
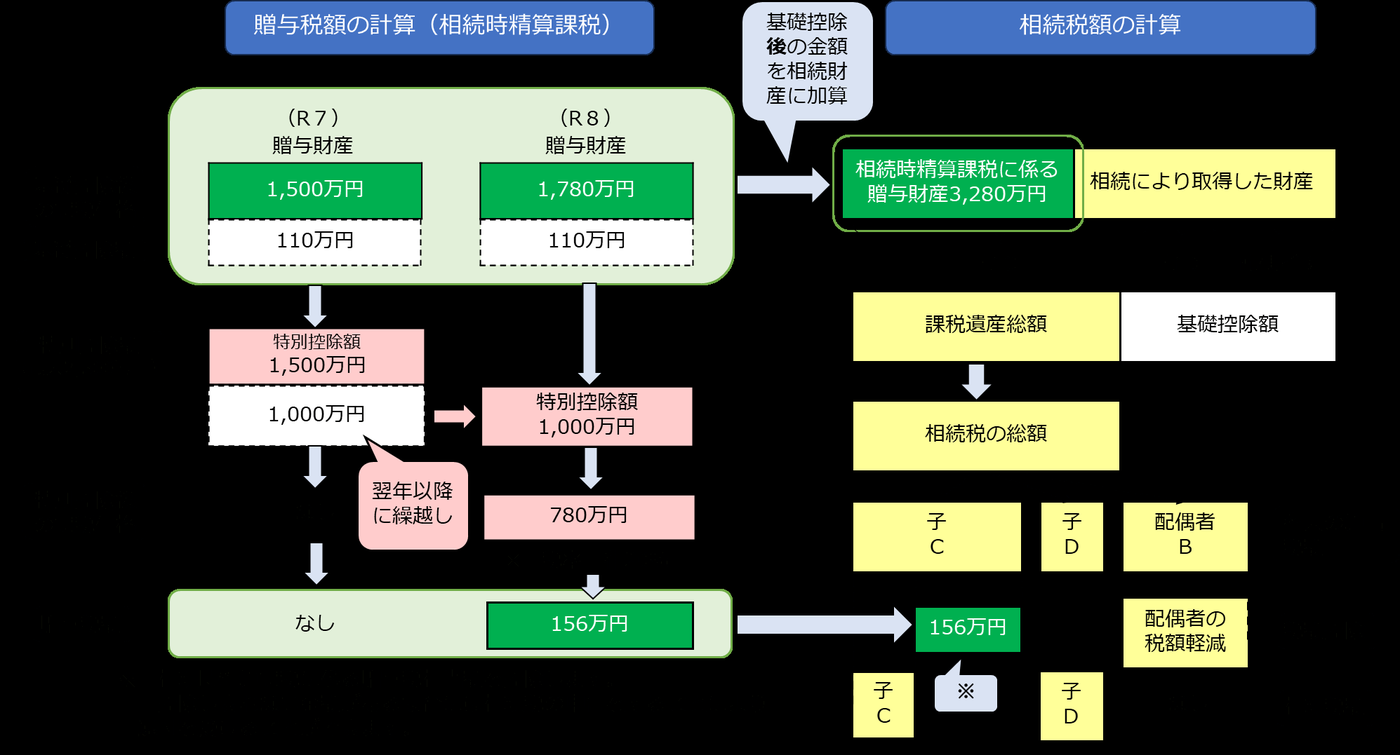
この国税庁の計算例は、試算ツールでも再現できます。特例税率の欄に「18,900,000」、特別控除の使用済み額に「15,000,000」(令和7年分で使った1,500万円)を入れると、精算課税の参考額は1,560,000円と表示されます。
年内(12月31日まで)の贈与契約書づくりと申告期限|生前贈与加算7年
2026年中に贈与するなら、契約と振込を12月31日までに終え、1年間の贈与が110万円を超える場合は、翌年2月1日から3月15日までに贈与税の申告と納税を行います。あわせて、生前贈与加算の期間が3年から7年に延びる経過措置にも注意が必要です。
贈与税の申告期限と相続時精算課税の届出
暦年課税で110万円を超える場合、または相続時精算課税の適用財産が110万円を超える場合は、贈与を受けた年の翌年2月1日から3月15日までに申告と納税が必要です。初めて相続時精算課税を選ぶときは、贈与税の申告期間内に、贈与者ごとに「相続時精算課税選択届出書」を一定の書類とともに提出します(国税庁 No.4402)。2026年の贈与なら、申告期間は2027年2月1日から3月15日までです。
相続開始前の贈与は3年から7年へ延びる(経過措置)
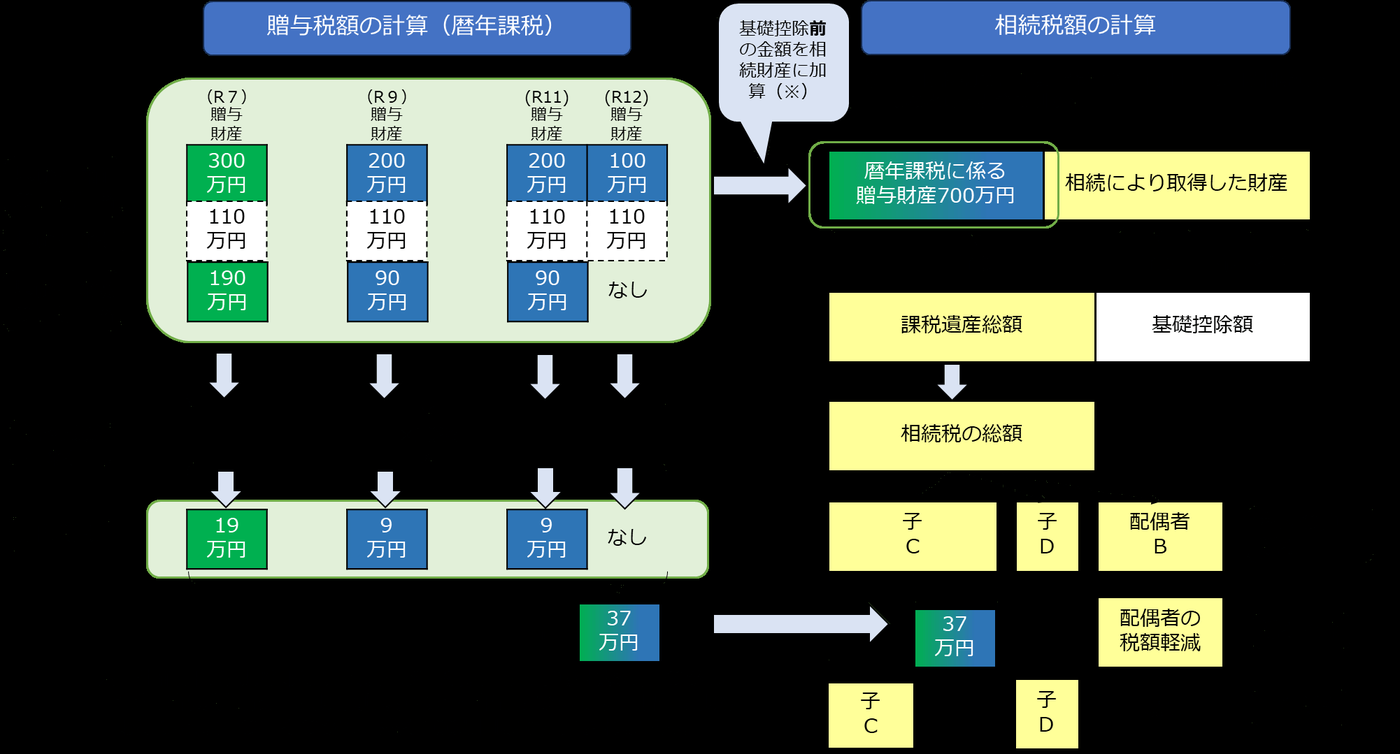
暦年課税の贈与は、贈与者が亡くなったとき、相続や遺贈で財産を取得した人が受けた贈与のうち一定期間のものが、相続税の課税価格に加算されます。この期間は、令和6年1月1日以後の贈与から、相続開始前3年以内から7年以内へ段階的に延びています(相続税法19条、国税庁 No.4161)。
| 被相続人の相続開始日 | 加算対象期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日から令和12年12月31日まで | 令和6年1月1日から死亡の日までの間 |
| 令和13年1月1日以後 | 相続開始前7年以内 |
国税庁は、相続開始日が令和9年1月2日以後の場合、加算対象期間内に取得した財産のうち、相続開始前3年以内に取得した財産以外のものについては、財産の贈与時の価額の合計額から総額100万円までは相続税の課税価格に加算されない、としています。加算されるのは、その贈与者の相続や遺贈で財産を取得した人が受けた贈与です。つまり、2026年中の贈与は、贈与者がいつ亡くなるかによって加算の対象になりえます。110万円以下の贈与も加算の対象に含まれる点は、前の章で触れたとおりです。経過措置の詳しい整理は生前贈与の「7年加算」ルール完全解説に譲ります。
贈与の種類に合うひな形を選ぶ
現金を1回で渡すなら①、毎年続けるなら②(年ごとに作成)、土地・建物なら③。
氏名・金額・日付の○を書き換える
贈与者と受贈者の住所氏名、贈与額、振込日、振込先口座を入れる。日付は実際に約束した日にする。
契約書に両者が自署押印し、年内に振り込む
契約書は2通作って各1通を保管する。振込は受贈者本人の口座に、12月31日までに終える。
試算ツールで贈与税を確認し、記録を保管する
110万円を超えるなら翌年2月1日から3月15日に申告する。契約書・通帳の記録・贈与の一覧を保管する。
よくある質問(FAQ)
- 贈与契約書は公正証書にしないと無効ですか?
-
無効にはなりません。民法549条は、贈与の意思を表示し、相手方が受諾すれば効力が生じると定めていて、書面や公正証書は成立の要件になっていません。ただし、書面によらない贈与は、履行が終わっていない部分について各当事者が解除できるため(民法550条)、少なくとも契約書は作っておくのが安心です。公正証書にするかどうかは、金額や関係性に応じて専門家に相談して決めてください。
- 年間110万円以下の贈与でも契約書は必要ですか?
-
贈与税の申告は不要ですが、契約書は作っておくことをおすすめします。贈与者が亡くなったとき、一定期間内の贈与は基礎控除額以下のものも含めて相続税の課税価格に加算されるため、いつ・いくら贈与したかを説明できる書類が役に立ちます。契約書と通帳の記録を、年ごとにそろえて保管してください。
- 毎年同じ日に110万円ずつ贈与しても大丈夫ですか?
-
毎年その年の贈与契約を結び、各年の合計が110万円以下であれば、国税庁のQ&Aでは贈与税はかからないとされています。注意が必要なのは、最初から複数年分の贈与を約束している場合で、その約束をした年に定期金に関する権利の贈与を受けたものとして贈与税がかかるとされています。そのため、契約書は年ごとに作り、翌年以降の約束は書かないようにします。
- 贈与した年に贈与者が亡くなった場合、その贈与はどうなりますか?
-
相続や遺贈で財産を取得した人が、その年に亡くなった人から受けた暦年課税の贈与は、贈与税ではなく相続税の課税価格に加算されます。国税庁は、基礎控除額110万円以下の贈与や、死亡した年に贈与された財産も加算の対象になるとしています。個別のケースで取扱いが変わる場合があるため、税理士に確認してください。
- 現金を手渡しした贈与でも成立しますか?
-
贈与の意思表示と受諾があり、現金を渡して履行が終われば、民法上は成立します。ただし、手渡しは渡した日付や金額の記録が残りません。後から贈与の事実と時期を説明できるよう、贈与者の口座から受贈者の口座へ振り込み、契約書と通帳の記録をそろえておくことをおすすめします。
まとめ:贈与契約書のひな形は「年内に契約と振込を終える」ことが出発点
贈与契約書は、贈与の事実と時期を説明するための書面です。現金一括・毎年贈与・不動産のどのパターンでも、共通するのは、契約書の日付を実際の合意日にすること、受贈者本人の口座に振り込むこと、通帳と印鑑を受贈者が管理することの3点です。110万円を超える贈与は翌年2月1日から3月15日に申告し、相続時精算課税を選ぶ場合は届出書の提出も必要です。贈与税の仕組みの基本は贈与税の仕組みと計算方法で確認できます。
ひな形を選んで年内に契約する
現金一括・毎年贈与・不動産のうち、贈与の種類に合うものを使い、契約日と振込日を同じ年に入れる。
受贈者が口座と書類を管理する
通帳・印鑑・契約書は受贈者が保管し、贈与者は管理に関与しない状態にしておく。
110万円超は翌年の申告に備える
試算ツールで税額を確認し、翌年2月1日から3月15日の申告期間に間に合わせる。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る