※本記事は広告(アフィリエイトリンク)を含みます。
『図解 消費税(令和8年版)』は、大蔵財務協会が2026年7月8日に刊行した消費税の実務書です。編者は竹川洋樹さんで、B5判・776ページあります。令和8年度改正を収録していることから、インボイスの経過措置や課税区分を調べる場面で候補に挙がる一冊です。
先にお断りすると、この記事は私が本書を通読して書いたレビューではありません。材料にしたのは、出版社の書籍ページとニュースで公開されている書誌・内容紹介・目次と、国税庁などの一次資料だけです。本の中身を引用したり、使った感想を書いたりはしません。そのうえで、「どの実務の迷いのときに、本書のどの章を開けば足りるか」と「そのとき併せて確認したい一次資料」を早見表にまとめました。
消費税の仕組みそのものは消費税の仕組みと計算方法の解説で、課税区分の考え方は消費税の課税区分一覧で解説しています。この記事では重ねて解説せず、本を調べ物の道具として使う場面に絞ります。
📌 この記事でわかること
結論:改正を調べるなら令和8年版を選び、使い方は目次と索引で該当箇所を引いて、最終確認は国税庁の資料で行います。
対象読者:消費税の課税区分・インボイス・簡易課税を調べる経理担当者と個人事業主(読了の目安は約10分)
- 『図解 消費税(令和8年版)』の書誌と、出版社が公開している令和8年度改正の収録項目
- 目次(第1章〜第5章・参考1・2)から、実務のどの迷いにどの章が対応するか
- 「実務の論点→本書の章→一次資料→自社の関連記事」をたどれる早見表(私が目次をもとに作成)
- 国税庁の特集ページで確認した、免税事業者等からの仕入れの経過措置、3割特例、2割特例の終了時期
- 通読せずに本を引くための3ステップと、購入前に確認したい版・ISBNの見分け方
 ぜいむたん
 イザーク
図解 消費税(令和8年版)とは|出版社公開の書誌と収録項目
| 項目 | 内容 |
|---|---|
| 書名 | 図解 消費税(令和8年版) |
| 編者 | 竹川洋樹 |
| 発行 | 一般財団法人 大蔵財務協会 |
| 判型・ページ数 | B5判・776ページ |
| 刊行日 | 2026年7月8日(出版社の書籍ページの記載) |
| ISBN | 9784754734480 |
出典:大蔵財務協会の書籍ページ(https://www.zaikyo.or.jp/book/b10171534.html)。2026年10月12日確認。価格は変わることがあるため、販売ページでご確認ください。
出版社の内容紹介が挙げる令和8年度改正の項目
出版社の内容紹介は、令和8年度改正の収録項目として次を挙げています。
- 暗号資産に関する課税関係
- 非居住者に対して国内所在の不動産に関する役務を提供する場合を輸出免税の対象外とする改正
- 国境を越えた電子商取引に係る課税の見直し(1万円以下の特定少額資産の越境通販、デジタルプラットフォーム経由の資産譲渡)
- インボイス制度の経過措置の見直し(2割特例終了後の3割特例、免税事業者等からの仕入れに係る経過措置の適用期限延長と引下げペースの見直し)
- 令和8年11月からリファンド方式に移行する輸出物品販売場制度の解説
書名の取り違えに注意|同名・類似書名の見分け方
消費税の実務書は版や書名が似ています。購入前に、書名の「令和8年版」とISBN 9784754734480を確認してください。たとえば『消費税の実務と申告(令和8年版)』(ISBN 9784754733872)は別の本です。また、令和7年版など前年の版は令和8年度改正を扱っていないため、改正を調べる目的なら版をそろえる必要があります。
ぜいむたんイザーク目次から見る5章構成|実務の迷いはどの章で調べるか
出版社が公開している目次は、第1章から第5章までの本編と、参考2つ、索引でできています。次の表は、公開されている章・節の名前から、調べられそうなことをまとめたものです。
| 章・節(出版社公開の目次) | 節名から読み取れる調べものの範囲 |
|---|---|
| 第1章 消費税の概要 | 制度の全体像を押さえる |
| 第2章 国内取引に係る消費税 第1節 納税義務者 | 課税事業者か免税事業者かの判定 |
| 同 第2節 課税の対象 | 課税・非課税・不課税など、取引が消費税の対象になるかの判断 |
| 同 第3節 資産の譲渡等の時期 | いつの課税期間の取引にするか |
| 同 第4節 課税売上げ等に係る消費税額の計算 | 売上に係る消費税額の計算 |
| 同 第5節 税額控除等 | 第1 仕入れに係る消費税額の控除/第2 控除額の調整/第3 簡易課税制度/第4 売上げに係る対価の返還等をした場合の消費税額の控除/第5 特定課税仕入れに係る対価の返還等を受けた場合の消費税額の控除/第6 貸倒れに係る消費税額の控除 |
| 同 第5節 第3 簡易課税制度 | 制度の概要、対象事業者、4 みなし仕入率、6 事業区分の判定、7 事業区分の具体的事例、8 事業の区分記載の方法、10 設例に基づく仕入控除税額の計算 |
| 同 第6節 申告、納付 | 申告書の作成と納付の手順 |
| 同 第7節 国、地方公共団体等の特例/第8節 総額表示(税込価格表示)の義務付け/第9節 信託税制/第10節 特定非常災害に係る届出等に関する特例 | 各種の特例的な取扱い、表示義務、届出の特例 |
| 同 第11節 国境を越えた役務の提供に係る消費税の課税関係/第12節 デジタルプラットフォームを介して行う資産の譲渡に係る課税関係 | 越境取引・電子取引の課税関係 |
| 第3章 輸入取引に係る消費税 | 輸入時の消費税 |
| 第4章 地方消費税 | 地方消費税の仕組み |
| 第5章 消費税及び地方消費税の経理処理 | 1 経理処理の方式、2 経理処理の選択、5 税抜経理方式における仮払消費税等として計上する金額、6 控除対象外消費税額等の取扱い、7 具体的な経理処理の方法 |
| 参考1 | 消費税及び地方消費税と印紙税 |
| 参考2 | 日本標準産業分類(総務省)からみた事業区分の判定(簡易課税の補助資料) |
| 索引 | 用語から該当ページを引く |
出典:大蔵財務協会の書籍ページ(https://www.zaikyo.or.jp/book/b10171534.html)の目次。2026年10月12日確認。右欄は節名から読み取れる範囲です。
第2章だけで12節あることから分かること
国内取引を扱う第2章は12節に分かれており、本編の中心はここと読めます。納税義務、課税の対象、時期、税額の計算、税額控除、申告までを順に追う構成は、実務で消費税を判断するときの流れと同じです。消費税の相談では「そもそも課税される取引か」「いつの取引か」「控除できるか」の順に確認するのが基本です。この順番で節が並んでいるため、疑問が出た段階の節から引きやすいと考えられます。
簡易課税は第2章第5節「第3 簡易課税制度」が入り口
出版社の目次では、第2章第5節の「第3 簡易課税制度」に、4 みなし仕入率、6 事業区分の判定、7 事業区分の具体的事例などの項目が並んでいます。みなし仕入率は事業区分ごとに定まり(国税庁No.6505)、区分の考え方は簡易課税の事業区分の解説でも整理しています。巻末の参考2「日本標準産業分類(総務省)からみた事業区分の判定」は、区分を確かめるときの補助資料の位置づけです。
ぜいむたんイザーク実務の論点→本書の章→一次資料→自社記事の早見表
実務で迷いやすい論点ごとに、本書で開く候補の章・節と、併せて確認したい国税庁などの一次資料、自社の関連記事を並べました。章・節の対応は出版社公開の目次の節名に基づく私の整理で、本書の記述を確認したものではありません。
| 実務の論点 | 本書で開く候補(目次上) | 併せて確認する一次資料 | 自社の関連記事 |
|---|---|---|---|
| この取引は課税か、非課税か、不課税か | 第2章 第2節 課税の対象(第1 国内取引に係る課税の対象、第2 非課税の範囲) | 国税庁No.6209 非課税と不課税の違い/消費税法基本通達 | 消費税の課税区分一覧 |
| 自分は課税事業者か、免税事業者か | 第2章 第1節 納税義務者(第2 小規模事業者に係る納税義務の免除) | 国税庁No.6501 納税義務の免除 | 消費税の仕組みと計算方法 |
| 取引をいつの課税期間に入れるか | 第2章 第3節 第1 資産の譲渡等の時期 | 消費税法基本通達 | 該当記事なし |
| 仕入税額控除と、インボイスがない仕入の扱い | 第2章 第5節 第1 仕入れに係る消費税額の控除 | 国税庁 令和8年度税制改正特集(インボイス)/国税庁No.6498 インボイス制度 | インボイス仕入税額控除80%→70% |
| 免税事業者から課税事業者になった個人事業者の特例 | 内容紹介の「3割特例」(収録項目として記載) | 国税庁 令和8年度税制改正特集 | インボイス3割特例 |
| 簡易課税の事業区分はどれか | 第2章 第5節 第3 簡易課税制度(6 事業区分の判定/7 事業区分の具体的事例)。補助:参考2 | 国税庁No.6505 簡易課税制度 | 簡易課税の事業区分 |
| 申告書の作成と納付 | 第2章 第6節 申告、納付(第1 確定申告/第2 中間申告) | 国税庁No.6601 申告と納税 | 消費税の中間納付はいくらから? |
| 海外とのサービス取引、電子取引の課税 | 第1章 3/第2章 第11節・第12節/第3章 輸入取引 | 消費税法基本通達 | 該当記事なし |
| 帳簿・仕訳での消費税の処理(税込・税抜) | 第5章 消費税及び地方消費税の経理処理 | 税込・税抜経理の取扱いを定める通達は別途確認 | 該当記事なし |
作成:イザーク(出版社公開の目次と国税庁資料をもとに、2026年10月12日作成)。自社記事はタイトルの一部を表示しています。
一次資料のうち消費税法基本通達は全21章で、課税の範囲、非課税取引、仕入税額控除、簡易課税などの章に分かれています。本の目次と通達の章を行き来できると、「本で全体像を確認し、通達で細部を確かめる」という調べ方ができます。
ぜいむたんイザーク令和8年度改正まわりの確認先|国税庁の特集ページで確かめた事実
出版社の内容紹介が挙げるインボイス関連の改正について、国税庁の令和8年度税制改正特集ページで確認できた事実を整理します。判断の前に、国税庁の現行の記載を必ず見てください。
免税事業者等からの仕入れの経過措置は「7・5・3割控除」へ
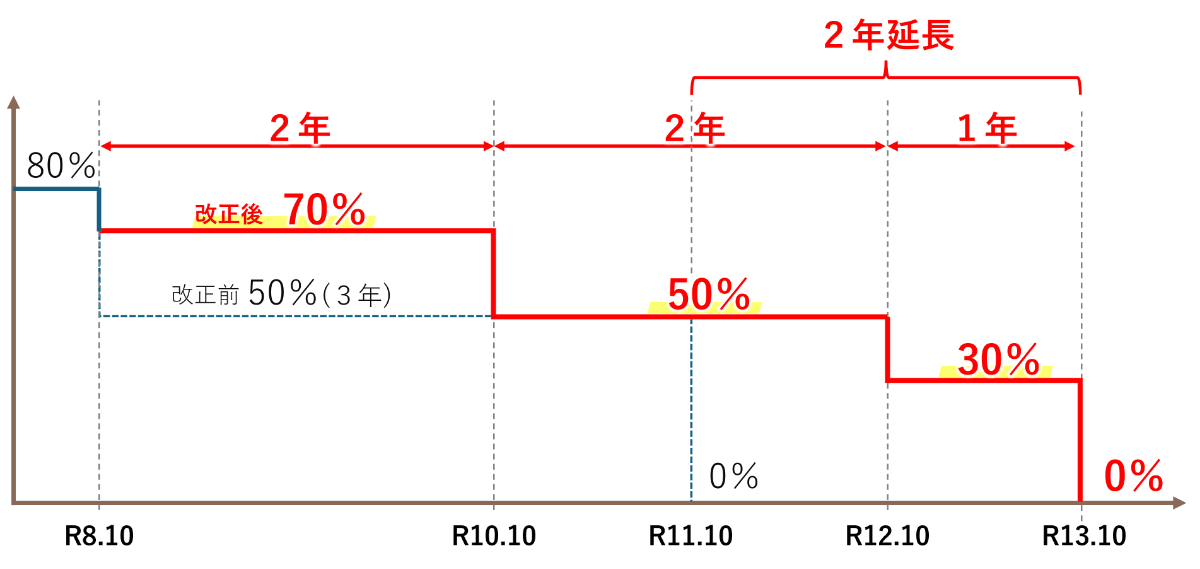
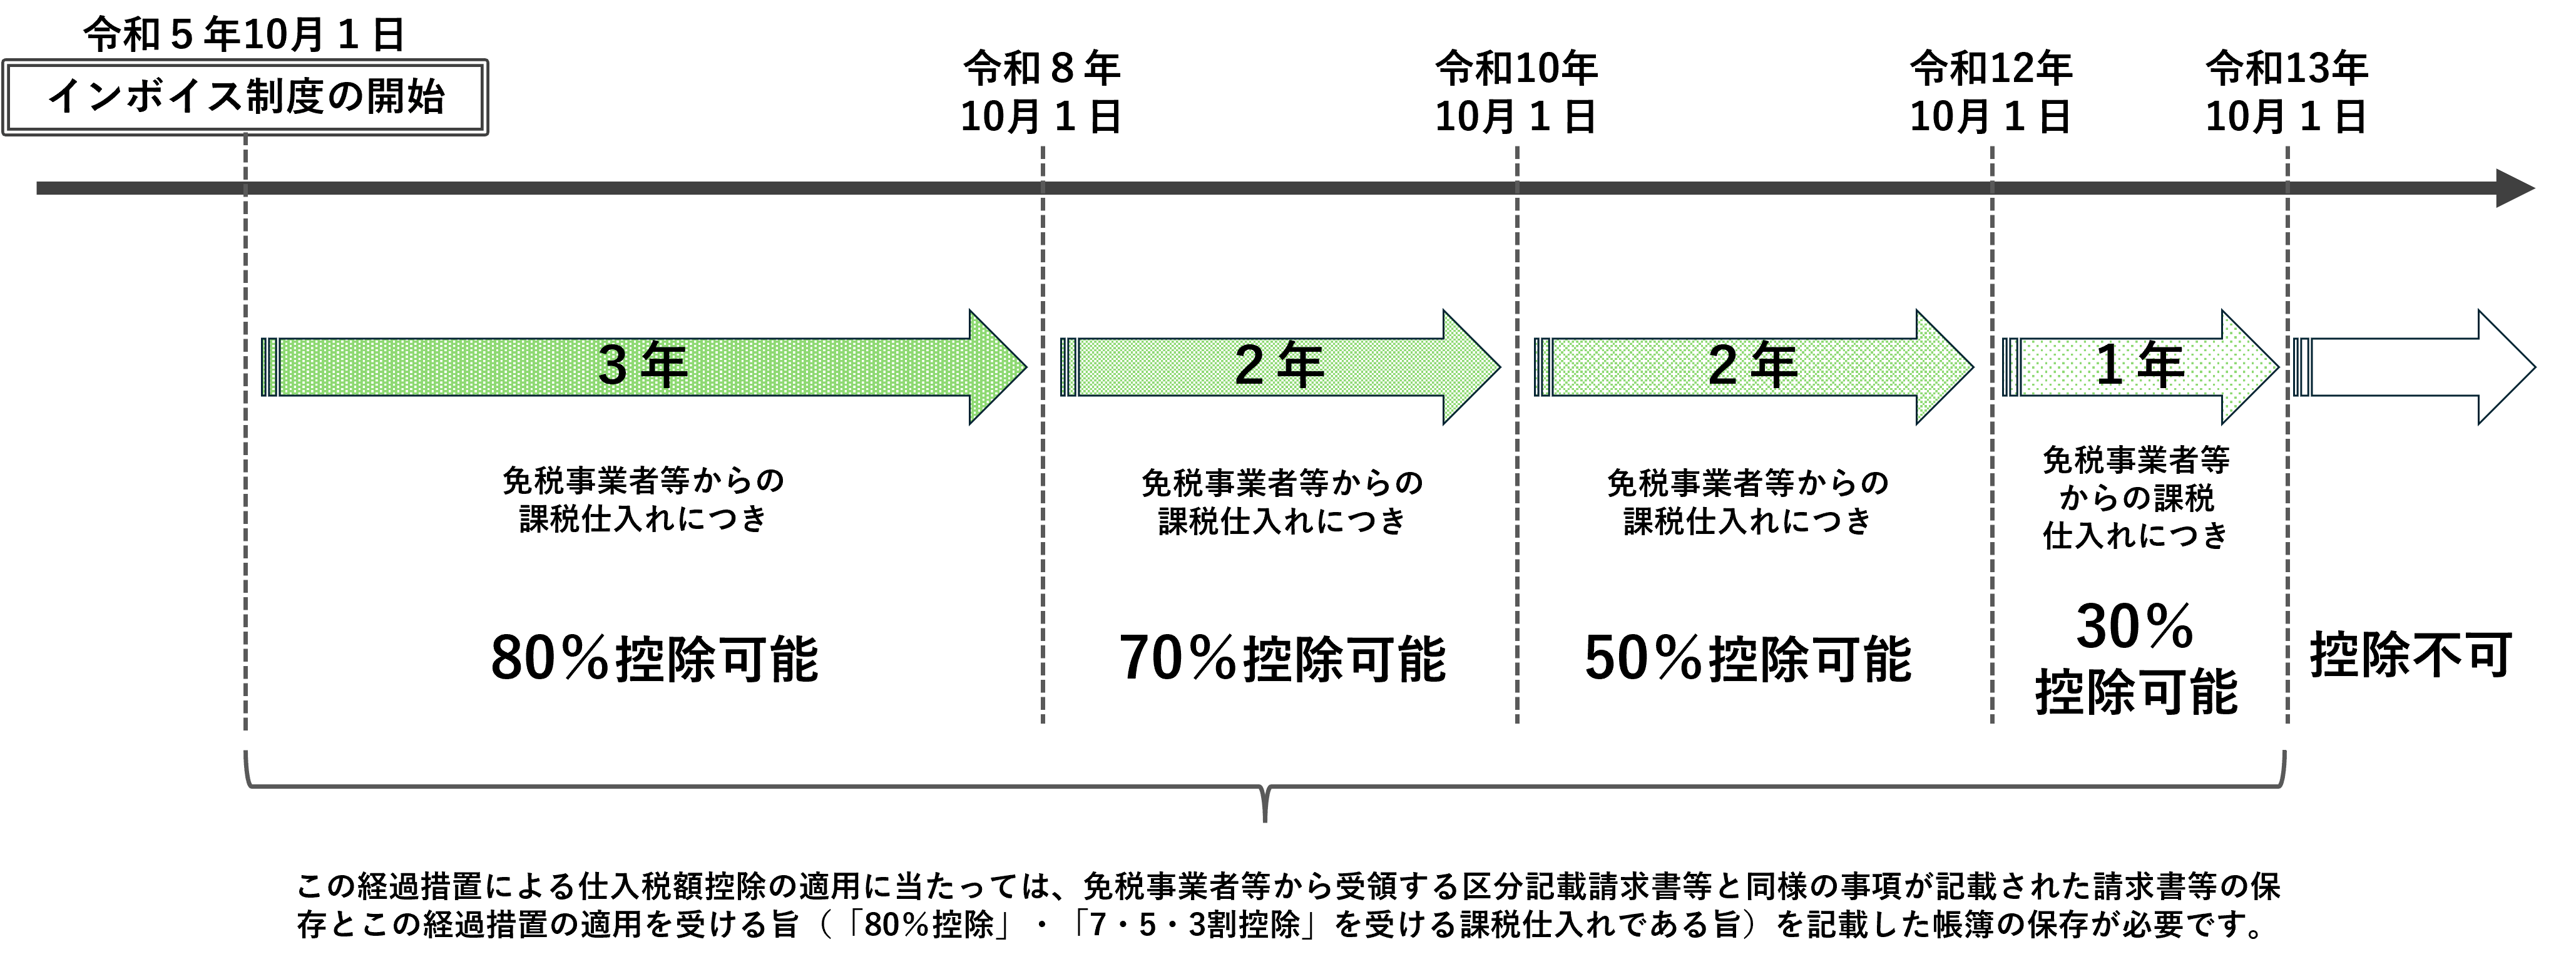
国税庁の特集ページによると、インボイス発行事業者以外の者からの課税仕入れに係る経過措置は、適用期限が2年間延長されました。あわせて、控除できる割合が見直されています。控除できる割合は、課税仕入れを行った日が表のどの期間に入るかで決まります。
| 課税仕入れを行った期間 | 控除できる割合 |
|---|---|
| 令和5年10月〜令和8年9月(改正前から) | 80% |
| 令和8年10月1日から2年間 | 70% |
| 令和10年10月から2年間 | 50% |
| 令和12年10月から1年間 | 30% |
| 令和13年10月以降 | 控除不可(0%) |
出典:国税庁 令和8年度税制改正特集(https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm)の図の説明。2026年10月12日確認。改正前は令和8年10月から3年間が50%で、その後0%の予定でした。
同じページには、適用の上限も書かれています。対象は、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)です。その年または事業年度で1億円(改正前は10億円)を超えた部分には、7・5・3割控除を適用できません。この1億円の上限は、令和8年10月1日以後に開始する課税期間から適用されると注記されています。新しいスケジュールの詳しい計算はインボイス仕入税額控除の新スケジュールの解説で整理しています。
 ぜいむたんイザーク
2割特例は令和8年9月30日が属する課税期間まで|個人事業者には3割特例
特集ページによると、2割特例は令和8年9月30日が属する課税期間までです。その後、新たに3割特例が設けられました。インボイス発行事業者の登録で免税事業者から課税事業者になった個人事業者に限り、令和9年分・令和10年分の確定申告で、納付税額を売上税額の3割にできます。主な要件は、個人事業者であること、基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることです。法人は対象外です。詳しくはインボイス3割特例の解説を参照してください。
2割特例・3割特例のあとに簡易課税へ移る場合の届出
簡易課税制度は、原則として適用を受けようとする課税期間の初日の前日までに届出書の提出が必要です。特集ページは、円滑な移行措置も説明しています。2割特例・3割特例の適用を受けた翌課税期間から簡易課税を使う場合に限り、その課税期間の申告期限までに届出書を出せばよいというものです。ただし、2割特例の適用を受けた課税期間の翌課税期間が令和8年9月30日以前に終了する場合は、届出書の提出期限がその課税期間の末日までとされています。事業区分の確認には、第2章第5節の簡易課税制度の項目が役立ちます。
改正の年は、自社の取引がどの特例や経過措置の対象かを、期間ごとに仕分けして控えておくことが大切です。本のような体系的な資料と、国税庁の期間表を突き合わせると、仕分けの抜けに気づきやすくなります。
ぜいむたんイザーク通読せずに引く|本の使い方3ステップとケース別の開き方
迷っている論点を一文で書く(例:「この海外サービスの利用料に消費税はかかるか」)
早見表または目次で候補の章・節を決め、巻末の索引で用語から該当ページを探す
本で確認した結論を、国税庁のタックスアンサーや通達の現行の記載で裏取りし、メモに残す
ケースA|取引の課税区分で迷ったとき
目次では第2章第2節「課税の対象」が入り口になりそうです。土地や有価証券の譲渡、預貯金の利子などは非課税取引に当たる例として、国税庁No.6209が挙げています。仕訳の形では消費税の課税区分一覧に勘定科目ごとの早見表があります。
ぜいむたんイザークケースB|免税事業者からの仕入れの控除割合を確かめたいとき
出版社の内容紹介は、収録項目として「インボイス制度の経過措置の見直し」を挙げています。巻末の索引や第2章第5節「税額控除等」周辺で「経過措置」を探すのが入り口になりそうです。控除割合は、国税庁の特集ページの期間表で確認します。
ケースC|簡易課税の事業区分で迷ったとき
入り口は、第2章第5節「第3 簡易課税制度」の「6 事業区分の判定」「7 事業区分の具体的事例」です。巻末の参考2「日本標準産業分類(総務省)からみた事業区分の判定」は補助になります。みなし仕入率は国税庁No.6505の区分表(第1種90%、第2種80%、第3種70%、第4種60%、第5種50%、第6種40%)で確認できます。同じ事業者が複数の事業区分にまたがる場合など、個別事情で結論が変わる論点は、税務署か税理士に確認してください。
ぜいむたんイザークこんな人に向いています|購入前に確認したいこと
目次から見る限り、論点の索引として使える構成です。改正を収録した最新の版であること、章立てが実務の判断順に沿っていること、巻末に索引があることが理由です。いずれも出版社が公開している情報からいえる範囲で、使い心地を保証するものではありません。
向いていそうな人
- 経理担当者・個人事業主で、課税区分やインボイスの経過措置を体系書で確認したい人
- 簡易課税の事業区分や、国境を越えた取引の課税を調べる機会がある人
- 税理士・会計事務所のスタッフで、手元に最新版の体系書を置いておきたい人
合わないかもしれない人
消費税の基本をはじめて学ぶ方には、776ページは分量が多い可能性があります。まずは消費税の仕組みと計算方法の解説のような入門の解説で全体像をつかみ、疑問が出たところで本書を引く使い方なら無理がありません。ほかの本との優劣は、記事では述べません。
ぜいむたんイザークよくある質問(FAQ)
- 図解 消費税 令和8年版は、最初から通して読む本ですか?
-
776ページのB5判で、出版社の目次は章と節で細かく区切られています。私は通読していないため、読み方の断定はできません。目次の構成から、疑問が出た論点の節を開く調べ物の資料として使いやすい形だと読み取れる、という範囲でお伝えします。
- 令和7年版以前の版でも足りますか?
-
出版社の内容紹介は、令和8年度改正の収録項目を挙げています。暗号資産の課税関係、国境を越えた電子商取引に係る課税の見直し、インボイス制度の経過措置の見直しなどです。これらの論点を調べるなら、版を令和8年版に合わせてください。購入時は書名の「令和8年版」とISBN 9784754734480を確認します。
- 2割特例はいつまで使えますか?
-
国税庁の令和8年度税制改正特集ページは、2割特例について、令和8年9月30日が属する課税期間まで適用できるとしています。個人事業者は令和9年分・令和10年分の申告で、一定の要件を満たす場合に3割特例を使えます。法人は3割特例の対象外です。
- 本を読めば、国税庁の資料は見なくてよいですか?
-
いいえ。税率や特例の適用期間は改正で変わるため、判断の前に国税庁のタックスアンサーや特設ページで現行の取扱いを確かめてください。本は論点を探す手がかりとして使い、改正の有無や適用開始日は国税庁の資料の日付とあわせて確認してください。古い取扱いのまま判断するミスを防げます。最終確認は一次資料で行うのが安全です。
- 個別の取引の課税区分は、この記事や本だけで判断してよいですか?
-
一般論の確認には役立ちますが、個別の取引の最終判断は契約内容や事実関係で変わります。判断に迷う取引は、税務署か税理士に確認してください。契約書の内容や取引の実態、取引先の登録状況によって、区分や控除の可否が変わることがあります。
まとめ
『図解 消費税(令和8年版)』は大蔵財務協会刊・B5判776ページ。書名の「令和8年版」とISBN 9784754734480で版を確かめる
目次は第1章〜第5章と参考2つ。国内取引の第2章(12節)が本編の中心で、判断の順番に節が並ぶ
論点は早見表で本の章と一次資料を対応づけて引く。本の記述は引用せず、断定もしない
改正の割合・期間は国税庁の特集ページで確認する(7・5・3割控除は70%→50%→30%、3割特例は個人事業者の令和9・10年分)
個別取引の最終判断に迷ったら、税務署か税理士に確認する
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る