この記事にはアフィリエイト広告(PR)が含まれています。
年金から引かれる所得税や翌年の住民税で、障害者控除や配偶者控除を受けるための書類が公的年金等の受給者の扶養親族等申告書です。令和9年分の様式は日本年金機構が令和8年9月3日に更新しており、9月7日から順次発送されています(2026年11月13日時点の確認)。
今年は例年と違う点が2つあります。1つは提出対象が住民税の課税対象になる人にまで広がったこと、もう1つは配偶者や親族の所得の上限が58万円から62万円に上がったことです。年金を受け取る側の確定申告そのものは年金受給者の確定申告不要「400万円ルール」で解説済みのため、この記事は申告書1枚の要否と書き方だけに絞ります。会社員が勤務先に出す書類は別物で、そちらは扶養控除等申告書の書き方にまとめています。
📌 この記事でわかること
- 自分に申告書の提出が必要かを答えるフローチャートと判定ツール(98万円・148万円・164万円・214万円の線)
- 令和9年分で変わった数字(所得要件58万円から62万円、提出対象の拡大)を令和8年分と並べた表
- 表面のA受給者・B配偶者・C扶養親族の欄に、どの番号の欄へ何を書くかを赤枠で示した記入例
- 公的年金・給与・その他の所得から年間所得の見積額を出し、丸を付ける欄まで教える自動計算ツールと配布用Excel
- 提出しなかった場合の源泉徴収税額が年間でいくら増えるかの目安と、取り戻す方法
公的年金等の受給者の扶養親族等申告書とは?令和9年分で変わった点
公的年金等の受給者の扶養親族等申告書は、年金から源泉徴収される所得税と、翌年の住民税の計算に、配偶者控除・障害者控除・扶養控除などを反映させるための申告書です。出さなかった控除は年金の源泉徴収では考慮されず、確定申告をしない限り取り戻せません。
令和9年分の変更点を令和8年分と並べます。数字はすべて日本年金機構の令和9年分の案内、源泉徴収の対象となる年金額の案内、記入項目の案内に載っているものです。
| 項目 | 令和8年分 | 令和9年分 |
|---|---|---|
| 申告書が送られる年金額(65歳未満) | 155万円以上 | 98万円以上 |
| 申告書が送られる年金額(65歳以上) | 205万円以上 | 148万円以上 |
| 所得税の源泉徴収の対象(65歳未満/65歳以上) | 155万円以上/205万円以上 | 164万円以上/214万円以上 |
| 控除対象の配偶者・扶養親族の所得の上限 | 58万円以下 | 62万円以下 |
| 配偶者の年金額での判定(欄5の上段) | 65歳以上168万円以下、65歳未満118万円以下 | 65歳以上172万円以下、65歳未満122万円以下 |
| 19歳から22歳の親族(源泉控除対象親族)の所得の上限 | 85万円以下 | 85万円以下(変更なし) |
| 提出が必要になる人 | 所得税の源泉徴収の対象者 | 源泉徴収の対象者に加え、住民税の非課税限度額以上の年金額がある人 |
いちばん影響が大きいのは最後の行です。日本年金機構のQ&Aによると、令和9年分からは所得税が源泉徴収されない人でも、個人住民税の非課税限度額以上の年金額があり、控除対象の配偶者や親族がいる(または本人が障害者・寡婦・ひとり親に当たる)場合は、申告書の提出が義務付けられました。これまで届かなかった年金額帯に、今年は申告書が届いています。
図の棒の長さは年金額に比例しています。破線が令和8年分の線で、今年は源泉徴収の線が少し上がり、申告書が届く線は大きく下がっています。送付の線が下がったのは、住民税の非課税限度額に合わせたためです(機構の案内による)。
提出が必要かのフローチャートと判定ツール|公的年金等の受給者の扶養親族等申告書
提出が必要なのは、年金額が一定以上で、かつ受けたい控除がある人です。どちらかを満たさなければ出さなくて構いません。機構は「受給者本人が障害者・寡婦等に該当せず、控除対象となる配偶者または親族、または退職手当等を受ける見込みのある配偶者または親族がいない方は提出の必要はありません」と案内しています。
判断の基準は封筒が届いたかどうかではありません。届いていても控除に該当する人がいなければ出す意味はなく、出さなくても基礎控除は受けられます。
初期値(65歳以上・年金230万円・控除対象の配偶者あり)で判定すると「提出が必要」になります。年金を150万円に下げると、源泉徴収の対象(214万円)には届かず、住民税の線に当たるかどうかの判定に変わります。
年金額の線
年金額の線は、申告書が届く線(98万円・148万円)、所得税の源泉徴収の対象になる線(164万円・214万円)、国家公務員共済などの退職共済年金で老齢基礎年金も受ける人の線(送付70万円・源泉徴収137万円)の3種類です。住民税の非課税限度額は市区町村で違い、機構はお知らせで「65歳以上は148万円から155万円以上、65歳未満は98万円から105万円以上」と案内しています。自分の市区町村の金額は機構の案内ページから調べられます。
提出できない年金
国税庁の令和9年分の様式の記載要領では、確定給付企業年金、確定拠出年金の老齢給付金、外国の制度に基づく年金、小規模企業共済の分割共済金などの受給者は、この申告書を提出できないとされています。該当する年金の手続きは、それぞれの支払者に確認してください。
扶養親族等申告書を出さないとどうなる?年間の負担増の目安
出さなかった場合、障害者控除や配偶者控除は源泉徴収で考慮されず、出した場合より源泉徴収される所得税と住民税が控除分だけ多くなります。税率は変わりません。機構のQ&Aは、控除に該当しない人は出さなくても多く徴収されることはない、としています。
計算式も機構が公表しています。年金にかかる源泉徴収税額によると、令和9年分は「(年金支給額−社会保険料−各種控除額)×5.105%」です。各種控除額には、1か月分の年金支給額×25%+11万円(最低額は65歳未満14万円、65歳以上18万円)の基礎控除に相当する部分と、月割の配偶者控除などが入ります。月割額は、一般の配偶者と一般の扶養親族が各3万2,500円、老人控除対象配偶者と老人扶養親族が各4万円、特定扶養親族と特定親族が各5万2,500円です。
初期値(65歳以上・年金300万円・配偶者控除あり)では、出さなかった場合の方が年間で約2万円多く徴収される計算になります。配偶者控除39万円に5.105%をかけた額とほぼ同じです。年金額が源泉徴収の対象(65歳以上は214万円、65歳未満は164万円)未満なら、そもそも所得税は引かれないので差は出ません。
出し忘れた年は、確定申告をすれば控除を反映して精算できます。提出後に家族の状況が変わった場合も、申告書を出し直さず、翌年の確定申告で精算するのが機構の案内です。年金が2か所以上から出ている人が両方の申告書に同じ家族を書くと、控除が二重に反映され、確定申告で追加納付になることがあります。
公的年金等の受給者の扶養親族等申告書の書き方|電子申請と紙の違い
提出方法は電子申請と紙の2通りで、電子申請で出した場合は紙の提出は不要です。紙と電子の両方を出した場合は、原則として電子申請の内容が優先されます(機構の案内)。
マイナポータルとねんきんネットを連携している人には、機構からマイナポータルにお知らせが届きます。署名用電子証明書のパスワードが必要です。手順は機構の電子申請ページにあります。
前年に提出した人は、入力画面に前年の申告内容が出ます。変更がなければそのまま内容確認に進みます。
受給者本人のマイナンバーカードで署名します。配偶者など本人以外のカードは読み取らせません。国外に住む親族を控除対象にする場合は添付書類が要るため、電子申請は使えません。
紙の場合は、同封の返信用封筒に入れて切手(普通郵便で110円)を貼って投函します。押印は不要です。楷書のわかりやすい字で書くよう機構が求めています。
前年と変更がなければ「ア」に丸
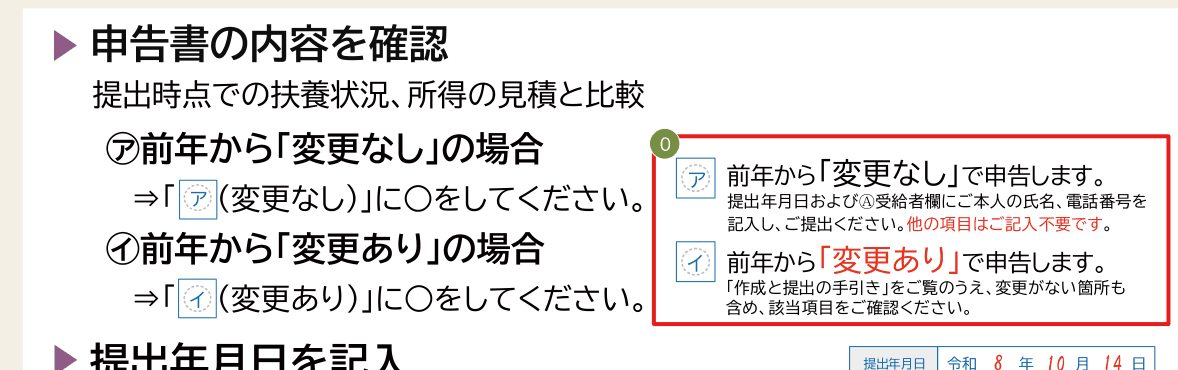
前年に提出した人の申告書には、前年の内容があらかじめ印刷されています。変わったところがなければ、欄0の「ア.前年から変更なしで申告します」に丸を付け、提出年月日と氏名・電話番号を書くだけです。変更があれば「イ」に丸を付け、A欄からD欄の該当箇所を訂正します。訂正は二重線で消して書き直し、訂正印は要りません(機構の手引き(継続用))。
ただし、前年と同じ内容にしてはいけない人がいます。前年に「62万円超から85万円以下」の特定親族として申告した子が、令和9年中に23歳になる場合です。このまま「変更なし」で出すと、控除の対象から外れます。控除を続けるには「変更あり」にして、所得の見積額を書き直します。
表面A・B・C欄の記入例(公的年金等の受給者の扶養親族等申告書)
表面は、A受給者、B控除対象となる配偶者、C扶養親族等の3ブロックで、欄に1から14までの番号が印字されています。番号は機構の記入項目の案内と同じなので、迷ったらこの番号で調べられます。次の記入例は、昭和36年生まれの受給者に、妻(昭和38年生まれ、年金100万円)と令和9年12月31日時点で20歳の子(アルバイトの給与収入144万円)がいる設定の架空の設例です。
A欄:受給者本人(欄1から3)
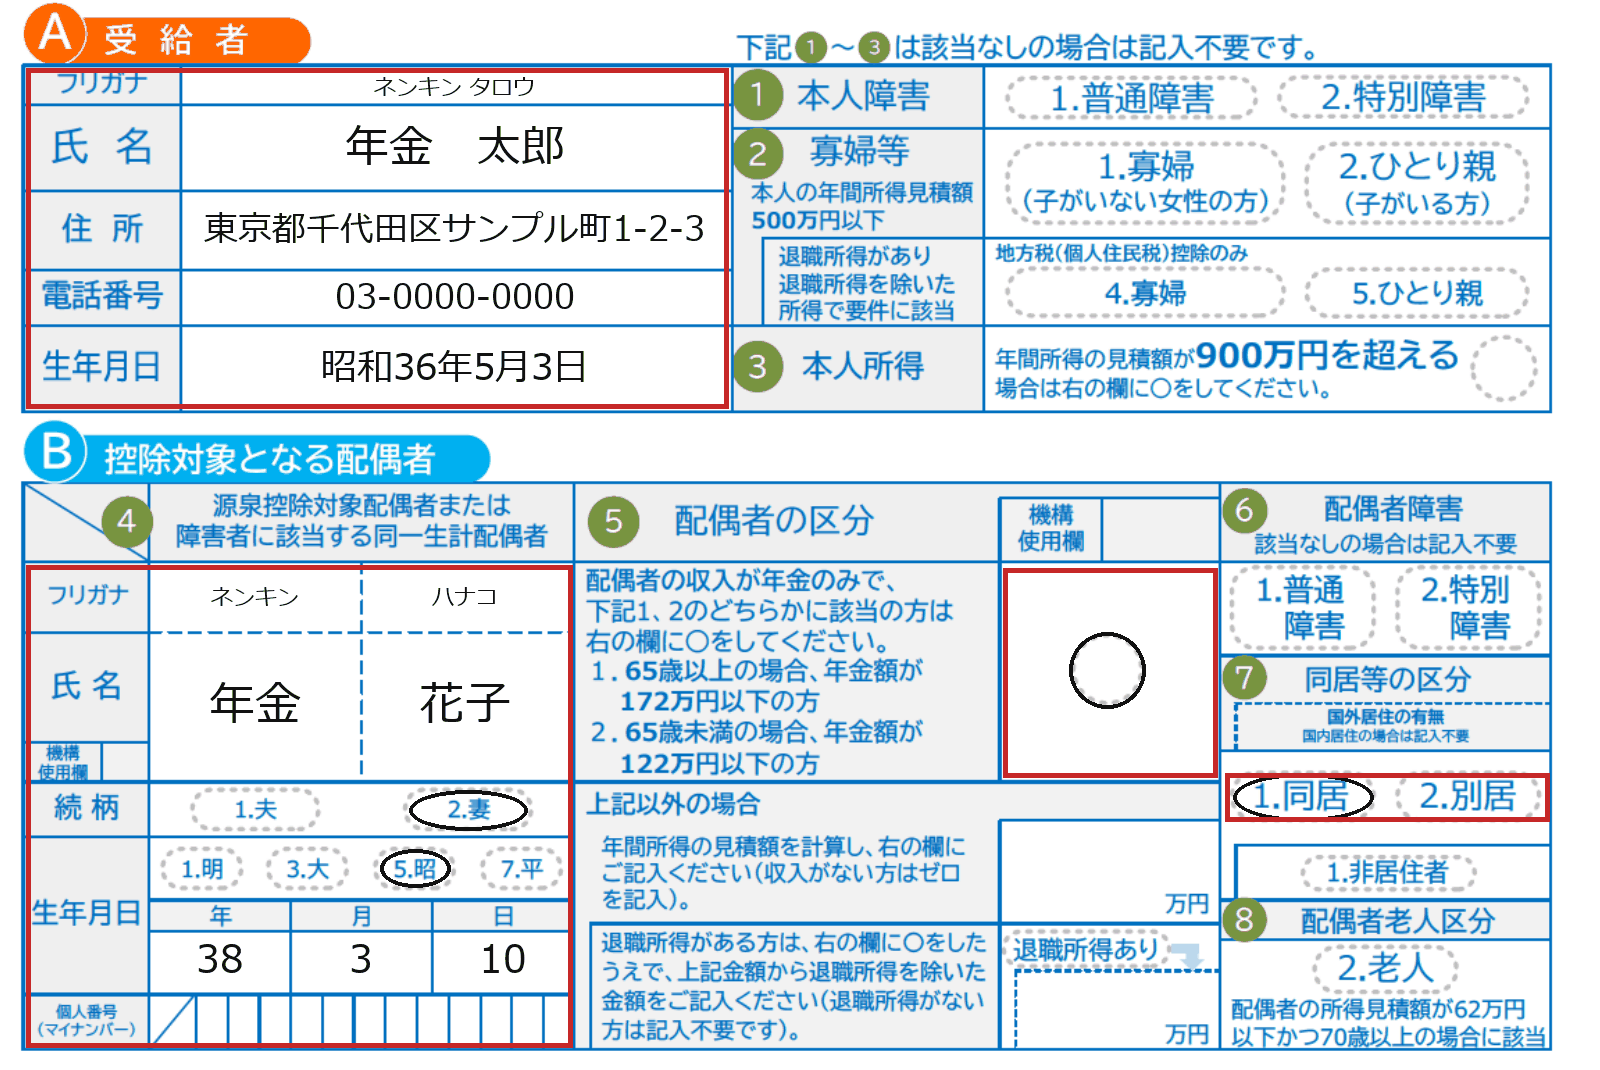
A欄は氏名・住所・電話番号・生年月日を書きます。個人番号(または基礎年金番号)と年金コードは様式の上部にあり、この例では空欄にしています。欄1から3は、該当しなければ何も書きません。
| 欄 | 内容 | 書くとき |
|---|---|---|
| 1 本人障害 | 障害者控除 | 本人が障害者なら、普通障害か特別障害に丸。障害年金の等級とは一致しません |
| 2 寡婦等 | 寡婦控除・ひとり親控除 | 本人の所得見積額が500万円以下で該当するとき。退職所得を除くと要件に当たる人は4または5 |
| 3 本人所得 | 配偶者控除の区分 | 年間所得の見積額が900万円を超えるときだけ丸 |
B欄:控除対象となる配偶者(欄4から8)
配偶者がいなければB欄は空欄です。いる場合は、氏名・続柄・生年月日を書き、欄5で収入を申告します。法律婚の配偶者だけが対象で、事実婚は含まれません。
| 欄 | 内容 | 書き方 |
|---|---|---|
| 4 氏名ほか | 続柄は夫か妻に丸、生年月日は元号に丸 | マイナンバーが「収録済」と印字されていれば記入不要。「未収録」なら書く |
| 5 配偶者の区分 | 配偶者の収入の申告 | 年金のみで、65歳以上は172万円以下、65歳未満は122万円以下なら右の欄に丸。それ以外は年間所得の見積額を万円単位で書く(端数は切り上げ)。例の妻は年金100万円なので丸 |
| 6 配偶者障害 | 配偶者が障害者のとき | 普通障害か特別障害に丸 |
| 7 同居等の区分 | 同居か別居か | 1.同居か2.別居に丸。別居なら裏面の摘要欄に氏名と住所 |
| 8 配偶者老人区分 | 老人控除対象配偶者 | 昭和33年1月1日以前生まれで、所得62万円以下のときに「2.老人」に丸 |
欄5の「172万円以下」「122万円以下」は所得ではなく年金額で判断します。65歳以上なら年金額172万円から公的年金等控除110万円を引いて所得62万円、65歳未満なら122万円から60万円を引いて62万円になるためです。
C欄:扶養親族等(欄9から13)
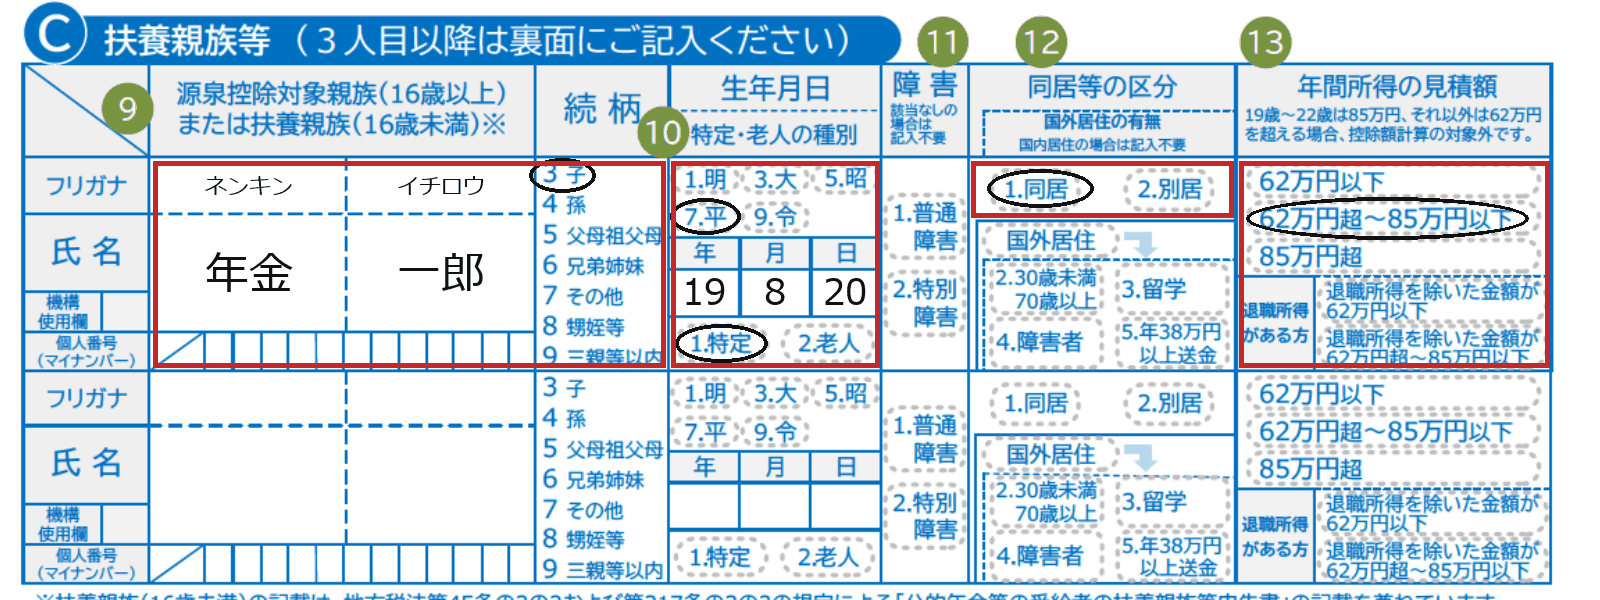
表面に書けるのは2人までで、3人目以降は裏面のC欄の続きに書きます。例の長男は平成19年8月20日生まれで、令和9年12月31日時点で20歳です。年間所得の見積額が70万円なので、欄13は「62万円超から85万円以下」に丸、欄10は「1.特定」に丸を付けます。
| 欄 | 内容 | 書き方 |
|---|---|---|
| 9 氏名ほか | 続柄は番号に丸 | 3子、4孫、5父母祖父母、6兄弟姉妹など。16歳未満の子もここに書く(住民税の申告を兼ねる) |
| 10 特定・老人の種別 | 特定扶養親族・特定親族・老人扶養親族 | 19歳から22歳(平成17年1月2日から平成21年1月1日生まれ)は「1.特定」、昭和33年1月1日以前生まれは「2.老人」 |
| 11 障害 | 親族が障害者のとき | 普通障害か特別障害に丸。16歳未満でも障害者控除の対象 |
| 12 同居等の区分 | 同居・別居・国外居住 | 別居は摘要欄に氏名と住所。国外に住む親族は国外居住に丸を付け、30歳未満か70歳以上、留学、障害者、年38万円以上の送金のどれかに丸 |
| 13 年間所得の見積額 | 所得の区分 | 62万円以下、62万円超から85万円以下、85万円超から選ぶ。19歳から22歳以外は62万円を超えると控除対象外 |
D欄:摘要(欄14・裏面)
裏面のD欄は自由記入の欄です。別居している配偶者や親族の氏名と住所、障害者の手帳の名称・等級・交付年月日、国外居住の場合の氏名・住所と非居住者である旨、代筆した場合のその旨と代筆者の氏名、マイナンバーの変更を書きます。障害者に該当しても、障害の程度を示す証明書の添付は要りません。
所得の見積額の出し方と判定ツール|配布Excel付き
欄5と欄13には、令和9年1年間の所得の見積額を書きます。収入ではなく、収入から必要経費や控除額を引いた所得です。年金は収入から公的年金等控除額を引き、給与は給与所得控除を引いた金額になります。
区分の境目は図のとおりです。令和8年分は58万円が境目でしたが、令和9年分は62万円になりました。19歳から22歳の親族だけは、62万円を超えても85万円までは特定親族として源泉控除対象親族になります(国税庁の記載要領)。なお85万円を超えて123万円以下の特定親族は、源泉徴収では控除できず、確定申告で特定親族特別控除を受けます。
所得の求め方は機構の案内の表のとおりです。年金は、65歳以上なら年金額330万円以下で控除110万円、65歳未満なら130万円以下で60万円です。その上は年金額×25%+27万5,000円(410万円以下)と続きます。給与は、収入が74万1,000円未満で0円、74万1,000円以上219万1,000円未満で収入−74万円です。
初期値(配偶者・65歳未満・年金100万円)では、年金額が122万円以下なので「欄5の上段に丸」、所得は40万円で配偶者控除の対象と出ます。年金を130万円にすると所得は70万円になり、上段の丸は使えず、中段に70万円と書いて配偶者特別控除の対象です。年金収入と給与収入の両方がある場合は、機構の例(年金300万円・給与800万円で所得合計810万円)を再現するように、年金控除の特例と所得金額調整控除も計算しています。
家族の人数分をまとめて計算できるExcel(無料)
配偶者や親族を最大8人まで入力すると、所得の見積額と、申告書のどの欄に何を書くかを自動で出します。毎年の提出記録を残すシートもあります。会員登録やメールアドレスは不要です。年金と給与の両方がある人の計算は、上のツールを使ってください。
Excelをダウンロード(.xlsx)書き方で間違えやすいところ
間違いの多くは、前年の印字をそのまま信じることから起きます。機構の手引きと記入項目の案内から、特に注意する点を挙げます。
夫婦で年金を受けているとき。夫婦のどちらかが相手を控除の対象にした場合、もう一方の申告書で相手を対象にすることはできません。機構のQ&Aにも同じ趣旨の回答があります。
退職手当を受ける見込みのある家族がいるとき。欄5と欄13の所得は退職所得を含めた金額で書き、住民税用に、退職所得を除いた金額を下段に別に書きます。前年に「退職所得あり」で出して今年は受けない人は、印字された退職所得の項目を二重線で消します。消さないと、前年と同じ額の退職手当を受ける申告になります。
本人の所得が900万円を超えるとき。欄3に丸を付けます。配偶者控除は受けられず、配偶者が障害者の場合の障害者控除だけになります。
国外に住む親族がいるとき。親族関係書類を同封する必要があり、電子申請は使えません。30歳以上70歳未満で、留学・障害者・年38万円以上の送金のいずれにも当たらない親族は、控除対象外です。前年に国外居住として申告した親族が30歳になる年は、「変更なし」にできません。
どれも、前年の印字をそのまま信じると起きます。年を取る家族がいる年は、生年月日の区分(特定、老人、23歳、30歳、70歳)が変わる年かを必ず見てください。令和9年分の区分は、特定扶養親族・特定親族が平成17年1月2日から平成21年1月1日生まれ、控除対象の親族(16歳以上)が平成24年1月1日以前生まれ、老人扶養親族と老人控除対象配偶者が昭和33年1月1日以前生まれです。
よくある質問(FAQ)
- 提出期限はいつですか。
- 届いた申告書に印字された期限までです。日本年金機構は「記載されている期限内の提出をお願いします。期限に間に合わない場合でも、なるべく早くご提出をお願いします」と案内しています。送付時期によって期限が違い、令和9年分は令和8年9月7日から順次発送されました。国税庁の様式では、法律上の提出時期は令和9年の最初に年金の支払を受ける日の前日までです。
- 申告書が届かない年金額なら、何もしなくていいですか。
- 申告書が送られていない人は、提出する必要がありません。年金額が98万円未満(65歳以上は148万円未満)の人が対象です。ただし年金以外に収入がある場合など、確定申告が必要になることはあります。
- 前年と変更がないときも毎年出す必要がありますか。
- 必要です。変更がなくても、控除を受けるには毎年の提出が必要です。前年の内容が印刷された申告書で「ア.変更なし」に丸を付け、氏名を書けば足ります。電子申請なら、前年の内容が画面に出るので確認して提出します。
- 配偶者の年金が少ないとき、所得はどう書けばいいですか。
- 年金のみで、65歳以上なら年金額172万円以下、65歳未満なら122万円以下の場合は、欄5の上段に丸を付けるだけです。これを超える場合は、年金額から公的年金等控除額を引いた所得を万円単位で、端数を切り上げて書きます。
- 提出済みの申告書の内容を間違えたときは?
- 電子申請なら、ねんきんネットから内容を確認し、修正して再提出できます。紙の場合は、日本年金機構の扶養親族等申告書お問い合わせダイヤル(0570-081-240)に相談します。扶養状況が提出後に変わった場合は、申告書の出し直しではなく、翌年の確定申告で精算します。
まとめ
98万円未満(65歳以上は148万円未満)なら提出不要です。以上なら次の段階に進みます。
本人が障害者・寡婦・ひとり親、または控除対象の配偶者・親族(退職手当を受ける見込みの人を含む)がいて、年金額が源泉徴収の対象か市区町村の非課税限度額以上なら提出が必要です。いなければ、届いていても出さなくて構いません。
配偶者と親族の所得は62万円以下が基本で、19歳から22歳の親族は85万円以下まで、配偶者は95万円以下まで書けます。判定ツールで丸を付ける欄を確認します。
前年と変更がなければ、紙は欄0の「ア」に丸を付けて氏名を書くだけです。出し忘れても、確定申告で控除を反映できます。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る