

※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
法人税の確定申告書は、原則として事業年度終了の日の翌日から2か月以内に提出します。ただし定時株主総会が2か月以内に開けない会社は、申請すれば申告期限を延ばせます。ここで毎年つまずくのが「申告期限は延びても、納付期限は延びない」という点です。延長した期間には利子税がつき、その割合が令和8年(2026年)から年0.9%→年1.3%へ引き上げられました。
本記事では、延長できる月数の判定、令和8年の利子税がいくらになるかの自動計算、そして「見込納付をするといくら減るのか」までを、条文と国税庁の手続案内に当たって整理します。法人税だけ延長して消費税の届出を忘れる、という実務で最も多い取りこぼしにも触れます。
📌 この記事でわかること
- 申告期限は延びるが納付期限は延びない理由と、その差を埋める「見込納付」の考え方
- 延長できる月数は1か月が原則で、会計監査人を置く会社は4か月を超えない範囲まで指定を受けられること
- 令和8年の利子税(年1.3%)を決算日・延長月数・見込納付額から出す自動計算ツール
- 消費税は1か月しか延長できず、法人税と提出期限がズレる決算パターン
- 申請書の提出期限は「事業年度終了の日まで」で、1日でも遅れるとその期は使えないこと
- 延長初年度にやりがちな失敗3つと、提出前のチェックリスト
法人税の申告期限延長とは|延ばせるのは申告期限だけで納付期限は延びない
法人税の申告期限延長とは、定時株主総会が事業年度終了後2か月以内に招集されない常況にある法人が、申請によって確定申告書の提出期限だけを後ろにずらせる制度です。根拠は法人税法第75条の2(確定申告書の提出期限の延長の特例)で、納付期限を延ばす制度ではありません。
 ぜいむたん
 イザーク
延長の対象は「申告期限」だけ|納付は2か月以内が原則
法人税法第75条の2第8項は、同法第75条第7項を準用しています。その第75条第7項には「当該事業年度終了の日の翌日以後二月を経過した日から同項の規定により指定された期日までの期間の日数に応じ、年七・三パーセントの割合を乗じて計算した金額に相当する利子税を…納付しなければならない」と書かれています(この「指定された期日」は、75条の2第8項により「次条第一項の規定により延長された提出期限」と読み替えられます)。つまり延長した期間は「待ってもらう」のではなく「利息を払って猶予してもらう」という構造です。
この年7.3%は本則で、実際には特例基準割合による軽減が適用されます。令和8年分は年1.3%です(後述)。
利子税と延滞税は別物|期限内に申告していれば延滞税はかからない
ここまで「納付期限は延びない」と書いてきましたが、正確には延びないのは法定納期限(2か月)です。法人税法77条は納付の期限を確定申告書の提出期限までと定めているため、提出期限が延びれば納付の期限自体は連動して動きます。それでも2か月を過ぎた期間に利子税がつくのは、法定納期限が動かないからです。この構造がわかると、次の「延滞税はかからない」という話と矛盾なくつながります。
延長の承認を受けている法人が、延長後の期限までに申告・納付していれば、かかるのは利子税だけで延滞税はかかりません。国税通則法第64条第2項が「利子税の額の計算の基礎となる期間は、第六十条第二項(延滞税)に規定する期間に算入しない」と定めているためで、同じ期間に両方が二重に走ることはありません。
一方、延長後の期限すら過ぎてしまうと、その先は延滞税の世界に移ります。令和8年の延滞税は納期限の翌日から2か月以内が年2.8%、それ以降が年9.1%で、利子税とは桁が違います。税理士法人での実務では、延長を取った会社ほど「6月末までに出せばいい」と気が緩み、この切り替わりに気づかないまま着地するケースを何度か見てきました。
延長できる月数は3パターン|会計監査人がいれば最大4か月
延長できる月数は、法人税法第75条の2第1項が原則1か月と定めたうえで、2つの例外を号で置いています。自社がどれに当たるかで申請書の「区分」欄の記載が変わります。
ぜいむたんイザーク| 根拠 | 要件 | 延長できる月数 | 3月決算の申告期限 |
|---|---|---|---|
| 75条の2第1項 柱書 | 定款等の定め、または特別の事情により、2か月以内に定時総会が招集されない常況 | 1か月 | 6月30日 |
| 75条の2第1項 第1号 | 会計監査人を置いており、かつ定款等の定めにより3か月以内に定時総会が招集されない常況 | 4か月を超えない範囲内で税務署長が指定する月数 | 最長10月31日 |
| 75条の2第1項 第2号 | 特別の事情により3か月以内に定時総会が招集されない常況その他やむを得ない事情 | 税務署長が指定する月数 | 指定による |
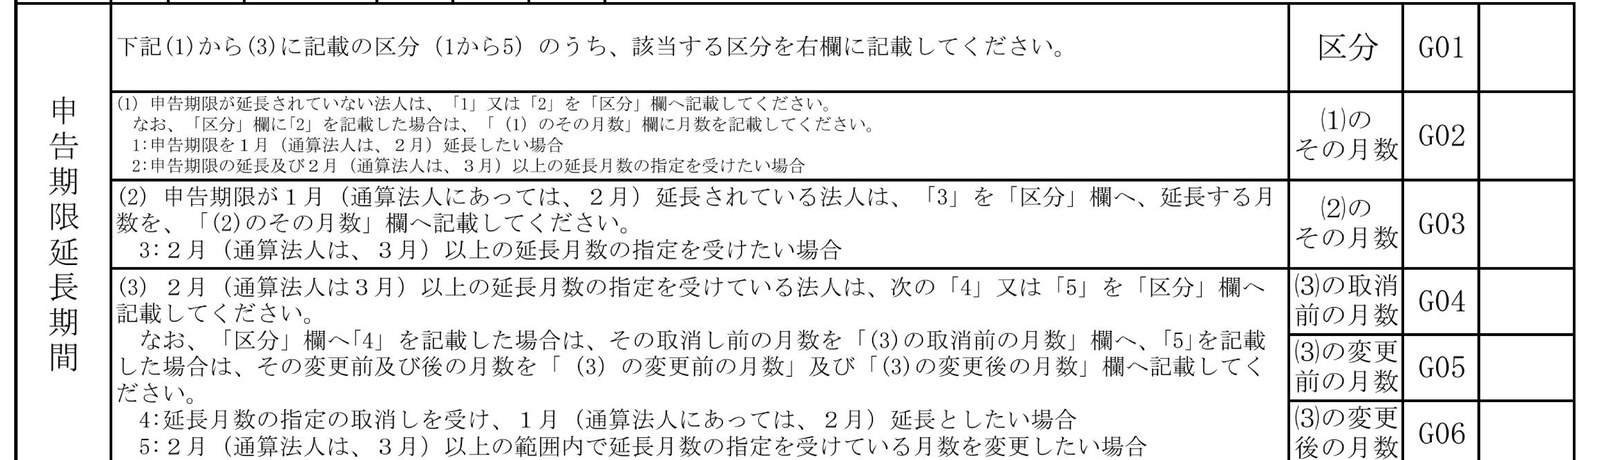
申請書の「区分」欄は1〜5から選ぶ
「定款の定め等による申告期限の延長の特例の申請書」でいちばん迷うのが区分欄です。これから初めて1か月の延長を受けるなら「1」、最初から2か月以上の月数指定も受けたいなら「2」、すでに1か月延長中で月数を増やしたいなら「3」を記載します。
一度出せば毎期有効|やめるときは届出書が必要
この申請は毎期出し直すものではありません。法人税法第75条の2第1項が「当該事業年度以後の各事業年度」の申告書について延長すると定めているため、承認を受ければ次期以降も継続します。逆にやめたいときは、その事業年度終了の日までに取りやめの届出書を出す必要があります(同条第7項)。放置しても自動では戻りません。
【自動計算】利子税はいくら?令和8年1.3%と見込納付の効果を試算
ここまでの制度を金額に落とすツールです。決算日・延長月数・納付する税額・見込納付額を入れると、利子税の計算期間の日数と利子税額、そして見込納付によっていくら圧縮できたかが出ます。
ぜいむたんイザーク令和8年の利子税は年1.3%|令和7年までの0.9%から引き上げ
利子税の本則は年7.3%ですが、実際には特例基準割合による軽減後の割合が使われます。国税庁「延滞税の割合」に掲載された割合は次のとおりで、令和4年から令和7年まで4年続いた0.9%が、令和8年から1.3%に上がりました。
| 期間 | 利子税・還付加算金 | 延滞税(2か月以内) | 延滞税(2か月超) |
|---|---|---|---|
| 令和5年1月1日〜12月31日 | 0.9% | 2.4% | 8.7% |
| 令和6年1月1日〜12月31日 | 0.9% | 2.4% | 8.7% |
| 令和7年1月1日〜12月31日 | 0.9% | 2.4% | 8.7% |
| 令和8年1月1日〜12月31日 | 1.3% | 2.8% | 9.1% |
率としては0.4ポイントの上昇ですが、納税額が1億円規模の会社が4か月延長していると、同じ条件でも利子税は10万円単位で増えます。令和8年3月期の決算からは、見込納付の要否を改めて検討する価値があります。
見込納付が効く理由|一部納付の規定が利子税にも準用される
「見込納付すれば利子税が減る」というのは慣行ではなく条文の帰結です。国税通則法第64条第3項が、第62条(一部納付が行われた場合の延滞税の額の計算等)を利子税について準用すると定めています。2か月以内に概算額を納めておけば、その分は利子税の計算基礎から外れます。
ぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
決算を2か月以内に締められる体制になっていますか
延長を取っても納付期限は延びない以上、着地見込みを早く出せるかどうかが利子税の額を決めます。マネーフォワード クラウド会計なら銀行・カードの明細を自動で取り込み、月次の締めを前倒しできます。
マネーフォワード クラウド会計を見る →手計算での検算例|3月決算・税額600万円・1か月延長
ツールが正しく動いているかは、次の手順で確かめられます。3月31日決算なら納付期限は5月31日、利子税の計算開始日はその翌日の6月1日、1か月延長後の申告期限は6月30日です。したがって計算期間は30日。4か月延長なら申告期限が9月30日になり、6月1日から数えて122日です。
| 条件 | 計算基礎 | 算式 | 利子税 |
|---|---|---|---|
| 1か月延長・見込納付なし(30日) | 6,000,000円 | 6,000,000×1.3%×30/365=6,410円 | 6,400円 |
| 1か月延長・550万円を見込納付 | 500,000円 | 500,000×1.3%×30/365=534円 | 0円(1,000円未満は切捨て) |
| 1か月延長・全額を見込納付 | 0円 | — | 0円 |
| 4か月延長・見込納付なし(122日) | 6,000,000円 | 6,000,000×1.3%×122/365=26,071円 | 26,000円 |
| 4か月延長・未納23万円(境界) | 230,000円 | 230,000×1.3%×122/365=999円 | 0円(1,000円未満は切捨て) |
| 4か月延長・未納24万円(境界の直後) | 240,000円 | 240,000×1.3%×122/365=1,042円 | 1,000円 |
消費税は1か月しか延長できない|法人税と提出期限がズレる
実務で最も多い取りこぼしがこれです。消費税法第45条の2は、法人税法第75条の2の適用を受ける法人が届出書を出した場合、消費税の申告期限を「課税期間の末日の翌日から三月以内」とすると定めています。原則2か月に対して3か月ですから、延長できるのは1か月だけです。
ぜいむたんイザーク決算月別の期限早見表(1か月延長の場合)
| 決算月 | 納付期限(延長なし) | 法人税の申告期限(1か月延長) | 消費税の申告期限(届出あり) | 利子税の計算日数 |
|---|---|---|---|---|
| 3月31日 | 5月31日 | 6月30日 | 6月30日 | 30日 |
| 6月30日 | 8月31日 | 9月30日 | 9月30日 | 30日 |
| 9月30日 | 11月30日 | 12月31日 | 12月31日 | 31日 |
| 12月31日 | 翌年2月28日 | 翌年3月31日 | 翌年3月31日 | 31日 |
消費税は「申請」ではなく「届出」|提出期限は課税期間の末日まで
法人税が税務署長の処分を要する「申請」であるのに対し、消費税は消費税申告期限延長届出書を出すだけの「届出」です。国税庁の手続案内では、提出時期は「特例の適用を受けようとする事業年度終了の日の属する課税期間の末日まで」とされています。法人税の申請を出した年に、この届出書だけ出し忘れるのが典型的な失敗です。
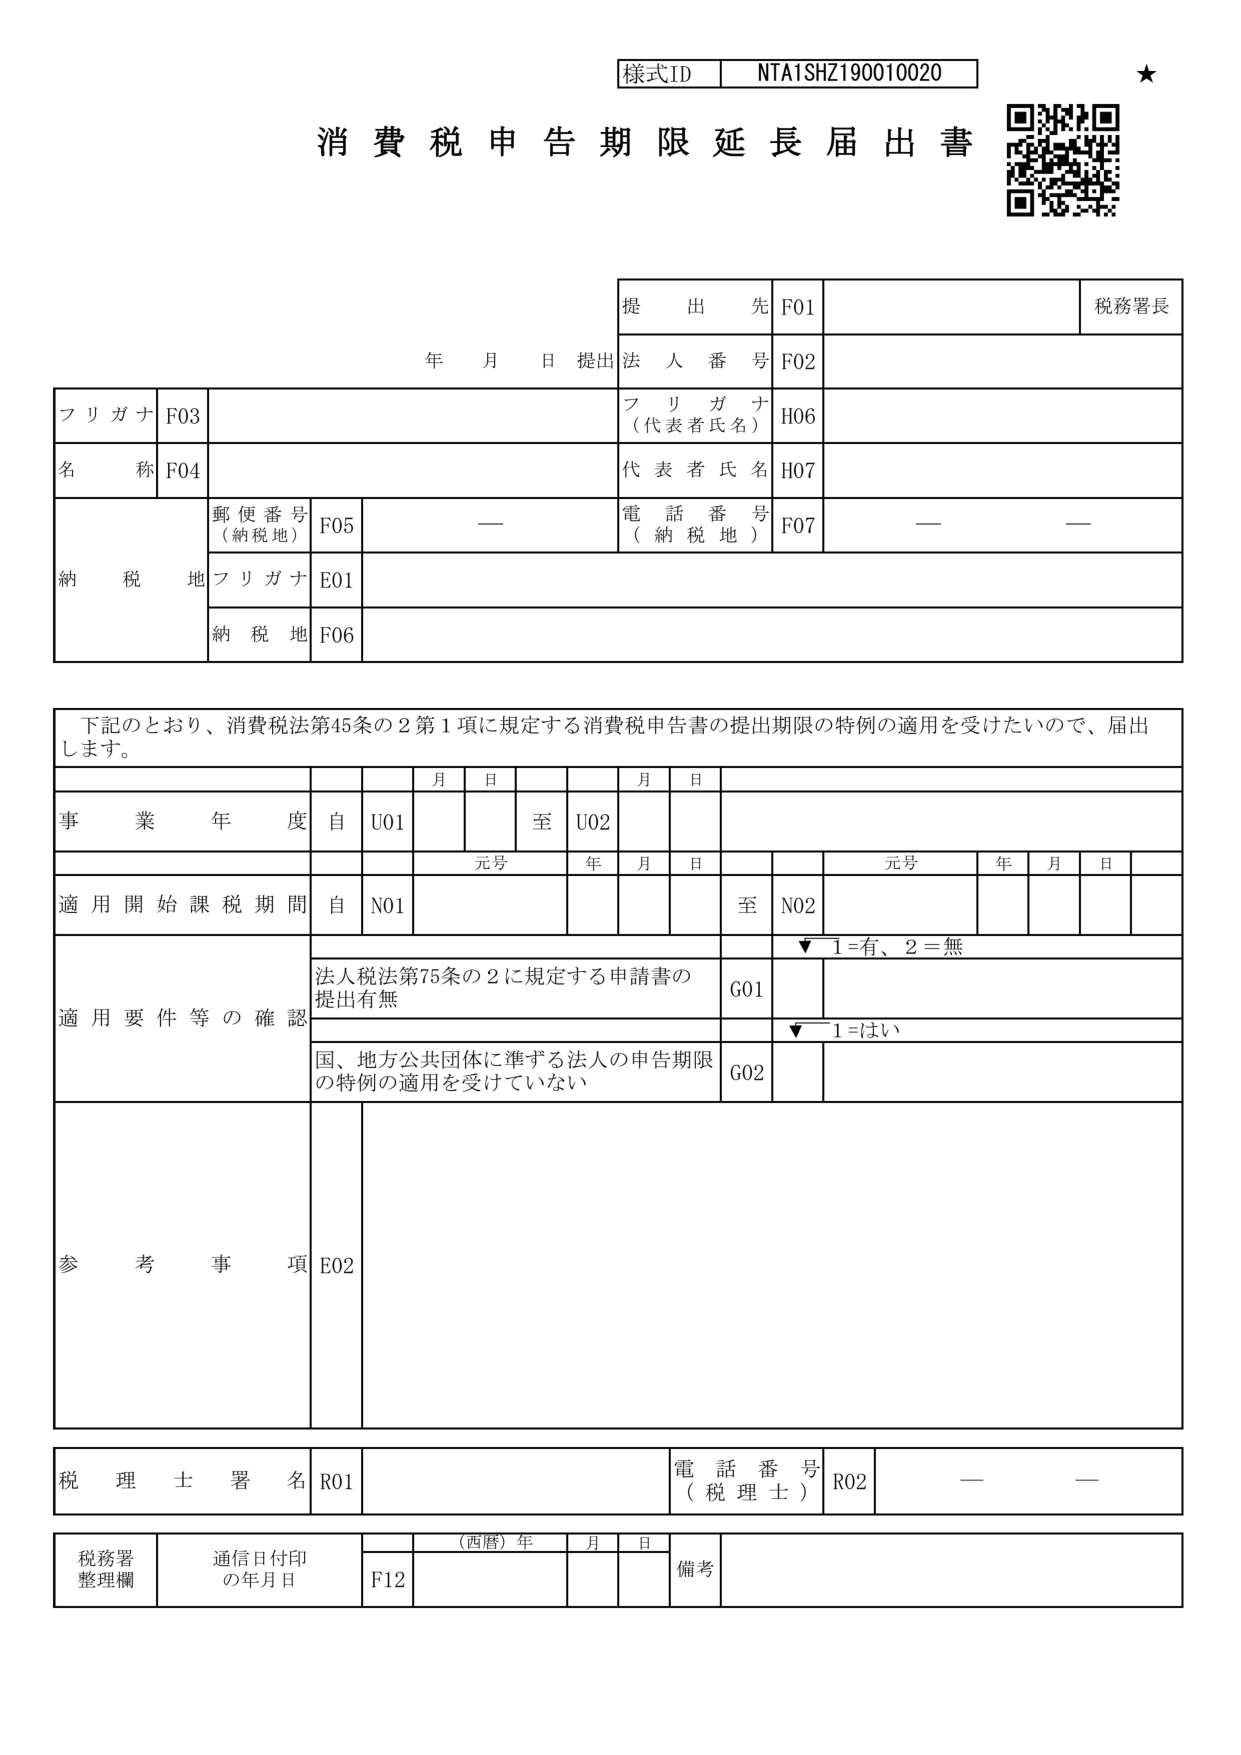
なお消費税にも利子税がかかります(消費税法第45条の2第4項)。割合は法人税と同じ令和8年1.3%です。上のツールは法人税だけを計算しているので、消費税分は納付予定額を入れ替えて別途試算してください。
申請の手順とチェックリスト|提出期限は「事業年度終了の日まで」
手続き自体は難しくありませんが、提出期限を1日でも過ぎるとその事業年度は延長できません。3月決算なら3月31日までです。決算作業が始まってから慌てて申請しても間に合わない設計になっています。
ぜいむたんイザーク「毎事業年度終了後3か月以内に招集する」など、2か月以内に開催しない旨の定めがあるかを確認します。この写しが添付書類になります。
初めて1か月の延長を受けるなら区分「1」。会計監査人を置いていて月数指定も受けるなら「2」を選び、希望月数を記載します。
提出先は納税地の所轄税務署長。e-Taxソフトまたは書面で提出し、定款等の写しを添付します。
課税期間の末日までに提出します。法人税の申請と同時に出しておくのが確実です。
法人住民税・事業税の申告期限も連動しますが、自治体によっては別途届出を求められます。所在地の都道府県税事務所・市町村に確認してください。
承認の通知が来なくても、15日で承認されたものとみなされる
法人税法第75条の2第8項は第75条第5項を準用し、その際「二月以内」を「十五日以内」と読み替えています。したがって事業年度終了の日の翌日から15日以内に延長または却下の処分がなければ、申請どおり延長されたものとみなされます。通知が届かないこと自体は異常ではありません。
延長した年にやりがちな失敗3つ
Big4監査法人・税理士法人で多くの3月決算法人の申告に関わってきた経験から言うと、延長初年度に起きるつまずきはほぼ次の3つに収れんします。
ぜいむたんイザーク失敗1:見込納付を忘れて利子税が膨らむ
納付期限は延びていないので、2か月の時点で概算額を納めなければ全額が利子税の計算基礎になります。着地見込みが固まっていなくても、前年並みの金額を納めておくだけで基礎はほぼ消えます。
失敗2:消費税の届出書を出していない
法人税だけ延長して消費税の届出を忘れると、消費税は原則どおり2か月以内が期限のままです。この状態で3か月目に申告すると期限後申告となり、無申告加算税や延滞税の対象になり得ます。
失敗3:地方税の届出漏れ
法人住民税・事業税の申告期限も法人税に連動しますが、自治体によっては「法人税に係る申告期限の延長の処分等の届出書」の提出を求めています。提出しないまま3か月目に申告すると、地方税側だけ期限後扱いになるおそれがあります。所在地ごとの取扱いは所轄の都道府県税事務所へご確認ください。
よくある質問(FAQ)
- 申告期限を延長すると税務調査に入られやすくなりますか?
-
申告期限の延長は法人税法第75条の2にもとづく正規の手続きで、上場会社をはじめ多くの法人が利用しています。延長を受けていること自体が調査の選定理由になるという公表基準はありません。むしろ2か月以内に無理やり数字を作って後から修正申告を繰り返すほうが、実務上は望ましくない状態だと考えられます。
- 見込納付が実際の税額より多かった場合、どうなりますか?
-
納めすぎた分は確定申告により還付されます。あわせて還付加算金が付き、その割合は利子税と同じ令和8年1.3%です。未納額がゼロになるため利子税も生じません。ただし資金が数か月拘束される点は考慮が必要です。
- 申請書を出し忘れて事業年度が終わってしまいました。今期はもう延長できませんか?
-
法人税法第75条の2第3項が「第一項に規定する申告書に係る事業年度終了の日までに」申請書を提出しなければならないと定めているため、その事業年度についてこの特例を使うことは難しいと考えられます。災害その他やむを得ない理由で決算が確定しない場合には、別途、法人税法第75条にもとづく申告期限の延長の申請(事業年度終了の日の翌日から45日以内)という制度があります。個別の可否は所轄税務署にご確認ください。
- 利子税は損金になりますか?
-
法人税法第38条第1項は、納付する法人税の額を損金不算入としたうえで、第1号から第3号までを明文で除外しています。その第3号が「第七十五条第七項(第七十五条の二第八項又は第十項において準用する場合を含む。)の規定による利子税」です。つまり申告期限の延長に係る利子税は、損金不算入の対象から条文上外されています。個別の申告処理は顧問税理士にご確認ください。
まとめ|延長を取ったら5月中にやる3つの手順
申告期限の延長は、決算・監査の時間を買うための制度です。買った時間の値段が利子税で、令和8年からその値段が上がりました。見込納付という値引き手段が条文で用意されているので、使わない理由はほとんどありません。
法人税は「申請」、消費税は「届出」。消費税は何か月延長していても1か月止まりです。
国税通則法64条3項により一部納付の規定が準用され、納めた分は利子税の計算基礎から外れます。
延長後の期限を過ぎると、年1.3%の利子税ではなく年2.8%・9.1%の延滞税の世界に移ります。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る