
※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
年末調整が終わってひと息つく間もなく、経理担当者を待っているのが「給与支払報告書」の提出です。税務署に出す法定調書合計表とは提出先も判定基準も異なり、特に「退職者は出さなくていいの?」「うちの会社はどこの市区町村に出せばいいの?」という2点でつまずく方が多い論点です。本記事では、法定調書合計表の記事では触れていない市区町村提出・退職者30万円ルール・総括表の書き方にしぼって掘り下げ、内蔵の判定ツールでその場で結論を出せるようにしました。
📌 この記事でわかること
- 令和8年分の給与支払報告書の提出期限は令和9年2月1日(月)であること(本来の1月31日が日曜のため翌開庁日にずれる)と、在職者・退職者で異なる提出要否の判定を自動判定ツールでその場で確認できる
- 退職者について「その年中の支払金額が30万円以下は提出を省略できる」という地方税法上の根拠(317条の6第3項ただし書)と境界値の扱い
- 提出先は在職者が「1月1日現在の住所地」、退職者が「退職日現在の住所地」の市区町村で決まる仕組みと、実務でよくある勘違い
- 総括表の各欄(受給者総人員・特別徴収対象者・普通徴収対象者など)を記入例の模式図で解説
- 普通徴収への切替に使う符号(普A〜普F)と、年末調整〜提出までの期限カレンダー+提出前チェックリスト
 ぜいむたん
 イザーク
給与支払報告書とは?令和8年分の提出期限は令和9年2月1日
給与支払報告書は、前年中に給与を支払った事業者が、従業員が住んでいる市区町村に提出する書類です。翌年度の住民税(特別徴収)を計算するための基礎資料になります。根拠となるのは地方税法第317条の6で、条文では「給与の支払をする者で、当該給与の支払をする際所得税法第183条の規定により所得税を徴収する義務があるもの」が提出義務者と定められ、「1月1日現在における住所所在の市町村」ごとに作成し、「1月31日までに」提出することとされています。
給与支払報告書の提出期限は、地方税法第317条の6で「1月31日まで」と定められています。ただし地方税法第20条の5(期間の計算及び期限の特例)により、期限が日曜・国民の祝日等の休日にあたるときはその翌日が期限とみなされます。令和9年(2027年)1月31日は日曜日にあたるため、令和8年分の給与支払報告書の提出期限は、令和9年2月1日(月)になります。前年度(令和7年分・提出期限は令和8年1月31日〈土〉)も同様の理由で東京都江東区など複数自治体が期限を2月2日と案内しており、今回もこの特例が適用される年です。実際の運用は提出先自治体の告知でも最終確認してください。
対象となる給与支払者
対象は「所得税の源泉徴収義務がある給与支払者」で、法人・個人事業主を問いません。パート・アルバイト・役員報酬も対象です。給与を1円でも支払っていれば原則として報告義務があり、支払額が少ないことを理由に提出そのものが不要になるわけではない点は、後述する「退職者の30万円ルール」と混同しやすいので注意してください。
提出先はどこ?在職者は1月1日、退職者は退職日現在の住所地【判定ツール】
給与支払報告書の提出先は、勤務地でも本社所在地でもありません。地方税法第317条の6第1項は、在職者について「当該給与の支払を受けている者の同月1日現在における住所所在の市町村別に作成された給与支払報告書」を「当該市町村の長に提出する」と定めており、在職中の従業員は1月1日現在に住んでいる市区町村が提出先です。一方、同条第3項では年の途中で退職した者について「当該給与の支払を受けなくなつた者のその給与の支払を受けなくなつた日現在における住所所在の市町村別に」提出すると別建てで定められており、退職者は退職日(給与の支払を受けなくなった日)現在の住所地が提出先になります。在職者と退職者で基準日が異なる点を法令上の区別として押さえておいてください。年の途中で引っ越した従業員がいる場合は、この基準日時点の住民票の住所地を確認してから作成しましょう。
ぜいむたんイザーク🛠 提出要否・提出先 判定ツール
在職・退職の別と、退職者はその年中の支払金額を入力すると、提出要否と提出先の考え方を判定します。
※提出要否・提出先の基準日は地方税法第317条の6(在職者は第1項、退職者は第3項)に基づく一般的な判定です。普通徴収切替の可否など運用の細部は自治体ごとに差があるため、実際の提出前に必ず提出先市区町村の最新の提出要領を確認してください。
退職者は提出が必要?30万円ルールを確認する
退職者について実務上ネックになりやすいのが「その年中の支払金額が30万円以下なら提出を省略できる」という取扱いです。これは自治体の運用ではなく、地方税法第317条の6第3項ただし書に明文の根拠があります。同項は「その給与の支払を受けなくなつた日の属する年に当該給与の支払をする者から支払を受けた給与の金額の総額が30万円以下である者については、この限りでない」と定めており、提出義務そのものを免除する規定です。大分市の給与支払報告書提出案内でも「退職者のうち給与支払額が30万円を超える場合は提出が義務付けられていますが、30万円以下の方につきましても、適正課税のため提出をお願いします」と、法令上の省略可否と自治体の任意のお願いを分けて案内しています。つまり省略できるのは30万円以下のケースだけで、それも「省略可」であって「省略必須」ではありません。30万円を超えていれば退職者であっても提出が必要です。
この30万円基準は、税務署に提出する源泉徴収票の提出範囲(年末調整をした一般の受給者は500万円超など)とは別の基準です。給与支払報告書と源泉徴収票は同一の様式で複写になっていますが、市区町村への提出可否と税務署への提出可否は別々に判定する必要がある、という点を法定調書合計表の解説と合わせて押さえておいてください。
30万円ちょうどの場合の扱い
境界値である30万円ちょうどは「以下」に含まれるため、大分市の案内文言に沿えば提出省略が可能な側です。ただし前述のとおり提出は推奨されているため、迷った場合は提出しておくほうが、後日の住民税賦課で問い合わせが来るリスクを避けられます。
ぜいむたんイザーク総括表の書き方【記入例】
給与支払報告書には、個人別の明細書とは別に「総括表」を1枚添付します。総括表は提出先の市区町村ごとに1枚作成し、その市区町村に提出する従業員の人数の内訳をまとめる役割を持ちます。総務省が定める第17号様式記載要領では、総括表の各欄について次のように定義されています。
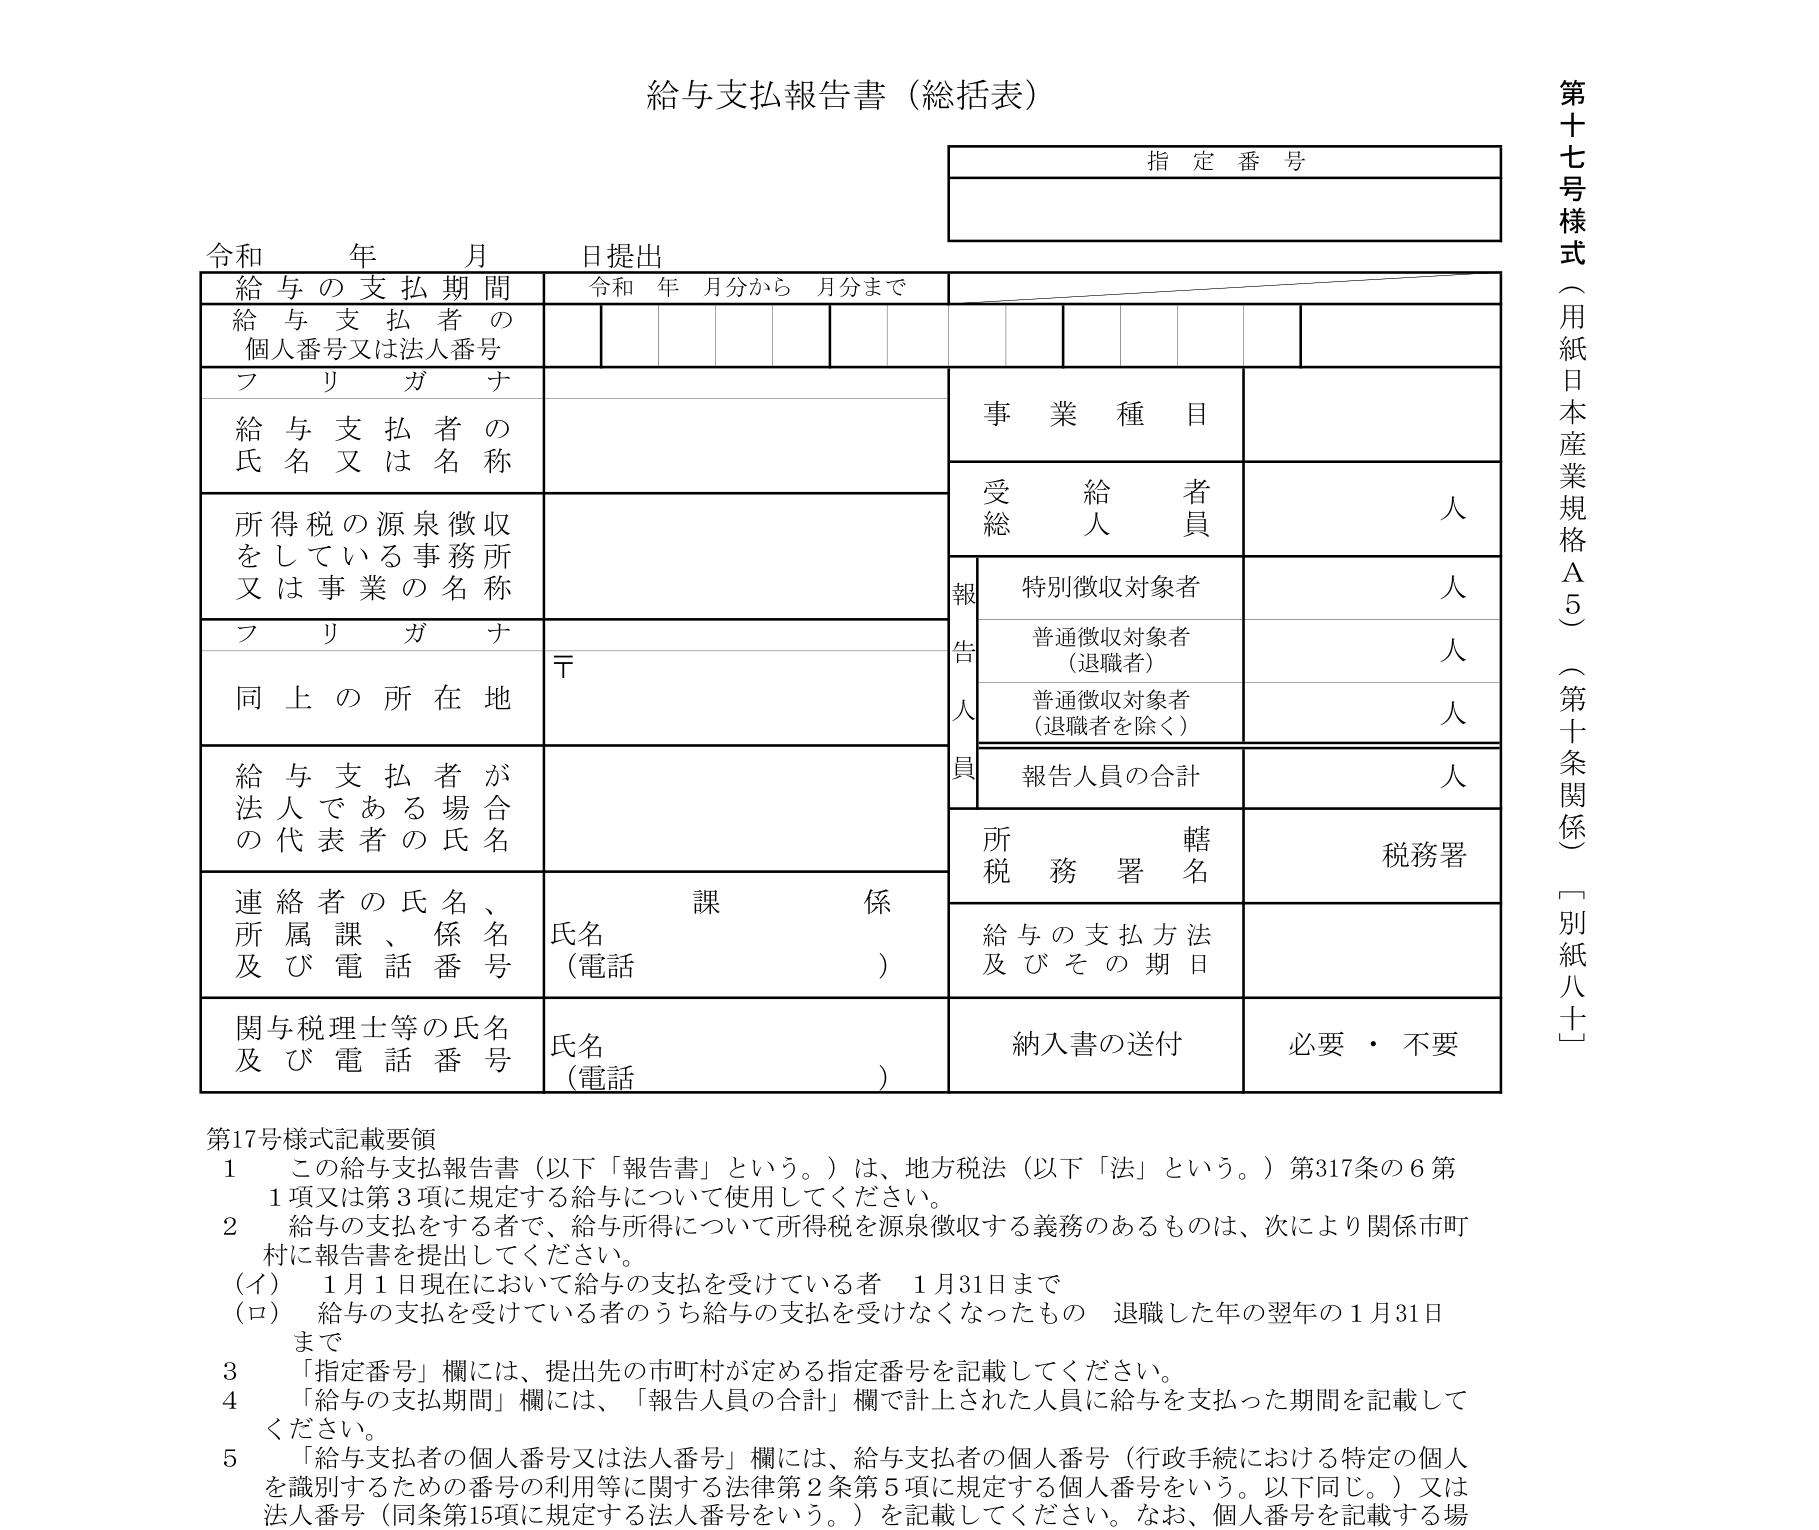
総括表の主な記載欄一覧
| 欄名 | 記載する内容 |
|---|---|
| 受給者総人員 | 1月1日現在においてその事務所等から給与の支払を受けている者の総人員 |
| 特別徴収対象者 | 提出先市区町村へ個人別明細書を提出する者のうち、特別徴収(給与天引き)の対象となる人員 |
| 普通徴収対象者(退職者) | 提出する者のうち、普通徴収の対象となる退職者の人員 |
| 普通徴収対象者(退職者を除く) | 提出する者のうち、普通徴収の対象となる退職者以外(普A〜普Eに該当する在職者等)の人員 |
| 報告人員の合計 | 特別徴収対象者+普通徴収対象者(退職者)+普通徴収対象者(退職者を除く)の合計人員 |
| 給与の支払方法及びその期日 | 月給・週給等の別と、毎月20日・毎週月曜日等の支払日 |
| 指定番号 | 提出先市区町村が特別徴収義務者ごとに定める番号(前年以前に指定済みなら記載) |
記入時によくある間違い
実務でよく見るのは「報告人員の合計」欄が実際に添付した個人別明細書の枚数と一致していないケースです。この欄は3区分(特別徴収・普通徴収の退職者・普通徴収のそれ以外)の合計人員なので、添付枚数を数えてから逆算して埋めるのが確実です。もう1点、事業所が複数の市区町村に従業員を抱える場合、総括表は提出先の市区町村ごとに1枚ずつ作成する必要があり、1枚にまとめて全社員分を書いてしまう誤りもよく起こります。
※広告(アフィリエイトリンクを含みます)
給与計算から年末調整・住民税の異動届までまとめて管理する
給与支払報告書の作成は、年末調整データや月々の給与計算の記録が正確に残っているほどスムーズです。マネーフォワード クラウド会計なら、給与仕訳から年末調整・決算までのデータを1か所に集約でき、提出時期の突合作業も減らせます。
マネーフォワード クラウド会計を見る →普通徴収への切替は?符号(普A〜普F)と自治体差
住民税は原則として給与から天引きする「特別徴収」が求められますが、一定の理由があれば「普通徴収」(従業員が自分で納付)に切り替えることができます。東京都主税局の普通徴収切替理由書(兼仕切書)では、切替理由を次の符号で区分しています。
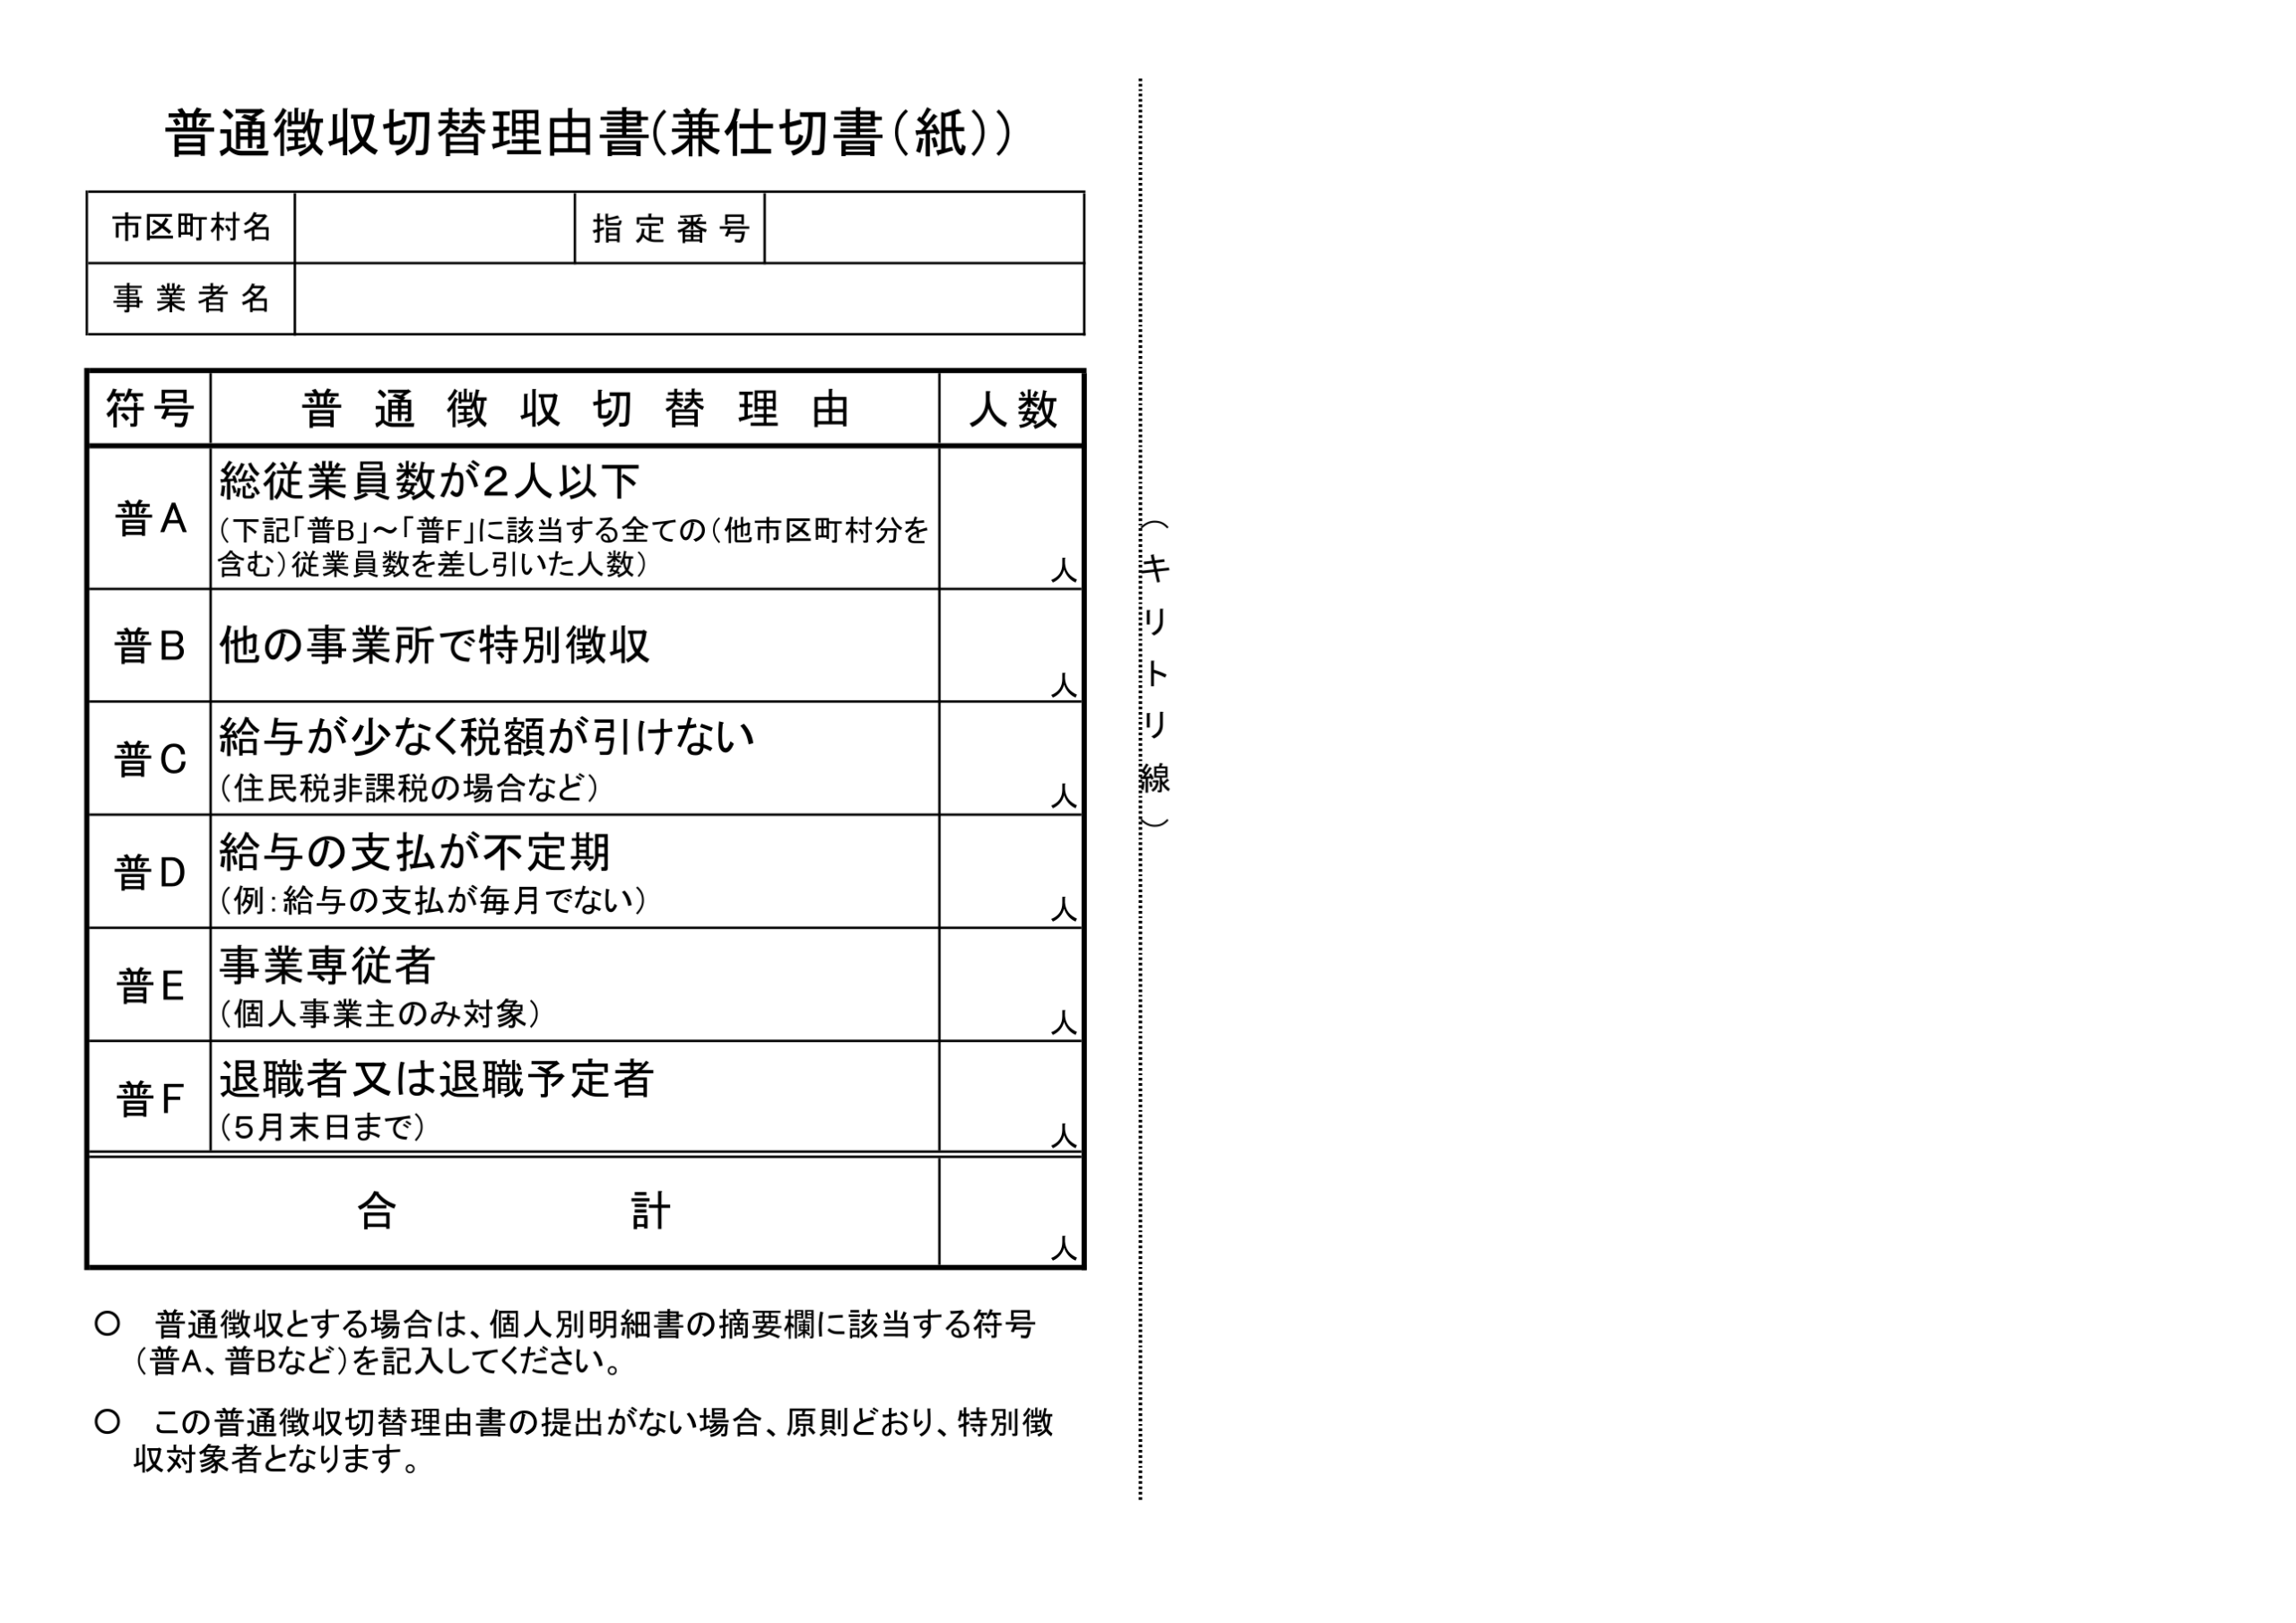
普通徴収を選べるケースと自治体差
東京都主税局の様式では、普A(総従業員数2人以下)・普B(他の事業所で特別徴収済み)・普C(給与が少なく税額が引けない)・普D(給与の支払が不定期)・普E(事業専従者・個人事業主のみ)・普F(退職者・退職予定者〈5月末日まで〉)の6区分が示されています。この符号の体系・区分名・「普通徴収が認められる従業員数の目安」は自治体によって表現や運用が異なることがあります。本記事は東京都の様式を一次ソースとして紹介していますが、提出先が東京都以外の場合は、その市区町村が公表している最新の提出要領・普通徴収切替理由書の様式を必ず確認してください。理由書を提出しない場合、原則どおり特別徴収の対象として扱われます。
税務署に出す「法定調書」と市区町村に出す「給与支払報告書」の違い
給与に関する年次の書類には、税務署へ提出する法定調書(源泉徴収票・法定調書合計表)と、市区町村へ提出する給与支払報告書(総括表・個人別明細書)の2系統があり、混同されがちです。両者の違いは次の表のとおりです。法定調書合計表そのものの書き方・提出範囲・国税側の判定ツールは、既存記事の法定調書合計表の書き方と提出範囲|提出要否の判定ツール・エクセル付き【令和8年分】で詳しく解説しているので、そちらもあわせてご覧ください。
| 比較項目 | 法定調書(源泉徴収票・法定調書合計表) | 給与支払報告書(総括表) |
|---|---|---|
| 提出先 | 税務署(給与支払者の所在地を所轄) | 従業員の1月1日現在の住所地の市区町村 |
| 提出範囲の基準 | 年末調整の有無・支払金額(500万円超など)による区分あり | 原則全員(退職者は30万円以下なら省略可) |
| 根拠法令 | 所得税法 | 地方税法第317条の6 |
| 使う税額 | 所得税(源泉徴収税額) | 住民税(特別徴収・普通徴収) |
提出方法とスケジュール【期限カレンダー+チェックリスト】
給与支払報告書は書面のほか、eLTAX(地方税ポータルシステム)を使ってオンラインで提出できます。江東区の案内でも「インターネットを利用し税理士事務所や会社から手続きを行うことができ、地方公共団体の窓口へ出向く必要がなくなります」と紹介されており、複数の市区町村へまとめて提出できる点で書面より事務負担が軽くなります。
年末調整〜提出までの流れ
| 時期の目安 | やること |
|---|---|
| 11月〜12月 | 年末調整の書類回収・控除額の確定、従業員の年内住所異動の確認 |
| 12月〜1月上旬 | 源泉徴収票・給与支払報告書(個人別明細書)の作成、退職者の30万円判定 |
| 1月中旬 | 提出先市区町村ごとに総括表を作成し、普通徴収切替理由書(該当者のみ)を準備 |
| 令和9年2月1日(月)まで | 給与支払報告書・法定調書合計表を提出(本来の期限は1月31日だが、令和9年は日曜のため地方税法第20条の5により翌開庁日の2月1日〈月〉が期限) |
在職者は1月1日現在、退職者は退職日現在の住所地を確認し、提出先の市区町村単位でグルーピングする。
退職者はその年中の支払金額が30万円を超えるかどうかを確認し、提出要否を決める(30万円以下でも提出を推奨する自治体がある点に注意)。
市区町村ごとに総括表を1枚作成し、個人別明細書と合わせて書面またはeLTAXで令和9年2月1日(月・本来の期限1月31日が日曜のため繰り下げ)までに提出する。
提出前チェックリスト
- 在職者(パート・アルバイト・役員を含む)は1月1日現在、退職者は退職日現在の住所地を確認したか
- 退職者ごとに、その年中の支払金額が30万円を超えるかを確認したか(30万円以下は地方税法317条の6第3項ただし書により提出省略可)
- 普通徴収に該当する従業員がいる場合、切替理由書と符号を記載したか(自治体の様式・符号体系を確認したか)
- 総括表の「報告人員の合計」と個人別明細書の実際の枚数が一致しているか
- 令和9年分の提出期限は本来の1月31日ではなく令和9年2月1日(月)である旨を確認したか(提出先自治体の案内も念のため確認)
ぜいむたんイザークぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
個人事業主の確定申告と、従業員分の給与管理を一緒に済ませる
従業員を雇っている個人事業主の方は、確定申告の準備と並行して給与支払報告書の作成も必要になります。マネーフォワード クラウド確定申告なら、日々の記帳から確定申告書の作成までを効率化でき、給与データの管理と合わせて年始の事務作業を減らせます。
マネーフォワード クラウド確定申告を見る →よくある質問(FAQ)
- 給与支払報告書と源泉徴収票は同じ書類ですか?
- 個人別明細書は源泉徴収票と同一の様式で複写になっており、記載項目は共通しています。ただし提出先が異なり、市区町村に提出するのが給与支払報告書、税務署に提出するのが源泉徴収票(または法定調書合計表への集計対象)です。提出範囲の判定基準もそれぞれ別に確認する必要があります。
- 退職者が年の途中で県外に引っ越していた場合、提出先はどこになりますか?
- 地方税法第317条の6第3項により、退職者の提出先は退職日(給与の支払を受けなくなった日)現在の住所地の市区町村と明文で定められています。在職者の基準日(1月1日現在)とは異なるため、退職後に県外へ引っ越していた場合でも、退職日時点の住所地を確認して提出してください。実務上は念のため提出先自治体の最新の要領も確認しておくと安心です。
- 給与支払報告書を提出しないとどうなりますか?
- 正当な理由なく提出しなかったり、虚偽の記載をした場合、地方税法上は罰則の対象となる可能性があります。また提出漏れがあると、対象の従業員の住民税額が正しく反映されず、後日市区町村から照会が入ることもあります。提出期限内の提出が基本です。
まとめ:給与支払報告書は「基準日ごとの住所地」「30万円」「2月1日」で判定する
在職者は1月1日現在、退職者は退職日現在の住所地の市区町村が提出先(地方税法317条の6第1項・第3項)。年内の住所異動を必ず確認する。
その年中の支払金額が30万円を超える退職者は提出必要。30万円以下は同条第3項ただし書により提出省略できるが、提出を推奨する自治体もある。
提出先ごとに総括表を1枚作成し、報告人員の合計と添付枚数を突合してから、書面またはeLTAXで提出する。本来の期限1月31日は日曜のため、令和8年分の期限は2月1日(月)になる。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る
コメント