※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
開業前に払ったお金は「開業費」としてまとめて資産に計上し、あとから経費に落とせます。ここまでは多くの記事が書いています。問題はその先で、開業費はいつ・いくら落とすかを自分で決められるため、決め方しだいで手元に残る金額が数十万円単位で変わります。
この記事では、根拠条文と国税庁の質疑応答事例を確認したうえで、各年の見込み所得を入れると「何年目にいくら償却するのが税負担最小か」を自動で出すシミュレーターを用意しました。開業費を集計するためのCSVテンプレートもその場でダウンロードできます。制度の内容は2026年9月時点の法令・通達に基づいています。
📌 この記事でわかること
- 各年の所得を入れるだけで最適な償却配分と税額を出す任意償却シミュレーター(償却しない場合・初年度全額・5年均等・最適配分の4案を同時比較)
- 任意償却に下限がなく、支出から60か月を過ぎても未償却残高を落とせる根拠(所得税法施行令137条3項+国税庁の質疑応答事例)
- 「利益が出た年に寄せる」が原則になる理由と、それでも初年度に落とすべき2つのケース
- 個人事業主と法人で開業費の範囲が違う点(法人は設立後の支出だけが開業費で、設立前は創立費)
- 開業費の集計表テンプレート(CSVダウンロード)と、開業時・償却時の仕訳の書き方
結論:開業費の償却は「税率が高い年に寄せる」のが原則
先に結論を書きます。開業費の償却は、所得が大きく税率区分が高い年にまとめて必要経費に算入するのが、税負担の面ではもっとも有利になりやすい方法です。所得税は超過累進税率なので、同じ100万円の経費でも、税率5%の年に落とすのと23%の年に落とすのとでは、住民税まで含めた減税額が151,050円と334,830円で2倍以上変わります(所得税だけで見れば4倍以上です)。
開業1年目は売上が立ち切らず、所得が基礎控除などの所得控除に埋もれてしまうことも珍しくありません。その年に開業費を全額落としても、減らせる税金がそもそも存在しないという場面がよくあります。税理士法人での実務でも、開業初年度の申告で開業費を全額償却してしまい、翌年以降の黒字と相殺できる原資を先に使い切っていた、という相談は毎年のように受けます。
ただし「初年度に落とす」が正解になる2つの場合
原則は後ろに寄せる、と書きましたが、逆になる場合もあります。初年度から所得が高く、翌年以降は横ばいか下がる見込みなら、初年度に落とすほうが有利です。もうひとつは、数年内に事業をたたむ・法人成りする予定があるケースで、償却の機会が残っているうちに落としておかないと、未償却残高を使い切れないまま終わる可能性があります。
どちらに転ぶかは所得の推移しだいなので、感覚ではなく計算で決めるべきところです。この記事のシミュレーターはそこを埋めるために作りました。
開業費とは何か:条文が定義する範囲と、入らない支出
個人事業主の開業費は、所得税法施行令第7条第1項第1号に定義があります。原文は次のとおりです。
開業費(不動産所得、事業所得又は山林所得を生ずべき事業を開始するまでの間に開業準備のために特別に支出する費用をいう。)
効いているのは「開業準備のために特別に支出する」という部分です。開業のためにわざわざ支出したものが対象で、開業後も日常的に発生する性質の支出は、開業前に払っていても開業費として扱いにくくなります。
開業費に入りやすいもの・入りにくいもの
| 区分 | 具体例 | 考え方 |
|---|---|---|
| 入りやすい | 開業のための市場調査費、業界団体の入会金、開業前の名刺・チラシ・ロゴ制作費、開業セミナー受講料、開業前の打合せ交通費 | 開業するからこそ発生した、一回性の支出 |
| 判断が割れる | 開業前の家賃・水道光熱費・通信費 | 開業後も毎月発生する性質の費用のため、「特別に支出する費用」に当たるかは個別判断になります。事務所を借りて準備に専念した期間の家賃を開業費とする処理は実務で見られますが、自宅兼用など私的利用が混じる場合は按分が前提になります |
| 入らない | 取得価額10万円以上のパソコン・車両・内装工事、商品の仕入代金、開業後にサービスを受ける分の前払家賃、敷金 | 条文が「資産の取得に要した金額とされるべき費用及び前払費用を除く」と明記。10万円以上のものは減価償却資産、仕入は売上原価、敷金は資産です |
この「入らない」欄が実務でいちばん事故が起きるところです。開業準備で買った30万円のパソコンを開業費に混ぜてしまうと、本来は減価償却資産として処理すべきものが繰延資産に紛れ込みます。10万円以上の資産の扱いは一括償却資産と少額減価償却資産の特例の違いで整理しているので、そちらと合わせて確認してください。
開業費以外の繰延資産(建物を借りるときの権利金など)を含めた税務上の償却期間は、繰延資産の償却期間一覧|税務上の判定と20万円ルールで一覧にしています。
いつまでさかのぼれるのか
条文は「事業を開始するまでの間」としか書いておらず、何年前までという上限は置かれていません。ただし必要経費の一般ルールとして、支出の事実と事業との関連を説明できることが前提になります(国税庁 No.2210 必要経費の知識)。領収書が残っていない支出をさかのぼって計上するのは、実務上かなり厳しいと考えておいたほうが安全です。何年も前の支出を大量に計上する場合は、事前に税理士へ相談してください。
任意償却の根拠:60か月を過ぎても償却できる理由
開業費の償却が自由に決められる根拠は、施行令の2つの規定の関係にあります。ここは記事によって説明がぶれるところなので、条文を分けて見ます。
137条1項1号(60か月の均等償却)と3項(申告書記載額)
まず同施行令137条1項1号が、開業費の償却費を「その繰延資産の額を六十で除し、これに(略)業務を行つていた期間の月数を乗じて計算した金額」と定めています。これが5年(60か月)の均等償却です。
そのうえで、同条3項が次のように書いています。
居住者が、第一項第一号に掲げる繰延資産につきその年分の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上必要経費に算入すべき金額として、当該繰延資産の額の範囲内の金額をその年分の確定申告書に記載した場合には、同号に掲げる金額は、同号の規定にかかわらず、当該金額として記載された金額とする。
つまり、確定申告書に書いた金額がそのまま償却費になります。上限は「繰延資産の額の範囲内」だけで、下限は書かれていません。60か月の均等償却は原則ルールであって強制ではなく、申告書に金額を記載すればその金額が優先される、という構造です。
国税庁の質疑応答事例が明言している内容
この解釈は、国税庁が質疑応答事例「償却期間経過後における開業費の任意償却」で公表しています。7年前に開業して赤字続きだった医院が、開業費3億円を本年分と翌年分で1億5千万円ずつ償却できるか、という照会に対する回答です。
任意償却は、繰延資産の額の範囲内の金額を償却費として認めるもので、その下限が設けられていないことから、支出の年に全額償却してもよく、全く償却しなくてもよいと解されます。
また、繰延資産となる費用を支出した後60か月を経過した場合に償却費を必要経費に算入できないとする特段の規定はないことから、繰延資産の未償却残高はいつでも償却費として必要経費に算入することができます。
なお、支出した開業費の内容及びその開業費の額が過年分において必要経費に算入されていないことを明らかにしておく必要があります。
最後の一文が実務上いちばん重いところです。開業費の中身と、それが過年度で経費になっていないことを説明できる状態にしておくことが条件になります。5年前の開業費を今年落とすのであれば、当時の集計表と領収書、そして各年の申告でいくら償却したかの履歴が要ります。ここが整っていないと、税務調査の場面で残高の説明ができず、指摘を受けるリスクがあります。この記事の後半で配布する集計テンプレートは、この履歴を残すことを狙って列を設計しています。
開業費 任意償却シミュレーター(自動計算)
開業費の総額と、1年目から5年目までの「開業費を償却する前の事業所得」「所得控除の合計額」を入れてください。償却しない場合・初年度全額償却・5年均等償却・最適配分の4案の税額を並べて表示します。最適配分は1万円刻みで、税額の減り幅がいちばん大きい年に順番に割り当てていく方法で計算しています。
開業費 任意償却シミュレーター
何年目にいくら償却すれば、5年間の税額が最小になるか
| 年 | 事業所得(開業費の償却前・円) | 所得控除の合計(円) |
|---|
計算の前提:所得税は国税庁 No.2260 の速算表、復興特別所得税は基準所得税額の2.1%、住民税は所得割10%の簡便計算です。課税所得は1,000円未満を切り捨てています。
このツールが計算していないもの:住民税の均等割、住民税と所得税で所得控除額が異なる分の差、事業税、国民健康保険料への影響、純損失の繰戻し還付、令和9年(2027年)分以降に予定されている復興特別所得税1.1%への引下げと防衛特別所得税。白色申告を選んだ場合の繰越しは0として計算していますが、変動所得の損失や被災事業用資産の損失は白色でも繰り越せる場合があります(所得税法70条2項)。青色申告特別控除は「所得控除の合計」欄に含めず、事業所得の欄で控除後の金額を入れてください。結果は概算であり、実際の申告額を保証するものではありません。
使い方の手順
後半のテンプレートで領収書を集計し、10万円以上の資産や仕入を除いた金額を出します。
開業費の償却前・青色申告特別控除後の金額を入れます。事業計画の数字で構いません。
基礎控除、社会保険料控除、小規模企業共済等掛金控除などの合計です。初期値の110万円は目安なので、実額に置き換えてください。
最適配分と均等償却の差が小さければ、事務負担の軽いほうを選ぶ判断もあります。差が大きい場合だけ配分を意識すれば十分です。
※広告(アフィリエイトリンクを含みます)
開業届と青色申告承認申請書を、無料でまとめて作る
開業費の任意償却は、青色申告なら純損失の繰越しと組み合わせて効きます。その青色申告の承認申請書には、業務を開始した日から2か月以内(1月1日から1月15日までに開業した場合はその年の3月15日まで)という期限があります。「マネーフォワード クラウド開業届」は質問に答えるだけで開業届と青色申告承認申請書を無料で作成でき、提出方法まで案内してくれます。
無料で開業届を作成する →シミュレーターで見えた、開業費の償却が分かれる3つの型
実際に数字を入れて回すと、有利な配分ははっきり3つに分かれます。以下は筆者がこのツールで試算した結果で、いずれも所得控除は各年110万円、青色申告を前提にしています。手計算とも突き合わせて数値を確認しました。
型1:所得が横ばい。どう配分しても結果は同じ
事業所得が5年間ずっと300万円、開業費60万円のケースです。課税所得は190万円で、5年とも税率5%の区分に収まります。この場合、初年度に全額落としても5年で均等に割っても、5年間の税額合計は1,344,345円で完全に同額になりました(償却しない場合は1,434,975円)。減った税額はどちらも90,630円で、これは60万円に「所得税5%×1.021+住民税10%=15.105%」を掛けた金額と一致します。
税率区分をまたがないなら、配分をどう工夫しても結果は変わりません。この型なら事務が楽な均等償却で十分です。
型2:初年度だけ所得が低い。翌年以降に寄せると差が出る
事業所得が1年目200万円、2年目以降800万円、開業費200万円のケースです。1年目の課税所得は90万円で税率5%、2年目以降は690万円で税率20%の区分に入ります。結果は次のとおりでした。
| プラン | 5年間の税額合計 | 償却しない場合との差 |
|---|---|---|
| 償却しない | 6,785,953円 | 基準 |
| 初年度に全額償却 | 6,650,008円 | ▲135,945円 |
| 5年で均等償却 | 6,238,813円 | ▲547,140円 |
| 最適配分(2年目に全額) | 6,177,553円 | ▲608,400円 |
初年度に全額落とすのと、2年目に寄せるのとで47万円以上の差が出ました。2年目の減額分608,400円は、200万円×(所得税20%×1.021+住民税10%=30.42%)とぴったり一致します。初年度は課税所得が90万円しかないため、200万円を落としても税額に効くのはその90万円ぶんだけです。使い切れなかった所得控除110万円はそのまま切り捨てになり、事業所得がゼロで止まるので純損失も生じません。つまり翌年へ持ち越すこともできない。減額分が135,945円にとどまったのはこのためで、それなら最初から2年目に落としたほうが素直だ、というのがツールの答えでした。
型3:尻上がりに伸びる。5年目に寄せるのが最も効く
事業所得が50万円→150万円→400万円→700万円→1,000万円と伸び、開業費150万円のケースです。最適配分は5年目に全額で、税額は3,733,650円。5年均等の3,938,241円より204,591円少なく、初年度全額の4,175,475円とは44万円以上の差がつきました。5年目の課税所得890万円は税率23%の区分なので、1円あたりの効き目が最も大きくなります。
ここで同じ条件を白色申告に切り替えると、初年度全額償却の税額は4,235,895円となり、償却しない場合とまったく変わりません。初年度は課税所得がゼロなので減らせる税金がなく、生じた損失も繰り越せずに消えるためです。純損失の繰越しは青色申告者に認められる特典で、翌年以後3年間にわたって所得から控除できます。開業費の使い道を考えるうえでも、青色申告の承認は先に取っておくべきものです。青色申告特別控除の要件は青色申告75万円控除の完全ガイドで整理しています。
個人事業主と法人で、開業費の扱いはどう違うか
「法人は任意償却できない」と書いている記事を見かけますが、条文を読むかぎりそうではありません。違いは償却の自由度ではなく、開業費に入る範囲のほうにあります。
法人の開業費は「設立後」の支出だけ。設立前は創立費
法人税法施行令第14条第1項は、第1号で創立費を「発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用」、第2号で開業費を「法人の設立後事業を開始するまでの間に開業準備のために特別に支出する費用」と定めています。
個人の場合は「事業を開始するまでの間」としか書かれておらず、開業前の支出が広く開業費に入ります。これに対し法人は設立という区切りがあるため、設立登記より前の支出は創立費、設立後・事業開始前の支出が開業費と、勘定科目が2つに割れます。会社設立の準備で払った定款認証手数料や登録免許税を「開業費」と記帳してしまうのは、法人ではよくある取り違えです。
法人も創立費・開業費は任意償却できる
償却のほうは、同施行令第64条第1項第1号が、施行令14条1項1号から5号までの繰延資産(創立費・開業費・開発費・株式交付費・社債等発行費)について、償却限度額を「その繰延資産の額(既にした償却の額で(略)損金の額に算入されたものがある場合には、当該金額を控除した金額)」と定めています。限度額が残高そのものなので、その範囲でいくら償却してもよい、という構造です。個人と同じく任意償却になります。
一方、同項第2号が定める繰延資産(14条1項6号の、いわゆる税法固有の繰延資産。共同的施設の負担金や建物賃借の権利金など)は、支出の効果が及ぶ期間の月数で按分する均等償却になります。「法人の繰延資産は均等償却」という説明は、この6号の繰延資産の話が混ざったものと考えられます。ここは記事によって説明が食い違っているので、条文の号数まで確認するのが確実です。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 根拠 | 所得税法施行令7条1項1号・137条1項1号/3項 | 法人税法施行令14条1項1号・2号/64条1項1号 |
| 対象になる支出 | 事業を開始するまでの間の開業準備費用(開業前すべて) | 設立後・事業開始前の開業準備費用のみ。設立前は創立費 |
| 原則の償却方法 | 60か月の均等償却 | 条文上の限度額は残高全額(会計上は5年以内の償却が一般的) |
| 任意償却 | 可(確定申告書に記載した金額) | 可(限度額の範囲内で損金経理した額) |
| 損失の繰越し | 青色申告なら純損失を3年繰越し | 青色申告なら欠損金を10年繰越し(中小法人は全額控除) |
法人は欠損金の繰越期間が長いぶん、赤字の年に償却してしまっても取り返しがつきやすい構造です。逆に個人は繰越しが3年なので、どの年に落とすかの判断がより効いてきます。上のシミュレーターを個人向けに作ったのはそのためです。
開業費の集計テンプレートと仕訳の書き方
国税庁の質疑応答事例が求めているのは「開業費の内容」と「過年分で必要経費に算入されていないこと」を明らかにできる状態です。これは会計ソフトの残高だけでは足りず、支出の明細と、各年の償却履歴の2枚を残しておくのが確実です。
集計表テンプレート(CSVダウンロード)
下のボタンからCSVをダウンロードできます。ExcelでもGoogleスプレッドシートでもそのまま開けます。記入例が2行入っているので、上書きして使ってください。
開業時と償却時の仕訳
開業費は開業日にまとめて資産計上します。準備期間中は事業用の帳簿がないため、開業日付で1本にまとめる処理が一般的です。相手科目は、自分のお金で立て替えていれば「元入金」(法人なら「役員借入金」など)になります。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 開業日にまとめて計上 | 開業費 480,000 | 元入金 480,000 |
| 当年に300,000円を償却 | 開業費償却 300,000 | 開業費 300,000 |
| 当年は償却しない | 仕訳なし(貸借対照表に開業費の残高が残ります) | |
青色申告決算書では、開業費償却は「減価償却費の計算」欄に記載します。会計ソフトによっては固定資産台帳に「開業費」を登録して償却方法を任意償却に設定する形になっており、この設定を忘れると勝手に5年均等で計算されてしまうことがあります。監査法人や税理士法人で決算を見てきた経験からいうと、開業費まわりのズレはほぼ全てここか、集計時の資産混入のどちらかです。日々の記帳の考え方は個人事業主の経費一覧もあわせて確認してください。
決算書のどこに書くか|「減価償却費の計算」欄に繰延資産として書く
償却する金額を決めたら、それを青色申告決算書の3ページ目「減価償却費の計算」に書きます。この表の見出しは「減価償却資産の名称等(繰延資産を含む)」となっていて、開業費のような繰延資産もここに書く前提の様式です。
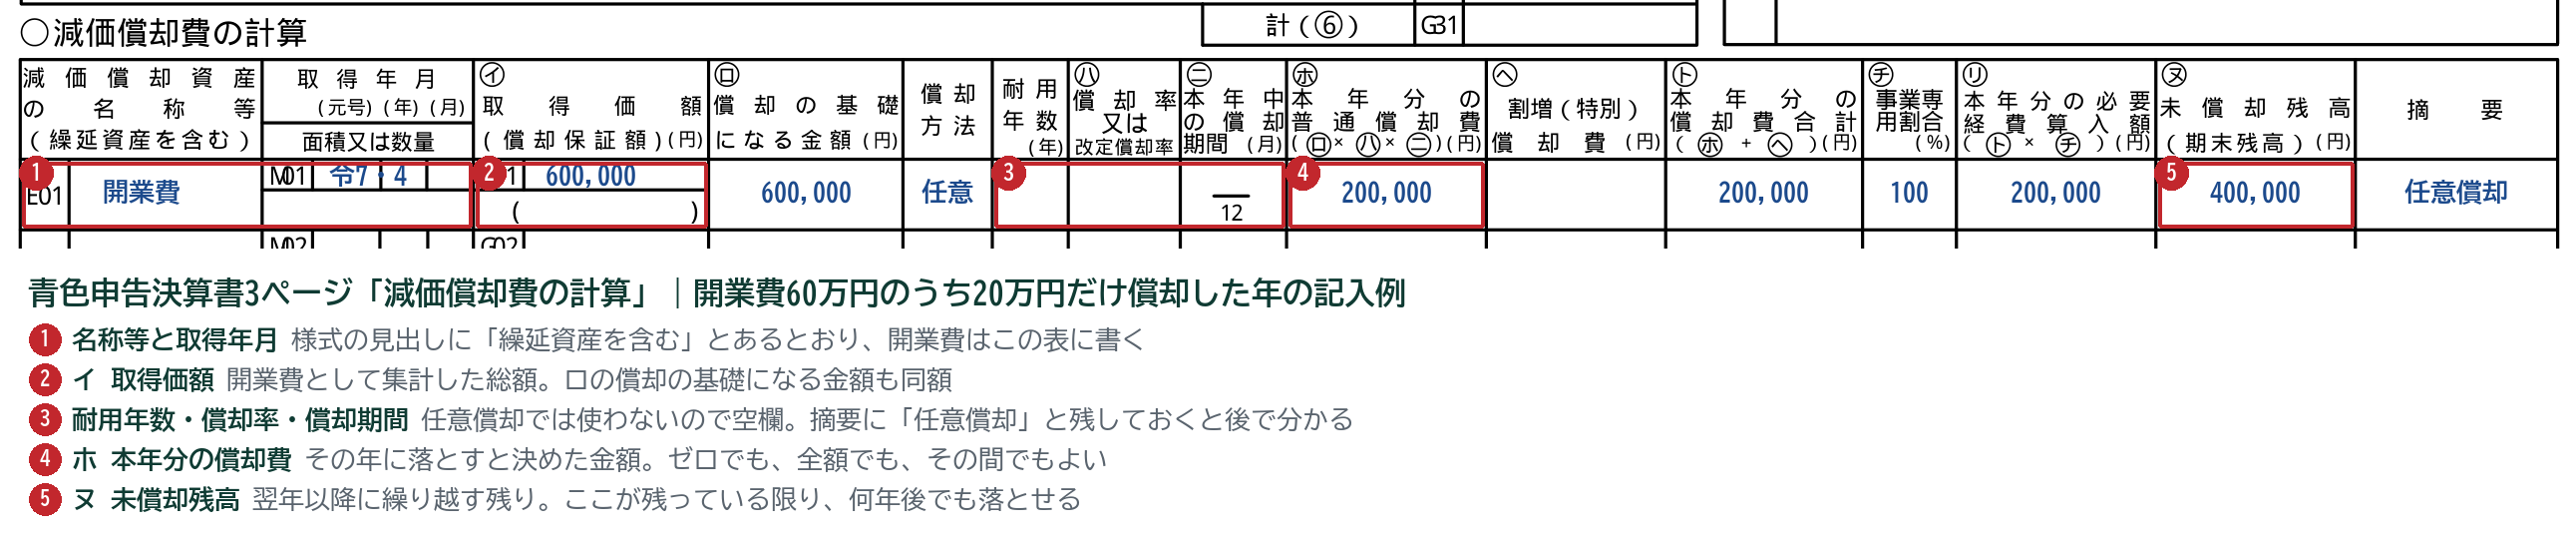
任意償却では耐用年数も償却率も使わないので、これらの欄は空欄のままにします。摘要に「任意償却」と書いておくと、翌年以降に見返したときに判断の経緯が分かります。施行令137条3項が「申告書に記載した金額」を償却費とする建て付けなので、この欄に書いた金額がそのまま その年の償却額になります。
よくある質問(FAQ)
- 開業費は何年目までに償却しないといけませんか?
-
期限を定めた規定は置かれていません。国税庁の質疑応答事例「償却期間経過後における開業費の任意償却」は、支出から60か月を経過した場合に必要経費へ算入できないとする特段の規定はないとして、未償却残高はいつでも償却費として必要経費に算入できるとしています。事例では7年間まったく償却しなかった開業費を、その後2年に分けて償却する照会に対して差し支えない旨が示されています。ただし開業費の内容と、過年分で必要経費にしていないことを明らかにしておく必要があります。
- 今年は1円も償却しない、という申告でも問題ありませんか?
-
任意償却には下限が設けられていないため、支出の年に全額償却しても、まったく償却しなくてもよいと解されています(国税庁 質疑応答事例)。所得税法施行令137条3項も、確定申告書に記載した金額をその年の償却費とする旨を定めており、記載しなければ償却しなかったことになります。赤字の年や課税所得がゼロになる年は、償却せずに残高として繰り越したほうが有利になることが多いところです。
- 開業前に買った20万円のパソコンは開業費に入れられますか?
-
所得税法施行令7条1項は、繰延資産から「資産の取得に要した金額とされるべき費用及び前払費用」を除くと明記しています。取得価額20万円のパソコンは減価償却資産に当たるため、開業費ではなく固定資産として計上し、耐用年数に応じて償却するか、青色申告者であれば少額減価償却資産の特例の適用を検討することになります。開業費に混ぜると残高の説明がつかなくなるリスクがあるため、集計の段階で分けておいてください。
- 法人でも開業費は任意償却できますか?
-
法人税法施行令64条1項1号は、創立費・開業費・開発費・株式交付費・社債等発行費の償却限度額を「その繰延資産の額」(既に損金算入した額を控除した金額)と定めており、限度額が残高そのものであるため、その範囲内で任意に償却できます。ただし法人の開業費は「法人の設立後事業を開始するまでの間」の支出に限られ、設立登記より前の支出は創立費として区分されます。均等償却が求められるのは同施行令14条1項6号の繰延資産(共同的施設の負担金や賃借の権利金など)で、開業費とは別のグループです。
- シミュレーターの結果どおりに申告すれば税務署に認められますか?
-
本ツールは所得税の速算表と住民税所得割10%による概算計算で、住民税の均等割や事業税、国民健康保険料への影響、所得税と住民税の所得控除額の差は反映していません。また各年の所得はあくまで見込みです。実際の申告額や有利不利の最終判断については、帳簿と証憑を確認したうえで税理士へご相談ください。開業費に当たるかどうかの個別判定も同様です。
まとめ:開業費の償却は「決める」もの
開業費の償却は、放っておくと会計ソフトが5年均等で処理してしまいます。しかし条文は、確定申告書に書いた金額を償却費とすると定めており、決定権は事業者の側にあります。手順は次の4つです。
10万円以上の資産・仕入・前払費用を除いて集計します。CSVテンプレートの区分欄で仕分けてください。
償却額は申告時に決めれば足ります。決算数値が固まってからシミュレーターに入れ直してください。
またがないなら配分による差は出ません。またぐ年があるときだけ、そこへ寄せる価値があります。
年分・償却額・未償却残高の3点を記録します。何年寝かせても説明できる状態を保つのが、任意償却を使い続ける条件です。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る