※本記事にはアフィリエイトリンク(A8.net・Amazonアソシエイト)が含まれます。
2年目以降の住宅ローン控除を年末調整で受ける人は、税務署から届いた「給与所得者の住宅借入金等特別控除申告書」に証明書の金額を写し、控除額まで自分で計算して勤務先に出します。借入れが1本だけなら転記で終わりますが、連帯債務やペアローン、借換えがあると、どの欄で何を掛けるのかで手が止まります。この記事では令和8年分の様式を国税庁の記載例に沿って①欄から⑥欄まで順に読み、欄番号どおりに控除額を出す計算ツールを用意しました。制度の仕組みや初年度の確定申告は住宅ローン控除(減税)の仕組みと確定申告の方法で解説しているので、ここでは申告書の欄ごとの書き方と、連帯債務・ペアローン・借換えの計算に絞ります。
📌 この記事でわかること
対象読者:2年目以降の住宅ローン控除を年末調整で受ける会社員と、申告書を回収する年末調整の担当者/読了の目安:約20分
- 令和4年以降に入居した人の申告書は、①年末残高から⑥控除額まで上から順に計算すること
- 連帯債務は②欄で負担割合を掛け、備考欄に相手の記入が要る場合と要らない場合があること
- ペアローンは自分のローンだけを単独債務として書き、持分の取得対価を超えた分は③欄で外れること
- 借換えで借入額が増えたときの按分式と、繰上返済で残高が変わったときの出し直し
- 欄番号どおりに①〜⑥を出す自動計算ツール(国税庁の記載例3件の金額を再現できることを確認済み)
 ぜいむたん
 イザーク
住宅借入金等特別控除申告書とは|令和8年分の年末調整で出す書類
住宅借入金等特別控除申告書は、2年目以降の住宅ローン控除を年末調整で受けるために勤務先へ出す書類です。用紙の上半分が申告書、下半分が税務署長の「年末調整のための住宅借入金等特別控除証明書」で、1枚が両方を兼ねています。
控除を受ける最初の年は、確定申告をしないと控除を受けられません。年末調整で受けられるのは2年目からです(国税庁『令和8年分 年末調整のしかた』29ページ)。令和8年に入居した人は、令和8年分を令和9年の確定申告で受け、令和9年分から年末調整に移ります。年末調整で受ける控除は、勤務先が年税額を計算するときに差し引き、源泉所得税の過不足は、年末調整を行った月(通常は12月)の給与で精算されます(同39ページ)。
ぜいむたんイザーク調書方式と証明書方式で添付書類が違う
添付する書類は、金融機関が年末残高を税務署に直接出す「調書方式」か、本人が金融機関の証明書を出す「証明書方式」かで変わります。調書方式では、令和8年分の申告書の控除額欄に年末残高をもとにした控除見込額が原則として印字されています。印字があるのは令和8年分の用紙までで、調書方式でも令和9年分以降の用紙は空欄で届くため、返済計画表などで年末残高を確かめて自分で計算します(記載例PDF 記載例3の冒頭注記)。
| 区分 | 勤務先に出すもの | 書面で届く時期の目安 |
|---|---|---|
| 調書方式 | 申告書兼控除証明書のみ(年末残高等証明書は不要) | 入居2年目の11月下旬頃に、控除を受ける各年分を一括送付 |
| 証明書方式 | 申告書兼控除証明書+金融機関の「住宅取得資金に係る借入金の年末残高等証明書」 | 入居2年目の10月下旬頃に、控除を受ける各年分を一括送付 |
出典:国税庁『令和8年分 年末調整のしかた』29〜30ページ。e-Taxで電子交付を希望した場合は、調書方式が毎年11月中旬頃、証明書方式が毎年10月頃にメッセージボックスへ格納されます。
証明書方式の人に年末残高等証明書が届かないときは、借入先の金融機関に発行を依頼します。令和8年分に印字された見込額は、金融機関が出した年末残高をもとにしています。繰上返済などで実際の残高と違うときは、返済計画表などで実際の残高を確かめて計算し直します。調書方式の手続は国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」に対応金融機関の一覧があります。
申告書をなくしたら税務署に再交付を申請する
申告書や控除証明書をなくした場合は、本人が税務署に再交付を申請します(『年末調整のしかた』29ページ)。手続は国税庁「A1-39 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」で、交付申請書をe-Taxで出すか、書面で納税地の所轄税務署に持参または送付します。代理人が窓口で申請する場合は委任状が要ります。11月に入ってから気づくと年末調整に間に合わないことがあるので、10月のうちに封筒を開け、「令和8年分」の用紙と控除証明書がそろっているかを確かめてください。
住宅借入金等特別控除申告書の書き方|①〜⑥欄を埋める手順
令和4年以降に入居した人の住宅借入金等特別控除申告書は、①年末残高、②連帯債務の按分、③取得対価との比較、④居住用割合、⑤借入限度額、⑥控除額の順に上から計算します。令和元年〜3年入居の様式は控除額が⑧欄、平成30年以前入居の様式は⑭欄になりますが、計算の順序は変わりません(『年末調整のしかた』34・38ページ)。
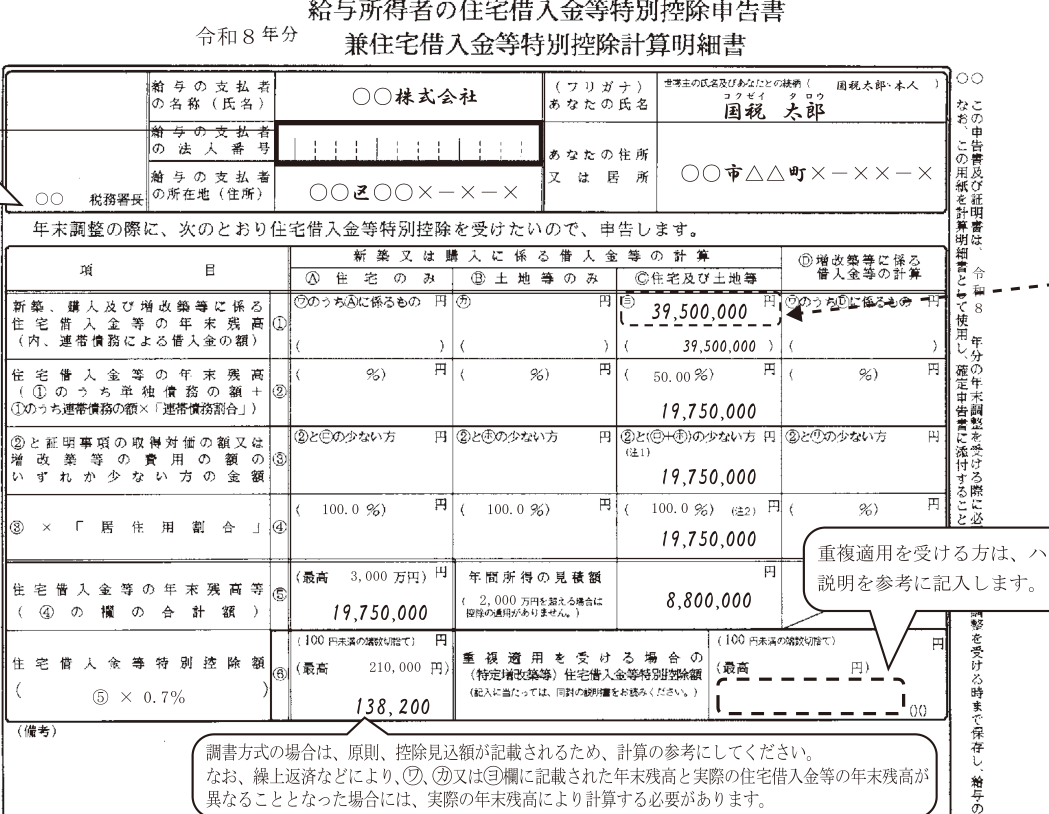
上の記載例は、令和7年に入居して令和7年分を確定申告した人が、令和8年分を年末調整で受けるケースです。連帯債務39,500,000円に負担割合50%を掛けて19,750,000円とし、0.7%を掛けた138,250円の100円未満を切り捨てて⑥欄は138,200円になっています。手順にすると次の6つです。
①欄:年末残高等証明書(調書方式は令和8年分の申告書の印字。令和9年分以降は空欄なので返済計画表など)の年末残高を、証明書の「住宅借入金等の内訳」に合う列(Ⓐ住宅のみ・Ⓑ土地等のみ・Ⓒ住宅及び土地等)に書く。連帯債務の分は括弧内にも書く
②欄:「単独債務の額+連帯債務の額×連帯債務割合」を書く。連帯債務割合は下部の証明書(㋥・㋣欄)に載っている
③欄:②と、証明書の取得対価の額(Ⓒ列なら家屋㋺+土地等㋭)のいずれか少ない方を書く
④欄:③に証明書の居住用割合を掛ける。全部が自宅なら100.0%なので③と同じ金額
⑤欄:④の各列を合計する。「最高○○万円」と書かれた借入限度額を超えるときは限度額で止める
⑥欄:⑤に0.7%を掛け、100円未満を切り捨てる。あわせて「年間所得の見積額」に本年の合計所得金額の見込みを書く
ぜいむたんイザーク①欄は証明書の「住宅借入金等の内訳」に合わせて列を選ぶ
2か所以上の金融機関から証明書をもらっている人は、全部の残高を①欄に書きます。Ⓒ列に入る借入れと、ⒶやⒷ列に入る借入れを両方持っている人は、記載例が「税務署にお尋ねください」としているケースです。自己判断で合算せず、税務署に確認してください。
③欄の取得対価は証明書に印字された金額を使う
③欄で比べる取得対価は、下部の証明書に印字された金額です。この金額は、初年度の確定申告で計算明細書に書いた金額をもとにしています。計算明細書には「あなたの持分に係る取得対価の額等」を出す欄があります(国税庁『令和7年分 住宅借入金等特別控除を受けられる方へ(新築・購入用)』の計算明細書)。補助金等の額や住宅取得等資金の贈与の特例を受けた金額も差し引きます(『年末調整のしかた』34ページ)。記載例の証明書にも「証明事項の各欄は、令和7年分の申告に基づいて記載しています」と注記されています。年末調整の申告書には持分を掛ける欄がないので、証明書の金額をそのまま②と比べます。
⑤欄・⑥欄と「年間所得の見積額」
⑤欄の借入限度額は、入居した年と住宅の区分で決まります。記載例3の「省エネ基準適合住宅・新築」で令和7年入居なら、特例対象個人(夫婦のいずれかが40歳未満か、19歳未満の扶養親族がいる人)以外は3,000万円(⑥欄の上限21万円)、特例対象個人は4,000万円(同28万円)です。令和4年以降に入居した人は、本年の合計所得金額が2,000万円を超えると、その年は控除を受けられません。令和3年以前に入居した人(特別特例取得に当たる令和4年入居の人を含みます)は3,000万円、床面積40㎡以上50㎡未満の特例に当たる人は1,000万円が基準です(『年末調整のしかた』30〜33ページ)。給与以外に副業や不動産などの所得がある人は、その所得も足した合計所得金額で基準を超えないかを確かめてから「年間所得の見積額」を書いてください。
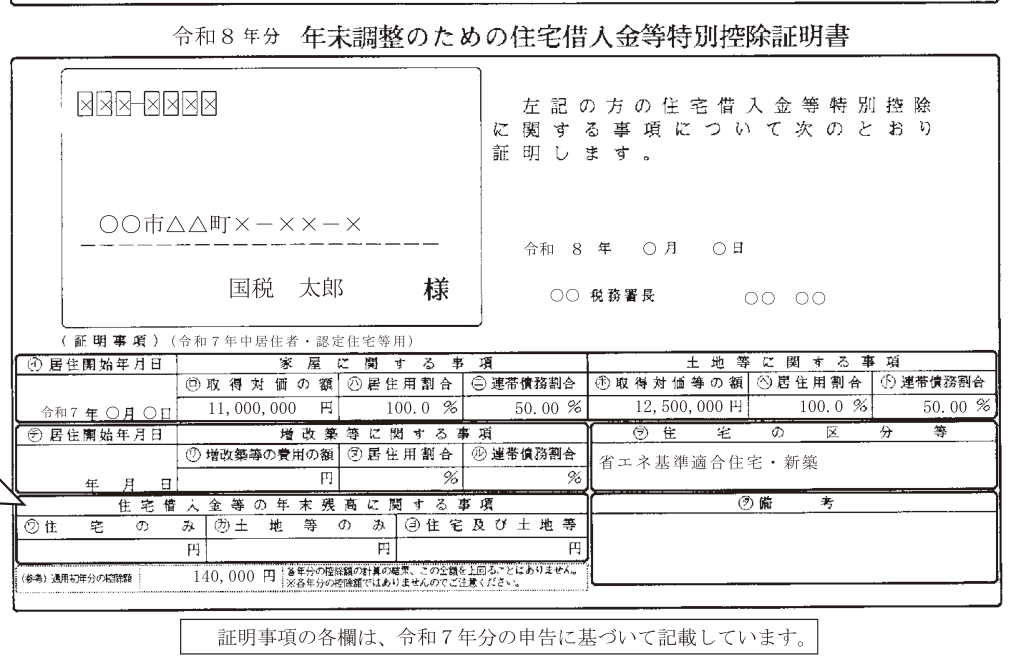
証明書の左下にある「(参考)適用初年分の控除額」は、初年度の控除額です。証明書には「各年分の控除額の計算の結果、この金額を上回ることはありません」と注記されています。記載例3では140,000円で、令和8年分の⑥欄138,200円はこれを下回っています。⑥欄がこの金額を超えたら、どこかの欄で計算を誤っている可能性が高いと考えてください。
【自動計算ツール】住宅借入金等特別控除申告書の控除額を欄ごとに計算する
証明書と残高証明書の数字を入れると、住宅借入金等特別控除申告書の①〜⑥欄の金額を欄番号つきで表示します。連帯債務がある場合は、備考欄に相手が書く文言も作ります。初期値は国税庁の記載例3と同じ数字で、そのまま「計算する」を押すと⑥欄は138,200円になります。
1つの列(例:Ⓒ住宅及び土地等)だけを計算します。ⒶとⒷに分かれている人は列ごとに計算し、⑤欄で合計してください。列ごとに居住用割合が違う場合の算式、増改築等(Ⓓ列)、重複適用、災害による再取得等の特例(控除率0.9%・1.2%)、住民税からの控除額は計算していません。借換えの按分は、入力した年末残高の全部が借換え後の借入れである前提で行います。
住宅借入金等特別控除申告書 控除額計算ツール(令和8年分)
令和4年入居でも特別特例取得に当たる人は1.0%。申告書の控除額欄の「×○%」で確認
申告書の⑤欄(様式により⑤欄付近)の表示に合わせる
自分だけが債務者の借入れ。ペアローンの自分名義のローンはここ
証明書に載っている借入れ全体の残高(自分の負担分ではなく全額)
控除証明書の㋥・㋣欄。連帯債務がなければ空欄でよい
控除証明書の家屋㋺+土地等㋭(Ⓒ列の場合)
控除証明書の㋩・㋬欄。全部が自宅なら100
本年の合計所得金額の見込み。給与だけの人は給与所得の金額
源泉徴収簿の㉓欄。入れると年末調整で引ける額を表示
国税庁の記載例3件をツールで再現した結果
ツールの上にある3つのボタンは、国税庁の令和8年分の記載例と同じ数字を入れます。3件とも、記載例に印字された控除額と一致しました。記載例1は平成30年入居の旧様式なので欄番号は違いますが、計算の順序と結果は同じです。
| 記載例 | 連帯債務の年末残高×負担割合 | 取得対価・限度額 | 控除額(記載例=ツール) |
|---|---|---|---|
| 例3 令和7年入居・0.7% | 39,500,000円×50%=19,750,000円 | 23,500,000円・3,000万円 | 138,200円 |
| 例2 令和3年入居・1.0% | 39,500,000円×50%=19,750,000円 | 23,500,000円・4,000万円 | 197,500円 |
| 例1 平成30年入居・1.0% | 36,000,000円×50%=18,000,000円 | 22,500,000円・4,000万円 | 180,000円 |
ぜいむたんイザーク年末調整で受けない人は同じ計算で確定申告する
この申告書は、確定申告で住宅ローン控除を受けるときの計算明細書としても使え、書き方は同じだと国税庁の記載例に書かれています。連帯債務やペアローンの相手が個人事業主なら、相手は2年目以降も確定申告で控除を受けます。会社員でも、年末調整に申告書を出しそびれたときや、医療費控除などで確定申告をするときは、確定申告で受けられます。確定申告の手順は住宅ローン控除(減税)の仕組みと確定申告の方法にまとめています。
※広告(アフィリエイトリンクを含みます)
住宅ローン控除を確定申告で受ける人へ
個人事業主の配偶者や、年末調整に間に合わなかった人は、確定申告で住宅ローン控除を受けます。マネーフォワード クラウド確定申告は、確定申告書の作成からe-Taxでの提出までをまとめて進められるクラウドソフトです。
マネーフォワード クラウド確定申告を見る →連帯債務の住宅借入金等特別控除申告書の書き方|負担割合と備考欄
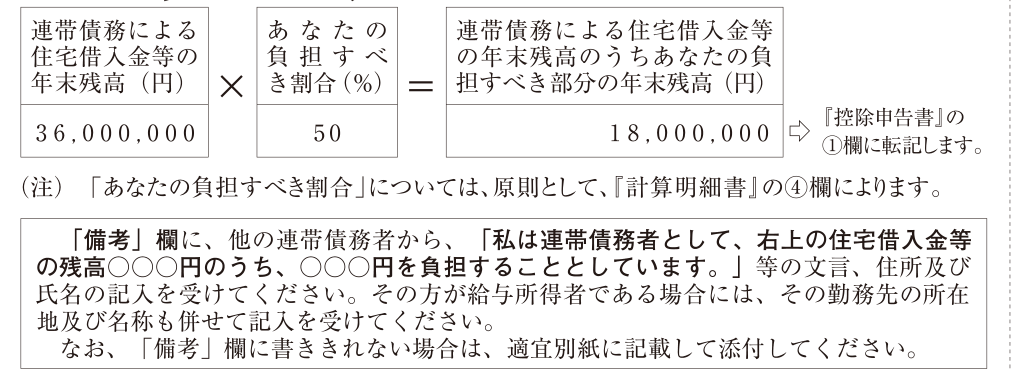
連帯債務がある人は、証明書に載っている借入れ全体の年末残高を①欄の括弧内に書き、②欄で自分の負担割合(連帯債務割合)を掛けます。負担割合は初年度の確定申告で計算明細書に書いた割合をそのまま使います。平成30年以前に入居した人の旧様式では、記載例1のとおり、按分した後の金額を①欄に書きます。
負担割合は初年度の計算明細書で決まっている
『年末調整のしかた』33ページは、控除を受ける人が負担すべき割合を「原則として、住宅借入金等特別控除の適用を受ける最初の年の確定申告の際に提出した『住宅借入金等特別控除額の計算明細書』に記入した負担割合」としています。毎年の返済を誰の口座から払ったかで割合を変えるものではありません。
②欄の金額が①欄の括弧内と同じになっていたら、連帯債務割合の掛け忘れを疑ってください。証明書の残高を②欄にもそのまま写すと、夫婦が2人とも年末調整で控除を受けている場合、借入れ全体を2人で二重に引くことになります。
備考欄に相手の記入が要る場合と要らない場合
年末調整で控除を受ける人は、申告書の「備考」欄に、他の連帯債務者から次のような文言と住所・氏名を書いてもらいます。相手が給与所得者なら、勤務先の所在地と名称も書いてもらいます。
東京都港区芝5-8-1 田中恵美 勤務先:新宿区四谷三栄町24 △△株式会社
国税庁『令和8年分 年末調整のしかた』33ページの記載例
ただし、入居した年分が平成31年分以後の人に令和2年10月1日以後に税務署から送られた控除証明書には、負担割合が記載されています。負担割合が載った控除証明書を添付する場合、備考欄への記入は要りません。記載例3の証明書にも「連帯債務割合 50.00%」と印字されています。
ぜいむたんイザークペアローンの住宅借入金等特別控除申告書の書き方|自分のローンだけを書く
ペアローンは夫婦がそれぞれ自分名義のローンを組む形なので、各自の申告書には自分のローンの年末残高だけを、単独債務として①欄に書きます。①欄の括弧内(連帯債務による借入金の額)と②欄の連帯債務割合は使わず、②欄には①欄と同じ金額が入ります。
ペアローンと連帯債務の違い
| 項目 | ペアローン | 連帯債務 |
|---|---|---|
| ローンの本数 | 2本(夫名義と妻名義) | 1本を2人で負う |
| ①欄に書く額 | 自分のローンの年末残高 | 借入れ全体の年末残高(括弧内にも同額) |
| ②欄 | ①欄と同額 | 全体×自分の連帯債務割合 |
| 備考欄 | 記入なし | 証明書に割合がなければ相手の記入が必要 |
ペアローンでは、お互いが相手のローンの連帯保証人になっていることがあります。保証は自分の借入れではないので、相手のローン残高を自分の申告書に足すことはしません。年末残高等証明書も、ローンの名義人ごとに発行されます。
借入額が持分の取得対価を超えると③欄で頭打ちになる
ペアローンで見落としやすいのが③欄です。③欄は②と「自分の持分に係る取得対価」の少ない方を取るので、持分の割合より多く借りている人は、超えた部分が控除の計算から外れます。取得対価5,000万円(家屋と土地等の合計)、持分は夫60%・妻40%、令和5年入居の0.7%で借入限度額の範囲内という設例で計算すると、次のとおりです。
| 欄 | 夫(持分60%) | 妻(持分40%) |
|---|---|---|
| ①② 自分のローンの年末残高 | 32,000,000円 | 22,000,000円 |
| 証明書の取得対価(持分に係る額) | 30,000,000円 | 20,000,000円 |
| ③ いずれか少ない方 | 30,000,000円 | 20,000,000円 |
| ⑥ 控除額(×0.7%) | 210,000円 | 140,000円 |
| 控除の計算から外れる残高 | 2,000,000円 | 2,000,000円 |
設例は執筆者が作成。居住用割合100%、借入限度額は4,000万円として計算。ツールに「単独債務の年末残高」「取得対価の額」を入れると同じ結果になります。
諸費用まで借りると、この設例のように借入れの合計(5,400万円)が取得対価の合計(5,000万円)を上回ることがあります。諸費用分を含めて取得対価の額に入れてよいかどうかは費用の中身によって違うため、初年度の確定申告の段階で確認しておく論点です。持分と実際の資金負担がずれていると贈与の問題が出ることもあるので、持分の決め方に迷う場合は購入前に専門家に相談してください。
ぜいむたんイザーク借換え・繰上返済があったときの住宅借入金等特別控除申告書の書き方
借換えをした人は、借換えによる新たな借入れの当初金額が、借換え直前の当初住宅借入金等残高を上回っている場合に限り、本年の年末残高を按分した金額を①欄に書きます。上回っていなければ、新しいローンの年末残高をそのまま書きます。
借換えの按分計算
たとえば、借換え直前の残高が2,500万円で、手数料などを含めて2,700万円を新たに借り、本年の年末残高が2,000万円だったとします。①欄は2,000万円×2,500万円÷2,700万円=18,518,518円(円未満切捨て)です。令和4年以降に入居した人なら、⑥欄は18,518,518円×0.7%=129,629円の100円未満を切り捨てて129,600円になります。ツールで「住宅ローンを借り換えている」にチェックを入れると、この按分も計算します。
借換え後の借入れが控除の対象になるのは、新しいローンが当初のローンの返済のためのものであることが明らかで、償還期間が10年以上であることなど控除の対象となる要件に当てはまる場合です。借換えをしても控除を受けられる年数は延びません(国税庁 No.1233 住宅ローン等の借換えをしたとき)。
繰上返済で残高が変わったら申告書を出し直す
予定額で証明された残高や、調書方式で印字された残高で年末調整を受けた後に、繰上返済や返済の遅れで実際の年末残高が変わった場合は、実際の残高で計算した申告書を出し直します。調書方式の人は返済計画表などで実際の残高を確かめ、証明書方式の人は金融機関から実際の残高の証明書をもらい直します(『年末調整のしかた』31ページ)。12月に繰上返済をした人は、返済後の返済予定表で12月31日時点の残高を確認し、申告書①欄の金額と照合してください。
12月中に繰上返済や返済の遅れがなかったかを確認する
調書方式は返済計画表など、証明書方式は金融機関の証明書で実際の年末残高を確かめる
実際の残高で①〜⑥欄を計算し直し、勤務先に申告書を出し直す
ぜいむたんイザーク年末調整で控除しきれないとき・申告書の提出が間に合わないとき
年末調整で引ける住宅ローン控除は、その人の算出所得税額までです。引ききれないときは、源泉徴収票の「住宅借入金等特別控除可能額」欄に控除額(源泉徴収簿の㉔欄)の全額を書きます。引ききれなかった部分は、翌年度の住民税から控除される場合があります。
勤務先は⑥欄の金額を源泉徴収簿の㉔欄に写す
勤務先は、申告書の控除額欄(令和4年以降入居は⑥欄)の金額を源泉徴収簿の「住宅借入金等特別控除額㉔」欄に写し、「算出所得税額㉓」から差し引いて「年調所得税額㉕」を出します。㉔が㉓より多くて引ききれないときは㉕を0円とし、源泉徴収票の「住宅借入金等特別控除可能額」欄に㉔の金額を書きます(『年末調整のしかた』38〜39ページ)。源泉徴収簿全体の書き方は源泉徴収簿の書き方【令和8年分】記入例と年末調整の自動計算Excelで解説しています。
住民税から控除される分と、ふるさと納税との関係
所得税から引ききれなかった分は、市区町村が翌年度の住民税から控除します(住民税側の控除には上限があります)。住民税での控除額や、ふるさと納税と重なったときに控除が切り捨てられる仕組みは住宅ローン控除×ふるさと納税の併用損失シミュレーターで試算できます。年末調整に申告書を出しそびれた人は、翌年に確定申告をすれば控除を受けられます。
ぜいむたんイザーク住宅借入金等特別控除申告書のチェックリスト|年末調整の担当者向け
住宅借入金等特別控除申告書を受け取った担当者は、年分・添付書類・②欄の割合・⑥欄の端数・年間所得の見積額の5点を最初に見ます。次のチェックリストは、その5点に転記先の確認を足したものです。
受け取った申告書のチェックリスト
- ☐ 用紙が「令和8年分」(または「平成38年分」)か
- ☐ 証明書方式なら年末残高等証明書が添付されているか(調書方式は不要)
- ☐ ①欄の列が、残高証明書の「住宅借入金等の内訳」と一致しているか
- ☐ 連帯債務なら②欄で割合を掛けているか(②が①の括弧内と同額なら要確認)
- ☐ 連帯債務割合が証明書に印字されていない場合、備考欄に相手の文言・住所・氏名があるか
- ☐ ③欄が②と取得対価の少ない方になっているか
- ☐ ⑤欄が「最高○○万円」を超えていないか、⑥欄が100円未満切捨てか
- ☐ ⑥欄が証明書の「(参考)適用初年分の控除額」を超えていないか
- ☐ 年間所得の見積額が2,000万円(令和3年以前入居と、特別特例取得に当たる令和4年入居は3,000万円)以下か
- ☐ ⑥欄の金額を源泉徴収簿の㉔欄に写したか
- ☐ 申告書を勤務先で保管しているか(税務署への提出は不要)
最初の2項目は、計算を見なくても確認できます。申告書は残りの年数分が束で届くため、隣の年の用紙が出てくることや、証明書方式で年末残高等証明書が添付されていないことがあります。回収した日のうちにこの2項目を見ておけば、12月の差し戻しを減らせます。年末調整全体の記入例は【令和8年分】年末調整の書き方と記入例で、申告書4種の書き方をまとめています。
※広告(アフィリエイトリンクを含みます)
年末調整の書類を一冊で確認したい担当者へ
住宅借入金等特別控除申告書のほか、扶養控除等申告書や基礎控除申告書もまとめて確認したいときの手引書です。下記は令和8年版です。
『これだけでOK 速攻!年末調整 令和8年版』を見る →Amazonのアソシエイトとして、EZARK税務会計は適格販売により収入を得ています。
ぜいむたんイザークよくある質問(FAQ)
- 住宅借入金等特別控除申告書をなくしてしまいました。どうすればいいですか?
-
本人が税務署に再交付を申請します。国税庁の『年末調整のしかた』も、申告書や控除証明書を紛失したときは本人から税務署に再交付を申請するよう案内しています。再交付には時間がかかることがあるので、年末調整に間に合わない場合は翌年の確定申告で控除を受ける方法もあります。
- 入居した年から年末調整で住宅ローン控除を受けられますか?
-
受けられません。控除を受ける最初の年分は確定申告が必要で、年末調整で受けられるのは2年目からです。令和8年に入居した人は令和9年に令和8年分の確定申告をし、その後に税務署から届く申告書で令和9年分以降を年末調整で受けます。
- ペアローンで夫婦とも同じ会社に勤めています。申告書は1枚にまとめますか?
-
まとめません。ペアローンは夫婦それぞれが自分名義のローンで控除を受けるので、申告書も夫と妻で1枚ずつ出します。それぞれ自分のローンの年末残高だけを単独債務として①欄に書き、相手の残高は足しません。
- 連帯債務の負担割合を、今年から変えることはできますか?
-
年末調整での負担割合は、原則として最初の年の確定申告で計算明細書に書いた割合によると国税庁は案内しています。毎年の返済状況に合わせて割合を変えるものではありません。事情があって割合を見直したい場合は、自己判断で変えずに税務署に相談してください。
- 転勤で家を離れることになりました。年末調整で控除を受け続けられますか?
-
単身赴任で、配偶者など生計を一にする家族が引き続きその家に住み、事情が解消した後は本人も戻ると認められる場合は、本人が住んでいるものとして控除を受けられます。家族と一緒に転居した場合は、住まなくなった年以降は受けられません。転任の命令などやむを得ない事由があり、住まなくなる日までに「転任の命令等により居住しないこととなる旨の届出書」と、(税務署から交付を受けている場合は)未使用分の申告書を、家屋の所在地の所轄税務署に出していれば、再び住んだ年以後に残りの期間で再適用を受けられます。再適用の最初の年分は確定申告が必要です(国税庁 No.1234)。
- 調書方式で印字された控除額と、自分で計算した額が違います。どちらを書けばいいですか?
-
実際の年末残高で計算した額を書きます。印字された額は金融機関が出した残高をもとにした見込額です。繰上返済などで実際の残高が違うときは、返済計画表などで実際の残高を確かめて計算し直すよう、国税庁の記載例に注記されています。
まとめ
住宅借入金等特別控除申告書は、上から順に計算すれば迷う欄はほとんどありません。連帯債務・ペアローン・借換えのある人が気をつける点を、手順の形でまとめます。
税務署から届いた束から「令和8年分」の1枚を取り出し、調書方式か証明書方式かで添付書類を確認する
①欄に年末残高を書く。ペアローンは自分のローンだけ、借換えで借入額が増えた人は按分した額を書く
連帯債務の人は②欄で連帯債務割合を掛け、証明書に割合がなければ備考欄に相手の記入をもらう
③〜⑤欄で取得対価・居住用割合・借入限度額の上限をかけ、⑥欄で控除率を掛けて100円未満を切り捨てる
⑥欄が「適用初年分の控除額」を超えていないか、年間所得の見積額が基準以下かを確かめて勤務先に出す
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る