※この記事にはアフィリエイトリンク(A8.net経由)が含まれます。
青色事業専従者給与に、法律で決まった上限額はありません。経費にできるのは、労務の対価として相当と認められる金額で、しかも事前に出した届出書の金額の範囲内に限られます(所得税法57条1項、国税庁No.2075)。迷いどころは「いくらまで」よりも「配偶者控除を捨ててまで払う価値があるか」です。同じ配偶者について、専従者給与と配偶者控除は併用できないためです。この記事では、令和8年分から変わった基礎控除と給与所得控除を織り込み、世帯の税額を比べる計算ツールと、届出書の記入例を用意しました。
 ぜいむたん
 イザーク
📌 この記事でわかること
- 青色事業専従者給与に法律上の上限額はなく、「相当と認められる金額」かつ「届出書に書いた金額の範囲内」までが経費になること
- 専従者給与を経費にすると、その配偶者について配偶者控除・配偶者特別控除・扶養控除が使えなくなる理由と、条文での根拠
- 令和8年分から基礎控除が104万円、給与所得控除の最低保障が74万円に上がり、配偶者の課税最低限が給与収入160万円から178万円に動いた点
- 事業所得・給与額・配偶者の所得を入れると世帯の税額を比べる、有利不利シミュレーター(令和7年分との切替つき)
- 事業所得200万〜1,000万円で、払う方が有利になり始める給与額の目安(試算では約35万円前後が多く、事業所得500万円付近の12万円・1,000万円付近の13万円という例外もある)
- 青色事業専従者給与に関する届出書の記入例と、提出期限(3月15日・開業や新たな専従者から2か月以内)・変更届
対象読者:青色申告の個人事業主・フリーランス、家族に仕事を手伝ってもらっている方/前提知識:青色申告の承認を受けている(または申請予定)ことと、所得税・住民税の基本的な仕組み。控除の細かい知識は不要です/読了の目安:約20分
青色事業専従者給与はいくらまで?上限額は決まっていない
結論は、上限額の定めはなく、「相当と認められる金額」かつ「届出書の金額の範囲内」までです。国税庁のNo.2075は、届出書どおりの方法・金額で支払うことと、労務の対価として相当であることを条件にしています。相当性を超える過大な部分と、届出額を超えて払った部分は、どちらも必要経費になりません。
「相当と認められる金額」は3つの状況で判断される
相当かどうかは、所得税法施行令164条1項が3つの状況を挙げています。①専従者が労務に従事した期間・労務の性質・提供の程度、②事業に従事する他の使用人の給与や、同種で規模が類似する事業で働く人の給与の状況、③事業の種類・規模・収益の状況です。届出書の様式の書き方(国税庁)にも同じ3点が書かれています。法令に金額の目安表はないため、「担当する仕事」「働く時間」「同業の水準」を説明できる金額にするのが実務の基本です。
ぜいむたんイザーク専従者になれる人の3要件(15歳以上・生計を一にする・6か月超)
国税庁No.2075の要件は3つです。①青色申告者と生計を一にする配偶者その他の親族であること。②その年の12月31日現在で15歳以上であること。③その年を通じて6か月を超える期間、その事業に専ら従事していること。③は、年の中途の開業・廃業・休業など一定の場合、事業に従事できる期間の2分の1を超える期間で足ります。年齢は12月31日の現況で判定します(所得税法57条7項)。
従事期間については、施行令165条が、学生や他に職業を持つ人の期間を原則として含めないと定めています。ただし、夜間に授業を受けるなど事業に専ら従事することが妨げられない場合は別です。パートを掛け持ちしている配偶者や学生の子を専従者にするときは、この点を先に確認してください。
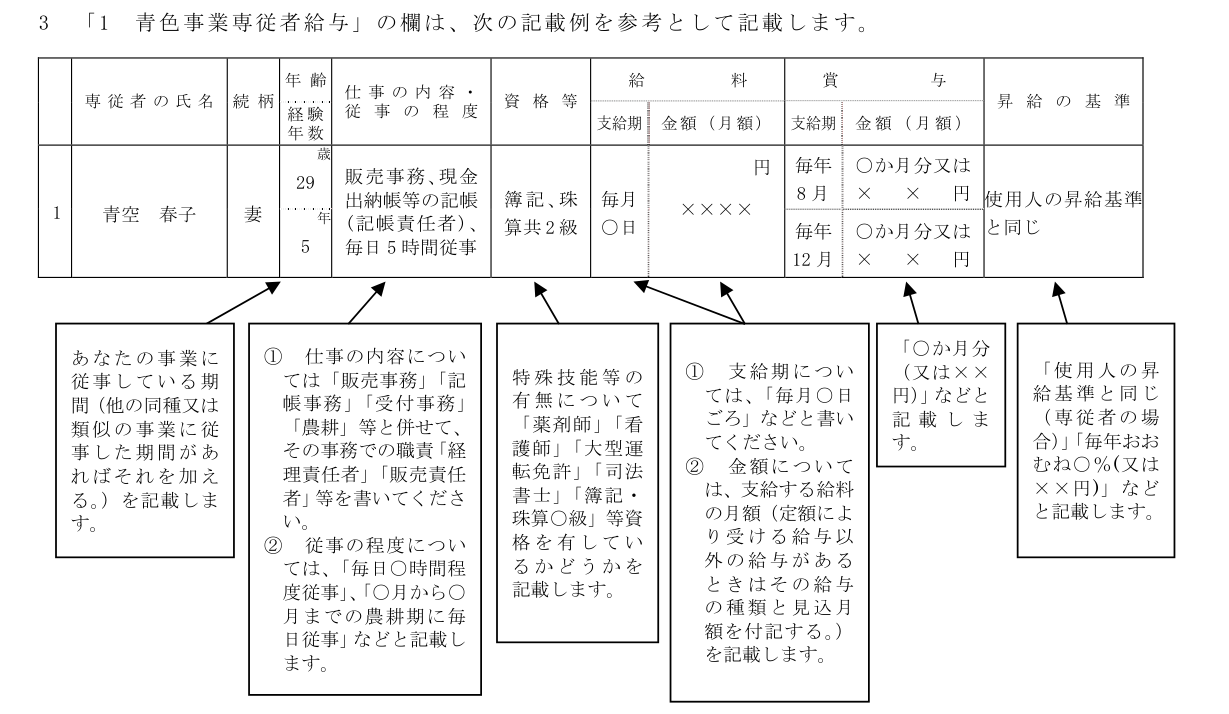
青色事業専従者給与と配偶者控除は併用できない
専従者給与を受け取る配偶者は、同一生計配偶者にも扶養親族にもなれません。所得税法2条1項33号は同一生計配偶者から「青色事業専従者に該当するもので同項に規定する給与の支払を受けるもの」を除いています。34号の扶養親族、83条の2の配偶者特別控除も同じ除外です。住民税も、地方税法292条1項7号(同一生計配偶者)と9号(扶養親族)が専従者給与の受給者を除いています。8号の控除対象配偶者は、7号の同一生計配偶者を前提に定義されています。314条の2第1項10号の2(配偶者特別控除)も同様の除外です。つまり、1年の間に専従者給与を1円でも経費にすれば、その配偶者を対象にした配偶者控除(所得税38万円・住民税33万円)などは使えなくなります。
比較表:青色専従者給与・配偶者控除・白色の事業専従者控除
家族の働き分を税に反映する3つの方法
| 項目 | 青色事業専従者給与 | 配偶者控除(配偶者特別控除) | 白色の事業専従者控除 |
|---|---|---|---|
| 対象 | 青色申告者と生計を一にする親族(15歳以上・6か月超専従) | 生計を一にする配偶者 | 白色申告者と生計を一にする親族(15歳以上・6か月超専従。年の中途の開業などで従事期間を2分の1超に緩和する扱いは青色のみ) |
| 金額 | 相当額かつ届出額の範囲内(上限の定めなし) | 38万円まで(70歳以上の配偶者は48万円。所得に応じて段階的に減る) | 配偶者86万円・それ以外50万円と、事業所得÷(専従者数+1)の低い方 |
| 手続 | 届出書を事前に提出(原則3月15日まで) | 年末調整または確定申告で申告 | 確定申告書に控除を受ける旨と金額を記載 |
| 併用 | 青色の専従者給与を受ける人と白色の事業専従者は、同一生計配偶者・扶養親族にならない(配偶者控除・扶養控除は使えない) | ||
出典:国税庁No.2075、所得税法57条。白色の控除額の定めは57条3項。
白色申告でも専従者の控除はありますが、配偶者は86万円、それ以外は50万円が上限で、事業所得を専従者の数に1を足した数で割った額より大きくなりません。青色は上限がなく給与として経費にできるため、青色専従者給与のほうが取れる幅が広い制度です。ただし、この記事のツールは青色の専従者給与と配偶者控除の比較に絞っています。白色との違いは最後にもう一度触れます。
ぜいむたんイザーク令和8年分で比較の前提がどう変わったか
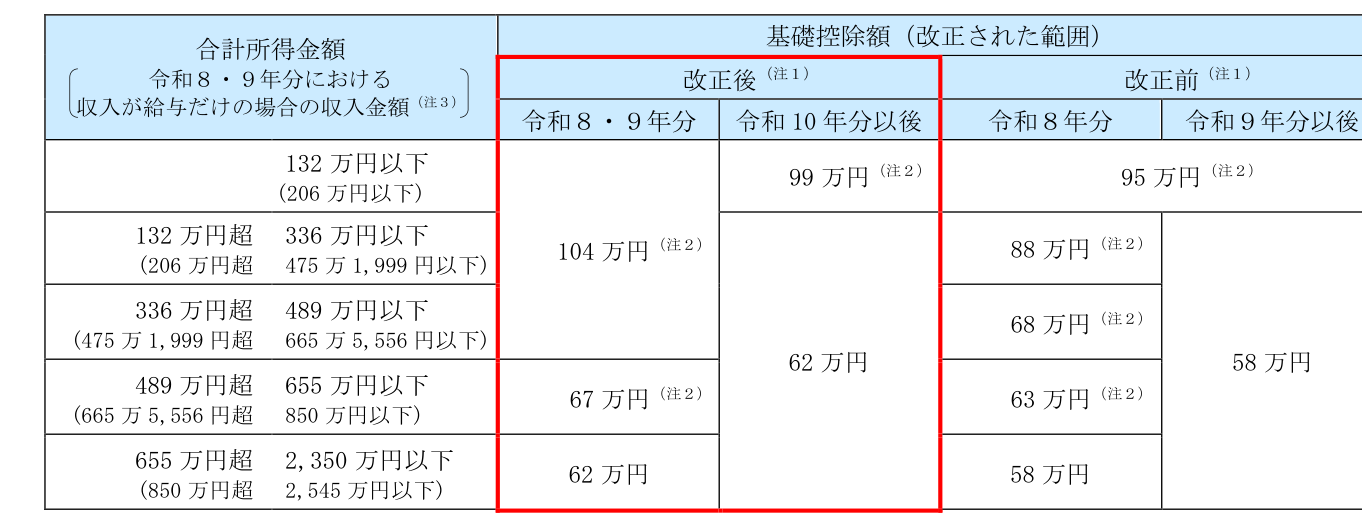
令和8年分(令和8年12月1日施行・令和8年分以後の所得税に適用)で、専従者給与の損得に効く数字が動きました。下の表の6項目です。国税庁の源泉所得税の改正のあらましと改正Q&Aに載っている数字です。
専従者給与の損得に効く数字(令和7年分と令和8年分)
| 項目 | 令和7年分 | 令和8年分(令和9年分も同じ) |
|---|---|---|
| 基礎控除(合計所得489万円以下) | 95万円(132万円以下)/88万円/68万円 | 104万円(132万円超489万円以下も含む) |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 配偶者控除の配偶者の所得要件 | 58万円以下(給与収入123万円) | 62万円以下(給与収入136万円) |
| 配偶者特別控除の対象(配偶者の所得) | 58万円超133万円以下 | 62万円超133万円以下 |
| 給与だけの配偶者に所得税がかからない上限(本ツールの計算) | 給与収入160万円(65万+95万) | 給与収入178万円(74万+104万) |
出典:国税庁『令和8年4月 源泉所得税の改正のあらまし』。令和7年分の数字は、同資料の「改正前」の「令和8年分」の列(数値は令和7年分と同じ)。住民税の基礎控除(43万円)は令和9年度も改正なし(千葉市の案内)。
専従者に払える「所得税0円」の範囲が広がった
専従者給与を受け取る配偶者は、給与所得者として所得税を計算します。給与所得控除の最低保障74万円と基礎控除104万円を足すと、社会保険料控除などを考えない単純計算で、給与収入が178万円までは所得税がかかりません。令和7年分は65万円と95万円で160万円でした。差は18万円分です。専従者給与を払うと夫側の経費が増える一方、配偶者側の所得税は当面かからない範囲が広がります。ただし本人側の基礎控除も上がるため、世帯全体の有利不利の動き方は事業所得によって違います(後述の表)。
住民税は基礎控除43万円のまま・配偶者の要件は令和9年度から62万円
住民税は前年の所得で計算します。令和8年分の所得は令和9年度分の住民税になります。千葉市と横浜市の案内によると、同一生計配偶者と扶養親族の所得要件は令和9年度から58万円が62万円になります。一方、住民税の基礎控除は改正がなく43万円のままです。そのため、配偶者に払った給与のうち、所得税は0円でも住民税は先にかかり始めます。ツールの試算では、給与150万円で配偶者の住民税が33,000円になります(前提は後述)。
ぜいむたんイザーク【計算ツール】専従者給与と配偶者控除の有利不利シミュレーター
事業所得(青色申告特別控除を引いたあと、専従者給与を引く前の金額)、払う専従者給与の年額、配偶者のその他の所得を入れてください。「払わず配偶者控除(または配偶者特別控除)を使う」場合と、「専従者給与を払う」場合の、世帯の所得税・住民税の合計を比べます。税額は、所得税の速算表(税率5%〜45%)、復興特別所得税2.1%、住民税所得割10%で計算しています。令和9年分は、復興特別所得税1.1%と防衛特別所得税1%に分かれますが、合計は2.1%で結果は同じです。
青色事業専従者給与 有利不利シミュレーター
金額はすべて円で入力してください。世帯の「所得税+復興特別所得税+住民税所得割」の合計を、専従者給与を払う場合と払わない場合で比べます。
青色申告特別控除後・専従者給与を引く前の金額。2,350万円まで。
給与・賞与の合計。事業所得以下の金額で入力。
専従者給与以外の所得金額(年金・不動産など)。なければ0。
国民健康保険料・国民年金保険料などの社会保険料控除、小規模企業共済掛金控除の合計。
※本ツールは次の要素を計算していません:①国民健康保険料・国民年金保険料・健康保険の扶養の判定(給与額で変わる場合があります) ②住民税の均等割・調整控除・市区町村ごとの非課税基準(配偶者の住民税は、給与所得−43万円に10%を掛けた単純計算です) ③配偶者が70歳以上の場合の老人控除対象配偶者 ④専従者が配偶者以外の場合の扶養控除(配偶者についてのみ比較します) ⑤事業所得の赤字や損失の繰越 ⑥専従者給与の源泉徴収や納期の特例 ⑦個人事業税(専従者給与は事業税の課税標準にも影響します) ⑧給与所得は国税庁の税額表(4,000円刻み)ではなく計算式で求めているため、最大で千円程度の差が出ることがあります ⑨申告納税額の100円未満切捨て。専従者給与の相当性(上限の判断)も計算できません。
ツールの計算例:初期値・給与を払わない場合・配偶者の課税最低限の前後
初期値は、令和8年分・事業所得500万円・専従者給与150万円・配偶者のその他の所得0円・その他の所得控除0円です。払わない場合の世帯の税額は794,112円、150万円を払う場合は491,618円で、払う方が302,494円少なく出ます。内訳は、本人の所得税151,618円・住民税307,000円、配偶者は所得税0円・住民税33,000円です。
給与を178万円にしても、配偶者の所得税はまだ0円です。178万円を超えると配偶者に所得税がかかり始めます(例:200万円で11,231円、住民税は83,000円)。本人側では、事業所得500万円は基礎控除が67万円の区分です。給与を払って本人の所得が489万円以下になると、104万円に上がります。この段差は、令和8年分で拡大した部分です。
ぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
専従者給与の仕訳から確定申告書まで、まとめて作るなら
青色申告で専従者給与を経費にするには、給与の支払いを帳簿に残し、確定申告書の専従者給与の欄に金額を書く必要があります。「マネーフォワード クラウド確定申告」なら、日々の記帳から青色申告決算書・確定申告書の作成、e-Taxでの提出まで進められます。
マネーフォワード クラウド確定申告を見る →専従者給与を払う方が有利になる給与額の目安
ツールと同じ計算で、事業所得ごとに有利不利の目安を並べました。条件は、配偶者のその他の所得0円・本人のその他の所得控除0円です。「払う方が有利になり始める給与額」は、1万円刻みで探索して、払わない場合より世帯の税額が初めて小さくなった金額です。
事業所得別:払う方が有利になり始める給与額と、150万円を払った場合の税額の減り方
| 事業所得 | 払わない場合の世帯の税額(令和8年分) | 有利になり始める給与額(令和7年分 / 令和8年分) | 150万円を払った場合の減少額(令和7年分 / 令和8年分) |
|---|---|---|---|
| 200万円 | 153,609円 | 約35万円 / 約35万円 | 112,777円 / 113,609円 |
| 300万円 | 304,659円 | 約35万円 / 約35万円 | 132,176円 / 141,176円 |
| 400万円 | 487,870円 | 約36万円 / 約36万円 | 192,925円 / 173,337円 |
| 500万円 | 794,112円 | 約34万円 / 約12万円 | 264,906円 / 302,494円 |
| 700万円 | 1,412,722円 | 約37万円 / 約37万円 | 313,914円 / 322,914円 |
| 1000万円 | 2,494,346円 | 約13万円 / 約13万円 | 448,326円 / 453,242円 |
この記事のツールと同じ計算式(プログラム)で試算(所得税の速算表・復興特別所得税2.1%・住民税10%。社会保険料・均等割・調整控除は含まない。差が数千円以内の段差付近は誤差の範囲内)。
逆転の境界は約35万円前後、ただし事業所得489万円と900万円の付近は別
多くの事業所得で、払う方が有利になり始める給与額は35万円前後でした。配偶者控除(所得税38万円・住民税33万円)を捨てるコストを、経費にした給与と配偶者の基礎控除・給与所得控除が上回る水準です。例外が2つあります。1つ目は事業所得が489万円を超える付近です。払って本人の所得が489万円以下になると、基礎控除が67万円から104万円に上がります。そのため令和8年分は12万円で逆転します(令和7年分は68万円と63万円の差5万円の段差なので34万円)。2つ目は本人の合計所得が900万円を超える付近で、配偶者控除が38万円から26万円・13万円に減るため、逆転が早く、1,000万円では13万円でした。
こうした段差の付近は、数万円の違いで結論が変わります。どちらが有利かは、ほかの控除や社会保険の条件でも変わります。この表は一般的な目安として読み、自分の数字でツールを動かして確かめてください。
事業所得500万円の場合:給与額ごとの世帯の税額
事業所得500万円・令和8年分:専従者給与の額ごとの比較
| 専従者給与 | 本人の税(所得税+住民税) | 配偶者の税(所得税+住民税) | 世帯の税額の合計 | 払わない場合との差(少なくなる額) |
|---|---|---|---|---|
| 払わない(配偶者控除を使う) | 794,112円 | 0円 | 794,112円 | ― |
| 30万円を払う | 737,894円 | 0円 | 737,894円 | 56,218円 |
| 50万円を払う | 677,054円 | 0円 | 677,054円 | 117,058円 |
| 100万円を払う | 559,668円 | 0円 | 559,668円 | 234,444円 |
| 150万円を払う | 458,618円 | 33,000円 | 491,618円 | 302,494円 |
| 178万円を払う | 402,030円 | 61,000円 | 463,030円 | 331,082円 |
| 200万円を払う | 357,568円 | 94,231円 | 451,799円 | 342,313円 |
| 250万円を払う | 281,533円 | 156,161円 | 437,694円 | 356,418円 |
| 300万円を払う | 206,008円 | 209,029円 | 415,037円 | 379,075円 |
配偶者のその他の所得0円・本人のその他の所得控除0円。この記事のツールと同じ計算式で試算(調整控除を含まないため、差が数千円以内は誤差の範囲内)。
給与を増やすほど減少額は大きくなりますが、増え方は緩やかになります。150万円から178万円までの28万円の増加で、減少額は約2.9万円しか増えません。178万円を超えると配偶者に所得税がかかり始め(200万円で11,231円)、増え方はさらに緩やかになります。実際に払う額は、「相当な金額」であることを優先して決めるものです。税額が最小になる金額を狙って多く払うことはお勧めできません。
ぜいむたんイザーク青色事業専従者給与に関する届出書の書き方(記入例)
様式は国税庁の届出・変更届出書(PDF)で、1枚の様式を届出と変更届で共用します。専従者の氏名・続柄・仕事の内容・給料・賞与・昇給の基準を、「1 青色事業専従者給与」の欄に書きます。
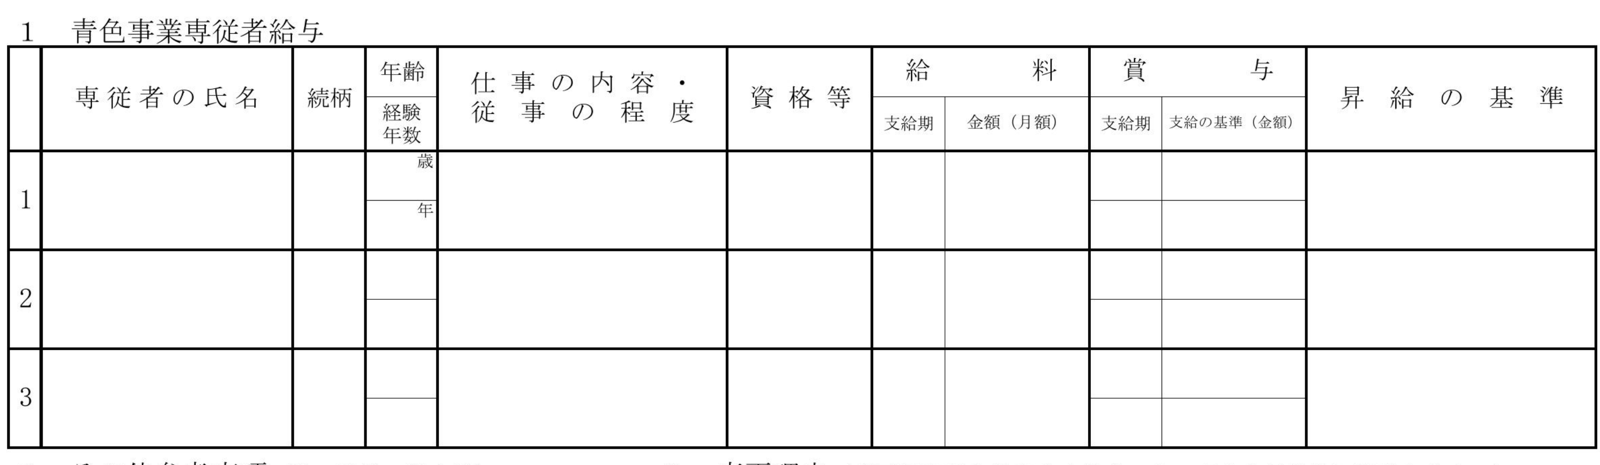
記入例:妻に月額125,000円(年額150万円)を支給する場合
下の表は、ツールの初期値(年額150万円)に合わせた架空の記入例です。実在の人物・金額ではなく、国税庁の書き方に沿って構成しています。
届出書「1 青色事業専従者給与」の欄の記入例(架空の例)
| 欄 | 記入例 | 書き方のポイント |
|---|---|---|
| 専従者の氏名・続柄 | 青木 花子・妻 | 生計を一にする親族であること |
| 年齢・経験年数 | 38歳・経験5年 | 経験年数は事業に従事した期間(同種の事業の期間があれば加える) |
| 仕事の内容・従事の程度 | 経理事務(記帳責任者)として記帳・請求書発行・入金確認、毎日5時間程度従事 | 仕事の内容に責任の所在を添える。従事の程度は時間で書く |
| 資格等 | 簿記3級 | 薬剤師・簿記など、特殊技能の資格の有無を書く |
| 給料:支給期・金額(月額) | 毎月25日・125,000円 | 支給する給料の月額を書く。届出額が経費の上限になる |
| 賞与:支給期・金額 | なし | 支給するなら「毎年12月・○か月分」などと書く |
| 昇給の基準 | 毎年1月に見直し(据置または月額5,000円以内) | 給与規程の写しを添付した場合は記載を省略してもよい |
年額150万円=月額125,000円×12か月。「4 使用人の給与」の欄は、使用人がいる場合に仕事が似た人の例を書きます。使用人がいない場合の書き方は税務署の案内に従ってください。
ぜいむたんイザーク届出書の提出期限・変更届・提出方法
届出書は、専従者給与を経費にしたい年の3月15日までに、納税地の所轄税務署長へ提出します。その年の1月16日以後に新たに開業した場合や、新たに専従者がいることになった場合は、その日から2か月以内です。国税庁の手続案内A1-10によると、e-Taxまたは書面(郵送・持参)で提出でき、給与規程を別に定めている場合は写しを添付します。
書くときに間違えやすいのは、金額が上限になる点です。届出書に書いた月額を超えて払った分は、相当な金額であっても必要経費にならない扱いです。給与額を増やしたい、通常の昇給の範囲を超えて上げたい、専従者を追加したいといった場合は、変更届出書を遅滞なく提出します。国税庁の手続案内A1-11に様式と書き方が載っています。
専従者の要件を確認する
生計を一にする親族で、12月31日に15歳以上、年間6か月超(年の中途の開業などは従事できる期間の2分の1超)を事業に専ら従事できるかを確かめます。学生や他に職業のある人は従事期間の扱いに注意します。
ツールで払う場合と払わない場合を比べる
事業所得・給与額・配偶者の所得を入れ、世帯の税額を比べます。国民健康保険など計算外の項目は別に確認します。
相当な金額を決めて届出書を書く
実態に合う月額を決め、国税庁の様式に書きます。給与規程を作った場合は写しを添付します。
3月15日までに提出し、届出どおりに払う
e-Taxまたは書面で提出します。支払いは届出書の方法・金額の範囲内で、銀行振込など記録が残る形にします。
ぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
開業届・青色申告承認申請書とあわせて準備するなら
専従者給与の届出書は、青色申告の承認を受けていること(または同時に申請していること)が前提です。開業したばかりで青色申告承認申請書や開業届も出す方は、「マネーフォワード クラウド開業届」で、質問に答えながら書類を作成できます。
マネーフォワード クラウド開業届を見る →専従者給与で失敗しやすい注意点
税務上の取扱いのほかに、実務で失敗しやすい点が4つあります。ツールに入らない項目なので、事前に確認してください。
届出額を超えて払った部分は経費にならない
月額125,000円で届け出ていて、実際は月額150,000円を払ったとします。差額の25,000円は届出額を超えた部分になり、必要経費に算入できません(国税庁No.2075)。繁忙期だけ増やしたい、賞与を出したいといった予定があれば、届出書にその旨を書いておくか、変更届を出します。
実際に働いた事実と記録が必要
「専ら従事する」「相当な金額」のどちらも、実際に働いた事実が土台です。仕事の内容と時間をメモ程度でも残し、給与は事業用の口座から専従者本人の口座へ振り込むなど、支払いの記録が追える形にします。一般に、「何の仕事を何時間したか」と「いつ誰の口座へ払ったか」の2点を説明できれば、相当性の裏付けになります。
社会保険・扶養の条件は別に確認する
ツールは国民健康保険料や健康保険の扶養の判定を計算に入れていません。個人事業主の事業所では、配偶者は国民健康保険・国民年金に加入するのが一般的ですが、配偶者に別の勤務先があるなど個別の事情で変わります。国民健康保険料は世帯単位で計算されるのが一般的で、家族の所得の付き方で保険料が変わる場合があります。詳しくは個人事業主の社会保険ガイドと、お住まいの市区町村で確認してください。
配偶者控除と専従者給与は年単位で選ぶ
専従者給与を経費にするかどうかは、毎年、働き方の実態に合わせて選び直せます。ただし、届出書を出した年に給与を払わなければ、その年は配偶者控除などを使える可能性があります。減額や不支給は届出額の範囲内で行えますが、支給期は届出書どおりにします。年末の一括払いや、届出額を超える遡っての増額はしません(所得税法57条1項は、届出書に記載された方法・金額の範囲内の支給を要件としています)。
ぜいむたんイザークよくある質問(FAQ)
- 青色事業専従者給与に上限額はありますか?
-
法令に上限額の定めはありません。労務の対価として相当と認められる金額で、かつ届出書に記載した金額の範囲内であれば経費になります(所得税法57条1項、国税庁No.2075)。相当かどうかは、従事期間・仕事の内容や程度、他の使用人や同業の給与の状況、事業の規模や収益で判断され、過大な部分は必要経費になりません。
- 専従者給与を払うと、配偶者控除は使えなくなりますか?
-
使えなくなります。青色事業専従者給与の支払を受ける人は、所得税法2条1項33号の同一生計配偶者にも34号の扶養親族にもならず、83条の2の配偶者特別控除の対象からも除かれます。住民税も地方税法292条1項と314条の2第1項10号の2で同じ扱いです。その年に専従者給与を経費にするなら、配偶者控除などを使えない点を前提に比較します。
- 届出書の提出が遅れた場合、その年から専従者給与を経費にできますか?
-
原則として、その年の3月15日までに提出していないと、その年分の専従者給与は経費にできません。その年の1月16日以後に開業した場合や新たな専従者がいることとなった場合は、その日から2か月以内です。国税庁の手続案内も同じ期限を示しています。
- 専従者を追加したり給与を上げたりするときは、何をすればよいですか?
-
変更届出書を遅滞なく提出します。国税庁の書き方では、給与規程を変更する場合、通常の昇給の枠を超えて給与を増額する場合、新たに専従者が加わった場合が例に挙げられています。様式は届出書と共用です。
- 白色申告でも家族に給与を払って経費にできますか?
-
白色申告では給与として経費にはできず、代わりに事業専従者控除を使います。控除額は、次の2つのうち低い方です。1つは、配偶者なら86万円、それ以外の専従者は1人につき50万円。もう1つは、事業所得を専従者の数に1を足した数で割った額です(所得税法57条3項、国税庁No.2075)。確定申告書に控除を受ける旨と金額を書きます。
まとめ:ツールで比べて、届出書は3月15日までに出す
ツールで自分の数字を比べる
事業所得と給与額を入れ、払う場合と払わない場合の世帯の税額を見ます。令和8年分は、給与35万円前後を境に払う方が有利になる例が多い一方、事業所得489万円・900万円の付近は別です。
使うなら届出書を期限までに出す
令和9年分は2027年3月15日までです。増額や専従者の追加は変更届を出します。
届出額の範囲で払い、記録を残す
実際の仕事で説明できる額にし、振込など支払いの記録が追える形にします。
次にやることは2つです。まず、上のツールに自分の事業所得と給与額を入れて、払う場合と払わない場合の差を確認してください。専従者給与を使うと決めたら、令和9年分の届出書を2027年3月15日までに出します。専従者給与の金額と合わせて、配偶者の国民健康保険・国民年金や、配偶者の勤務先の扶養の条件は、お住まいの市区町村の窓口と勤務先で確認してください。なお、令和9年分も基礎控除と給与所得控除の数字は令和8年分と同じなので、ツールの令和8年分の結果をそのまま使えます。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る