※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
法人税申告書は、決算書・別表・消費税申告書・地方税の様式・勘定科目内訳明細書・法人事業概況説明書が連動して1つのセットになっています。どれか1つを直すと他の様式の数字も動くため、個々の様式を正しく書けていても、様式をまたいだ突合をしないまま提出すると誤りが残ります。
この記事は、法人税申告書の書き方を「提出直前の最終チェック」という角度から整理したものです。会計ソフトの出力をそのまま信じて提出すると踏みやすい19項目を、国税庁の資料と条文で裏を取ったうえでチェックリストにしました。記事内のチェックリストはブラウザ上で動き、未チェックの項目だけを抜き出してCSVに書き出せます。
 ぜいむたん
 イザーク
📌 この記事でわかること
- 法人税申告書を提出する前に潰すべき19項目のチェックリスト(進捗カウント付き・未チェック項目だけCSVに書き出せます)
- 資本金の額を一致させる6か所と、申告ソフトの初期設定値がズレる典型パターン
- 月数の1月未満の端数が、法人税では切上げ・地方税では切捨てと逆向きになる理由(措法61の4④/法令59②/地法52③)
- 2026年10月1日から70%に下がったインボイス経過措置と、年間1億円の控除限度額
- 消費税の3年縛りを「第3期まで」と数えると1期足りなくなる理由と、正しい終期の数え方
- 別表五(一)・均等割・交際費・中古資産など、提出前に手で回せる検算式9本
法人税申告書の提出前チェックリスト19項目【進捗カウント付き】
法人税申告書の提出前チェックは、着手前・決算書との突合・別表・月数の端数処理・消費税・添付書類の6ブロックに分けて上から潰すのが早いです。下のチェックリストはチェックを入れると進捗が更新され、残った項目だけをCSVに書き出せます。顧問先への確認事項の下書きにそのまま使えます。
提出前チェックリスト
法人税申告書 提出前チェック 19項目
進捗 0 / 19 項目(0%)
チェック状態はこのブラウザにのみ保存されます(サーバーへは送信しません)。CSVはExcelでそのまま開けます。
以下では、この19項目のうち踏みやすいものを順に解説します。
ぜいむたんイザーク法人税申告書の書き方|提出セットと書く順番
法人税申告書の書き方で最初に押さえるのは、提出するのは別表だけではなく9種類前後の書類セットであること、そして書く順番が決まっていることです。順番を無視して別表一から埋めると、後から所得金額が動くたびに全部を書き直すことになります。
提出セットに入るもの
書く順番は「決算書 → 別表四 → 別表五 → 別表一 → 地方税」
貸借対照表の貸借一致、当期純利益から株主資本等変動計算書を経て繰越利益剰余金へつながる連鎖を確認します。ここが動くと以降が全部動くので、先に固めます。
当期利益に損金経理した納税充当金などを加算し、減算を引いて所得金額を出します。住民税均等割の加算は、未払法人税等に繰り入れたなら「損金経理をした納税充当金」、租税公課で直接費用処理したなら「損金経理をした道府県民税及び市町村民税」のどちらに乗るかが変わります。
別表五(一)の検算式が合わなければ、別表四か五(二)のどこかが間違っています。ここで止めて原因を探します。
所得金額が固まってから税額を計算します。適用額明細書に書く租特があるかどうかも、この段階で確定します。
第六号様式は法人税の所得金額と資本金等の額を引き継ぎます。国税側が確定してから作ります。
個々の様式の書き方は、別表七(一)の書き方と記入例|繰越欠損金の控除限度額の計算【2026年版】や法人事業概況説明書の書き方|20項目の記入例と単位の使い分けで個別に解説しています。この記事は、それらを書き終えたあとの突合に絞ります。
ぜいむたんイザーク資本金の額は6か所で一致させる|登記簿との突合
提出前に最初に突き合わせるのは、登記簿(履歴事項全部証明書)と申告書に書かれた資本金の額です。資本金の額は次の6か所に登場し、1か所でも違うと形式不備になります。
| 登場する場所 | 欄名 |
|---|---|
| 別表一 | 期末現在の資本金の額又は出資金の額 |
| 別表五(一) | 資本金又は出資金 |
| 第六号様式 | 期末現在の資本金の額等/資本金等の額/法人税の期末現在の資本金等の額 |
| 適用額明細書 | 期末現在の資本金の額又は出資金の額 |
| 法人事業概況説明書 | 期末資本金等の状況 |
| 決算書 | 貸借対照表の純資産の部 |
私が税理士法人で申告書のレビューを担当していたころ、いちばん多く見つけたのがこのズレでした。典型は決算書だけが正しく、申告ソフト側の初期設定に入れた資本金が違っているパターンです。たとえば登記が3,050万円なのに、ソフトには30,050,000円と入力されている、といった桁の入れ違いです。決算書は会計ソフトから流れてくるので正しく、申告ソフトの基本情報は人が手で入れるので間違う、という構造になっています。
資本金の額は、交際費の定額控除限度額(1億円以下)、中小企業者等の法人税率の特例、均等割の税率区分、消費税の新設法人判定(1,000万円以上)のすべての入口になります。ここが1円でもズレていると、下流の判定が連鎖的に狂います。
登記簿では、あわせて発行済株式数・設立日・本店所在地・代表者名(複数代表の有無)・事業目的も見ます。期中に不動産賃貸などの新規事業を始めているのに定款の目的に入っていなければ、目的変更登記を助言する場面です。
ぜいむたんイザーク別表で誤りやすい箇所|別表二の続柄・別表十六の符号・別表七(一)の前提
別表で誤りが残りやすいのは、会計ソフトが機械的に埋める欄です。数字としては成立しているので検算では引っかからず、様式の読み方を知らないと見逃します。
別表二は「株主グループ単位」で順位をつける
別表二(同族会社等の判定に関する明細書)は株主を1人ずつ並べるのではなく、株主グループ単位で記載し、グループの株式数が多い順に順位をつけます。各グループで株式数が最も多い株主が「判定基準となる株主等」で、続柄は「本人」。同じグループの同族関係者には、本人から見た続柄(父・妻・子・○○株式会社など)を書きます。
よくあるのが、50株の株主が順位1で、3,000株の株主が順位2として出力されているというものです。これはソフトが株主の登録順に並べただけで、順位の意味を見ていません。両者が親族なら1つのグループにまとめて多い方を本人にし、無関係なら別グループとして両方「本人」にしたうえで株式数順に並べ替えます。別グループの筆頭株主がそれぞれ「本人」になること自体は誤りではありません。なお、続柄欄に「その他」と書くのは適切ではありません。「その他の株主等」は様式の欄の名前であって、続柄ではないからです。
持株割合の数え方と別表二の書き方は同族会社の判定ツール|別表二の書き方と持株割合の計算【2026年版】で判定ツールつきで解説しています。
別表十六は当期償却額の符号を見る
別表十六では、「損金に計上した当期償却額」が負数で入っていないかを見ます。負数で入ると、償却不足額が本来の2倍の金額で表示されます。損益計算書の減価償却費が正数で損金経理されていれば所得金額への影響はありませんが、様式としては誤りなので直します。
構造・細目・耐用年数の根拠欄も空欄になりがちです。中古資産を買っている場合は特に重要で、国税庁「No.5404 中古資産の耐用年数」の簡便法で計算した年数を使うなら、その計算過程を残しておきます。簡便法は、法定耐用年数を全部経過していれば「法定耐用年数の20パーセントに相当する年数」、一部経過なら「法定耐用年数から経過した年数を差し引いた年数に、経過年数の20パーセントに相当する年数を加えた年数」で、1年未満の端数は切り捨て、2年に満たない場合は2年とされています。中古資産を事業に使うために支出した資本的支出が取得価額の50%を超えると簡便法は使えません。
中古資産の耐用年数で注意したいのは、用途によって法定耐用年数が変わることです。同じ鉄骨鉄筋コンクリート造の建物でも、店舗用・事務所用・住宅用で年数が違います。実際にどう使われているか(テナントの用途)で決めます。
設立初年度の青色申告は「3か月」で切れることがある
別表七(一)で繰越欠損金を計上する前に、青色申告承認申請書が期限内に出ているかを確認します。設立初年度の提出期限は通常と違い、法人税法122条2項1号で次のように定められています。
内国法人である普通法人又は協同組合等の設立の日の属する事業年度 … 同日以後三月を経過した日と当該事業年度終了の日とのうちいずれか早い日
(法人税法122条2項1号。申請書の提出期限はこの日の「前日」です)
つまり設立から3か月以内に期限が来ることがあり、第1期の決算を迎えるころには締め切りが終わっているケースがあります。提出日を確認せずに別表七(一)を作ると、認められない繰越欠損金を前提に翌期以降の税額を見込んでしまいます。設立初年度の申告では、減価償却資産の償却方法の届出書(第1期の申告期限まで)や棚卸資産の評価方法の届出書の提出状況もあわせて確認します。
ぜいむたんイザーク月数の端数処理は法人税と地方税で逆向きになる
設立初年度や決算期変更で事業年度が1年未満になったとき、法人税では1月未満の端数を切り上げ、地方税の均等割では切り捨てます。向きが逆なので、どちらかに揃えてしまうと必ず片方が間違います。これは計算誤りではなく、根拠条文が別だからです。
法人税は切上げ(交際費・期中供用の償却)
交際費の定額控除限度額は、租税特別措置法61条の4第2項で「八百万円に当該適用年度の月数を乗じてこれを十二で除して計算した金額」とされ、同条第4項で「前二項の月数は、暦に従つて計算し、一月に満たない端数を生じたときは、これを一月とする」と定められています。切上げです。対象は期末資本金1億円以下の法人で、資本金5億円以上の大法人の100%子法人等は除かれます。
期中に使い始めた資産の償却限度額も同じ向きです。法人税法施行令59条1項1号は「当該事業年度の月数で除し、これにその事業の用に供した日から当該事業年度終了の日までの期間の月数を乗じて計算した金額」とし、同条2項で「前項第一号の月数は、暦に従つて計算し、一月に満たない端数を生じたときは、これを一月とする」としています。
なお事業年度が1年未満のとき、定額法の償却率そのものも「償却率×事業年度の月数÷12」で調整し、小数点以下3位未満を切り上げます。たとえば耐用年数20年(償却率0.050)で事業年度が11か月なら、0.050×11/12=0.04583…→0.046です。償却率の調整と期中供用の按分は二段構えで、二重按分にはなりません。ここを一度に按分してしまう誤りがよくあります。
地方税の均等割は切捨て
一方、均等割は地方税法52条3項で次のように定められています。
第一項に定める均等割の額は、当該均等割の額に、… 事務所、事業所又は寮等を有していた月数を乗じて得た額を十二で除して算定するものとする。この場合における月数は、暦に従つて計算し、一月に満たないときは一月とし、一月に満たない端数を生じたときは切り捨てる。
(地方税法52条3項)
具体例で比べます。事業年度が2026年9月9日から2027年7月31日(10か月と23日)の会社を想定します。
| 項目 | 月数 | 計算 |
|---|---|---|
| 交際費の定額控除限度額(措法61の4) | 11か月(切上げ) | 800万円 × 11 ÷ 12 = 733万3,333円 |
| 均等割(地法52③・年額18万円の区分) | 10か月(切捨て) | 18万円 × 10 ÷ 12 = 15万円 |
同じ事業年度なのに月数が11と10に分かれます。どちらも正しいというのがこの論点の要点で、「申告書の中で月数が揃っていない」と指摘して直してしまうのが典型的な誤りです。
ぜいむたんイザーク※広告(アフィリエイトリンクを含みます)
決算書から別表までの数字を、手で拾い直さずに申告へ回す
提出前チェックで時間を食うのは、決算書・内訳書・別表のあいだで数字を突き合わせ直す作業です。マネーフォワード クラウド会計なら、仕訳から試算表・内訳の基礎資料までが同じデータでつながるので、突合の起点になる数字が1か所に揃います。月次のうちに残高を固めておけば、決算期の確認は差分だけで済みます。
マネーフォワード クラウド会計を見る →消費税申告書のチェック|経過措置70%と不動産購入
消費税は、法人税側の数字を直すと取得価額や損益まで連動して動くため、提出前チェックでいちばん影響範囲が広い部分です。特に期中に不動産を買っている場合は、還付額が数百万円単位で変わることがあります。
個人から買った建物も、買手では課税仕入れになる
「売主が個人だから消費税の対象外」という整理は誤りです。消費税法上、課税仕入れは「他の者」から資産を譲り受けることであり、ここでいう他の者には消費者も含まれます。免税事業者や一般の個人から建物を買っても、買手側では課税仕入れです。土地は非課税仕入れなので、土地と建物の按分が必要になります。
按分は、契約書に建物価額の記載があればそれにより、なければ固定資産税評価額の比などで合理的に区分して根拠を書面化して保存します。税務調査で最も見られる論点のひとつです。契約書に消費税額の記載がない個人売主の場合、按分後の建物価額は税込として扱います。
あわせて、固定資産税・都市計画税の未経過分の精算金の扱いにも注意が必要です。消費税法基本通達10-1-6(未経過固定資産税等の取扱い)は、未経過分に相当する金額を売買代金と別に受け取っていても「当該未経過分に相当する金額は当該資産の譲渡の金額に含まれる」としています。つまり精算金は譲渡対価の一部で、建物按分分は課税仕入れ、土地按分分は非課税仕入れです。法人税では取得価額に算入され、租税公課ではありません。租税公課に入れたうえで取得価額にも入れる二重計上も起きやすいので、両方を確認します。
2026年10月1日から控除割合は70%・年間上限は1億円
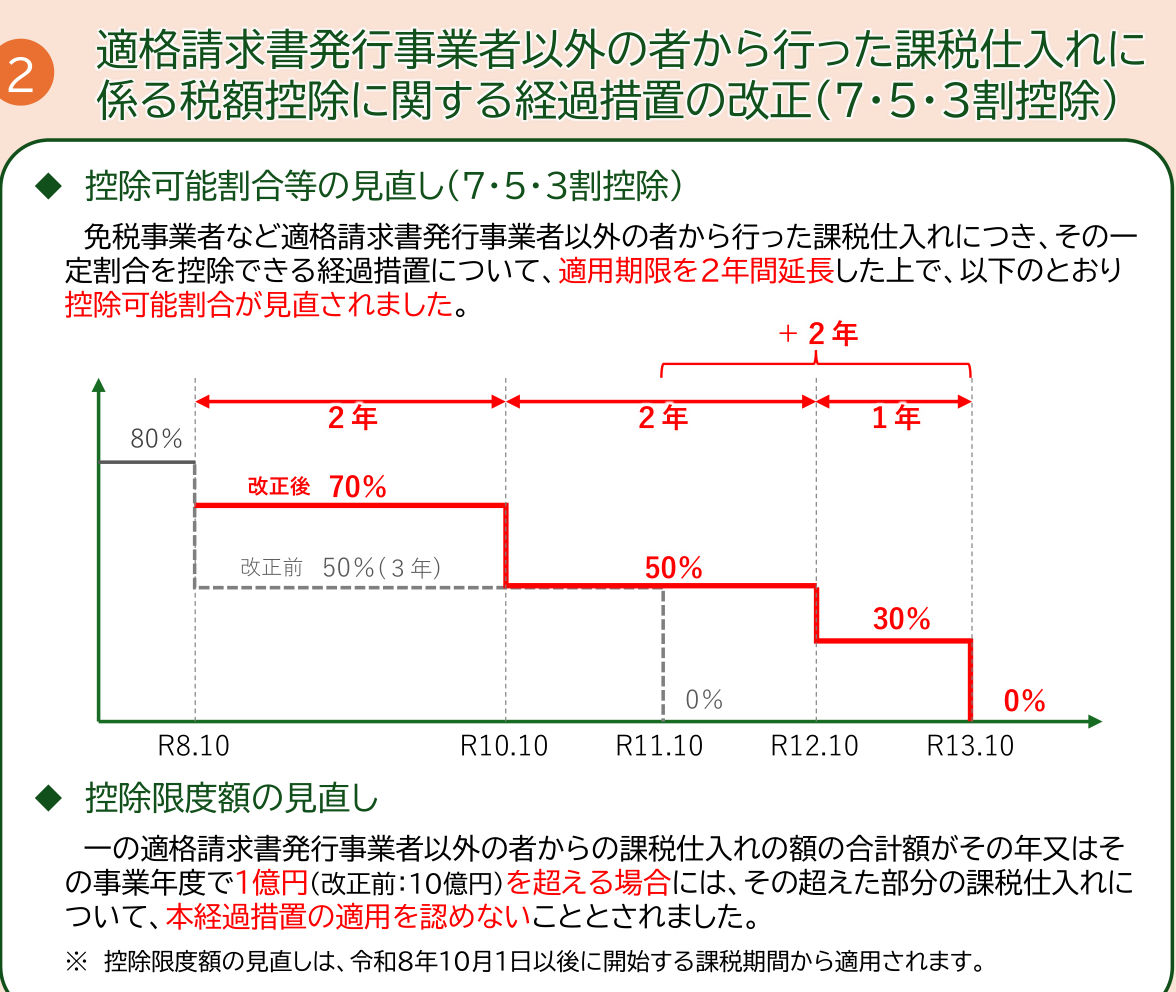
売主が適格請求書発行事業者でない場合、仕入税額の一定割合を控除できる経過措置があります。この割合は令和8年度税制改正で見直され、適用期限が2年延長されたうえで引下げのペースが緩和されました。
| 課税仕入れを行った日 | 控除できる割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70%(改正前は50%でした) |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除できません |
割合は課税仕入れを行った日で判定します。不動産なら引渡日です。決算期をまたいで「令和8年10月1日から50%」と旧法のまま処理している資料を見かけますが、現在は70%です。改正前の資料がそのまま残っていることがあるので、年度をまたぐ時期は特に確認してください。
もう1つ、経過措置には金額の上限があります。一の適格請求書発行事業者以外の者からの課税仕入れの合計額が、その事業年度で1億円(改正前は10億円)を超える場合、超えた部分には経過措置を適用できません。この見直しは令和8年10月1日以後に開始する課税期間から適用されます。高額な不動産や機械を個人から買っている場合は該当しうるので、検討した記録を残しておきます。
経過措置を適用した場合の税額計算そのものはインボイス経過措置70%はいくら控除できる?自動計算ツールと2026年10月の切替チェックリストで自動計算できます。税抜経理の場合、仮払消費税等は「支払対価×10/110×控除割合」となり、残りは取得価額に算入されます。減価償却の基礎が変わるので、別表十六も連動して直す必要があります。
全額控除が強制される場合に「個別対応方式」に○をつけない
課税売上高が5億円以下かつ課税売上割合が95%以上であれば、全額控除になります。選択の余地はありません。それなのに第一表で「個別対応方式」に○がついている申告書は珍しくありません。控除税額自体は同じになるので検算では見つからず、様式の誤りとしてだけ残ります。
また、住宅の貸付用として取得した建物については、居住用賃貸建物として仕入税額控除が制限されます。店舗や事務所として賃貸している建物は対象外で控除できますが、用途が混在する場合は合理的に区分します。取得後3年以内に課税賃貸用に転用したり譲渡したりした場合は、控除税額の調整が入ります。
ぜいむたんイザーク消費税の3年縛りは「第3期まで」と数えると1期足りない
資本金1,000万円以上の新設法人が一定の資産を取得すると、課税事業者であることを一定期間強制されます。この期間の数え方を間違えると、顧問先に1期短い予定を伝えることになります。
まず前提として、国税庁「No.6531 新規開業又は法人の新規設立のとき」のとおり、判定は「その事業年度開始の日における資本金の額または出資の金額が1,000万円以上であるとき」です。期中に増資・減資しても、判定は期首で行います。
そのうえで、縛りの始期と終期は取得した資産によって次のように分かれます。国税庁「No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例」は、高額特定資産(一の取引の単位につき税抜1,000万円以上の棚卸資産または調整対象固定資産)について、「その高額特定資産の仕入れ等の日の属する課税期間の翌課税期間から、その高額特定資産の仕入れ等の日の属する課税期間の初日以後3年を経過する日の属する課税期間まで」としています。
数え方を設例で確認します。第1期が2026年9月9日から2027年7月31日(7月決算)の会社が、第1期中に高額特定資産を取得したとします。
| 手順 | 計算 |
|---|---|
| ① 取得した課税期間の初日 | 2026年9月9日 |
| ② 初日以後3年を経過する日 | 2029年9月8日 |
| ③ その日を含む課税期間 | 第4期(2029年8月1日〜2030年7月31日) |
| 結論 | 第4期まで課税事業者が強制される |
「3年だから第3期まで」と数えると1期足りません。期首が期の途中の日付になっている設立初年度ほどズレやすいので、必ず日付で数えます。同じ期間は簡易課税制度選択届出書も提出できず、2割特例も使えません。課税売上割合が著しく変動した場合の調整の第3年度、店舗から住宅などへの転用調整(3年以内)も、この期間と重なります。
なお、2割特例は免税事業者がインボイス登録によって課税事業者になった場合の特例なので、資本金要件で課税事業者になった新設法人は使えません。2割特例そのものも令和8年9月30日までの日の属する課税期間で終了しており、令和8年度税制改正で創設された後継の3割特例は個人事業者の令和9年分・令和10年分に限られるため、法人にはありません。
ぜいむたんイザーク内訳書・概況書・適用額明細書の定番の空欄
添付書類は所得金額に影響しないため後回しにされがちですが、空欄が多い申告書は内容を確認したくなるのが税務署側の自然な反応です。提出前に機械的に埋まる欄を見ておきます。
勘定科目内訳明細書
まず各内訳書の合計が貸借対照表と一致しているかを見ます。未払費用・未払利息・前払費用の科目ずれが典型です。相手先が役員・株主・関係会社の場合に金額にかかわらず各別記載が求められる様式(仮払金・貸付金及び受取利息・仮受金・借入金及び支払利子)もあるので、該当があれば個別に書き出します。借入金内訳書では、期中の支払利子額・利率・担保の内容が空欄になりやすい欄です。非居住者や外国法人が相手先なら、国外の所在地も記載します。
一方、買掛金(未払金・未払費用)の内訳書には役員・株主の各別記載を求める条項はなく、50万円以上を各別に、その他は一括して記載する扱いです。この点はWeb上の解説で「役員分は各別」と書かれていることがあり、見解が割れやすい論点です。迷ったら様式の記載要領の注記そのものを確認して判断してください。役員貸付金まわりの書き方は役員貸付金の勘定科目内訳明細書の書き方|記載例と個別記載ルールにまとめています。
法人事業概況説明書
現金預金、当期課税売上高、個人借入金(代表者・親族からの借入はすべて)、その他借入金が定番の空欄です。「代表者に対する報酬等」欄の単位は千円で、円単位の金額がそのまま入っているケースもあります。期中に不動産賃貸業を始めたなどの兼業の状況、海外取引状況(役務の提供も「輸出入以外の取引 有」に当たります)、主な設備等、帳簿書類の名称、月別従事員数も確認します。詳細は法人事業概況説明書の書き方|20項目の記入例と単位の使い分けをご覧ください。
適用額明細書は白紙で「有」にしない
適用額明細書は、国税庁の区分番号一覧表に載っている租税特別措置だけを書く書類です。一覧表は事業年度終了日ごとに版が違い、区分番号も改正で変わることがあるため、必ずその事業年度の版を確認します。国税庁『適用額明細書の記載の手引』は、《よくある記載誤り》として次を挙げています。
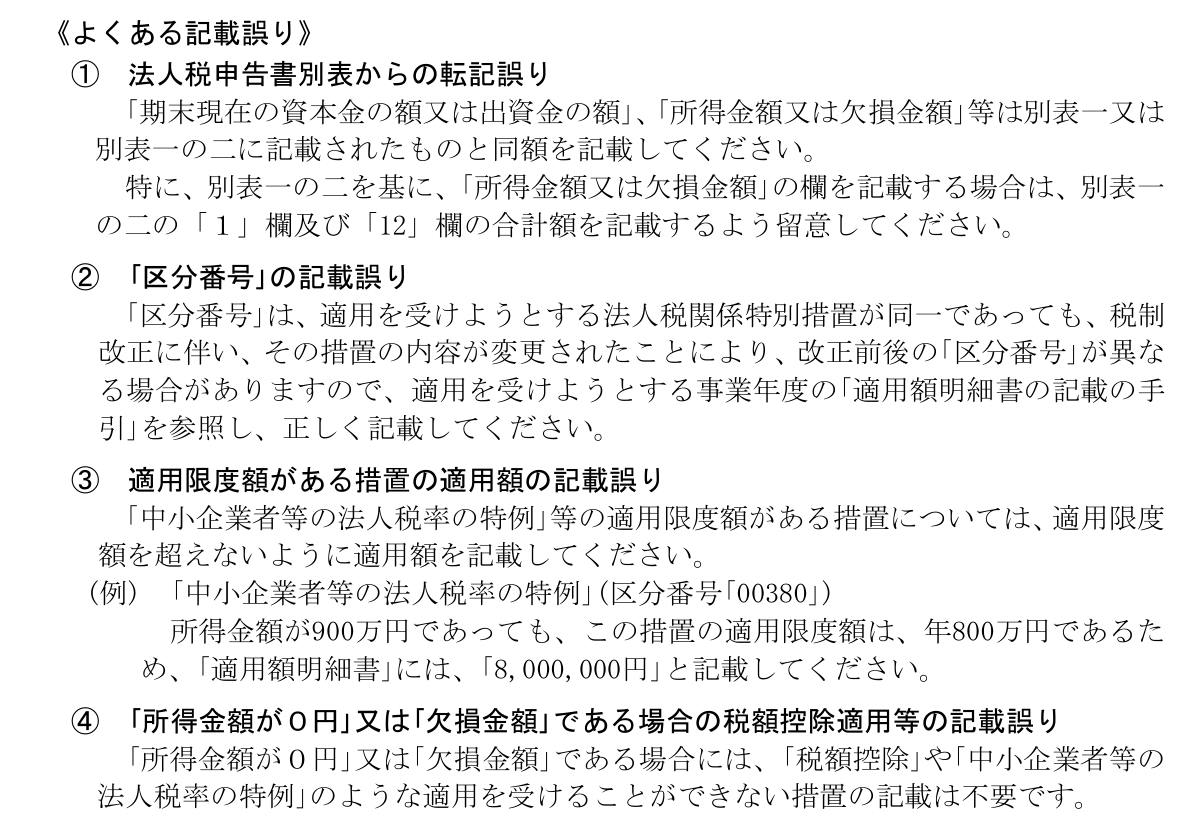
④のとおり、「所得金額が0円」または「欠損金額」である場合には、「中小企業者等の法人税率の特例」のように適用を受けることができない措置の記載は不要です。欠損で税額がゼロなのに中小企業者等の法人税率の特例(区分番号00380)を書いている申告書は、この点で誤りです。少額減価償却資産の特例を使っていれば、そちらは記載します。
注意したいのは、交際費等の損金不算入は適用額明細書の記載対象ではないことです。中小法人の定額控除は損金不算入額の控除枠であって、所得や税額を減少させる措置ではないため、一覧表に掲載されていません。そして、書くべき租特が1つもなければ、別表一の提出有無を「無」にして明細書自体を外します。白紙のまま添付して「有」にするのは形式不備です。
ぜいむたんイザーク提出前に手で回せる検算式9本
最後に、電卓で検算できる式をまとめます。ソフトの出力を信じずに1本ずつ当てると、桁違いや前提の取り違えがここで止まります。
| # | 項目 | 式 |
|---|---|---|
| 1 | 別表五(一)の検算 | 期首利益積立金 + 別表四の留保所得 - 中間・確定分の法人税等・住民税 = 差引翌期首利益積立金 |
| 2 | 交際費の定額控除(1年未満) | 800万円 × 事業年度の月数(切上げ)÷ 12 |
| 3 | 均等割(1年未満) | 年額 × 事務所等を有していた月数(切捨て)÷ 12 |
| 4 | 短期事業年度の定額法償却率 | 償却率 × 月数 ÷ 12 → 小数点以下3位未満を切上げ |
| 5 | 期中供用の償却限度額 | 取得価額 × 上記④の率 × 供用月数(切上げ)÷ 事業年度の月数 |
| 6 | 中古資産の簡便法(一部経過) | (法定年数 - 経過年数)+ 経過年数 × 0.2(月数で計算し、年未満切捨て・2年未満は2年) |
| 7 | 消費税の課税標準額 | 税込課税売上 × 100/110(千円未満切捨て)、消費税額 = 課税標準額 × 7.8% |
| 8 | 経過措置の仕入税額 | 税込対価 × 7.8/110 × 控除割合(2026年10月1日以後は70%) |
| 9 | 地方消費税 | 国税額 × 22/78(切捨て) |
付表2-3を見るときは、経過措置の対象となる支払対価を、通常の課税仕入れの欄に含めないことに注意します。両方に入れると二重計上になります。経過措置対象分は専用の欄に入れ、控除割合を乗じて計算します。
ぜいむたんイザークよくある質問(FAQ)
- 法人税申告書の提出期限はいつですか?
-
原則として、事業年度終了の日の翌日から2か月以内です。定款等で株主総会の開催時期が決算日から3か月以内と定められているなどの理由で、申告期限の延長の特例の承認を受けている場合は3か月以内になります。提出前チェックでは、まず残日数を確認してください。残日数が少ないときは、税額に影響する指摘と様式上の不備を分け、税額に影響するものから直すという優先順位の付け方になります。なお、申告期限が延長されても納付期限は延びないため、利子税の負担を避けるには見込納付を検討することになります。
- 会計ソフトや申告ソフトの出力をどこまで信じていいですか?
-
数字の整合(貸借一致、別表間の転記、税額の計算)はおおむね信頼できます。一方で、ソフトが見ていないのは「前提が正しいか」です。具体的には、別表十六の当期償却額の符号、別表二の順位と続柄、法人事業概況説明書の空欄、還付申告明細書の内訳、適用額明細書の区分番号は、入力された情報をそのまま形にしているだけで検証されていません。この記事のチェックリストは、まさにこの「ソフトが検証しない部分」を対象にしています。
- 事業年度が1年未満のとき、月数は切り上げるのですか切り捨てるのですか?
-
どちらもあります。法人税側(交際費の定額控除限度額、期中供用の償却限度額)は1月未満の端数を切り上げ、地方税の均等割は切り捨てます。根拠は租税特別措置法61条の4第4項・法人税法施行令59条2項と、地方税法52条3項で別々に定められており、同じ申告書の中で月数が11か月と10か月に分かれることがあります。どちらかに揃えるのは誤りなので、様式ごとに根拠を確認してください。
- 個人から中古の建物を買いました。消費税はどう扱いますか?
-
売主が個人であっても、買手側では課税仕入れになります。土地部分は非課税仕入れなので、契約書の記載または固定資産税評価額の比などで合理的に按分し、その根拠を書面で残してください。売主が適格請求書発行事業者でない場合は経過措置の対象となり、2026年10月1日以後の取引では仕入税額相当額の70%を控除できます。税抜経理の場合、控除できない残りの30%相当額は建物の取得価額に算入されるため、減価償却の計算も連動して変わります。個別の按分方法や金額の妥当性については、税理士にご確認ください。
- 設立初年度で赤字でした。繰越欠損金は使えますか?
-
青色申告の承認を受けていることが前提です。設立初年度の青色申告承認申請書の提出期限は、法人税法122条2項1号により「設立の日以後3か月を経過した日」と「最初の事業年度終了の日」のいずれか早い日の前日とされています。決算を迎える前に期限が来ていることがあるため、提出日を確認してから別表七(一)を作成してください。期限内に提出されていれば、欠損金を翌期以降に繰り越せます。2期目以降で前期が黒字・当期が赤字という場合は、繰戻し還付のほうが有利になることもあります。
まとめ:法人税申告書は提出前にこの順でチェックする
残日数を先に把握し、前回指摘の修正が反映済みかを確定します。反映されている前提で検証すると、同じ箇所を二重に間違えます。
資本金の額を6か所で一致させ、内訳書の合計が貸借対照表と合うかを見ます。固定資産税等の未経過分精算金は取得価額です。
別表二の順位と続柄、別表十六の当期償却額の符号、別表一の決算確定の日。青色申告承認申請書の提出日を確認してから別表七(一)を信用します。
交際費は1月未満切上げ、均等割は1月未満切捨て。揃えないのが正解です。
個人売主からの建物も課税仕入れ。経過措置は2026年10月1日以後70%・年間上限1億円。縛りの終期は「初日+3年を含む課税期間」で日付から数えます。
別表五(一)の検算が合うことを確認し、概況書の空欄を埋め、適用額明細書は書く租特がなければ外します。
この手順を毎期同じ順番で回すと、見落としの位置が固定されます。記事冒頭のチェックリストはブラウザにチェック状態が残るので、翌期は前回つまずいた項目から見直せます。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る