
この記事にはアフィリエイト広告(PR)が含まれています。
📌 この記事でわかること
- 還付申告を出せるのは、その年分の翌年1月1日から。確定申告期間(2月16日〜3月15日)を待たなくてよいこと
- 提出期限は決まっておらず、5年後の12月31日が最後の日になる理由(令和3年分は2026年12月31日まで)
- 年分と状況を選ぶと、出せる期間と基準日からの残り日数が出る計算ツール
- 令和2年分〜令和8年分の期間を一覧にした早見表と、5年の長さを比べる図
- 青色申告特別控除を受けたいとき、申告済みで還付が少なかったとき、申告義務があるのに出していないときは、5年の数え方が別になること
- 最後の日の12月31日が休日に当たる場合の考え方と、窓口に出せる最後の開庁日
対象読者:医療費控除・ふるさと納税・住宅ローン控除などの申告を忘れていた会社員、年の途中で退職した方、年金を受け取っている方/読了の目安:約12分
還付申告は、その年分の翌年1月1日から出せます。提出期限は決まっておらず、1月1日から数えて5年後の12月31日が、還付を受けられる最後の日です。令和7年分(2025年分)なら2026年1月1日から2030年12月31日まで、令和3年分(2021年分)なら2026年12月31日までです。
この記事は「いつから出せるか」「いつまで出せるか」「何年分さかのぼれるか」に絞り、年分ごとの日付を一覧にしました。還付になる主なケースと振込の時期は還付金はいつ振り込まれるかの解説、確定申告期間(2月16日〜3月15日)と間に合わなかったときの対処は確定申告の期限の解説、年金を受け取っている方の還付申告は年金受給者の確定申告不要制度の解説で書いています。ここではそれらを繰り返さず、期間の数え方に集中します。
この記事の基準日と、ツールの位置づけ
2026年11月17日時点の、国税庁タックスアンサーNo.2030「還付申告」(令和8年4月1日現在法令等)と、同庁の質疑応答事例・Q&A、e-Govの条文に基づきます。計算ツールは、国税庁が示す日付の数え方をそのまま計算するものです。還付になるかどうか、いくら戻るかは判定しません。個別の事情は税務署や税理士にご確認ください。
還付申告はいつから?提出できるのは翌年1月1日から
還付申告を出せるのは、その年の翌年1月1日からです。令和7年分なら2026年1月1日、令和8年分(2026年分)なら2027年1月1日になります。国税庁は、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できるとしています。
確定申告期間(2月16日〜3月15日)より前でも出せる
令和7年分の確定申告の相談と申告書の受付は、2026年2月16日(月)から3月16日(月)までです。3月15日が日曜日にあたるため、期限が翌日に繰り下がりました。一方、還付申告書は2026年2月13日(金)以前でも提出できると、国税庁の確定申告期に多いお問合せ事項Q&Aが案内しています。確定申告期間の考え方は確定申告の期限はいつ?で説明しています。
令和8年分(2026年分)は2027年1月1日から
令和8年分は、2026年12月31日で1年が終わったあと、2027年1月1日(金)から出せます。2027年の確定申告期間は原則2月16日から3月15日で、3月15日は月曜日なので繰下げはありません。ただし1月1日から3日は行政機関の休日にあたり、税務署の窓口は通常開いていません。窓口で出すなら、実際には1月4日(月)以降です。
年内(12月中)は、準備の期間にあてる
国税庁は、提出できる日を「その年の翌年1月1日から」と案内しています。年の途中や12月中に、その年分の還付申告を出せるとは案内していません。12月は、次の手順で書類をそろえる期間にできます。必要書類の一覧は確定申告の必要書類チェックリストにまとめています。
対象の年分を決める
申告したい年分を決めます。複数の年分があるときは、期間の終わりが近い年分から先に確認します。下の計算ツールで最後の日がわかります。
還付になる理由を確認する
医療費控除、寄附金控除(ふるさと納税)、住宅ローン控除の初年度、年の途中で退職して年末調整を受けていない、など。理由ごとの必要書類が変わります。
書類をそろえる
給与や年金の源泉徴収票、控除の証明書、医療費の明細など。過去の年分で手元にないものは、支払者や発行元に再発行を依頼します。
申告書を作って出す
国税庁の確定申告書等作成コーナーやe-Tax、確定申告ソフトで作成し、e-Taxか書面で提出します。年分によって様式や控除額が違うので、その年分に合ったものを使います。
還付申告はいつまで?期限は5年後の12月31日
還付申告に決まった提出期限はなく、翌年1月1日から数えて5年後の12月31日が、還付を受けられる最後の日です。令和3年分は2026年12月31日、令和7年分は2030年12月31日です。この日を過ぎると、還付申告はできません。
国税庁が示している年分別の例
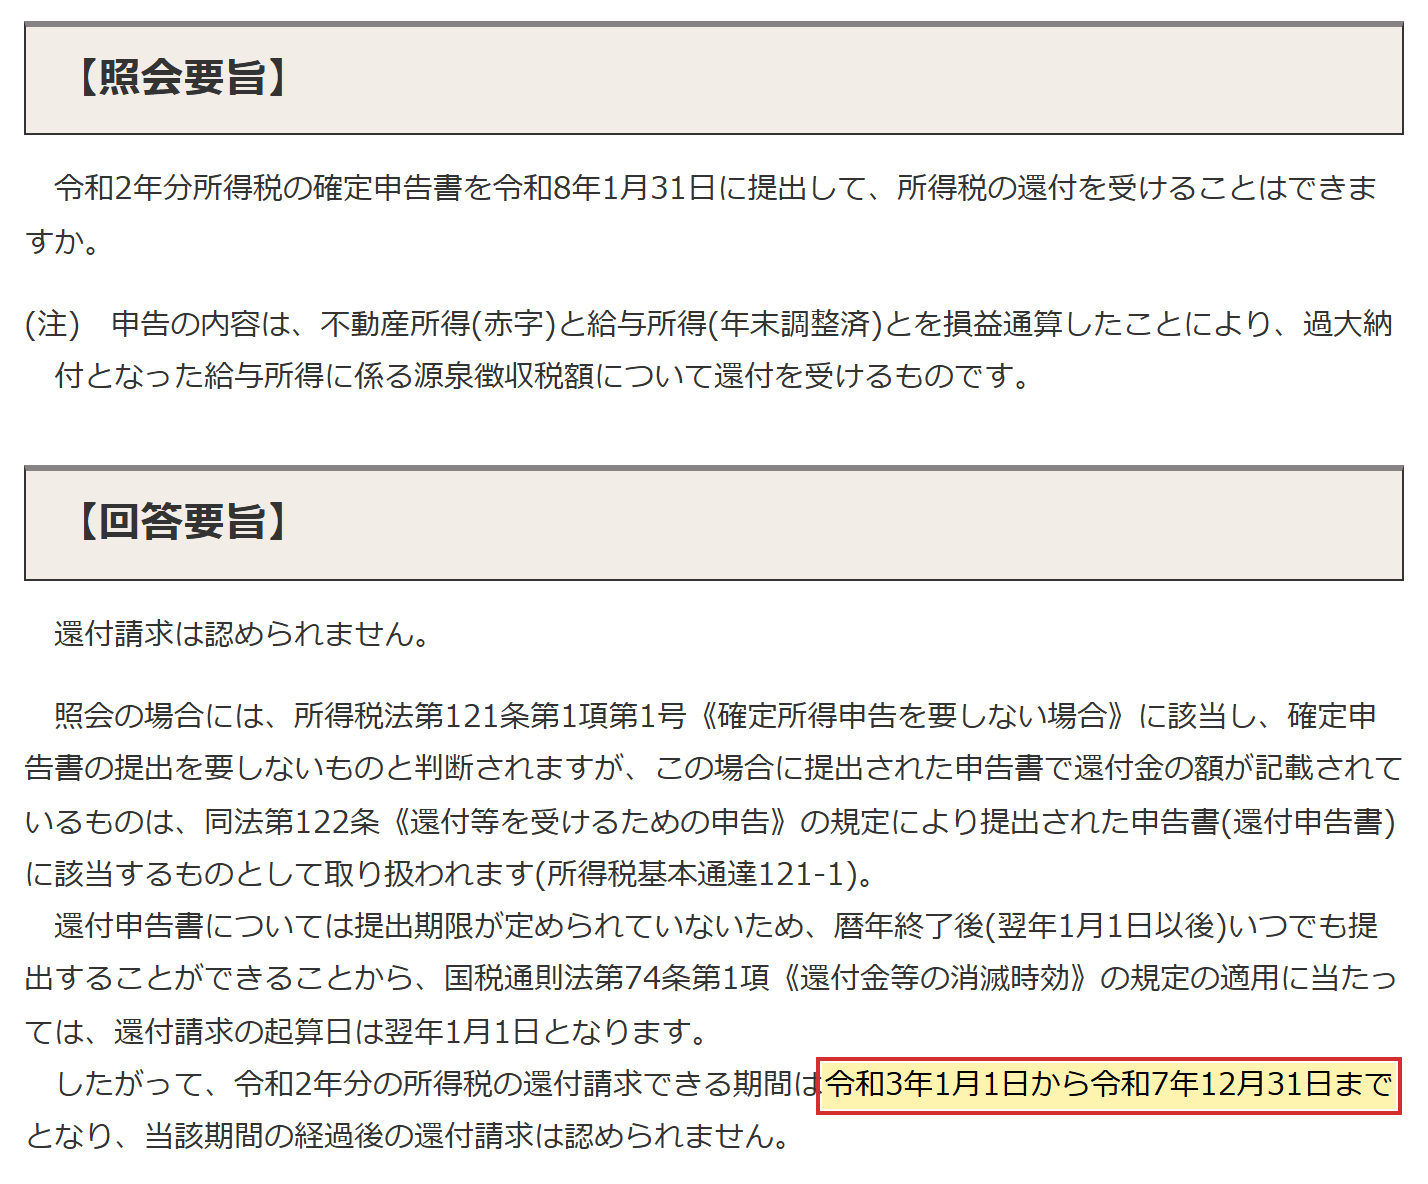
- 令和2年分:令和3年1月1日から令和7年12月31日まで。期間の経過後の還付請求は認められません(国税庁の質疑応答事例「還付請求の消滅時効の起算日」)。
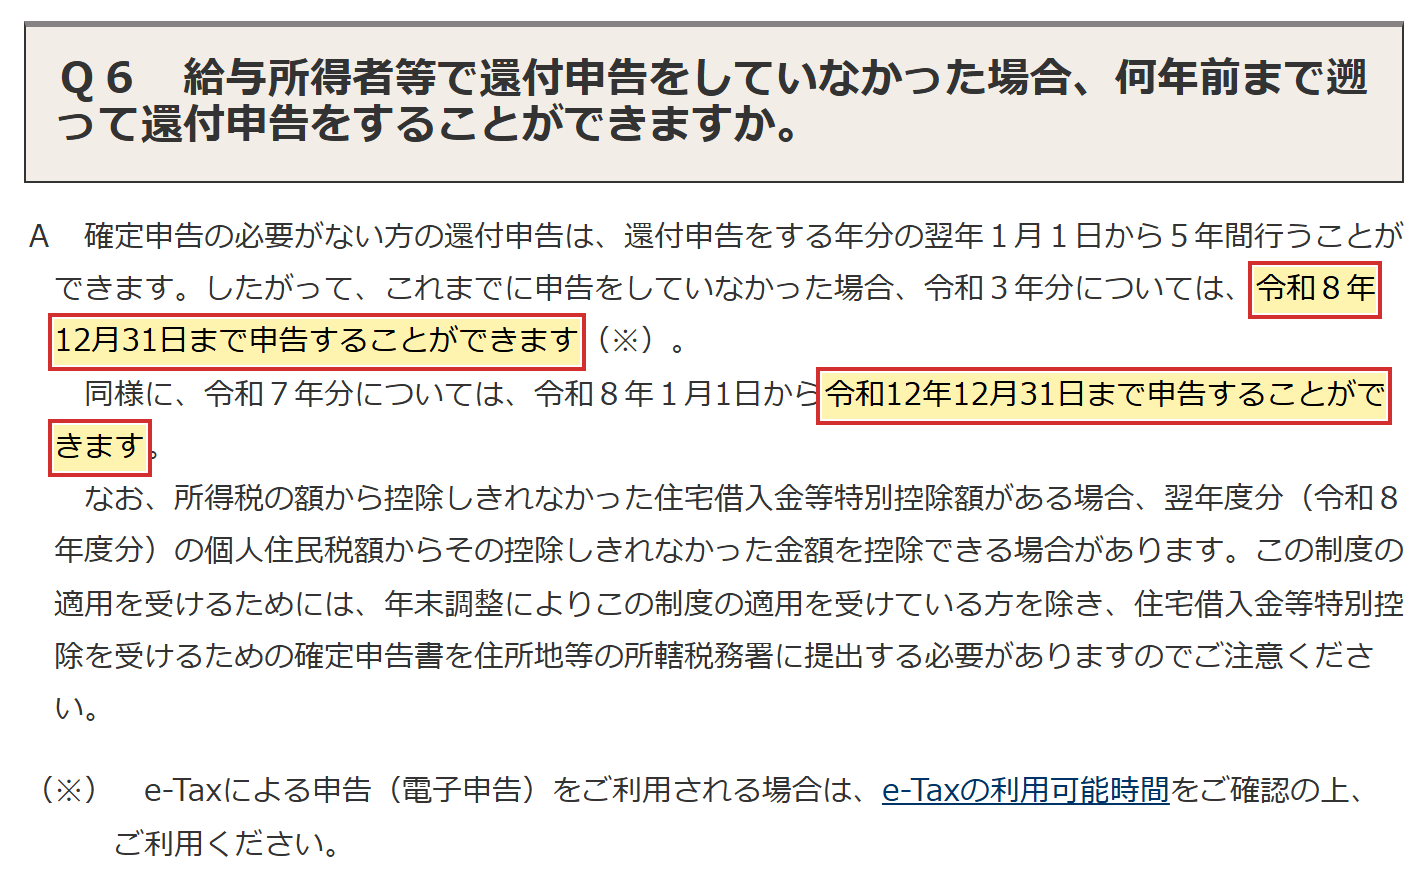
- 令和3年分:令和8年12月31日まで申告できます(前記Q&AのQ6)。
- 令和7年分:令和8年1月1日から令和12年12月31日まで申告できます(同Q6)。
「期限」ではなく「時効」で決まる
国税庁の質疑応答事例は、還付申告書には提出期限が定められていないため、暦年が終わった後(翌年1月1日以後)いつでも提出でき、国税通則法74条1項(還付金等の消滅時効)の適用では、還付請求の起算日が翌年1月1日になると説明しています。74条1項は、還付金等に係る国に対する請求権を、請求できる日から5年間行使しないと時効で消滅すると定めています。つまり「5年後の12月31日」は、提出期限というより、還付を請求できる権利が消える日です。
【計算ツール】年分を選ぶと、還付申告を出せる期間がわかる
年分と状況を選ぶと、出せる最初の日と最後の日、基準日からの残り日数、税務署の窓口に出せる最後の開庁日の目安が出ます。基準日を2026年11月17日にして令和3年分を選ぶと、最後の日は2026年12月31日(木)で、残りは44日と表示されます。
還付申告の提出期間 計算ツール
年分と状況を選ぶと、出せる最初の日と最後の日、基準日からの残り日数が出ます。基準日には今日の日付が入っていて、書き換えられます。
※入力内容はこのページの中だけで処理され、外部には送信されません。※本ツールは次の点を判定していません:①還付になるかどうか・還付額 ②年分ごとの様式や控除額の違い ③最後の日が休日に当たるときの繰下げの有無(国税庁は案内していません。本文参照) ④更正の請求の正確な最終日(目安のみ)⑤還付になる期限後申告の時効の起算日。判定は参考情報です。
「窓口に出せる最後の開庁日」は、土日と12月29日〜1月3日を閉庁日として、最後の日から遡った目安です。この年末年始の扱いは、行政機関の休日に関する法律1条に基づきます。e-Taxは、メンテナンス時間を除いて24時間使えると国税庁のe-Tax利用可能時間のページが案内していますが、日ごとの時間はカレンダーで確認してください。
還付申告の期間 年分別 早見表(令和2年分〜令和8年分)
令和2年分から令和8年分までの、還付申告を出せる期間を一覧にしました。日付と曜日は、上の計算ツールと同じロジックで出しています。令和9年分以降も、始まりは翌年1月1日、終わりは5年後の12月31日です。
| 年分 | 提出できる最初の日 | 還付申告を出せる最後の日 | 窓口に出せる最後の開庁日(目安) | 55万円・65万円の青色申告特別控除を受ける場合の期限 | 2026年11月17日時点 |
|---|---|---|---|---|---|
| 令和2年分 2020年の所得 | 2021年1月1日(金) | 2025年12月31日(水) | 2025年12月26日(金) | 2021年4月15日(木) | 期間経過(2025年12月31日で終了)。期限は延長後の日付 |
| 令和3年分 2021年の所得 | 2022年1月1日(土) | 2026年12月31日(木) | 2026年12月28日(月) | 2022年3月15日(火) | 提出できる(最後は2026年12月31日) |
| 令和4年分 2022年の所得 | 2023年1月1日(日) | 2027年12月31日(金) | 2027年12月28日(火) | 2023年3月15日(水) | 提出できる |
| 令和5年分 2023年の所得 | 2024年1月1日(月) | 2028年12月31日(日) | 2028年12月28日(木) | 2024年3月15日(金) | 提出できる |
| 令和6年分 2024年の所得 | 2025年1月1日(水) | 2029年12月31日(月) | 2029年12月28日(金) | 2025年3月17日(月) | 提出できる |
| 令和7年分 2025年の所得 | 2026年1月1日(木) | 2030年12月31日(火) | 2030年12月27日(金) | 2026年3月16日(月) | 提出できる |
| 令和8年分 2026年の所得 | 2027年1月1日(金) | 2031年12月31日(水) | 2031年12月26日(金) | 2027年3月15日(月) | 2027年1月1日から |
表の右から2つ目の「55万円・65万円の青色申告特別控除を受ける場合の期限」は、その年分の確定申告期限(原則は翌年3月15日。土日にあたる年は翌開庁日)です。令和2年分だけは、新型コロナの影響で全国一律に2021年4月15日(木)まで延長されたため、その日付を載せています(国税庁「令和2年分確定申告の申告・納付期限に関する情報」)。ただし、延長後の期限が青色申告特別控除の要件や更正の請求の起算に使われるかどうかは、国税庁の資料で確認できなかったので、断定していません。この期限が還付申告と別にある理由は、後の章で説明します。
5年の期限が当てはまらないケース:青色申告特別控除・更正の請求・期限後申告
「5年」が使えるのは、確定申告の義務がない人が、納めすぎの税金を取り戻すために出す還付申告です。次の3つは、数える時計が別になります。更正の請求と期限後申告の手続そのものは、確定申告の間違いを直す方法(修正申告・更正の請求)と確定申告の期限はいつ?(期限後申告のペナルティ)に任せ、ここでは数え方だけを整理します。
| 状況 | 使う手続 | 数え方 | 国税庁の案内 |
|---|---|---|---|
| 確定申告の義務がなく、納めすぎの税金を取り戻したい | 還付申告 | 翌年1月1日から5年後の12月31日まで | No.2030 |
| 青色申告特別控除(55万円・65万円)を受けたい | 確定申告(還付申告の形でも同じ) | 確定申告期限まで(原則は翌年3月15日)。期限後は10万円の控除 | No.2072、No.2030 |
| 確定申告書を期限内に出したが、納めすぎ・還付が少なかった | 更正の請求 | 法定申告期限から5年以内 | No.2026 |
| 還付申告書を出したが、還付が少なかった | 更正の請求 | 還付申告書を提出した日から5年以内 | No.2030 |
| 確定申告の義務があったのに出していない(納める税金がある) | 期限後申告 | 5年ではなく、早く出すほど不利益が小さい | No.2024 |
| 確定申告の義務があったのに出していない(還付になる) | 期限後申告の形の還付 | 加算税の対象になる納付税額がない。還付を受けられる期間には時効があり、起算日は事情で異なる(国税庁の資料で確認できず) | 国税通則法66条・74条 |
青色申告特別控除は、期限後は55万円・65万円が使えない
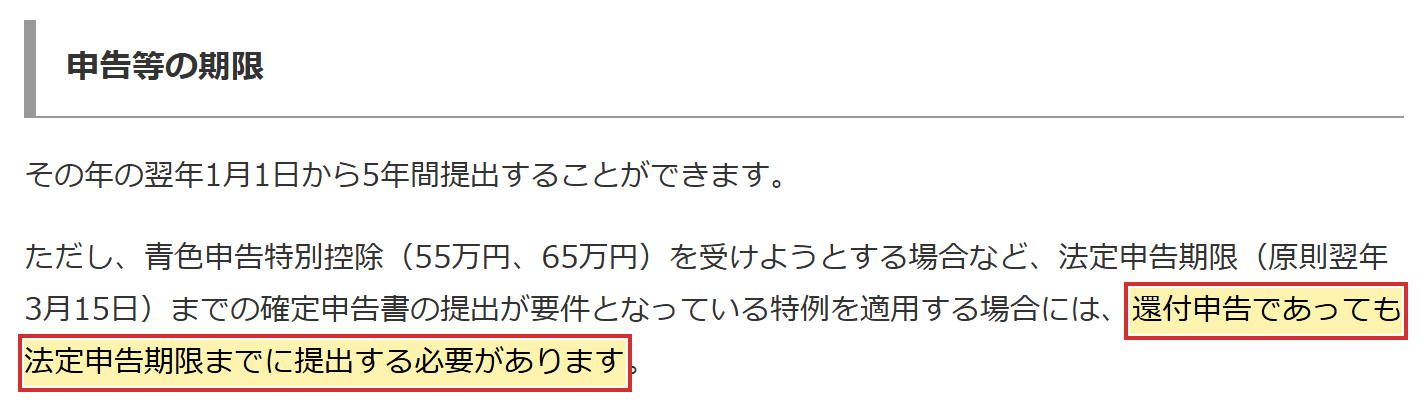
55万円・65万円の青色申告特別控除は、その年分の確定申告期限(翌年3月15日)までに申告書を提出することが要件です。国税庁のNo.2072は、還付申告書を提出する方であっても、この控除を受けるには確定申告期限までに出す必要があると注記しています。No.2030も同じ趣旨です。要件に該当しない青色申告者は、10万円の青色申告特別控除を受けられるとされています。したがって、期限を過ぎてから出すと、55万円・65万円ではなく、要件を満たせば10万円の控除で申告することになります。
申告書を出した後で気づいたときは「更正の請求」
すでに申告書を出した人が、納めすぎや還付の少なさに気づいたときは、更正の請求という手続になります。数え方は、どの申告書を出したかで変わります。確定申告書を期限内に出した場合は、国税庁のNo.2026が原則として法定申告期限から5年以内としており、国税通則法23条1項も法定申告期限から5年と定めています。還付申告書を出した場合は、No.2030が、原則として還付申告書を提出した日から5年以内としています。給与所得者が医療費控除を足し忘れたときなどは、まず自分がどちらの申告書を出したかを確かめます。上の計算ツールでも、この2つを切り替えて日付を出せます。
申告義務があるのに出していない場合は「期限後申告」
事業所得がある、副業の所得が一定額を超える、などで確定申告の義務があるのに出していないときは、還付申告の5年とは数え方が別です。納める税金があるなら、国税庁のNo.2024が求めるとおり、気づいた時点でできるだけ早く期限後申告をします。無申告加算税がかかることがあり、調査の事前通知前に自主的に出したときは、納付すべき税金に5パーセントの割合です。
一方、報酬から源泉徴収されているフリーランスなどで、計算の結果が還付になる場合は、納付すべき税額がありません。無申告加算税は納付すべき税額に割合を乗じて計算する(国税通則法66条1項)ので、対象になる税額がないと考えます。ただし、この場合に還付を受けられる期間の起算日を示した国税庁の資料は確認できませんでした。時効があることは確かなので、「もう遅い」と決めつけず、早めに税務署へ確認してください。
最後の日の12月31日が休日でも、繰り下がらない?
国税庁は、令和3年分の最後の日を2026年12月31日と示しており、翌年1月4日などへの繰下げは案内していません。最後の日は12月31日として、その前に出す前提で動いてください。
繰下げの規定は「期限」が休日に当たるときの規定
国税に関する申告や請求などの期限が日曜日、祝日などの一般の休日、または政令で定める日に当たるときは、その翌日が期限とみなされます(国税通則法10条2項)。政令で定める日は、土曜日と12月29日、30日、31日です(国税通則法施行令2条2項)。12月31日は、この政令で定める日に含まれます。
還付申告書には「提出期限」がない、というのが国税庁の整理
一方で、先に見たとおり、国税庁の質疑応答事例は、還付申告書について提出期限が定められていないと整理しています。5年の終わりは、国税通則法74条1項の消滅時効によって決まります。10条2項は「期限」について定める規定ですが、時効で決まる最後の日にそのまま当てはまると国税庁が案内している資料は、確認できませんでした。国税庁のQ&Aも、最後の日を令和8年12月31日と書いています。1月4日までの繰下げを当てにして待つ進め方は、避けたほうがよいと考えます。
12月31日は窓口が閉まっている。最後の開庁日・郵送・e-Taxの順に確認する
12月29日から1月3日は行政機関の休日で、税務署の窓口は通常開いていません。令和3年分なら、窓口に出せる最後の開庁日は2026年12月28日(月)です。書面は郵送でも出せます。納税申告書は、郵便や信書便の通信日付印の日が提出日になります(国税庁「税務手続に関する書類の提出時期」、国税通則法22条)。ただし、最後の日ぎりぎりの郵送で時効に間に合うと国税庁が示した資料は確認できていません。窓口なら12月28日までに出し、それ以降はe-Taxを使います。e-Taxはメンテナンス時間を除いて24時間使えますが、国税庁のQ&Aも利用可能時間の確認を求めています。最後の日の夜に初めて操作せず、1週間以上前に出してください。
さかのぼって還付申告するときの注意点と準備のチェックリスト
古い年分を出すときは、書類と制度が年分ごとに違う点に注意します。次のチェックリストで、手戻りを減らせます。
年分ごとに様式と控除の内容が違う
控除額、税率、申告書の様式は年分ごとに変わることがあります。令和3年分を出すなら、令和3年分の様式と案内に従います。作成コーナーやソフトで過去の年分をどう扱うかは、国税庁や各ソフトの案内で確認してください。医療費控除の対象や計算は医療費控除の確定申告ガイド、ふるさと納税の申告はふるさと納税の確定申告のやり方、住宅ローン控除の初年度は住宅ローン控除の仕組みと確定申告の方法で整理しています。
源泉徴収票などは、支払者に再発行を頼む
古い年分の源泉徴収票や控除証明書が手元にないときは、勤務先、年金の支払者、保険会社などに再発行を依頼します。取り寄せに日数がかかるので、最後の日が近い年分ほど、早く動く必要があります。年の途中で退職した方の申告は退職所得の確定申告が必要なケースも参考になります。
還付金の振込時期は、出した後の話
提出から還付金が振り込まれるまでの期間は、e-Taxか書面か、出した時期によって変わります。目安は確定申告の還付金はいつ振り込まれる?に任せ、この記事では扱いません。
よくある質問(FAQ)
- 還付申告は、確定申告の期間(2月16日〜3月15日)にしか出せませんか?
-
いいえ。還付申告書は確定申告期間とは関係なく、その年分の翌年1月1日から5年間提出できます(国税庁タックスアンサーNo.2030)。令和7年分の還付申告書は、2026年2月13日以前でも提出できると国税庁のQ&Aが案内しています。確定申告期間の中で出す必要はありません。
- 令和3年分の還付申告は、いつまで出せますか?
-
2026年12月31日までです。国税庁のQ&Aは、令和3年分について令和8年12月31日まで申告できるとしています。2026年12月31日は木曜日で、行政機関の休日にあたります。窓口なら12月28日(月)までに出し、それ以降はe-Taxを使ってください。
- 5年を過ぎた年分は、還付申告できませんか?
-
できません。国税庁の質疑応答事例は、令和2年分の還付請求の期間を令和3年1月1日から令和7年12月31日までとし、その期間の経過後の還付請求は認められないとしています。令和2年分は、2025年12月31日で期間が終わっています。
- 最後の日の12月31日は休日ですが、翌年に繰り下がりますか?
-
国税庁は、令和3年分の最後の日を2026年12月31日と示しており、翌年への繰下げは案内していません。国税通則法10条2項の繰下げ規定は「期限」についての規定で、国税庁は還付申告書には提出期限がないと整理しています。繰下げを当てにせず、12月31日より前に出してください。
- 医療費控除やふるさと納税の申告を忘れていました。5年さかのぼれますか?
-
給与所得者などで確定申告の義務がなく、還付のために出すなら、翌年1月1日から5年間の還付申告ができます。すでに申告書を出していて、控除を足し忘れていた場合は、更正の請求になり、数え方が別です。確定申告書を期限内に出したなら法定申告期限から5年以内、還付申告書を出したなら、その提出日から5年以内です。どちらに当たるかは、出した申告書で確認します。
- 青色申告特別控除を受けたいときも、5年さかのぼれますか?
-
青色申告特別控除(55万円、65万円)のように、法定申告期限までの提出が要件になっている特例は、還付申告でも法定申告期限(原則翌年3月15日)までに出す必要があると、国税庁のNo.2030が案内しています。期限を過ぎると、55万円・65万円ではなく、要件を満たせば10万円の控除での申告になります(No.2072)。
まとめ|還付申告の期間を決めて、最後の日から逆算する
年分と状況を決める
還付申告か、青色申告特別控除か、更正の請求か、期限後申告か。状況で数える時計が変わります。
計算ツールで最初の日と最後の日を確かめる
還付申告は、翌年1月1日から5年後の12月31日まで。令和3年分は2026年12月31日、令和7年分は2030年12月31日です。
書類をそろえ、年分に合った様式で作る
源泉徴収票や控除の証明書が手元にないときは、再発行を依頼します。
最後の日に頼らず、前倒しで出す
12月31日は窓口が閉まっています。窓口なら12月28日までに出し、それ以降はe-Taxを使います。
還付申告の「いつから」は翌年1月1日、「いつまで」は5年後の12月31日です。最後の日が近い年分から先に片づけると、取りこぼしを減らせます。どの手続に当たるか迷う場合や、還付になるかどうかの判断は、税務署や税理士に確認してから出すと安心です。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る