※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
📌 この記事でわかること
- 「退職所得の受給に関する申告書」は誰が・いつ・どこに出す書類か(税務署への提出は原則不要)
- 入社日・退職日を入れるだけで勤続年数と退職所得控除額を自動計算するツール(本文に内蔵)
- A欄の記入例と、9割の人がつまずくB欄・C欄(重複勤続期間)の数え方
- 提出しないと20.42%が源泉徴収される仕組みと、具体的な差額のシミュレーション
- 勤続5年以下の「短期退職手当等」「特定役員退職手当等」で1/2課税が制限されるケース
 ぜいむたん
 イザーク
退職所得の受給に関する申告書とは?いつ・誰に出すのか
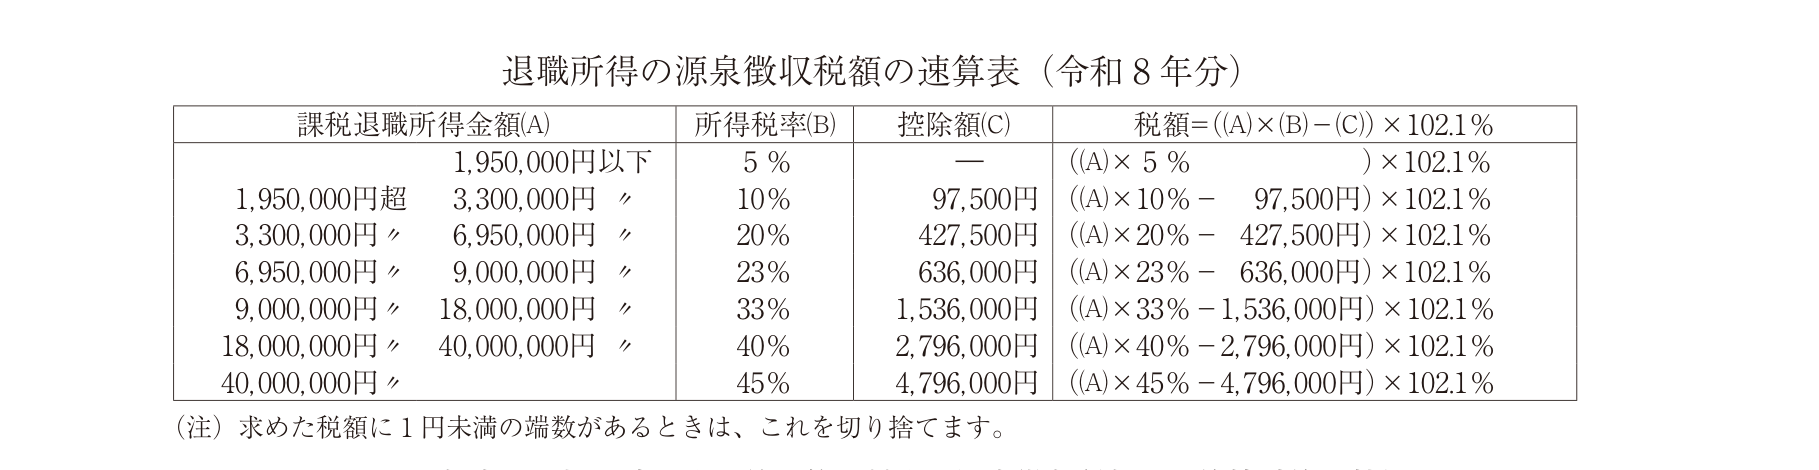
ぜいむたんイザーク「退職所得の受給に関する申告書」は、退職金の支払いを受ける人が、退職金の支払者(会社・共済会など)に対して、勤続年数や他に受け取った退職手当の有無を申告するための書類です。国税庁のタックスアンサー No.2732では、この申告書の提出の有無によって源泉徴収税額の計算方法が次のように分かれると説明されています。
| 状態 | 源泉徴収税額の計算 |
|---|---|
| 申告書を提出した場合 | 退職所得控除額と1/2課税を適用したうえで、速算表の税率をかけて計算 |
| 申告書を提出しない場合 | 退職手当等の支給額に一律20.42%(所得税+復興特別所得税)を乗じて源泉徴収 |
支払者に提出し、支払者が保管——税務署への提出は原則不要
この申告書は退職金の支払者(会社・共済会など)に提出し、支払者側で保管します。税理士法人での実務では、退職者から申告書を受け取った後、会社側がそれを保管台帳とともにファイリングし、税務署へ個別に送付する処理はしていません。国税庁の様式にも「税務署長 殿/市町村長 殿」という宛名欄がありますが、これは書類上の様式であり、通常のケースでは支払者が保管し、税務署への提出は原則不要です(税務署から特に提出を求められた場合を除きます)。提出のタイミングは、退職金の支払いを受ける日の前日までが基本です。
【自動計算ツール】退職所得控除額・税額を今すぐ計算する
まずはツールで自分の退職金にかかる税額を試算してみましょう。入社日・退職日・退職金の額を入れるだけで、勤続年数、退職所得控除額、源泉徴収税額(所得税+復興特別所得税)、住民税の目安、そして申告書を出さなかった場合(20.42%)との差額まで自動で表示します。本年中に他の退職手当を受けた場合(B欄)、前年以前4年内に退職手当を受けた場合(C欄)にもチェックを入れると、重複勤続期間も計算します。
🧮 退職所得の税額計算ツール
ぜいむたんイザーク会社(退職金の支払者)から「退職所得の受給に関する申告書」の用紙を受け取る。多くの場合、退職手続きの書類一式に同封されています。
A欄(今回の勤続期間・退職区分)を記入する。本年中や過去4年内に他の退職手当を受けている場合は、下記のチェックリストの手順でB欄・C欄も記入する。
マイナンバーを記入し、退職金の支払いを受ける日の前日までに支払者へ提出する(税務署への提出は原則不要)。
申告書の書き方——A欄の記入例(勤続年数・退職所得控除額)
申告書の様式は「A」「B」「C」「D」「E」の欄に分かれています。A4の紙いっぱいに欄が並んでいるので身構えますが、全員が書くのは上部のヘッダーとA欄だけです。B欄から下は、ほかにも退職手当を受け取っている人のための欄なので、多くの人は空欄のまま提出できます。
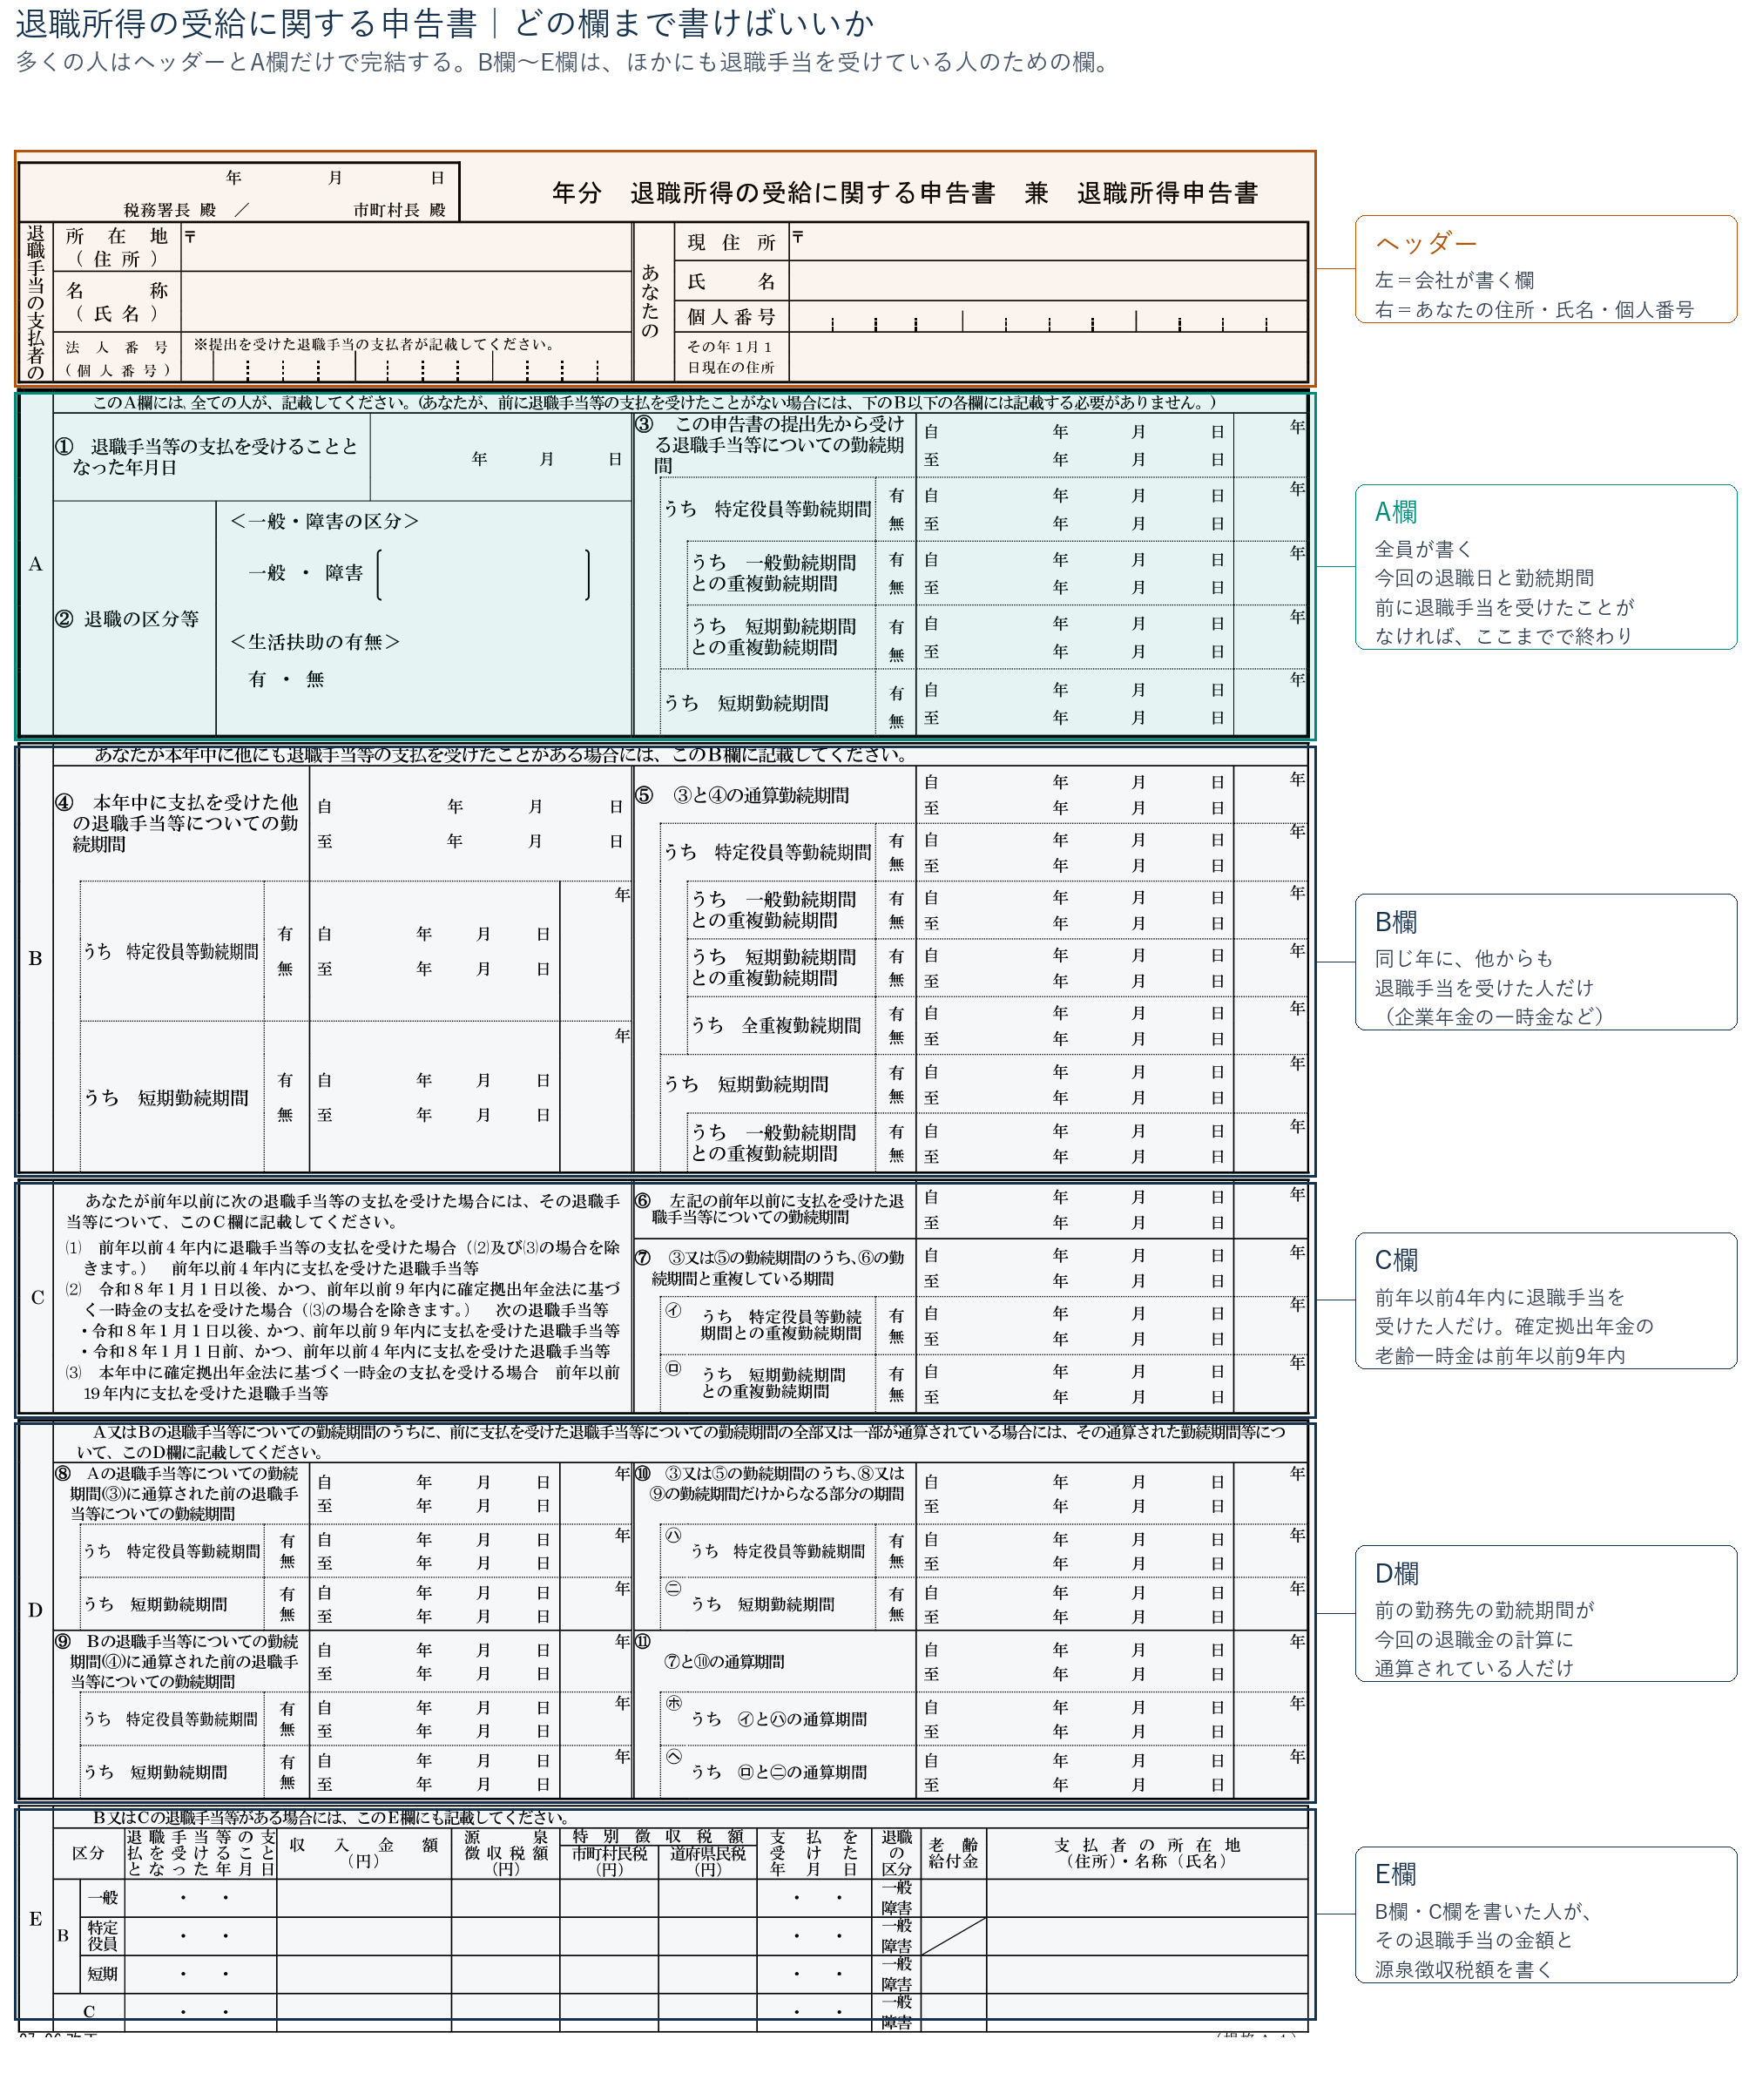
まずは基本となるA欄から見ていきましょう。A欄はあなた自身の今回の退職について記入する欄です。実際に数字を入れると次のようになります。平成18年4月1日に入社して令和8年3月31日に退職し、退職金600万円を受け取る(過去に退職手当を受けたことはない)というケースです。
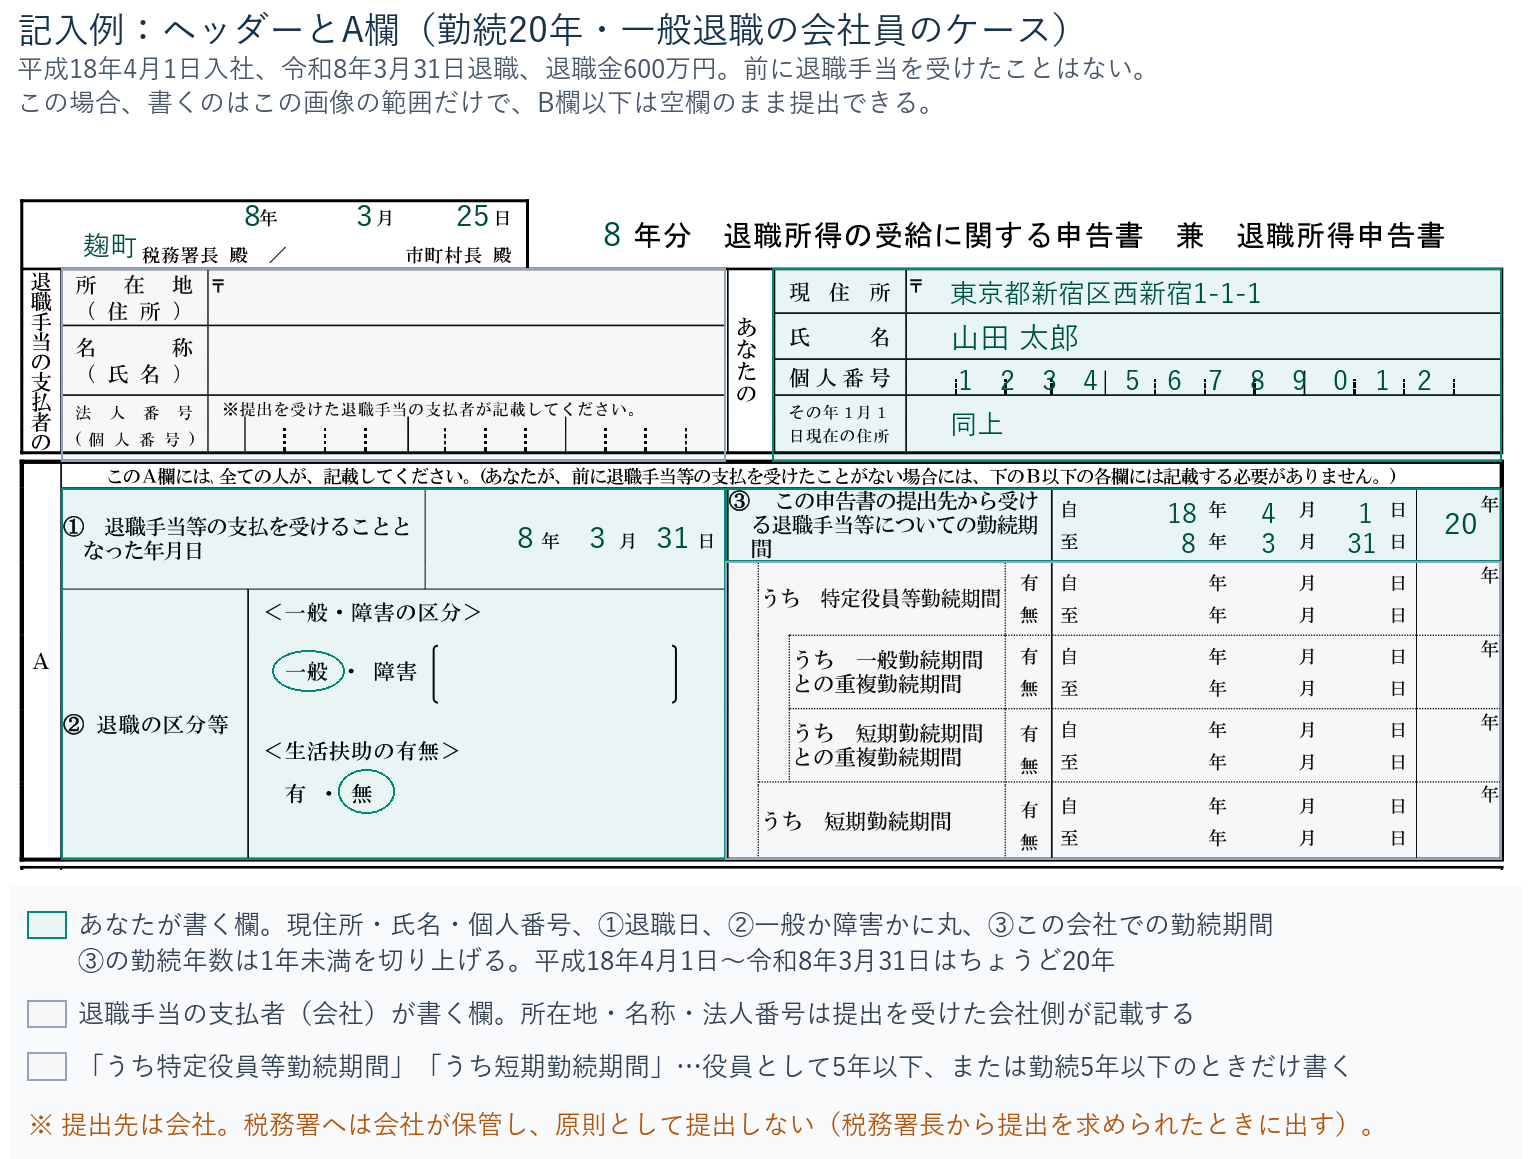
用紙の左半分(所在地・名称・法人番号)は、申告書を受け取った会社が書く欄です。あなたが書くのは右側の現住所・氏名・個人番号と、A欄の①②③になります。「うち特定役員等勤続期間」「うち短期勤続期間」は、役員としての勤続が5年以下、または勤続そのものが5年以下のときだけ使う欄なので、通常は空欄です。
| 記入項目 | 記入内容 |
|---|---|
| ①退職手当等の支払を受けることとなった年月日 | 退職日を記入(勤続期間の始期は別欄) |
| ②退職の区分等 | 一般・障害のいずれかに丸。障害者になったことが直接の原因で退職した場合は「障害」 |
| ③勤続期間 | 入社日〜退職日を記入。右欄に勤続年数(端数月は切上げ)を記入 |
退職所得控除額の速算(勤続年数早見表)
国税庁の「源泉徴収のための退職所得控除額の表(令和8年分・所得税法別表第六)」をもとに、代表的な勤続年数の控除額をまとめました。
| 勤続年数 | 退職所得控除額(一般) | 退職所得控除額(障害) |
|---|---|---|
| 2年以下 | 80万円 | 180万円 |
| 5年 | 200万円 | 300万円 |
| 10年 | 400万円 | 500万円 |
| 20年 | 800万円 | 900万円 |
| 21年 | 870万円 | 970万円 |
| 30年 | 1,500万円 | 1,600万円 |
控除額の計算式は「20年以下=40万円×勤続年数(最低80万円)」「20年超=800万円+70万円×(勤続年数-20年)」です(国税庁 No.1420)。20年を1ヶ月でも超えると計算式が切り替わるため、退職日の調整で控除額が変わることもあります。
B欄・C欄の書き方——ここで9割がつまずく
ぜいむたんイザークB欄の数え方——本年中に他の退職手当等を受けた場合
B欄は、同じ年のうちに、今回とは別の退職手当等をすでに受け取っている場合に記入します(例:転職先を退職した年に、前の勤務先の企業年金の一時金も受け取った、など)。B欄には次の3つを記入します。
B欄の記入内容
- ④本年中に支払を受けた他の退職手当等についての勤続期間(開始日〜終了日)
- ⑤③(今回の勤続期間)と④(他の退職手当の勤続期間)のうち長い方の期間に、重複していない部分を加算した通算勤続期間
⑤の考え方は「長い方+重複していない部分」ですが、これは実質的に「2つの期間を足して、重複部分を1回だけ数える」という計算と同じです。日付が離れた期間(間が空いている)場合でも同様に、単純に合算してから重複分を差し引きます。上記ツールにB欄の開始日・終了日を入力すると、この通算勤続期間を自動計算します。
C欄の数え方——前年以前4年内に退職手当等を受けた場合
C欄は、今回の退職より前、前年以前4年以内に別の退職手当等をすでに受け取っている場合に記入します(例:4年前に別の会社を退職して退職金を受け取り、その後再就職して今回また退職した、など)。
C欄の記入内容
- ⑥前年以前4年内に支払を受けた退職手当等についての勤続期間
- 今回(A欄)の勤続期間と、前の退職手当(⑥)の勤続期間の重複勤続期間(1年未満の端数は切り捨て)
C欄が絡むと、退職所得控除額は「今回単独の勤続年数」ではなく、前回の退職ですでに使った控除額を差し引いた調整後の金額で計算します。これは、同じ勤続期間に対して控除を二重に受けられないようにするための仕組みです(所得税法施行令70条・71条の通算規定)。重複期間の計算自体は日付の重なりを見るだけなので機械的に決まりますが、調整後の控除額の最終確定はケースによって計算が分かれるため、B欄・C欄がある場合は税務署・税理士への確認をおすすめします。
CASE A|重複なし
今回の勤続期間と前の退職手当の勤続期間が離れている場合。重複期間0年、両方の期間をそのまま合算。
CASE B|一部重複
役員として在籍しながら別途企業年金一時金を受給していた期間が重なる場合など。重複部分のみ1回に統合。
CASE C|完全に内包
前の退職手当の勤続期間が、今回の勤続期間にすっぽり収まっている場合。長い方(今回)の期間がそのまま通算勤続期間。
提出しないとどうなる?20.42%との差額
ぜいむたんイザーク具体的な差額を、上記ツールの検算パターンで見てみましょう(一次ソース: 国税庁 速算表・No.2732)。
| ケース | 申告書提出時 | 未提出時(20.42%) | 差額 |
|---|---|---|---|
| 勤続20年・退職金1,500万円 | 278,222円 | 3,063,000円 | 2,784,778円 |
| 勤続5年・退職金400万円 | 51,050円 | 816,800円 | 765,750円 |
| 勤続1年・退職金50万円 | 0円 | 102,100円 | 102,100円(全額) |
勤続年数が短く退職金が少額なケースほど、控除額の範囲内に収まって源泉税額が0円になることも珍しくありません。それでも申告書を出さなければ20.42%が機械的に引かれてしまうため、差額のインパクトは金額の大小にかかわらず発生します。多く引かれた分は、翌年の確定申告で正しい税額との差額を精算(還付)できますが、それまでの間は資金が拘束されます。税理士法人での実務では、退職金の受取直後に転職や独立で資金需要がある方から「なぜこんなに引かれているのか」という相談を受けることが少なくなく、その原因の大半がこの申告書の出し忘れでした。
短期退職手当等・特定役員退職手当等の特例(勤続5年以下)
短期退職手当等の300万円ルール
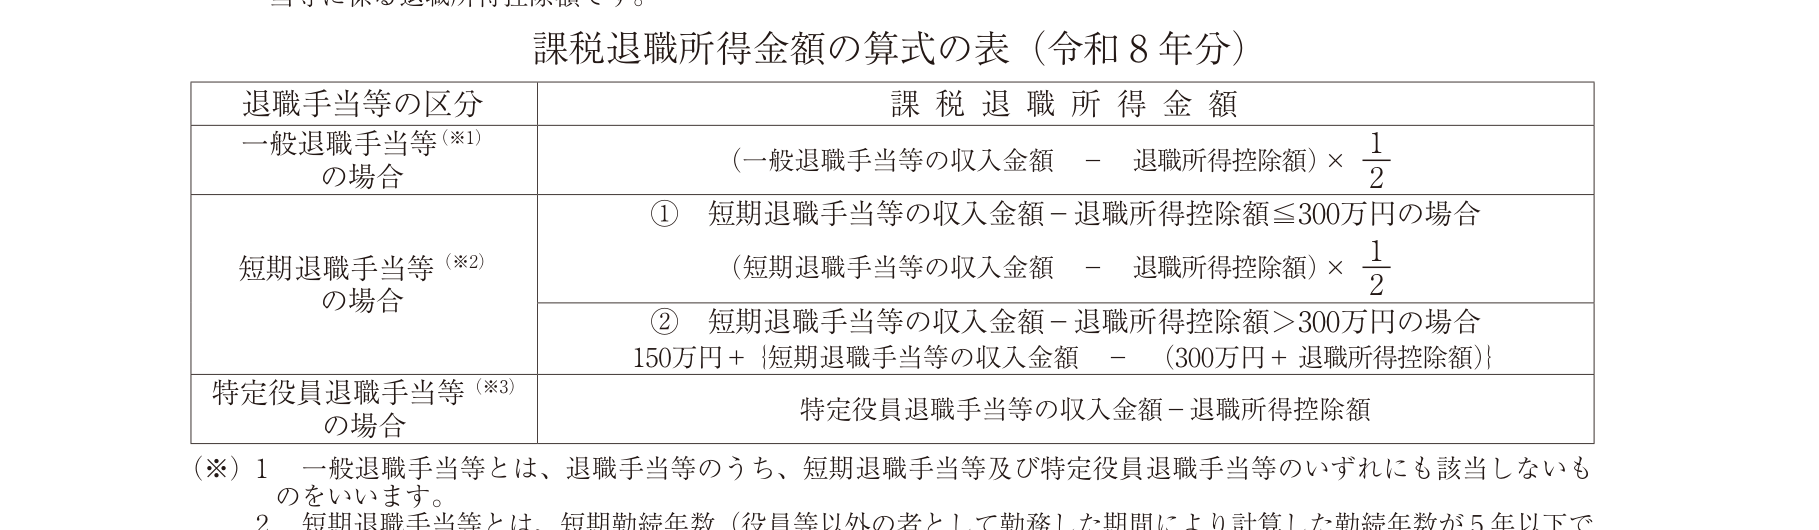
令和4年分以後、勤続年数が5年以下の人が受け取る退職手当等(役員等を除く)は「短期退職手当等」とされ、1/2課税に制限がかかります(国税庁 No.2740)。国税庁が示す計算例をそのまま引用します。
国税庁 No.2740の計算例
① 退職金400万円-控除額200万円=差額200万円(300万円以下)→ 課税退職所得金額=(400万円-200万円)×1/2=100万円
② 退職金1,000万円-控除額200万円=差額800万円(300万円超)→ 課税退職所得金額=150万円+{1,000万円-(300万円+200万円)}=650万円
上記ツールで同じ数値(勤続5年・退職金400万円/1,000万円)を入力すると、それぞれ課税退職所得金額100万円・650万円が表示され、国税庁の計算例と一致することを確認しています。差額が300万円を超えた部分については1/2課税が適用されず、そのまま加算される点が短期退職手当等の特例です。
特定役員退職手当等は1/2適用なし
役員等としての勤続年数が5年以下の人が受け取る退職手当等は「特定役員退職手当等」となり、短期退職手当等よりもさらに厳しく、1/2課税が一切適用されません(国税庁 No.1420)。「収入金額-退職所得控除額」がそのまま課税退職所得金額になります。役員任期が短い会社役員の退職金は、この特例の対象になっていないか必ず確認しましょう。
令和8年(2026年)の改正点——老齢一時金の調整期間が4年から9年に延長
本記事のC欄で解説した「前年以前4年内」というルールは、通常の会社からの退職金どうしの重複判定では令和8年分も変わりません。ただし、確定拠出年金(iDeCo・企業型DC)の老齢一時金を先に受け取り、その後で通常の退職金を受け取るケースについては、財務省「令和7年度税制改正の大綱」により、重複排除の対象となる期間が「前年以前4年内」から「前年以前9年内」に拡大されます。この改正は、老齢一時金・退職手当等のいずれも令和8年(2026年)1月1日以後に支払を受ける場合に適用されます(老齢一時金の受取がそれより前であれば対象外)。iDeCoの一時金受取と会社の退職金受取のタイミングを近づけて控除を二重取りする節税策への対応として行われた改正です。iDeCo・企業型DCの一時金と退職金の受取時期の調整については、専用の記事で詳しく解説していますので、そちらをご確認ください。
よくある質問(FAQ)
- 退職所得の受給に関する申告書は税務署に提出する必要がありますか?
-
いいえ、原則として税務署への提出は不要です。この申告書は退職金の支払者(会社・共済会など)に提出し、支払者が保管します。税務署から個別に提出を求められた場合を除き、通常のケースでは支払者側の保管のみで手続きが完結します。
- 申告書を出し忘れた場合、あとから取り戻せますか?
-
はい、取り戻せます。申告書を提出しないと退職手当等の支給額に20.42%が源泉徴収されますが、正しい税額はそれより少ないことがほとんどです。多く引かれた分は、翌年の確定申告で退職所得の内容を申告することで還付を受けられます。ただし還付されるまでの間は資金が拘束される点に注意してください。
- 勤続年数はどのように数えますか?1年未満の端数はどうなりますか?
-
入社日から退職日まで引き続き勤務した期間で計算し、1年未満の端数は1年に切り上げます(所得税法施行令第69条)。たとえば19年11ヶ月の勤続であっても、端数がある限り20年として控除額を計算します。
- アルバイトやパートで退職金を受け取った場合も申告書は必要ですか?
-
雇用形態にかかわらず、退職手当等の支払いを受ける人であれば申告書の対象になります。金額が少額でも、退職所得控除額の範囲内に収まれば源泉徴収税額は0円になりますが、申告書を提出していないと20.42%が源泉徴収されてしまうため、金額の大小にかかわらず提出をおすすめします。
まとめ
申告書は退職金の支払者に提出し、支払者が保管する。税務署への提出は原則不要。
A欄で自分の勤続年数を記入し、退職所得控除額を確定させる(20年以下=40万円×年数、20年超=800万円+70万円×超過年数)。
本年中に他の退職手当を受けた場合はB欄、前年以前4年内に受けた場合はC欄に、重複勤続期間を記入する。
勤続5年以下の場合は短期退職手当等(300万円超部分は1/2課税なし)、役員等勤続5年以下は特定役員退職手当等(1/2課税なし)に該当しないか確認する。
提出を忘れると20.42%が源泉徴収される。忘れても確定申告で還付は受けられるが、まずは申告書の提出を優先する。
イザークイザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る