
※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
期末の棚卸資産を数えたら、仕入れた値段より時価がだいぶ下がっていた——そんなとき「これは評価損として損金にできるのか、それとも単なる値下がりだから認められないのか」で手が止まった経験はないでしょうか。棚卸資産の評価損は、税務調査で最も指摘されやすい論点の一つです。本記事では、低価法の仕組みと原価法との違い、評価損が損金算入できる法定の3事由、そして評価方法の届出手続きまでを、条文と国税庁の通達に沿って整理します。
📌 この記事でわかること
- 低価法と原価法の違い、そして「評価益は計上しない」という低価法の非対称性
- 原価法・低価法の評価額を数量・単価・期末時価から自動比較する内蔵計算シート
- 評価損が損金算入できる3つの法定事由(災害・著しい陳腐化・準ずる特別の事実)と、認められない典型パターン
- 法人税基本通達9-1-4〜9-1-6に基づく評価損計上の可否判定チェックリスト
- 低価法を選ぶための「棚卸資産の評価方法の届出書」の提出期限と記入例
 ぜいむたん
 イザーク
棚卸資産の低価法とは──原価法との違いを1分で
棚卸資産の低価法とは、期末に有する棚卸資産について、原価法(個別法・先入先出法・総平均法・移動平均法・最終仕入原価法・売価還元法のいずれか)で算出した取得価額と、期末時点の時価とを比較し、いずれか低いほうの金額を評価額とする方法です(法人税法施行令第28条第1項第2号)。時価が原価を下回っていれば、その差額が評価損として当期の費用(損金)になります。
ここで重要なのは、低価法は「安いほう」しか採用しないという非対称な仕組みだということです。期末時価が原価より値上がりしていても、評価額を切り上げて評価益を計上することはありません。値下がりのリスクだけを財務諸表に反映させる、保守主義に基づいた評価方法だと理解しておくと迷いません。
原価法と低価法の比較シート──評価額と評価損を自動計算
ぜいむたんイザーク🧮 原価法・低価法 評価額比較シート
※ このシートは会計上・税務上の評価額の目安を計算するもので、評価損の損金算入可否(本記事の判定チェックリスト参照)とは別に判定してください。
初期値(数量100・単位原価1,000円・期末時価800円)のまま計算すると、原価法評価額は100,000円、低価法評価額は80,000円、評価損は20,000円になります。試しに期末時価を1,200円(原価より高い)に変えても、低価法評価額は原価のままの100,000円で、評価損はゼロと表示されるはずです。これが「低価法は下がった場合しか反映しない」という非対称性です。
| 評価方法 | 評価額の決め方 | 値下がり時の損金算入 | 実務負担 |
|---|---|---|---|
| 原価法(6種のいずれか) | 取得価額をそのまま評価額にする | 評価損の3事由(後述)に該当する場合のみ | 軽い(時価の洗い替え不要) |
| 低価法(原価法+時価比較) | 原価法評価額と期末時価のいずれか低い方 | 3事由に該当しなくても、時価が原価を下回れば毎期反映 | 重い(毎期の時価調査が必要) |
評価益は計上しない、低価法の非対称性
ここが低価法の最大の実務メリットです。原価法のままだと、後述する3事由に当てはまらない限り評価損を計上できません。一方、低価法を選定していれば、その3事由の有無にかかわらず、期末時価が原価を下回った分をそのまま評価損として毎期反映できます。値崩れしやすい商品を扱う業種ほど、低価法のほうが実態に近い決算書になりやすいということです。
原価法のままでも評価損を計上できる3つの法定事由
ぜいむたんイザーク法人税法施行令第68条第1項第1号は、棚卸資産の評価損計上ができる事実として次の3つを掲げています(法人税法施行令第68条)。
条文上の3事由(イ・ロ・ハ)
災害により著しく損傷したこと(イ)
水害・火災などで棚卸資産そのものが物理的に傷んだケースです。最も判断に迷いにくい事由です。
著しく陳腐化したこと(ロ)
法人税基本通達9-1-4は、①いわゆる季節商品で売れ残り、今後通常の価額で販売できないことが実績等から明らかな場合、②型式・性能・品質等が著しく異なる新製品が発売され、当該商品を今後通常の方法で販売できなくなった場合、の2つを例示しています。
イ又はロに準ずる特別の事実(ハ)
法人税基本通達9-1-5は、破損・型崩れ・たなざらし・品質変化等により通常の方法で販売できなくなったことを例示として挙げています。
評価損を計上できない典型パターン
逆に、法人税基本通達9-1-6は「棚卸資産の時価が単に物価変動、過剰生産、建値の変更等の事情によって低下しただけでは、評価損の計上ができる事実に該当しないことに留意する」と明記しています。つまり、市況全体が値下がりしただけ、作りすぎて在庫が余っただけ、といった理由単独では、原価法のままでは評価損を計上できません。
税理士法人での実務では、税務調査でまず確認されるのが「その評価損はイ・ロ・ハのどれに当たるのか、それとも単なる物価変動なのか」という一点です。陳腐化を理由に評価損を計上する場合は、新製品の発売時期・旧型の販売実績・値引き販売でも売れなかった経緯などを、稟議書や値引き承認の記録として残しておくと説明がしやすくなります。
評価損の計上可否判定チェックリスト
ぜいむたんイザーク✅ 評価損の計上可否 判定チェックリスト
なお、災害や陳腐化などの事由(Q1〜Q3)に1つでも該当していれば、同時に市況の値下がり(Q4)が併存していても結論は変わりません。判定の起点はあくまで施行令68条のイ・ロ・ハに該当する事実があるかどうかです。
低価法を選ぶには「棚卸資産の評価方法の届出書」が必要
ぜいむたんイザーク棚卸資産の評価方法は、届出をしなければ自動的に低価法になるわけではありません。法人税法施行令第31条は、評価方法を選定しなかった場合の法定評価方法を「最終仕入原価法により算出した取得価額による原価法」と定めています(法人税法施行令第31条)。低価法を使いたい場合は、必ず届出が必要です。
届出の提出期限は、国税庁の手続案内(C1-25)によれば次のとおりです(国税庁 C1-25 棚卸資産の評価方法の届出)。
- 普通法人を新規設立した場合:設立第1期の確定申告書の提出期限まで(仮決算による中間申告書を提出する場合はその提出期限まで)
- 公益法人等・人格のない社団等が新たに収益事業を開始した場合:その事業年度の確定申告書の提出期限まで
- 新たに他の種類の事業を開始した場合、または事業の種類を変更した場合:その事業年度の確定申告書の提出期限まで
提出先は納税地の所轄税務署長で、手続の根拠は法人税法施行令第29条第2項・第184条第5項です。設立第1期の申告期限に間に合わなければ、その事業年度は自動的に最終仕入原価法(原価法)となり、低価法へ変更したい場合は事業の種類を変更するなどの機会がない限り翌期以降まで待つことになります。
届出書には「事業の種類(又は事業所別)」「資産の区分」「評価方法」の3列があります。国税庁の記載要領によれば、資産の区分は次の5つに分かれています(棚卸資産の評価方法の届出書 記載要領)。
届出書の資産区分は5つ
- 商品又は製品(副産物・作業くずを除く)
- 半製品
- 仕掛品(半成工事を含む)
- 主要原材料
- 補助原材料その他の棚卸資産(副産物・作業くずはここに含む)
評価方法は、事業の種類ごと・資産の区分ごとに選定できるほか、事業所別にさらに細分して異なる評価方法を選ぶことも認められています。たとえば小売業で「商品」区分について低価法を選定する場合、評価方法欄には具体的な原価法の種類(先入先出法・総平均法など)まで書き込みます。下は、小売業の会社が商品について低価法を届け出るときの記入例です。
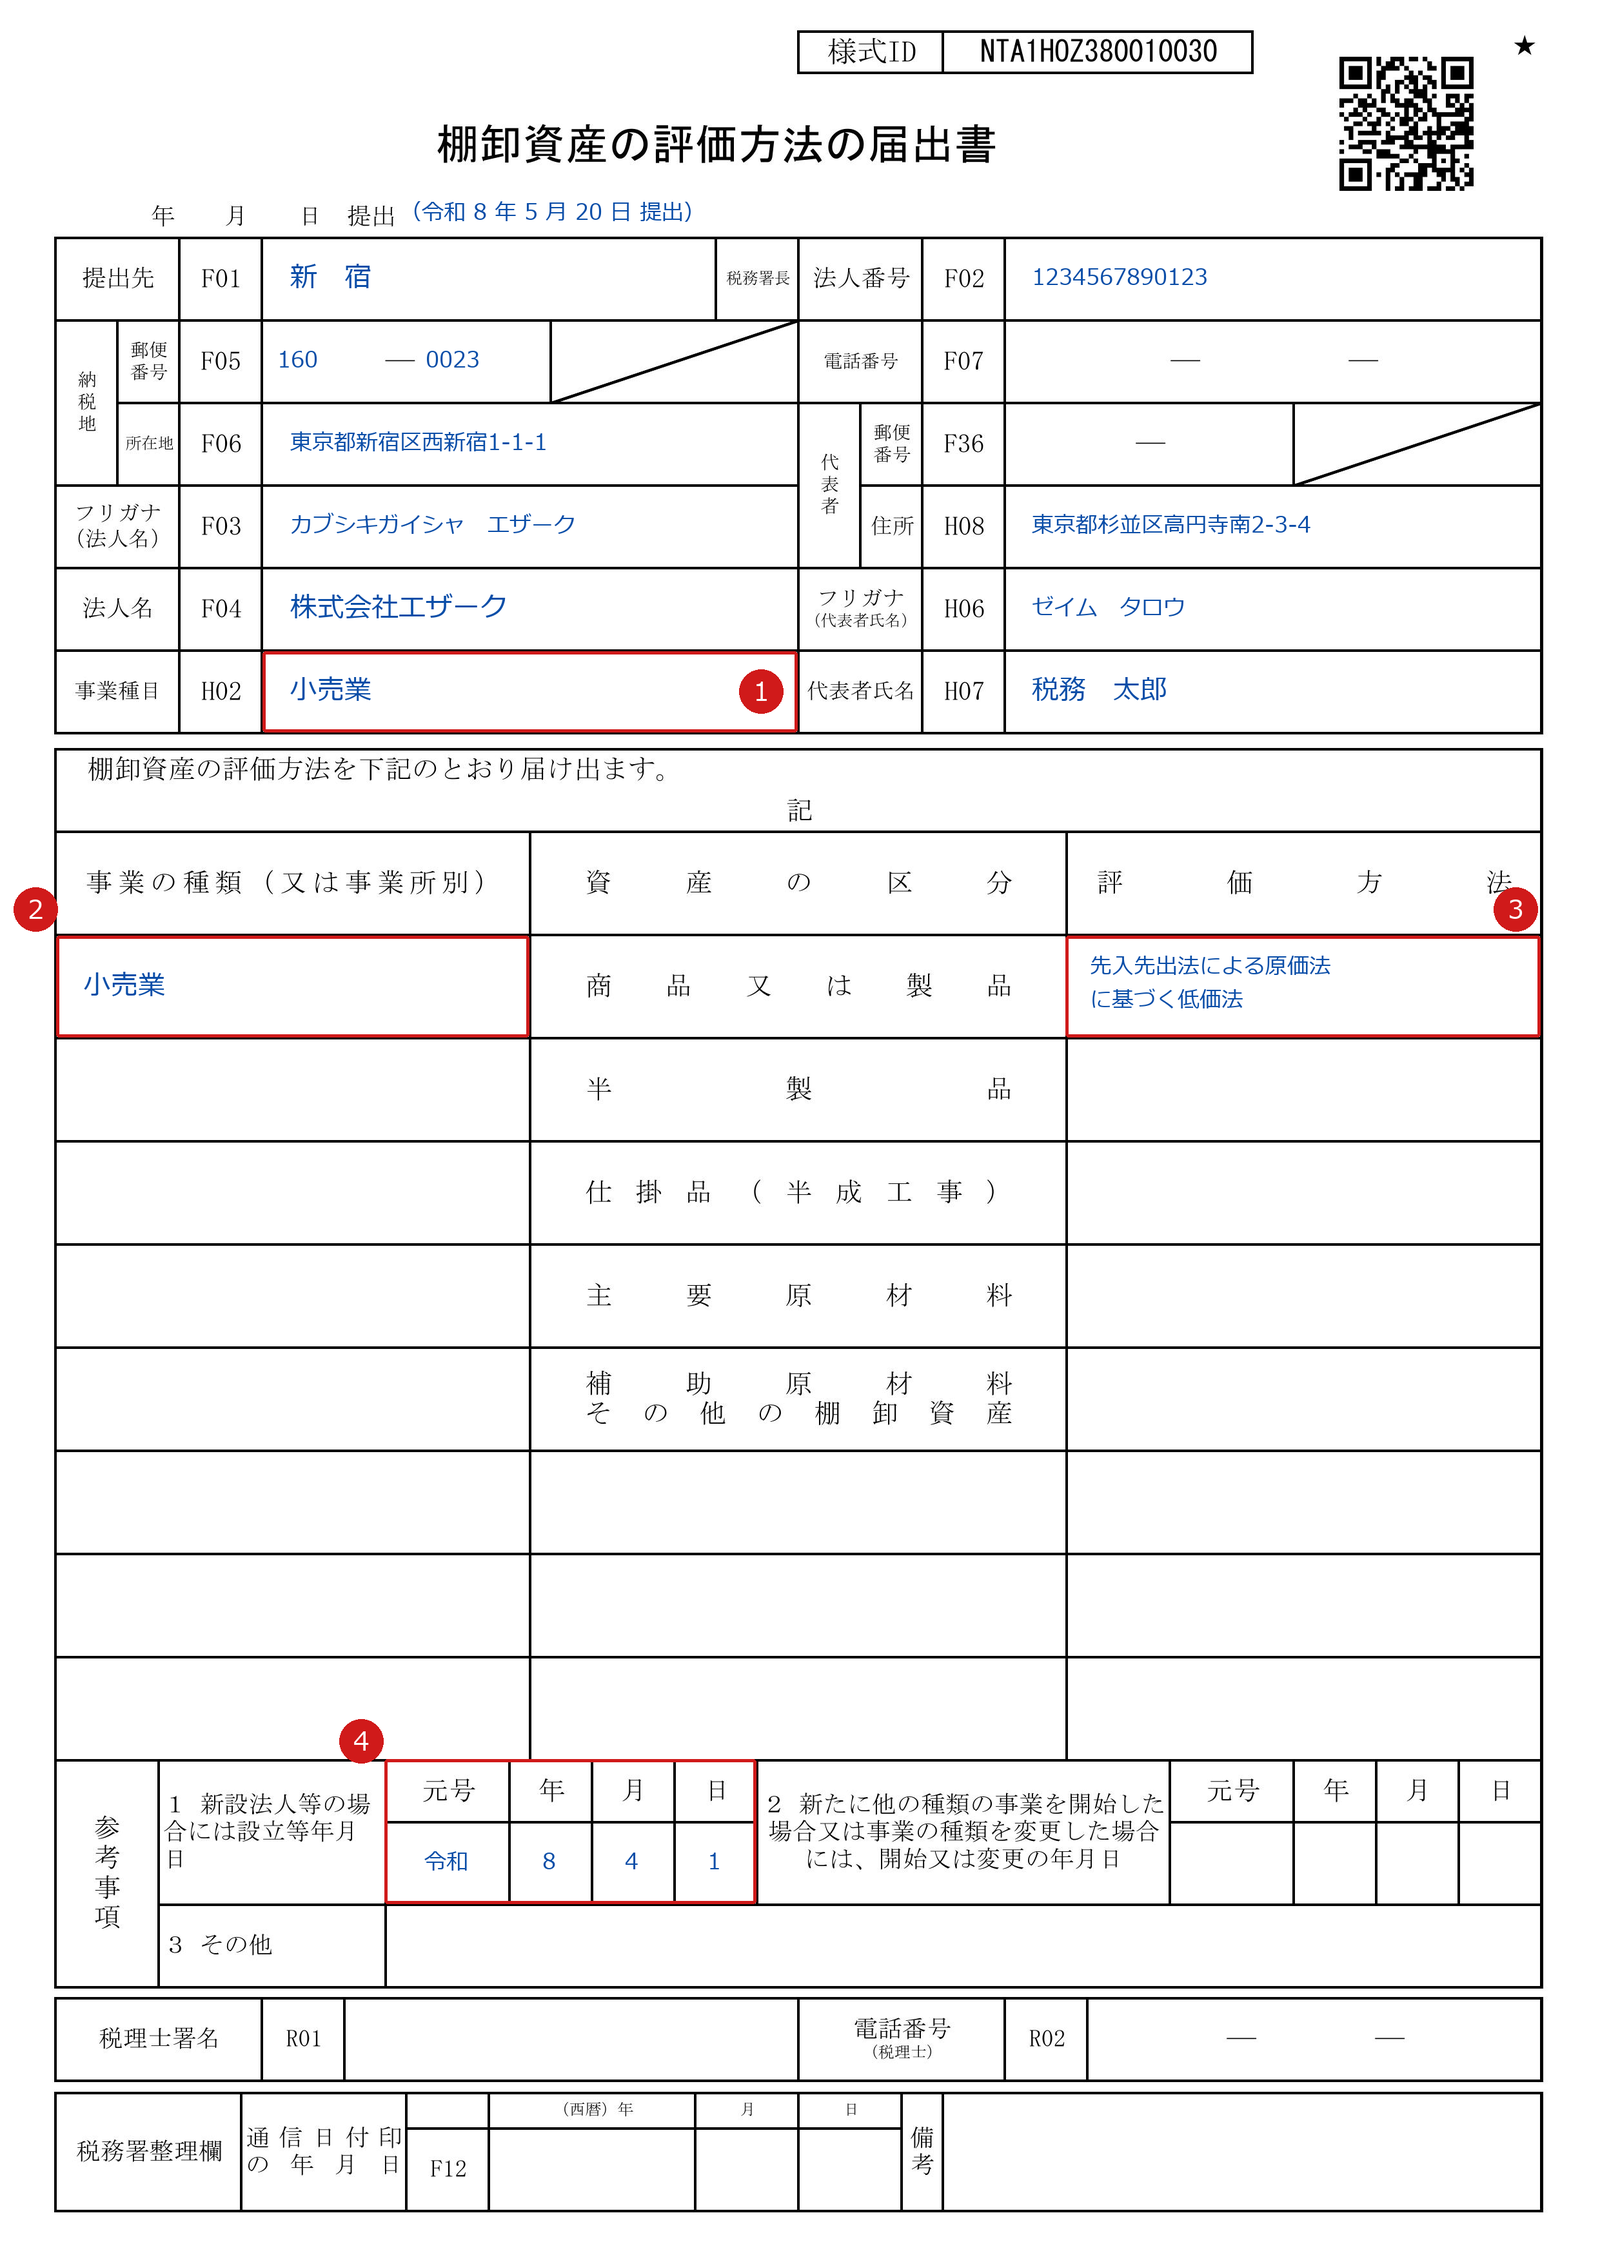
赤枠の4か所が書き間違えやすいポイント
- 1事業種目:会社の主たる事業を書きます(設例は小売業)。複数事業がある場合は主たるものを記載します。
- 2事業の種類:評価方法は事業の種類ごとに選定します。事業所別に分けるときはここに事業所名を書きます。
- 3評価方法:低価法は「◯◯法による原価法に基づく低価法」と、基礎になる原価法まで書きます。記載要領が挙げる選択肢も6種類すべてこの形なので、「低価法」とだけ書くと選定した方法が特定できません。届け出ない資産区分の行は空欄のままで構いません(最終仕入原価法が適用されます)。
- 4参考事項:新設法人は設立年月日を記入します。事業の種類を変更して提出する場合は、右側の「2」の欄に変更年月日を書きます。
なお、個別法による原価法(これを基礎とする低価法を含む)は、「通常一の取引によって大量に取得され、かつ、規格に応じて価額が定められているもの」には選定できません(法人税法施行令第28条第2項)。個別に値段が違う一点物の在庫を管理する業種向けの方法であり、大量規格品には使えない点に注意してください。
低価法を選定した後の実務上の注意点
ぜいむたんイザーク低価法採用後は毎期の時価洗い替えが必須
低価法は、期末棚卸資産をその種類・品質・型(種類等)の異なるごとに区別し、種類等の同じものについて比較する方法です(法人税法施行令第28条第1項)。区分がぶれると比較の単位が変わってしまうため、原価法の6種のうちどの方法で取得価額を算出するかも含めて、毎期同じ区分・同じ方法で評価する必要があります。
監査法人・会計事務所での実務では、低価法を採用している会社ほど、期末に「品目ごとの時価をどう調べたか」の根拠資料(仕入先の見積り、直近の販売価格、業界の相場情報など)を残しているかどうかが、税務調査での説明のしやすさに直結します。時価の算定根拠が曖昧なまま低価法評価額を計上すると、恣意的な評価減とみなされるリスクがあるため、時価の調べ方を社内で統一しておくとよいでしょう。
評価方法の届出書を期限内に提出する
設立第1期の確定申告書の提出期限までに、事業・資産区分ごとの評価方法を届け出ます。
期末ごとに種類等を区分して時価を調べる
種類・品質・型が同じ棚卸資産ごとに、原価法評価額と期末時価を比較できるようにします。
評価損(時価が原価を下回る差額)を損金経理する
比較シートで算出した評価損を、帳簿価額の減額として損金経理します。
よくある質問(FAQ)
- 低価法を選定していれば、評価損は無条件で損金算入できますか?
-
低価法を選定していれば、法人税法施行令68条1項1号のイ・ロ・ハの事由に該当しなくても、期末時価が原価法評価額を下回った分は評価損として損金算入できます。これが低価法の実務上の利点です。ただし、時価の算定根拠は客観的な資料で説明できるようにしておく必要があります。
- 評価方法の届出書を出し忘れた場合はどうなりますか?
-
法人税法施行令第31条により、評価方法を選定しなかった場合は最終仕入原価法による原価法が法定評価方法として適用されます。低価法を使いたい場合は、翌期以降に事業の種類を変更するなど、届出のできる機会を待つ必要があります。
- 季節商品が売れ残っただけで、すぐに評価損を計上できますか?
-
単に売れ残っているだけでは足りず、法人税基本通達9-1-4は「今後通常の価額では販売することができないことが既往の実績その他の事情に照らして明らかであること」を求めています。値引き販売を試みても売れなかった実績など、通常の方法で販売できないことの裏付けが必要です。
- 個別法による低価法は、どんな棚卸資産にも使えますか?
-
使えません。法人税法施行令第28条第2項は、個別法による原価法(これを基礎とする低価法を含む)について、「通常一の取引によって大量に取得され、かつ、規格に応じて価額が定められている」棚卸資産には選定できないと定めています。大量規格品には先入先出法や総平均法など他の方法を選ぶ必要があります。
まとめ
低価法=原価法評価額と期末時価のいずれか低い方を評価額にする方法
評価益は計上せず、値下がりだけを反映する非対称な仕組みです。
原価法のままでも評価損を計上できるのは3事由のみ
災害による著しい損傷・著しい陳腐化・これらに準ずる特別の事実の3つで、単なる市況の値下がりは含まれません。
低価法を使うには届出が必須
設立第1期の確定申告書提出期限までに届け出なければ、法定評価方法である最終仕入原価法(原価法)が適用されます。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る