※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
屋号付きの銀行口座を作るべきか、個人の口座のままでよいのか。開業した人がほぼ必ず迷うところです。銀行選びの記事はたくさんありますが、会計事務所の側から見ると、差が出るのは口座の名義より、事業のお金と生活のお金が同じ口座に混ざっているかどうかです。混ざっていると、帳簿には「事業主貸」「事業主借」という仕訳が大量に発生し、年末の決算と、税務調査で通帳を見せるときの説明が重くなります。
ここでは銀行の比較はしません。屋号付き口座や事業用口座を分けると確定申告、青色申告、税務調査の対応がどう変わるのかを、国税庁の資料に沿って整理します。取引のパターンを選ぶと仕訳例を表示する「仕訳振替チェックシート」も用意しました。特定の銀行の口座開設の流れはドコモSMTBネット銀行(旧住信SBI)個人事業主の口座開設ガイドで扱っているので、そちらを参照してください。
📌 この記事でわかること
- 屋号付き銀行口座や事業用口座を分けることが、国税庁の青色申告の要件に入っているかどうか
- 口座が混ざっていると帳簿に増える「事業主貸」「事業主借」の意味(国税庁の決算書の書き方で確認)
- 口座と取引の種類を選ぶだけで仕訳例が出る仕訳振替チェックシート(内蔵ツール)
- 通帳の保存期間(青色申告は原則7年、前々年分の事業所得と不動産所得の金額が300万円以下なら5年)と、税務調査で通帳が見られる理由
- 屋号付きにするか個人名義で足りるかの判断と、年の途中から口座を分けるときの仕訳
 ぜいむたん
 イザーク
屋号付き銀行口座は分けるべき?結論と青色申告での位置づけ
屋号付き銀行口座を作ることも、事業用の口座を分けることも、国税庁が説明する青色申告の要件には入っていません。それでも私は、開業したらまず事業用の口座を1つ作ることを勧めます。帳簿付けも決算も、税務調査の対応も、そのほうが確実に楽になるからです。分けるかどうかは、記帳の負担で決める話だと考えています。
口座を分ける決まりはないが、帳簿をつける義務はある
国税庁のタックスアンサーNo.2070「青色申告制度」は、青色申告の記帳を「正規の簿記によることが原則」とし、現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳のような帳簿による簡易な記帳でもよいと説明しています。書かれているのは帳簿の種類と保存期間で、どの銀行口座を使うか、口座の名義を屋号にするかといった条件は挙げられていません。白色申告でも、No.2080「白色申告者の記帳・帳簿等保存制度」のとおり、事業所得のある人には記帳と帳簿書類の保存が求められます。
つまり「口座を分けていないから申告できない」ということはありません。問われるのは、混ざった口座の中から事業の取引を正しく拾い出して帳簿に載せているかどうかです。口座を分けることは、その拾い出しの作業を最初から減らすための手段だと考えると整理しやすくなります。
屋号付き口座と、個人名義の事業用口座の違い
ここでよく混同されるのが「屋号付き口座」と「事業用口座」です。屋号付き口座は名義に屋号が入る口座で、PayPay銀行の案内では「屋号が入っても、口座の機能に変わりはありません」と説明されています。一方、事業用口座は使い方の話で、個人名義の2つ目の口座を事業専用にしても、帳簿上の効果は同じです。違いが出るのは、取引先から見た振込先の表示や、請求書との名義の一致といった対外的な面です。帳簿の側から見る限り、屋号付きにこだわる必要はそれほどありません。
ぜいむたんイザーク屋号付き銀行口座を分けないと増える「事業主貸・事業主借」の仕訳
屋号付きでも個人名義でも、事業の銀行口座を生活用と分けていないと、事業と関係のないお金の出入りを帳簿上で「事業主貸」「事業主借」として処理する必要が出てきます。事業主貸は事業のお金を事業主個人のために使ったとき、事業主借は事業主個人のお金を事業に入れたときに使う勘定科目です。
国税庁の決算書の書き方にある事業主貸・事業主借の定義
国税庁の『令和7年分 青色申告決算書(一般用)の書き方』6ページは、貸借対照表の事業主貸を「生活費その他の家事上の費用や所得税等、住民税など事業所得の必要経費にならない租税公課、商品などの家事消費の金額など本年中に事業から支出した金額の合計額」、事業主借を「事業資金として事業主から受け入れた金額や預金通帳に記帳されている利息などの事業所得以外の収入で事業に受け入れたものの金額の合計額」と説明しています。
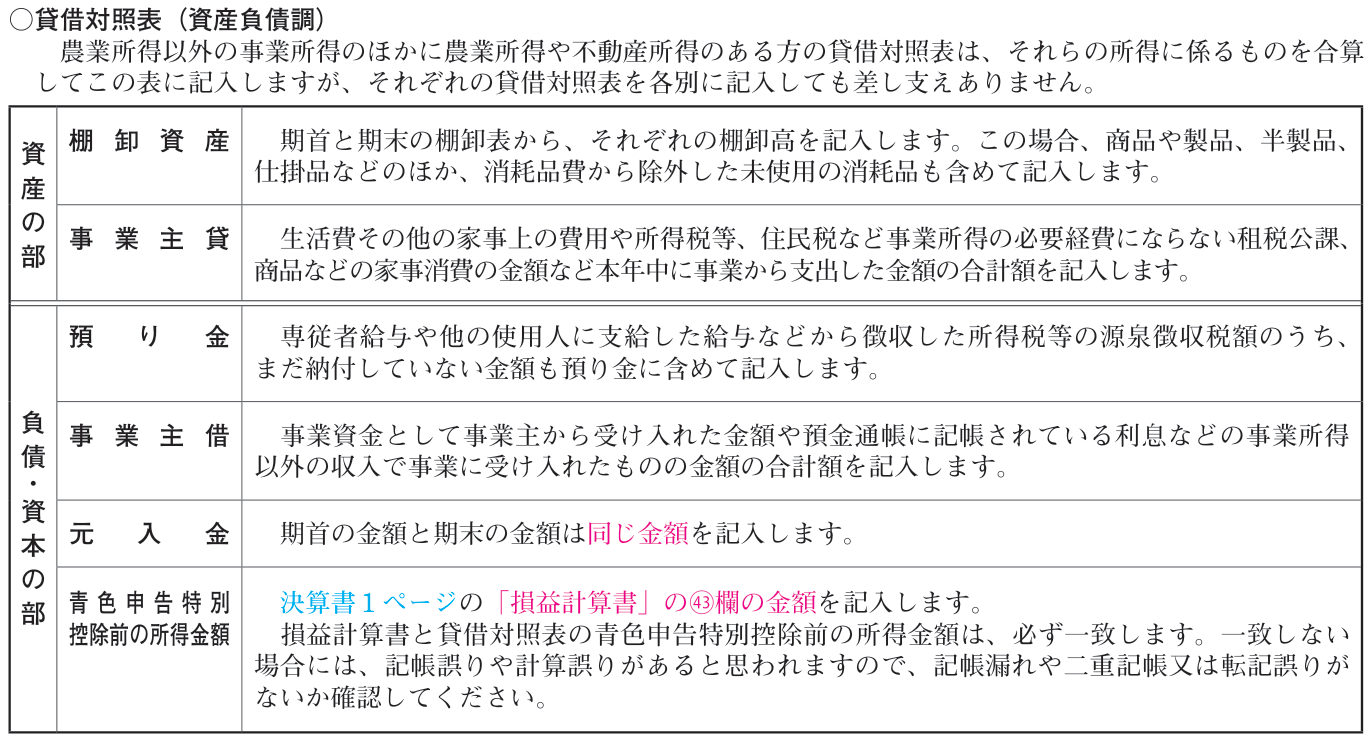
注目したいのは、事業主借の説明に「預金通帳に記帳されている利息」が例として入っている点です。事業用として帳簿に載せている口座に付いた利息は事業の収入ではないため、売上や雑収入ではなく事業主借で受け入れます。生活費の引き出し、住民税や国民健康保険料の引き落としは、事業主貸の典型です。
共用口座だと1か月でどんな仕訳が増えるか
口座を1つで共用している個人事業主の、よくある1か月の通帳をもとに比べると次のようになります。事業用口座を分けていれば、生活費の出入りはそもそも事業の帳簿に入ってきません。
| 通帳の明細 | 共用口座の仕訳 | 口座を分けた場合 |
|---|---|---|
| 取引先からの売上の入金 | 普通預金/売上高(または売掛金) | 同じ |
| クラウドサービス利用料の引き落とし | 通信費など/普通預金 | 同じ |
| ATMでの生活費の引き出し | 事業主貸/普通預金 | 事業用口座には出てこない |
| 住民税・国民健康保険料の引き落とし | 事業主貸/普通預金 | 事業用口座には出てこない |
| 家族からの振込・預金利息 | 普通預金/事業主借 | 事業用口座の利息だけ残る |
| 自宅の電気代(一部を事業で使用) | 水道光熱費+事業主貸/普通預金 | どちらの口座で払うかで変わる(ツール参照) |
税理士法人の実務では、共用口座の個人事業主の決算で時間がかかるのは、売上や経費の仕訳そのものより、通帳の明細を1行ずつ見て「これは生活費ですか、事業の支払いですか」と確認する作業であることが多いです。事業用口座を分けてもらうと、この確認の多くが要らなくなります。
ぜいむたんイザーク屋号付き銀行口座の仕訳振替チェックシート【内蔵ツール】
屋号付き銀行口座など事業用として帳簿に載せている口座か、帳簿に載せていない個人の口座かを選び、取引の種類と金額を入れると、事業主貸・事業主借を含む仕訳例が表示されます。使い方の手順は次の3ステップです。
お金が動いた口座を選ぶ。事業の帳簿に「普通預金」として載せている口座(屋号付き口座や、生活費と共用で帳簿に載せている口座)か、帳簿に載せていない個人の口座か
取引の種類を選ぶ(事業の経費・家事関連費・生活費などの私的な支出・売上の入金・事業以外のお金の入金)
金額を入れる。家事関連費を選んだ場合は、事業で使っている割合(%)も入れる
内蔵ツール
仕訳振替チェックシート(事業主貸・事業主借)
※経費の勘定科目は内容に合わせて読み替えてください。家事関連費の事業分は1円未満を切り捨てています。消費税の課税事業者の税抜処理は表示していません。事業で使う割合の決め方は、使用時間や面積など合理的な基準によります。
初期値(帳簿に載せている口座から、事業で30%使っている家事関連費12,000円を支払った場合)では、経費が3,600円、事業主貸が8,400円、貸方の普通預金が12,000円と表示されます。同じ12,000円を帳簿に載せていない個人の口座から払った場合は、経費3,600円と事業主借3,600円だけの仕訳になり、私用分の8,400円は帳簿に出てきません。家事按分の割合そのものの決め方は自宅兼事務所の家事按分を完全解説で解説しています。
なお、事業の経費を個人のクレジットカードや財布から払い、あとで事業用口座から自分に精算するやり方もよく見かけます。このときの立替の考え方は、従業員や役員の立替を扱った立替金の仕訳|仮払金・預り金の違いと立替金精算書も参考になります。
ぜいむたんイザーク屋号付き銀行口座と青色申告65万円控除・通帳の保存期間
屋号付き銀行口座を作ったかどうかは、青色申告特別控除の金額に直接は関係しません。関係するのは、複式簿記で記帳して貸借対照表と損益計算書を作れているかどうかです。口座を分けておくと、帳簿の預金残高を通帳と合わせる作業が単純になり、貸借対照表の作成が楽になります。
65万円控除の要件と、通帳との残高合わせ
タックスアンサーNo.2072「青色申告特別控除」(令和8年4月1日現在法令等)では、正規の簿記の原則(一般的には複式簿記)による記帳と、貸借対照表・損益計算書の添付、期限内申告で55万円、さらに優良な電子帳簿の保存かe-Taxでの申告を行うと65万円の控除になると説明されています。財務省『令和8年度税制改正の大綱』では、令和9年分以後の所得税について控除額と要件の見直し(一定の電子帳簿保存を行う場合の75万円への引き上げなど)が示されています。改正後の要件の整理は青色申告75万円控除の完全ガイド2026年版にまとめています。
複式簿記では、帳簿上の「普通預金」の残高が、帳簿に載せている口座の通帳残高と一致するはずです。共用口座では、生活費の引き落としを1件でも事業主貸に入れ忘れると残高がずれ、年末にその原因を明細から探すことになります。『青色申告決算書(一般用)の書き方』も、損益計算書と貸借対照表の所得金額は必ず一致し、一致しない場合は記帳漏れや二重記帳を確認するよう求めています。事業専用の口座なら明細の件数そのものが少ないため、ずれが出ても原因を追いやすくなります。貸借対照表の各欄の書き方は青色申告決算書の書き方完全ガイドで詳しく扱っています。
通帳は「現金預金取引等関係書類」として7年保存
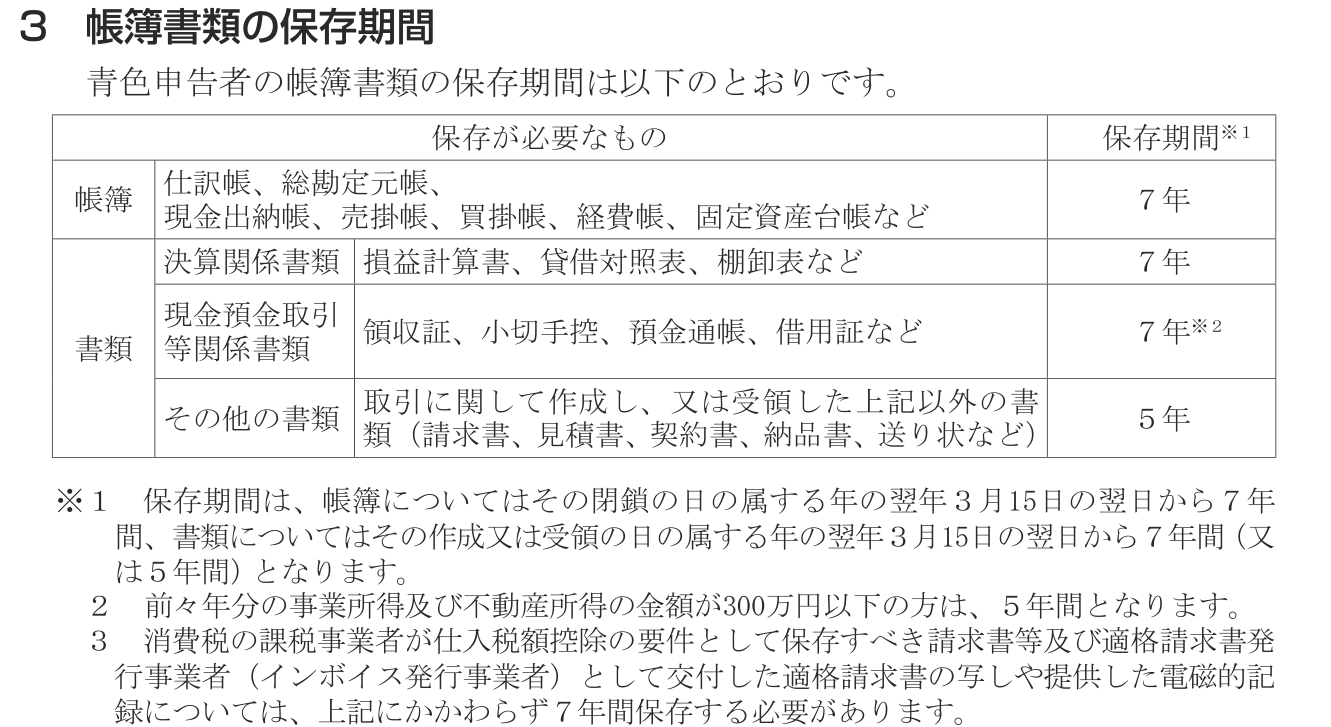
国税庁の『帳簿の記帳のしかた(事業所得者用)』9ページの表では、青色申告者の預金通帳は領収証や借用証とともに「現金預金取引等関係書類」に分類され、保存期間は7年です。ただし前々年分の事業所得と不動産所得の金額が300万円以下の人は5年とされています。白色申告の人は、No.2080のとおり帳簿以外の書類の保存期間は原則5年です。
共用口座の場合、事業の取引が載っている通帳は生活費の明細も含めて丸ごと保存の対象になります。紙の通帳を発行しないネット銀行では、取引明細を画面で確認できる期間が銀行ごとに決まっていることがあるため、年に1回は明細をダウンロードして帳簿と一緒に保管しておくと安心です。電子データの保存のルール全般は電子帳簿保存法の対応ガイドを参照してください。
ぜいむたんイザーク屋号付き銀行口座と税務調査|通帳で確認されやすいポイント
税務調査では、帳簿と、その裏付けになる通帳や請求書が突き合わせて確認されます。屋号付き銀行口座などで事業の入出金を分けていれば、確認の範囲が事業の口座に集まり、入金と売上の対応も追いやすくなります。共用口座では、事業と関係のない入金についても「売上ではないのか」という確認が入りやすくなります。
混在口座で説明を求められやすい入金
税理士法人の実務では、税務調査の準備として、まず帳簿の売上と通帳の入金を照合することが多いです。共用口座では、家族からの振込、フリマアプリの売上金、個人間の立替の精算、保険の給付金などが売上と同じ通帳に並びます。帳簿で事業主借として処理していても、何の入金だったかをあとから示せないと、売上の計上漏れを疑われるリスクがあります。入金の摘要が短い場合は、通帳や明細のデータにメモを残しておくと説明しやすくなります。
逆に、売上が生活用の個人口座に入金されているケースも要注意です。帳簿に載せていない口座への入金は、帳簿からは見えないので計上漏れが起きやすくなります。チェックシートで「帳簿に載せていない個人の口座」と「売上の入金」を選ぶと、事業主貸を相手に売上を計上する仕訳が表示されます。取引先への振込先の案内は、事業用口座に1本化しておくのが確実です。
売上の帳簿の不備には加算税の加重がある
No.2080には、令和5年分の確定申告に対する修正申告等から、売上げに関する帳簿を保存していなかったことや、帳簿の売上げの記載が不十分だったことなどが税務調査で把握された場合、帳簿に記載すべき事項に関する申告漏れに課される過少申告加算税・無申告加算税の割合が5%または10%加重されると書かれています。国税庁の『帳簿の提出がない場合等の加算税の加重措置に関するQ&A』によると、加重されるのは調査で売上げに関する帳簿の提示等を求められた場合で、帳簿への売上金額の記載等が本来の金額の3分の2未満なら5%、2分の1未満か帳簿の提示等をしなかった場合は10%です。口座が混ざっていて売上の拾い漏れがあると、この加重の対象になりうるという意味でも、売上の入金口座を分けて帳簿と照合しやすくしておく価値があります。調査の流れそのものは税務調査の流れと対策完全ガイドで解説しています。
ぜいむたんイザーク屋号付き銀行口座の作り方と必要書類(開業届の控え)
屋号付き銀行口座を作るときは、本人確認書類に加えて、事業の実態を確認できる書類を求められるのが一般的です。何が必要か、そもそも屋号付き口座を扱っているかは銀行ごとに違うため、申し込む銀行の公式ページで最新の条件を確認してください。
事業の実態を示す書類の例
一例として、PayPay銀行の屋号付き口座の案内(2026年10月8日確認)では、必要な書類として運転免許証やマイナンバーカードなどの本人確認資料と、「個人事業の開業等届出、営業許可証など」の事業実態確認資料を挙げ、e-Taxの受信画面も提出できるとしています。開業届を出していない、または控えが手元にない場合は、口座の申し込みの前に準備しておくと手続きが止まりにくくなります。開業時に出す届出の全体は個人事業主が開業時にやるべき届出・手続き一覧で確認できます。
屋号付きにするか、個人名義の事業用口座で足りるか
帳簿の面だけで言えば、個人名義の2つ目の口座を事業専用にすれば十分です。屋号付きにする意味が出てくるのは、取引先に事業名で振込先を示したい場合や、請求書の発行名と振込先の名義をそろえたい場合です。PayPay銀行の案内も、屋号付き口座のメリットとして取引先からの信頼や、振込先名義に屋号が明記されることによる支払処理のスムーズさを挙げています。屋号を名乗って仕事をしていて、法人の取引先からの振込が多い人ほど、屋号付きにする実益は大きくなります。
一方、将来の法人成りを考えている場合、屋号付きでも個人の口座であることに変わりはないため、法人を作れば法人名義の口座を別に用意することになります。法人口座の選び方は法人口座おすすめ銀行比較で取り上げています。
ぜいむたんイザーク屋号付き銀行口座を年の途中から分けるときの手順と仕訳
屋号付き銀行口座など事業用の口座は、年の途中から使い始めても問題ありません。ポイントは、新しい口座に最初に入れた資金と、それまで帳簿に載せていた共用口座の扱いを、事業主借・事業主貸で整理することです。手順は次のとおりです。
新しい事業用口座に資金を入れたとき
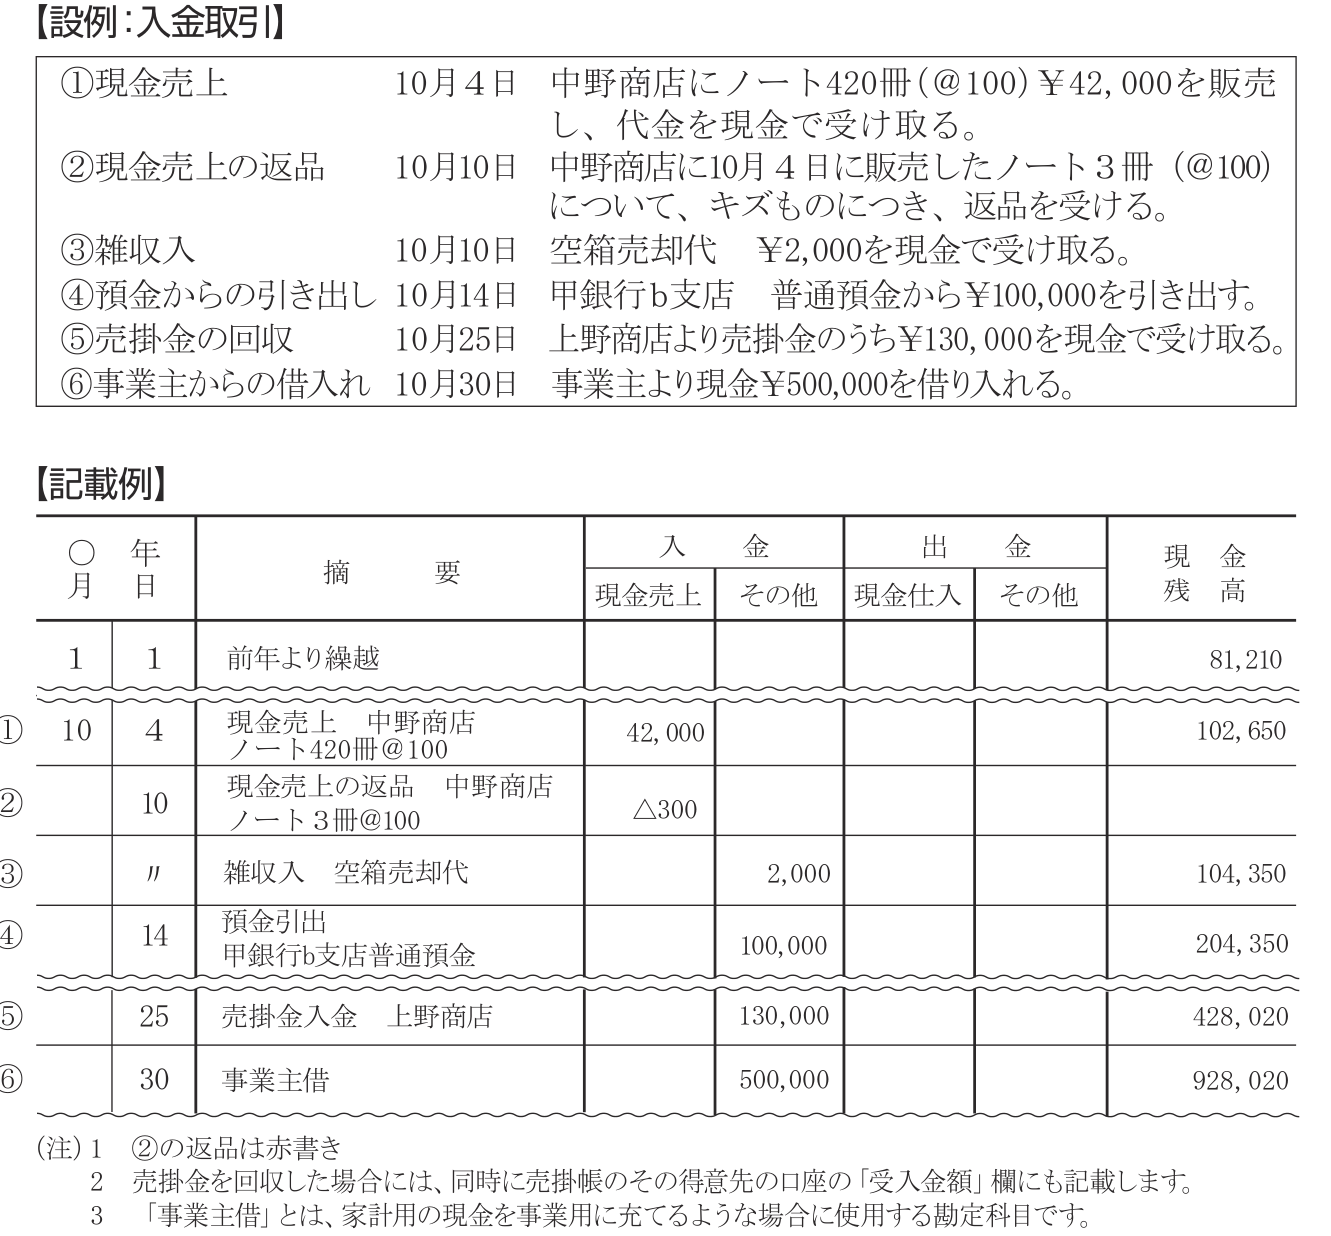
新しく作った事業用口座に個人のお金を入れたときは、「普通預金(新口座)/事業主借」の仕訳になります。国税庁の『帳簿の記帳のしかた(事業所得者用)』11ページの現金出納帳の記載例でも、事業主から現金を受け入れた取引は摘要を「事業主借」として記帳し、注記で「事業主借」とは家計用の現金を事業用に充てるような場合に使用する勘定科目だと説明しています。同じページには、年の途中で開業した場合は最初の行を「元入金」として開業時の事業用資金を記載するという説明もあります。
それまで帳簿に載せていた共用口座の扱い
それまで共用口座を「普通預金」として帳簿に載せていた場合、切り替え後に生活専用にするなら、切り替え日の残高を事業の帳簿から外します。残高を新口座に移すなら「普通預金(新口座)/普通預金(旧口座)」、生活用として残すなら「事業主貸/普通預金(旧口座)」で帳簿上の旧口座の残高をゼロにします。切り替え後に旧口座で事業の引き落としが残っていると、そのたびに事業主借の仕訳が必要になるので、クレジットカードや公共料金の引き落とし口座の変更も同時に進めます。
事業用口座を開設し、切り替え日を決める(月初にすると明細の区切りがわかりやすい)
取引先に振込先の変更を案内し、事業の経費の引き落とし口座・カードの引き落とし口座を事業用口座へ変える
新口座への入金は「普通預金/事業主借」、旧口座の帳簿残高は振替または事業主貸でゼロにする
切り替え後しばらくは旧口座の明細も確認し、事業の入出金が残っていないかチェックする
ぜいむたんイザーク公認会計士試験の簿記の視点で補足すると、事業主貸・事業主借は損益には影響しない勘定です。『青色申告決算書(一般用)の書き方』でも、事業主貸は貸借対照表の資産の部、事業主借は負債・資本の部に記入する科目として説明されており、損益計算書には出てきません。切り替えで事業主貸・事業主借の金額が大きくなっても、それだけで所得が増えたり減ったりするわけではありません。
ぜいむたんイザークよくある質問(FAQ)
- 屋号付きの銀行口座がないと青色申告はできませんか?
-
できます。国税庁のタックスアンサーNo.2070・No.2072が説明する青色申告や青色申告特別控除の要件は、帳簿の記帳方法、貸借対照表などの添付、期限内申告、電子帳簿保存やe-Taxといった内容で、口座の名義や口座を分けることは要件として挙げられていません。ただし、共用口座だと事業主貸・事業主借の仕訳が増え、残高合わせの手間が大きくなります。
- 屋号付きではなく、個人名義の口座を事業用にしてもいいですか?
-
帳簿付けの面では問題ありません。個人名義の2つ目の口座を事業専用にして、事業の入出金をそこに集めれば、屋号付き口座と同じように事業主貸・事業主借の仕訳を減らせます。屋号付きにする実益は、取引先に事業名で振込先を示せることや、請求書の発行名と振込先の名義をそろえられることにあります。
- プライベート用の口座に売上が振り込まれたときはどうしますか?
-
入金された口座にかかわらず売上として計上します。帳簿に載せていない個人の口座に入った場合は、借方を事業主貸、貸方を売上高(掛けの回収なら売掛金)とする仕訳が一般的です。帳簿に載せていない口座への入金は計上漏れが起きやすいので、取引先には事業用口座を振込先として案内しておくと安全です。
- 事業用口座の通帳はいつまで保存すればいいですか?
-
国税庁の『帳簿の記帳のしかた(事業所得者用)』では、青色申告者の預金通帳は現金預金取引等関係書類として7年保存とされ、前々年分の事業所得と不動産所得の金額が300万円以下の人は5年とされています。白色申告の人は、タックスアンサーNo.2080のとおり帳簿以外の書類は原則5年です。紙の通帳がない口座は、明細データを保存しておくと安心です。
まとめ:屋号付き銀行口座を分けるときの判断と手順
屋号付き口座を作ることも、口座を分けることも、国税庁が説明する青色申告の要件には入っていない。求められているのは帳簿の記帳と保存
口座が混ざっていると、生活費の出入りのたびに事業主貸・事業主借の仕訳が必要になる。仕訳振替チェックシートで取引ごとの形を確認する
青色申告で貸借対照表を作るなら、帳簿の預金残高と通帳の一致が前提。通帳は青色申告で7年(前々年分の事業所得と不動産所得の金額が300万円以下なら5年)保存する
税務調査では帳簿と通帳が照合される。売上の入金口座を1つにまとめ、事業以外の入金には記録を残す
屋号付きにするかは対外的な事情で決める。年の途中から分ける場合は、新口座への入金を事業主借、旧口座の残高を振替か事業主貸で整理する
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る