

この記事にはアフィリエイト広告(PR)が含まれています。
2023年10月からインボイス制度がスタートし、これまで免税事業者だった小規模事業者も課税事業者となりました。「消費税の申告が初めてで不安…」「計算方法がよくわからない…」そんな悩みを抱えている方も多いのではないでしょうか。
そこで注目すべきが「インボイス2割特例」です。この特例により、元免税事業者は消費税負担を大幅に軽減できる可能性があります。
本記事では、freee・マネーフォワードなどの会計ソフト導入支援を行う実務家の立場から、2割特例の詳細から実際の申告手順まで分かりやすく解説します。
インボイス2割特例とは?概要と対象者【まずここを理解】
インボイス2割特例は、インボイス制度開始により課税事業者となった小規模事業者の負担軽減策として設けられた特例措置です。
通常の消費税計算では売上にかかる消費税から仕入れにかかる消費税を差し引いて納税額を計算しますが、この特例では売上にかかる消費税の20%だけを納税すればよいという画期的な制度です。
- 売上にかかる消費税の20%のみ納税(残り80%は免除)
- 複雑な仕入税額控除の計算が不要
- 帳簿管理の負担が大幅軽減
- 届出書の提出が不要(申告時に選択適用)
特例の適用条件と期間(誰がいつまで使えるのか)
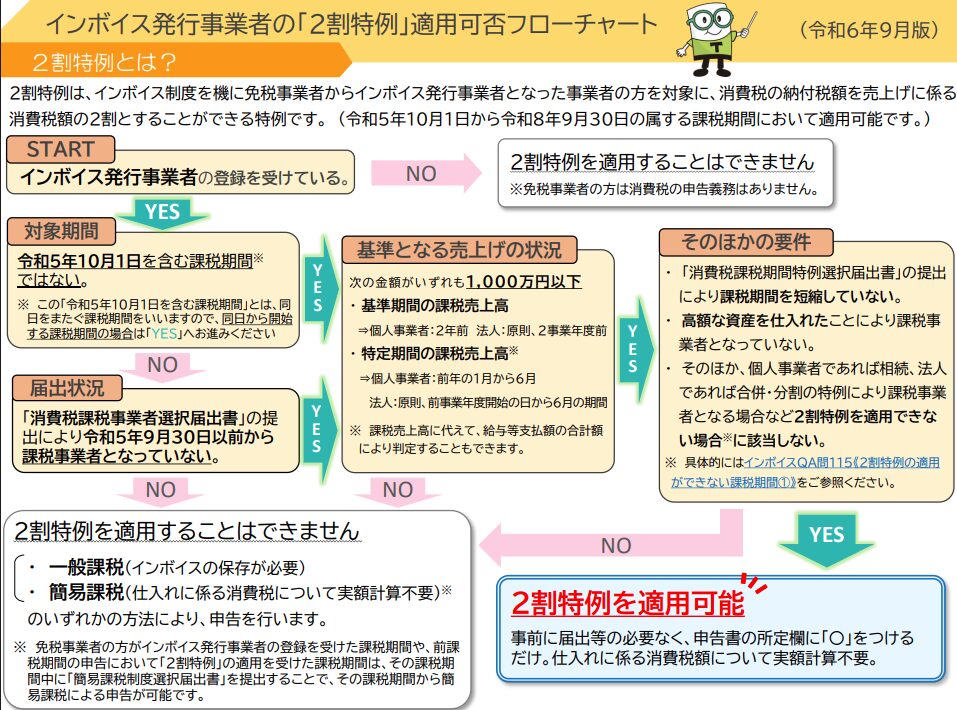
2割特例を利用できるのは以下の条件を満たす事業者です。
- 2023年10月1日以降にインボイス発行事業者登録により課税事業者となった
- 登録前は免税事業者だった
- 2023年10月1日から2026年9月30日までの日を含む課税期間が対象
- 個人事業主の場合:2023年・2024年・2025年・2026年分の消費税の確定申告が対象
- 基準期間の売上高が1000万円以下
2割特例で何が変わる?通常計算との違い
通常の消費税計算(原則課税)では、「売上にかかる消費税 – 仕入れにかかる消費税 = 納税額」という仕組みです。一方、2割特例では仕入税額控除を考慮せず、「売上にかかる消費税 × 20% = 納税額」という単純な計算になります。
| 計算方法 | 計算式 | 特徴 |
|---|---|---|
| 原則課税 | 売上消費税 – 仕入消費税 | 詳細な帳簿管理が必要 |
| 2割特例 | 売上消費税 × 20% | 簡単な計算で負担軽減 |
この制度により、特に仕入れが少ないサービス業やフリーランスの方は大幅な税負担軽減が期待できます。
簡易課税制度との比較:どちらを使うべきか
消費税申告には2割特例以外に簡易課税制度もあります。簡易課税は原則として事前の届出が必要で業種ごとのみなし仕入率で計算する制度です。どの業種がどの事業区分になるかは簡易課税の事業区分で確認できます。
| 項目 | 2割特例 | 簡易課税 |
|---|---|---|
| 届出要否 | 不要 | 原則、事前の届出が必要 |
| 適用期間 | 2026年まで(限定) | 継続適用可能 |
| 計算方法 | 一律20%納税 | 業種別みなし仕入率 |
| 有利な業種 | 仕入れが少ない業種 | 仕入れが多い業種 |
一般的に、仕入れが多い業種(小売業・製造業等)は簡易課税が有利で、仕入れが少ない業種(サービス業・コンサルティング業等)は2割特例が有利になる傾向があります。

この記事で解決できる悩み 建設業で簡易課税制度を選択すべきか迷っている インボイス制度で一人親方との取引はどう変わる? 経過措置期間中に何をすべきかわからない …
2割特例の消費税額の計算方法を具体例で解説
- 2割特例:売上消費税×20%のみ。届出不要・2026年まで限定
- 簡易課税:業種別みなし仕入率で計算。原則、事前の届出が必要・選択後は原則2年間継続適用
- 本則課税:売上消費税-仕入消費税。仕入が多い場合に有利
実際の数値を使って2割特例のメリットを確認してみましょう。具体的なシミュレーションにより、どれくらいの節税効果があるのかを理解できます。
【事例】売上1000万円・経費300万円の場合の税額比較(2割特例 vs 原則課税)
Webデザイナーのフリーランス事業者を想定した事例で計算してみます。
- 年間売上:1,100万円(税込)= 1,000万円(税抜)+ 消費税100万円
- 課税仕入:330万円(税込)= 300万円(税抜)+ 消費税30万円
- 業種:Webデザイン業(サービス業)
この事例では2割特例により50万円もの税負担軽減が実現できます。仕入れが少ないサービス業では2割特例が圧倒的に有利なことがわかります。
【事例】簡易課税を選んだ場合との有利不利シミュレーション
今度は小売業を営む事業者の場合で、2割特例と簡易課税の比較をしてみましょう。
- 年間売上:1,100万円(税込)= 売上消費税100万円
- 課税仕入:660万円(税込)= 仕入消費税60万円
- 業種:小売業(簡易課税みなし仕入率80%)
この事例では2割特例と簡易課税がほぼ同額となります。ただし、2割特例は2026年で終了するため、長期的には簡易課税の検討も必要です。
2割特例を適用する確定申告書の書き方・手順
2割特例を実際に適用するための確定申告手順を詳しく解説します。消費税申告書の付表6を使用して特例計算を行い、申告書本表に転記する流れになります。
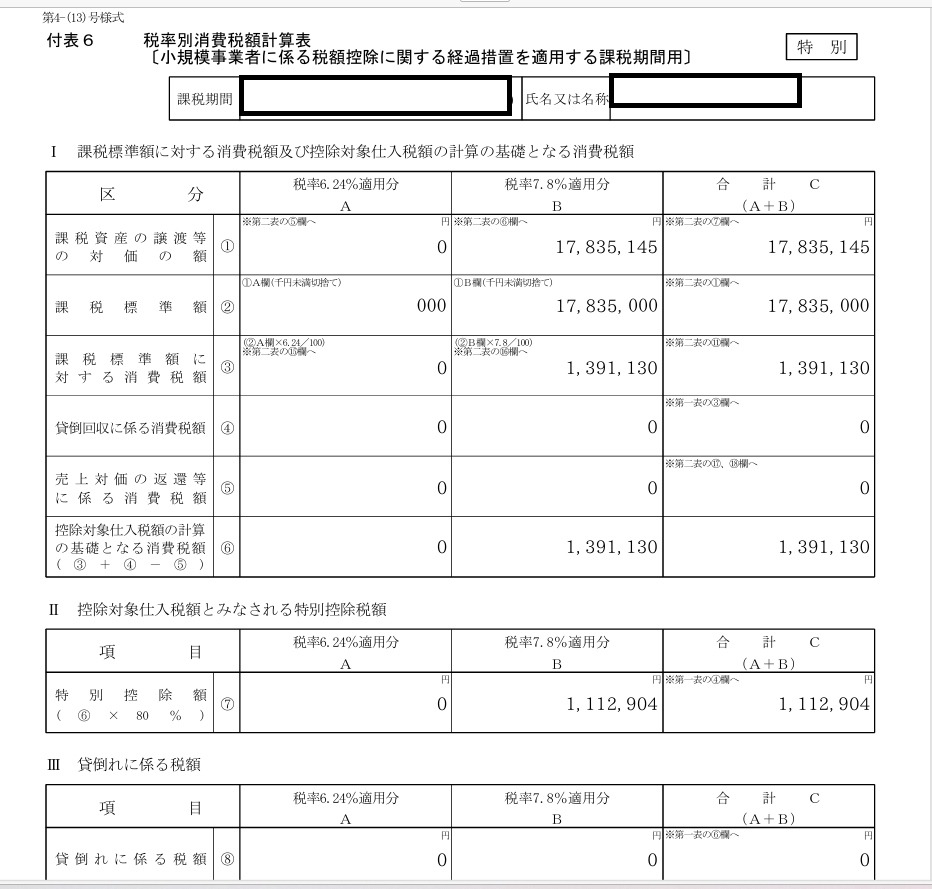
課税売上高と消費税額を記入し、2割特例適用のチェックボックスをマークします。
売上消費税額に20%を乗じて納税額を算出し、付表6に記入します。
付表6で計算した税額を消費税申告書本表の該当欄に転記して申告完了です。
- 消費税申告画面で「2割特例適用」をチェック
- 売上額を入力すると自動で20%計算される
- マネーフォワードクラウド確定申告でも対応済み
- freee会計でも2割特例に完全対応
会計ソフトを使用すれば、売上データを入力するだけで自動的に2割特例の計算と申告書作成が完了します。手計算に比べて大幅に作業時間を短縮できます。
▶ マネーフォワード【公式】で30日無料体験する
2割特例の注意点と2025年以降の対応策(終了後はどうする?)
2割特例は期間限定の措置であり、2027年以降は原則課税または簡易課税になります(個人事業主は2027年分・2028年分に限り3割特例も使えます)。特例終了後の対応策を事前に検討しておくことが重要です。
2026年で終了!特例後の選択肢を検討
| 年度 | 2024年 | 2025年 | 2026年 | 2027年~ |
|---|---|---|---|---|
| 適用可能制度 | 2割特例 | 2割特例 | 2割特例(最終) | 原則課税 or 簡易課税(個人は3割特例も) |
| 対応策 | 特例活用 | 特例活用 | 特例活用 | 事前準備必要 |
- 簡易課税制度選択届出書:2027年分から適用するなら原則2026年12月31日まで(2026年分で2割特例を適用した場合は2027年分の申告期限まで)
- 原則課税の準備:詳細な帳簿管理体制の構築
- 資金計画の見直し:消費税負担増加に備えた資金準備
- 会計ソフト活用:自動計算機能で事務負担軽減
簡易課税制度選択届出書の期限を判定するツールと、第24号様式の記入例は、簡易課税制度選択届出書の提出期限と書き方|個人は12/31・ツール付で扱っています。
会計ソフトで効率的な消費税管理を実現
2割特例の期間中も終了後も、会計ソフトの活用により消費税計算と申告業務を大幅に効率化できます。
| 会計ソフト | 2割特例対応 | 簡易課税対応 | 特徴 |
|---|---|---|---|
| マネーフォワードクラウド確定申告 | 完全対応 | 完全対応 | 自動計算・銀行連携 |
| freee会計 | 完全対応 | 完全対応 | 初心者向け簡単操作 |

この記事で解決できる悩み freeeとマネーフォワード、どちらの会計ソフトを選ぶべきか迷っている 料金や機能の具体的な違いを知りたい 初心者にとってどちらが使いやす…
2027年分以降:3割特例の活用と課税方式の選び方
2割特例は2026年9月30日の属する課税期間までで終了しますが、個人事業主には「3割特例」が2027年分・2028年分(令和9年分・令和10年分)に限り設けられました(令和8年度税制改正)。法人には適用されない点に注意が必要です。
| 適用期間 | 2027年1月1日〜2028年12月31日(令和9年分・令和10年分) |
| 対象 | 個人事業主のみ(法人は対象外) |
| 計算方式 | 売上消費税 × 30%を納税(70%免除) |
| 届出 | 不要(申告書で選択) |
3方式の売上規模別 消費税納税額シミュレーション
2029年分以降は3割特例も終了し、簡易課税か本則課税の二択になります。今から準備する参考として、3方式の比較試算をご覧ください(サービス業想定)。
| 年間売上(税抜) | 3割特例 | 簡易課税(第5種・50%) | 本則課税(仕入なし) |
|---|---|---|---|
| 500万円 | 15万円 | 25万円 | 50万円 |
| 1,000万円 | 30万円 | 50万円 | 100万円 |
| 2,000万円 | (対象外) | 100万円 | 200万円 |
基準期間(前々年)の課税売上高が1,000万円を超えると3割特例の対象外になり、簡易課税か本則課税の選択が必要になります。
業種別みなし仕入率と3割特例の有利不利
簡易課税のみなし仕入率は業種によって異なります。みなし仕入率が70%を超える業種(第1種90%・第2種80%)では3割特例より簡易課税の方が有利で、第3種(70%)は同額です。
| 業種(みなし仕入率) | 簡易課税の納税割合 | 3割特例 | 有利 |
|---|---|---|---|
| 卸売業(90%) | 売上消費税の10% | 30% | 簡易課税 |
| 小売業(80%) | 20% | 30% | 簡易課税 |
| 製造業(70%) | 30% | 30% | ほぼ同額 |
| 飲食業(60%) | 40% | 30% | 3割特例 |
| IT・クリエイター(50%) | 50% | 30% | 3割特例 |
| 不動産(40%) | 60% | 30% | 3割特例 |
2026〜2028年のアクションタイムライン
今すぐやることを時期別にまとめました。期限を逃すと選択肢が狭まるため注意してください。
| 時期 | やること | 期限・注意点 |
|---|---|---|
| 2027年1月〜 | 3割特例スタート(2027年分から・個人事業主のみ、届出不要) | 法人は対象外・申告書で選択適用 |
| 2026年12月31日 | 簡易課税制度選択届出書の提出(2027年分から適用したい場合の原則の期限) | 消費税法第37条。原則は遡及不可。ただし2026年分で2割特例を適用した場合は、2027年分の申告期限(2028年3月31日)までに出せば2027年分から適用 |
| 2027年3月31日 | 2026年分の消費税の確定申告(2割特例の最終年) | 申告書で適用方式を選択(所得税の申告期限は3月15日) |
| 2027年〜2028年 | 3割特例(or 簡易課税)で申告 | 3割特例は届出不要。簡易課税は原則、適用する年の前年12月31日までに届出(2割特例・3割特例を適用した翌年分は、その翌年分の申告期限まで) |
| 2028年12月31日 | 簡易課税制度選択届出書の提出(2029年分から適用したい場合の原則の期限) | 2028年分で3割特例を適用した場合は、2029年分の申告期限まで提出可。3割特例終了後の方式を決定 |
| 2029年〜 | 簡易課税 or 本則課税のみ | 3割特例完全終了 |
2027年分から簡易課税を選びたい場合、原則の届出期限は2026年12月31日です(消費税法第37条)。この期限を過ぎると、原則として2028年分からの適用になります。ただし、2026年分で2割特例を実際に適用した方は、2027年分の消費税の確定申告期限(2028年3月31日)までに届出書を出せば、2027年分から簡易課税を使えます(国税庁インボイスQ&A問117)。業種別の有利不利は早めに試算しておくことをおすすめします。
よくある質問(FAQ)
- 2割特例はいつまで使えますか?
-
2割特例は2026年分(個人事業主の場合)までの確定申告で利用できます。2027年分以降は原則課税または簡易課税に移行します(個人事業主は2027年分・2028年分に限り3割特例を使えます)。
- 2割特例と簡易課税は併用できますか?
-
いいえ、2割特例と簡易課税は併用できません。各課税期間において、どちらか一方を選択して適用します。一般的に仕入れが少ない業種では2割特例が有利です。
- 2割特例の適用に届出書は必要ですか?
-
2割特例の適用に事前の届出書提出は不要です。確定申告時に「消費税申告書付表6」で特例適用を選択することで利用できます。
- もともと課税事業者だった場合は2割特例を使えますか?
-
いいえ、2割特例は「インボイス登録により課税事業者となった元免税事業者」のみが対象です。もともと課税事業者だった方は利用できません。
- 3割特例は自動的に適用されますか?
-
いいえ、3割特例は自動適用ではありません。確定申告時に申告書の該当欄に記載することで選択適用します。届出書の提出は不要ですが、申告書への記載を忘れると本則課税で申告したとみなされます。
- インボイス登録を抹消して免税事業者に戻ることはできますか?
-
可能ですが、インボイス登録日から2年間は課税事業者として申告する義務があります(消費税法57条の2)。この期間は免税事業者に戻れません。2年縛りを過ぎてから登録抹消の届出書を提出すれば、翌課税期間から免税事業者に戻れます。
- 仕入先が免税事業者の場合、納税額への影響はありますか?
-
2割特例・3割特例を適用している間は仕入税額控除を使わない計算方式のため、仕入先が免税事業者かどうかは納税額に影響しません。ただし本則課税へ移行した場合は、免税事業者からの仕入れに対する控除が段階的に縮小されます(2026年10月以降70%控除予定)。
インボイス2割特例まとめ:賢い消費税管理で事業を効率化
インボイス登録による課税事業者で2026年分まで適用可能
会計ソフトで自動計算し、最適な申告方法を選択
簡易課税届出の検討と長期的な消費税戦略の構築
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る