
※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
今期はようやく黒字になったのに、前期・前々期の赤字(繰越欠損金)をどう申告書に反映させればいいのか分からず、手が止まっていませんか。
欠損金の繰越控除は、別表七(一)「欠損金の損金算入等に関する明細書」という申告書の明細書を正しく埋めることで初めて反映されます。欄を埋める順序を間違えたり、別表四・別表一への転記を確認しなかったりすると、控除額を誤ったまま申告してしまうおそれがあります。
この記事では、国税庁の記載要領をもとに、別表七(一)の(1)〜(5)の各欄をどの順番でどう埋めるかを、数値入りの記入例と一緒に整理しました。読み終える頃には、自社の申告書のどこに何を書けばいいか迷わなくなります。
 ぜいむたん
 イザーク
📌 この記事でわかること全体読了 約7分
- 別表七(一)の(1)〜(5)を「どの順番で」埋めるか(上から順ではなく、(1)→(2)→(3)→(4)→(5)の計算順序)
- 損金算入限度額(2)の割合が、中小法人等は所得の100%・大法人は50%に分かれる理由と判定の手順
- 10行ある明細欄のどの行に書くか(一番上が最も古い年度・一番下が前期。空欄は上に残す)
- 数値入りの記入例2枚——当期が黒字のとき(控除前所得500万円)と、当期も赤字のとき(当期分の欄に書く)
- (4)当期控除額の計・(5)翌期繰越額の合計を別表四・別表一と突き合わせる転記チェックリスト
別表七(一)とは——欠損金の繰越控除を申告書で行う明細書
別表七(一)は「欠損金の損金算入等に関する明細書」という正式名称の法人税申告書の明細書です(令和5年4月以後の様式が現行)。青色申告書を提出した事業年度に生じた欠損金額(青色欠損金)を、当期首前10年以内(平成30年4月1日前に開始した事業年度に生じたものは9年以内)に開始した事業年度に生じたものに限り、当期の所得から差し引く「繰越控除」を行う年に作成します。
正式名称は「欠損金の損金算入等に関する明細書」・青色欠損金を繰り越す年に作成
別表七(一)を作成するのは、前期以前に生じた青色欠損金があり、かつ当期が黒字(所得金額がプラス)で、その欠損金を当期の所得から控除する場合です。当期も赤字(欠損金額がマイナス)の場合は、当期に生じた欠損金額を翌期以降に繰り越す記載のみを行います。
別表七(一)による青色欠損金の繰越控除は、欠損金が生じた事業年度に青色申告書である確定申告書を提出し、かつその後の各事業年度について連続して確定申告書を提出していることが要件です。白色申告の事業年度に生じた欠損金は、原則としてこの繰越控除の対象にはなりません(災害損失欠損金は別扱いです)。
繰越控除の仕組みと「繰戻し還付とどちらが得か」は別記事で
青色欠損金には「繰越控除」のほかに、前期の法人税を取り戻す「繰戻し還付」という別の手続もあります。別表七(一)はあくまで繰越控除の明細書で、繰戻し還付は還付請求書という別の書類で行います。どちらを選ぶべきかの判断基準は、欠損金の繰越控除と繰戻し還付の制度・どちらが得かで整理していますので、あわせて確認してください。なお、赤字(欠損)の事業年度でも法人住民税の均等割は課税されるため、法人住民税の均等割もあわせて把握しておくと安心です。
ぜいむたんイザーク別表七(一)の記入欄と記入順序((1)〜(5)の全体像)
別表七(一)には(1)控除前所得金額から(5)翌期繰越額まで、5つの主要な欄があります。この欄は上から順に埋めていくのではなく、決まった計算順序があります。まずは全体の流れを押さえましょう。
別表四「43の(1)」の金額(欠損金控除前の所得金額)を、別表七(一)の(1)欄に転記します。
(1)控除前所得金額に、中小法人等は100%、中小法人等以外(大法人)は50%を掛けて(2)欄に記入します。
当期首前10年(または9年)以内に開始した事業年度に生じ、まだ控除・繰戻しを受けていない青色欠損金額を、前期の別表七(一)「翌期繰越額5」から引き継ぎ、古い事業年度の分から順に(3)欄へ記載します。
(3)の金額と「(2)損金算入限度額−その事業年度より前の(4)の合計額」を比べ、少ない方を(4)欄に記入します。これも古い事業年度の分から順番に埋めていきます。
(3)控除未済欠損金額−(4)当期控除額で(5)欄を計算します。この(5)の金額が、翌期の別表七(一)の(3)欄に引き継がれます。
10行ある明細欄はどこから埋める?——一番上が最も古い年度・一番下が前期
別表七(一)の中段には、事業年度ごとに欠損金額を書く行が10行並んでいます。繰越期間が10年だからです。ここで手が止まる人が多いのですが、埋め方は決まっていて、発生した事業年度の古い順に、上の行から下へ書きます。つまり一番上の行が10年前の事業年度、一番下の行が前期です。
繰り越している欠損金が2期分しかないなら、上の8行は空欄のままにして、下から2行目と一番下の行に書きます。上の行から詰めて書くのではありません。10行の一番下が前期=直近の事業年度と決まっているので、そこを起点に古い年度へさかのぼって埋めていくと迷いません。
明細欄10行の並び
どの行に書くかは「発生年度の古い順」で決まる
例:令和8年3月期の申告書で、令和6年3月期と令和7年3月期の欠損金だけが残っているとき
「計」行のさらに下にある「当期分」のブロックは、過去の欠損金ではなく当期に生じた欠損金を書く場所です。上の10行とは役割が違うので、当期が赤字のときはこちらに書きます(次のセクションで図解します)。
繰越期間は「当期首前10年以内に開始した事業年度」が基本ですが、これは平成30年4月1日以後に開始した事業年度に生じた欠損金額が対象です。平成30年4月1日前に開始した事業年度に生じた欠損金額は、繰越期間が9年である点に注意してください(国税庁 No.5762)。
ぜいむたんイザーク損金算入限度額(2)の計算——中小法人等は100%・大法人は50%
(2)損金算入限度額は、(1)控除前所得金額×(50又は100)/100で計算します(平成30年4月1日以後に開始する事業年度が対象)。この割合は、当期が「中小法人等」に該当する事業年度かどうかで変わります。中小法人等に該当する事業年度は所得金額の100%(実質、制限なし)まで控除できますが、中小法人等以外(大法人)に該当する事業年度は所得金額の50%までしか控除できません。中小法人等の判定は、国税庁の別表七(一)記載要領(法人税のあらまし・PDF)にある「中小企業者等の判定等フロー」で確認します。
損金算入限度額の割合比較
損金算入限度額=控除前所得金額×100/100。所得金額の全額を限度に控除できます(制限なし)。
損金算入限度額=控除前所得金額×50/100。所得金額の50%までしか控除できません。
該当する
→ 割合は100%(制限なし)
該当しない(大法人)
→ 割合は50%
中小法人等の判定に迷う場合は、記載要領の「中小企業者等の判定等フロー」で資本金額・株主構成などを確認してから割合を確定させてください。
ぜいむたんイザーク記入例:欠損金がある3月決算法人のケース
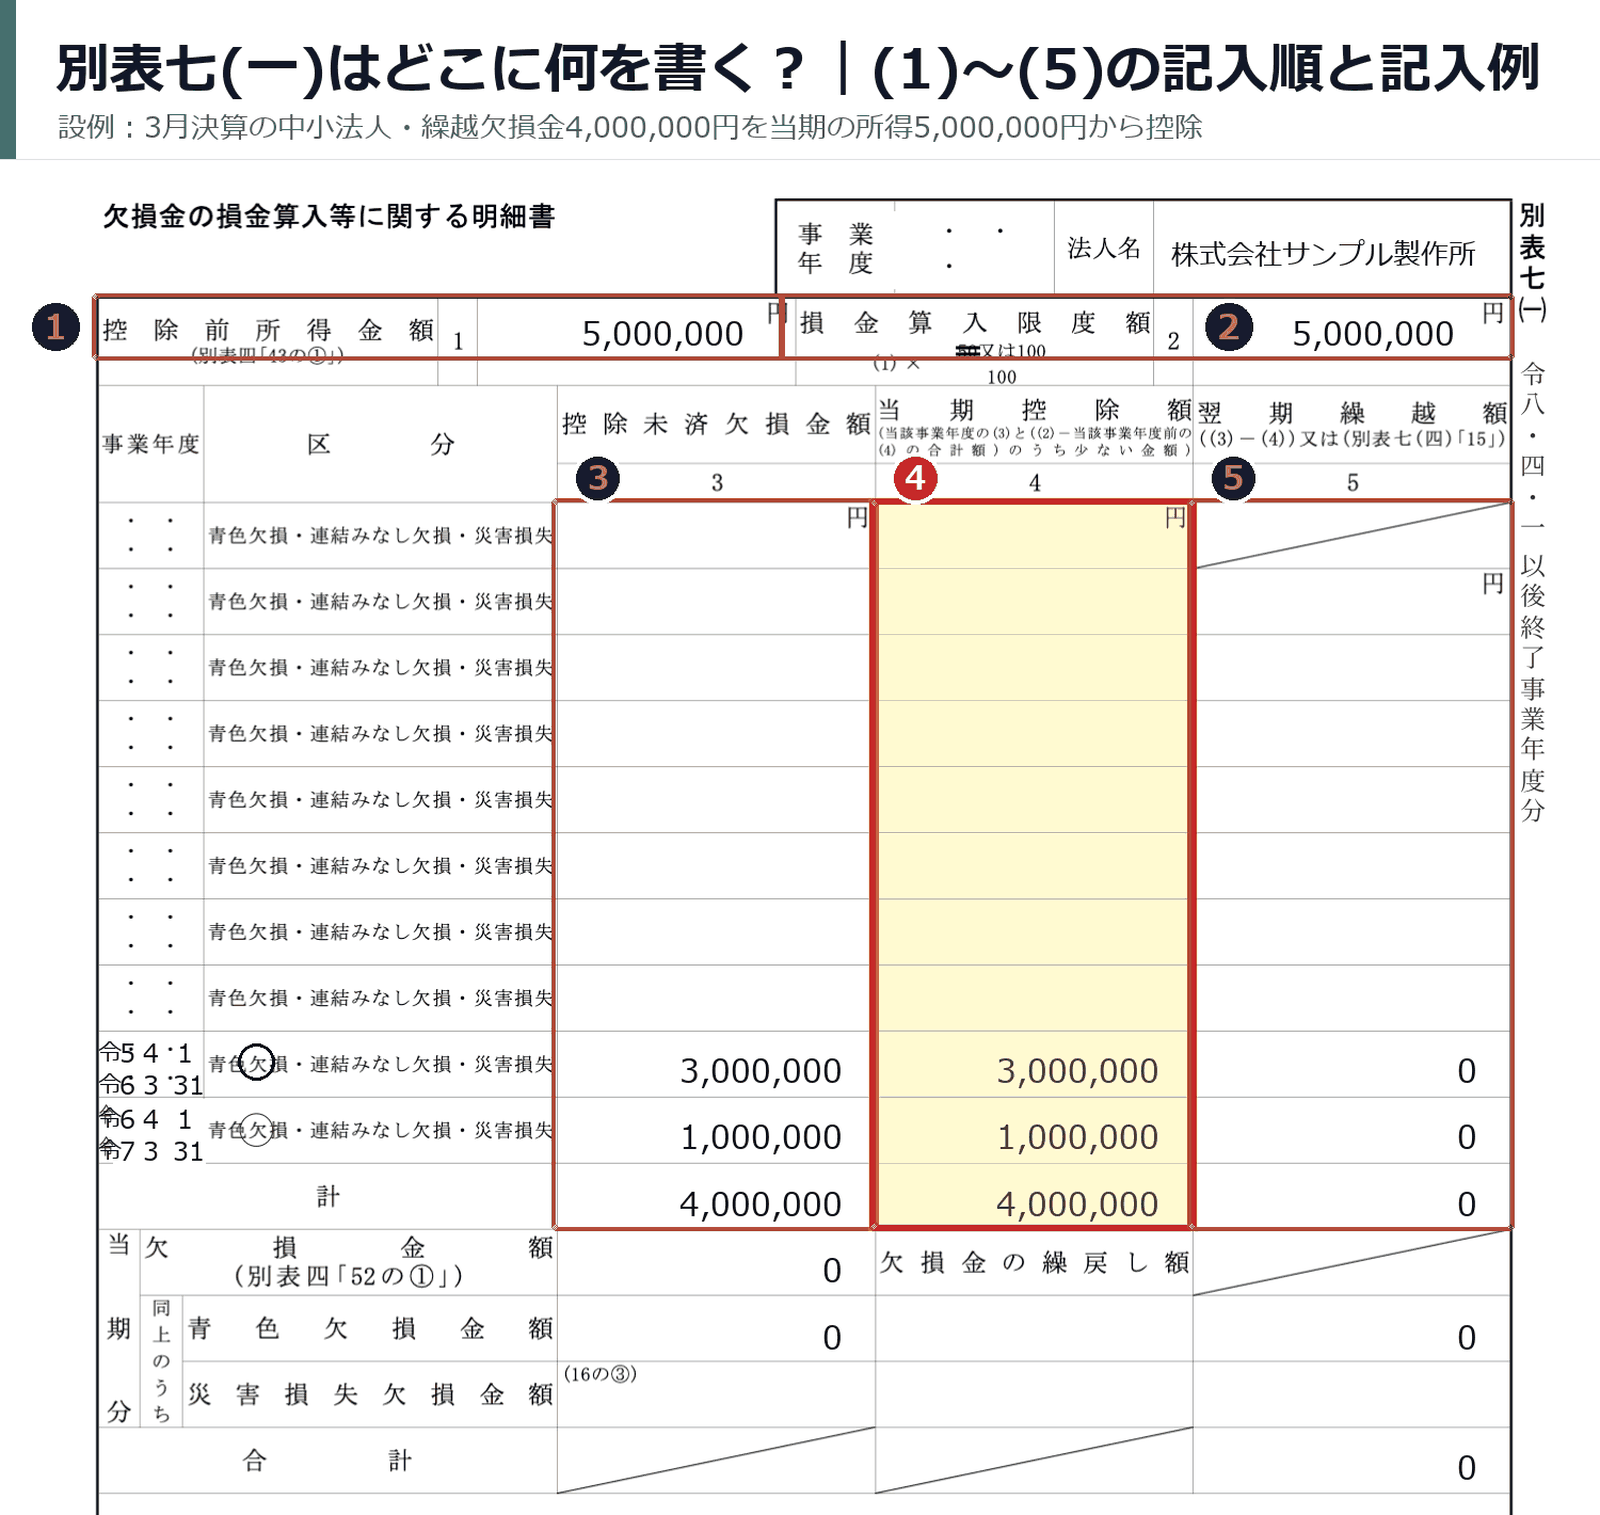
| 番号 | 番号ごとの見どころ | 金額(設例) |
|---|---|---|
| ① | (1) 控除前所得金額 — 別表四「43の①」から転記する 欠損金を引く前の所得。ここを間違えると(2)以降がすべてずれる | 5,000,000円 |
| ② | (2) 損金算入限度額 — 中小法人等は(1)の100%、大法人は50% この設例は中小法人等なので 5,000,000×100% = 5,000,000円が控除できる枠 | 5,000,000円 |
| ③ | (3) 控除未済欠損金額 — 前期の(5)翌期繰越額をそのまま持ってくる 事業年度ごとに1行。古い事業年度を上の行に書く | 計 4,000,000円 |
| ④ | (4) 当期控除額 — 古い事業年度から順に、(2)の枠まで埋める 令和6年3月期分3,000,000円をまず充当し、残り枠2,000,000円に令和7年3月期分1,000,000円が入る | 計 4,000,000円 |
| ⑤ | (5) 翌期繰越額 — (3)−(4)。翌期の(3)になる この設例は枠内で使い切ったため、繰り越す欠損金は残らない | 0円 |
- 控除後の所得金額は 5,000,000円 −(4)4,000,000円 = 1,000,000円です。(4)の計は別表四「44 欠損金等の当期控除額」と一致します。
- 様式の(2)欄にある「(1)×(50又は100)/100」は、中小法人等なら分子100、大法人なら分子50で計算するという意味です。
- 図の事業年度欄は、記入例のため空欄にしています。金額も説明のための架空の設例です。
実際の数値イメージをつかむために、3月決算法人を例に記入例を示します。数値はあくまで説明用の仮の数字(illustrative)です。実際の金額は、各社の別表四・申告数値に基づいて機械的に決まります。
前提:令和6年3月期に300万円、令和7年3月期に100万円の青色欠損金額が生じており(いずれも繰戻し・控除は未実施)、令和8年3月期の(1)控除前所得金額が500万円、当期は中小法人等に該当する事業年度とします。この場合、(2)損金算入限度額は500万円×100%=500万円です。
| 事業年度 | 区分 | (3)控除未済欠損金額 | (4)当期控除額 | (5)翌期繰越額 |
|---|---|---|---|---|
| 令和6年3月期 | 青色欠損 | 300万円 | 300万円 | 0円 |
| 令和7年3月期 | 青色欠損 | 100万円 | 100万円 | 0円 |
| 計 | ― | 400万円 | 400万円 | 0円 |
古い事業年度である令和6年3月期分から先に充填するため、(4)欄はまず300万円((3)の300万円と、(2)損金算入限度額500万円−これまでの(4)合計0円のうち少ない方)となり、残る損金算入限度額200万円の枠に令和7年3月期分100万円がそのまま入ります。当期控除額の合計は400万円となり、この事業年度は欠損金を使い切ったため(5)翌期繰越額はいずれも0円です。控除後の所得金額は、控除前所得金額500万円−当期控除額400万円=100万円となります。
当期も赤字だったときの記入例——書く場所は「当期分」の欄
当期も赤字だった場合は、控除する所得がないので上の10行の(4)当期控除額はすべて0のままです。代わりに、「計」行の下にある「当期分」のブロックに当期の欠損金額を書きます。ここを空欄のまま提出してしまうと、当期の赤字が翌期以降に繰り越されません。
先ほどと同じ会社が、令和8年3月期も2,000,000円の赤字だったとして記入例を示します。
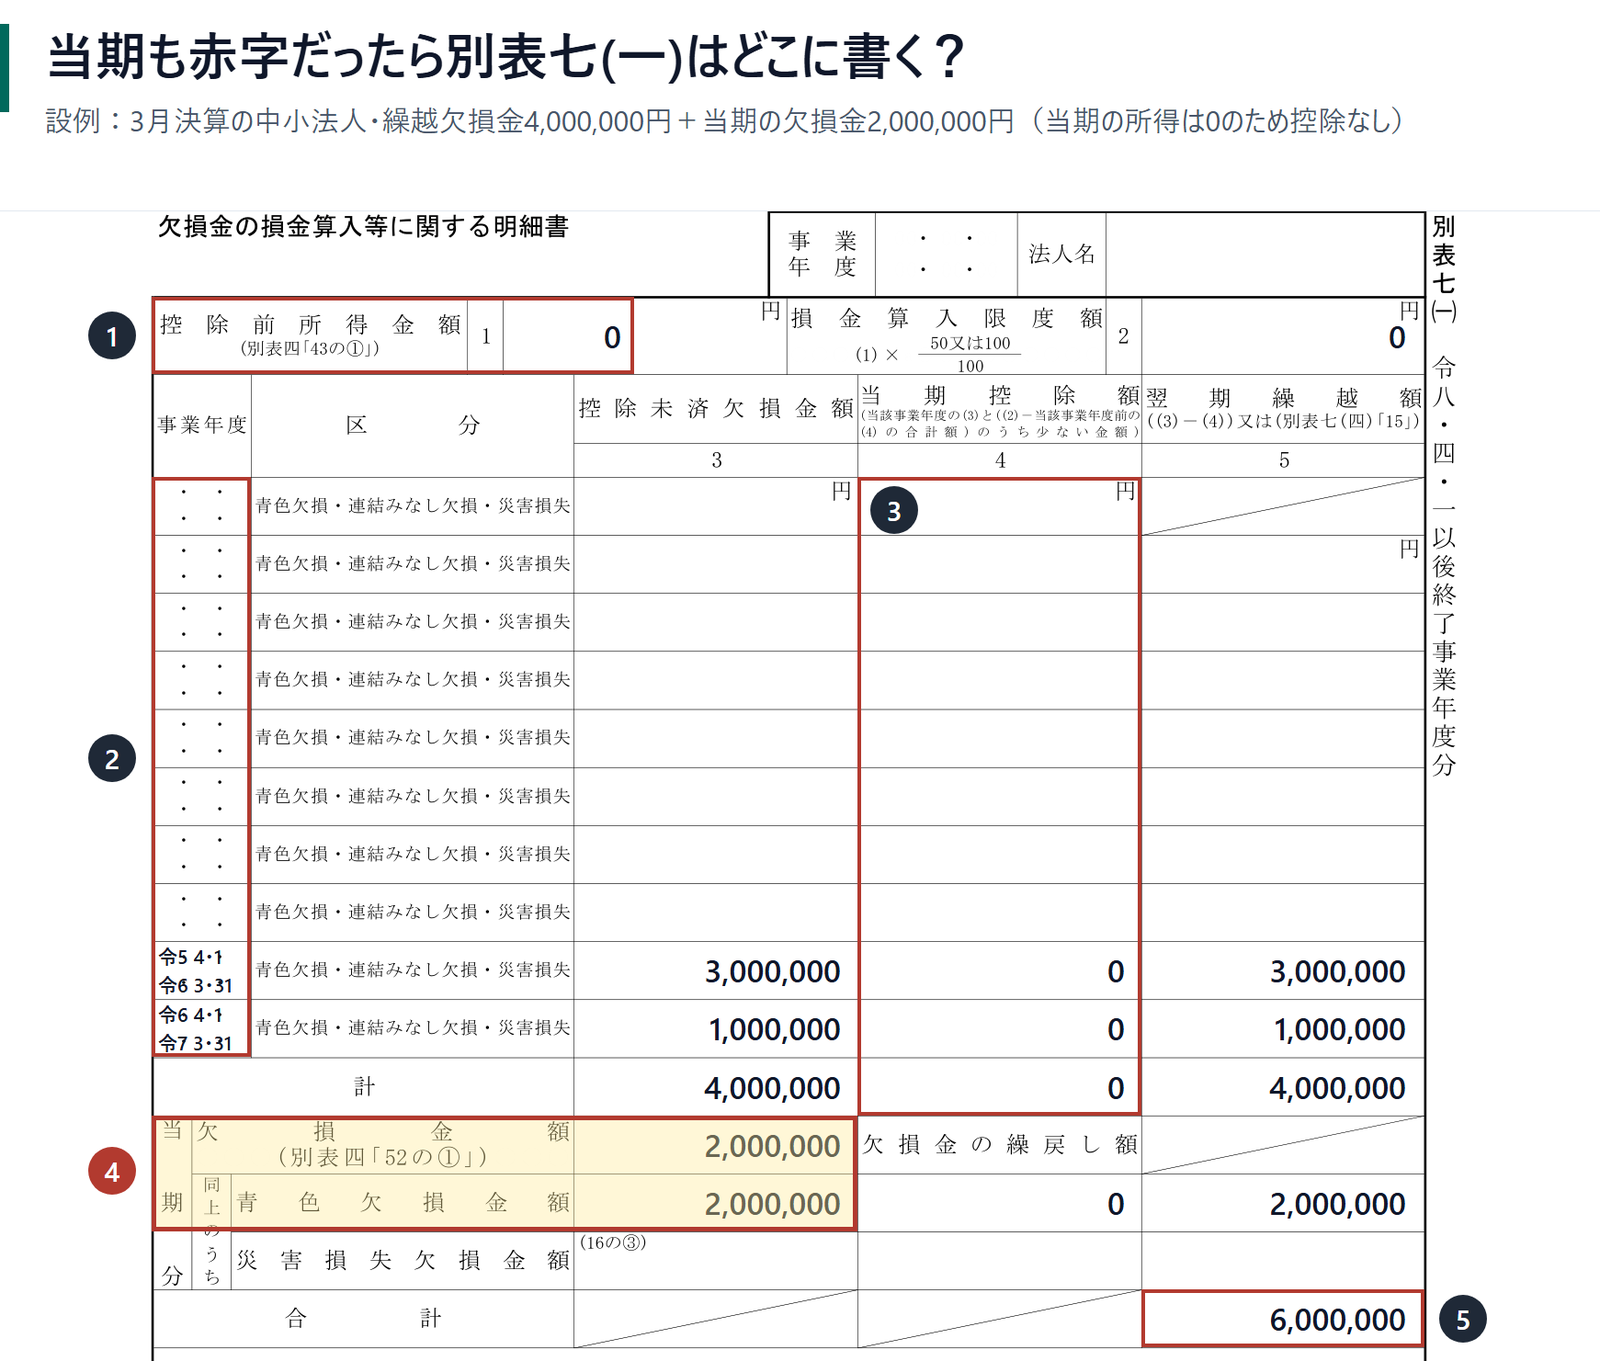
| 番号 | 番号ごとの見どころ | 金額(設例) |
|---|---|---|
| ① | (1) 控除前所得金額 — 当期が赤字なので0 別表四「43の①」がマイナスまたは0のため、(2)損金算入限度額も0になる | 0円 |
| ② | 事業年度の欄 — 古い年度が上、前期が一番下 残っている欠損金が2期分なら、上の8行は空欄のまま下2行に書く | — |
| ③ | (4) 当期控除額 — 控除する所得がないので全行0 「計」も0。(5)翌期繰越額は(3)の金額がそのまま残る | 計 0円 |
| ④ | 当期分の欄 ← 当期の赤字はここに書く 「欠損金額(別表四「52の①」)」に当期の欠損金額、青色申告なら「同上のうち青色欠損金額」にも同額を書く | 2,000,000円 |
| ⑤ | 合計 — 翌期へ繰り越す欠損金の総額 「計」の(5)4,000,000円+当期分2,000,000円。この金額が翌期の(3)に引き継がれる | 6,000,000円 |
- 翌期の別表七(一)では、令和6年3月期3,000,000円・令和7年3月期1,000,000円・令和8年3月期2,000,000円の3行になり、当期分だった2,000,000円が一番下の行へ移ります。
- 繰戻し還付を受ける場合は、その金額を「欠損金の繰戻し額」欄に書き、繰り越すのは残額だけになります。
- 図の法人名・事業年度欄は記入例のため空欄にしています。金額も説明のための架空の設例です。
ぜいむたんイザークぜいむたんイザーク別表四・別表一との転記チェック
別表七(一)は単独で完結する書類ではなく、別表四・別表一と数字が連動しています。国税庁の記載要領(法人税のあらまし・令和7年4月以後開始事業年度版)では、以下の3つの一致を確認するよう案内されています。
(4)当期控除額の「計」=別表一「26」欄・別表四「欠損金等の当期控除額44」と一致
(4)当期控除額の合計欄の金額は、別表四の「欠損金等の当期控除額44」欄と一致させます。あわせて、別表一の欠損金等の当期控除額の欄(記載要領上「26」欄)とも一致しているか確認してください。
(5)翌期繰越額の「合計」=別表一「27」欄/(3)控除未済欠損金額=前期の翌期繰越額と一致
(5)翌期繰越額の合計欄は、記載要領上、別表一の「27」欄と一致させます。また、当期の(3)控除未済欠損金額は、前期の申告書の別表七(一)「翌期繰越額5」の金額とそれぞれ一致している必要があります。ここがずれていると、前期からの転記ミスの可能性が高いです。
転記チェックポイント3点
前期の申告書の別表七(一)「翌期繰越額5」と一致しているか。
別表一「26」欄・別表四「欠損金等の当期控除額44」と一致しているか。
別表一「27」欄と一致しているか。
前期申告書の控えを取り出し、翌期繰越額の金額を確認します。
古い事業年度の分から順に(3)控除未済欠損金額・(4)当期控除額・(5)翌期繰越額を計算します。
別表四「44」欄・別表一「26」「27」欄(記載要領上の番号)に転記し、金額が一致しているか確認します。
本記事で示した別表一「26」「27」欄・別表四「44」欄の番号は、令和7年4月以後開始事業年度版の記載要領に基づくものです。別表一の欄番号は様式改正のたびに変わることがあるため、実際に使用する事業年度の様式・最新の記載要領で欄番号を必ず確認してください。
ぜいむたんイザークよくある記入ミス
別表七(一)は計算ルール自体はシンプルですが、実務では次のようなミスがよく起こります。申告前に必ずチェックしてください。
- 損金算入限度額の割合を中小と大法人で逆にする
中小法人等は100%、中小法人等以外(大法人)は50%です。逆にすると控除額が過大・過少になります。 - 控除未済欠損金額を新しい事業年度から書いてしまう
必ず古い事業年度の分から記載・充填します。順番を逆にすると当期控除額・翌期繰越額の計算がずれます。 - 繰越期間の「10年」を平成30年3月以前開始分にも当てはめる
平成30年4月1日前に開始した事業年度に生じた欠損金額の繰越期間は9年です。10年と混同しないよう注意してください。 - 別表四・別表一への転記を突合しない
(4)当期控除額の計・(5)翌期繰越額の合計を、別表四「44」欄・別表一「26」「27」欄(記載要領上の番号)と照合せずに提出してしまうケースです。 - 白色申告の事業年度でも別表七(一)で繰り越せると誤解する
青色欠損金の繰越控除は、欠損金が生じた事業年度に青色申告書を提出し、その後連続して確定申告書を提出していることが前提です。
ぜいむたんイザーク提出前チェックリスト(5項目)
申告書を綴じる前に、この5項目だけは目視で確認してください。税理士法人での実務でも、別表七(一)の差し戻しはこの5つのどれかで起きています。
よくある質問(FAQ)
- 別表七(一)はどんなときに作成しますか?
-
青色申告書を提出した事業年度に生じた欠損金額(青色欠損金)があり、その欠損金を翌期以降の所得から差し引く「繰越控除」を行う事業年度に作成します。正式名称は「欠損金の損金算入等に関する明細書」(令和5年4月以後の様式が現行)で、当期が黒字でも赤字でも、繰り越す欠損金額がある限り作成が必要です。
- 損金算入限度額はいくらになりますか?
-
損金算入限度額は、控除前所得金額に割合を掛けて計算します。当期が中小法人等に該当する事業年度であれば所得金額の100%(実質、制限なし)、中小法人等以外(大法人)に該当する事業年度であれば所得金額の50%が限度です。中小法人等に該当するかどうかは、国税庁の記載要領にある「中小企業者等の判定等フロー」で資本金額や株主構成などから判定します。
- 別表七(一)の金額はどの別表と一致させますか?
-
(4)当期控除額の「計」は別表一「26」欄・別表四「欠損金等の当期控除額44」と、(5)翌期繰越額の「合計」は別表一「27」欄と一致させます(令和7年4月以後開始事業年度版の記載要領による欄番号)。あわせて、当期の(3)控除未済欠損金額が前期の別表七(一)「翌期繰越額5」と一致しているかも確認してください。欄番号は様式改正で変わることがあるため、使用する事業年度の最新の記載要領でも必ず確認しましょう。
別表七(一)まとめ:(1)〜(5)を順に記入し別表四・別表一と突合する
ぜいむたんイザーク前期の別表七(一)「翌期繰越額5」の金額を確認し、当期の(3)控除未済欠損金額として引き継ぎます。
別表四「43の(1)」から(1)控除前所得金額を転記し、中小法人等かどうかを判定して(2)損金算入限度額を計算します。
古い事業年度の分から順に、(3)控除未済欠損金額・(4)当期控除額・(5)翌期繰越額を記入します。
(4)当期控除額の計・(5)翌期繰越額の合計を、別表四・別表一の該当欄と照合してから提出します。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る
コメント