※本記事にはアフィリエイトリンク(A8.net・Amazonアソシエイト経由)が含まれます。
障害者控除を年末調整で受けるには、扶養控除等申告書の「C 障害者、寡婦、ひとり親又は勤労学生」欄にチェックを付け、手帳の種類と等級を書いて会社に出します。迷うのは書き方より手前の「一般の障害者・特別障害者・同居特別障害者のどれに当たるか」で、控除額は所得税で27万円・40万円・75万円と大きく変わります。年末調整全体の流れは【令和8年分】年末調整の書き方と記入例で、扶養控除等申告書の全体の書き方は【令和9年分】扶養控除等申告書の書き方と記入例で解説しているため、この記事では障害者控除の区分判定と控除額、C欄の記入だけに絞ります。
📌 この記事でわかること
- 障害者控除の控除額(所得税27万・40万・75万円、住民税26万・30万・53万円)と、対象になる人・ならない人
- 身体・精神・療育の各手帳の等級から「特別障害者」かどうかを見分ける早見表と、手帳がない65歳以上の認定のルート
- 手帳・同居・本人か家族かを選ぶだけで区分と控除額、申告書のどの欄にチェックするかまで出る判定ツール
- 扶養控除等申告書C欄の記入例(国税庁の記載例と同じ設例)と、ケース別の書き方
- 令和8年分で家族の所得要件が所得税・住民税とも62万円以下になった点と、特定親族は障害者控除の対象外という注意点
- 従業員一覧で使える判定・集計Excel(区分・控除額・合計を自動表示)
対象読者:障害のある家族がいる会社員・年末調整を担当する給与担当者/読了の目安:約20分
 ぜいむたん
 イザーク
障害者控除の年末調整|控除額は一般27万円・特別40万円・同居特別75万円
年末調整で受ける障害者控除の金額は、所得税が一般の障害者27万円、特別障害者40万円、同居特別障害者75万円です(国税庁 No.1160 障害者控除)。障害者1人ごとに控除されるため、本人と子の2人が該当すれば2人分を差し引きます。令和8年分で控除額そのものは変わっていません。
所得税と住民税で控除額が違う
住民税(翌年度分)の障害者控除は所得税より少なく、一般26万円・特別30万円・同居特別53万円です(地方税法314条の2)。年末調整の結果は会社が市区町村に出す給与支払報告書に載るため、従業員が住民税のために別の手続きをする必要は通常ありません。
| 区分 | 所得税(令和8年分) | 住民税(令和9年度分) | 対象になる人 |
|---|---|---|---|
| 一般の障害者 | 27万円 | 26万円 | 本人・同一生計配偶者・扶養親族 |
| 特別障害者 | 40万円 | 30万円 | 本人・同一生計配偶者・扶養親族(別居) |
| 同居特別障害者 | 75万円 | 53万円 | 同一生計配偶者・扶養親族で、本人・配偶者・生計を一にする親族と同居 |
根拠:所得税法79条、地方税法314条の2第1項6号・第3項(e-Gov法令検索で2026年10月9日に原文確認)
障害者控除の対象になる人・ならない人
対象は、本人、同一生計配偶者、扶養親族の3者です。所得税法79条を読むと、扶養控除の対象かどうかではなく「扶養親族かどうか」で決まっていることがわかります。この違いから、次の4つが実務でよく問題になります。
扶養控除は受けられない年齢でも、扶養親族ではあるため障害者控除は受けられます。
19歳以上23歳未満で合計所得金額62万円超123万円以下の特定親族は、扶養親族に当たりません。
配偶者特別控除の対象になる所得の配偶者は、同一生計配偶者ではないため対象外です。
本人の合計所得金額が1,000万円を超えて配偶者控除が受けられなくても、同一生計配偶者の障害者控除は受けられます。
ぜいむたんイザーク障害者と特別障害者の判定基準|手帳の種類と等級の早見表
特別障害者に当たるのは、身体障害者手帳1級・2級、精神障害者保健福祉手帳1級、療育手帳A(重度)などです。それ以外の等級は一般の障害者になります。範囲は所得税法施行令10条に限定列挙されていて、ここに無いものは控除の対象になりません。
身体・精神・療育の手帳別の区分
| 根拠 | 特別障害者 | 一般の障害者 |
|---|---|---|
| 身体障害者手帳 | 1級・2級 | 3級〜6級 |
| 精神障害者保健福祉手帳 | 1級 | 2級・3級 |
| 療育手帳(愛の手帳・みどりの手帳など) | A(マルA・A1・A2など重度) | B など |
| 戦傷病者手帳 | 特別項症〜第三項症 | それ以外 |
| 原子爆弾被爆者(厚生労働大臣の認定) | すべて | - |
| 精神上の障害で事理を弁識する能力を欠く常況 | すべて | - |
| 常に就床を要し、複雑な介護を要する(寝たきり) | すべて | - |
| 65歳以上で市区町村長等の認定 | 特別障害者に準ずる認定 | 障害者に準ずる認定 |
根拠:所得税法施行令10条、国税庁 No.1160、同Q&A Q2(療育手帳)
療育手帳は自治体によって「愛の手帳」「みどりの手帳」などと呼び名が違い、表示も「A」「マルA」「A2」などばらつきがあります。国税庁のQ&Aでは、重度として「A」系の表示がある人を特別障害者として扱っています。区分の表示が読み取りにくいときは、交付した自治体に確認してください。
手帳がない場合|65歳以上の認定・寝たきり・申請中
手帳がなくても対象になるルートは3つあります。1つ目は、65歳以上で障害の程度が知的障害者や身体障害者に準ずるとして市区町村長や福祉事務所長の認定を受けている場合です。書面の名称は自治体ごとに異なり、「障害者控除対象者認定書」といった名前で交付されることが多いので、親の介護をしている人は市区町村の高齢者福祉の窓口で申請できるか確認してください。2つ目は、その年の12月31日の現況で引き続き6か月以上寝たきりで複雑な介護が必要な場合で、この場合は特別障害者になります。
3つ目は手帳の申請中です。国税庁 No.1186によれば、身体障害者手帳や戦傷病者手帳を申請中か、申請のための医師の診断書を持っていて、明らかに手帳が交付される程度の障害があると認められる人は、扶養控除等申告書の提出時点で障害者として扱えます。ただし、翌年に手帳が出たからといって前年以前にさかのぼって控除することはできません(質疑応答事例「障害者控除の適用を受けることのできる年分」)。
要介護認定だけでは障害者控除の対象にならない
「要介護3だから障害者控除が使える」という理解は誤りです。国税庁 No.1185は、介護保険法の要介護認定を受けただけでは対象にならないと明記しています。要介護度は市区町村長等の障害者認定の判断材料に使われることがありますが、控除を受けるには別に障害者の認定が必要です。認知症の親について、前年12月31日の時点で認定を受けられる程度の障害があり、申告する時点で認定を申請中であれば控除してよいとする質疑応答事例もあります。
ぜいむたんイザーク同居特別障害者の判定|「同居」と「生計を一にする」の違い
同居特別障害者は、特別障害者である同一生計配偶者か扶養親族が、本人・配偶者・本人と生計を一にする親族のいずれかと同居を常況としている場合の区分です。特別障害者の40万円に35万円が上乗せされ、75万円になります。
入院中は同居・老人ホーム入所は同居ではない
「生計を一にする」は仕送りでも満たせますが、「同居」は実際に一緒に住んでいることが必要です。病気の治療で入院している場合は、期間が1年以上に及んでも同居として扱って差し支えありません。一方で、老人ホームなどに入所している場合はそこが居所になるため同居には当たりません(質疑応答事例「同居の範囲(長期間入院している場合)」)。施設入所中の特別障害者は、同居特別障害者ではなく特別障害者(40万円)で申告します。
本人は同居特別障害者にならない
同居特別障害者は家族側の区分なので、本人が身体障害者手帳1級を持っていても、家族と同居しているかどうかにかかわらず特別障害者の40万円です。申告書の「同居特別障害者」の行で、本人の欄に斜線が引かれているのはこのためです。
ぜいむたんイザーク【判定ツール】障害者控除の区分と年末調整の控除額を判定する
対象者、家族の所得、障害の根拠、同居の有無の4つを選ぶと、障害者控除の区分、所得税と住民税の控除額、扶養控除等申告書のC欄でチェックする位置が表示されます。初期値は国税庁の記載例と同じ「父・身体障害者手帳3級・所得30万円・同居」で、結果は一般の障害者、所得税27万円、住民税26万円、C欄は「一般の障害者」の行の「扶養親族」の列に1人です。家族が複数いる場合は「一覧に追加」で合計も出せます。入力した内容はどこにも送信されません。
障害者控除 区分判定ツール(令和8年分 年末調整)
注:給与だけの人は、令和8年中の給与収入136万円以下なら合計所得金額62万円以下が目安です。住民税(令和9年度分)の扶養親族・同一生計配偶者の所得要件も、地方税法の改正で前年の合計所得金額62万円以下に引き上げられています。本ツールでは、国外居住親族の書類要件、年の途中で亡くなった家族の判定日、2か所から給与を受ける場合の振り分けは判定していません。
従業員の分をまとめて確認したい給与担当者向けに、同じ判定をExcelで行えるシートも用意しました。従業員名と対象者ごとに1行ずつ入力すると、区分・控除額・C欄の列が出て、所得税と住民税の合計も集計されます。会員登録やメールアドレスの入力は不要です。
▶ 障害者控除 判定・集計シート(Excel)をダウンロード
ぜいむたんイザーク扶養控除等申告書の障害者控除欄の書き方|記入例と手順
扶養控除等申告書では、C欄の「障害者」にチェックを付け、表の区分(一般の障害者・特別障害者・同居特別障害者)と対象者(本人・同一生計配偶者・扶養親族)が交わる欄にチェックし、右側の「障害者又は勤労学生の内容」欄に手帳の種類・交付年月日・等級を書きます。扶養親族の列だけは、かっこ内に該当する人数を記入します。

国税庁の記載例は、父(山川隆雄さん)が身体障害者3級のケースです。「一般の障害者」の行の「扶養親族」の列にチェックして「1人」と書き、内容欄に「山川隆雄、身体障害者3級 身体障害者手帳 平成28年4月11日交付」と記入しています。上の判定ツールの初期値はこの設例に合わせてあります。
C欄の記入手順(4ステップ)
手帳の種類と等級を早見表や判定ツールに当てはめ、一般の障害者か特別障害者かを決めます。家族が特別障害者なら、同居しているかどうかで同居特別障害者かを判断します。
C欄の左にある「障害者」にチェックを付けます。寡婦・ひとり親・勤労学生にも当てはまる場合は、それぞれにも付けます。
区分の行と、本人・同一生計配偶者・扶養親族の列が交わる欄にチェックします。扶養親族が2人いて1人が一般、1人が同居特別なら、それぞれの行の扶養親族の欄に「1人」と書きます。
「障害者又は勤労学生の内容」欄に、該当する人の氏名と、手帳などの種類・交付年月日・障害の程度(等級)を書きます。認定書の場合は認定の内容と日付を書きます。
ケース別の記入例
一般の障害者×本人にチェック。所得税27万円。
内容欄:「本人、精神障害者保健福祉手帳 2級 令和◯年◯月◯日交付」
同居特別障害者×扶養親族に「1人」。所得税75万円。住民税に関する事項欄の16歳未満の扶養親族にも記入。
内容欄:「(子の氏名)、療育手帳 A 令和◯年◯月◯日交付」
特別障害者×扶養親族に「1人」。同居ではないので所得税40万円。
内容欄:「(母の氏名)、市区町村長の障害者控除の認定(特別障害者に準ずる) 令和◯年◯月◯日認定」
手帳のコピーは必要か
扶養控除等申告書の記載事項は内容欄の記入で、手帳のコピーの添付は様式上求められていません。ただ、会社が控除の可否を確かめるために提示を求めることはあります。国税庁の年末調整のしかたも、申告された障害者が控除の対象になるかを確かめたうえで控除するよう給与の支払者に求めています。会社の指示に合わせてください。
ぜいむたんイザーク令和8年分の年末調整で障害者控除について注意する点
令和8年分では障害者控除の金額は変わっていませんが、家族が「扶養親族」「同一生計配偶者」に当たるかどうかの所得要件が58万円以下から62万円以下に引き上げられました。この改正で、これまで対象外だった家族が障害者控除の対象に入ることがあります。住民税も地方税法292条が改正され、令和9年度分(令和8年の所得で判定する分)から同じ62万円以下になります(千葉市「令和9年度 個人住民税の税制改正」)。
扶養親族・同一生計配偶者の所得要件が62万円以下になった
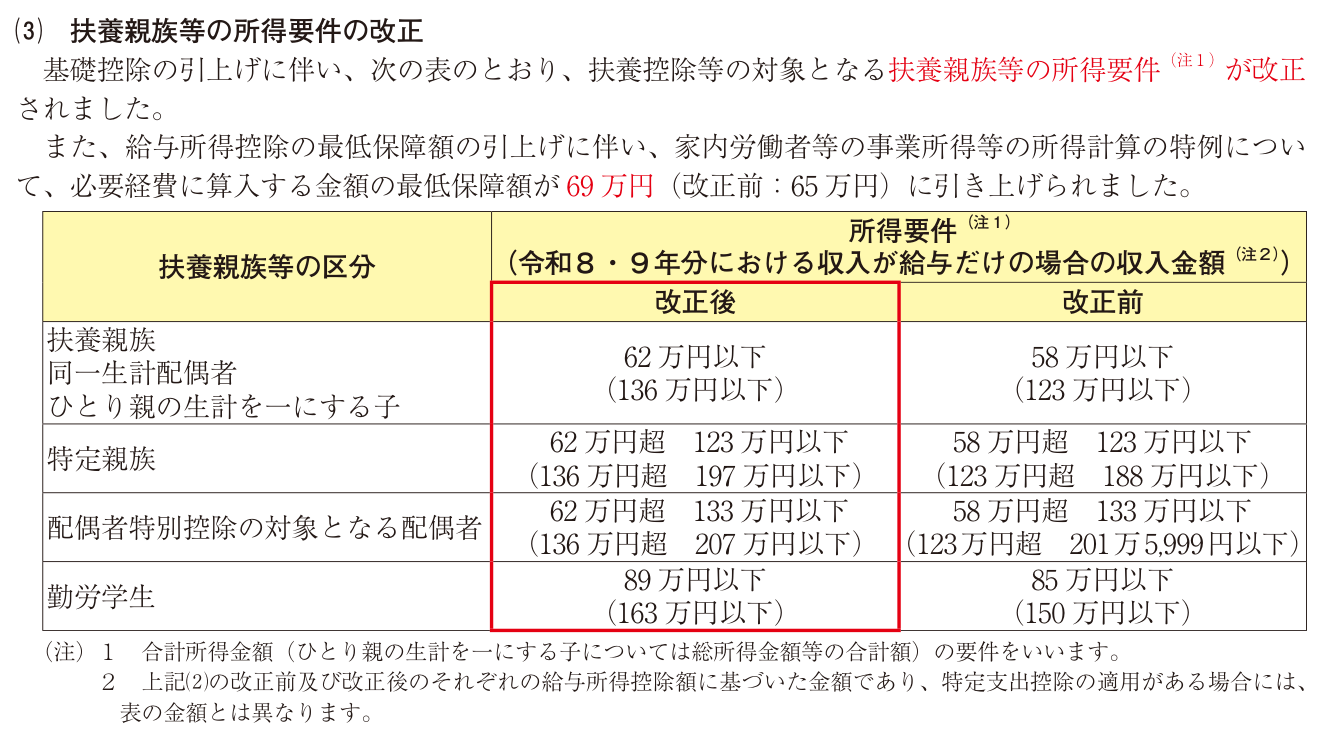
給与だけの家族なら、令和8年中の給与収入136万円以下で合計所得金額62万円以下になります。この改正は令和8年12月1日以後に支払う給与から適用されるため、新しく要件を満たした家族の障害者控除を受けるには、年末調整までに扶養控除等(異動)申告書を出し直す必要があります(令和8年分 年末調整のしかた)。年初に提出した令和8年分の申告書の記載例には旧基準の58万円が書かれているので、その数字で判断しないよう注意してください。
特定親族は障害者控除の対象にならない
19歳以上23歳未満で合計所得金額が62万円超123万円以下の子は「特定親族」として特定親族特別控除の対象になりますが、扶養親族ではないため障害者控除は受けられません。大学生の子がアルバイト収入で136万円を超え、かつ障害がある場合、扶養控除等申告書のC欄に人数として入れないよう気をつけてください。特定親族特別控除の仕組みは配偶者控除・扶養控除の仕組みと年末調整で整理しています。
年の途中で手帳を取得した・家族が亡くなった場合
年末調整では、所得税法190条により「その年最後に給与等の支払をする時の現況」で税額を計算するため、12月の最後の給与までに手帳の交付を受けた人もその年分から控除できます。確定申告で使う判定時点は所得税法85条が定めていて、本人は「その年12月31日(年の途中で死亡・出国した場合はその時)の現況」(1項)、同一生計配偶者・扶養親族は「その年12月31日(その時点で亡くなっていれば死亡の時)の現況」(2項)です。年の途中で亡くなった家族も、亡くなった時の現況で判定するのでその年分は対象になります。給与担当者は、年初に提出された申告書のままにせず、年末調整の案内で異動の有無を確かめると漏れが減ります。
ぜいむたんイザーク年末調整で障害者控除を漏らしたときの対処|やり直しと確定申告
申告を忘れた場合は、翌年1月末日までなら会社に年末調整をやり直してもらえる場合があります。それを過ぎたら、本人が確定申告(還付申告)をして控除を受けます。
翌年1月末日までなら年末調整のやり直し
年末調整のあとで本人が障害者に当たることになった場合などは、異動の申告を受けて年末調整をやり直せます。やり直しができるのは、給与所得の源泉徴収票を交付する翌年1月末日までです(令和8年分 年末調整のしかた43ページ)。会社によっては締めが早いので、気づいた時点で給与担当者に連絡してください。
過ぎたら還付申告で5年さかのぼれる
還付申告は、その年の翌年1月1日から5年間提出できます(国税庁 No.2030 還付申告)。令和8年分なら令和9年1月1日から申告できます。住民税は確定申告の内容が市区町村に回るため、確定申告をすれば別の手続きは原則不要です。ただし、還付申告で受けられるのは手帳の交付や認定があった年分(または申請中の取扱いに当たる年分)からで、障害が以前からあったとしても、手帳のない年分まで控除できるわけではありません。
ぜいむたんイザーク給与担当者向け|障害者控除の確認チェックリスト
給与担当者が年末調整で障害者控除を確認するときは、次の6点を順に見ると漏れと誤りの両方を減らせます。障害者控除は「申告されたものをそのまま控除する」項目ではなく、区分と所得要件を手帳の記載と照らし合わせて確認する項目です。
障害者控除 確認チェックリスト(令和8年分)
- C欄の区分と、内容欄の手帳の種類・等級が一致しているか(例:身体2級なのに一般にチェックしていないか)
- 同居特別障害者の家族が、老人ホームなどに入所していないか
- 対象の家族の令和8年中の合計所得金額が62万円以下か(給与のみなら収入136万円以下)
- 特定親族を扶養親族の人数に入れていないか
- 16歳未満の子の障害者控除が漏れていないか(住民税に関する事項欄の記入とあわせて確認)
- 要介護認定だけで申告していないか(市区町村長等の認定の有無)
ぜいむたんイザークよくある質問(FAQ)
- 障害者控除は扶養に入っていない家族でも受けられますか?
-
扶養親族か同一生計配偶者に当たらない家族は対象になりません。令和8年分では、生計を一にしていて合計所得金額が62万円以下(給与のみなら収入136万円以下)であることが条件です。16歳未満の子は扶養控除の対象外ですが扶養親族には当たるので、障害者控除は受けられます。
- 夫婦共働きで、障害のある子の障害者控除はどちらが受けますか?
-
障害者控除は、その子を扶養親族としている人が受けます。同じ子を夫婦の両方の扶養親族にすることはできないため、扶養控除等申告書にどちらが記入するかを夫婦で決めて、一方だけに書きます。16歳未満の子でも、どちらの扶養親族として扱うかを決める必要があります。
- 要介護認定を受けている親は障害者控除の対象になりますか?
-
要介護認定だけでは対象になりません(国税庁No.1185)。65歳以上で、障害の程度が障害者や特別障害者に準ずるとして市区町村長等の認定を受けた場合に対象になります。認定の申請先や基準は自治体ごとに異なるため、お住まいの市区町村の窓口に確認してください。
- 障害者控除の住民税の控除額はいくらですか?
-
住民税は、一般の障害者26万円、特別障害者30万円、同居特別障害者53万円です(地方税法314条の2)。所得税の27万円・40万円・75万円より少なく設定されています。年末調整で申告すれば給与支払報告書を通じて市区町村に伝わるため、通常は住民税のための手続きは要りません。
障害者控除の年末調整まとめ:区分を決めてからC欄を書く
家族は令和8年中の合計所得金額62万円以下が条件です。16歳未満の子は対象、特定親族は対象外です。
身体1・2級、精神1級、療育Aなどは特別障害者です。要介護認定だけでは対象外で、65歳以上なら市区町村長等の認定を確認します。
同居なら75万円、施設入所なら40万円です。入院中は同居として扱えます。判定ツールで控除額と記入欄をまとめて確認できます。
漏れに気づいたら翌年1月末日までに会社へ連絡し、それ以降は還付申告(5年以内)で控除を受けます。
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る