※本記事にはアフィリエイトリンク(A8.net経由)が含まれます。
源泉徴収票の摘要欄は、給与を払う会社が書く欄で、国税庁の手引が「書くこと」と定めている事項に当たるときだけ記載します。当たらない人の摘要欄は空欄です。令和8年分の手引(令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引)が摘要欄の記載事項として示しているのは、前職分の通算、5人目以降の扶養親族、同一生計配偶者の障害、所得金額調整控除、生命保険料控除の特例、住宅ローン控除の3つ目以降、未払賃金の弁済、災害の徴収猶予、同年中の入退社、租税条約の免税の10事項です。
本記事は摘要欄だけに絞り、自分のケースで何を書くのかを判定するツールと、ケース別の文例をまとめました。源泉徴収簿そのものの書き方は源泉徴収簿の書き方【令和8年分】、年末調整で集める申告書の書き方は【令和8年分】年末調整の書き方と記入例で解説しているので、ここでは触れません。
📌 この記事でわかること
- 令和8年分の手引が摘要欄に書くと定めている10事項の一覧と、書かなくてよい場合
- 前職分を通算した人の摘要欄の書き方(手引の記載例2と同じ金額で再現)
- チェックを入れるだけで、摘要欄に書く事項と文例が出る記載要否判定ツール
- 5人目以降の扶養親族、同一生計配偶者、所得金額調整控除、住宅ローン控除3つ目以降などの文例集
- 令和8年分の摘要欄に定額減税を書かない理由と、令和6年分の源泉徴収票に書かれていた内容
- 前職分、同一生計配偶者、所得金額調整控除などの記載を従業員ごとにまとめて出せる摘要欄作成Excel(無料配布)
対象読者:年末調整と源泉徴収票を作る給与担当者、自分の源泉徴収票の摘要欄を読みたい従業員/読了の目安:約15分
源泉徴収票の摘要欄に書く事項は10種類|令和8年分の一覧
令和8年分の手引は、摘要欄の記載事項を(1)から(10)までの10事項で示しています。この10事項のどれにも当たらなければ、摘要欄に書くことはありません。下の表の右端は、本記事で詳しく書いている見出しです。
| 手引の項目 | 摘要欄に書く場合 | 書くこと(手引の記載) | 本記事の位置 |
|---|---|---|---|
| (1) | 控除対象扶養親族等または16歳未満の扶養親族が5人以上 | 5人目以降の氏名(括弧書きの数字を付ける。16歳未満は「(年少)」) | 文例集|5人目以降 |
| (2) | 同一生計配偶者(控除対象配偶者を除く)が障害者等 | 同一生計配偶者の氏名と、その旨(例「氏名(同配)」) | 文例集|同配 |
| (3) | 所得金額調整控除の適用がある | 同一生計配偶者は「氏名(同配)」、扶養親族は「氏名(調整)」 | 文例集|所得金額調整控除 |
| (4) | 23歳未満の扶養親族がいる場合の生命保険料控除の特例 | 「租税特別措置法第41条の15の5第1項適用」 | 特例の見出し |
| (5) | 住宅借入金等特別控除が3つ以上 | 3回目以降の居住開始年月日・控除区分・年末残高 | 特例の見出し |
| (6) | 年の途中で就職し、前職分を通算して年末調整した | 前の勤務先の所在地・名称、退職年月日、支払金額・源泉徴収税額・社会保険料 | 前職分の見出し |
| (7) | 賃確法7条で未払給与等の弁済を受けた退職勤労者 | 弁済を受けた旨と金額 | その他の記載 |
| (8) | 災害により源泉所得税の徴収猶予を受けた | 徴収猶予税額(あわせて「災害者」欄) | その他の記載 |
| (9) | 同一年中に同一事業者で中途就職かつ中途退職 | 「中途就」 | 前職分の見出し |
| (10) | 租税条約により源泉所得税の免除を受ける | 免税対象額と「○○条約○○条該当」 | その他の記載 |
摘要欄は会社が書く欄で、従業員が書くことはない
源泉徴収票は給与の支払者が作成し、受給者に交付します。手引は、受給者に交付する源泉徴収票を令和9年2月1日までに(年の中途で退職した人は退職の日以後1か月以内に)交付するよう求めています。従業員の側は、自分の源泉徴収票の摘要欄に何が書かれていれば正常なのかを、上の表で確認できます。
受給者交付用・税務署提出用・給与支払報告書で違う点
手引は、摘要欄まわりの記載のうち、税務署提出用と受給者交付用・給与支払報告書とで書き方が変わるものを併記しています。主な違いは次のとおりです。
| 違いが出る点 | 税務署提出用 | 受給者交付用・給与支払報告書 |
|---|---|---|
| マイナンバー | 備考欄などに記載(5人目以降の扶養親族は備考欄) | 受給者交付用には記載しない(給与支払報告書には16歳未満の扶養親族のマイナンバーも記載) |
| 16歳未満の非居住者 | 氏名の後に「01」 | 受給者交付用は氏名の後に「(非居住者)」 |
| 「本人が障害者」の「特別」欄・「災害者」欄・「退職」欄 | 「1」を記載 | 「○」を記載 |
| 摘要欄の追加事項 | なし | 給与支払報告書には、退職手当等の支払を受ける一定の配偶者・扶養親族・特定親族の氏名等を記載(詳細は市区町村) |
なお、手引によると令和9年1月1日以降は、給与支払報告書を市区町村に提出すれば税務署に源泉徴収票を提出したものとみなされます(みなし提出の特例)。ただし受給者への交付は引き続き必要です。給与支払報告書の提出期限や総括表は給与支払報告書はいつまで?退職者30万円判定と総括表の書き方にまとめています。
【判定ツール】源泉徴収票の摘要欄に書く事項があるかを判定する
摘要欄に書く事項があるかどうかは、手引の10事項のどれかに当たるかで決まります。下のツールで当てはまる事項にチェックを入れると、書く内容と文例が表示されます。
初期表示は、手引の記載例2(年の途中で入社した国税正さんの前職分)と同じ数字で、結果は「1件」、文例は「神戸市中央区山手通2-×-× 株式会社××商事 令和8年3月31日退職」と「支払金額1,095,000円 源泉徴収税額15,180円 社会保険料169,722円」の2行です。従業員が多い場合は、摘要欄 作成シート(Excel)をダウンロードしてください。このシートは、前職分の通算、「中途就」、同一生計配偶者、所得金額調整控除、生命保険料控除の特例、5人目以降の氏名の6事項を、従業員ごとに1つの欄へ改行つきでまとめます。住宅ローン控除の3つ目以降、未払賃金の弁済、災害の徴収猶予、租税条約の免税は自動では出ないので、同じファイルの「摘要欄の文例集」シートを見ながら手で書き足してください。会員登録やメールアドレスの入力は要りません。
源泉徴収票の摘要欄 記載要否判定ツール(令和8年分)
当てはまる事項にチェックを入れると、摘要欄に書く内容と文例を出します。数字や氏名を入れると文例に反映されます。
扶養親族の人数
その他に当てはまるもの
注:文例の書き方(改行や記号)は様式で決まっておらず、国税庁の手引の見本に合わせた一例です。本ツールが判定するのは、令和8年分の手引(令和8年8月1日現在の法令)で「摘要」欄に書くとされている事項のうち、上の10項目です。給与支払報告書(市区町村提出用)の摘要欄に書く事項(退職手当等の支払を受ける配偶者・扶養親族・特定親族の氏名等)は判定していません。入力した内容はこのページ内でだけ処理され、送信・保存されません。
前職分を通算した源泉徴収票の摘要欄の書き方|書く3点と文例
年の途中で入社した人の前職分を年末調整で通算したときは、摘要欄に、前の勤務先の所在地と名称、その会社を退職した年月日、前の勤務先が支払った支払金額・源泉徴収税額・社会保険料の金額を書きます。手引の摘要の(6)に定められた事項で、摘要欄が埋まる典型例です。
手引の記載例2で見る書き方
手引の記載例2は、国税正さんが令和8年4月1日に○○産業株式会社へ入社し、その前に株式会社××商事に勤めていたため、××商事の給与等を通算して年末調整をした設例です。××商事が退職時に出した源泉徴収票の金額は、支払金額1,095,000円、源泉徴収税額15,180円、社会保険料控除額169,722円でした。
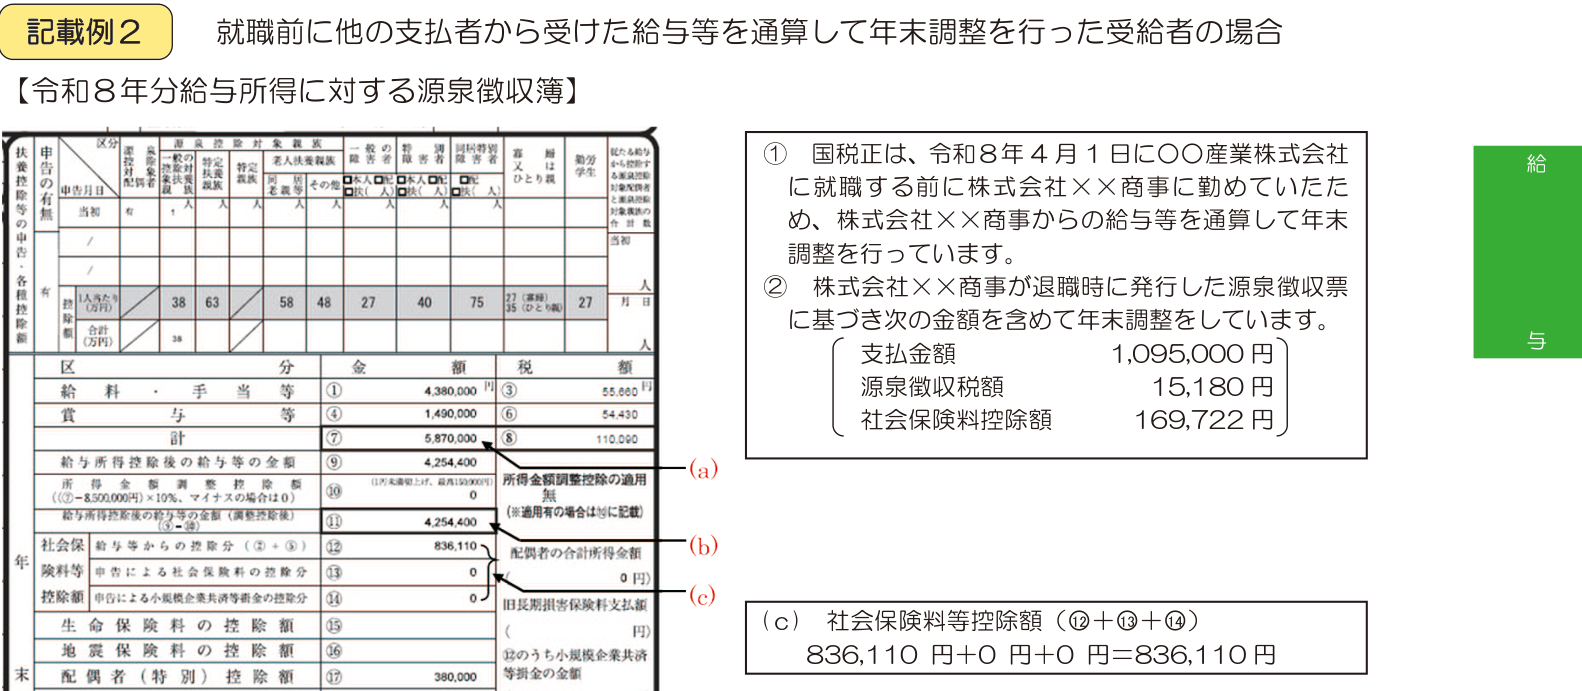
この設例の源泉徴収票では、摘要欄に次のように書かれています。前の勤務先の所在地と名称、退職年月日を1行目に、3つの金額を2行目に並べています。
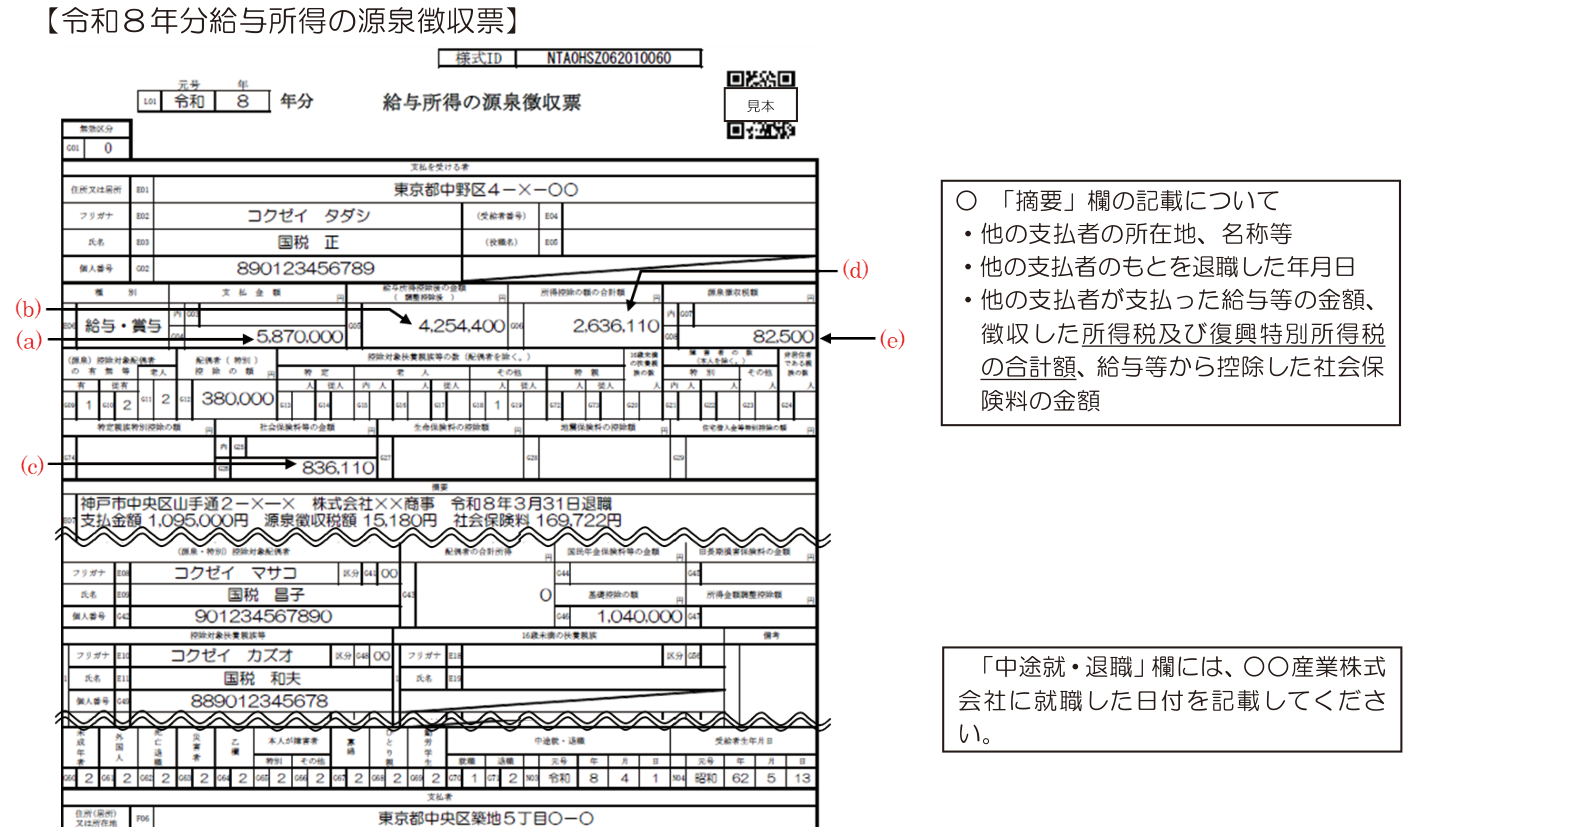
摘要欄の文例
神戸市中央区山手通2-×-× 株式会社××商事 令和8年3月31日退職支払金額1,095,000円 源泉徴収税額15,180円 社会保険料169,722円
年末調整の金額は、前職分を含めた数字になります。手引は、「支払金額」欄に前職分の給与等の金額を含めること、社会保険料控除額に前職分から控除された社会保険料を含めることを示しています。摘要欄の前職分の記載は、この合算の内訳を示す役割を持ちます。「中途就・退職」欄の「就職」には、自社への入社日を書きます。
前職分を書くときの手順チェックリスト
摘要欄に書く3つの金額は、前の勤務先が退職時に発行した源泉徴収票から転記します。手元になければ、本人から提出してもらいます。
前職分の給与等と社会保険料を含めて計算します。計算の流れは源泉徴収簿の記入例を参照してください。
所在地と名称、退職年月日、支払金額・源泉徴収税額・社会保険料を、手引の見本に合わせて2行で書きます。
「就職」欄に1、年月日欄には自社に入社した日を書きます。前職の退職日ではありません。
同じ年に同じ会社で入社も退職もしたときは「中途就」
同一年中に同一事業者で中途就職と中途退職のどちらにも当たる場合、手引は、「就職」欄に2、「退職」欄に1、年月日欄に退職の日を書き、摘要欄に「中途就」と書くよう定めています(受給者交付用・給与支払報告書は「退職」欄に○)。年初に入社して年内に退職した人が典型です。「就職」欄を1にしないのが注意点です。
前職分の通算は、年末調整の対象者が年の途中で入社する場合の基本です。年末調整で集める申告書の全体像は【令和8年分】年末調整の書き方と記入例にあります。
摘要欄の文例集|5人目以降の扶養親族・同配・所得金額調整控除
5人目以降の扶養親族、同一生計配偶者の障害、所得金額調整控除の3つは、どれも該当する人の氏名を摘要欄に書く事項です。氏名の後ろに「(年少)」「(同配)」「(調整)」を付け、5人目以降は氏名の前に備考欄のマイナンバーと対応する番号を付けます。記号の付け方は、手引が例を示しています。
扶養親族が5人以上いるとき(5人目以降の氏名)
控除対象扶養親族等または16歳未満の扶養親族が5人以上いる場合、5人目以降の氏名を摘要欄に書きます。氏名の前に括弧書きの数字を付け、備考欄に書くマイナンバーと対応させます。マイナンバー自体は摘要欄に書きません。
摘要欄の文例
(1)国税 五郎 (2)国税 六郎 (3)国税 幸子(年少)備考欄:(1)012345678901 (2)123456789012 (3)234567890123
16歳未満の扶養親族は氏名の後に「(年少)」を付けます。5人目以降が非居住者や特定親族のときは、氏名の後ろに区分の数字(例:「01」「11」)を付けます。区分は手引の表で決まっています(居住者の控除対象扶養親族には区分を付けません)。
| 5人目以降の人 | 氏名の後ろに付ける区分(税務署提出用) |
|---|---|
| 非居住者(30歳未満または70歳以上) | 01 |
| 非居住者(30歳以上70歳未満、留学生) | 02 |
| 非居住者(30歳以上70歳未満、障害者) | 03 |
| 非居住者(30歳以上70歳未満、38万円以上送金) | 04 |
| 特定親族(特定親族特別控除の額が63万円・居住者) | 10 |
| 特定親族(同61万円・51万円・41万円・31万円・21万円・11万円・6万円・3万円・居住者) | 20・30・40・50・60・70・80・90(この順) |
| 特定親族が非居住者の場合 | 上の特定親族の区分の十の位をそのままに、一の位を1にした数字(63万円なら11) |
特定親族特別控除の額は、特定親族の合計所得金額が62万円超85万円以下なら63万円、85万円超90万円以下なら61万円というように、9段階に分かれます。表の「62万円超」は、令和8年11月30日以前に年末調整を行った場合に限り「58万円超」と読み替えます。年末調整をしていない人の源泉徴収票を、11月30日以前に提出された扶養控除等(異動)申告書の記載に応じて作る場合も同じです(手引10ページの注記)。手引の区分表を確認したうえで記載してください。扶養控除等申告書の側の書き方(源泉控除対象親族の欄)は【令和9年分】扶養控除等申告書の書き方と記入例にあります。
同一生計配偶者が障害者のとき(同配)
同一生計配偶者(控除対象配偶者を除く)が障害者、特別障害者、同居特別障害者に当たる場合は、同一生計配偶者の氏名と、同一生計配偶者である旨を書きます。
摘要欄の文例
国税 花子(同配)所得金額調整控除の適用があるとき(同配・調整)
所得金額調整控除の適用がある場合は、要件によって書く内容が変わります。
| 要件 | 摘要欄の記載 |
|---|---|
| 本人が特別障害者 | 記載不要(「本人が障害者」の「特別」欄に1を記載) |
| 同一生計配偶者が特別障害者 | 同一生計配偶者の氏名(同配) 例:国税 花子(同配) |
| 扶養親族が特別障害者 | 扶養親族の氏名(調整) 例:国税 一郎(調整) |
| 扶養親族が年齢23歳未満 | 扶養親族の氏名(調整) 例:国税 一郎(調整) |
手引は、「同一生計配偶者」または「扶養親族」の氏名が、配偶者欄・控除対象扶養親族等欄・16歳未満の扶養親族欄にすでに記載されているときは、摘要欄の記載を省略できるとしています。判定ツールの「その人の氏名がすでに載っている」のチェックは、この省略の判定に使います。
摘要欄の生命保険料控除の特例・住宅ローン控除3つ目以降・その他の記載
生命保険料控除の特例は手引の文言をそのまま書き、住宅ローン控除は3つ以上のときだけ3回目以降を書きます。未払賃金の弁済、災害の徴収猶予、租税条約の免税は、該当者がいたときに金額などを書きます。どれも手引の摘要の(4)から(10)にあり、該当する人はあまり多くありません。
23歳未満の扶養親族がいる場合の生命保険料控除の特例
年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の適用がある場合は、摘要欄に手引の文言どおりに書きます。
摘要欄の文例
租税特別措置法第41条の15の5第1項適用住宅借入金等特別控除が3つ以上のとき
年末調整で適用した住宅借入金等特別控除が3つ以上の場合、様式の専用欄は2回目までなので、3回目以降を摘要欄に書きます。住宅の取得等ごとに、居住開始年月日、住宅借入金等特別控除区分、住宅借入金等年末残高を書きます。2つまでなら専用欄で足り、摘要欄は使いません。
未払賃金の弁済・災害の徴収猶予・租税条約の免税
次の3つは、該当する人がいたときだけ書きます。
| ケース | 摘要欄に書くこと | あわせて確認する点 |
|---|---|---|
| 賃確法7条で未払給与等の弁済を受けた退職勤労者 | 弁済を受けた旨と、その弁済を受けた金額 | 「支払金額」欄には弁済を受けた金額を含めずに記載 |
| 災害で源泉所得税の徴収猶予を受けた | 徴収猶予税額 | 「災害者」欄に1(受給者交付用・給与支払報告書は○) |
| 租税条約により源泉所得税の免除を受ける | 免税対象額と「○○条約○○条該当」 | 「支払金額」には免税の対象となる金額も含めて記載 |
定額減税は令和8年分の摘要欄に書くのか|令和6年分との違い
書きません。令和8年分の手引には、定額減税に関する摘要欄の記載事項がなく、本文中に「定額減税」の語自体が出てきません。令和7年分の手引にも同じく記載事項はありません。摘要欄に定額減税の記載を求めていたのは、令和6年分の手引です。
令和6年分の摘要欄に書かれていた内容
令和6年分の源泉徴収票は、年末調整をした給与等について、定額減税に関する事項を摘要欄に書く扱いでした。手引の記載方法は次のとおりです。令和6年分の源泉徴収票を見返すときの読み方の参考になります。
| 内容 | 令和6年分の記載方法 |
|---|---|
| 実際に控除した年調減税額 | 源泉徴収時所得税減税控除済額 ×××円 |
| 年調減税額のうち、年調所得税額から控除しきれなかった金額 | 控除外額 ×××円(なければ「控除外額0円」) |
| 合計所得金額が1,000万円超で、同一生計配偶者を年調減税額の計算に含めた | 非控除対象配偶者減税有 |
| 年末調整をしなかった給与等 | 定額減税に関する記載は不要 |
令和8年分の摘要欄が空欄でも定額減税は消えていない
定額減税は、令和6年分の所得税について実施された措置でした(令和6年分の手引の記載)。令和8年分の源泉徴収票の摘要欄には、その記載が要りません。過去の源泉徴収票で摘要欄に「源泉徴収時所得税減税控除済額」と書かれていた場合、それは令和6年分の定額減税に関する記載です。
給与担当者向け|摘要欄の確認チェックリスト
交付前の確認で見るのは、前職分の金額、「就職」欄の日付、5人目以降の番号の対応、受給者交付用のマイナンバーの4点です。源泉徴収票を渡す前に、次の項目を順に確認します。
- ☐ 年の途中入社の人は、前職の源泉徴収票の3つの金額と摘要欄が一致している
- ☐ 前職分の支払金額が、「支払金額」欄に含まれている
- ☐ 「中途就・退職」欄の「就職」には、自社への入社日を書いている
- ☐ 扶養親族が5人以上の人は、摘要欄の(1)(2)の番号と備考欄の番号が対応している
- ☐ 同配・調整は、氏名がほかの欄に載っていれば省略している
- ☐ 生命保険料控除の特例の文言が、手引のとおりになっている
- ☐ 住宅借入金等特別控除が3つ以上の人は、3回目以降を摘要欄に書いている
- ☐ 受給者交付用の源泉徴収票に、マイナンバーを書いていない
- ☐ 令和9年2月1日までに(中途退職は退職の日以後1か月以内に)交付している
源泉徴収簿の年末調整欄と突き合わせる
手引の記載例は、源泉徴収票の記載に当たって、源泉徴収簿の「年末調整」欄を基にするよう示しています。前職分を含めた金額が簿と票で食い違っていないかを確かめてください。簿の書き方と自動計算Excelは源泉徴収簿の書き方【令和8年分】記入例と年末調整の自動計算Excelにあります。
よくある質問(FAQ)
- 源泉徴収票の摘要欄は空欄のままでも問題ありませんか?
-
摘要欄に書くのは、国税庁の手引が記載事項として示している10事項に当たる場合だけです。前職分の通算も、5人以上の扶養親族も、住宅ローン控除の3つ目以降もなければ、書くことがなく空欄になります。手引は「該当する場合に記載する」という書き方なので、該当しない人の欄は空欄のままで足ります。
- 源泉徴収票の摘要欄に前の会社の名前と金額が書いてあるのはなぜですか?
-
年の途中で入社した人の年末調整では、前の勤務先が支払った給与等を通算します。令和8年分の手引は、通算したときに前の勤務先の所在地・名称、退職した年月日、支払金額、源泉徴収税額、社会保険料の金額を摘要欄に書くよう定めています。通算した根拠が源泉徴収票の上で追えるようにするための記載です。
- 摘要欄の「(同配)」「(調整)」「(年少)」は何を意味しますか?
-
「(同配)」は同一生計配偶者、「(調整)」は所得金額調整控除の対象になった扶養親族、「(年少)」は16歳未満の扶養親族です。いずれも氏名の後ろに付けて、その人が摘要欄に載っている理由を示します。令和8年分の手引に書き方の例が示されています。
- 令和8年分の源泉徴収票の摘要欄に定額減税の額は載りますか?
-
載りません。令和8年分の手引には、定額減税に関する摘要欄の記載事項がありません。定額減税の記載を求めていたのは令和6年分の手引で、「源泉徴収時所得税減税控除済額」などを摘要欄に書く扱いでした。令和7年分の手引にも定額減税の記載事項はありません。
- 従業員が源泉徴収票の摘要欄を自分で書き足してもよいですか?
-
源泉徴収票は給与の支払者が作成して交付する書類なので、従業員が書き足すものではありません。摘要欄の内容に誤りや漏れがあるときは、会社の給与担当者に訂正を依頼します。前職分の通算を依頼するときは、前の勤務先の源泉徴収票を担当者に渡します。
源泉徴収票の摘要欄まとめ|10事項に当たるかを順に確かめる
摘要欄に書くのは、手引の10事項のどれかに当たるときだけで、当たらなければ空欄です。確かめる順番は次のとおりです。
前職分、5人目以降の扶養親族、同配・調整、生保特例、住宅ローン控除3つ目以降、弁済・猶予・免税、同年の入退社のどれかに当たるときだけ書きます。当たらなければ空欄です。
前の勤務先の源泉徴収票から、所在地・名称、退職年月日、支払金額・源泉徴収税額・社会保険料を2行で書き、「就職」欄に自社の入社日を書きます。
「(年少)」「(同配)」「(調整)」を氏名の後ろに付け、5人目以降は備考欄のマイナンバーと番号を対応させます。氏名が他の欄に載っていれば省略できます。
令和6年分の手引で求めていた記載です。令和8年分では書かず、受給者交付用にマイナンバーを入れない点も交付前に確認します。
あわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る