※この記事にはアフィリエイトリンク(A8.net経由)が含まれます。
こんな方向けの記事です:医療費の領収書を自分で集計して確定申告する会社員・個人事業主・ご家族分もまとめる方。読了の目安は約15分(ツールの操作時間は除く)です。
医療費控除の明細書は、国税庁が配布する「医療費集計フォーム」(Excel)を使えば作れます。ただ、実際に医療費を集めてみると、「入院給付金など保険金の差引をどう処理するか」「通院の電車・バス代は入れてよいのか」「家族の分を合算すると控除額はいくらになるのか」といった手前で止まりがちです。この記事では、国税庁のフォームを否定せずに、保険金の差引・家族別・通院交通費・足切り額・セルフメディケーション税制との比較までまとめて計算できる集計シート(Excel版と、この記事の中で動くブラウザ版)を用意しました。
医療費控除そのものの対象範囲や申告手順は【2026年版】医療費控除の確定申告ガイド|対象となる医療費・計算方法・セルフメディケーション税制を解説で解説済みです。セルフメディケーション税制の対象薬や年収別の損得はセルフメディケーション税制2026年完全ガイド|除外4成分一覧・スイッチOTC恒久化・年収別節税シミュレーション5パターンに譲り、この記事では「集計して、控除額を出して、どちらの制度が有利かを比べる」作業に絞ります。
📌 この記事でわかること
結論:転記・読み込みは国税庁の医療費集計フォーム、控除額の計算と制度の比較は本ツール。前提知識は不要で、総所得金額等のわかる資料(源泉徴収票など)があれば使えます。
- 国税庁の医療費集計フォームでできること、できないことと、本ツールとの使い分け
- 医療費控除の計算式と、保険金の差引は「その医療費の額まで」というルール
- 10万円と総所得金額等の5%、どちらが足切り額になるか(200万円未満の境目)
- 通院の電車・バス代は対象、タクシー・ガソリン代・駐車場代は原則対象外という線引き
- 家族別・病院別に集計して控除額を自動計算する内蔵ツールと、無料配布のExcel集計シート
- セルフメディケーション税制との有利比較と、令和8年分で外れた4成分
 ぜいむたん
 イザーク
医療費控除の明細書をエクセルで作るには|国税庁の集計フォームと本ツールの使い分け
明細書の転記・読み込みが目的なら国税庁の医療費集計フォーム、控除額の見積もりと制度の比較が目的なら本ツールと使い分けるのが現実的です。両方を併用して、本ツールの「明細書転記用」の集計を見ながら国税庁のフォームや作成コーナーへ入力する流れでも構いません。
国税庁の医療費集計フォームでできること(2026年10月12日に確認)
国税庁の医療費集計フォームのダウンロードページは、2026年10月12日時点で「令和7年分 確定申告特集」のページとして公開されており、Excelブック(約414KB)が配布されています。ファイル名は iryouhi_form_v3.1.xlsx で、シート上の表記は「Ver.3.1」です。令和8年分の申告に向けた更新があるかどうかは、この日の確認では判断できませんでした。申告の時期には、国税庁のページで最新の版を確認してください。
私がフォームの中身を確認した範囲では、次の点が公式フォームの特徴です。
| 項目 | 国税庁の医療費集計フォーム(Ver.3.1) |
|---|---|
| 入力項目 | 医療を受けた人・病院薬局などの名称・医療費の区分(診療・治療/医薬品購入/介護保険サービス/その他の医療費)・支払った医療費の金額・補填される金額・支払年月日(任意) |
| 入力できる件数 | データは995件まで入力可能(シート「ご利用に当たって」の記載) |
| 補填額の欄 | あり(頭打ちのルールを注意書きで明記。自動計算はしない) |
| 集計の表示 | シート上部に、入力した支払額と補填額の合計が出る(足切り額を引いた控除額を出す欄は見当たりません) |
| 主な用途 | 保存したデータを、確定申告書等作成コーナーの医療費控除の入力画面で読み込む |
| できないこと | セルフメディケーション税制を適用する場合は利用できない(国税庁のページに明記) |
 ぜいむたんイザーク
本ツールが足すもの|保険金差引・家族別・交通費・制度比較
本ツールは、国税庁のフォームの入力項目に「通院交通費」と「対象外の費用」の区分、セルフメディケーション税制の対象フラグを足したものです。控除額の計算式はExcel版とブラウザ版で同じ(足切り額と軽減額の目安は1円未満を切り捨て)ですが、家族別の表だけは、Excel版が「設定」シートの家族名簿(8名まで)に載せた氏名のみ、ブラウザ版は入力した氏名すべてを表示します。また、負の数などの不正な値は、Excel版は入力時に拒否し、ブラウザ版は0として扱います。小数の金額は、ブラウザ版は1円未満を切り捨てて計算し、Excel版は入力値のまま計算します。違いは次のとおりです。
| やりたいこと | 公式フォーム | 本ツール |
|---|---|---|
| 領収書・明細の転記 | ◎(作成コーナーへ読み込める) | ○(転記用の集計表を出す) |
| 補填額が支払額を超えたときの頭打ち | 注意書きのみ(自分で調整) | 行ごとに自動で頭打ち |
| 家族別の小計 | 自分で集計 | 自動(氏名ごと) |
| 足切り額(10万円/総所得金額等の5%)と控除額 | フォーム自体には表示なし(読み込み後は、確定申告書等作成コーナーの画面で申告書の作成に進む) | 自動計算(上限200万円) |
| 通院交通費の区分(電車・バス/タクシー/対象外) | 「その他の医療費」にまとめて入力 | 区分を分けて、対象外は0円で計上 |
| セルフメディケーション税制との比較 | 利用不可 | 控除額を並べて比較 |
ぜいむたんイザーク医療費控除の計算式|保険金の差引・足切り額・上限200万円のルール
医療費控除は、国税庁のタックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」で、次の式で計算するとされています(最高で200万円)。
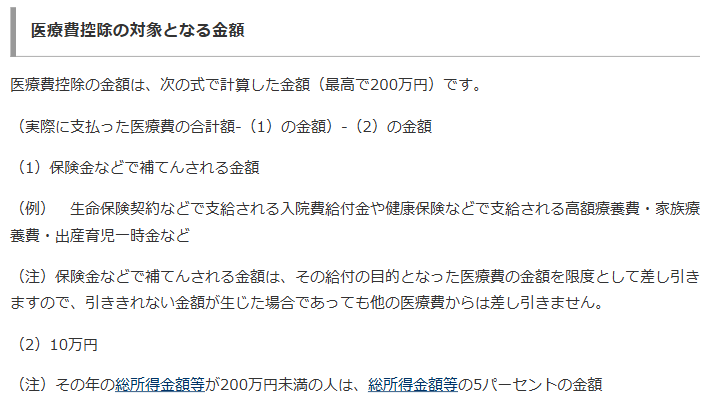
① 支払った医療費
その年の1月1日〜12月31日に実際に支払った本人・生計を一にする家族の医療費の合計
② 保険金などの補てん額
入院給付金・高額療養費・家族療養費・出産育児一時金など。その給付の目的となった医療費が上限
③ 足切り額
原則10万円。総所得金額等が200万円未満なら、総所得金額等の5%
ぜいむたんイザーク保険金などで補てんされる金額は「その医療費の額」まで
例:支払12万円・補填14万円
差し引けるのは12万円まで。差引後は0円。余りの2万円は他の医療費から引けない
例:支払18万円・補填5万円
差引後は13万円。補填額が支払額を超えていないので、そのまま差し引く
本ツールでは、補填額を入力した行で「補填額>支払額」になると、自動で頭打ちにして、行の下に注意を表示します。補填額をどの行に入れるかは、給付の目的になった医療費の行です。1つの給付が複数の医療費にまたがる場合の按分は、このシートでは扱いません。国税庁には、支払の対象が複数年にまたがる場合を扱った質疑応答事例(医療費を補填する保険金等の金額のあん分計算)があります。個別のケースは税務署や専門家に確認してください。
足切り額は「10万円」か「総所得金額等の5%」
差引後の医療費から引く足切り額は、原則10万円です。その年の総所得金額等が200万円未満の人は、総所得金額等の5%が足切り額になります(同じNo.1120)。たとえば総所得金額等が150万円なら足切り額は7万5,000円、199万9,999円なら9万9,999円(本ツールの表示は1円未満を切り捨て)、200万円ちょうどなら10万円です。給与所得者の総所得金額等は、源泉徴収票の「給与所得控除後の金額」が目安になります。
通院の交通費は入れていい?電車・バスは対象、タクシー・ガソリン代は原則対象外
通院の交通費は、国税庁のNo.1122「医療費控除の対象となる医療費」に「医師等による診療等を受けるための通院費」として挙げられています。ただし、注意書きがあります。
| 費用 | 国税庁の扱い(No.1122) | 本ツールの区分 |
|---|---|---|
| 電車・バスなど公共交通機関の運賃 | 通院費として対象(通常必要なもの) | 通院交通費(電車・バス等) |
| タクシー代 | 「電車やバスなどの公共交通機関が利用できない場合を除き、タクシー代は控除の対象には含まれません」 | 通院交通費(タクシー等・公共交通機関が使えない場合)。該当しないなら対象外 |
| 自家用車のガソリン代・駐車場代 | 「ガソリン代や駐車場の料金などは、控除の対象には含まれません」 | 対象外(0円で計上) |
なお、国税庁の医療費集計フォームの入力例でも、通院の交通費(「JR、○×バス」)は区分「その他の医療費」にチェックして入力する形になっています。本ツールの「明細書転記用」でも、交通費は「その他」に含めて表示します。
【内蔵ツール】医療費控除の集計・控除額シミュレーター|家族別・保険金差引・交通費つき
下のツールに、総所得金額等と医療費の明細を入力すると、通常の医療費控除額、セルフメディケーション税制の控除額、有利な方、所得税の軽減額の目安、家族別の内訳、明細書への転記用の集計が自動で出ます。入力内容はこのページ内で計算するだけで、外部には送信しません。
「総所得金額等」を入れ、所得税の税率を選ぶ(税率は軽減額の目安にだけ使います)
医療費を1行ずつ入力する。区分を選び、保険金等の補填があれば補填額の欄に入れる(セルフメディケーション税制の対象薬は右のチェックをオン)
A〜Eの結果を見て、控除額・有利な制度・転記用の集計を確認する
内蔵ツール
医療費控除 集計・控除額シミュレーター(令和8年分)
入力した内容はこのページ内で計算するだけで、送信も保存もしません(ページを閉じると消えます)。画面の初期値はサンプルです。ご自身の数字に書き換えてください。
| 医療を受けた人 | 病院・薬局など | 区分 | セルフメディ 対象薬 |
支払額(円) | 補填額(円) |
|---|
画面の初期値(総所得金額等500万円・税率20%・5行のサンプル)では、支払った対象分の医療費が33万4,800円、補填額が17万円(配偶者の行は補填14万円が支払12万円を超えるので12万円で頭打ち)、差引が16万4,800円、足切り額が10万円で、医療費控除額は6万4,800円になります。セルフメディケーション税制は対象薬3万円から1万2,000円を引いた1万8,000円なので、この例では通常の医療費控除のほうが大きく、税率20%なら所得税の軽減額の目安は1万2,960円です。駐車場代3,000円は対象外として0円で計上されています。
ぜいむたんイザークExcel版の集計シートを無料配布|使い方と国税庁フォームへの転記
ダウンロード直後のExcelの保護ビューでは、数式のセルが空欄に見えることがあります。「編集を有効にする」を押すと計算されます。
ぜいむたんイザーク入力の手順|家族名簿・区分・補填額の入れ方
「設定」シートで、総所得金額等・所得税率・一定の取組の有無(セルフメディ用)・家族の氏名を入れる
「明細入力」シートで、領収書ごと、または「人×病院」ごとにまとめて入力する。区分は7種類から選ぶ(交通費・対象外を含む)
保険金・給付金は、給付の目的になった医療費の行の補填額に入れる。支払額を超えた分は自動で無視される
「集計・控除額」シートで、控除額・比較・家族別を確認する
領収書を1枚ずつ入れるより、病院・薬局ごとにまとめて入れた方が、あとの転記が楽になります。国税庁のフォームも、領収書から1件ずつ入力するか、「医療を受けた人」・「病院・薬局などの名称」ごとにまとめて入力するよう案内しています。
入力できる件数は、「明細入力」シートが300行、「明細書転記用」シートが80組(人×病院・薬局)までです。超える場合は、行をコピーして式を下へ延長してください。
「明細書転記用」シートで国税庁のフォーム・作成コーナーへ移す
「明細書転記用」シートは、「医療を受けた人」と「病院・薬局など」の組ごとに、診療・治療/医薬品購入/介護保険サービス/その他の医療費の区分(○)と、支払額・補填額の合計を並べます。この表を見ながら、国税庁の医療費集計フォームや、確定申告書等作成コーナーの医療費控除の入力画面に移してください。国税庁の様式そのものは本シートに含まれていません。
セルフメディケーション税制との有利比較|令和8年分で外れた4成分に注意
セルフメディケーション税制は、医療費控除の特例です。No.1131では、通常の医療費控除との選択適用で、どちらか一方しか受けられないとされています。計算はNo.1129のとおり、対象医薬品の購入額(保険金などで補填される部分を除く)から1万2,000円を差し引いた金額で、最高8万8,000円です。
どちらか一方の選択適用|申告後の変更はできない
国税庁は、セルフメディケーション税制を選んで申告した場合は、その後に更正の請求や修正申告で通常の医療費控除に変えることはできない、同様に通常の医療費控除を選んだ場合も変更できない、としています(No.1131)。また、セルフメディを選ぶと、対象薬以外の医療費が足切り額を超えていても、通常の医療費控除を併せて受けることはできません。
ぜいむたんイザーク令和8年1月1日以降に購入した分から対象外になった4成分
厚生労働省の事務連絡(令和7年11月11日付・「令和7年12月31日を末日としてセルフメディケーション税制の対象から除外される成分について」)によると、L-アスパラギン酸カルシウム、フッ化ナトリウム、メコバラミン、ユビデカレノンの4成分は、令和7年12月31日で経過措置が終了し、令和8年1月1日以降に購入したものは対象外になります。令和8年分の申告では、購入日が2026年1月1日以降の薬について、領収書やパッケージで対象商品かを確認し、本ツールの「セルフメディ対象薬」のチェックは対象商品だけにオンにしてください。製品例の目安はセルフメディケーション税制2026年完全ガイドで整理していますが、対象かどうかは必ずレシートの表示で確認してください。
また、厚生労働省が公表している令和9年1月1日施行時点の租税特別措置法(昭和32年法律第26号)第41条の17(抄)では、スイッチOTC医薬品等は「平成29年1月1日以後の期間」、それ以外の特定一般用医薬品等購入費は「令和13年12月31日まで」の期間とされています。ただしこれは令和9年1月1日施行時点の条文なので、令和8年中の購入分の判定は、領収書の表示と厚生労働省の最新の対象品目一覧で確認してください。厚生労働省のセルフメディケーション税制の案内ページには、令和9年1月1日施行の対象範囲の見直しに関する告示・事務連絡も掲載されています。購入する薬が対象かどうかは、購入のたびにレシートの表示を見るのが確実です。
制度の比較|初期値の例で見る控除額
| 比較項目 | 通常の医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 控除額の計算 | (医療費-補填額)-足切り額(10万円/総所得金額等の5%) | (対象薬の購入額-補填額)-1万2,000円 |
| 上限 | 200万円 | 8万8,000円 |
| 前提 | 特になし(本人・生計を一にする親族の医療費を合算できる) | 申告する本人が健診・予防接種などの「一定の取組」を行っていること(本人・生計を一にする親族の対象薬の購入費を合算できる) |
| 初期値の例(総所得500万円・対象薬3万円) | 6万4,800円 | 1万8,000円 |
申告前のチェックリスト|領収書の保存・明細書の添付・医療費通知
国税庁のNo.1120では、申告の書類について次のように案内されています。集計が終わったら、手順どおりに確認してください。
医療費の領収書から「医療費控除の明細書」を作成して、確定申告書に添付する(医療保険者の医療費通知を添付すると、明細書の記載を簡略化できる)
領収書は、確定申告期限等から5年を経過する日までの間、提示または提出を求められることがあるため、捨てずに保管する(医療費通知を添付したものは除く)
保険金などの補填額が申告時までに確定していない場合は、見込額を記載する。受け取った額が見込額と異なるときは、申告内容を訂正する(国税庁の医療費集計フォームの注記)
集計フォームのデータを読み込んだ後は、作成コーナーの入力画面に反映された内容を必ず確認する(国税庁のページの留意事項)
医療保険者の医療費通知を取り込む方法として、国税庁はマイナポータル連携(マイナポータル経由で医療費などのデータを一括取得し、確定申告書の該当項目へ自動入力する機能)を案内しています。連携できるのは、控除証明書の発行主体が連携に対応している分に限られます。
領収書の保管方法は、【2026年版】領収書の正しい保管方法と経費管理ガイド|電子保存・保存期間・紛失時の対応もあわせて参考になります。申告書の作成全体の流れは、【2027年版】確定申告のやり方完全ガイド|初めてでもわかる手順・必要書類・期限を徹底解説で確認できます。
ぜいむたんイザークぜいむたんイザークよくある質問(FAQ)
- 医療費控除の明細書は、エクセルで作った表をそのまま添付してよいですか?
-
確定申告書に添付するのは「医療費控除の明細書」です(国税庁No.1120)。本ツールは集計と控除額の見積もり用で、明細書の様式そのものではありません。集計した内容を、確定申告書等作成コーナーの入力画面に入力するか、国税庁の様式に転記して作成してください。国税庁の医療費集計フォームに入力して作成コーナーに読み込ませる方法もあります。
- 医療費の領収書は、確定申告で提出する必要がありますか?
-
明細書を確定申告書に添付すれば足ります。ただし、明細書の記載内容を確認するため、確定申告期限等から5年を経過する日までの間、領収書(医療費通知を添付したものを除く)の提示または提出を求められることがあります。そのため5年間は保管してください。
- 保険金の金額が申告までに確定しない場合はどうしますか?
-
国税庁の医療費集計フォームの注記では、保険金などで補填される金額が確定申告書の提出までに確定していない場合は、その見込額を記載するとされています。後日、受け取った額が見込額と異なるときは、申告内容を訂正します。
- 家族の医療費も合算できますか?
-
本人または、本人と生計を一にする配偶者その他の親族のために支払った医療費が対象です(国税庁No.1120)。申告する人が支払った医療費を、まとめて合算します。足切り額は申告する本人の総所得金額等で判定するため、本ツールの総所得金額等も申告する本人の金額を入れてください。
- 通院のタクシー代やガソリン代は医療費控除に含められますか?
-
電車やバスなどの公共交通機関が利用できない場合を除き、タクシー代は控除の対象に含まれません。自家用車で通院する場合のガソリン代や駐車場の料金も、控除の対象に含まれません(国税庁No.1122)。電車・バスの運賃は、通院に通常必要なものであれば対象です。
- 医療費控除とセルフメディケーション税制は、両方受けられますか?
-
受けられません。セルフメディケーション税制は医療費控除の特例で、通常の医療費控除との選択適用です。申告後に、更正の請求や修正申告で他方に変更することもできません(国税庁No.1129・No.1131)。申告前に、本ツールの比較欄で控除額を並べて確認してください。
まとめ:医療費控除の明細書は「集計→控除額の比較→転記」の順で
明細書づくりは、国税庁の医療費集計フォーム(転記・読み込み用)と、本ツール(控除額の見積もり・比較用)を目的で使い分ける
足切り額は10万円か、総所得金額等の5%(200万円未満)。補填額は給付の目的になった医療費の行に入力する
通院の電車・バス代は対象。タクシー(原則)・ガソリン代・駐車場代は対象外。セルフメディケーション税制との選択適用は申告後に変更できないので、申告前に比較する
領収書は確定申告期限等から5年を経過する日まで保管する。集計した内容は、作成コーナーの入力画面か国税庁の様式に転記して申告する
イザークあわせて読みたい
イザークコンサルティング
記事執筆代行・Web/LP制作
公認会計士試験合格者が、専門性とSEOを両立した記事制作と、WordPress×SWELLのWeb/LP制作までワンストップで対応します。
▶ 記事執筆代行を見る
▶ Web・LP制作を見る